
 研报速递
按照本报告既定框架,本节重点从全国数量、区域分布及重点城市群等维度,观察地方数据集团的总体布局特征。《中国地方数据集团年度发展研究报告》框架目录
从2026年的发展阶段看,中国地方数据集团已经从早期少数省市先行探索,进入省级主体基本成型、地市级加快覆盖、区域布局明显分化、重点地区率先进入能力竞争的新阶段。地方数据集团的全国版图已经初步形成,但不同区域之间在成立时间、资本基础、业务结构、数据资源、产业需求以及人工智能应用条件等方面仍存在较大差异。
需要特别说明的是,目前权威部门已经公开全国省级和地市级数据集团总量,但尚未形成一套统一公开的、按照东中西东北地区逐家核验的完整名单和区域数量统计。因此,本报告对全国总量采用国家有关部门公开口径,对区域分布则主要依据地方政府、国资监管部门、数据管理部门和数据集团公开资料进行结构性分析,不对尚缺乏权威依据的区域数量进行推算。
总体判断是:中国地方数据集团已经完成由“点状布局”向“全国性布局”的第一次扩张,下一阶段区域差距将越来越少体现在“有没有数据集团”,而更多体现在“数据集团能不能真正组织数据、生产产品、运营场景和服务人工智能”。
一、全国主体规模已具有较强基础,地方数据集团由“个别探索”进入“普遍布局”
国家发展改革委公开信息显示,截至2025年9月,全国已有29家省级数据集团、187家地市级数据集团,地市级覆盖率达到64%。这一数据意味着地方国有数据经营主体已经从过去少数地方的制度创新,发展成为全国数据要素市场建设中的一支重要力量。
从更早的时点看,2024年11月江苏省数据集团揭牌时,国务院公开信息称,全国省、市两级已有111个地方组建数据集团;江苏自身则已形成省级加13个设区市数据集团的布局。到2025年9月,全国公开统计口径中的省级和地市级数据集团达到216家,说明2024—2025年是地方数据集团集中组建和整合重组的重要阶段。
这种快速增长并非孤立现象,而是国家数据管理体制、公共数据开发利用制度和全国一体化数据市场建设共同作用的结果。
一方面,地方需要专业化市场主体承接公共数据开发利用、数据基础设施、数据产品和产业服务;另一方面,传统大数据中心、信息化公司和数字政府平台公司也需要向市场化、专业化数据经营主体转型。
因此,地方数据集团的形成大体经历了三个阶段:
第一阶段是探索期。
主要依托地方大数据公司、数字政府企业和城市信息化平台开展数据业务。
第二阶段是集中组建期。
通过新设、整合重组、专业化整合等方式,形成省级和地市级数据集团。
第三阶段是能力竞争期。
重点不再是成立公司,而是形成公共数据运营、数据产品、应用场景、高质量数据集和人工智能服务能力。
2025年7月,国家数据局首次专门召开推动地方数据集团创新发展专题座谈会,要求地方数据集团“聚焦主责主业、明确功能定位、提升服务能力、做大做强数据业务”,并提出加强行业高质量数据集建设、服务人工智能发展。这个政策信号表明,全国地方数据集团的发展重点已经由“扩数量”逐渐转向“提能力”。
二、全国区域分布呈现明显梯度,但已经不是简单的“东强西弱”
从总体发展态势看,地方数据集团仍然具有较明显的区域梯度。但这种梯度不能简单理解为经济发达地区一定强、欠发达地区一定弱。进入数据要素和人工智能时代后,决定数据集团竞争力的因素已经变得更加复杂,主要包括:1.数字政府和公共数据基础;2.当地产业数据资源;3.市场化客户需求;4.人工智能产业和科研能力;5.数据基础设施;6.地方国企改革力度;7.数据局与数据集团协同机制;8.场景开放程度。从这些因素观察,全国大体呈现四种区域发展特征。
区域 | 当前主要特征 | 主要优势 | 主要挑战 |
东部地区 | 布局较早,市场化程度较高 | 产业强、客户多、数据丰富、AI生态较好 | 同质竞争、投资效率和规模化经营 |
中部地区 | 省市主体加速形成,场景需求较强 | 城市规模大、产业门类完整、公共数据基础较好 | 产品化和持续运营能力 |
西部地区 | 政策驱动和特色产业驱动明显 | 算力、能源、文旅、资源型产业及特色数据 | 市场需求密度、商业化和人才 |
东北地区 | 正处于整合和能力补齐阶段 | 工业数据、制造业场景、国企资源丰富 | 市场活跃度和新型数据业务培育 |
这四类地区并不存在简单的优劣关系,而是处于不同发展阶段。
三、东部地区:从“先建集团”进入“做强数据业务”的深水区
东部地区较早推进数字政府、大数据平台和公共数据开发利用,也较早形成一批地方数据集团。特别是长三角、珠三角等区域,产业数字化程度较高,金融、制造、医疗、交通、物流、电商、科技等行业的数据需求密度较大,为数据集团开展市场化经营提供了较好的外部条件。
江苏具有较强代表性。2024年江苏省数据集团成立时,江苏省13个设区市均已形成“数据局+数据事业单位+数据集团”的工作架构。省级数据集团注册资本30亿元,被定位为全省数据要素整合重要平台、公共数据授权运营主体、重要行业数据运营可靠第三方以及省级数据交易场所建设运营主体。到2026年9月,江苏已经建立省市一体化公共数据授权运营平台,发布授权运营目录1808类,向授权运营主体供给数据超过200亿条,公共数据产品累计市场调用超过百万次;全省数据产业规模达到4700亿元。江苏案例说明,东部先行地区已经开始由“有没有数据集团”进一步走向“数据集团有没有形成产品和场景运营能力”。
类似地,国家数据局2025年地方数据集团专题座谈会的参会主体包括上海、安徽、福建、湖北、重庆、贵州以及杭州、广州、成都等省市数据集团,说明地方数据集团已经在东中西不同区域形成具有代表性的市场主体。对于东部地区而言,下一阶段最大的挑战已经不是基础设施缺失,而是如何解决平台很多、数据很多,但真正高频产品和长期收入仍然不足的问题。因此,东部数据集团的竞争将越来越集中在产品标准化、场景复制、AI数据服务、跨区域经营、数据产业投资和生态组织。
四、中部地区:有望成为地方数据集团由“政府数据运营”向“产业数据运营”转型的重要区域
中部地区具有一个很重要的结构性优势:既拥有较大城市规模和公共数据基础,又拥有制造、汽车、能源、农业、交通等较完整产业体系。这意味着中部数据集团并不只能做公共数据。安徽、湖北、河南等地区近年来均在加快公共数据开发利用、数据产业和人工智能布局。国家数据局地方数据集团专题会议中,安徽、湖北等省级数据集团被作为地方代表纳入全国交流。与沿海地区相比,中部地区最大的机会在于:公共数据+产业数据。例如汽车制造、装备制造、物流、医疗、农业等行业,如果能够建立地方数据集团、产业龙头和AI企业共同参与的数据开发机制,将比单纯依赖政务数据更容易形成持续市场空间。
因此,中部地区地方数据集团下一阶段最值得重视的并不是复制沿海的数据交易平台模式,而是发挥本地产业优势形成:产业数据产品+行业高质量数据集+人工智能场景。
这与国家数据局关于地方数据集团“加强行业高质量数据集建设、服务人工智能发展”的要求高度一致。未来中部地区如果能够围绕汽车、工业制造、农业、交通、医疗等优势产业形成专业数据产品和跨区域复制能力,有可能形成一批具有全国竞争力的数据集团。
五、西部地区:资源禀赋鲜明,关键是从“基础设施优势”转化为“数据经营优势”
西部地区的数据集团发展具有较强的政策驱动和特色资源驱动特征。部分地区拥有较强的算力、能源、生态环境、文旅、矿产、农业和大型国企数据资源。贵州、重庆、成都等西部省市数据集团也已经进入国家数据局地方数据集团创新发展交流体系。西部地区近年来在大数据基础设施、算力枢纽、数据中心等领域投入较早,部分地区具有较好的数据产业基础。
但从数据集团经营角度看,需要防止一个误区:把数据中心规模和算力规模等同于数据经营能力。算力属于重要基础设施,但真正能够形成数据集团长期经营能力的,仍然是特色数据资源、数据产品、高质量数据集和应用场景。例如能源、农业、生态、旅游等领域,西部部分地区拥有东部城市无法复制的数据资源。
因此,西部地方数据集团未来更适合走特色产业数据专业化路线,而不是全面复制东部大型综合数据集团。其核心竞争力应当来自“别人没有的数据”,而不仅是“别人也有的平台”。
六、东北地区:正在进入省级主体强化和工业数据价值释放的新阶段
相较部分东部地区,东北地方数据集团整体布局时间较晚,但其工业数据基础具有明显特色。2026年9月,辽宁省数据集团正式揭牌,成为省属一级企业集团,由辽宁省直接管理,注册资本3.5亿元,明确聚焦数据资源运营、数字政府服务、数据产业投资、数据生态构建四大主责主业,并提出建设辽宁省算网模智一体化服务平台、省级公共数据授权运营平台、算力调配中心、人工智能创新中心和数据流通服务中心。
辽宁案例具有较强的区域代表性。它说明东北地区正在从传统数字政府和大数据管理体系,进一步向专业国有数据经营主体转型。东北最大的潜在优势不是消费互联网,而是装备制造、汽车、石化、钢铁、能源、港口和国有企业。这些行业天然拥有大量工业数据、设备数据和生产经营数据。在人工智能加速进入工业制造的背景下,这些资源有可能转化为工业高质量数据集、行业模型和工业智能体。因此,东北数据集团未来的差异化道路,很可能不是复制东部的金融和消费数据模式,而是以工业数据+人工智能形成新的增长路径。
七、城市群将成为地方数据集团竞争和协同的新空间单元
未来观察地方数据集团,不能只看行政省份。随着国家数据基础设施和全国一体化数据市场建设推进,城市群的重要性正在上升。《国家数据基础设施建设指引》提出,要推动数据基础设施横向联通、纵向贯通,并建立覆盖政府、行业、企业和国家、省、市、县多层级的全国一体化分布式数据目录。到2029年,国家数据基础设施建设和运营体制机制要基本建立。
这意味着数据集团未来的市场边界不会长期停留在本行政区域内。尤其是长三角、粤港澳大湾区、京津冀、成渝、长江中游城市群等区域,跨城市的数据产品、可信数据空间和场景协同将逐步增加。过去地方数据集团的基本经营逻辑是:一个城市建设一套平台。未来可能逐步变成:一个城市形成产品,多城市共同调用。这种变化会产生一个非常重要的市场结果:数据产品可以跨地区复制。这意味着未来地方数据集团之间既是竞争关系,也是协作关系。
八、省级与地市级布局正在形成“两级体系”,但必须避免上下重复建设
地方数据集团数量扩大后,一个越来越重要的问题是:省级集团和地市集团到底是什么关系?如果省市两级都建设公共数据授权运营平台、数据交易平台、可信数据空间、AI平台、数据产品平台,就容易产生重复投资和业务冲突。
江苏实践提供了一种值得观察的路径。其省级公共数据授权运营强调省市一体化,同时13个设区市均有自身数据主体。江苏省政府对省数据集团的定位,更强调省级数据要素整合、公共数据授权运营、行业数据第三方和省级交易场所,而地市层面的数据集团则可以更加贴近城市具体场景。
从全国一体化数据市场的发展方向看,比较合理的省市分工可能逐步形成:省级集团重点负责省级共性基础设施、跨市数据资源、统一标准、省级公共数据产品、跨区域数据流通、重大产业生态和省级产业投资;地市集团重点负责城市数据组织、本地业务场景、企业客户、产品开发、应用运营和城市特色产业数据。其基本原则应是:省级做公共能力,城市做业务价值;省级避免全面下沉,地市避免重复建设。
如果这一关系处理不好,未来地方数据集团越多,内部竞争和资产低效问题可能越突出。
九、区域布局正在由“行政布局”逐步走向“特色产业布局”
当前地方数据集团主要仍按照行政区域组建,但数据本身具有明显行业属性。医疗数据与工业数据完全不同,港航数据与农业数据的客户和产品也完全不同。因此,本报告判断,地方数据集团发展进入下一阶段后,将越来越出现“综合数据集团+行业数据运营主体”协同发展的格局。
例如江苏已经明确支持省属企业设立专业化数据公司,并提出鼓励行业龙头企业和平台企业组建数据公司;到2027年计划建设1000个高质量数据集、2000个典型数据产品,并引育1000家规上数据企业。
这一趋势说明:未来地方数据集团版图不会只是“一省一个、一市一个”。更加成熟的区域数据产业结构可能是:1个综合性数据集团+若干行业数据公司+大量专业数商。综合数据集团负责资源组织和基础设施,行业数据公司负责专业生产,市场化数据企业负责技术和产品创新。这比一家数据集团“什么都做”更符合数据产业专业化分工规律。
十、人工智能正在重新塑造地方数据集团的区域竞争优势
在传统信息化时代,地方数据集团之间的差距主要来自政府项目、IT基础、云资源和资本规模。人工智能时代则增加了新的变量:谁拥有高质量行业数据,谁更有机会形成新的竞争优势。国家数据局已经要求地方数据集团加强行业高质量数据集建设、服务人工智能发展。
这对区域格局的影响非常深。过去经济总量大的城市通常拥有更多数字化项目。未来一些规模并不大的城市,如果具有非常独特的数据资源,同样可能建立全国性的专业优势。例如:医药产业集聚城市可以发展医药数据;港口城市可以发展港航数据;制造业城市可以发展工业数据;农业地区可以发展农业数据;能源地区可以发展能源数据。
江苏2026年的实践已经出现这种趋势:围绕抗体、药效、知识产权等行业建设高质量数据集,通过医药、装备等龙头企业开放数据和场景,并由数据集团发挥资源组织、价值发现和生态连接作用。因此,人工智能正在改变区域数据集团竞争规则:未来区域竞争的关键,不仅是谁的数据最多,而是谁拥有最稀缺、最专业、最适合AI使用的数据。
十一、全国地方数据集团版图已经形成“四个层次”
综合目前数量和区域布局,本报告认为,全国地方数据集团已初步形成四个层次。第一层:省级综合数据集团,承担全省资源整合、公共能力和产业组织。第二层:省会及核心城市数据集团,城市规模大、产业资源丰富,具有较强市场化能力和场景创新能力。第三层:普通地级市数据集团,数量最大,最接近城市真实业务,是未来高价值场景建设的主力。第四层:区县及专业数据运营主体,更加接近具体产业和基层业务,具有明显场景化和专业化特征。
未来评价这四类主体,不能使用完全相同的尺度。例如,省级集团应重点评价区域组织和产业生态能力;地级市集团则应更加关注产品、场景和实际运营能力。这也是本报告下一节按照行政层级分类分析的必要性。
十二、区域发展的核心矛盾已经从“覆盖率”转向“有效性”
截至2025年9月,地市级数据集团覆盖率已经达到64%。这意味着下一阶段继续单纯追求覆盖率的边际意义正在下降。未来更值得关注的是:已经成立的数据集团到底产生了什么?
因此,本报告建议从2026年起,对区域布局评价逐步从三个“数量指标”——有多少集团、有多少平台、有多少数据,转向五个“有效指标”——有多少活跃数据产品、有多少真实应用场景、有多少市场化客户、有多少数据业务收入、有多少可复制的AI应用。这实际上是从机构覆盖率转向数据价值覆盖率。
十三、总体评价:全国布局已经基本形成,但区域竞争刚刚开始
综合全国数量、区域布局和人工智能发展趋势,可以形成四个年度判断。
第一,全国地方数据集团的组织体系已经基本形成。29家省级、187家地市级主体意味着地方国有数据市场主体已经具有较广覆盖,下一阶段的核心已不是简单增加企业数量。
第二,东中西东北仍存在明显差异,但差距的内涵正在改变。过去主要是数字基础设施和资本差距,未来更多体现为产品、场景、AI数据和市场经营能力差距。
第三,省市两级关系需要由“各自建设”转向“分工协同”。全国一体化数据市场和国家数据基础设施建设,决定了数据平台不可能长期按照行政边界重复建设。
第四,人工智能将显著改变地方数据集团的区域竞争格局。具有特色产业数据和高质量数据生产能力的地区,可能实现跨越式发展。
因此,对当前中国地方数据集团区域版图,可以作出一个基本判断:第一轮竞争是“谁先成立数据集团”;第二轮竞争是“谁能把数据集团真正做成数据企业”;未来第三轮竞争,则是“谁能把本地数据资源、产业场景和人工智能结合起来,形成可以跨区域复制的产品和能力”。从这个意义上说,全国地方数据集团的地理版图已经基本展开,但真正意义上的能力版图、产品版图和市场版图还在形成之中。
未来三至五年,决定一个地区在全国地方数据集团版图中位置的,不会主要是集团数量,也不会只是注册资本,而将越来越取决于:这个地区能够持续生产多少高质量数据,形成多少真正有人使用的数据产品,跑通多少高价值场景,并把多少地方资源转化为能够跨城市、跨行业输出的数据和人工智能服务能力。这才是下一阶段观察中国地方数据集团区域格局最有价值的尺度。
来源:国脉数据工厂
编辑:黄佑明
【声明】本公众号转载文章均来自公开渠道,仅用于交流学习,文章仅代表作者个人观点。版权归作者所有,如有侵权请立即联系我们。
业务介绍
国脉集团以“数据价值构建师”为愿景,秉持“国脉智慧 成就客户”服务理念,面向城市、行业和大型企业提供应用场景全流程业务体系,包括规划咨询、数据工厂、政策申报、数据入表与产品交易、人工智能+等系列服务,持续强化“数据编织+数据工厂+应用场景+智能体+运营服务”一体化能力,推动客户由“数据资源建设”向“数据产品生产、场景落地和持续运营”转变。打造一流的专家网络与生态服务支撑体系,具有团队专业、经验丰富、生态完整、效果显著等多方面优势。公司是中关村软件和信息服务联盟可信数据空间专委会主任单位。
产品一:城市数据工厂
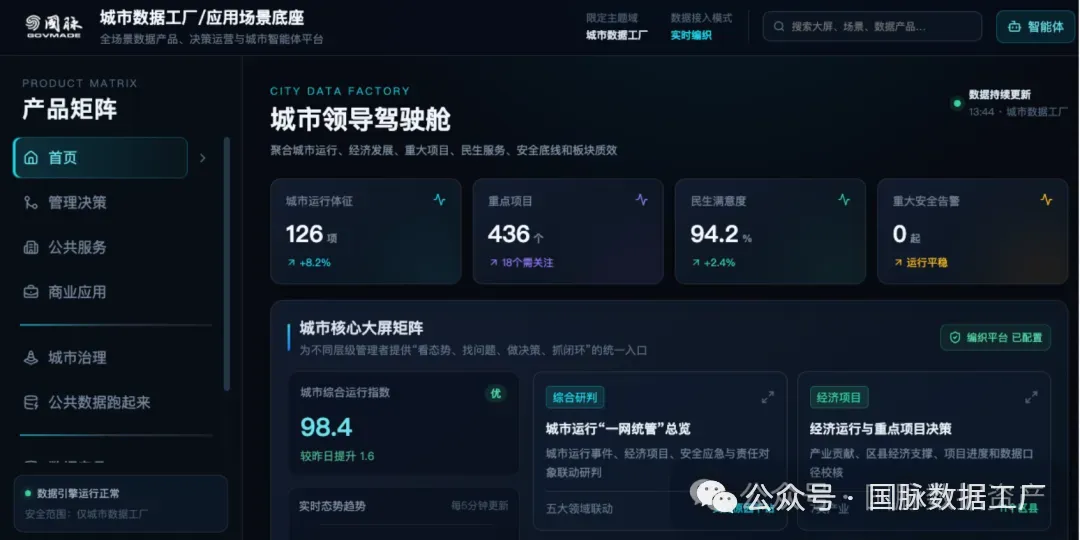
城市数据工厂:以数据编织为底座、以应用场景为牵引、以数据产品和智能体为主要交付形态、以持续运营为价值实现机制的城市级数据价值生产体系。
产品二:三医协同数据工厂
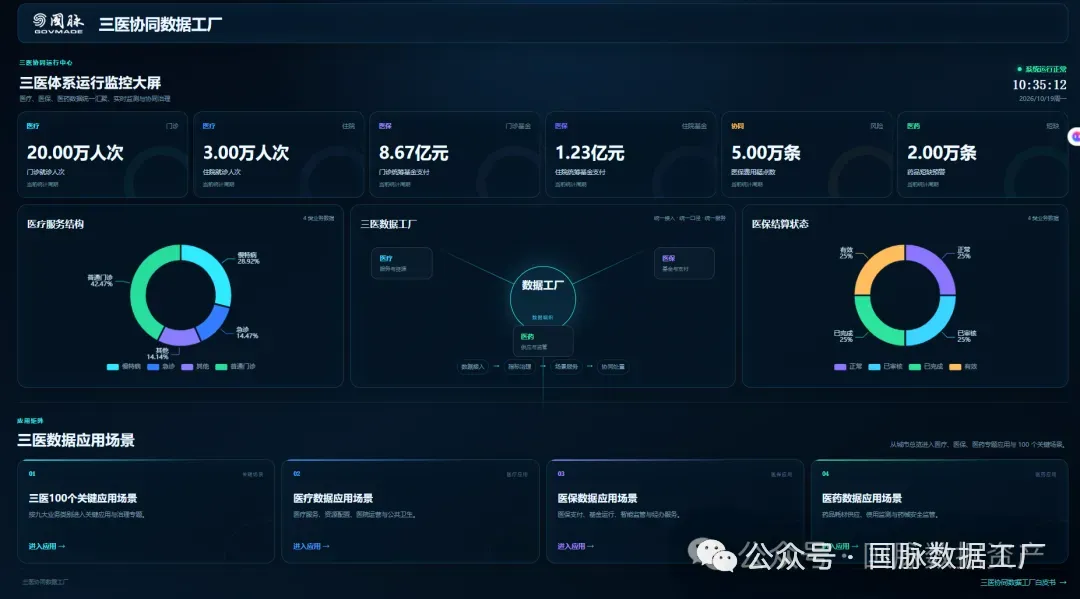
三医协同数据工厂:以数据编织为技术底座、以三医数据资源体系为生产资料、以“医疗-医保-医药-公卫”协同场景为牵引、以逻辑数据产品和智能体为交付形态、以安全合规和持续运营为保障的数据价值生产体系。其本质不是单一平台,也不是一次性数据治理项目,而是一套可以持续生产数据产品、规则模型、决策能力和公共服务的组织化机制。
产品三:行业数据工厂
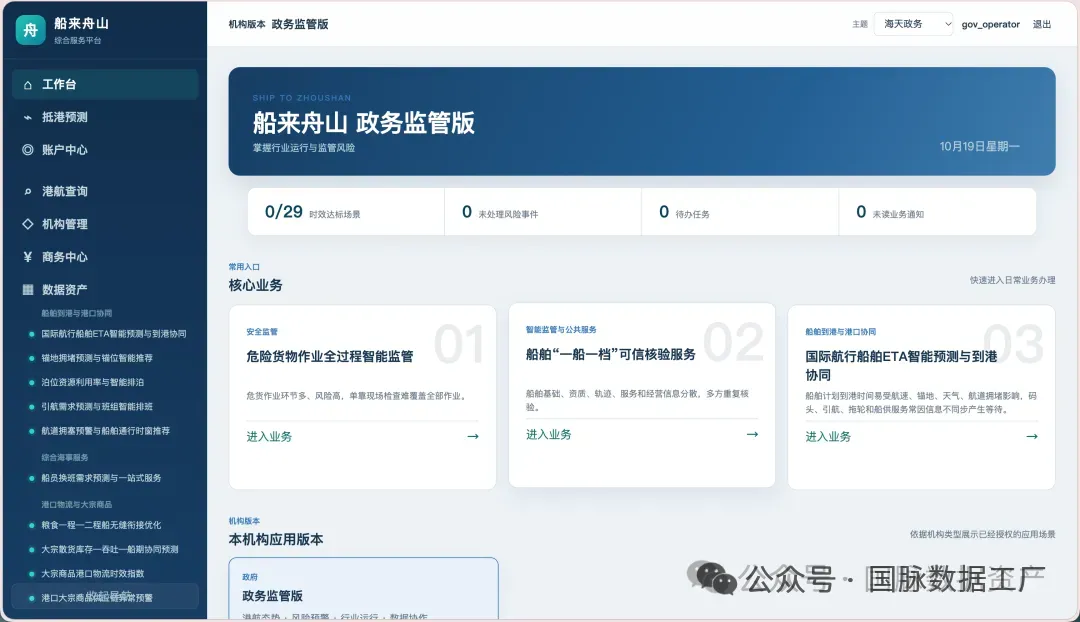
行业数据工厂:依托数据编织、数据治理、知识建模、人工智能和数据安全等技术,对分散于不同部门、系统和企业的港航数据进行持续发现、语义组织、逻辑连接、按需治理、融合加工和产品化封装,并根据行业监管、生产经营、公共服务和市场应用需求持续生产数据产品、模型服务和智能应用的新型数据基础设施。
业务联系人:
北京:刘女士 13269683561
江苏:王先生 17606103000
浙江:崔女士 13376803865
湖南:秦先生 15200700831
广东:刘先生 18925175232
广东:方先生 18516997698
湖北:贺先生 18086012527
云南:黄先生 15287760032
生态合作
ECOSYSTEM COOPERATION
欢迎各地数据集团、数据服务商、行业数字化服务机构洽谈合作
后台留言联系




