研报速递
更多行业资讯
关注联合资信
泰州市作为长三角中心城市之一,区位优势明显且交通便利。2025年,泰州市经济总量位居江苏省第9位,产业结构合理,“大海新晨”产业体系逐渐形成并成为经济增长的核心支撑;“十五五”期间,泰州市将继续聚焦以“大海新晨”为标志的现代化产业体系,进一步优化提升传统产业、培育壮大新兴产业和未来产业,做大做强8个创新型产业集群,重点提升13条产业链,加快培育若干个未来产业,打造长三角具有重要影响力和较强竞争力的先进制造业基地。2025年,泰州市一般公共预算收入规模位居江苏省第8位,财政收入质量较好,财政自给能力强,政府债务负担在江苏省各地级市中处于中等水平。
截至2026年9月底,泰州市53家融资平台实现退出,风险缓释取得阶段性成效。随着化债政策持续推进,泰州市城投企业利差自2023年10月显著收敛,目前基本与江苏省持平。“十五五”期间,泰州市将持续健全债务管理长效机制,按时完成隐性债务清零任务,守住区域性债务风险底线。
泰州市下属各区(县、市)整体经济发展水平较高,区域间整体经济发展存在一定差异,城镇化发展水平较高;各区(县、市)中泰兴市和靖江市整体经济实力最强,医药高新区(高港区)人均GDP水平最高。2025年,泰州市各区(县、市)一般公共预算收入规模均保持增长,税收收入占比均较高;医药高新区(高港区)和泰兴市一般公共预算收入规模最高,均超100亿元。2025年末,泰州市各区(县、市)政府债务余额均保持增长,各区(县、市)债务负担均较重。2025年,泰州市政府及各区(县、市)政府均加强对债务监控和管理,积极化解隐性债务和管控债务风险。
截至2026年9月底,泰州市存续城投企业共49家,主体级别以AA和AA+为主;2025年,泰州市发债城投企业集中在泰州市本级、靖江市和医药高新区(高港区),主体级别以AA+为主;2025年泰州市发债城投企业债券净流出规模同比大幅减少,2026年前三季度债券净融资继续净流出;截至2025年底,泰州市发债城投企业整体全部债务规模较大;泰州市本级和医药高新区(高港区)于2026年内到期债券(在考虑行权的情况下)规模较大;兴化市发债城投企业货币资金对短期债务的覆盖倍数最低,短期偿债压力相对较大。
(一)泰州市区域特征及经济发展状况
泰州市作为长三角中心城市之一,区位优势明显且交通便利。泰州市经济总量位居江苏省第9位,产业结构合理,“大海新晨”产业体系逐渐形成并成为经济增长的核心支撑,依托多重政策支持,长期发展潜力较好。
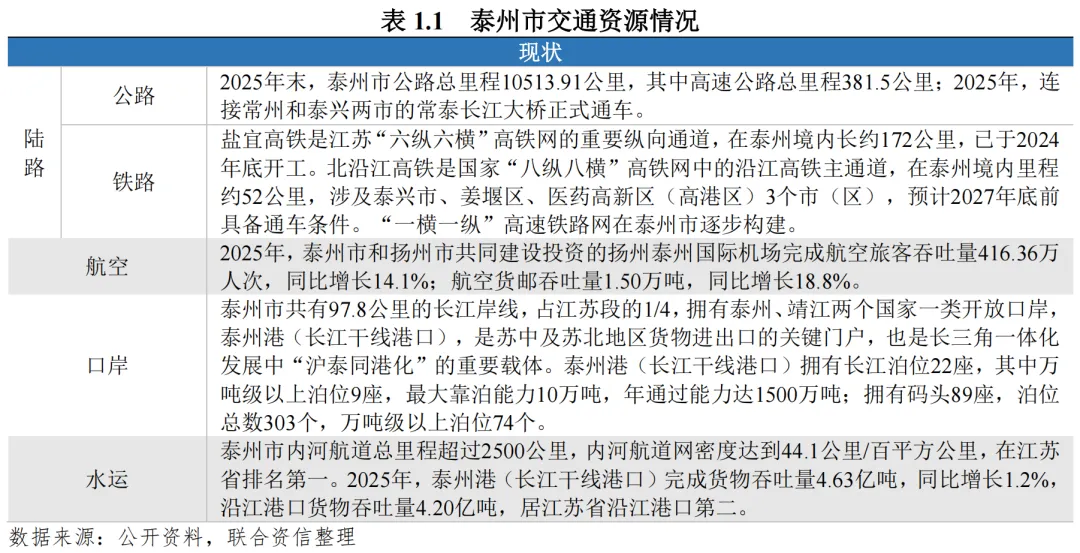
区位优势明显且交通便利。泰州市位于江苏省中部,是长江三角洲地区中心城市之一,南部濒临长江,与无锡市、常州市隔江相望,北部与盐城毗邻,东临南通,西接扬州,距离南京150公里。交通方面,泰州市地处国家级沿江通道和省级南北中轴通道的交汇处,现已形成由铁路、公路、水路、航空配套组成的立体交通网络,北沿江高铁和盐宜高铁将在泰州交汇,泰州市交通资源见表1.1。
城镇化稳步提升但仍低于全省水平。截至2025年底,泰州市常住人口445.10万人,在江苏省排名靠后,较上年底下降0.51%。其中常住人口城镇化率71.70%,比上年末提高0.82个百分点,低于江苏省平均水平(76.2%)。
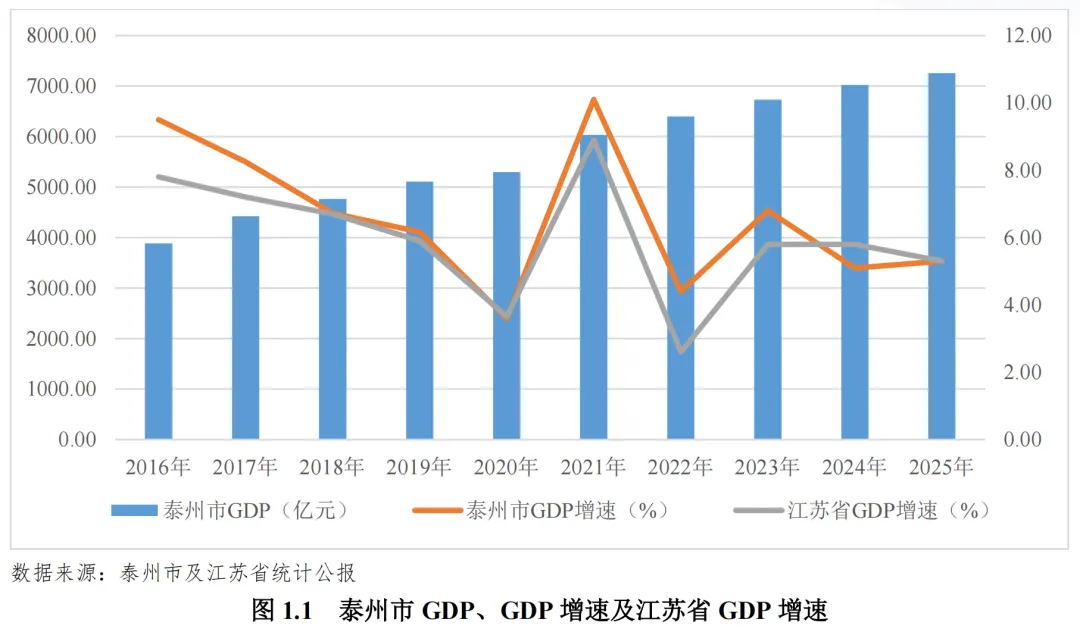
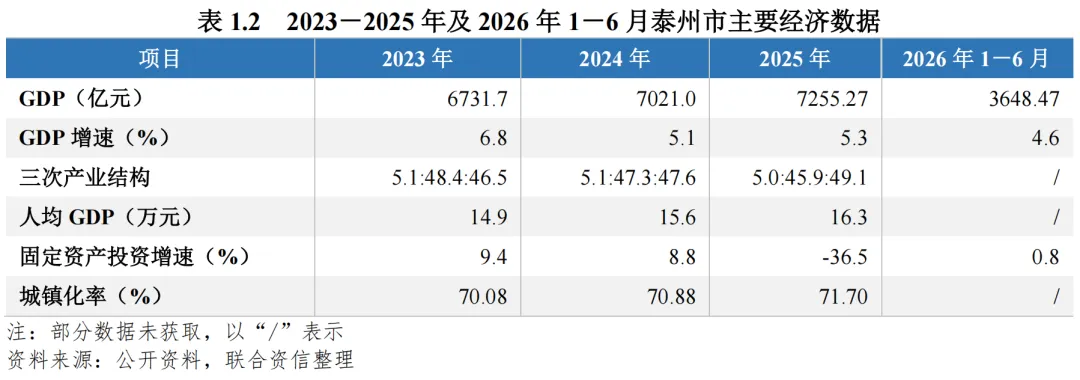
经济总量位居江苏省第9位,人均GDP处于中游位置。2025年,泰州市完成地区生产总值7255.27亿元,位居江苏省第9位;GDP增速为5.3%,与江苏省平均水平持平。2025年,泰州市人均GDP为16.26万元,在江苏省处于中游位置。2026年1-6月,泰州市完成地区生产总值3648.47亿元,按不变价格计算,同比增长4.6%,经济保持增长。
产业结构合理,“大海新晨”产业体系逐渐形成并成为经济增长的核心支撑。2025年,泰州市三次产业结构由上年的5.1:47.3:47.6调整为5.0:45.9:49.1,第二产业增加值占比略有下降,但仍是经济发展的重要支撑。2024年12月,泰州市市委六届十次全会首次提出构建以“大海新晨”为标志的现代产业体系,“大”即大健康产业,包括生物医药产业集群和健康食品产业集群,“海”即海工装备和高技术船舶,“新”即新材料、新能源、新智造等战略性新兴产业,“晨”即代表“晨光力量”的未来产业,包括合成生物、细胞和基因技术、前沿新材料等领域。2025年,“大海新晨”产业体系完成产值7620.7亿元,同比增长3.6%。其中,海工装备和高技术船舶、生物医药、金属新材料及制品产业集群实现快速增长,同比增速分别为20.2%、13.7%、8.6%;新一代信息技术和智能装备、化工及新材料、健康食品产业集群运行平稳,同比增速分别为2.0%、1.3%、1.1%;新能源产业、汽车及零部件、未来产业等产业集群同比分别下降12.7%、5.9%、2.6%。2025年,泰州市固定资产投资承压下行,完成额同比下降36.5%,房地产开发投资同比下降36.1%。项目建设方面,2025年新开工亿元以上项目250个,计划总投资、完成投资额分别为1518.52亿元和499.24亿元。“十五五”期间,聚焦以“大海新晨”为标志的现代化产业体系,泰州市将进一步优化提升传统产业、培育壮大新兴产业和未来产业,深入实施重点产业链培育提升行动,做大做强8个创新型产业集群,重点提升13条产业链,加快培育若干个未来产业,打造长三角具有重要影响力和较强竞争力的先进制造业基地。到2030年,“8+13+X”产业链群1产值占规上工业产值比重达85%以上。
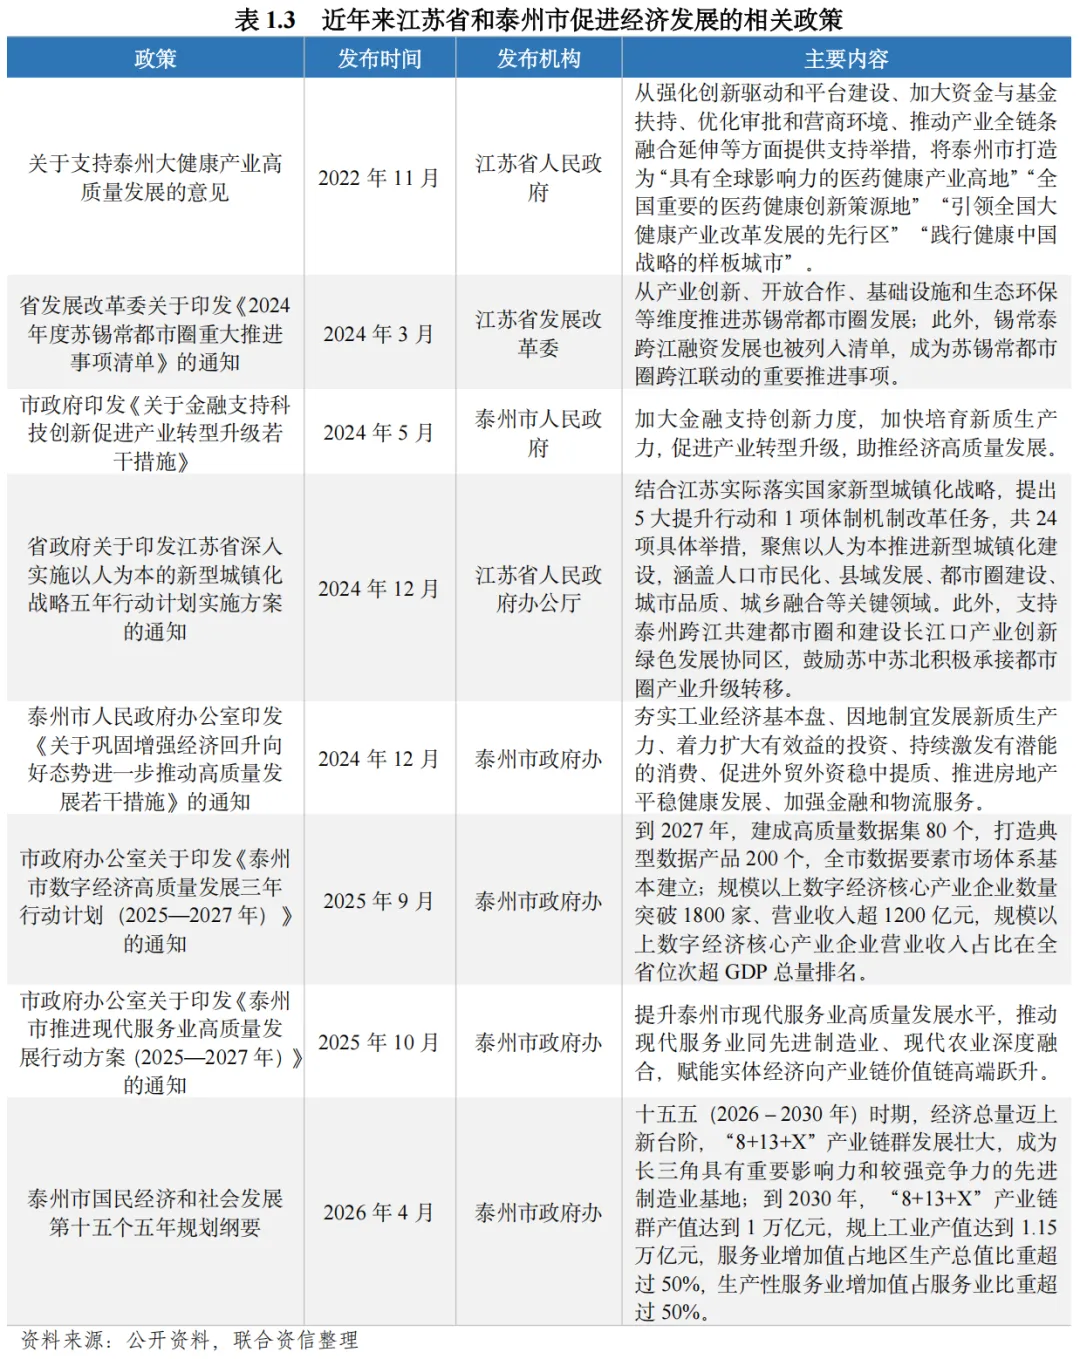
政策利好助力区域发展。根据《长江三角洲城市群发展规划》,泰州市是长三角26座核心城市之一。随着2025年9月常泰长江大桥的通车,锡常泰三地打破交通壁垒,在交通互联、产业协同、文化交流等多领域加速融合,成为推动江苏跨江融合与长三角中轴崛起的重要力量。2024年,江苏省印发《2024年度苏锡常都市圈重大推进事项清单》,提出充分发挥泰连锡生物医药集群优势,助力建设具有国际竞争力的先进制造业基地。同年,江苏省印发《深入实施以人为本的新型城镇化战略五年行动计划实施方案的通知》,支持泰州市跨江共建苏锡常都市圈和建设长江口产业创新绿色发展协同区,鼓励苏中苏北积极承接都市圈产业升级转移。2026年,《江苏省国民经济和社会发展第十五个五年规划纲要》提出,支持泰州参与共建苏锡常都市圈,并支持泰州大健康产业高质量发展,加大卫生健康科技创新,推进泰州国家人群队列中心建设。
(二)泰州市财政实力及债务情况
2025年,泰州市一般公共预算收入规模位居江苏省第8位,一般公共预算收入质量较好,财政自给能力强;政府性基金收入同比下降,上级补助对综合财力提供一定贡献。截至2025年底,泰州市政府债务负担在江苏省各地级市中处于中等水平。
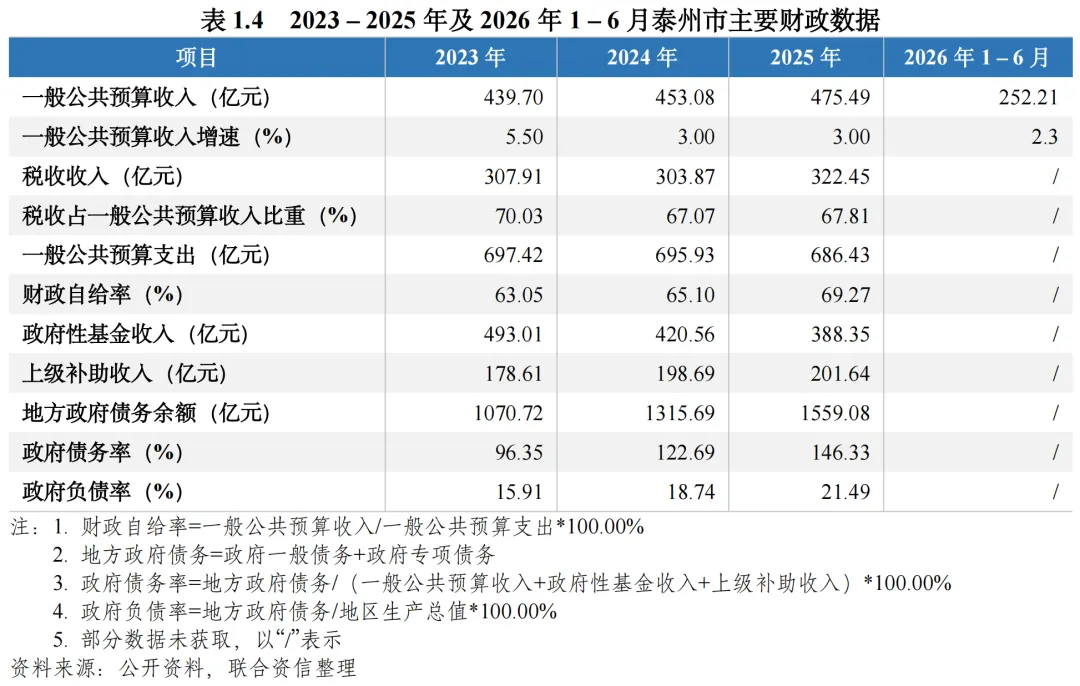
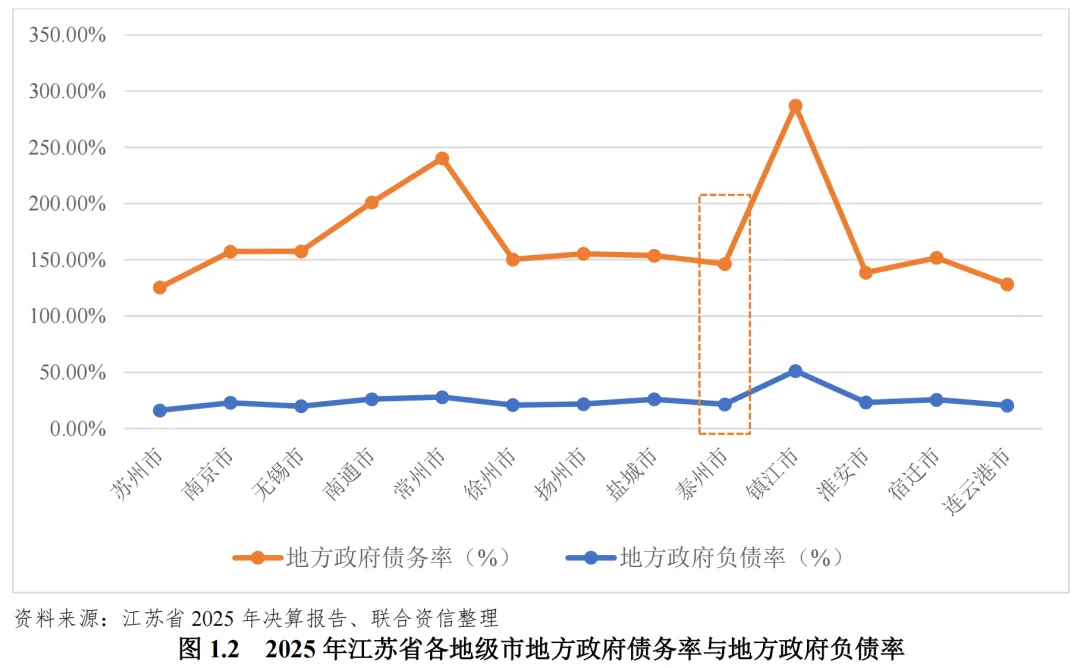
泰州市整体债务负担在江苏省各地级市中处于中等水平。2025年,泰州市地方政府债务率和地方政府负债率分别为146.33%和21.49%,在江苏省各地级市中分别排名第4位和第5位(按照债务负担从低到高排序)。
(三)泰州市债务化解情况
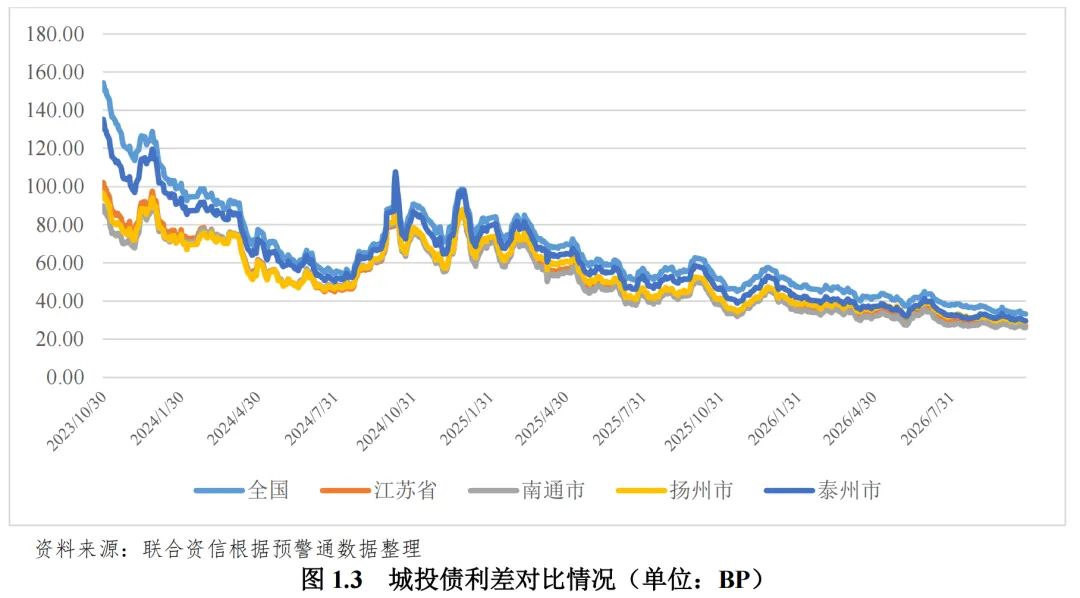
泰州市政府及各区(县、市)政府均加强对债务监控和管理,积极化解隐性债务和管控债务风险,推动平台市场化退出,截至2026年9月底,泰州市53家融资平台实现退出,风险缓释取得阶段性成效。泰州市城投利差显著收敛,与江苏省基本持平。“十五五”期间,泰州市将持续健全债务管理长效机制,按时完成隐性债务清零任务,守住区域性债务风险底线。
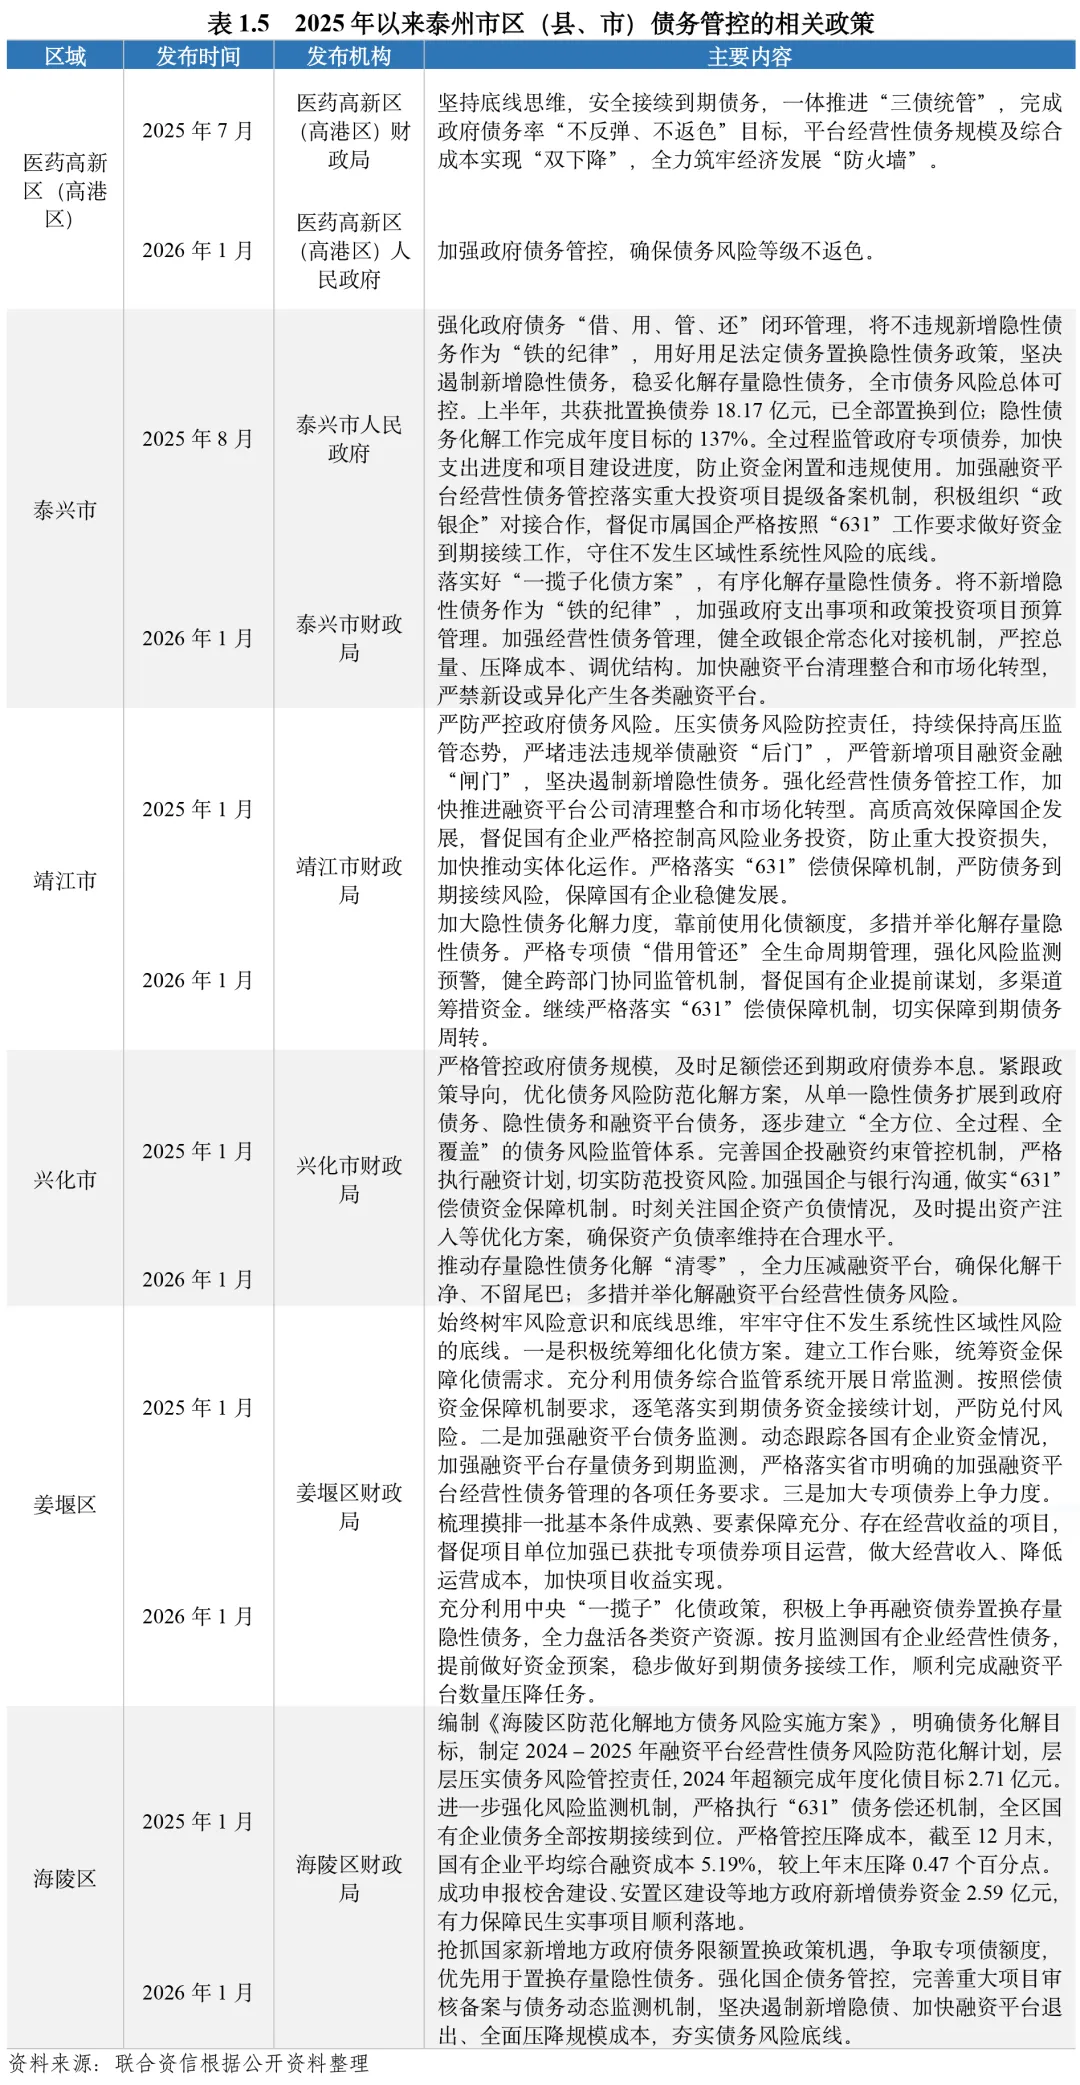
债务管控方面,2025年,泰州市稳妥推进存量债务化解,全市共获批置换债务额度193.67亿元,隐性债务化解超额完成全年计划。泰州市全力保障到期债务接续,建立健全国有企业“一债一档”、账面资金“三色”监测、到期债务“三重”保障机制,督促提前落实兑付资金来源,全年到期债务全部平稳接续。此外,泰州市还推动经营性债务控量降本,严格执行重大项目提级备案,严控债务规模,压降单笔融资成本上限,推进高成本债务置换,融资成本持续下降,债务风险总体可控。泰州市“十五五”规划纲要提出,构建同高质量发展相适应的政府债务管理长效机制,按时完成隐性债务清零任务,强化全口径地方债务监测监管,有效防范化解隐性债务风险。坚持在发展中化债、在化债中发展,着力构建新形势下政府债务管理新模式,不断增强财政可持续性。各区(县、市)政府债务管控相关政策见表1.5。
融资平台退出方面,根据公开信息统计,截至2026年9月底,泰州市累计披露融资平台退出记录64条、涉及53家主体,其中发债主体45家;退出实现各区县全覆盖,市级平台退出记录最多达21条。早期2013-2022年主要通过募集说明书作出“不承担政府融资职能”“自2015年1月1日起新增债务依法由发行人偿还”的声明,对应国发〔2014〕43号文后的名单制退出。2023年以来则以政府或企业正式公告形式,明确“作为独立市场化经营主体运营,不再承担地方政府融资职能”,契合中央一揽子化债及融资平台“退平台”政策导向。
负面舆情方面,2019-2020年,泰州市部分区县级平台出现过零星私募基金违约相关舆情,主要集中于区县层级主体,市级核心城投公开市场债券未发生违约。2020年以来,公开资料中未查询到市级层面债券、非标债务实质性违约事件;市级重点城投主体信用评级保持稳定,未出现评级下调。
利差方面,从全国层面来看,截至2026年10月27日,江苏省城投利差26.97BP,较全国均值低6.35BP,整体城投信用表现优于全国。江苏省内城投市场形成明显梯队分化:南京、苏州为第一梯队;泰州等多数城市集中在第二梯队;连云港、徐州和盐城处于第三梯队。同时,省内各地级市利差的分化程度较2023年高点显著收敛。2023年10月至今,泰州市利差从135.17BP大幅下行至29.68BP,降幅达78.04%,利差显著收敛。
(一)泰州市区(县、市)经济实力
泰州市下属区(县、市)整体经济发展水平较高,区域间整体经济发展存在一定差异,城镇化发展水平较高;各区(县、市)中,泰兴市和靖江市整体经济实力最强,医药高新区(高港区)人均GDP水平最高。
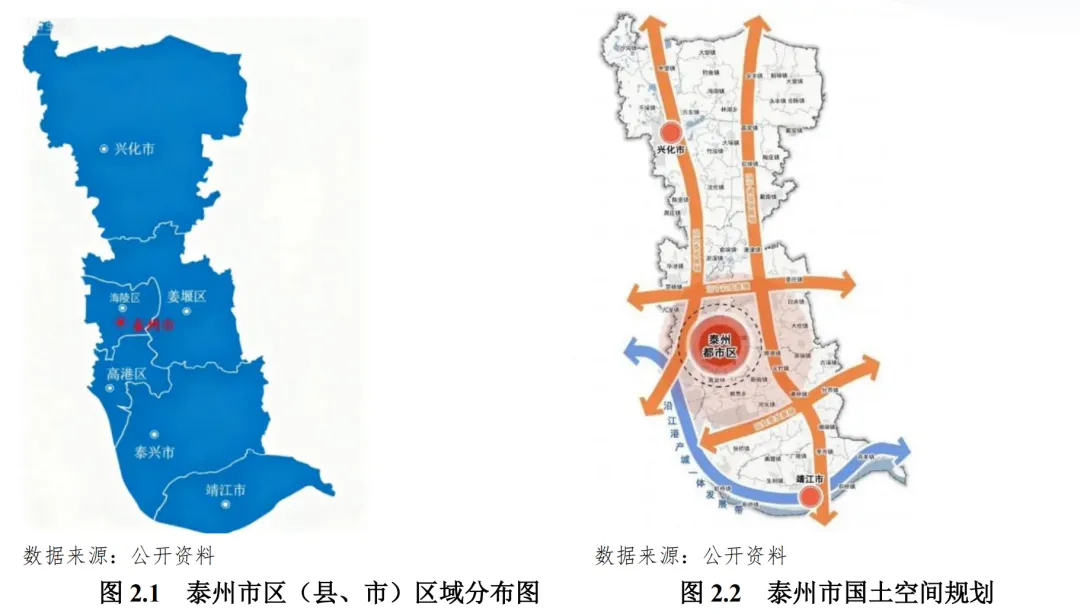
区域规划方面,泰州市下辖3市3区,分别为泰兴市、靖江市、兴化市、海陵区、姜堰区和医药高新区(高港区)。根据《泰州市国土空间总体规划(2021-2035)》,泰州市构建“一主三副、一带四轴”的空间结构。“一主”指泰州中心城区,要增强中心城区先进制造和现代服务功能。“三副”指靖江城区、泰兴城区和兴化城区,要增强上述三个城区的要素集聚能力、产业支撑能力和人口吸引力,发挥带动城乡发展、促进区域协调的作用。“一带”指沿江城镇转型发展带,在优先保护沿江生态的基础上,促进沿江地区产业升级,优化港口岸线功能布局,推动港产城一体化发展,提升沿江地区产业集群竞争力。“四轴”指沿宁启、沿宁靖盐、沿常泰、沿兴泰发展轴,依托主要交通廊道,促进城镇节点高效联通,快速链接区域城镇网络,提升市域城镇空间格局的开放性和网络化水平。
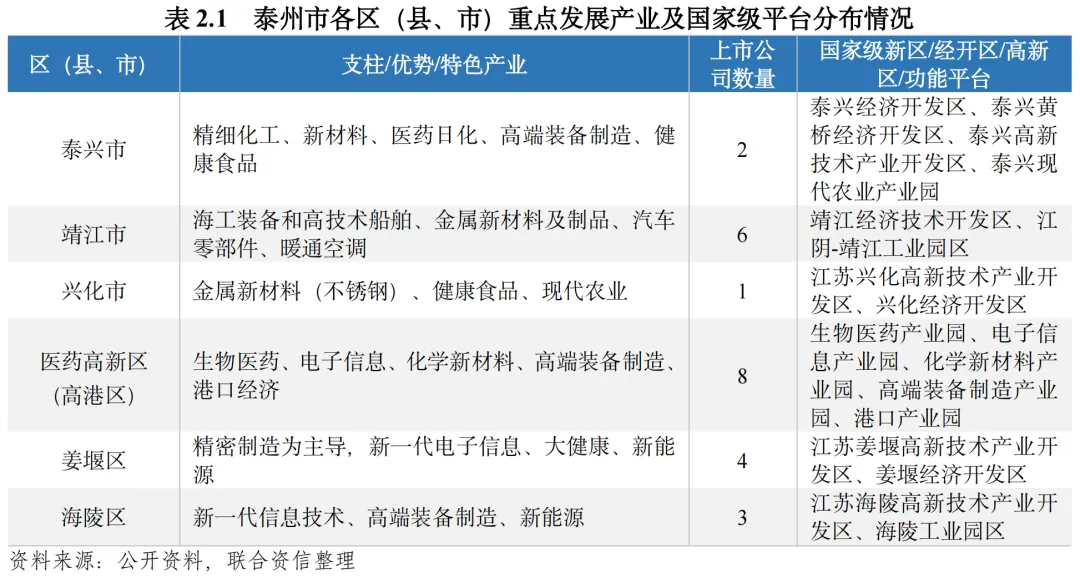
产业发展方面,泰州市积极构建“大海新晨”产业体系。其中,医药高新区(高港区)的生物医药产业园重点布局生物医药产业,拥有全国唯一的新型疫苗和特异性诊断试剂产业集聚试点,疫苗集聚度全国最高。生物医药产业园已连续三年在全国生物医药产业园区中位列前十,目前已经集聚了扬子江药业、济川药业、苏中药业、阿斯利康、复旦张江、汇伦药业、中慧元通、迈博太科、勃林格殷格翰、康健医疗、邦士医疗、硕世生物等重点企业。2025年,园区内171家规上企业完成产值577.0亿元,其中,医药产业链产值520.7亿元,医疗器械产业链产值56.3亿元。泰州沿江区域形成了海工装备和高技术船舶产业集聚,是全国重要的民营造船基地,目前已聚集了新时代造船、新扬子造船、扬子鑫福等重点企业。高港区、海陵区、泰兴市和靖江市形成了汽车零部件产业基地;泰兴经济开发区是化工及新材料产业的核心承载区;靖江市是金属新材料及制品产业的核心区;新能源产业则形成以海陵区和姜堰区两地为主的产业集聚。各区支柱产业情况见表2.1。
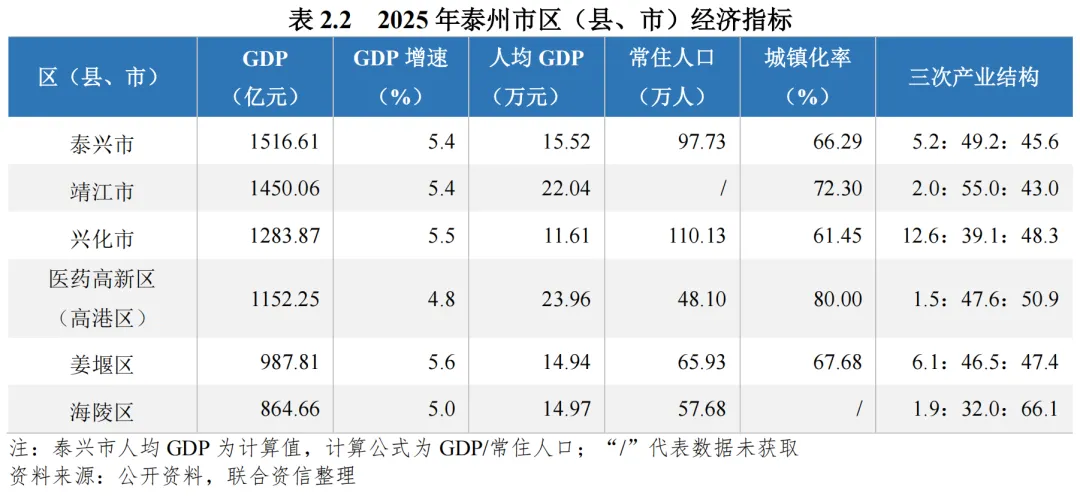
经济发展方面,泰州市下属6个区(县、市)经济实力存在一定差异,2025年,除姜堰区和海陵区外,其余区(县、市)GDP均超过1000亿元,其中泰兴市GDP排名第一。从经济增速看,2025年除医药高新区(高港区)(4.8%)外,其他区(县、市)经济增速均在5.0%及以上,其中姜堰区增速最高(5.6%)。从人均GDP看,泰州市下属区(县、市)整体人均GDP水平较高;其中,医药高新区(高港区)人均GDP最高,兴化市人均GDP最低。从城镇化水平看,根据已获取的数据,医药高新区(高港区)城镇化水平最高,为80.00%。
(二)泰州市各区(县、市)财政实力及债务情况
1. 财政收入情况
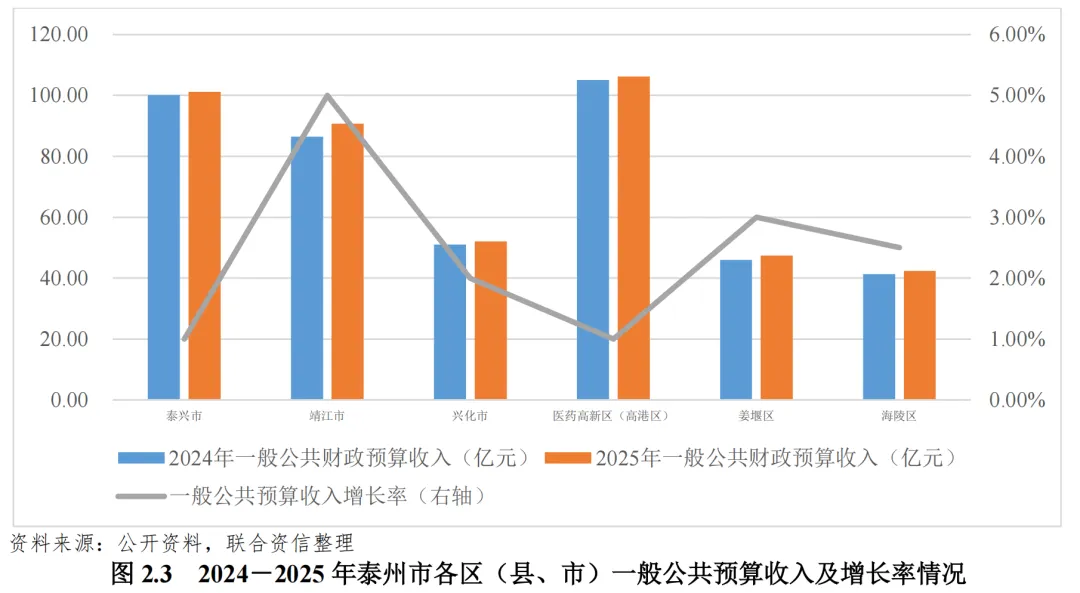
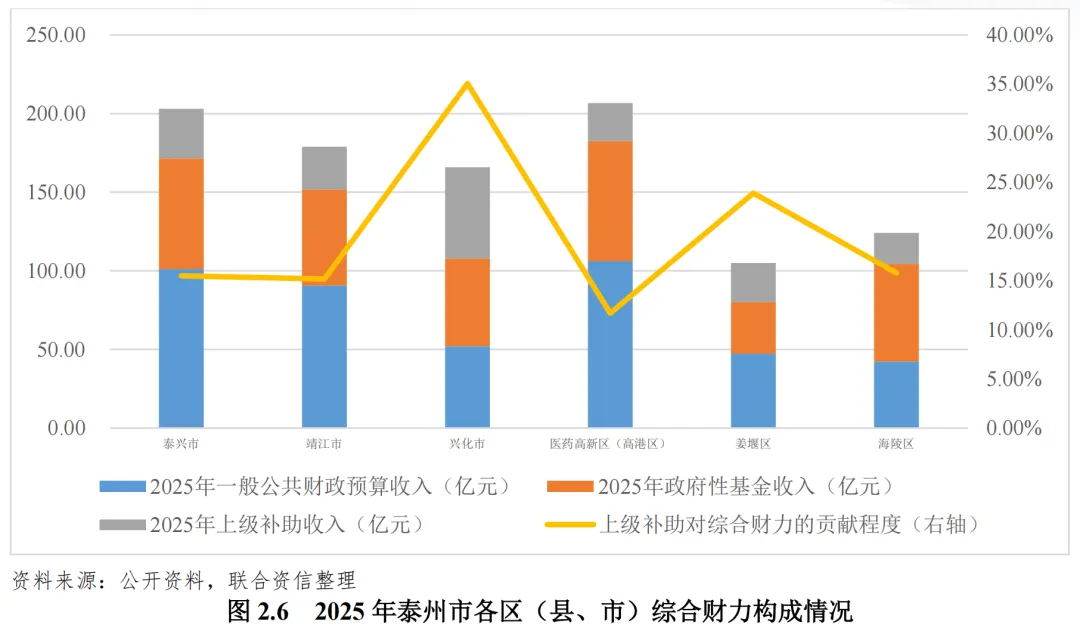
2025年,泰州市各区(县、市)一般公共预算收入规模均保持增长,医药高新区(高港区)和泰兴市收入规模最高,均超100亿元;各区(县、市)税收收入占比均较高;受房地产市场调整影响,泰兴市、靖江市、医药高新区(高港区)政府性基金收入同比均有所下降;兴化市和姜堰区综合财力对转移支付依赖程度最高。
一般公共预算收入规模方面,2025年,医药高新区(高港区)和泰兴市收入最高,均超过100亿元;靖江市处于较高水平,兴化市、姜堰区和海陵区水平尚可。2025年,泰州市各区(县、市)整体收入较2024年变化不大,多数地区保持稳定。增长率方面,靖江市一般公共预算收入同比增长5.0%,增幅最高;泰兴市和医药高新区(高港区)一般公共预算收入增幅最小,为1.0%。总体来看,泰州市各区之间一般公共预算收入规模存在一定差异,靖江市增速较高。
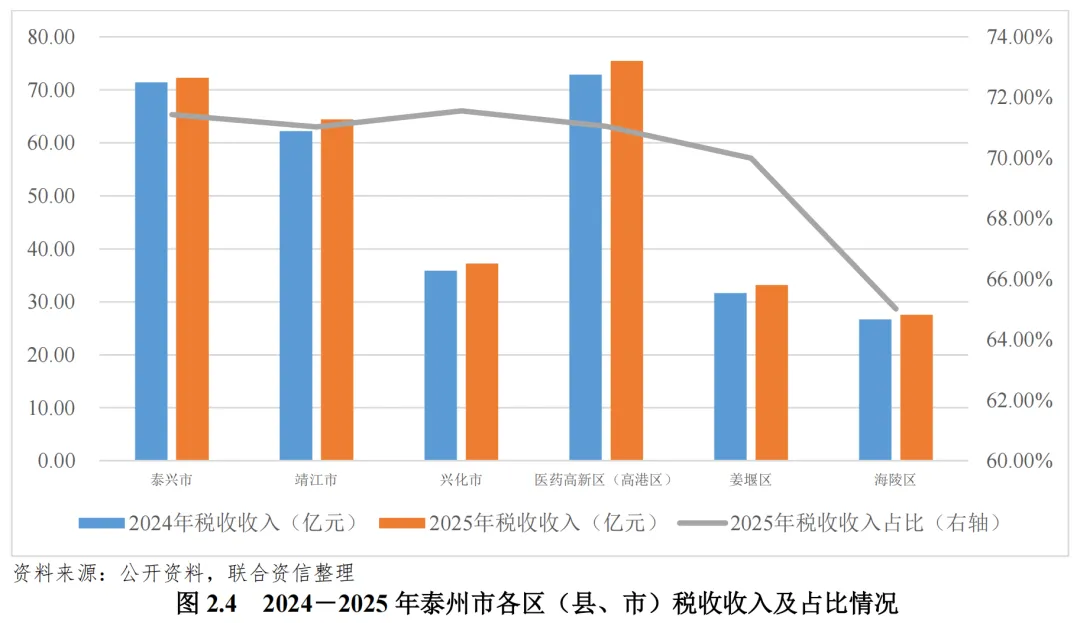
税收收入方面,2025年,泰州市下属各区(县、市)税收收入同比均有所增长,其中姜堰区增幅最高,为4.7%,其余区(县、市)均在4.0%以下。从税收收入占比看,泰州市下属各区(县、市)税收收入占一般公共预算收入比重均在65.00%~72.00%区间。
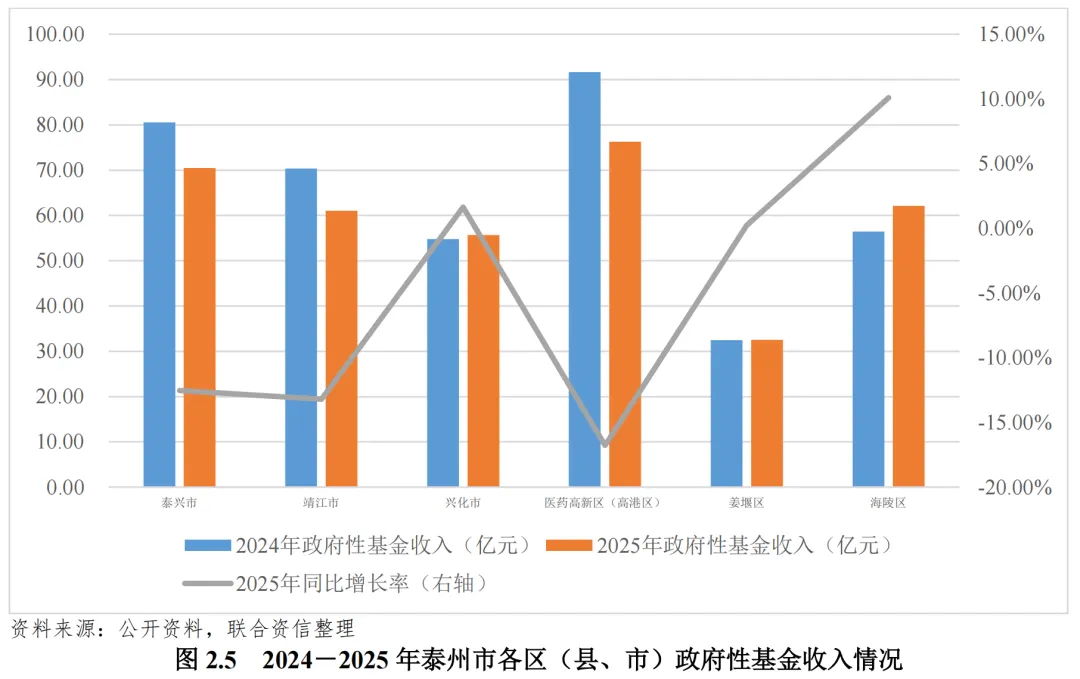
政府性基金收入方面,2025年,医药高新区(高港区)基金收入规模最高,为76.30亿元,泰兴市紧随其后,其余区(县、市)多在60亿元左右,其中姜堰区最低(32.56亿元)。增速方面,2025年,海陵区基金收入增速最高,为10.10%,兴化市和姜堰区增速均为正,其余各区(县、市)基金收入增速均为负,其中医药高新区(高港区)降幅为16.78%,反映受房地产市场调整影响,泰州市部分区县政府性基金收入承压明显。
从综合财力情况看,2025年,医药高新区(高港区)和泰兴市综合财力最强,均超过200亿元;靖江市和兴化市次之,海陵区和姜堰区相对较低。一般公共预算收入在各区综合财力中的占比在31.00%~52.00%,其中,医药高新区(高港区)和靖江市占比最高,分别为51.37%和50.71%,兴化市最低,为31.37%。基金收入在各区综合财力中的占比在30.00%~51.00%,其中,海陵区对政府性基金收入依赖程度最高,为50.08%。兴化市和姜堰区的上级补助对综合财力的贡献度分别为35.05%和23.92%,其他区(县、市)均低于20.00%,上级补助收入依赖性弱。整体来看,泰州市各区财政收入对政府性基金收入存在一定程度依赖,在基金收入下滑的背景下,区域间财政可持续性存在一定分化。
2. 债务情况
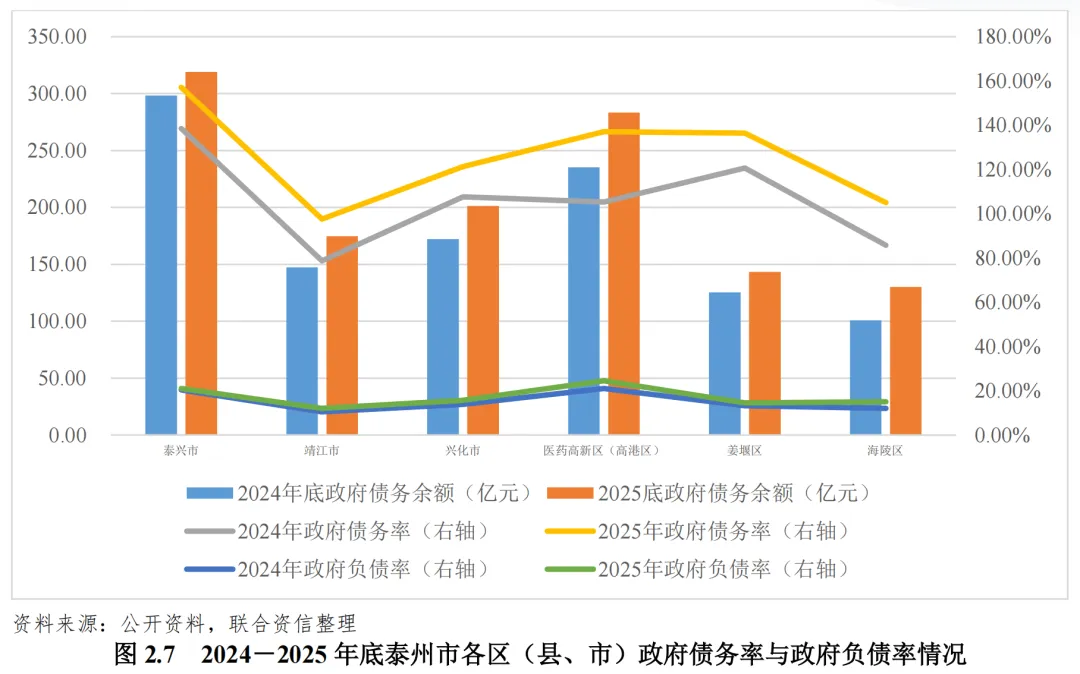
2025年末,泰州市各区(县、市)政府债务余额均保持增长,各区(县、市)债务负担均较重;其中,泰兴市政府债务余额最大且债务率指标最高。
2025年末,泰州市各区(县、市)政府债务余额均保持增长,其中海陵区债务余额增长速度较快,为29.23%。政府负债率方面,2025年,泰州市各区(县、市)政府负债率均有所提升,但整体负债率低,且各区(县、市)整体差异一般;其中,医药高新区(高港区)政府负债率最高,为24.59%。政府债务率方面,2025年,泰州市各区(县、市)政府债务率增幅明显,各区(县、市)之间债务负担水平相差不大,整体债务负担均较重,其中,泰兴市政府债务负担指标最高,为157.08%。
(一)泰州市城投企业概况
泰州市存续发债城投企业数量较多,医药高新区(高港区)相对较多;发债城投企业主体级别以AA和AA+为主。
截至2026年9月30日,泰州市境内有存续债券的城投企业共49家,其中市本级城投企业8家,其余均为区县级城投企业。从发债城投企业分布区域看,泰州市各区(县、市)中医药高新区(高港区)发债城投企业数量最多,为13家;其次泰州市本级、靖江市和泰兴市均为8家、姜堰区5家、兴化市4家和海陵区3家。从级别分布看,主体级别为AAA的城投企业5家,分别分布于泰州市本级(2家)、医药高新区(高港区)(2家)和泰兴市(1家);AA+级别城投企业17家,主要分布于泰州市本级(5家)、医药高新区(高港区)(4家)、靖江市(3家)、泰兴市(2家)及海陵区(1家)、姜堰区(1家)和兴化市(1家);AA级别城投企业27家,占泰州市发债城投企业数量的55.10%,主要分布于医药高新区(高港区)(7家)、靖江市(5家)、泰兴市(5家)、姜堰区(4家)、兴化市(3家)、海陵区(2家)和泰州市本级(1家)。
(二)泰州市城投企业发债情况
2025年,泰州市发债城投企业债券发行规模同比变化不大,发债城投企业集中在泰州市本级、靖江市和医药高新区(高港区),主体级别以AA+为主。2025年泰州市发债城投企业债券净流出规模同比大幅减少,2026年前三季度债券净融资仍为净流出。
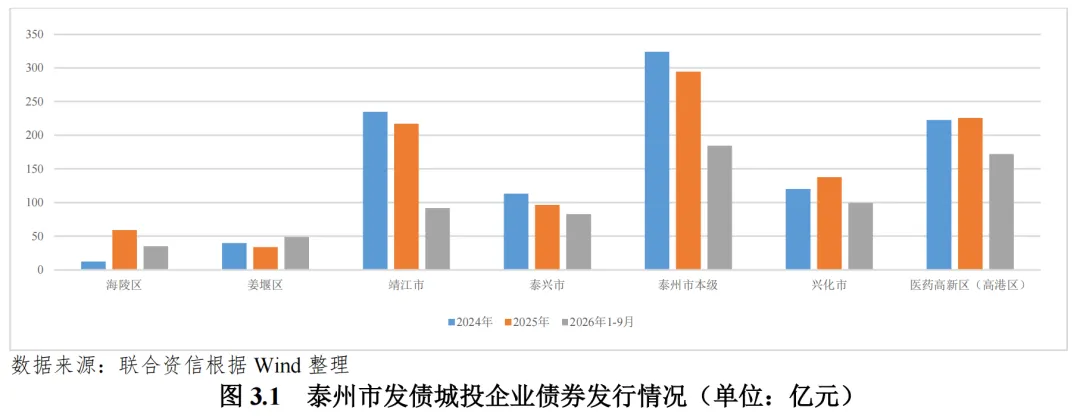
2025年,泰州市共有39家城投企业发行债券,发行规模为1063.69亿元,同比下降0.26%,变化不大。2026年1-9月,泰州市城投债券发行规模合计713.59亿元,为2025年全年的67.09%。从发行情况来看,2025年泰州市发债城投企业集中在泰州市本级、靖江市和医药高新区(高港区),当年发债规模占全市的69.29%。从主体级别看,2025年泰州市AAA、AA+及AA城投企业债券发行金额占比分别为9.32%、51.44%和39.24%。
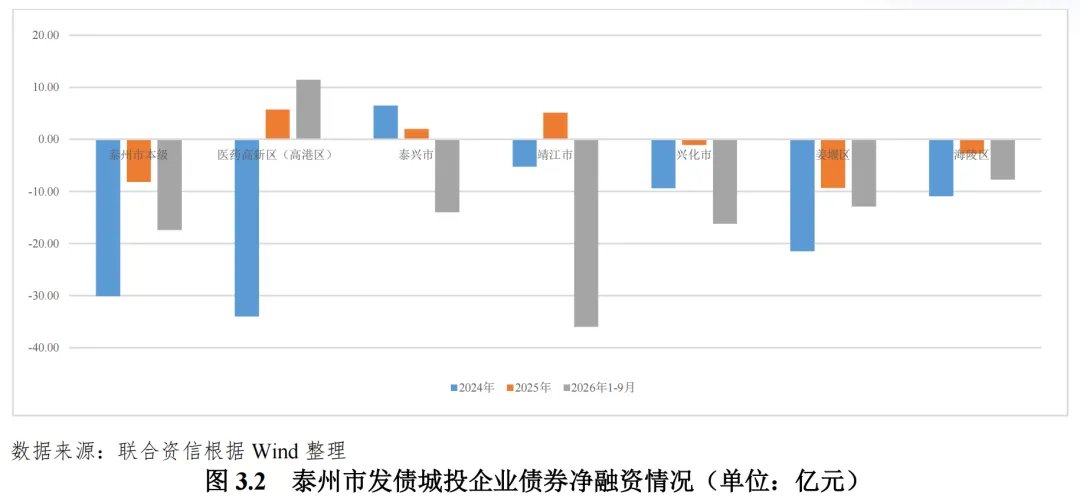
2025年,泰州市发债城投企业债券净融资额合计为-8.40亿元,整体仍呈净流出状态,但债券净流出规模较2024年大幅减少。其中姜堰区、泰州市本级、海陵区和兴化市均表现为净偿还,医药高新区(高港区)、靖江市和泰兴市均表现为净流入。2026年1-9月,泰州市发债城投企业整体债券净融资额为-92.77亿元,除医药高新区(高港区)之外,各区(县、市)均表现为债券净偿还,其中靖江市净流出规模最大,为-35.98亿元。
(三)城投企业偿债能力分析
截至2025年底,泰州市发债城投企业全部债务规模较大,其中医药高新区(高港区)、泰州市本级、靖江市和泰兴市全部债务规模合计占比高;泰州市本级和医药高新区(高港区)于2026年内到期债券(在考虑行权的情况下)规模较大;兴化市发债城投企业货币资金对短期债务的覆盖倍数最低,短期偿债压力相对较大;2026年上半年泰州市发债城投企业短期偿债指标整体有所改善。2025年,泰州市本级及各区(县、市)发债城投企业筹资活动现金流多表现为净流出。
截至2025年底,泰州市发债城投企业全部债务余额合计8328.91亿元,较上年底增长8.00%,整体债务规模较大。其中,医药高新区(高港区)、泰州市本级、靖江市和泰兴市发债城投企业全部债务规模分别为2356.74亿元、1612.98亿元、1397.26亿元和1195.40亿元,在泰州市发债城投企业全部债务余额中占比高(合计占比78.79%),其次分别为兴化市、海陵区和姜堰区,债务规模在400亿元~800亿元之间。2025年底,泰州市本级和各区(县、市)发债城投企业有息债务规模均较上年底有所增长,增速在4.00%~12.00%之间;其中泰兴市债务增速最高为11.33%。截至2026年6月底,泰州市发债城投企业债务规模8999.19亿元,较上年底增长8.05%,除海陵区之外,泰州市本级及各区(县、市)发债城投有息债务规模均有所增长。
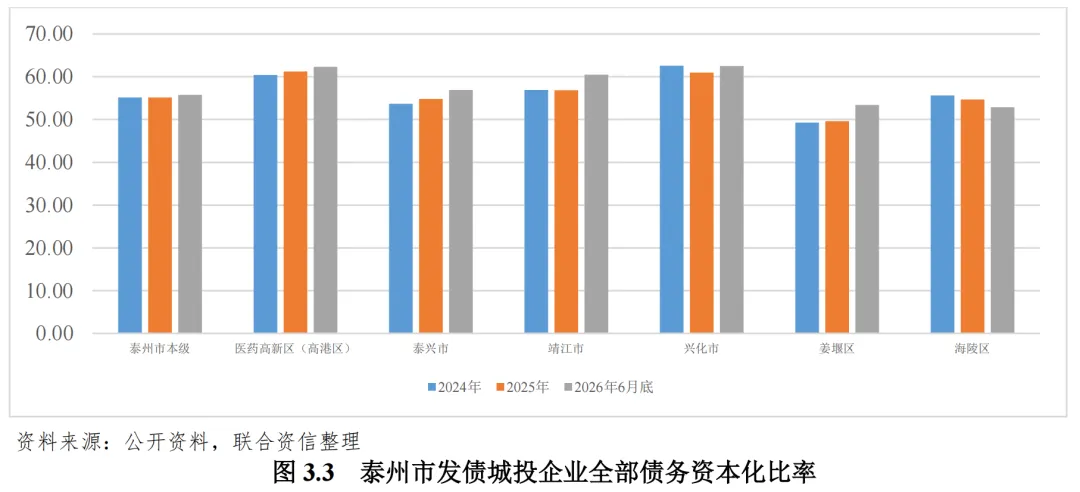
债务负担方面,截至2025年底,泰州市本级及各区(县、市)发债城投企业资产负债率介于58.23%~66.03%之间,全部债务资本化比率介于49.64%~61.21%之间。泰州市城投企业债务负担在江苏省内处于偏高水平。
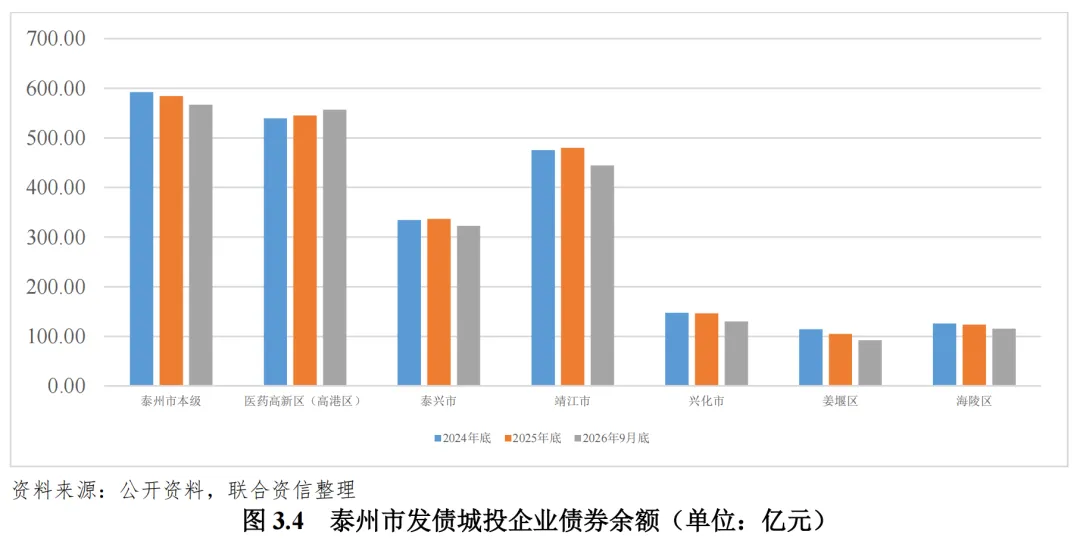
截至2026年9月底,泰州市发债城投企业存续债券余额为2228.76亿元。债券集中兑付方面,泰州市发债城投企业将于2026年内到期债券(考虑行权的情况下)规模为267.46亿元。其中,泰州市本级和医药高新区(高港区)发债城投企业将于2026年内到期债券(在考虑行权的情况下)规模较大,分别为89.14亿元和75.61亿元。
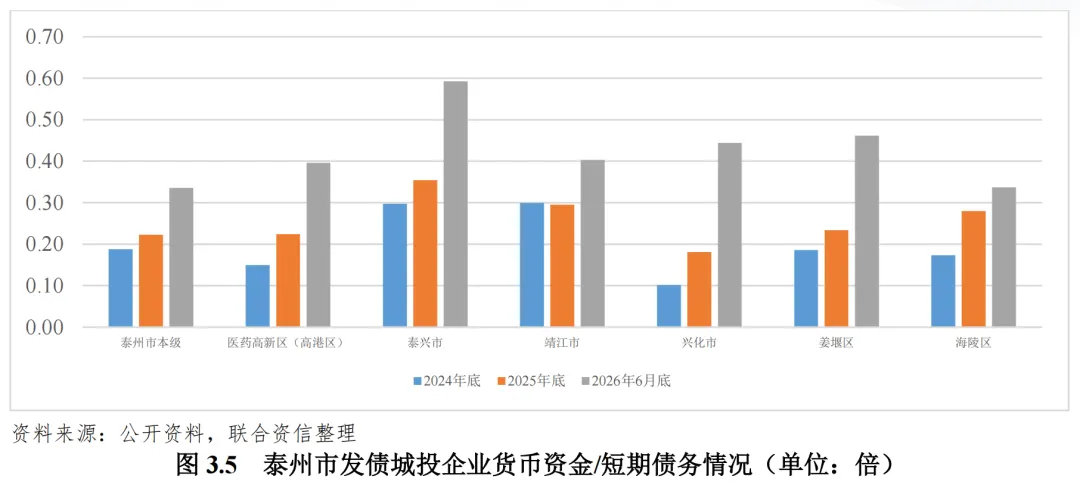
短期偿债指标方面,截至2025年底,除泰兴市(0.35倍)外,泰州市本级及其余区(县、市)发债城投企业货币资金对短期债务的覆盖倍数均低于0.30倍,其中兴化市最低,为0.18倍,短期偿债压力相对较大。除靖江市之外,泰州市本级及其余各区(县、市)发债城投企业货币资金对短期债务的覆盖倍数均较2024年底有所增长。截至2026年6月底,泰州市本级及其余各区发债城投企业货币资金对短期债务的覆盖倍数均较上年底有所增长,2026年上半年泰州市发债城投企业短期偿债指标整体有所改善。
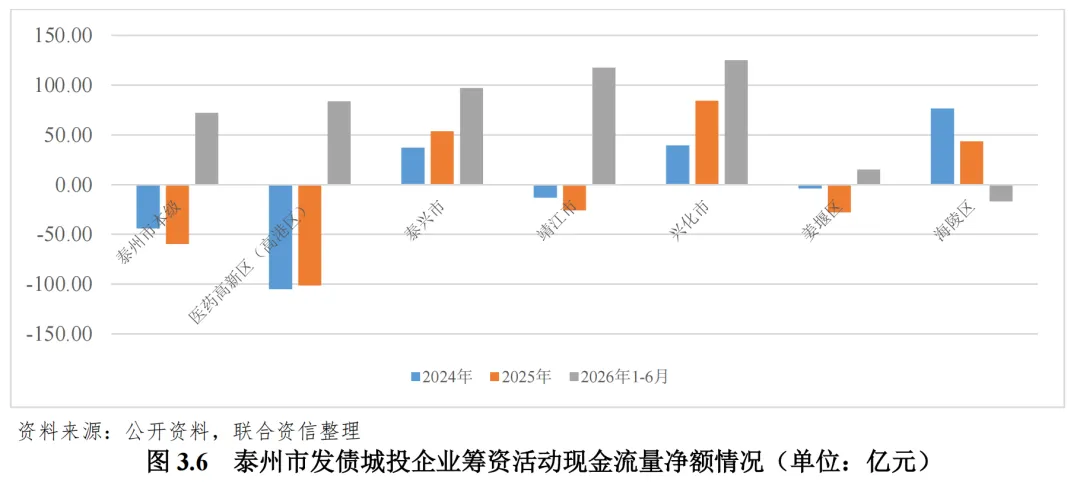
再融资方面,2025年,泰州市本级及各区(县、市)发债城投企业筹资活动现金流多表现为净流出,合计净流出规模为33.15亿元。其中,泰州市本级和医药高新区(高港区)净流出规模较大,分别为-59.64亿元和-101.47亿元;靖江市和姜堰区净流出规模均在25.00亿元~30.00亿元之间;海陵区、泰兴市和兴化市均表现为净流入,净流入规模在40.00亿元~85.00亿元之间。2026年上半年,除海陵区之外,泰州市本级及各区(县、市)的发债城投企业筹资活动现金整体表现为净流入,合计净流入规模为494.29亿元。
(四)财政收入对发债城投企业债务的支持保障能力3
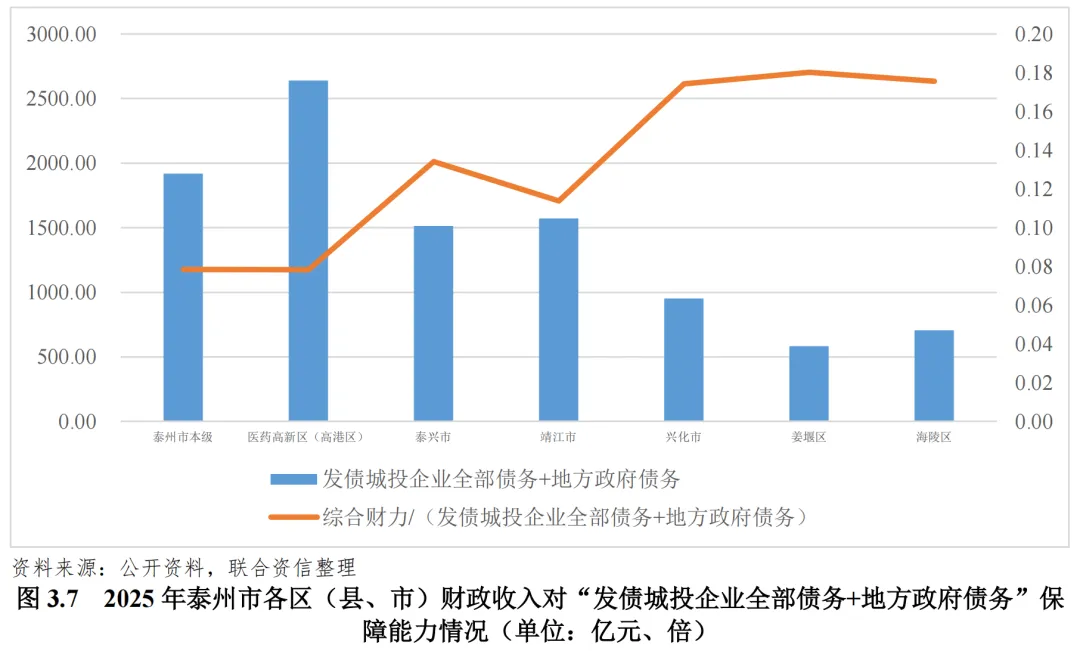
2025年,泰州市各区域综合财力对广义债务(发债城投企业全部债务+地方政府债务)的覆盖水平分化明显,全部区域覆盖倍数均小于0.2倍,债务周转高度依赖再融资接续。分区域来看,兴化市、姜堰区和海陵区在泰州内覆盖倍数处于0.17~0.18倍,相对较高;泰兴市和靖江市的覆盖倍数为0.11~0.13倍;泰州市本级和医药高新区(高港区)覆盖倍数均小于0.10倍,其中泰州市本级覆盖倍数最低为0.06倍,为全市最低。整体来看,泰州市市本级及各区(县、市)财政对发债城投及政府债务保障能力弱。
[1]“8+13+X”产业链群指8个创新型产业集群:生物医药、健康食品、海工装备和高技术船舶、化工及新材料、金属新材料及制品、汽车及零部件、新一代信息技术和智能装备、新能源;13条产业链:医药、医疗器械、特医及功能性食品、农副食品深加工及预制菜、海洋工程装备、高技术船舶、汽车及零部件、电子信息、智能装备、节能环保、化工及新材料、金属新材料及制品、新能源;X个未来产业领域:合成生物、细胞和基因技术、人工智能、前沿新材料、新型储能、深海深地空天装备、零碳负碳(碳捕集利用及封存)、第三代半导体、氢能、具身智能。
[2]本部分均为针对泰州市有存续债企业研究。
[3]受城投企业公开信息披露范围约束,本次研究可获取的样本为有存续债券的泰州市市级和各区(县、市)城投企业。城投企业债务不仅包含发债企业债务,还涵盖大量无存续债券的城投企业债务,该部分债务缺乏公开可查的完整数据。因此,受公开资料可得性限制,本研究难以完整还原各区(县、市)真实债务压力及债务全貌,研究结论存在一定局限性。
公用评级一部
李颖 张潇潇