研报速递
更多行业资讯
关注联合资信
经济总量和一般公共预算收入规模居省内第3位,多项经济发展指标位列全省第一,财政自给能力强,政府债务负担处于省内中等水平。无锡市民营经济发达,“十四五”期间,聚力推进“465”现代产业集群与“3010”重点产业链建设,规上工业总产值位居全省第二,战略性新兴产业占规上工业总产值比重累计提升9.4个百分点。无锡市入围中国企业500强和制造业企业500强榜单的企业数量、科技进步贡献率均多年位居全省第一,产业能级与科技创新动能持续增强。“十五五”期间,无锡市将构建以先进制造业为骨干的现代化产业体系,打造具有国际竞争力的产业创新智造强市,建设全国先进制造业基地。
区域经济发展较为均衡,财政收入结构呈现“两强多稳一弱”格局,多地债务负担上行。无锡市下属区(县、市)整体经济发展水平高,其中江阴市整体经济实力最强,新吴区人均GDP水平最高。各区(县、市)税收收入普遍占比高,但受房地产市场深度调整持续影响,多数政府性基金收入承压明显,财政可持续性区域分化加剧。2025年末,各区(县、市)地方政府债务余额继续增长,债务负担普遍较重,江阴市政府债务规模最大且债务负担最重。
化债政策从支出管控与资金来源拓宽双向发力,债务风险处置逐步进入“制度化管理”阶段。2025年以来,无锡市从制度约束、资金争取、资产盘活和产业转型等方面巩固化债成果,补充市级预算稳定调节基金119.62亿元,政府投资项目评审节约资金28.62%,市级盘活资产收入超2.8亿元,并有序推进国有企业产业化转型。同期,无锡市融资平台退出逻辑向“论证市场化经营能力”深化,城投债利差趋势性下行且波动率趋于收敛,与苏南其他地级市信用分化减弱。“十五五”规划提出债务治理转向以资产负债表管理为基础、风险监测机制为保障的常态化模式。
存续发债城投企业1主要集中于惠山区和无锡市本级,城投债券呈净偿还态势,部分区域城投企业未来面临一定的短期偿债压力。无锡市存续发债城投企业数量较多,主体级别以AA和AA+为主。2025年以来,无锡市发债城投企业整体债券融资表现为净偿还,其中惠山区和江阴市净偿还额最高。除梁溪区、江阴市、滨湖区和新吴区外,市本级和其余区县发债城投债务负担有所加重;无锡市本级、宜兴市和江阴市发债城投企业未来一年内到期债券(在考虑行权的情况下)规模较大,锡山区和梁溪区发债城投现金类资产对短期债务覆盖程度较低,未来面临一定的短期偿债压力。
(一)无锡市区域特征及经济发展状况
无锡市作为苏锡常都市圈的重要组成部分和全国性综合交通枢纽城市,区位优势明显且交通便利。无锡市经济总量位居江苏省第3位,城镇化水平高,民营经济发达,产业强市能级明显提升,科技创新动能持续增强,持续获得中央和江苏省在财政转移支付和专项债券资金拨付、以及国家开发银行在专项贷款等方面的有力支持。
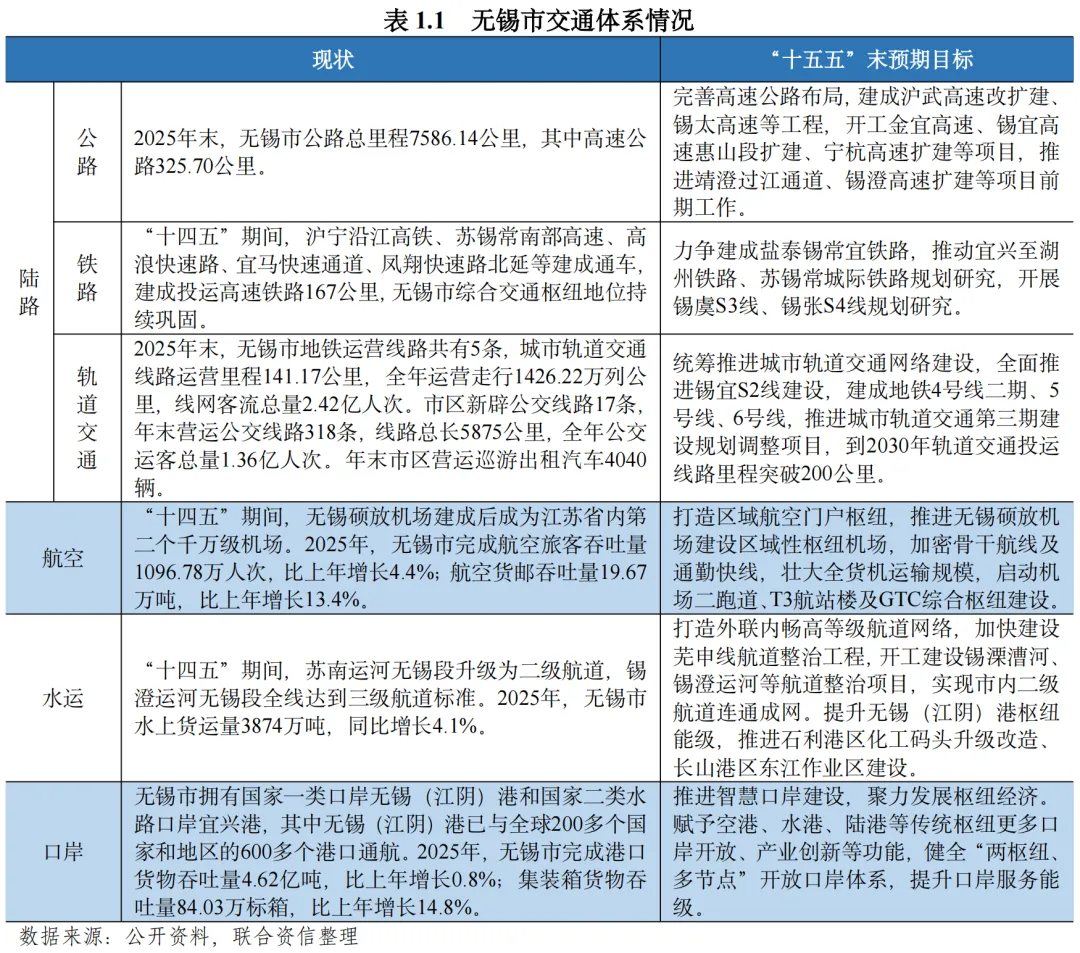
区位优势明显且交通便利。无锡市,简称“锡”,位于江苏省南部,是长江三角洲地区中心城市、上海大都市圈(含苏锡常都市圈)的重要组成部分;东邻苏州,距上海128千米;南濒太湖,与浙江省交界;西南与浙江长兴、安徽广德交界;西接常州,距南京183千米;北临长江,与泰州市所辖的靖江市隔江相望。交通方面,无锡市是全国性综合交通枢纽城市,区域内拥有长江、京杭大运河等内河航道,京沪高铁贯穿无锡市城区,已形成由铁路、公路、水路、航空配套组成的立体交通网络。按照“十五五”规划要求,未来无锡市将加快构建以航空为引领,以多层次融合轨道、高快一体化公路、内外畅通水运为支撑的综合立体交通网络,推动城市交通模式转型,全面推进交通运输现代化。
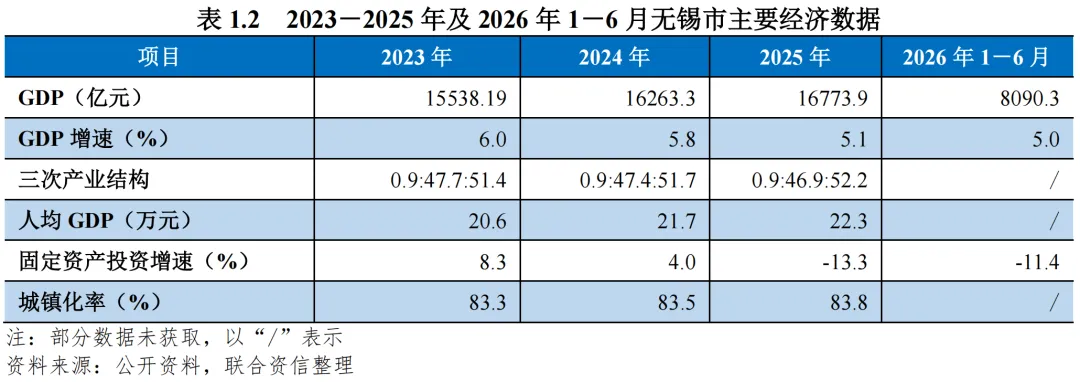
城镇化水平高。截至2025年底,无锡市常住人口753.74万人,位列江苏省第4名,较上年底增长0.43%。其中常住人口城镇化率83.80%,比上年末提高0.29个百分点,高于江苏省平均水平(76.20%)。
经济总量位居江苏省第3位,人均GDP位居江苏省首位。2025年,无锡市完成地区生产总值16773.94亿元,位居江苏省第3位;GDP增速为5.1%,略低于江苏省平均水平(5.3%)。同期,无锡市人均GDP为22.30万元,位居江苏省首位。2026年1-6月,无锡市地区生产总值同比增长5.0%,经济保持增长。
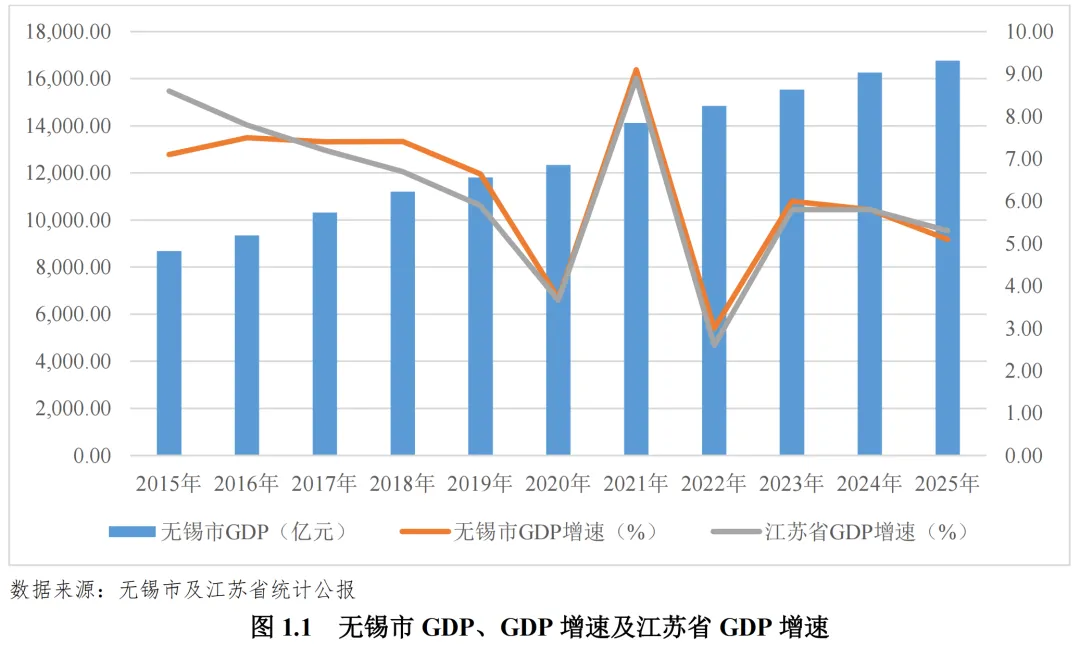
产业结构合理,民营经济发达,产业强市能级明显提升,科技创新动能持续增强,“十五五”规划期内将持续构建以先进制造业为骨干的现代化产业体系。近年来,无锡市呈现“三二一”的经济发展格局,目前已形成物联网、集成电路、生物医药、新能源、智能装备、汽车零部件和软件与信息技术服务七大千亿级产业集群。作为“苏南模式”的主要发源地,区域内民营经济发达,2025年民营经济占经济总量的比重达66.7%,根据全国工商联发布的2026中国民营企业500强榜单,21家无锡市企业入选,其中海澜集团有限公司和江苏新长江实业集团有限公司进入前100强,入榜企业广泛分布在纺织服装、船舶制造、电线电缆、高端装备等实体经济赛道,呈现向新向优的发展态势。2021年12月,无锡市市委十四届二次全会首次提出了“465”现代产业体系2,“十四五”期间,无锡市聚力推进“465”现代产业集群与“3010”重点产业链建设,规上工业总产值达2.7万亿元、稳居全省第二,较“十三五”末增加约1万亿元。5个产业集群入选国家级先进制造业集群,8个产业集群营收规模突破2000亿元,战略性新兴产业占规上工业总产值比重达44.3%、五年提升9.4个百分点。空天产业、第三代半导体产业获批省级未来产业先行集聚发展试点,未来产业规上营收规模达到1453亿元。无锡入围中国企业500强、制造业企业500强榜单的企业数量连续7年全省第一。第三产业增加值突破8700亿元,省级服务业集聚示范区、两业融合试点单位分别达到22家、32家,入选生产服务型国家物流枢纽。科技创新方面,“十四五”期间,无锡市全面推进太湖湾科技创新带“一带多城”建设,科技进步贡献率70.4%、连续12年位居全省第一。全市高新技术企业数量突破7800家、国家科技型中小企业评价入库超1.6万家,分别为“十三五”末的1.8倍和3.2倍,国家级专精特新“小巨人”企业达463家、位居全省第二,高新技术产业产值占规上工业总产值比重达54%。
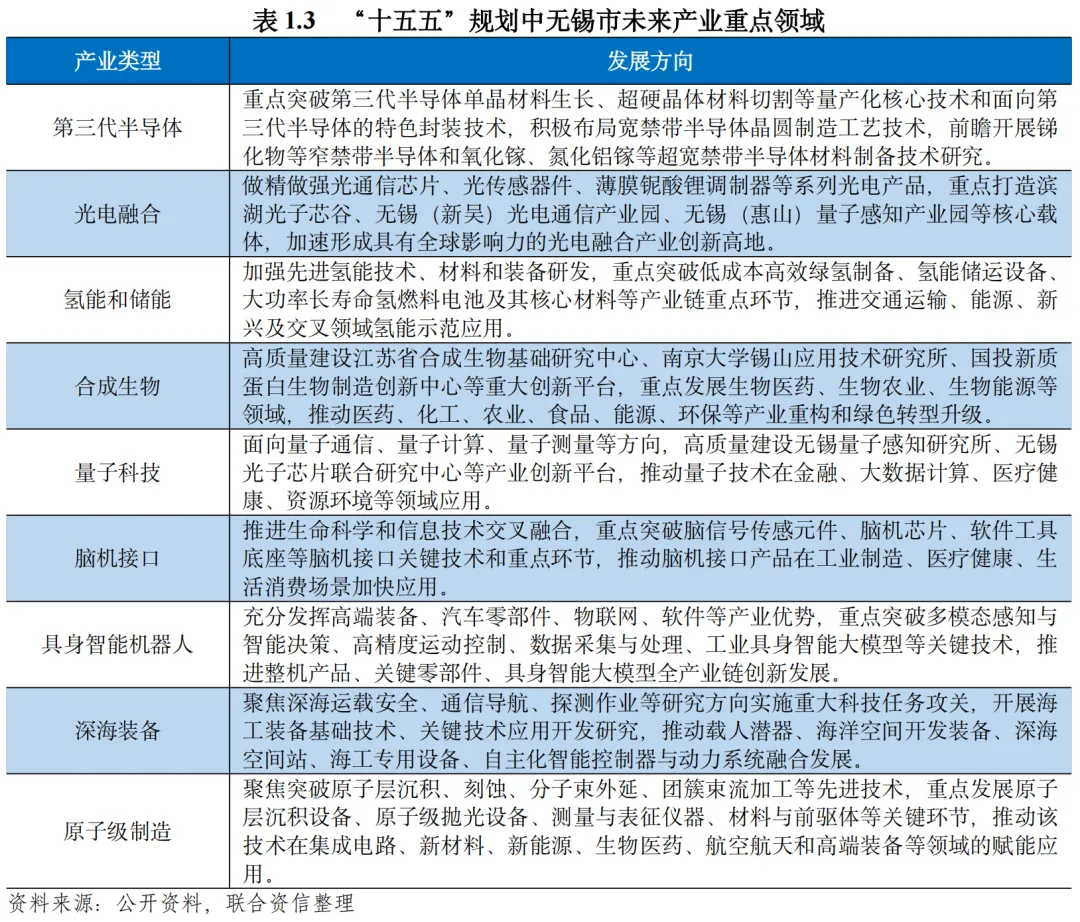
“十五五”规划期内,无锡市提出“构建以先进制造业为骨干的现代化产业体系,打造具有国际竞争力的产业创新智造强市,建设全国先进制造业基地”的目标。未来产业重点区域如下表所示。
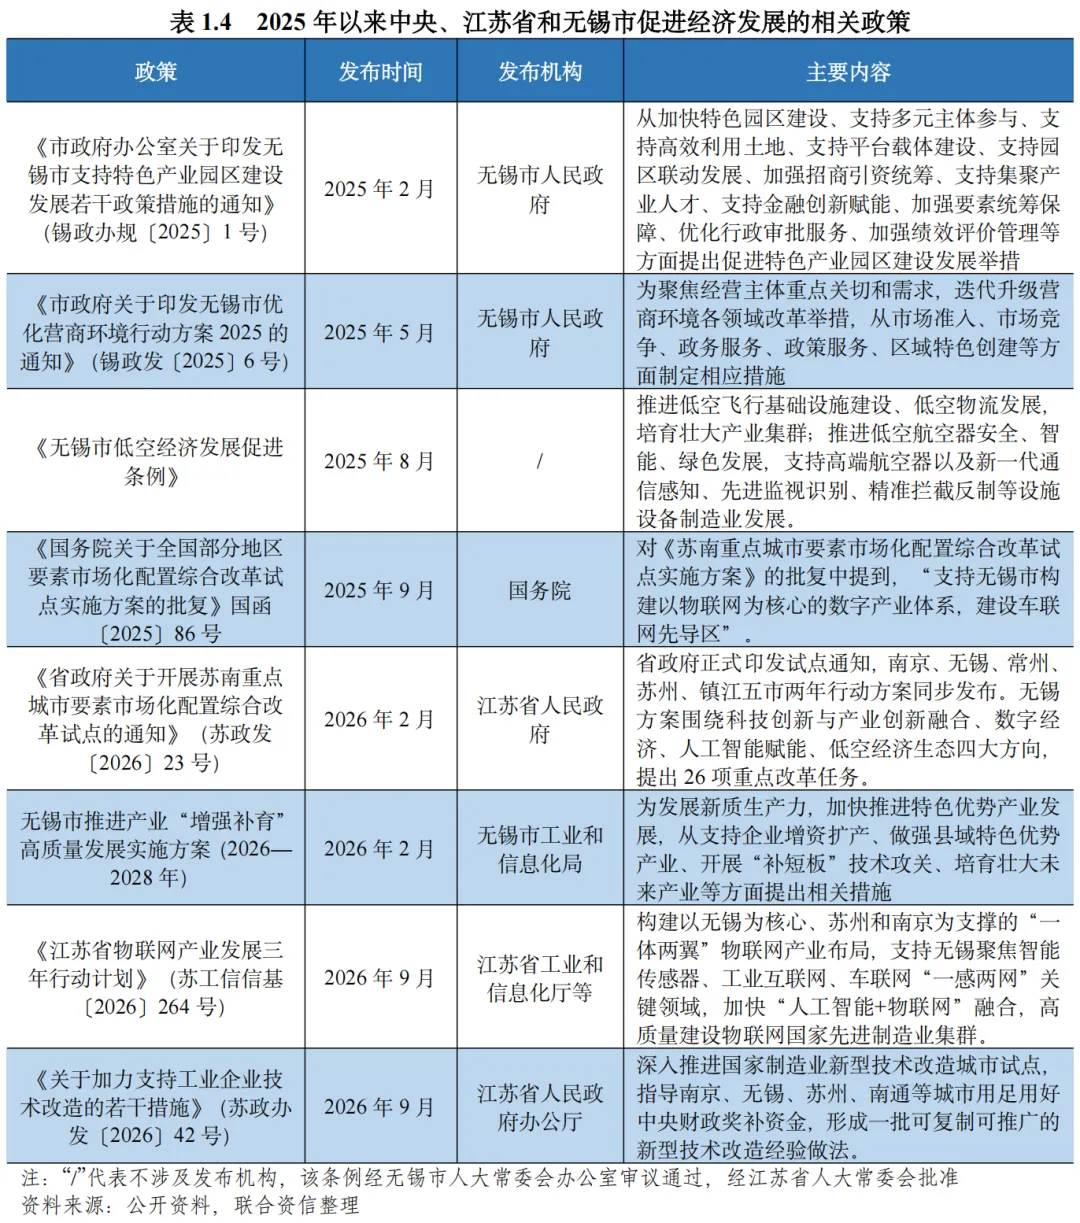
上海大都市圈(含苏锡常都市圈)多项政策利好助力区域发展,2025年,首个国家级国土空间规划落地长三角地区,赋予苏锡常都市圈城市发展新机遇。根据《长江三角洲城市群发展规划》,苏锡常都市圈作为上海大都市圈的一部分,定位为强化与上海的功能对接,推进沪苏通、锡常泰跨江融合发展。为落实长三角城市群发展规划,2022年,江苏省印发《苏锡常都市圈发展行动方案(2022-2025年)》,提出共建沪宁产业创新带、发展产业智造联盟,共建高端开放合作体系,打造“一带一路”交汇点建设主力军、参与上海大都市圈建设、提升区域合作水平、构建国际一流营商环境。2024年,江苏省印发《2024年度苏锡常都市圈重大推进事项清单》,支持太湖实验室争创国家实验室,支持无锡市建设国家超级计算无锡中心,建设集成电路产业省级战略性新兴产业融合集群示范点,加速无锡市现代产业体系建设。2025年12月,国务院批复《长三角国土空间规划(2023—2035年)》,该规划指出“加强上海大都市圈与苏锡常都市圈空间融合”,首个国家级国土空间规划落地长三角地区,赋予苏锡常都市圈城市发展新机遇。
财政转移支付、专项债券以及重点产业配套资金支持。无锡市在江苏省具有重要的政治和经济地位,持续获得中央和江苏省在财政转移支付和专项债券资金拨付、以及国家开发银行在专项贷款等方面的有力支持。2025年,无锡市获得江苏省对下转移支付资金174.16亿元,争取重点支持交通基础设施等项目建设的超长期特别国债、专项债券等资金182亿元,并争取其他债券资金支持以缓解存量债务还款压力。截至2025年5月底,国家开发银行向无锡市集成电路领域基金投资256亿元,累计提供配套贷款超1000亿元。2026年9月,无锡市落地2026年首笔新型政策性金融工具借款,用于华虹三期项目,为无锡市集成电路产业发展继续提供资金支持。
(二)无锡市财政实力及债务情况
2025年,无锡市一般公共预算收入规模位居江苏省第三位,一般公共预算收入质量良好,财政自给能力强;政府性基金收入同比下降,上级补助对综合财力提供一定贡献。截至2025年底,无锡市政府债务负担在江苏省各地级市中处于中等水平。
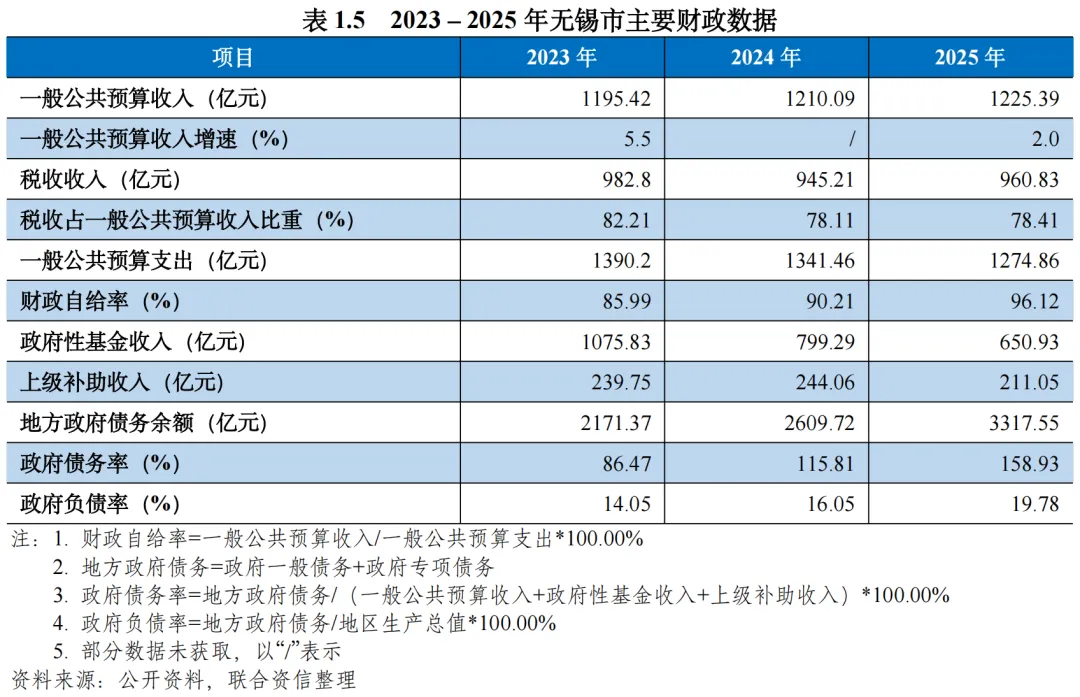
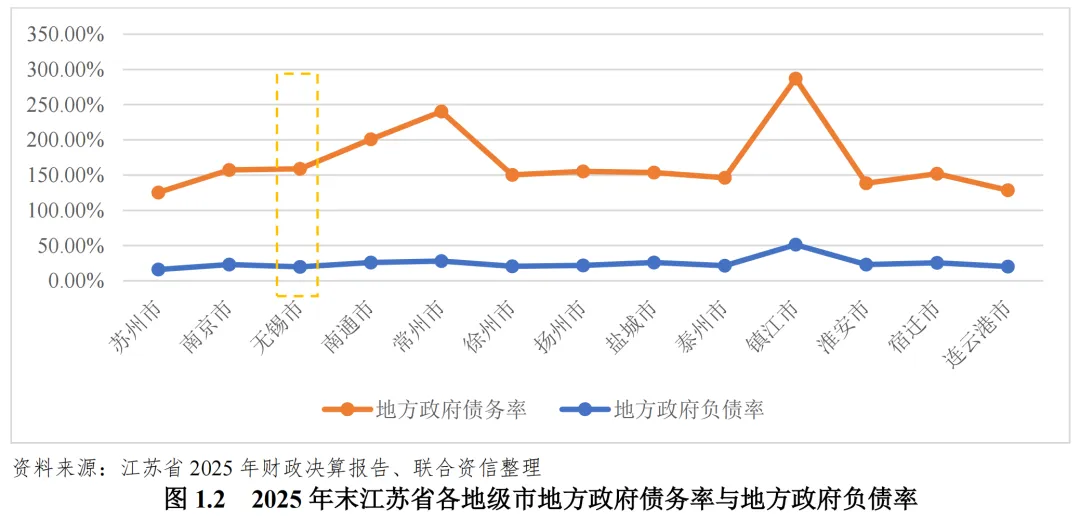
2025年末,江苏省约半数地级市政府债务率处于150.00%~160.00%区间,无锡市整体债务负担在全省各地级市中处于中等水平。2025年末,无锡市地方政府债务率和地方政府负债率分别为158.93%和19.78%,在江苏省各地级市中分别排名第10位和第2位(按照债务负担从低到高排序)。
(三)无锡市债务化解情况
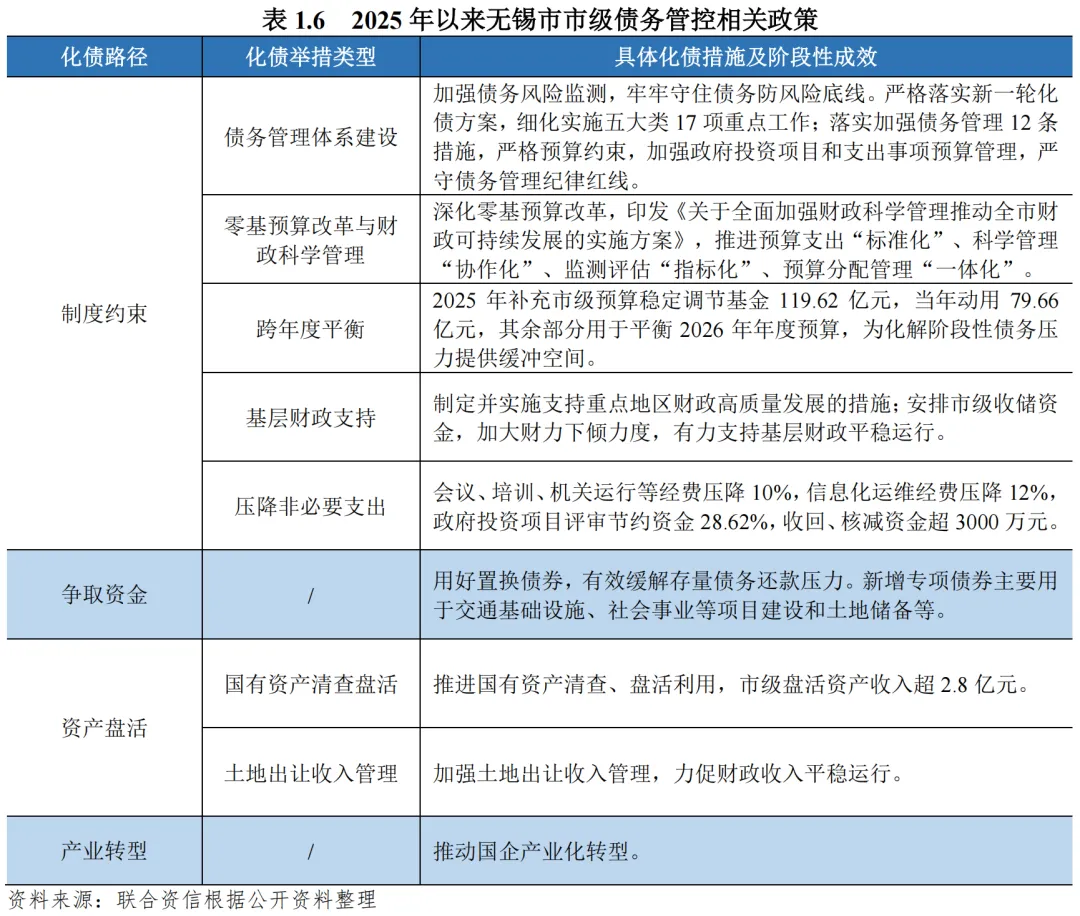
2025年以来,无锡市化债政策主要以制度约束、资金争取、资产盘活和产业转型为抓手,补充市级预算稳定调节基金119.62亿元,政府投资项目评审节约资金28.62%,市级盘活资产收入超2.8亿元,并有序推进国有企业产业化转型,实现支出管控与资金来源拓宽双向发力。同期,无锡市融资平台退出逻辑向“论证市场化经营能力”深化,城投债利差趋势性下行且波动率趋于收敛,与苏南区域其他地级市信用分化减弱。“十五五”规划进一步将债务治理转向以资产负债表管理为基础、以风险监测机制为保障的常态化模式,标志着债务风险处置逐步进入“制度化管理”阶段。
债务管控方面,2025年以来,无锡市化债政策主要以制度约束、资金争取、资产盘活和产业转型为抓手,一方面通过制度性安排从源头管控债务增量,压缩非必要支出以腾挪化债空间,另一方面,通过争取增量政策工具,以及通过盘活资产和促进产业转型等方式拓宽化债资金来源,实现“以时间换空间”的债务滚动管理。2025年补充市级预算稳定调节基金119.62亿元用于平衡跨年度预算,政府投资项目评审节约资金28.62%,市级盘活资产收入超2.8亿元。无锡市2026年政府工作报告中明确提出,严格落实十年化债要求,构建过紧日子长效机制,强化全口径债务监测监管,稳妥有序化解隐性债务、坚决遏制新增。与此同时,推进房地产发展新模式构建,妥善处置重点企业金融风险,有序推动中小金融机构改革化险,切实防范系统性风险向财政风险传导,筑牢区域性风险防控底线。
融资平台退出方面,根据公开资料,2025年1月1日至2026年10月20日,无锡市累计8家发债主体披露退出,涉及存量债券261.66亿元。从区域分布看,梁溪区3家、市级平台2家、惠山区1家、江阴市1家、滨湖区1家,其中梁溪区最为集中。从退出声明措辞看,突出企业主营业务市场化属性与盈利能力的表述明显增多,反映出退出逻辑正由单纯的“职能切割”向“论证市场化经营能力”深化,与无锡市促进产业转型、盘活存量资产的化债政策导向相契合。整体来看,无锡市融资平台数量压减持续推进,区域债务风险缓释取得阶段性成效。
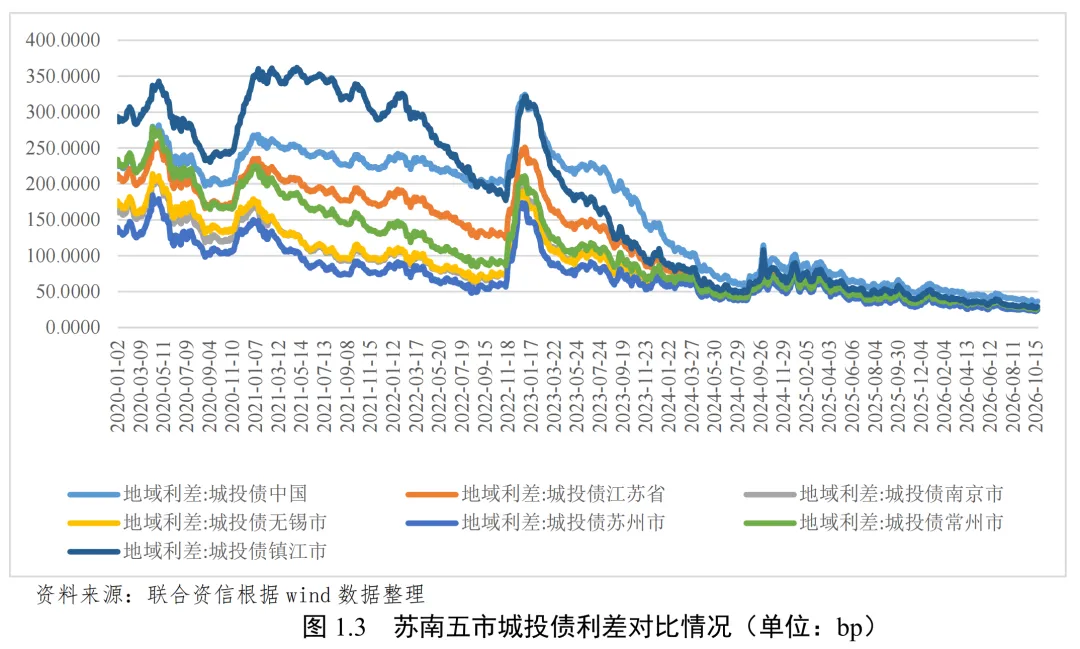
利差方面,2025年以来,无锡市城投债利差呈现趋势性下行特征,从年初的67.28BP走低至年末的40.92BP,2026年延续下行态势,截至2026年10月20日较2025年末进一步压低约12BP。从波动率来看,无锡市城投债利差波动率趋于收敛,利差标准差由2025年的9.51BP降至2026年以来的2.61BP。与苏南区域其他城市相比,2025年以来,苏南区域利差极差均趋于压缩,无锡市城投债利差处于中等水平,表明苏南区域城投债市场定价趋于一致,利差从高波动状态进入低水平窄幅震荡状态,区域信用分化减弱。
“十五五”规划对于债务化解部署方面,提出“规范地方政府债务管理,审慎稳妥推进财政平稳运行”,并将地方债务风险化解纳入“防范化解重点领域风险、牢牢守住不发生区域性系统性风险底线”的总体框架之中。在延续“十年化债”以来政策思路的基础上,“十五五”规划中在化债路径中突出从以行政推动为主的存量压降,转向以资产负债表管理为基础、以风险监测机制为保障的常态化治理模式。这一转向与前期融资平台批量退出、利差持续下行的市场表现相互印证,反映出当地债务风险处置正由“应急处置”阶段步入“制度化管理”阶段。
(一)无锡市区(县、市)经济实力
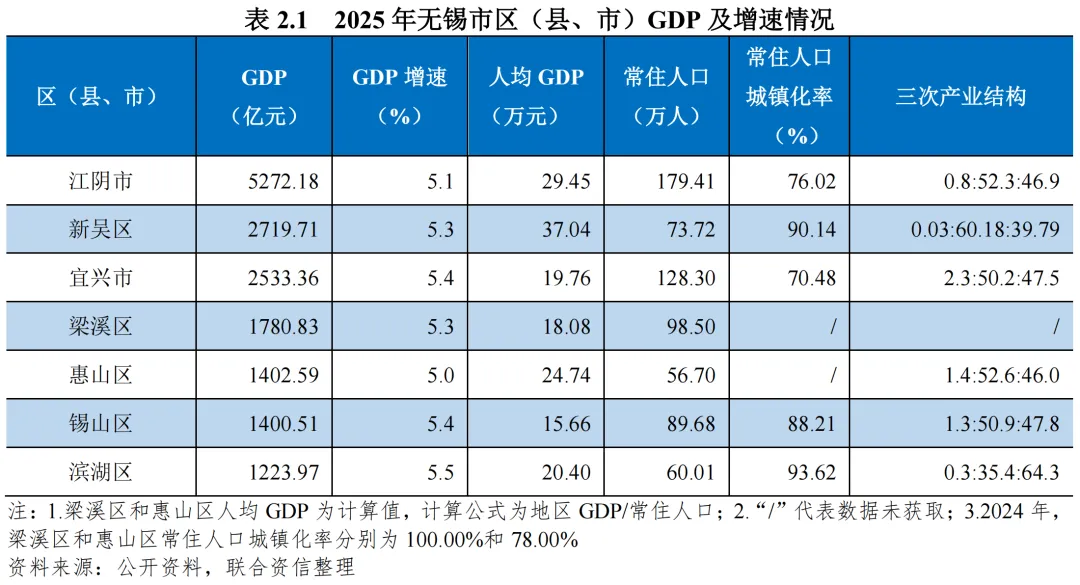
无锡市下属区(县、市)整体经济发展水平高,区域间整体经济发展较为均衡,城镇化发展水平高;各区(县、市)中,江阴市整体经济实力最强,新吴区人均GDP水平最高。
区域规划方面,无锡市下辖7个区(县、市)和1个经济开发区,分别为梁溪区、惠山区、锡山区、滨湖区、新吴区、江阴市、宜兴市及无锡市经济开发区。根据《无锡市国土空间总体规划(2021-2035)》,无锡市未来构建“一轴一环三带、一体两翼两区”的空间结构。无锡市以太湖长江发展轴串联太湖新城区、梁溪城区、惠山片区、锡澄协同发展区和江阴市中心城区;依托扬子江绿色发展带、沪宁产业创新带和宁杭生态经济带3条区域发展带,分别承担腾退沿江低效产业空间、强化与上海市功能对接与互动、加强宜兴市与宁杭高铁沿线城市协同发展职能,构建“1+2+N”3的市域城镇体系。
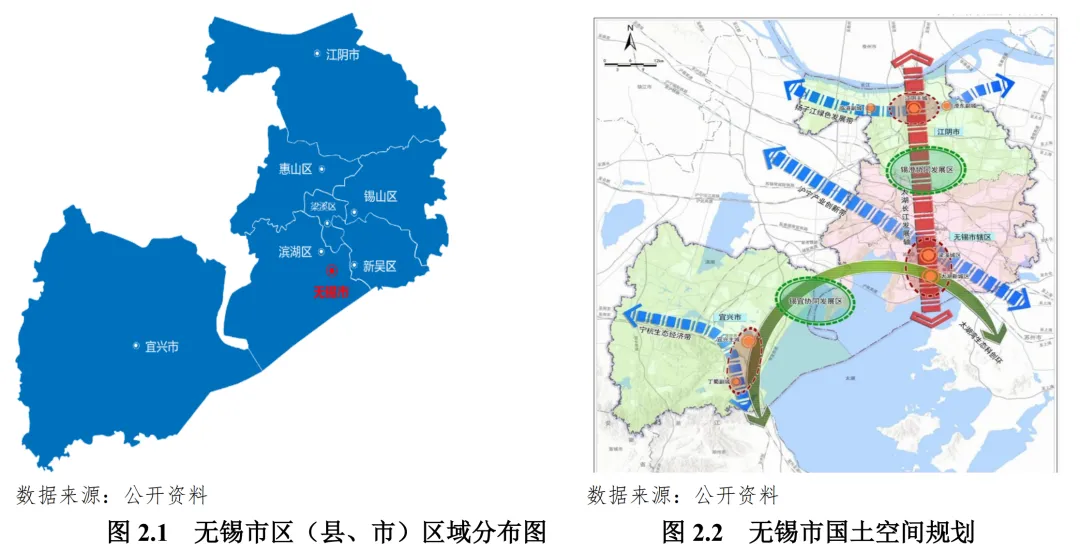
产业发展方面,无锡市积极构建“465”现代产业体系;其中,沪宁产业创新带重点布局物联网、集成电路、生物医药、高端装备、高端纺织服装、节能环保、新能源、汽车及零部件等先进制造业,以及现代物流、城市配送、电子商务等生产性服务业,打造全国先进制造业基地;扬子江绿色发展带产业进行调整,腾退高危险、高耗能、高污染产业,重点布局智能装备、新材料、新能源、生物医药等高端制造业及公共保税物流等现代服务业;宁杭生态经济带依托南京市和杭州市,提升宜兴市高端电缆、新能源、节能环保等产业发展。
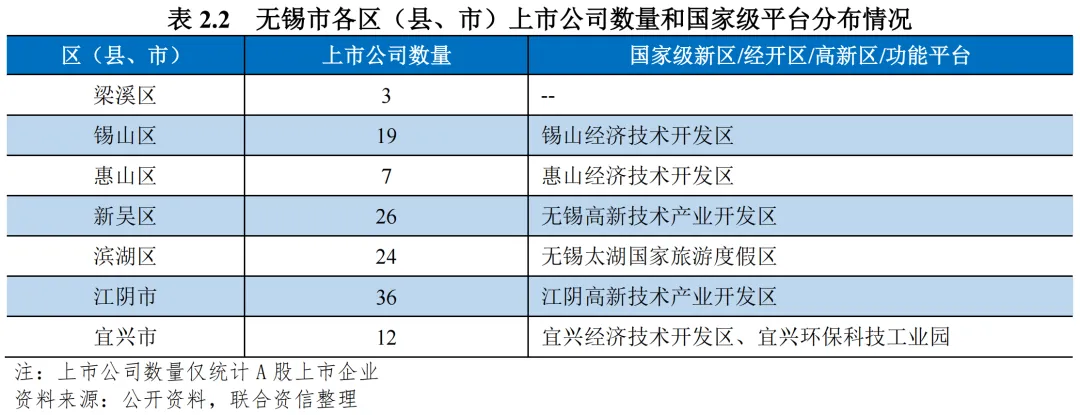
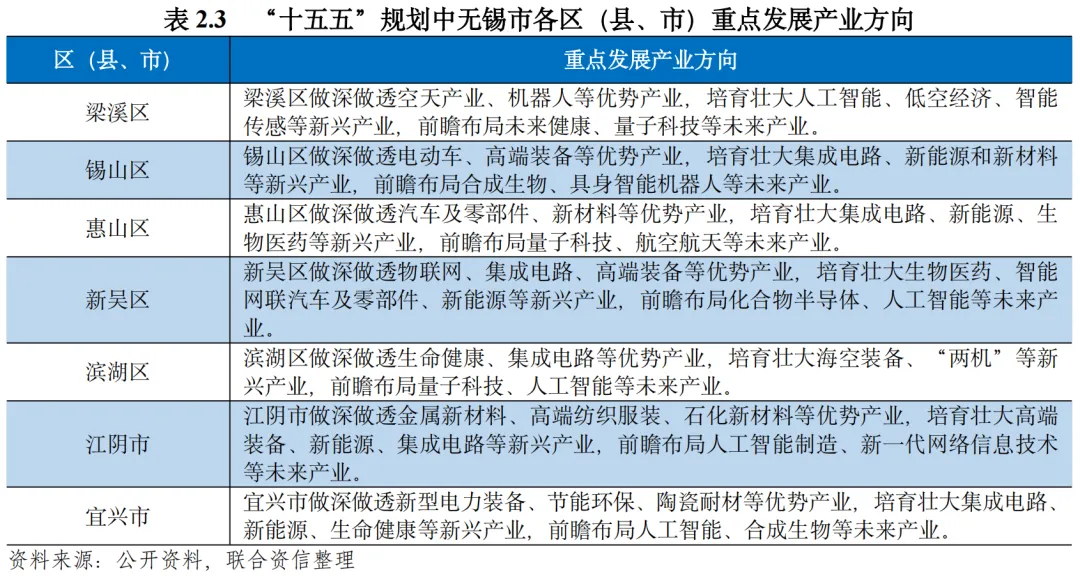
经济发展方面,从经济总量看,2025年,江阴市是无锡市唯一GDP超5000亿元的县级市,显著领先其他区(县、市),经济实力在全国百强县中排名第2;此外,新吴区和宜兴市GDP明显领先其他区(县、市)。从经济增速看,无锡市下属7个区(县、市)经济增速较为均衡,均处于5.0%~5.5%。从人均GDP看,无锡市下属区(县、市)整体人均GDP水平很高;其中,新吴区人均GDP最高(不含惠山区),锡山区人均GDP最低,各区重点发展产业情况见下表。从城镇化水平看,无锡市下属7个区(县、市)整体水平高。
(二)无锡市区(县、市)财政实力及债务情况
1. 财政收入情况
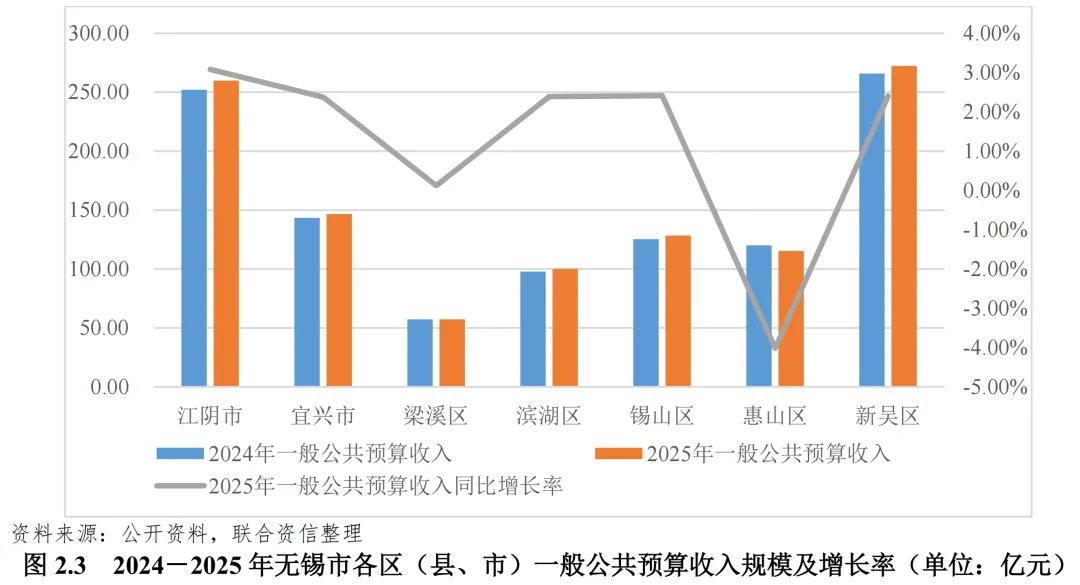
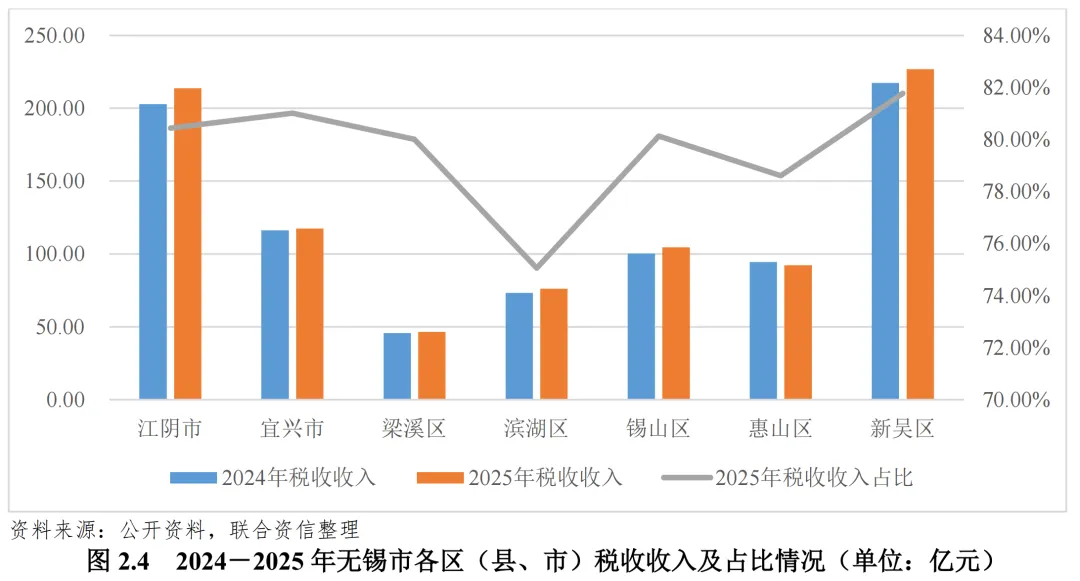
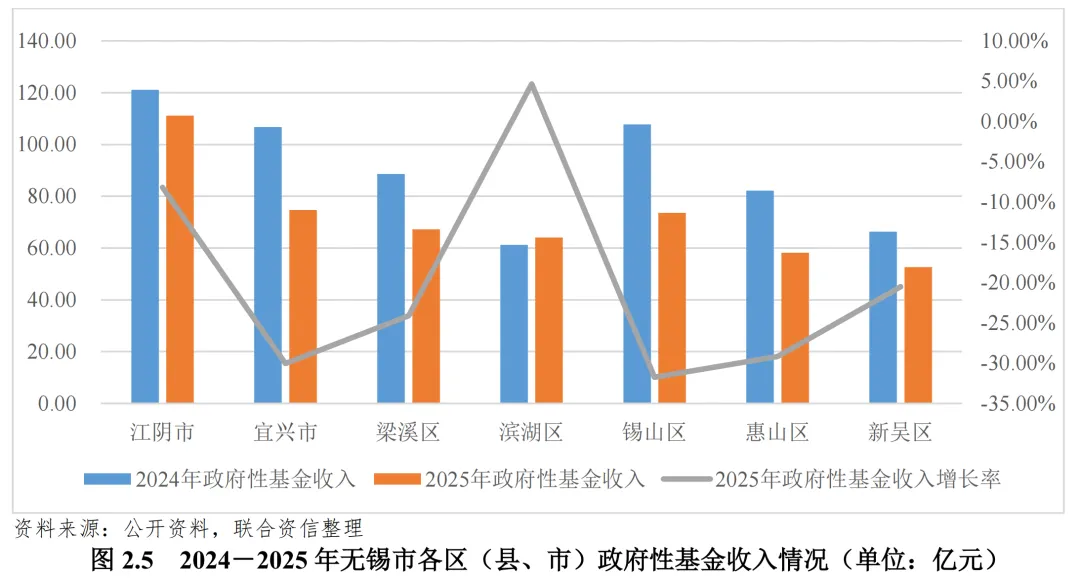
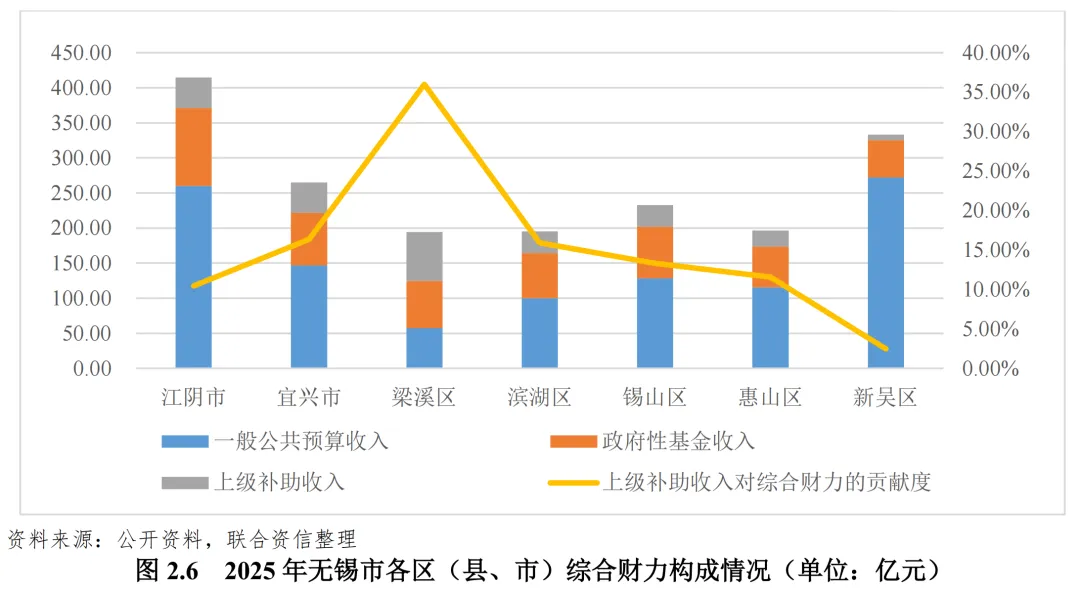
2025年,无锡市各区(县、市)财政收入结构呈现“两强多稳一弱”格局,区域之间存在一定差异;各区(县、市)税收收入占比高且各区(县、市)之间较为均衡;受房地产市场深度调整持续影响,除滨湖区政府性基金收入逆势微增外,其他区县政府性基金收入普遍下滑,整体承压明显;上级补助方面,梁溪区对上级转移支付的依赖程度仍最高,区域间财政可持续性存在明显分化,仍需进一步优化财源结构以促进均衡发展。
一般公共预算收入规模方面,2025年,江阴市和新吴区收入最高,均超过250亿元,位居前列;宜兴市、锡山区、惠山区处于中等水平,梁溪区和滨湖区相对较低。增长率方面,江阴市一般公共预算收入同比增长3.08%,增幅最高;新吴区、锡山区、滨湖区、宜兴市和梁溪区一般公共预算收入同比均有所增长;受惠山区税收收入下降影响,惠山区一般公共预算收入同比下降4.02%,为唯一负增长区域。总体来看,无锡市各区(县、市)一般公共预算收入结构呈现“两强多稳一弱”格局,各区之间存在一定差异但整体一般公共预算收入规模均很高。
税收收入方面,2025年,除惠山区外,无锡市下属其他各区(县、市)税收收入同比均实现增长。其中,江阴市和新吴区税收收入规模继续保持领先,均突破210亿元;新吴区、锡山区及江阴市增长较为显著。从税收收入占比看,无锡市下属各区(县、市)税收收入占比基本在75.94%~83.30%区间,整体税收收入质量保持在较高水平。
政府性基金收入方面,2025年,江阴市政府性基金收入虽有所下降,但整体收入规模达111.16亿元,在无锡市内依然保持最高;宜兴市(74.72亿元)、锡山区(73.55亿元)和梁溪区(67.23亿元)处于中等水平;新吴区收入最低,仅为52.69亿元。从增速来看,2025年除滨湖区逆势实现小幅增长(4.65%)外,各地区政府性基金收入普遍下滑。其中,锡山区降幅最大,达-31.75%;宜兴市、惠山区和梁溪区的政府性基金收入降幅也均超过10.00%(分别为-30.03%、-29.18%和-24.10%)。这进一步反映出受房地产市场深度调整影响,无锡市多数区县政府性基金收入持续承压,财政收支平衡面临一定挑战。
从综合财力情况看,2025年,江阴市和新吴区综合财力最强,均超过330亿元;宜兴市、锡山区次之,惠山区、滨湖区和梁溪区相对较低。一般公共预算收入在各区综合财力中的占比普遍在50.00%以上(除梁溪区外),其中新吴区、江阴市和惠山区尤为突出,财政自主能力强。除新吴区和江阴市外,其余各区(县、市)对政府性基金收入依赖程度较高,其中梁溪区对政府性基金收入依赖程度最高,为34.60%。梁溪区对上级补助依赖程度较高,为35.99%;宜兴市(16.35%)和滨湖区(15.91%)次之;其余各区(县、市)上级补助收入贡献度均低于15.00%。整体来看,无锡市各区财政收入对政府性基金收入存在一定程度依赖,在政府性基金收入整体下滑的背景下,区域间财政可持续性存在一定分化。
2. 债务情况
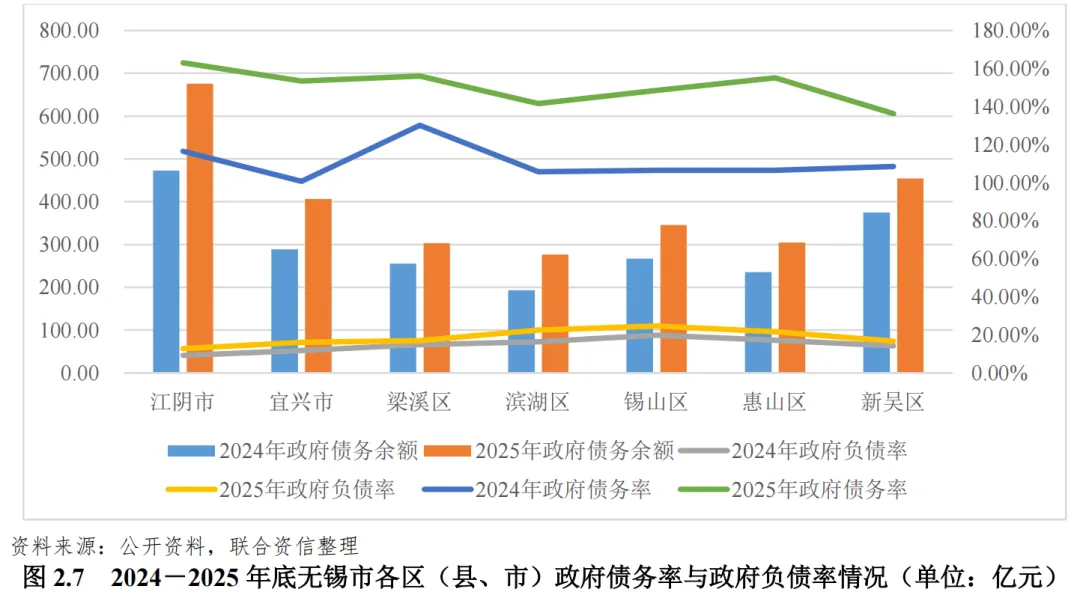
2025年末,无锡市各区(县、市)政府债务余额较上年继续增长,各区(县、市)债务负担水平相差较小且债务负担均较重;其中,江阴市政府债务规模最大、债务增速超40.00%且债务负担最重。
2025年末,无锡市各区(县、市)政府债务余额较上年继续增长,其中滨湖区、江阴市和宜兴市债务余额增长速度较快,增速均超过40.00%。政府负债率方面,2025年,无锡市各区(县、市)政府负债率均有所提升,但整体负债率较低,且各区(县、市)之间差异一般;其中,锡山区政府负债率最高,为24.69%。政府债务率方面,2025年,无锡市各区(县、市)政府债务率均增幅明显,整体债务负担水平较重,其中,江阴市政府债务负担最重,债务率为163.02%。
(一)无锡市城投企业4概况
无锡市存续发债城投企业数量较多,惠山区和无锡市级相对较多;主体级别以AA和AA+为主;2025年以来,无锡市共有5家城投企业信用级别发生上调,评级展望均保持稳定。
截至2026年9月底,无锡市境内有存续债券的城投企业共60家,其中市级城投企业9家,其余均为区县级城投企业。从发债城投企业分布区域看,无锡市各区县中惠山区发债城投企业数量最多,为12家,其次无锡市级、滨湖区和江阴市城投企业分别为9家、8家和8家,锡山区和宜兴市城投企业各7家,梁溪区城投企业6家,新吴区城投企业3家。从级别分布看,主体级别为AAA的城投企业9家,主要集中在无锡市本级(7家)和江阴市(2家);AA+级别城投企业25家,主要分布在滨湖区(5家)、江阴市(5家)以及锡山区(4家);AA级别城投企业26家,主要分布在惠山区(10家)及其他各区。
从信用迁徙来看,2025年,无锡市有4家城投企业主体信用级别发生上调,其中,无锡市本级和江阴市各有1家城投企业从AA+调高至AAA,无锡市本级和江阴市各有1家城投企业从AA调高至AA+;2026年1-9月,无锡市有1家城投企业主体信用级别发生上调(梁溪区1家城投企业从AA调高至AA+);2025年以来,无锡市城投企业评级展望保持稳定,未发生变化。
(二)无锡市城投企业发债情况
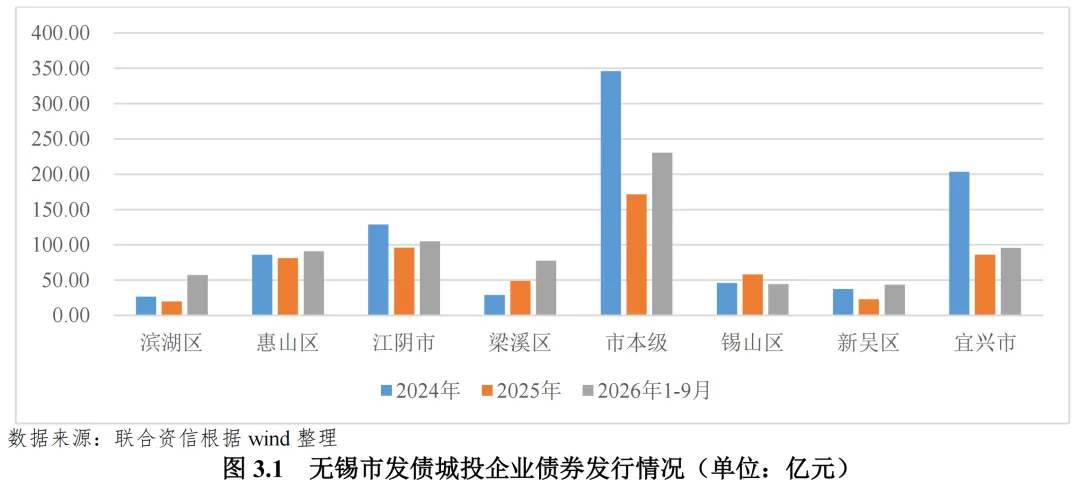
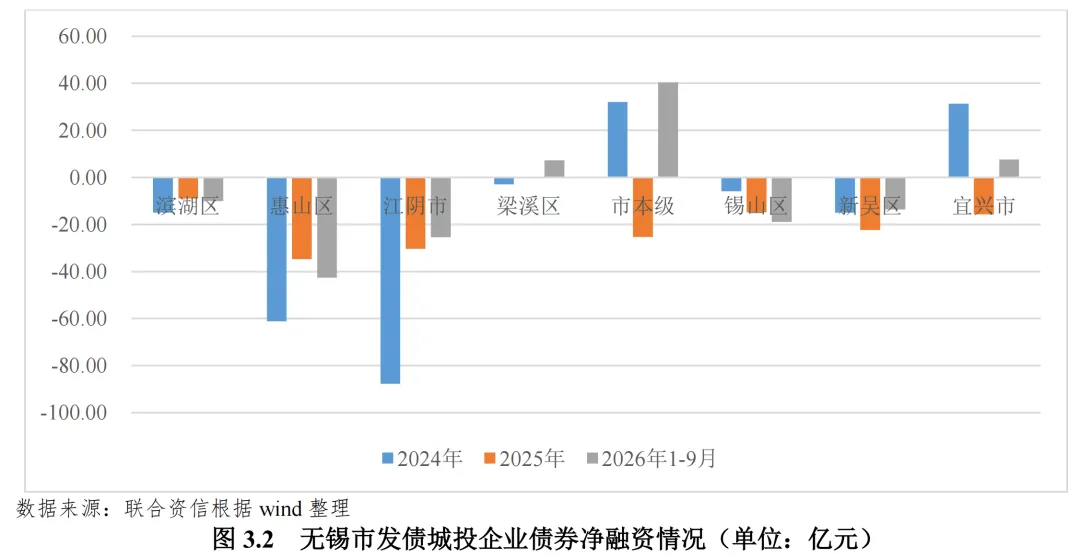
2025年,无锡市发债城投企业债券发行规模同比有所下降,发债城投企业集中在无锡市本级、江阴市、宜兴市和惠山区,主体级别以AAA和AA+为主。同期,无锡市市级和各区县发债城投企业债券净融资均呈净偿还,其中惠山区和江阴市发债城投企业债券净偿还额最高。2026年前三季度,无锡市发债城投企业整体债券融资仍呈净偿还。
2025年,无锡市共有33家城投企业发行债券,发行规模为584.43亿元,同比下降35.79%。2026年1-9月,无锡市城投债券发行规模合计745.48亿元,超过2025年全年发行规模。从发行情况来看,2025年无锡市发债城投企业集中在无锡市本级、江阴市、宜兴市和惠山区,当年发债规模占全市的比例分别为29.18%、16.33%、14.62%和13.84%。从主体级别看,2025年无锡市城投企业AAA、AA+及AA主体债券发行金额占比分别为38.17%、38.81%和23.02%。
2025年,无锡市发债城投企业债券净融资额合计为-152.40亿元,较2024年底减少28.23亿元,债券净融资继续表现为净偿还。其中,惠山区和江阴市发债城投企业债券净偿还额规模较大,分别为净偿还34.73亿元和30.35亿元。2026年1-9月,无锡市发债城投企业债券净融资额为-55.27亿元,相当于2025年全年融资净流出的36.27%;其中仅宜兴市、梁溪区和无锡市本级城投企业债券净融资表现为净流入,惠山区和江阴市发债城投企业债券融资净偿还规模较大,分别为净偿还42.59亿元和25.39亿元。整体看,无锡市各区县发债城投企业债券净融资额仍主要表现为净流出,且债券融资净偿还趋势依旧明显。
(三)城投企业偿债能力分析
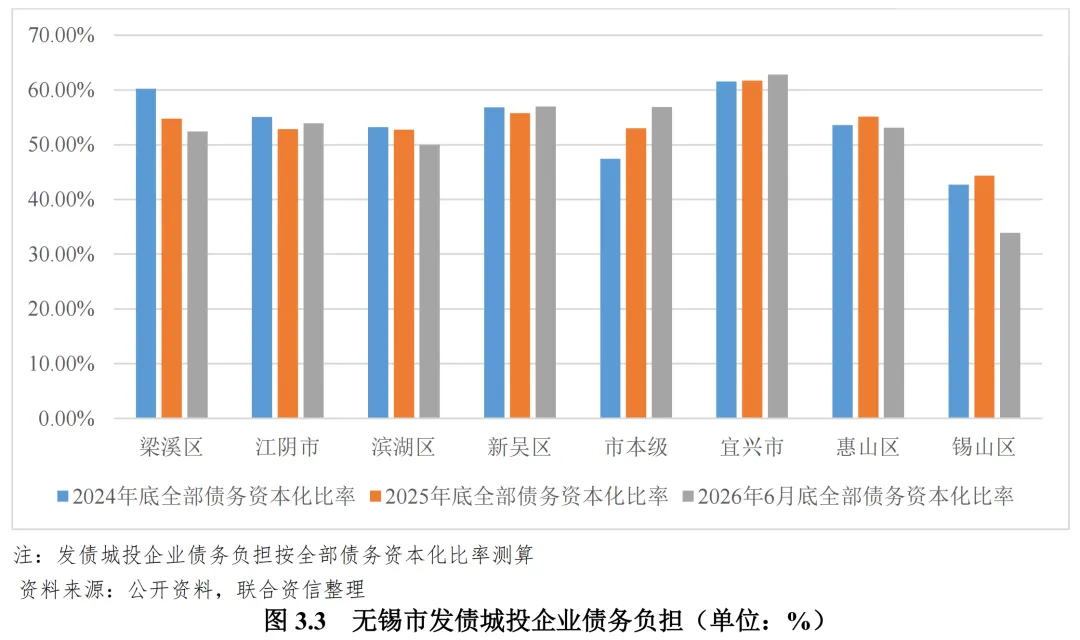
截至2025年底,除江阴市和新吴区城投企业有息债务规模有所下降外,无锡市级和其余区县发债城投企业有息债务规模均有所增长。除梁溪区、江阴市、滨湖区和新吴区外,无锡市级和其他区县发债城投全部债务资本化比率较上年底均有所增长,债务负担有所加重。无锡市本级、宜兴市和江阴市发债城投企业未来一年内到期债券(在考虑行权的情况下)规模较大,锡山区和梁溪区发债城投现金类资产对短期债务覆盖程度较低,未来面临一定的短期偿债压力。再融资方面,2025年,无锡市发债城投企业筹资活动现金流整体表现为净流入,但整体净流入规模同比有所下降,部分区域融资表现为净偿还,整体融资步伐放缓。
截至2025年底,无锡市发债城投企业全部债务余额合计8743.55亿元,较上年底增长3.04%,债务规模较大,其中,无锡市本级、惠山区和江阴市发债城投企业全部债务规模占比较高(分别为32.28%、15.01%和13.63%),其次分别为宜兴市、滨湖区,占比分别为10.99%和9.36%;锡山区、梁溪区和新吴区债务规模相对较小,占比均低于9.00%。除江阴市和新吴区城投企业有息债务规模有所下降外,无锡市级和其余区县发债城投企业有息债务规模均有所增长。截至2026年6月底,无锡市发债城投企业债务规模较上年底增长2.96%,除惠山区和锡山区发债城投企业债务规模有所下降外,无锡市级及其他区县发债城投有息债务规模均有所增长。
债务负担方面,从中位数来看,锡山区发债城投企业资产负债率和全部债务资本化比率最低,截至2025年底,上述指标分别为49.50%和44.33%,债务率指标表现较好;宜兴市发债城投企业全部债务资本化比率相对较高,为61.69%,债务负担相对较重。截至2025年底,除梁溪区、江阴市、滨湖区和新吴区外,无锡市级和其他区县发债城投全部债务资本化比率较上年底均有所增长,债务负担有所加重。
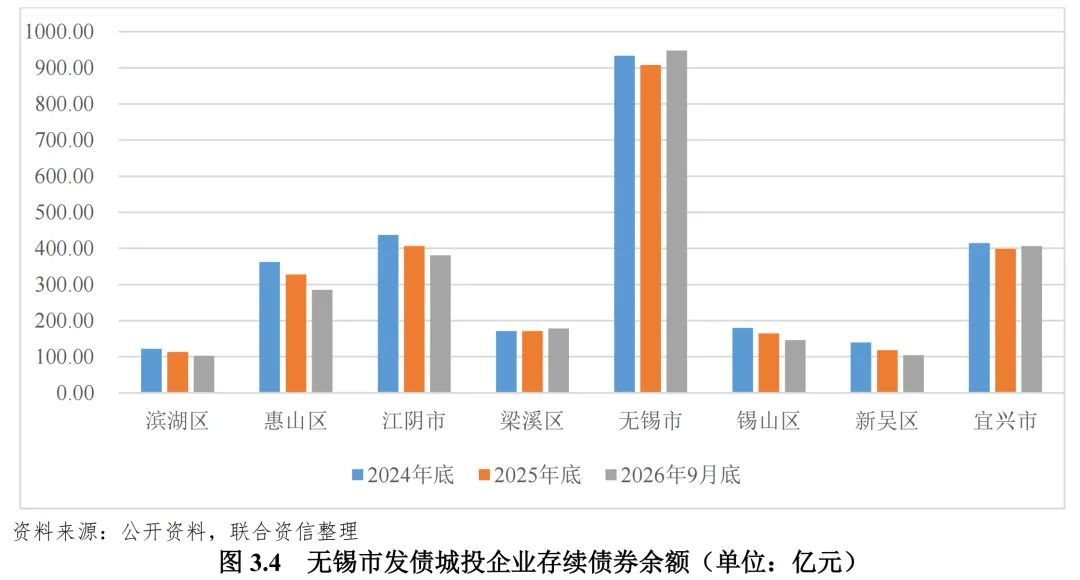
截至2026年9月底,无锡市发债城投企业存续债券余额为2552.97亿元。债券集中兑付方面,未来一年内无锡市发债城投企业到期债券(在考虑行权的情况下,不含ABS,下同)规模为512.22亿元。其中,无锡市本级、宜兴市和江阴市未来一年内发债城投企业到期债券规模较大,分别为151.98亿元、121.75亿元和112.20亿元。
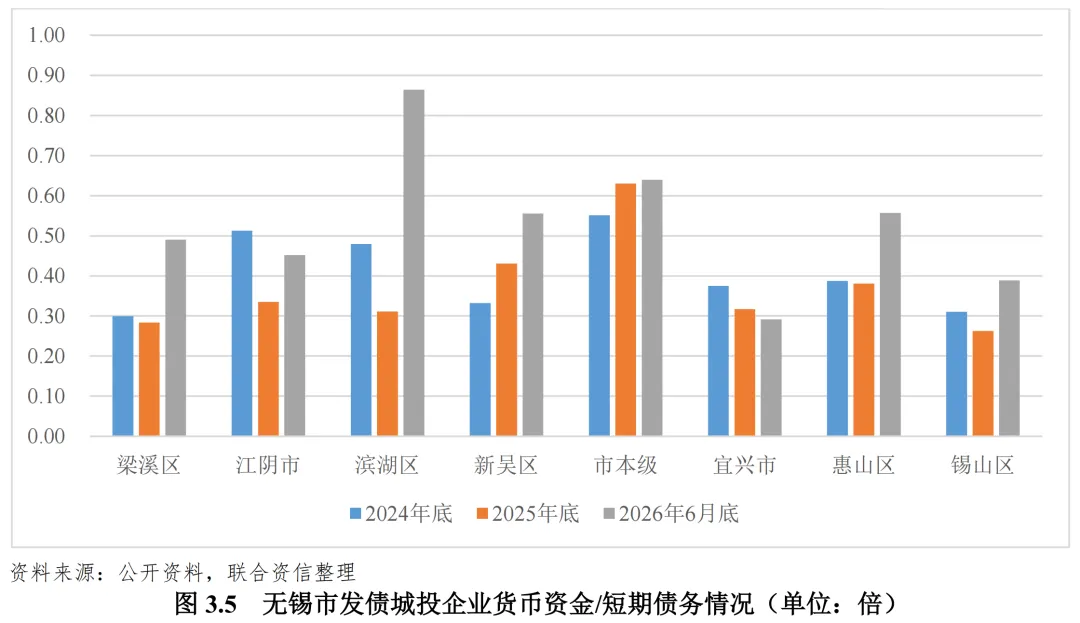
短期偿债指标方面,从中位数来看,截至2025年底,无锡市发债城投企业货币资金对短期债务的覆盖倍数均小于1.00倍,其中锡山区和梁溪区发债城投现金短期债务比较低,分别为0.26倍和0.28倍,存在一定的短期偿债压力。除无锡市本级和新吴区发债城投企业货币资金对短期债务的覆盖倍数同比增长外,其他区县均有所下降。截至2026年6月底,除宜兴市发债城投现金短期债务比较上年底小幅下降外,无锡市本级及其他区县发债城投现金短期债务比均较上年底有所上升,短期偿债指标整体有所改善。
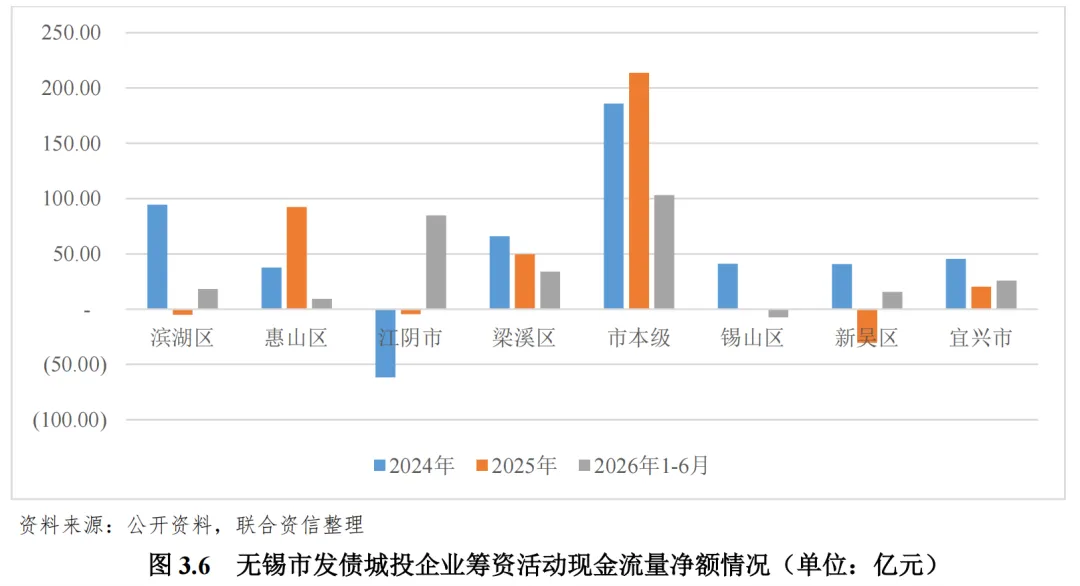
再融资方面,2025年,无锡市本级及各区县发债城投企业筹资活动现金流整体表现为净流入,合计净流入规模为335.74亿元,同比下降25.34%,整体融资步伐放缓,其中,仅无锡市本级、江阴市和惠山区发债城投企业筹资活动现金净额有所增加。此外,滨湖区、锡山区和新吴区发债城投企业筹资活动现金流量净额由正转负,融资表现为净偿还。2026年上半年,无锡市发债城投企业筹资活动现金整体仍表现为净流入,合计净流入规模为283.86亿元,为2025年全年的84.55%。其中,仅锡山区发债城投企业筹资活动现金流表现净偿还,滨湖区、江阴市和新吴区发债城投企业筹资活动现金流量净额均由负转正,无锡市本级发债城投企业筹资活动现金净流入规模最大,为103.16亿元。
(四)财政收入对发债城投企业债务的支持保障能力
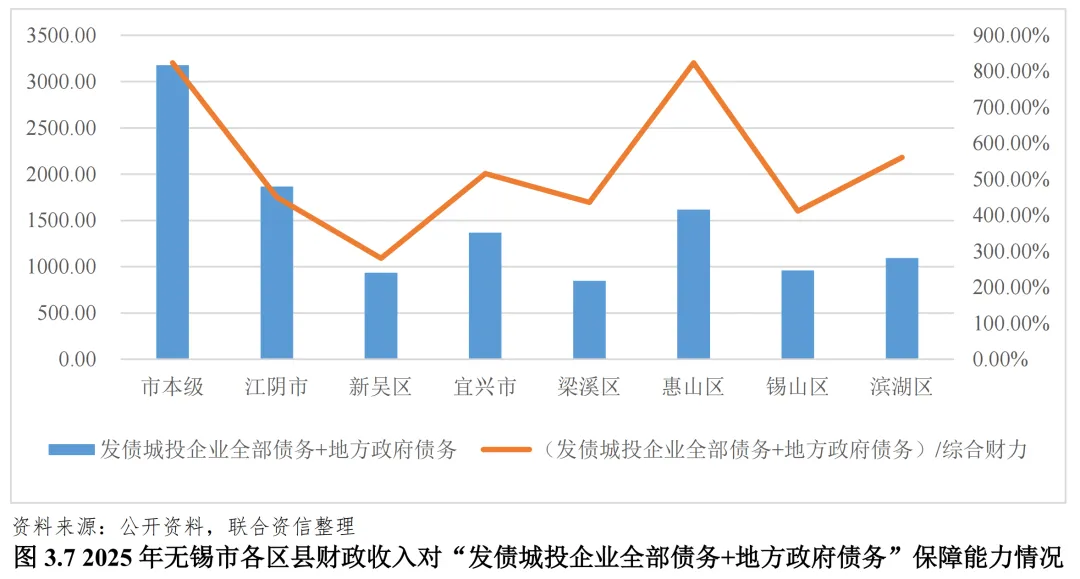
2025年,无锡市各区域综合财力对广义债务(即发债城投企业全部债务+地方政府债务)的覆盖水平分化明显,全部区域覆盖倍数均小于1.00倍,仅依靠当年综合财力无法覆盖存量广义债务,债务周转高度依赖再融资接续。分区域来看,新吴区综合财力对广义债务的覆盖倍数最高,惠山区则最低。无锡市市本级及各区县财政收入对发债城投债务及政府债务保障能力一般。
[1]受城投企业公开信息披露范围约束,本次研究可获取的样本为有存续债券的无锡市市级和各区县城投企业。城投企业债务不仅包含发债企业债务,还涵盖大量无存续债券的城投企业债务,该部分债务缺乏公开可查的完整数据。因此,受公开资料可得性限制,本研究难以完整还原各区县真实债务压力及债务全貌,研究结论存在一定局限性。
[2]“465”现代产业体系为:四个地标产业集群(物联网、集成电路、生物医药、软件与信息技术服务)、六个优势产业集群(高端装备、高端纺织服装、节能环保、特色新材料、新能源、汽车及零部件)和五个未来产业(人工智能和元宇宙、量子科技、第三代半导体、氢能和储能、深海装备)。
[3]“1”为无锡市中心城区,“2”为中心城区和宜兴市中心城区,“N”为多个镇(街道)。
[4]本文对企业类型判定依赖于公开信息,受限于可获取信息的有限性,本章节分析主体类型包括城投企业以及处于转型中的城投企业(如产投类企业和公用事业类企业等)。
公用评级一部
杨柳 冯熙智