
 研报速递
钱从哪里来:资本开支已从"利润再投资"变成"信用驱动",链条的脆弱点从技术转移到资产负债表
报告性质:股票研究与投资决策参考(行业深度 + 资金传导映射 + 跟踪框架)数据截至:2026 年 11 月 17 日。A 股行情与估值取 2026 年 11 月 16 日收盘,A 股财务取 2026 年三季报;海外云厂商取 2026 年第三季度财报;分层口径:《AI 产业链图谱 v0.5》第一层「需求与资金源」,包含 L1-01 终端需求与预算、L1-02 风险资本与一级融资、L1-03 主权 AI 与政府投入。本层是整条链的传导起点,在图谱中"上游驱动,不计入层价值占比"系列位置:《AI 产业链八层行业研究》第 1 篇,共 8 篇。下一篇为 L2 云与模型阅读方式:只有 5 分钟就读「〇、投资要点」和「九、标的地图」;做决策前读「十一、跟踪仪表盘」和「十三、证伪条件」
目录
• 〇、投资要点(结论先行) • 全文骨架:金字塔图 • 一、本层定义与边界:三个资金源、一个"影子资金源"、四条传导规则 • 二、口径辨析:八个会让结论反向的数据陷阱 • 三、市场规模与增长:2026 年 AI 资金总盘子与流向 • 四、资金结构与价值分布:谁出钱、谁承担风险、谁拿走现金 • 五、竞争格局:资金供给方的集中度(全球 + 中国) • 六、核心驱动与约束:资金可持续性的算术 • 七、周期位置与景气判断 • 八、中国视角:资金充足,但被供给卡住 • 九、标的地图:资金源的受益映射与资金敏感度最高的 A 股/港股 • 十、情景分析与配置框架 • 十一、跟踪仪表盘:12 个指标,按领先程度排序 • 十二、催化剂日历(2026 年 11 月 – 2027 年 6 月) • 十三、风险与证伪条件 • 附录 A:环节速查表 • 附录 B:关键数字速查(含置信度) • 资料来源 • 免责声明
〇、投资要点(结论先行)
中心结论:2026 年,全球 AI 资本开支的资金来源发生了一次性质变化——它不再主要是云厂商"用利润再投资",而是越来越依靠发债、表外特殊目的实体(SPV)、长期租赁和私募信贷来补足。2026 年第三季度,美国四大云厂商(微软、谷歌、亚马逊、Meta)资本开支约 2,020–2,090 亿美元,相当于其经营现金流的约 115%(上年同期约 61%)。终端付费(模型厂商年化收入合计约 1,350 亿美元)增长极快,但绝对量仍不到当年资本开支的五分之一。这意味着:2027 年资本开支大概率继续增长(谷歌称将"显著增长",微软称 2027 财年同比增长),但链条的脆弱点已经从"技术与产能"转移到"资产负债表与信用利差"。对股票投资者,本层不提供直接标的,但它决定了第 2–7 层所有标的的 beta(系统性弹性);中国侧的资金结构完全不同——资金是充足的,约束在供给端。
用三根支柱展开:
支柱一|资金结构正在从现金流转向信用。
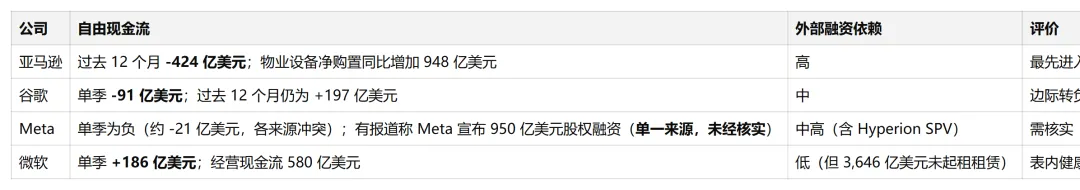
• 美国四大云厂商合计资本开支:2026 年第一季度 1,297.5 亿美元、第二季度 1,650.5 亿美元(图谱 I03,SEC 现金流量表口径)、第三季度约 2,019–2,087 亿美元(不同口径)。2026 年全年指引合计约 7,200–7,400 亿美元。 • 第三季度资本开支约为四家经营现金流的 115%(第三方追踪口径,中等置信度)。亚马逊过去 12 个月自由现金流为 -424 亿美元;谷歌单季自由现金流 -91 亿美元;Meta 单季自由现金流为负(各方数字不一);只有微软单季自由现金流仍为正(186 亿美元),但其季报显示尚有 3,646 亿美元未起租的租赁承诺,"主要为数据中心"。 • 外部融资快速放大:五大云厂商 2025 年发行美元公司债 1,210 亿美元(2020–2024 年年均约 280 亿美元);Meta 路易斯安那州 Hyperion 数据中心通过 Blue Owl 控股 80% 的 SPV 融资约 270 亿美元;甲骨文 2026 年 2 月发债 300 亿美元,标普将其评级下调至 BBB-(投资级最低档)。摩根士丹利估计,到 2028 年科技公司及关联方可能需要通过资产支持结构募集最多 8,000 亿美元私募信贷。 • 含义:2027 年资本开支能否兑现,越来越取决于信用市场是否继续"开着门",而不只是云厂商的意愿。
支柱二|收入能不能追上折旧,是整条链唯一的偿付来源。
• 图谱 E06 规则(广告与订阅收入 → 云厂商资本开支)已被证明脱钩:2026 年第二季度,三家(谷歌广告、Meta 广告、微软商业云)收入同比 +21.7%,同期四家资本开支同比 +87%,弹性约 4 倍,远超规则原定的 0.6–0.8。 • 终端付费在加速:OpenAI 年化收入 9 月底接近 700 亿美元(Axios),Anthropic 7 月底超过 650 亿美元(彭博),合计约 1,350 亿美元,年初仅约 300 亿美元。Gartner 预计 2026 年全球 AI 支出 2.67 万亿美元(同比 +49.5%),但其中 56% 是基础设施本身,软件仅 4,616 亿美元。 • 折旧在"后台"累积:四家 2026 年第二季度折旧与摊销 444.7 亿美元,占营收 9.4%(图谱 I04);同季资本开支是折旧的 3.7 倍。按 5–6 年服务器折旧年限推算,2026 年这一批资本开支每年新增折旧约 900–1,000 亿美元(本报告估算),2028 年折旧占营收比可能升至 13%–16%。 • 含义:2027 年的关键不是"资本开支增速",而是"终端收入增速能否高于折旧增速"。只要模型厂商收入保持翻倍增长,这场赛跑就还能跑下去。
支柱三|中国是另一种资金结构:钱不缺,供给缺。
• 大厂:阿里巴巴承诺未来三年 AI 基础设施投入不低于 3,800 亿元,2026 年 6 月季度资本开支 676.8 亿元(同比 +75%),并于 8 月完成 800 亿港元配售,全部用于 AI 基础设施;字节跳动据报 9 月敲定 296 亿美元银团贷款,正在讨论把资本开支提高到最高 700 亿美元(媒体披露的讨论稿,低置信度)。 • 运营商:中国移动 2026 年算力网络资本开支 378 亿元(同比 +62%),通信网络资本开支下降 20%;据 11 月 6 日报道,计划 2027 年算力投资 1,000 亿元以上(单一来源)。中国电信 2026 年算力投资同比 +26%,占资本开支 35%。 • 国家队:大基金三期注册资本 3,440 亿元,旗下国家人工智能产业投资基金注册资本 600.6 亿元。地方算力券规模偏小(上海 6 亿元、北京经开区每年 1 亿元、湖北 0.5 亿元)。 • 一级市场:智谱(2513.HK)、MiniMax(0100.HK)2026 年 1 月在港股上市,模型厂商开始从风投转向公开市场融资。 • 但国产 AI 芯片受 HBM 与先进制程产能约束(见本系列 L4、L5 篇),寒武纪第三季度营收低于预期约 44%。含义:中国侧的投资主线不是"资金会不会断",而是"资金在供给约束下会流向哪里"——目前主要流向运营商智算中心、IDC 与能拿到卡的算力租赁商。
配置观点(以"资金源 → 受益层"映射表达,行业层面,不构成个股买卖建议):
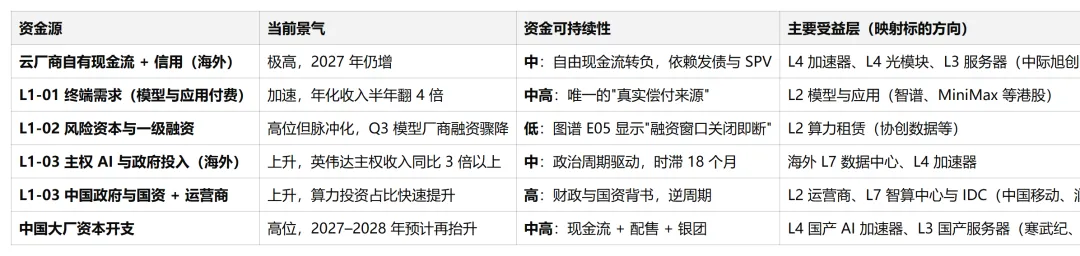
一句话给决策者:在 L1 这一层,最重要的问题已经从"还有没有需求"变成"谁在为这些需求垫钱、他们还能垫多久"。海外看信用市场和终端收入增速,中国看运营商与国资的算力预算和供给能否放量。
全文骨架:金字塔图
┌──────────────────────────────────────────────────────────────────────────┐ │ 中心结论:AI 资本开支从"利润再投资"转为"信用驱动";2026Q3 资本开支约为 │ │ 经营现金流的 115%;终端收入增长最快但规模不到资本开支的 1/5。 │ │ 链条的脆弱点从技术产能转到资产负债表。中国侧钱不缺、供给缺。 │ └───────────────────────────────┬──────────────────────────────────────────┘ ┌──────────────────────┼───────────────────────┐ ┌────────▼─────────┐ ┌─────────▼──────────┐ ┌─────────▼──────────┐ │ 支柱一(第四、六章)│ │ 支柱二(第三、六章) │ │ 支柱三(第八章) │ │ 资金结构转向信用 │ │ 收入 vs 折旧的赛跑 │ │ 中国:钱不缺供给缺 │ └────────┬─────────┘ └─────────┬──────────┘ └─────────┬──────────┘ · 资本开支/经营现金流 115% · E06 规则已脱钩(弹性≈4) · 阿里 3800 亿 + 800 亿港元配售 · 亚马逊 TTM 自由现金流-424亿 · 模型厂商年化收入≈1350亿 · 字节 296 亿美元银团 · 发债 1210 亿(2025) · 资本开支=折旧×3.7 · 移动算力资本开支 +62% · Hyperion SPV 270 亿 · 2028 折旧/营收或升至13–16% · 大基金三期 3440 亿 · 甲骨文 BBB- · Gartner AI 支出 2.67 万亿 · 供给受 HBM/产能约束 └──────────────────────┼───────────────────────┘ ┌───────────────────────────────▼──────────────────────────────────────────┐ │ 落地层:一、图谱传导规则 E05/E06/E08 → 九、资金敏感度标的映射 → │ │ 十、三情景与仓位信号 → 十一、12 项跟踪指标 → 十二、催化剂 → 十三、证伪 │ └──────────────────────────────────────────────────────────────────────────┘一、本层定义与边界:三个资金源、一个"影子资金源"、四条传导规则
本章结论:图谱把 L1 定义为三个"资金源"环节,它们本身没有上市公司,作用是通过传导规则把钱推向 L2。但在 2026 年,真正的边际资金源有一个没有被单列——信用市场(债券、SPV、私募信贷、租赁)。本报告把它作为"影子资金源"纳入分析,因为它已经是解释 2026–2027 年资本开支的关键变量。
1.1 环节清单与边界(来自图谱 00_segments)
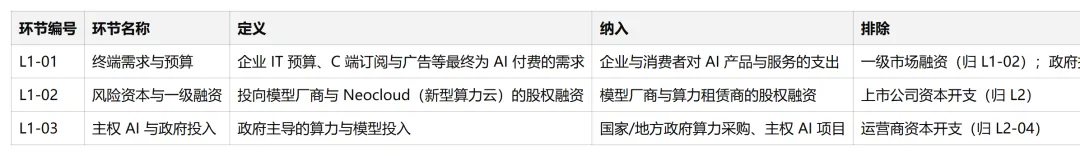
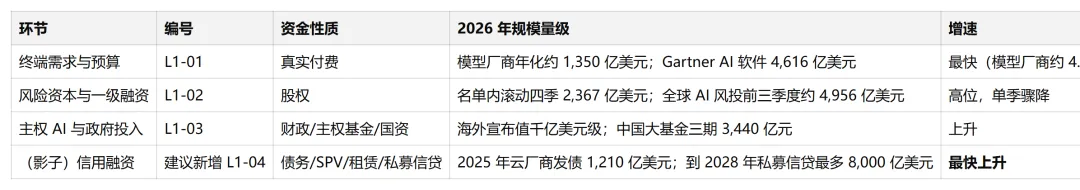
一个本报告补充的"影子资金源":信用融资。 图谱把"上市公司资本开支"归入 L2,这在 2025 年以前是合理的,因为云厂商资本开支主要来自自有经营现金流。但 2026 年起,云厂商资本开支超过经营现金流,缺口由发债、SPV、租赁和私募信贷补足。这部分钱的提供者(债券投资人、私募信贷基金、资产管理公司)本质上是 L1 意义上的"资金源"。本报告将其单列分析,建议在图谱 v0.6 中考虑增设 L1-04「信用融资与表外结构」环节。
1.2 与上下游的接口
┌─────────── L1 需求与资金源 ───────────┐ 企业IT预算/订阅/广告 → [L1-01 终端需求] ──E06──→ L2-01 海外超大规模算力投资方 风投/战略投资/IPO → [L1-02 一级融资] ──E05──→ L2-05 模型厂商 ──E04──→ L2-01/L2-03 └─SE007─→ L2-03 Neocloud 与算力租赁 主权基金/财政/国资 → [L1-03 主权与政府] ─E08──→ L2-04 运营商算力、L7-05 数据中心建设 (影子)债券/SPV/租赁/私募信贷 ─────────────────→ L2-01、L2-03、L7-05 └───────────────────────────────────────┘ │ L2 ──E01/E03──→ L4 加速器(金额比例 46%–64%)→ L5 → L6 └──→ L3 服务器、L7 电力与数据中心1.3 图谱里与本层相关的传导规则(显性化)
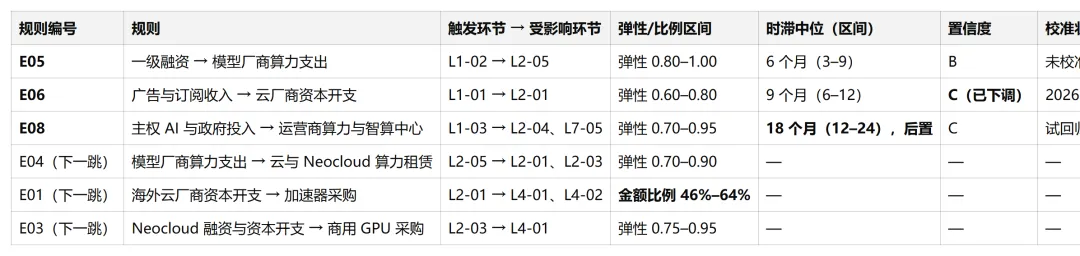
从规则表读出的三个结论:
1. E06 的下调是 2026 年最重要的一次图谱校准。 它说明海外资本开支已经和"广告赚了多少钱"脱钩。用广告收入预测资本开支的传统方法在 2026 年已经失效,需要改用"经营现金流 + 外部融资能力"来预测(见第六章)。 2. E05 的弹性接近 1,是全链"杠杆最高"的一条规则。 模型厂商融到 100 亿美元,6 个月后大约 80–100 亿美元变成算力采购。这意味着一级融资的任何波动,都会几乎一比一地传到 L2-05 和 L2-03,再经 E04、E03 传到 L4。 3. E08 的时滞最长(18 个月,后置)。 政府与主权资金宣布之后,要一年半左右才在运营商资本开支和智算中心开工上体现。这对投资的含义是:2025 年下半年到 2026 年上半年宣布的主权项目,2027 年才是兑现期。
二、口径辨析:八个会让结论反向的数据陷阱
本章结论:L1 的数据比任何一层都"软"——年化收入、承诺金额、意向投资、指引区间,每一个都有多种口径。下面八个陷阱,处理错任何一个,都可能把"资金充裕"判断成"资金紧张",或者反过来。
陷阱一:资本开支有"现金购置"和"含融资租赁"两个口径
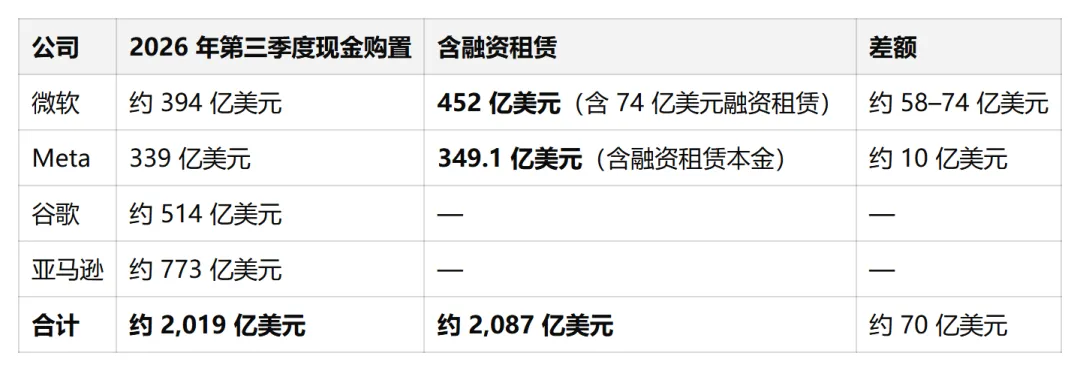
处理方式:图谱 I03 采用 SEC 现金流量表"购置物业厂房设备"口径,本报告沿用。但要注意,微软未起租的 3,646 亿美元租赁承诺不在任何一个口径里——它是将来的资本开支,也是将来的负债。
陷阱二:模型厂商的"年化收入"不是收入
OpenAI 约 700 亿美元、Anthropic 超过 650 亿美元,都是"年化运行率"(某个月或某周收入 × 12),不是审计后的年度收入。彭博提醒两家公司的计算方式可能不同。用年化运行率与年度资本开支直接相除,会高估收入覆盖率。 本报告在计算覆盖率时一律标注"年化口径"。
陷阱三:OpenAI 的"算力承诺"有 4,000 亿、4,600 亿、6,000 亿、7,100 亿美元四种说法
| 投资意向 | ||
处理方式:只有"已签合同"才会进入供应商的订单与剩余履约义务(RPO)。投资分析中使用"已签合同"口径,并把"意向"单独列示。
陷阱四:主权 AI 金额混合了"承诺""规划""已拨付"
欧盟 InvestAI 有 2,000 亿欧元(动员目标)、370 亿欧元、300 亿欧元、200 亿欧元四种说法,分别对应不同的范围与阶段;沙特 HUMAIN"1,000 亿美元以上、11 个数据中心、2.2 吉瓦"来自二手来源。主权 AI 的金额,宣布值与实际拨付值通常相差数倍。 本报告优先使用英伟达电话会披露的"主权 AI 收入同比"(已发生的采购)作为验证指标。
陷阱五:一级融资的"轮次金额"不等于"到账金额"
OpenAI 2026 年 2 月一轮 1,100 亿美元(后称以 1,220 亿美元承诺资本关闭),其中亚马逊 500 亿美元分期、首期 150 亿美元;Anthropic Series H 650 亿美元中含 150 亿美元此前已承诺的云厂商投资。图谱 I01 对此做了去重(分期不重复计、承诺按上限),但按季度看,"宣布金额"与"实际可用于算力采购的现金"之间有 1–4 个季度的错位。这正是 E05 时滞为 6 个月(3–9)的原因。
陷阱六:中国大厂资本开支的财年与自然年不同
阿里巴巴财年截至 3 月 31 日,"2026 财年"大致对应 2025 年 4 月至 2026 年 3 月。腾讯、百度为自然年。字节跳动未上市,所有数字来自媒体报道。横向比较前必须统一到自然季度。
陷阱七:运营商"资本开支下降"与"算力投资上升"同时成立
中国电信 2026 年资本开支计划 730 亿元(同比 -9.2%),但算力投资同比 +26%;中国移动通信网络资本开支下降 20%,算力网络资本开支增长 62%。看运营商总资本开支会得出"收缩"的结论,看算力分项则是"扩张"。 投资 AI 相关标的时必须看分项。
陷阱八:Gartner 的"AI 支出 2.67 万亿美元"大部分不是终端付费
其中基础设施约 1.48 万亿美元(56%)、服务约 5,765 亿美元、软件约 4,616 亿美元,生成式 AI 模型仅 283 亿美元。这个数字包含了资本开支本身,不能作为"终端需求能够偿付资本开支"的证据,否则就是循环论证。
三、市场规模与增长:2026 年 AI 资金总盘子与流向
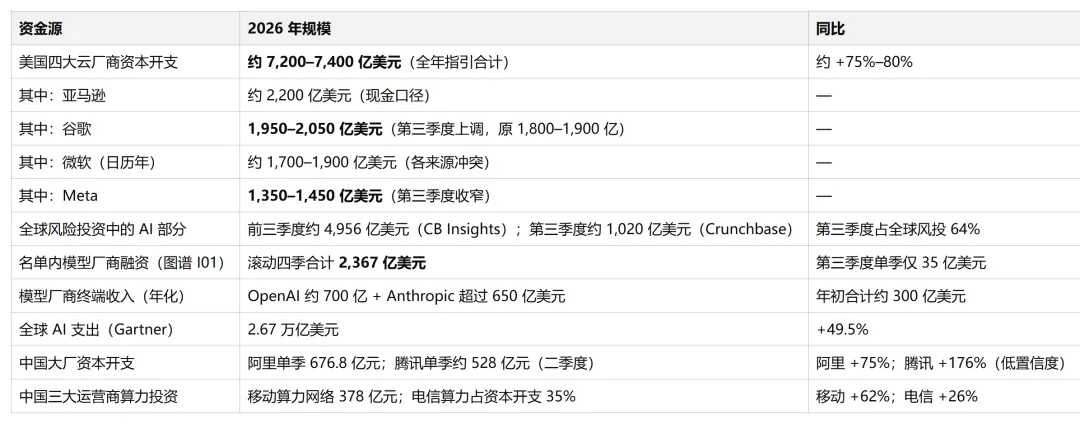
本章结论:2026 年流入 AI 基础设施的资金规模,按"实际花出去的钱"计算,全球约 1 万亿美元量级(海外云厂商约 7,300 亿美元 + 甲骨文/Neocloud/主权/中国大厂等)。增长最快的资金源是终端付费(模型厂商年化收入年内翻 4 倍以上),增长最"脆"的是一级融资(第三季度模型厂商融资骤降),规模最大的边际增量来自信用融资。
3.1 资金总盘子(2026 年)
3.2 驱动因素:四股力量
1. 推理需求爆发,替代训练成为主驱动。 模型厂商收入在 2026 年出现非线性增长(Anthropic 从 2025 年底约 90 亿美元到 7 月底超过 650 亿美元年化),智能体(Agent)与编程类应用消耗的推理量远超对话类。推理需求是"持续性"的算力消耗,比训练更接近可预测的收入。 2. 竞争性投入(军备竞赛)。 谷歌、Meta 的资本开支逻辑不完全来自当期收入,而是"不投就会落后"的战略判断。这类资本开支对收入不敏感,但对资本市场的容忍度敏感。 3. 零部件涨价"抬高"资本开支。 微软 2026 年资本开支中约 250 亿美元来自零部件涨价(存储为主)。资本开支增速中,有一部分是价格而不是数量。 这是 L1 与 L5(存储)之间的反向传导。 4. 主权与地缘。 各国把算力视为战略资产,英伟达 2027 财年第二季度主权 AI 收入同比增长两倍以上("more than tripled"),主要通过区域性 Neocloud 落地。
3.3 传导时滞:同一笔钱,各层什么时候看到
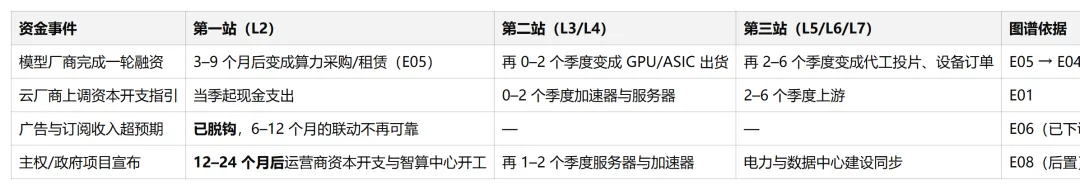
投资含义:
1. L1 的数据是全链最领先的信号,但领先期因资金源而异:一级融资领先约 6 个月,主权资金领先约 18 个月。 2. 2026 年第三季度模型厂商融资骤降(图谱 I01 单季 35 亿美元,触发"环比连续两季下滑"预警),按 E05 规则,将在 2027 年第一季度前后影响模型厂商的边际算力采购。但由于 OpenAI、Anthropic 第一、二季度已经融到合计超过 2,000 亿美元,且收入在快速增长,这个预警目前更像是"大额融资之间的空档",而不是"融资窗口关闭"。需要在 2026 年第四季度确认(见第十一章指标 2)。
四、资金结构与价值分布:谁出钱、谁承担风险、谁拿走现金
本章结论:在 AI 资金链上,"出钱的人"和"承担风险的人"正在分离。2024 年以前,云厂商用自己的利润投资、自己承担风险;2026 年,越来越多的风险被转移给债券投资人、私募信贷基金和 SPV 的股东。与此同时,现金几乎即时流向上游(英伟达、存储厂、台积电),而风险留在中游的资产负债表上。
4.1 资金来源结构(海外,按边际重要性排序)
一个必须单独指出的结构:供应商融资(循环投资)。 当芯片商或云厂商投资模型厂商,模型厂商再用这笔钱向投资方购买算力或芯片,资金在体系内形成闭环。这会放大供应商报表上的收入,但并不新增终端需求。英伟达、亚马逊、微软、谷歌都在不同程度上参与。投资者在评估 L4 加速器收入的"质量"时,应扣除来自被投企业的那部分(目前无法从公开披露中精确拆分,是本报告的一个空白)。
4.2 现金流向:钱停在哪里
资金源(L1 + 影子信用) │ 每 100 美元 AI 资本开支 ├─ 约 46–64 美元 → L4 加速器(图谱 E01 金额比例) ← 现金即时回收,毛利率 70%+(英伟达) │ └─ 其中相当部分 → L5 HBM/存储、先进代工与封装 ← 现金即时回收,利润率 60%–80% ├─ 约 15–25 美元 → L3 服务器整机、网络、光模块 ← 现金回收,毛利率 7%–48% ├─ 约 15–25 美元 → L7 电力、数据中心建设与制冷 ← 长周期,利润稳定 └─ 资产留在 → L2 云厂商/Neocloud/SPV 的资产负债表 ← 折旧 5–6 年,承担需求风险结论:现金在上游,风险在中游,偿付能力在下游(L1-01 终端付费)。 这和本系列上游报告的"利润停在约束点"一致——L1 的钱一旦花出去,就以近乎即时的方式变成了上游的利润;而偿还这笔钱的责任,留给了 L2 的折旧和 L1-01 的终端收入。
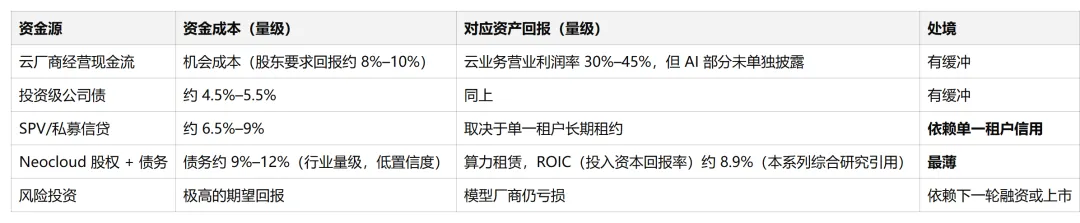
4.3 风险承担的"毛利率"
L1 本身没有毛利率概念,但可以用"资金成本 vs 资产回报"衡量各资金源的处境:
五、竞争格局:资金供给方的集中度(全球 + 中国)
本章结论:L1 的资金供给极度集中——海外四家云厂商贡献了约 70% 的可追踪 AI 资本开支,两家模型厂商(OpenAI、Anthropic)拿走了一级融资的大头;中国侧则是"三家大厂 + 三家运营商 + 国家队"的格局。集中意味着:少数几家公司的单次指引变化,就能改变整条链的景气判断。
5.1 L1-01 终端需求:两家模型厂商 + 四家云厂商
5.2 L1-02 一级融资:头部化与"超大轮次"化
• 全球风投中 AI 的占比:第一季度约 80%、第二季度超过 70%、第三季度约 64%(Crunchbase);美国前三季度 AI 占风投金额的 82.7%(PitchBook-NVCA)。 • 超大轮次:第三季度全球 27 家公司完成 10 亿美元以上融资(第二季度 16 家)。 • 图谱 I01 名单内模型厂商融资(单位:十亿美元):
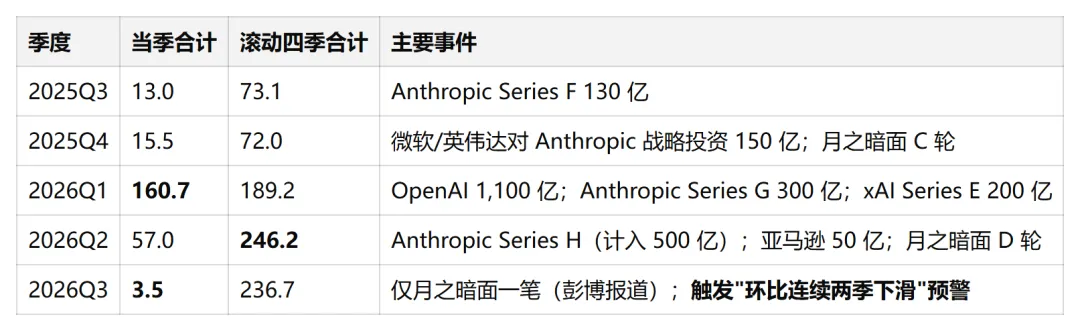
读数:一级融资高度依赖少数几笔超大轮次,单季金额可以从 1,600 亿美元跌到 35 亿美元。用单季数字判断融资环境会严重误判;应使用滚动四季合计(目前仍在 2,367 亿美元的高位)。
• 一级向二级迁移:智谱(2513.HK,发行价 116.20 港元)、MiniMax(0100.HK)于 2026 年 1 月在港股上市,MiniMax 已启动 A 股上市辅导;海外有关 OpenAI、Anthropic 加速上市时间表的报道增多。模型厂商的资金源正在从风投转向公开市场,这会让资金更"便宜"但也更"顺周期"——二级市场情绪会直接传导到算力采购。
5.3 L1-03 主权与政府:海外"宣布多、落地慢",中国"国资强、补贴小"
5.4 中国大厂与运营商:资金供给方的第二阵营
六、核心驱动与约束:资金可持续性的算术
本章结论:资金能不能持续,可以用三个算术关系粗略定界:①资本开支 / 经营现金流(决定外部融资需求);②资本开支 / 折旧(决定未来利润表压力);③终端收入增速 vs 折旧增速(决定最终偿付能力)。2026 年三个比值都在恶化,但第三个比值(终端收入增速)也在以前所未有的速度改善。2027 年是两条曲线的交叉检验年。
6.1 算术一:资本开支 / 经营现金流
| 约 115% |
Epoch AI 的测算:经营现金流年增约 23%,现金资本开支年增约 70%,两条曲线在 2026 年第三季度前后交叉;分公司看,亚马逊已交叉,谷歌约 2027 年第一季度,Meta 约 2027 年第三季度,微软约 2028 年第三季度。
分公司状态(2026 年第三季度):
6.2 算术二:资本开支 / 折旧
• 四家 2026 年第二季度:折旧与摊销 444.7 亿美元,资本开支 1,650.5 亿美元,比值约 3.7。 • 历史上成熟的基础设施企业,这个比值通常在 1–1.5 之间。3.7 意味着折旧将在未来 3–5 年快速追赶。 • 本报告的粗略推算(估算,低置信度,仅用于量级判断): • 假设 2026 年资本开支约 7,300 亿美元,其中约 60% 为服务器与网络(折旧 5–6 年),约 40% 为土建与电力(折旧 15–25 年)。 • 则 2026 年这一批资本开支,每年新增折旧约 7,300 × 60% ÷ 5.5 + 7,300 × 40% ÷ 20 ≈ 800 + 146 ≈ 约 950 亿美元。 • 四家当前折旧年化约 1,780 亿美元;叠加 2025、2026、2027 三个批次,2028 年折旧可能达到 3,500–4,000 亿美元/年。 • 若四家营收以每年 12%–15% 增长(2026 年第二季度营收 4,712 亿美元/季度,年化约 1.88 万亿美元),2028 年营收约 2.4–2.5 万亿美元,折旧占营收比将从 9.4% 升至约 14%–16%。 • 折旧年限是一个隐藏变量:云厂商在 2022–2024 年陆续把服务器折旧年限从 3–4 年延长到 5–6 年(图谱 I04 记录了原文),这降低了当期折旧。若 GPU 实际经济寿命短于会计年限(每代架构 12–18 个月迭代),未来可能出现减值或缩短年限的调整。这是 L1–L2 层最大的会计风险之一。
6.3 算术三:终端收入增速 vs 折旧增速
| +21.7% | ||
判断:
1. 模型厂商收入的增速(约 4.5 倍)远快于折旧增速(约 35%),这是 2026 年与 2000 年互联网泡沫最大的不同——终端付费是真实且在加速的。 2. 但收入的绝对量(约 1,350 亿美元年化)仍只有资本开支(约 7,300 亿美元)的约 18%。 要让整条链"自我偿付",终端收入需要在 2028 年前后达到数千亿美元量级。 3. 结论:2027 年的赛跑仍可持续,前提是模型厂商收入至少保持翻倍增长。 一旦增速掉到 50% 以下,资本开支的外部融资需求就会变成信用风险。
6.4 约束:四个可能让资金"断流"的机制
七、周期位置与景气判断
本章结论:L1 处在"资金扩张后期、结构转向信用"的阶段。景气仍在上行(2027 年资本开支预期继续增长),但驱动力的质量在下降:从"利润驱动"变成"信用驱动 + 收入预期驱动"。这类阶段通常对利率和信用事件高度敏感,可能持续 4–8 个季度,也可能因一次信用事件提前结束。
7.1 资金周期的四个阶段(框架)
阶段一:利润驱动 阶段二:利润 + 预期 阶段三:信用驱动 阶段四:去杠杆 (2023) (2024–2025) (2026– )★ 当前 (未来某时) 资本开支<经营现金流的50% 资本开支≈经营现金流的60% 资本开支>经营现金流 资本开支收缩 广告利润再投资 E06 开始脱钩 发债/SPV/租赁/私募信贷 折旧压力显现 风险低 风险中 风险集中于信用市场 减值、资产出售7.2 当前位置的证据
| 仍在上行 | ||
7.3 景气判断
• 2026 年第四季度至 2027 年上半年:景气维持高位。核心依据是 2027 年资本开支指引(预计 1–2 月发布)大概率上调,以及模型厂商收入继续高增长。 • 2027 年下半年:分化风险上升。若模型厂商收入增速放缓、信用利差走阔,资本开支增速可能从约 +30% 降到个位数。 • 相对于其他层的位置:L1 是领先指标层。L1 的景气拐点,按图谱时滞,会在 6–18 个月后依次传导到 L2→L4→L5→L6。 本系列 L4–L6 篇的周期判断,均以本层的资金判断为前提。
八、中国视角:资金充足,但被供给卡住
本章结论:中国 AI 资金链与海外有三点根本不同:①资金来源以"大厂现金流 + 国资 + 运营商"为主,信用风险不在市场化债券上,而在地方与国资体系内;②资金约束弱、供给约束强——钱能到位,但买不到足够的卡(英伟达份额趋零,国产芯片受 HBM 与先进制程约束);③政府补贴(算力券)规模很小,真正的"政府资金"通过运营商资本开支与国资基金落地,符合图谱 E08 的 18 个月时滞。
8.1 资金来源结构对比
| 资金可持续性 | 供给 | |
8.2 资金到位、供给受限的证据
• 英伟达在中国的份额趋近于零:英伟达第三季度指引假设中国数据中心算力收入为零;H200 对华出口虽获美方有条件放行(25% 收入分成、出口量不超过对美客户的一半),但中国海关不放行,据报约 60 万颗滞留香港(路透社,单一来源)。 • 国产芯片交付受限:寒武纪第三季度营收 35.3 亿元,市场预期约 62.6 亿元,彭博归因于制造产能与存储短缺。 • 资金"溢出"的去向:当买不到足够的卡,资金会流向①已经有卡的算力租赁商(协创数据前三季度营收 +135%),②智算中心与 IDC 建设(润泽科技营收 +42%),③运营商的算力服务(中国移动 2026 年上半年算力服务收入 529 亿元,同比 +14%;AIDC 收入 +486%,智算服务收入 +130%)。
8.3 中国大厂的资金可持续性
高盛的判断值得注意:中国 AI 资本开支在 2026 年第四季度至 2027 年第一季度可能被动回落(受供给约束),2027–2028 年再度抬升。这意味着中国侧的资本开支节奏,更多由"能买到什么"决定,而不是"愿意花多少"。
8.4 政府投入:真正的大钱在国资与运营商,不在补贴
• 算力券:上海 6 亿元、北京经开区每年 1 亿元、湖北 2026 年 0.5 亿元,单个城市规模在亿元级,对产业总量影响有限,主要作用是降低中小企业与科研机构的租用门槛(最高 30% 租金补贴)。 • 专项债与超长期特别国债:财政部、发改委未单列"算力/智算"用途金额(图谱 I42 记为不可得)。这是中国侧 L1-03 最大的数据空白。 • 运营商:三大运营商合计算力投资是政府意志最主要的落地渠道。中国移动 2026 年算力网络资本开支 378 亿元,若 2027 年 1,000 亿元以上的报道属实,增幅将超过 160%(单一来源,需以 2027 年 3 月年报为准)。 • 国资基金:大基金三期投向以制造、设备、材料为主(中芯南方、士兰集华),AI 算力芯片的直接投资案例尚未披露。
九、标的地图:资金源的受益映射与资金敏感度最高的 A 股/港股
本章结论:L1 本身没有上市公司(图谱 L1 三个环节均"无上市公司归入")。投资 L1 的方式,是投资"对某一类资金源最敏感"的下游标的。本报告按资金源把 14 家 A 股公司分成四组,并给出"资金敏感度"评级。核心发现:①运营商估值最低(PE 18–22 倍、PB 0.8–1.6 倍),且是中国政府资金的主要落地渠道,但 AI 收入占比低、业绩在下滑;②对海外云资本开支最敏感的光模块与服务器标的,PE 仅 13.5–18.6 倍,市场已在为"海外资本开支见顶"定价;③国产算力标的估值最高,反映中国资金充足但供给受限的现实。
9.1 全景数据表
数据:行情为 2026 年 11 月 16 日收盘,财务为 2026 年三季报(前三季度累计)。来源 Tushare。市值单位为亿元人民币(A 股口径)。
* 润泽科技营收增长 42.5% 而净利润下降 61.7%,净利率仍为 32.3%,说明上年同期基数中可能含有较大的非经常性收益(如资产处置),需用扣非口径复核。注:ROE 为前三季度累计值(未年化)。港股阿里巴巴(9988.HK)、腾讯(0700.HK)、智谱(2513.HK)、MiniMax(0100.HK)属于 L2 资金的"出资方/需求方",其资本开支数据见第五、八章,估值本报告未取数。
9.2 从数据里读出的六个结论
1. 运营商是"政府资金的低估值载体",但不是 AI 弹性标的。 中国移动 PE 17.7 倍、PB 1.6 倍;联通 PB 0.8 倍。三家前三季度营收与利润都在下降(移动 -1.8%/-7.9%,联通利润 -33.8%),说明算力业务的增长还不足以抵消传统通信业务的下滑。持有逻辑是"高股息 + 国资算力投资的确定性",而非 AI 业绩弹性。 2. IDC 是中国政府与大厂资金"溢出"的直接受益者,但分化很大。 润泽科技营收 +42.5%、毛利率 46%,代表"有大客户、有电力指标"的头部;数据港营收 -2.3%、PE 119 倍,说明并非所有 IDC 都能拿到 AI 订单。 3. 对海外资本开支最敏感的标的估值最低。 中际旭创 PE 18.6 倍(营收 +178%)、新易盛 16.0 倍(营收 +93%)、工业富联 13.5 倍(营收 +56%)。市场在用低估值为"海外资本开支 2027–2028 年可能见顶"定价——这与本报告第七章"资金转向信用驱动、可持续性下降"的判断一致。它们是 L1 海外资金判断的"最纯粹表达"。 4. 国产算力的高估值反映的是"资金充足 + 供给稀缺"。 寒武纪 PS 49.5 倍、PB 37 倍;海光 PE 129 倍。这些估值隐含了"中国资本开支持续、国产替代份额持续提升"的假设,但交付受 HBM 约束(寒武纪第三季度低于预期 44%)。 5. 算力租赁是 E05(一级融资 → 算力支出)在 A 股的映射,弹性最大、可持续性最弱。 协创数据营收 +135%、ROE 52.5%(未年化),PE 仅 17.4 倍。低 PE 不是低估,而是市场对"租赁需求可持续性"的折价——这类业务的收入取决于下游模型厂商与大厂能否持续融资和租用。 6. 服务器整机(浪潮、工业富联)毛利率仅 7%–9%,是"量的受益者,不是价的受益者"。 浪潮净利润 +165% 而毛利率 8.6%,利润弹性来自规模与费用摊薄,对资本开支的边际变化极其敏感。
9.3 资金敏感度分层
分层逻辑:横轴是"对哪类资金源敏感",纵轴是"资金可持续性"(来自第六章与第八章判断)。
十、情景分析与配置框架
本章结论:基准情景(概率约 55%)下,2027 年海外资本开支增长 25%–35% 至约 9,000 亿–1 万亿美元,终端收入继续高增长,信用市场保持开放;中国侧资本开支在 2026 年第四季度至 2027 年第一季度受供给约束短暂回落后再度抬升。最需要防范的是"信用事件"——它不需要需求下滑就能让资本开支收缩。
10.1 三种情景
10.2 配置框架
原则一:L1 的判断决定整个组合的 beta 敞口,而不是选股。
• 海外资金越"信用化",第三层标的(光模块、服务器)的仓位越需要与信用信号绑定。 • 中国资金越"国资化",第一、二层标的(运营商、IDC)的确定性越高。
原则二:中外资金源分开评估,不要用英伟达的财报判断中国运营商。
原则三:仓位与可观察信号绑定。
十一、跟踪仪表盘:12 个指标,按领先程度排序
本章结论:跟踪 L1 需要的是"资金面"指标,而不是"技术面"指标。前 4 个指标决定方向(资金会不会断),中间 4 个验证节奏(资金流向哪里),后 4 个确认结果(资金有没有变成收入)。指标编号与图谱 04_indicators 对应。
11.1 两个不建议使用的指标
1. "AI 总支出"类宏观预测(如 Gartner 2.67 万亿美元)。 它包含资本开支本身,用它证明"需求足以偿付资本开支"是循环论证(陷阱八)。 2. 单季一级融资金额。 波动极大(1,600 亿美元到 35 亿美元),应改用滚动四季合计,并区分"宣布"与"到账"。
11.2 一个值得新增的指标:CoreWeave 剩余履约义务的环比
图谱 I06 显示,CoreWeave 剩余履约义务 2026 年第一季度环比 +63%,第二季度环比仅 +5%。Neocloud 的订单是一级融资(E05)和模型厂商算力支出(E04)的"中间读数",比融资本身更接近真实需求。若第三季度继续低于收入增速,按图谱阈值"RPO 同比 < 收入同比视为订单动能减弱",将是 L1-02 资金减速的第一个确认信号。
十二、催化剂日历(2026 年 11 月 – 2027 年 6 月)
十三、风险与证伪条件
本章结论:本报告最可能出错的地方有六个。每一个都给出可观察的证伪信号与被证伪后的调整方向。
13.1 证伪条件
13.2 其他主要风险
1. 会计风险:服务器折旧年限若被缩短,或 GPU 资产出现减值,L2 利润将一次性受冲击,并反向压制资本开支意愿。 2. 循环投资风险:供应商对客户的投资放大了收入,无法从公开数据精确拆分,可能高估真实终端需求。 3. 地缘风险:美国《远程访问安全法》将出口管制延伸到云算力访问,可能限制中国企业使用海外算力的路径;中方对 H200 的进口限制可能持续。 4. 数据质量风险:本层数据大量依赖媒体报道(年化收入、主权项目金额、字节跳动资本开支),且口径分歧大(见第二章)。 5. 政策风险(中国):智算中心重复建设、利用率不足可能导致项目被叫停(E08 失效条件)。 6. 估值风险:国产算力标的估值已隐含较强的国产替代预期;海外 beta 标的估值虽低,但对资本开支见顶极其敏感。
附录 A:环节速查表
附录 B:关键数字速查(含置信度)
资料来源
图谱与内部数据
• 《AI 产业链图谱 v0.5》:00_segments.csv、02a_segment_edges.csv、03_transmission_rules.csv、04_indicators.csv;indicator_data/I01_模型厂商融资_manual.csv、I02_广告订阅收入同比.csv、I03_四大云厂商capex.csv、I03_META_capex指引.csv、I04_折旧收入比.csv、I06_RPO.csv、I42_主权AI_us.csv、I42_政府智算投入_asia.csv、I43_运营商算力资本开支_asia.csv(2026-10-28 校准) • A 股行情、估值与三季报财务指标:Tushare(daily_basic、fina_indicator 接口),2026 年 11 月 16 日取数
海外资本开支与现金流
• https://www.useluminix.com/reports/industry-analysis/hyperscaler-capex-q3-2026 • https://averin.com/en/journal/ruslan-averin-big-tech-q3-2026-earnings-ai-capex-stress-test-microsoft-alphabet-meta-amazon-apple • https://walnutinvest.com/stats/ai-capex-statistics • https://epoch.ai/data-insights/hyperscaler-capex-vs-cash-flow • https://www.universalassetowners.com/newsroom/hyperscaler-q3-capex-debt-equity-leases/ • https://finance.yahoo.com/markets/article/magnificent-7-earnings-rush-reveals-ai-spending-surge-with-hyperscaler-capex-set-to-reach-725-billion-in-2026-224901707.html • https://datacenterdynamics.com/en/news/moodys-hyperscaler-capex-forecasts-marked-up-by-85bn-to-close-in-on-1trn-by-2027/
信用与表外融资
• https://www.iese.edu/insight/articles/ai-credit-market-debt/ • https://www.cityam.com/big-tech-buries-billions-in-ai-debt-as-bubble-fears-mount/ • https://in.marketscreener.com/news/ai-hyperscalers-will-drive-higher-us-corporate-bond-supply-in-2026-analysts-say-ce7e58dedb8af326 • https://www.ijglobal.com/Asia/articles/233840/deus-diabolus-ex-machina
终端收入与一级融资
• https://axios.com/2026/09/29/scoop-openais-annual-recurring-revenue-nears-70b • https://www.channelinsider.com/news-and-trends/news-anthropic-revenue-run-rate-outpaces-openai/ • https://fourweekmba.com/ai-crunchbase-q3-2026-159b-venture-27-billion-dollar-rounds-ai/ • https://aifundingtracker.com/?p=8766 • https://presenc.ai/research/openai-compute-commitments-tracker-2026 • https://finviz.com/news/317824/openai-tempers-compute-spending-target-to-600-billion-projects-280-billion-revenue-by-2030-as-mega-funding-round-nears-report • https://gartner.com/en/newsroom/press-releases/2026-09-16-gartner-forecasts-worldwide-ai-spending-to-grow-49-point-5-percent-in-2026
主权 AI
• https://www.weforum.org/stories/technological-innovation/stargate-uae-ai-national-infrastructure/ • https://nyudri.org/publications/the-sovereign-ai-architects/ • https://vtnews.ai/stories/36ace42a-fd42-455e-afe0-b9ef7d573052
中国
• https://m.jiemian.com/article/15108167.html ;https://wallstreetcn.com/articles/3757821 ;https://www.cls.cn/detail/2530042 • https://www.xueqiu.com/1872627368/411332769(第三方分析,低置信度) • https://www.huxiu.com/article/4883122.html ;https://www.caixinglobal.com/2026-03-25/china-telecom-to-boost-ai-spending-amid-capex-cut-and-slowing-growth-102426994.html ;https://www.rcrwireless.com/?p=429674 • https://cj.sina.com.cn/articles/view/1960136440/74d54ef800108tcwc ;https://www.ithome.com.tw/news/163145 ;https://news.qq.com/rain/a/20260529A06ZT600 • https://www.cls.cn/detail/2255426 ;https://thepaper.cn/newsDetail_forward_34036526 ;https://m.gelonghui.com/p/5698178 • https://thenextweb.com/news/cambricon-q3-sales-miss-chip-supply • https://introl.com/blog/bis-export-policy-h200-mi325x-china-case-by-case-2026
本系列与本目录关联报告
• 《AI 产业链上游行业研究报告:设备材料、代工封装与 HBM》 • 《全球 AI 产业链综合研究:约束传导链、四次瓶颈迁移与利润的位置函数》 • 《全球 AI 算力基础设施深度研究:数据中心、智算中心与 Neocloud 的三种资产负债表》 • 《AI 资本开支的五问拆解与数据依赖清单》
免责声明
本报告仅供研究参考,不构成任何证券的买卖建议或投资承诺。报告中的"超配/标配/低配"为基于资金源判断的行业层面相对观点,不针对任何个人的财务状况、投资目标或风险承受能力。所引用的第三方数据(年化收入、融资金额、主权项目规模、资本开支预测等)部分来自媒体报道与机构估算,未经独立核实,可能存在误差或已被更新;本报告中的折旧推算为量级估算,仅用于说明方向。A 股估值与财务数据取自 Tushare,取数时间为 2026 年 11 月 16 日,市场数据随时变化。情景概率为主观判断。投资者应结合自身情况独立决策,并在必要时咨询持牌专业机构。证券投资有风险,过往表现不代表未来收益。



