
 研报速递
灵泽基金 · 认识我们
上一篇讲我们怎么否掉机会,这一篇讲更靠前的一步:一份材料递到手上,第一眼该看哪儿。
报告从来不缺,缺的是顺序。多数人的默认顺序是从第一页读到最后一页——摘要、行业、公司、财务、估值、风险。这个顺序其实是最差的一种,因为它的编排逻辑不是帮你判断,而是帮你相信:摘要放在最前面,是为了让你在读之前先形成一个印象。
第一行:它假设了什么
任何结论都是条件句。省略了条件的结论,看着像判断,其实是口号。
假设通常藏在两个地方:一处是明确列出来的「核心假设」,另一处散在正文里,化成一个个「如果……」。前者容易找,后者才是关键——因为作者未必意识到自己在做假设,而没被意识到的假设,最不容易被检验。
常见的几种:
「假设行业增速维持在某个水平」——这个水平是从哪来的?过去三年的平均,还是他觉得应该这样?
「假设竞争格局不变」——在很多行业里,这恰好是最不该假设的一条。
「假设估值回归历史中枢」——历史中枢本身就是过去某个区间的产物,换一段历史,中枢就变了。
读完这一行,要能回答一句话:这份东西最依赖的那一个前提是什么?如果它不成立,结论会变成什么样?答不出来,后面读得再细也是白读。
第二行:它用什么口径
同一组事实,换个口径能得出相反结论。这不是造假,是选择。
三个最容易出问题的地方:
起点。从哪一天开始算。选在一个低点上,几乎所有东西都会显得好看。
参照。跟谁比。跟行业平均比、跟自己的历史比、跟一个刚好很差的同行比,是三种完全不同的结论。
定义。一个指标具体怎么算。同样一个词,算法不同,差出一倍并不罕见。
所以看到任何数字,第一个动作不是判断它大不大,而是找它的口径和起点写在哪儿。找不到,就先别下判断。
第三行:它跟共识差在哪
如果一份报告的结论和市场普遍看法完全一致,它提供了什么?提供了一次确认。
确认有价值,但它不构成决策依据——因为共识早就被价格反映了。你知道了所有人都已经知道的事,就不会比别人多任何优势。
真正值得读的报告,一定会有一处说清楚:大多数人认为 A,我们认为 B,差别出在 C。那个 C 才是全文的价值所在,其余部分都是为它做的铺垫。
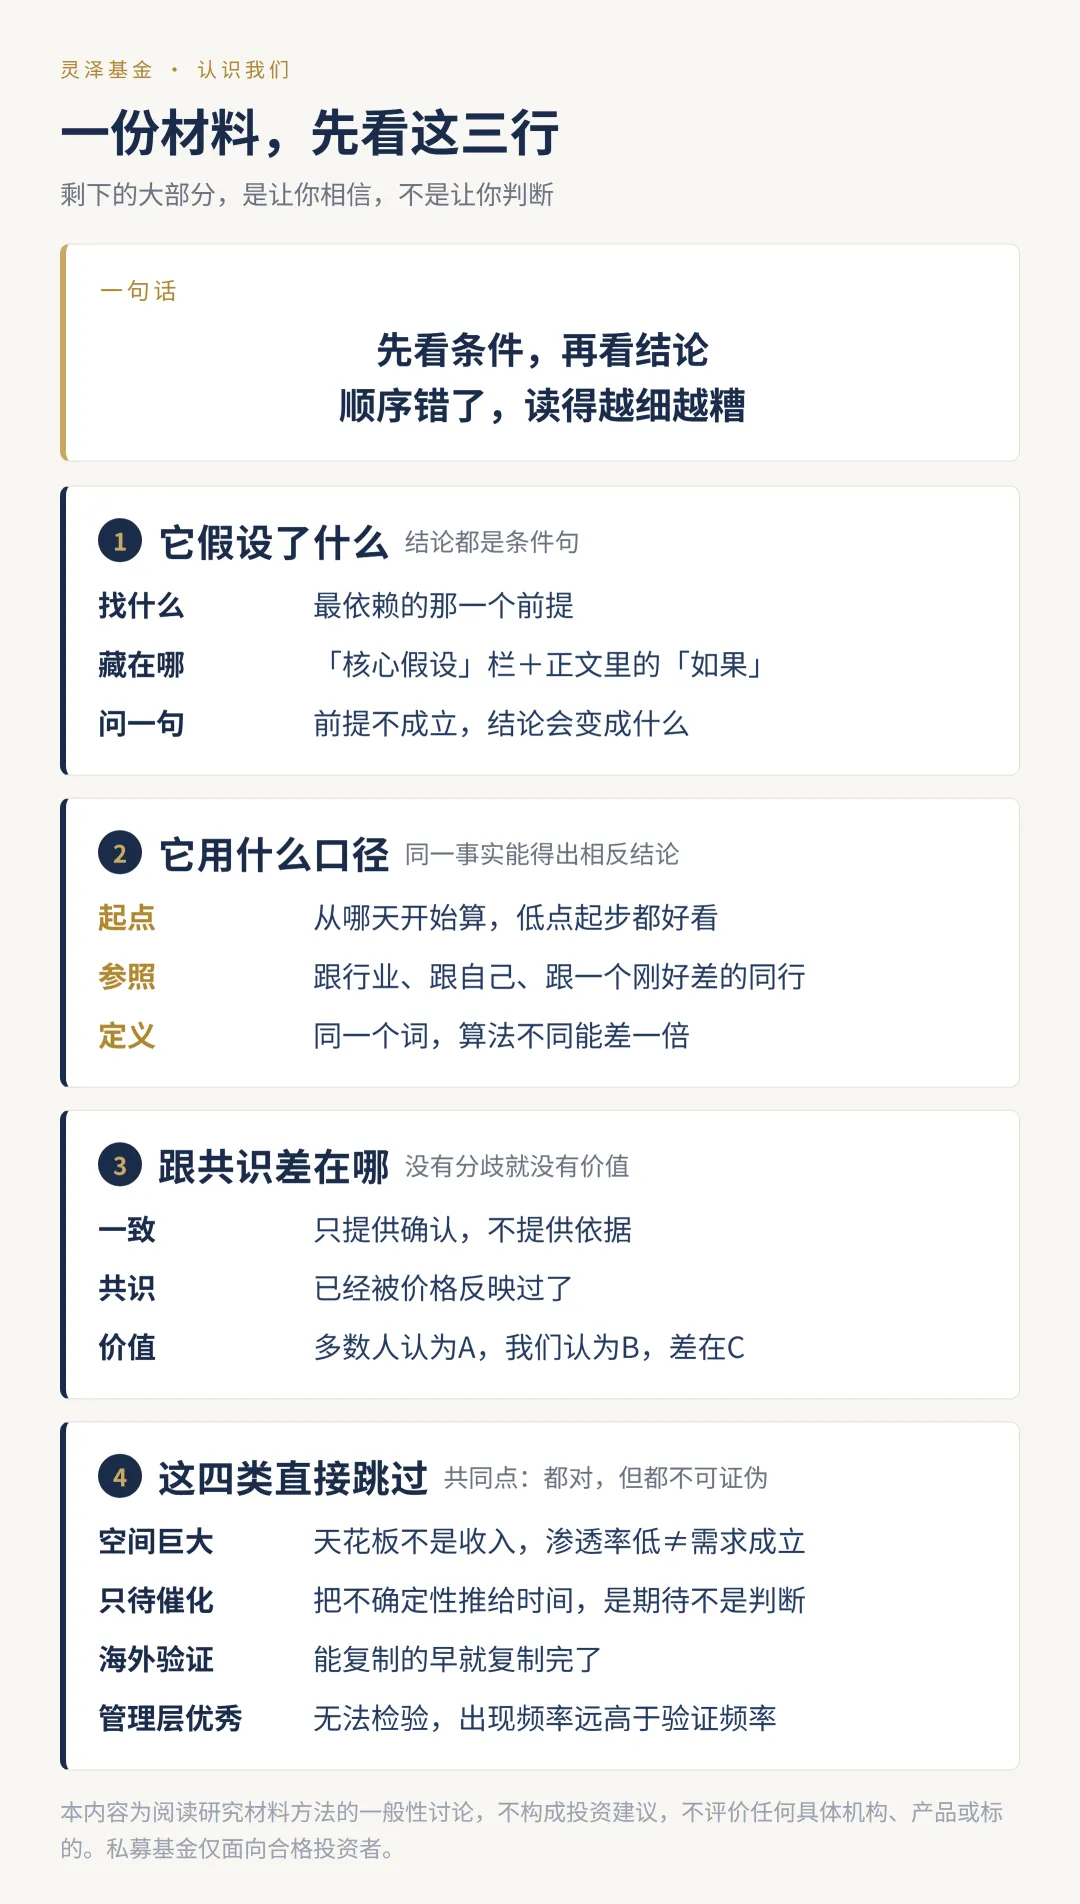
这四类结论,可以基本直接跳过
一、「行业空间巨大,渗透率仍低」。空间是天花板,不是收入,更不是利润。渗透率低既可能意味着增长空间,也可能意味着这个需求本来就不成立。几乎每份行业材料都有这一句,信息量接近于零。
二、「基本面扎实,只待催化剂」。这是把不确定性推给时间。催化剂什么时候来、来了会怎样、不来又怎么办,一个都没答。它看起来像判断,其实是期待。
三、「海外已经验证,国内迟早复制」。制度、竞争、渠道、消费习惯全都不一样。能复制的多半早就复制完了,剩下的通常是有原因复制不了的。
四、「管理层优秀、护城河深厚」。这两件事不是不重要,而是无法检验。它们在报告里出现的频率,和它们被真正验证的频率,完全不成比例。
四类看着各不相干,其实共用一个特征:它们都对,但都不可证伪。一个永远不会错的说法,没法帮你做任何决定——这也正是上一篇里「找不到对手方」那类机会过不了关的同一个原因。
一个反过来的技巧:先读风险提示
我的习惯是,如果时间只够读一节,就读最后那节风险提示。
因为那是全文唯一一处,作者被要求写「我可能错在哪」。其中大部分是从模板里抄的——政策风险、市场风险、流动性风险,翻来覆去就那几句。但剩下那一小段,往往写得异常具体:具体到某个客户、某条产线、某个审批节点、某个还没落地的合同。
那几行常常比前面二十页更有信息量。理由很简单:人在被要求列风险的时候,会不小心说出真话。
写在最后
读报告的目的,不是「找到一个答案」,而是知道这份东西在什么条件下成立。
一份好报告读完,你应该更清楚边界,而不是更兴奋。如果合上之后的感觉是「这事稳了」,那大概率是你漏掉了某一行的条件。
反过来,一份能让你说出「它在什么情况下会错」的材料,哪怕结论你不同意,也比一份让你点头的材料有价值得多。
下一篇换个方向,讲讲我们自己:为什么我们不做市场预测——以及不做预测之后,靠什么做决定。
风险提示:本内容仅用于说明阅读研究材料的一般性方法与判断标准,不构成任何投资建议或收益承诺,不评价任何具体机构、产品或标的。文中所述方法为方法论层面的讨论,不代表任何实际投资结果。私募基金仅面向合格投资者,投资有风险,入市需谨慎。
版权声明:本文版权归上海灵泽私募基金管理合伙企业(有限合伙)所有,未经授权不得转载、摘编或以其他方式使用。




