
 研报速递
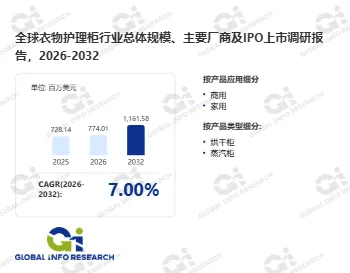
文章摘要:衣物护理柜是一个"用空间换体验"的产品。它把除菌、除皱、烘干、香氛这些功能塞进一个立柜,衣服挂进去,几十分钟后拿出来可以直接穿。2032年全球市场规模预计达到11.6亿美元,2026至2032年复合增长率7.0%。据环洋市场咨询(Global Info Research)统计,这个品类的增长逻辑不在"洗干净",而在"不用晒"——城镇化把小户型的阳台压没了,家电才有机会把晾晒这件事接过去。
一、行业概述:把晾晒这件小事做成一台机器
衣物护理柜是一种立式家电,形态接近衣柜,内部集成蒸汽发生、热风循环、紫外或等离子除菌、香氛投放与智能控制模块。它的功能组合因产品档次而不同:入门款只做烘干与除味,中端加除菌除皱,高端再加面料识别、自动程序与远程控制。
它解决的问题很具体。城市公寓的阳台越来越小,很多户型甚至没有阳台;南方梅雨季、北方雾霾天、沿海回南天,室外晾晒的效果都不理想;羊毛、真丝、羽绒、西装这些面料不适合水洗,也不适合暴晒。传统方案是送干洗店,成本高、周期长;护理柜把这件事搬回家里,用一次几度电的成本替代一次几十元的干洗。
它与洗衣机、干衣机的关系需要说清楚。洗衣机负责"洗",干衣机负责"烘干",护理柜负责"护理"——除味、除皱、定型、除菌。三者有功能重叠但不完全替代。干衣机靠翻滚与热风,适合棉麻与日常衣物;护理柜靠悬挂与蒸汽,适合不能翻滚的西装、大衣、羊毛衫。真正的高端用户往往是三件套齐全。
这个品类在中国市场的认知度和欧美有差距。欧美家庭对干衣机的接受度高,护理柜更像是干衣机的升级补充;中国家庭长期依赖晾晒,护理柜要替代的是"阳台"这个习惯,教育成本更高,但也意味着更大的空白。
二、市场规模与增长预测
据Global Info Research统计,到2032年全球衣物护理柜市场规模将达到11.6亿美元,2026至2032年复合增长率7.0%。这个体量在家电大类里很小,属于典型的"新兴品类"——基数低、增速稳、渗透率处于早期。
7.0%的增速看起来不快,但要看它对应的是什么。家电行业的整体增速通常在个位数低位,护理柜能跑到6%以上,说明它在从"尝鲜"走向"必选"的过程中。这个过程的斜率不会很陡,因为单价高、安装条件受限、消费者认知需要时间,但它很少倒退,因为需求是真实存在的空间与面料问题。
区域结构上,韩国是渗透率最高的市场,这与当地公寓形态、家电企业的推动以及消费者对衣物护理的接受度有关;中国是增长最快的市场,一二线城市的户型条件与消费能力支撑了需求,国产品牌用性价比快速打开局面;欧美市场则以专业渠道为主,酒店、医院、洗衣店是重要客户,家用市场的渗透还在早期。
产品结构上,中高端占比在提升。入门款靠价格换量,毛利薄;中高端靠功能组合与设计溢价,是品牌真正赚钱的地方。随着渗透率提升,价格带会往下走,但功能会往上堆,两个方向同时发生。
三、产品分类与应用场景
(一)产品分类
按安装方式分,独立式与嵌入式。独立式摆放灵活,适合已装修的房子;嵌入式要与橱柜一起设计,美观度高,但要求前期规划,属于新房装修的首选。
按功能层级分,单功能与多功能。单功能只做烘干或除味,价格低,适合小家庭;多功能集除菌、除皱、香氛、面料识别于一体,价格高,面向对衣物有要求的用户。
按容量分,小型(数件衣物)、中型(一套西装加两件外套)、大型(全家一周的衣物)。容量不只是体积,它决定了蒸汽量、风道设计与程序时长,小容量做不了厚重面料,大容量对小家庭是浪费。
按技术路线分,蒸汽型与热风型。蒸汽型靠高温蒸汽松弛纤维、去除异味,除皱效果好;热风型靠循环热风带走湿气,烘干效率高。多数产品是两者结合,按程序切换。
(二)应用场景
家用场景是主战场,核心诉求是"替代晾晒"与"护理贵重面料"。一二线城市的小户型、没有阳台的公寓、有婴幼儿的家庭、养宠物的家庭,都是高需求人群。这些用户的共同点是:空间紧张、对卫生敏感、愿意为便利付费。
商用场景是稳定的第二曲线。高端酒店的客房服务需要快速处理客人的西装与礼服;医院需要对面料进行除菌处理;洗衣店需要为不能水洗的衣物提供护理服务。商用客户看重的是处理能力与稳定性,对价格的敏感度低于家用。
新兴场景在往外扩。母婴护理(婴儿衣物的除菌)、宠物家庭(去除毛发与异味)、运动人群(速干衣物的除味)、以及高端住宅的精装配套。这些场景的量都不大,但每个都能支撑一个细分产品。
还有一个场景值得单独提:租房市场。租房人群不便改造房屋,独立式护理柜成为可移动的解决方案。这个群体的价格敏感度高,但对"不用晾"的需求同样强烈,是入门款的主要客群。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球衣物护理柜市场的竞争格局相对集中,主要生产商包括LG、Electrolux Professional、Samsung、V-ZUG、Coway等。2021年全球前四大厂商合计占有约67.0%的市场份额,头部企业的优势明显。
LG是这个品类的定义者之一,凭借研发实力与渠道覆盖,在消费市场占据重要位置,产品在护理技术与外观设计上都有积累;Electrolux Professional专注专业领域,产品主要服务酒店、医院等商业场所,以护理效果与可靠性取胜;Samsung把智能技术融入产品,强调互联与程序自动化;V-ZUG定位高端,主打精细面料护理;Coway则在亚洲市场有较强渠道。
集中度高不代表格局稳固。新兴品牌正在通过两条路径切入:一是性价比,针对本土需求做功能裁剪,用一半的价格提供八成体验;二是场景化,针对母婴、宠物、租房等细分人群做专门设计。这两条路都不挑战头部的技术高地,但会侵蚀中低端市场。
竞争焦点在三个地方。第一是护理效果的可感知性——除皱率、除菌率、异味去除率,这些指标要能被消费者直观感受到,否则高单价说不通。第二是程序智能——面料识别与自动匹配,决定了产品的"傻瓜程度"。第三是安装与售后——柜体大、需要水电条件,安装体验直接影响口碑。
五、产业链结构分析
上游是压缩机、加热器、蒸汽发生器、风机、传感器、控制板与柜体材料。压缩机与蒸汽发生器是核心件,决定烘干效率与蒸汽品质;传感器包括温湿度、面料识别与门锁检测,决定程序控制的精度;柜体材料要兼顾保温、防潮与外观质感。上游的集中度中等,核心件供应商议价能力较强。
中游是整机制造,关键在系统集成与程序调校。蒸汽量、风道布局、温度曲线、时长控制,这些参数要与不同面料匹配,调校靠大量实验积累。柜体的密封性与保温性也影响能耗与效果,做工差距在长期使用中才显现。
下游是渠道与用户。家用走家电连锁、电商、精装配套;商用走工程渠道与专业代理。两类渠道的服务要求不同,家用看重配送安装,商用看重维保响应。
价值分布上,这个行业呈现"品牌厚、制造薄"的特点。头部品牌靠技术与品牌拿走大部分利润,代工企业赚制造费。国产替代的路径通常是先做代工积累工艺,再做自有品牌切中端,最后攻高端。
六、主要驱动因素
第一股力量是居住空间的变化。城镇化进程加快,城市居民居住空间相对有限,护理柜的小巧设计与多功能集成能有效节省空间。在小户型公寓里,它可以替代晾衣架与部分衣柜功能,实现护理与收纳的一体化。这不是营销话术,而是户型决定的刚性约束——没有阳台,就得有替代方案。
第二股力量是面料结构的变化。消费者的衣橱里,羊毛、真丝、羽绒、功能性面料的占比在上升,这些面料不适合水洗、不适合暴晒、不适合翻滚烘干。传统方案是送干洗,成本高、周期长;护理柜把这件事变成"在家几十分钟",价值主张非常清晰。
第三股力量是技术进步。智能控制让操作更便捷,用户可以通过手机远程控制,实现个性化护理;纳米水离子、蒸汽护理、等离子除菌等技术提升了护理效果;传感器与算法的进步让面料识别与程序匹配成为可能。技术在这里的作用不是炫技,而是把"专业护理"变成"按一个键"。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式:




