
 研报速递
文章摘要:离心泵是利用叶轮旋转产生的离心力输送液体的动力机械,通过动能向压力能的转化实现连续输送,适用于中低粘度液体的大流量场景。据Global Info Research统计,2025年全球市场规模达294.5亿美元,2032年将增至361.8亿美元,2026至2032年复合增长率2.9%。据环洋市场咨询判断,这个品类最值得注意的不是总量,而是结构:中国2024年产量1.47亿台、需求量0.84亿台、出口6550万台,供需之间的缺口决定了这个行业的增长逻辑不在国内,而在出口与高端化。
泵是最古老的机械之一,也是最难做好的机械之一。结构简单到一眼能看懂,效率却差之毫厘、失之千里——同样流量的两台泵,效率差五个百分点,十年电费就能差出一台泵的钱。
这个特性决定了行业的竞争方式。低端拼价格,因为客户只比初始采购成本;高端拼效率与服务,因为客户算的是全生命周期成本。两个市场几乎平行存在,很少交集。
一、行业概述
离心泵的工作原理是把机械能转化为液体能量。叶轮旋转产生离心力,液体被甩向叶轮外缘,速度提高、压力上升,再经蜗壳或导叶把速度能转化为压力能,从出口排出。整个过程连续、平稳,适合大流量输送。
核心部件是叶轮。叶轮的直径、叶片角度、流道形状决定了泵的流量、扬程与效率;材质决定了它能不能耐腐蚀、耐磨损;加工精度决定了它能不能在高效区稳定运行。同一台泵换一个叶轮,性能曲线会完全改变。
分类维度有三个。按级数分,单级泵占约64.27%,多级泵占35.73%,前者用于一般输送,后者用于高扬程场合;按工作压力分,低压、中压、高压泵;按泵轴位置分,卧式与立式,卧式便于维护,立式节省空间。
应用覆盖极广。能源化工占比最高,对可靠性与耐蚀耐磨要求极高;电力行业的循环水泵、给水泵流量大、连续运行;农业灌溉用量大但对效率要求不高;市政水务与建筑暖通贡献稳定需求。
技术演进集中在三个方向。水力模型的优化,靠计算流体力学仿真与试验验证,把效率曲线往右推;材料的升级,用双相钢、复合材料提高耐蚀耐磨寿命;驱动的升级,用永磁同步电机加变频调速替代传统异步电机,把部分负荷下的效率提上来。
二、市场规模与增长预测
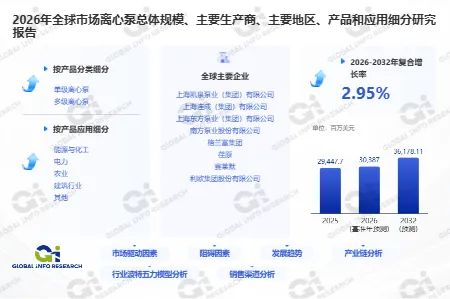
据Global Info Research统计,2025年全球离心泵市场规模达294.5亿美元,预计2032年增至361.8亿美元,2026至2032年复合增长率2.9%。
从量的角度看,2025年全球销量3.09亿台,均价95.30美元一台。均价不足百美元,说明销量中大量是小型泵——家用增压泵、小型排污泵、农业灌溉泵。大型工业泵的数量少但单价高,构成了收入的主体。
2.9%的增速属于典型的成熟工业品节奏。这个品类没有爆发性增长,因为它的需求由固定资产投资与设备更新两部分构成,两者都与经济周期同步而非领先。
区域结构上,北美、欧洲、亚太是三大核心市场,亚太占比超过40%,中国贡献主要增量。欧美市场以高端材料体系与工程应用为主;中东能源投资活跃区域对中高端泵组需求占比超过30%;亚太以规模化制造与全球分销为特征。
中国市场的数据最能说明问题。2024年产量1.47亿台,同比增长5%;需求量0.84亿台,同比下降6.15%;出口量6550万台,同比增长17.55%。产量远高于内需,出口成为消化产能的主要渠道。
这个结构带来两个后果。一是价格竞争激烈,因为产能过剩;二是出口依赖度高,因为内需不足。2025年中国出口额达30亿美元,同比增长10%,出口成了行业增长的主要来源。
价格上,2024年中国市场平均单价1452元一台,同比下降1.09%,受原材料波动与竞争加剧影响。高端产品线在逆势提升——某头部企业的收入占比从2019年的15%增至2025年的25%,说明结构升级在发生。
三、产品分类与应用场景
产品分类
按级数分,单级与多级。单级泵结构简单、成本低、维护方便,用于一般流量与扬程;多级泵把多个叶轮串联,逐级增压,用于高扬程场合,如锅炉给水、矿山排水。多级泵的制造精度要求高,价格也高。
按压力分,低压、中压与高压。压力等级由壳体强度与密封结构决定,高压泵要处理轴向力平衡与密封可靠性问题,技术难度明显更高。
按轴位置分,卧式与立式。卧式泵重心低、维护方便,是工业主流;立式泵占地小、适合空间受限场合,如高层建筑增压、深井取水。
按材质分,铸铁、不锈钢、双相钢、工程塑料与复合材料。铸铁成本低,用于清水与一般介质;不锈钢耐腐蚀,用于食品、医药与化工;双相钢强度与耐蚀性兼优,用于海水与强腐蚀介质;工程塑料用于酸碱液;复合材料叶轮能减轻重量、提高效率。
按用途分,清水泵、污水泵、化工泵、渣浆泵、消防泵、计量泵等。不同用途的结构差异很大,比如渣浆泵要抗磨、污水泵要防堵塞、化工泵要耐腐蚀。
应用场景
能源化工是最大的应用,占全球市场需求30%以上。炼化装置的进料泵、循环泵、塔底泵对可靠性要求极高,一旦停机整条装置都要停。这类场景对耐蚀耐磨的要求也最高,材质选择直接决定检修周期。
电力行业是第二大场景。火电的给水泵、循环水泵,核电的主泵,都是关键设备。核电主泵的设计寿命可超30年,平均无故障时间领先行业,这类产品的技术门槛极高。
市政水务是稳定需求。城市供水系统泵站数量庞大,污水处理厂的污泥输送泵需求年增10%。这类场景的特点是运行时间长、维护窗口短,对可靠性与易维护性都有要求。
建筑暖通是量大面广的场景。中央空调的冷冻水循环、供暖系统的热水循环、高层建筑的增压供水,都离不开离心泵。这个市场对价格敏感,但对噪声与能效的要求在提高。
农业灌溉是潜力最大的场景。农业现代化推动节水灌溉泵需求,2025年农业领域离心泵需求占比15%,但高效泵渗透率不足20%,存在明显的替代空间。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球离心泵市场呈现"高端垄断加中低端分散"的格局。
头部厂商占据高端市场约55%的份额。格兰富、荏原、赛莱默凭借水力设计、材料技术与全球服务网络建立壁垒。这类企业的优势不只是效率指标,还有工程经验与项目交付能力——大型泵站项目需要选型计算、水力模型试验、安装调试与长期服务。
长尾市场竞争分散。通用低端泵市场的参与者众多,中国厂商通过性价比优势占据中低端市场,前五名企业的合计份额约35%,集中度低于全球水平。
中国本土企业的分层很明显。上海凯泉在国内市占率第一,高效变频泵产量同比增长30%,国产化率突破80%;南方泵业专注不锈钢离心泵,耐腐蚀材料应用比例升至28.9%,高端产品线收入占比达25%;利欧集团通过并购拓展海外市场,出口收入占比达40%,覆盖共建"一带一路"国家中的大多数。
产能利用率的分化值得注意。头部企业如上海凯泉达90%以上,中小企业普遍低于60%。这个差距说明行业存在结构性过剩——低端产能过剩,高端产能不足。
竞争的关键维度有四个。水力模型决定效率,这是最核心的技术指标;材料体系决定寿命与适用介质;制造精度决定运行稳定性与噪声;服务网络决定大型项目的交付能力。
新兴势力正在改变销售体系。数字化泵站与租赁模式冲击传统销售,预计2030年租赁模式在工业领域的渗透率可达15%。这个变化把一次性销售变成了持续服务,对厂商的资金与运营能力提出新要求。
五、产业链结构分析
上游是铸铁、不锈钢、合金材料、电机、密封与轴承。原材料占成本比重最高,约40%,价格波动直接影响毛利。电机是最大的外购件,其效率等级决定了整机的能效水平。
关键部件的国产化在加速。电机、密封与轴承过去依赖进口比例较高,现在国产替代推进明显。某企业通过自主研发,把密封系统的国产化率从2019年的30%提升到2025年的70%。这类替代既降成本,也提高供应安全性。
密封是技术难点。机械密封要在高速旋转、压力波动、介质腐蚀的条件下保持零泄漏,材料与结构设计都很讲究。密封失效是泵故障的主要原因之一,所以客户对密封品牌的敏感度很高。
中游是铸造、加工、装配与测试。铸造决定壳体与叶轮的内部质量,砂眼与气孔会导致早期失效;加工决定叶轮与壳体的配合精度,间隙过大会造成内泄漏、效率下降;测试决定出厂产品的性能是否达标,性能试验台是必备投入。
装配环节的工艺水平常被低估。轴承预紧、密封安装、对中调整,每一项都影响振动与寿命。同一批零件,不同班组装出来的泵,运行噪声可能差几分贝。
下游是工程公司、终端用户与经销商。工程公司负责选型与集成,终端用户是石化、电力、水务、建筑等行业的运营方,经销商服务中小客户与替换市场。三类客户的采购逻辑差异很大。
六、主要驱动因素
第一是固定资产投资。工业产能利用率提升与基建投资增长直接拉动新增项目需求。城市化率提高带动城市供水、排水系统升级,进而带动泵的需求。这条驱动最直接,也最周期敏感。
第二是存量设备更新。老旧泵站改造与节能改造需求释放。高效泵占比已达72%,较五年前提升40个百分点,这个提升本身就是更新换代的成果。存量替换的特点是量大、单笔金额小、决策链短。
第三是能效标准升级。双碳目标推动能效标准趋严,强制性能效标准实施后,永磁变频泵的渗透率从2019年的15%增至2023年的42%。标准在这里起到了强制淘汰的作用,把低效产品挤出市场。
第四是国际法规的倒逼。欧盟生态设计指令与美国能效法规提高能效门槛,倒逼中国厂商提升产品合规性。2025年因能效或标签问题退运的案例同比增加20%,但这也推动了对共建"一带一路"国家出口中高效泵占比超过51%。
第五是共建"一带一路"的市场开拓。沿线国家基建投资带动离心泵需求年增12%,东南亚、中东为重点区域。这类市场的特点是价格敏感但对交付速度要求高,中国厂商有优势。
七、行业发展机遇
据Global Info Research判断,第一条机会线是高效节能泵。政策强制推广下,永磁变频泵的市场空间可观。这类产品的溢价来自电费节省,客户可以用投资回收期来算账,价格敏感度低于普通泵。
第二条是智能化服务。预测性维护与全生命周期管理需求激增,服务收入占比有望从2025年的10%提升到2030年的25%。通过实时监测扬程、流量与振动数据,综合能效可提升15%至20%,这个价值可以直接分成。
据环洋市场咨询观察,第三条是材料创新。复合材料叶轮与耐腐蚀合金能提升效率与寿命,采用双相钢的泵体寿命可延长35%,维护周期增至12个月以上。材料升级是高端化的基础,也是国产替代的关键。
第四条是新兴市场的本地化。共建"一带一路"国家的基建投资带动需求,但这些市场对本地化生产与服务有要求。能在当地建立组装与服务能力的企业,更容易拿到长期订单。
第五条是租赁与泵站托管。数字化泵站与租赁模式正在改变销售体系,客户不必一次性投入,而是按流量或按运行时间付费。这个模式降低了客户的决策门槛,也让厂商获得持续收入。
八、进入壁垒与市场展望
第一道壁垒是水力模型。效率是离心泵最核心的指标,而效率来自叶轮与蜗壳的水力设计。这套设计需要计算流体力学仿真、模型试验与长期数据积累,不是买图纸能解决的。
第二道壁垒是材料与铸造。耐蚀耐磨材料的铸造工艺难度大,砂眼、气孔、成分偏析都会导致早期失效。高端泵的铸件往往需要专门的供应商,这是隐形门槛。
第三道壁垒是能效合规。各国能效标准不断提高,产品必须通过测试并取得认证。因能效或标签问题退运的案例在增加,说明合规不是形式,而是实际的贸易壁垒。
第四道壁垒是高端市场的技术与品牌。高端市场仍被欧美企业主导,材料体系与密封技术的国产替代周期长。客户对可靠性的信任需要项目积累,无法速成。
第五道壁垒是成本与现金流。行业平均毛利率从2020年的30%降至2025年的25%,原材料价格上涨与人力成本上升持续压缩利润。同时出口账期长、汇率波动大,现金流管理能力实际是竞争力的一部分。
展望2026至2032年,行业会呈现三个特征。产品上,高效变频与智能化成为主流配置,高端产品线占比提升;格局上,头部企业靠效率与服务守住位置,中小企业面临出清;区域上,亚太继续贡献主要增量,出口与本地化生产并行。
2.9%的增速掩盖了剧烈的结构变化。当产量远高于内需,这个行业的胜负手就不在谁能造得更多,而在谁能把泵卖到更贵的地方去。
Q1:单级泵和多级泵应该怎么选?
A(答):看扬程需求。单级泵一个叶轮,结构简单、成本低、维护方便,适合一般流量与中低扬程,如循环水、供水增压、排水;多级泵把多个叶轮串联,逐级增压,适合高扬程场合,如锅炉给水、矿山排水、高层建筑供水。多级泵的制造精度要求高、价格贵、维护复杂,如果扬程需求不高,用多级泵是浪费。选型时要按实际工况的流量与扬程查性能曲线,让工作点落在高效区。
Q2:为什么中国产量远大于需求?
A(答):因为产能是按全球市场建的,而内需受投资周期影响。中国离心泵产量1.47亿台,内需0.84亿台,出口6550万台,出口是消化产能的主要渠道。原因有两层:一是国内产能扩张速度快于内需增长,尤其是中小型泵;二是全球中低端市场对中国产品有需求,性价比优势明显。这个结构导致国内价格竞争激烈,企业必须靠出口与高端化维持利润。
Q3:高效泵的溢价,客户凭什么愿意付?
A(答):因为电费可以算。泵是长期运行的设备,工业泵往往二十四小时连续运转,效率差几个百分点,一年的电费差额就可能超过泵本身的价差。客户用投资回收期来评估,通常一到三年就能收回增量成本。加上能效标准在提高、碳排放成本在显性化,高效泵的溢价有了更硬的理由。这也是永磁变频泵渗透率快速提升的原因。
本文参考Global Info Research发布的《2026年全球市场离心泵总体规模、主要生产商、主要地区、产品和应用细分研究报告》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式:



