
 研报速递
出口高位运行、PPI涨幅扩大,内需依然偏弱
—2026年10月宏观数据分析
2026.11.17
我们梳理了2026年10月国内重要的宏观经济数据,以增加对当前宏观经济运行节奏的理解。
总的来说,2026年10月国内经济延续了外需强、内需弱,生产转弱、需求不足的格局。10月制造业采购经理指数回落至49.3%,重回收缩区间;工业增加值、社会消费品零售总额增速同步放缓,固定资产投资和房地产销售降幅进一步扩大;与此同时,进出口维持高增,PPI同比涨幅扩大至5.7%,M1增速明显回升,外需与物价的表现明显好于内需。
对此,我们认为,需要理性客观的看待当前宏观经济K型分化形势。新经济保持高景气度,但尚不足以对冲房地产和基建等传统经济的下行,国内经济的复苏不能一蹴而就。当前外部不稳定不确定因素较多,国内有效需求不足,经济运行面临不少挑战。这要求实施更加积极有为的宏观政策,持续扩大内需、优化供给,推动经济实现质的有效提升和量的合理增长。当前房地产市场处在企稳复苏的关键节点,后续对宏观经济的拖累有望显著收窄。整体而言,2026年面临的宏观环境好于2025年,但强劲复苏的可能性不大。
一
制造业PMI重回收缩区间
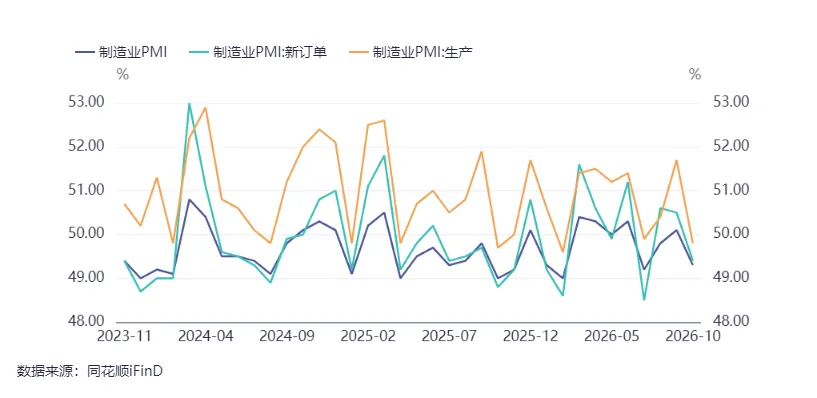
10月份,制造业采购经理指数(PMI)为49.3%,比上月下降0.8个百分点,重回收缩区间。从企业规模看,大型企业PMI为50.2%,比上月下降0.4个百分点,仍高于临界点;中、小型企业PMI分别为48.4%和47.5%,比上月下降1.3个和1.4个百分点,均低于临界点。
从分类指数看,构成制造业PMI的5个分类指数中,仅供应商配送时间指数高于临界点,生产指数、新订单指数、原材料库存指数和从业人员指数均低于临界点。生产指数为49.8%,比上月下降1.9个百分点,表明制造业生产活动有所放缓。新订单指数为49.4%,比上月下降1.1个百分点,表明制造业市场需求景气度下降。原材料库存指数为48.4%,比上月上升0.2个百分点,表明制造业主要原材料库存量降幅有所收窄。从业人员指数为48.4%,与上月持平,表明制造业企业用工景气度总体平稳。供应商配送时间指数为50.2%,比上月上升0.1个百分点,表明制造业原材料供应商交货时间加快。
图1:中国制造业PMI
(数据来源:ifind资讯)
10月份,非制造业商务活动指数为49.7%,比上月下降0.5个百分点,非制造业景气水平有所下降。分行业看,建筑业商务活动指数为48.0%,比上月下降2.3个百分点;服务业商务活动指数为50.0%,比上月下降0.2个百分点。建筑业新订单指数降至40.0%,比上月下降5.7个百分点,是本月非制造业景气回落的主要拖累。
总的来说,10月制造业PMI环比下降0.8个百分点,重回收缩区间。其中生产指数大幅回落1.9个百分点至49.8%,新订单指数降至49.4%,需求不足对生产的制约进一步显现。大型企业PMI仍在扩张区间,中、小型企业则加速收缩,企业规模之间的景气分化有所扩大。非制造业商务活动指数同步回落至49.7%,建筑业新订单指数降至40.0%,稳投资政策的效果尚未在景气指标中体现。
二
10月CPI同比上涨0.7%,PPI同比上涨5.7%
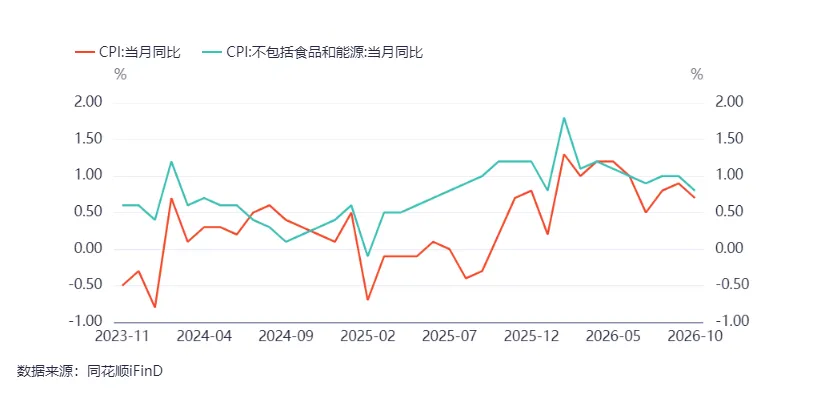
2026年10月份,全国居民消费价格同比上涨0.7%。其中,城市上涨0.7%,农村上涨0.7%;食品价格下降2.9%,非食品价格上涨1.5%;消费品价格上涨0.8%,服务价格上涨0.7%。扣除食品和能源价格的核心CPI同比上涨0.8%,涨幅比上月回落0.2个百分点。
10月份,全国居民消费价格环比持平。其中,城市持平,农村下降0.1%;食品价格下降1.0%,非食品价格上涨0.2%;消费品价格下降0.1%,服务价格上涨0.1%。
10月份,食品烟酒及在外餐饮类价格同比下降1.6%,影响CPI下降约0.48个百分点。食品中,鲜菜价格下降16.9%,影响CPI下降约0.31个百分点;畜肉类价格下降2.7%,影响CPI下降约0.11个百分点,其中猪肉价格下降8.6%;鲜果价格下降3.8%,影响CPI下降约0.07个百分点;蛋类价格上涨10.1%,影响CPI上涨约0.05个百分点。其他七大类价格同比六涨一降。其中,交通通信、医疗保健、其他用品及服务价格分别上涨5.5%、2.4%和1.8%,教育文化娱乐、衣着、生活用品及服务价格分别上涨1.5%、1.1%和0.2%;居住价格下降0.3%。
图2:中国CPI与核心CPI
(数据来源:ifind资讯)
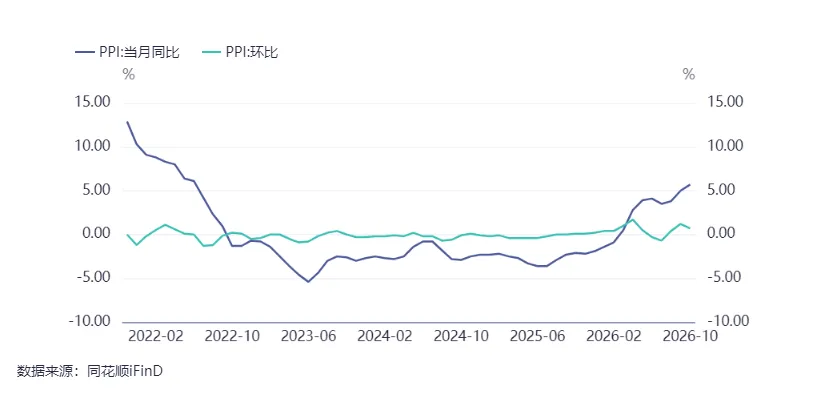
2026年10月份,全国工业生产者出厂价格同比上涨5.7%,环比上涨0.7%。工业生产者购进价格同比上涨7.9%,环比上涨1.1%。其中,煤炭开采和洗选业、石油和天然气开采业价格同比分别上涨36.6%和35.0%,石油煤炭及其他燃料加工业、有色金属冶炼和压延加工业、化学原料和化学制品制造业价格同比分别上涨29.9%、18.6%和16.4%,对PPI形成较大拉动;计算机通信和其他电子设备制造业价格同比上涨5.9%,AI投资的高景气度仍在带动电子行业价格回升。生产资料价格同比上涨7.4%,生活资料价格下降0.1%,上下游价格分化依然显著。
图3:中国PPI同比增速与环比增速
(数据来源:ifind资讯)
总的来说,2026年物价指数的回升,主要受输入性通胀拉动。10月PPI同比涨幅扩大0.7个百分点至5.7%,环比上涨0.7%,其中采掘工业价格同比上涨27.9%、环比上涨2.8%,能源和化工链条仍是主要拉动。CPI同比涨幅由0.9%回落至0.7%,核心CPI由1.0%回落至0.8%;其中交通工具用能源价格同比涨幅由14.9%扩大至20.2%,是CPI的主要支撑项,而鲜菜价格同比下降16.9%、猪肉价格下降8.6%,食品端继续形成拖累。CPI与PPI的剪刀差由4.1个百分点扩大至5.0个百分点,验证了国内产能充足、内需相对不足的局面。
三
出口高位运行,进口明显提速
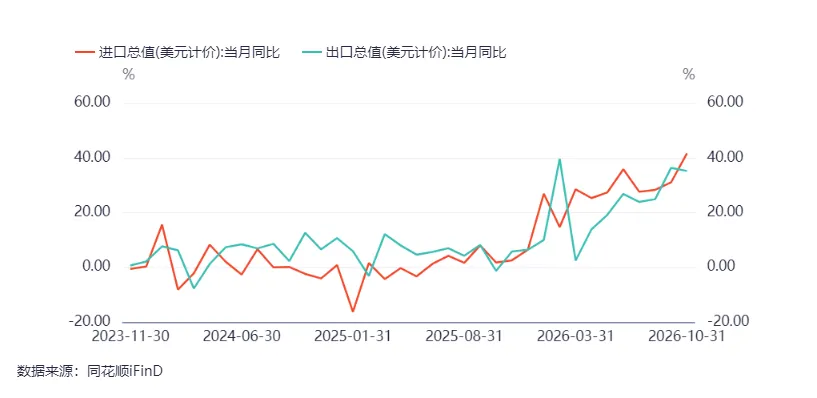
以美元计,10月,中国进出口总值7193.8亿美元,同比增长37.9%;出口总值4123.3亿美元,同比增长35.2%;进口总值3070.5亿美元,同比增长41.6%;贸易顺差1052.8亿美元。出口增速较上月小幅回落1.1个百分点,仍处历史高位;进口增速较上月加快10.6个百分点,明显提速。
其中,10月,集成电路出口额同比增长137.1%(前值为136%)、自动数据处理设备及其零部件出口额同比增长114.8%(前值为92.9%)。国内进出口均受益于全球AI投资的高景气度。以人民币计,10月货物进出口总额48683亿元,同比增长31.2%。
图4:中国进出口增速
(数据来源:ifind资讯)
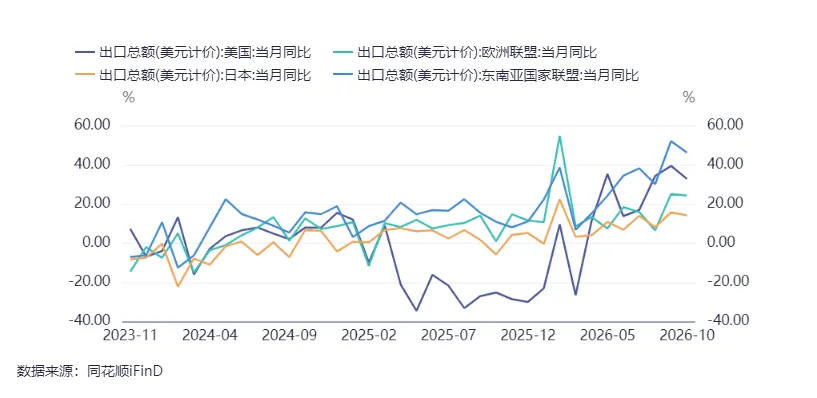
分国别来看,10月中国对美出口464.14亿美元,同比增速为32.9%;对欧盟的出口额为545.81亿美元,出口增速为24.3%;对东盟国家的出口额为779.75亿美元,同比增长46.3%;对日本的出口金额为148.67亿美元,同比增速为14.3%。对主要贸易伙伴出口均保持两位数正增长。
图5:中国对主要国家出口增速
(数据来源:ifind资讯)
得益于中国产业强大竞争力和旺盛的海外需求,出口增速维持高位,特别是AI投资强相关的计算机、电子和通信行业进出口均保持高增。10月对东盟出口占出口总额的18.9%,继续稳居第一大出口市场,出口市场多元化格局进一步深化。展望未来,中国外贸真正的风险不在于美国关税的增加,而在于美国经济衰退风险加大,全球经济增速放缓导致的需求下降。预计2026年中国进出口均有望延续高景气态势。
四
实体经济信贷需求偏弱
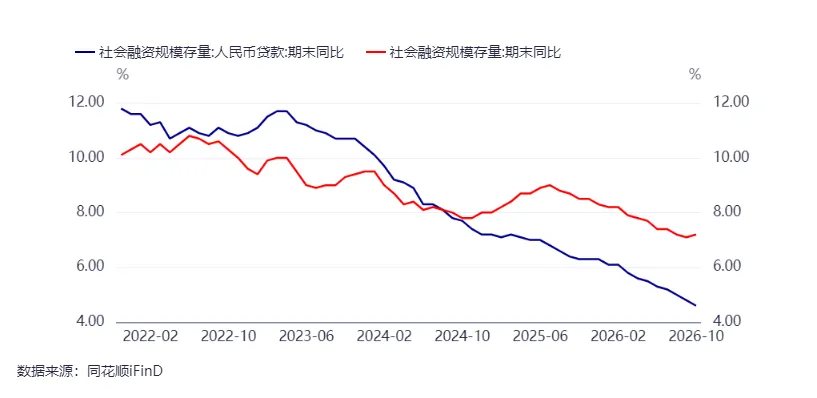
初步统计,2026年10月末社会融资规模存量为469.16万亿元,同比增长7.2%,增速比上月回升0.1个百分点。其中,对实体经济发放的人民币贷款余额279.31万亿元,同比增长4.6%;对实体经济发放的外币贷款折合人民币余额1.26万亿元,同比增长9.0%;委托贷款余额11.53万亿元,同比增长1.7%;信托贷款余额4.49万亿元,同比下降0.6%;未贴现的银行承兑汇票余额2.05万亿元,同比下降4.4%;企业债券余额36.92万亿元,同比增长9.6%;政府债券余额106.41万亿元,同比增长14.4%;非金融企业境内股票余额12.77万亿元,同比增长5.5%。
初步统计,2026年前十个月社会融资规模增量累计为28.61万亿元,比上年同期少2.29万亿元。其中,对实体经济发放的人民币贷款增加10.91万亿元,同比少增3.61万亿元;对实体经济发放的外币贷款折合人民币增加2546亿元,同比多增3692亿元;委托贷款增加2084亿元,同比多增1002亿元;信托贷款减少1798亿元,同比多减3958亿元;未贴现的银行承兑汇票减少939亿元,同比多减1055亿元;企业债券净融资3.1万亿元,同比多增1.27万亿元;政府债券净融资11.49万亿元,同比少4592亿元;非金融企业境内股票融资5705亿元,同比多1842亿元。
图6:中国社融与人民币贷款存量增速
(数据来源:ifind资讯)
初步统计,前十个月人民币贷款增加11.42万亿元,贷款余额283.33万亿元,同比增长4.7%。
居民信贷结构上,10月居民贷款减少约4300亿元;其中,短期贷款减少约2700亿元,中长期贷款减少1563亿元。居民短期与中长期贷款双双净减少,居民消费和购房信贷需求进一步走弱。
企业信贷结构上,10月企业贷款净减少1600亿,其中短期贷款增加约100亿元,中长期贷款增加约1600亿元,票据融资减少3117亿元。票据融资大幅压降是拖累企业贷款的主要因素,而企业中长期贷款仍保持小幅增加,表明设备更新和项目融资需求尚有一定支撑,但整体扩张意愿依然不强。
1-10月政府债券净融资11.49万亿元,同比少4592亿元;其中10月单月净融资约1.19万亿元,同比多增约7000亿元,地方政府债务结存限额等增量政策在10月集中落地,成为支撑社融的主要力量。1-10月社融存量增速7.2%,高于人民币贷款增速4.7%,两者剪刀差扩大至2.5个百分点。
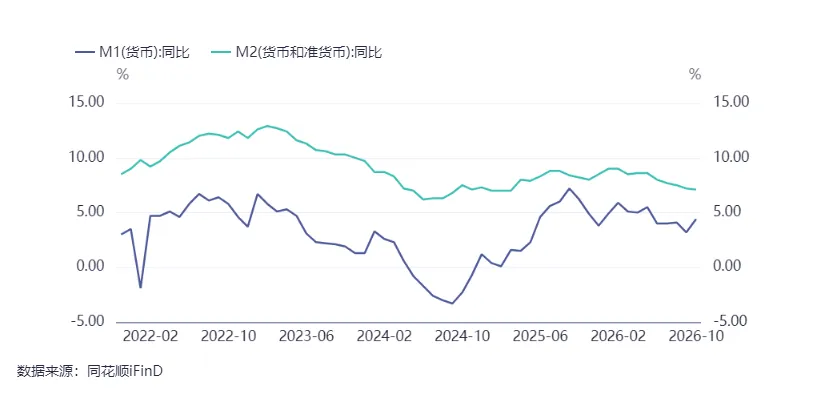
10月末,广义货币(M2)余额359.06万亿元,同比增长7.1%,增速环比回落0.1个百分点。狭义货币(M1)余额116.9万亿元,同比增长4.4%,增速环比回升1.2个百分点。M1-M2剪刀差由-4.0%收窄至-2.7%,资金活化程度有所改善。
总的来说,2026年10月金融数据呈现总量偏弱、结构分化的特征。人民币贷款单月净减少,居民贷款全面收缩、企业票据融资大幅压降,反映实体部门的融资需求依然不振;社融存量增速回升主要依靠政府债券放量,财政扩张仍是信用扩张的主要来源。M1增速明显回升、剪刀差收窄,与财政资金集中拨付和企业活期存款改善有关,但能否传导至实体投资需求仍待观察。
图7:中国M1和M2增速
(数据来源:ifind资讯)
五
社零增速有所回落,固定资产投资降幅扩大
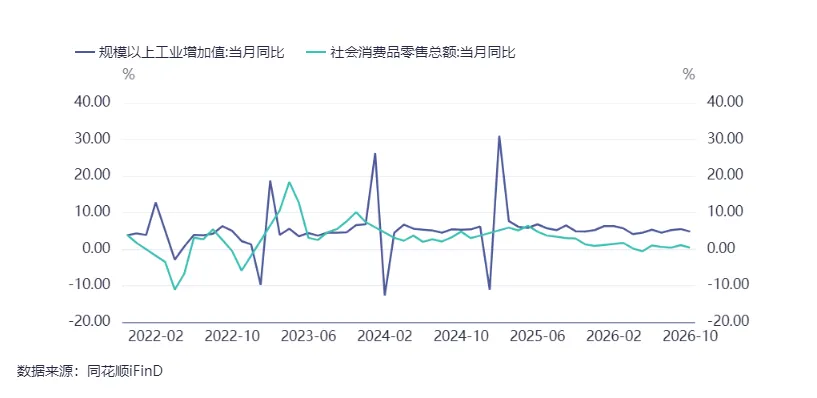
10月份,规模以上工业增加值同比实际增长4.8%,比上月回落0.7个百分点。从环比看,10月份,规模以上工业增加值比上月增长0.21%。1-10月份,规模以上工业增加值同比增长5.3%。分三大门类看,采矿业增加值同比增长0.7%,制造业增长5.4%,电力、热力、燃气及水生产和供应业增长4.4%。装备制造业、高技术制造业增加值同比分别增长10.6%和17.6%,明显快于全部规模以上工业。
1-10月份,社会消费品零售总额416464亿元,同比增长1.0%。其中,除汽车以外的消费品零售额383811亿元,增长2.8%。10月份,社会消费品零售总额46463亿元,同比增长0.4%,比上月回落0.7个百分点。其中,除汽车以外的消费品零售额43162亿元,增长2.5%。
按经营单位所在地分,10月份,城镇消费品零售额40098亿元,同比增长0.2%;乡村消费品零售额6365亿元,增长1.5%。按消费类型分,10月份,商品零售额41228亿元,同比增长0.3%;餐饮收入5235亿元,增长0.7%。1-10月份,全国网上商品和服务零售额169811亿元,同比增长3.7%。
10月消费增速明显回落,结构分化进一步加剧。其中,汽车类-21.4%,建材类-11.2%,金银珠宝类-28.7%,家具类-2.6%,家电类2.5%,石油及制品类4.4%。汽车类和地产链消费继续深度收缩,是消费的主要拖累;通讯器材类增速由上月31.1%大幅回落至6.5%,上月电子产品涨价和新机发布的拉动效应明显消退。国庆假期带动服务消费相对活跃,但商品消费的疲弱态势尚未扭转。
图8:中国工业增加值和社零增速
(数据来源:ifind资讯)
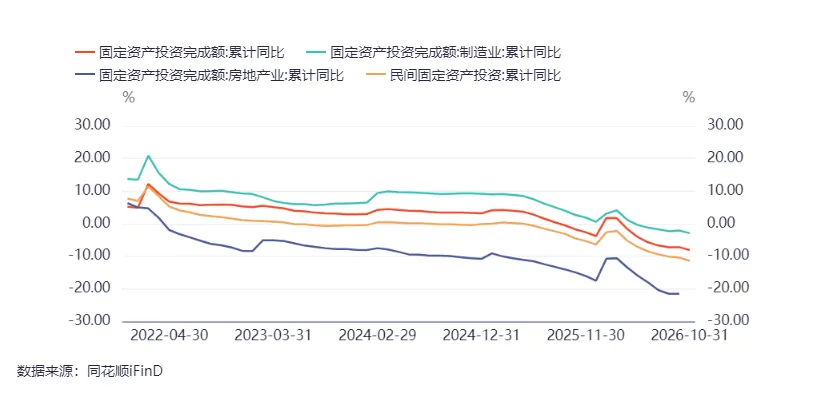
1-10月份,全国固定资产投资(不含农户)364824亿元,同比下降8.1%,降幅比1-9月份扩大0.9个百分点。其中,民间固定资产投资同比下降11.4%;采矿业投资增长2.5%,制造业投资下降2.9%,电力、热力、燃气及水生产和供应业投资下降7.7%,基础设施投资同比下降5.1%。分产业看,第一产业投资下降6.1%,第二产业下降3.6%,第三产业下降10.9%。10月份,固定资产投资(不含农户)环比下降2.93%。
1-10月份,全国房地产开发投资57215亿元,同比下降21.6%,降幅比1-9月份扩大1.0个百分点;其中,住宅投资44102亿元,下降21.4%。
图9:中国固定资产投资增速
(数据来源:ifind资讯)
六
房地产市场延续下行趋势
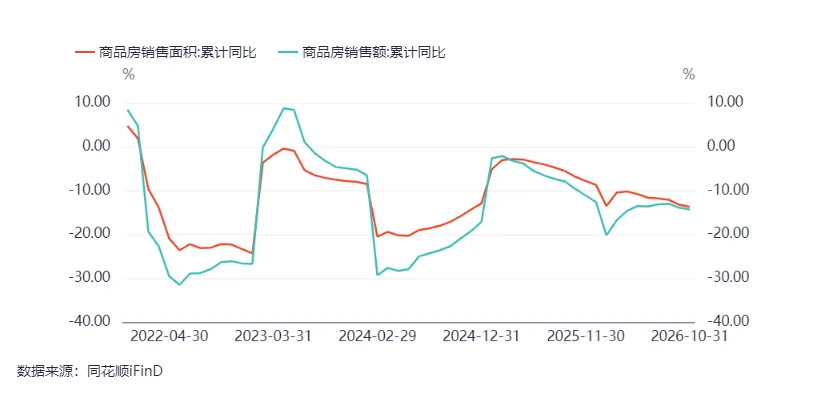
10月商品房销售面积、销售额降幅继续扩大。1-10月份,新建商品房销售面积61358万平方米,同比下降13.7%;其中住宅销售面积下降14.2%。新建商品房销售额58550亿元,下降14.3%;其中住宅销售额下降14.1%。1-10月份,全国二手房交易网签面积67971万平方米,同比增长11.4%,二手房份额进一步提升。
图10:中国商品房销售面积和销售额增速
(数据来源:ifind资讯)
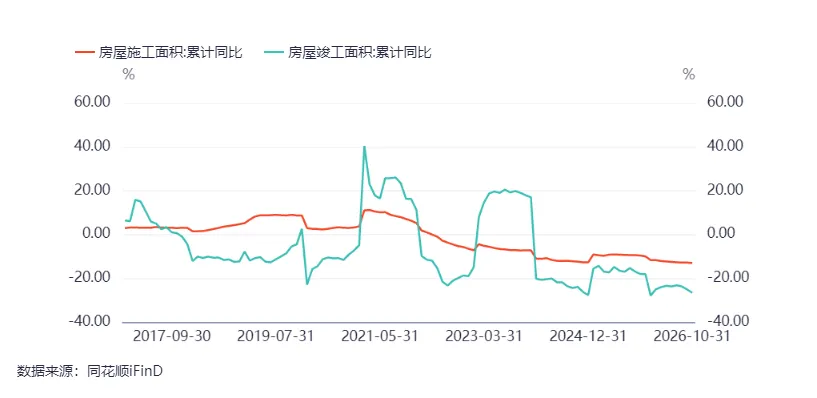
房地产新开工、施工和竣工面积继续下降。1-10月份,房地产开发企业房屋施工面积568164万平方米,同比下降13.0%。其中,住宅施工面积394637万平方米,下降13.3%。房屋新开工面积37036万平方米,下降24.4%,降幅比1-9月份收窄0.5个百分点。其中,住宅新开工面积26959万平方米,下降24.9%。房屋竣工面积25544万平方米,下降26.6%,降幅比1-9月份扩大1.5个百分点。其中,住宅竣工面积17914万平方米,下降27.9%。
图11:中国商品房施工和竣工增速
(数据来源:ifind资讯)
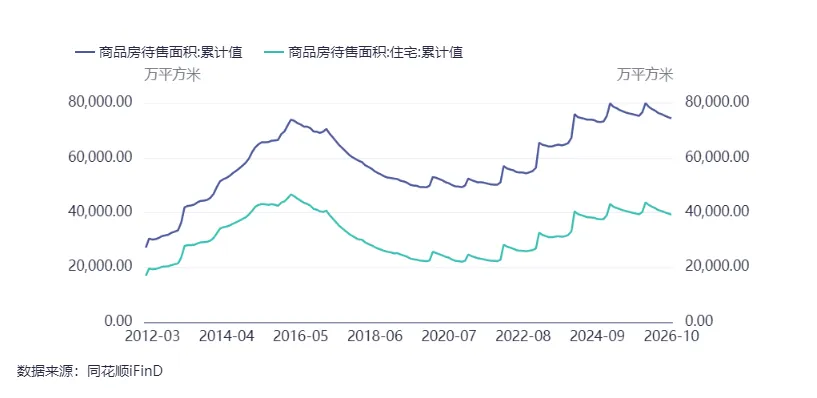
10月末,商品房待售面积74412万平方米,同比下降1.7%。其中,待售3年以下面积53652万平方米,下降5.3%。狭义的商品房待售面积库存继续下降,库存持续去化。
图12:中国商品房待售面积
(数据来源:ifind资讯)
2026年10月房地产销售面积、投资降幅继续扩大,新开工降幅略有收窄。我们仍然认为,房地产市场的企稳复苏是一个漫长的过程,难以一蹴而就。当前,房地产市场已处于底部阶段,房地产新开工面积、投资等或已处于长期均衡水平下。随着基数的下降,后续商品房销售面积、销售额同比增速降幅将逐步收窄。随着市场预期的转变,本轮房地产下行周期的“市场底”正在出现。
尽管存在巨大的分歧,2026年有望成为房地产市场止跌回稳的关键节点。积极因素在逐步累积,房地产对宏观经济和资本市场的拖累将显著收窄。
七
总结与展望
总的来说,2026年10月国内经济延续了外需强、内需弱,生产转弱、需求不足的格局。前三季度国内生产总值同比增长4.6%。10月制造业PMI回落至49.3%,重回收缩区间,工业增加值增速放缓至4.8%,社会消费品零售总额增速回落至0.4%,固定资产投资和房地产销售降幅进一步扩大;与此同时,出口维持35.2%的高增,进口增速加快至41.6%,PPI同比涨幅扩大至5.7%,M1增速回升至4.4%,外需与物价的表现明显好于内需。
对此,我们认为,当前外部不稳定不确定因素较多,国内有效需求不足,经济运行面临不少挑战。这要求实施更加积极有为的宏观政策,持续扩大内需、优化供给,推动经济实现质的有效提升和量的合理增长。当前房地产市场处在企稳复苏的关键节点,后续对宏观经济的拖累有望显著收窄。整体而言,2026年面临的宏观环境好于2025年,但国内经济强劲复苏的可能性不大。
跟踪后续政策的落地细节,观察物价端的回升力度,耐心等待宏观经济的向上信号。
姓名 | 期货从业资格号 | 交易咨询从业资格证 |
万亮 | F03116714 | Z0019298 |
报告内容由以上分析师提供。内容及观点仅供学习和参考,不构成任何投资建议。市场有风险,投资需谨慎。
分享资讯
如果您喜欢这篇文章,可点击右上角按钮,轻松分享给朋友。
联系我们
西南期货有限公司
地址:重庆市江北区金沙门路32号23层
全国统一客服热线:400-801-7321
官方网站:www.swfutures.com
免责申明
西南期货有限公司具有期货交易咨询业务资格和经营期货业务资格(许可证号:91500000202897127J)。本报告仅供西南期货有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告。
本报告中的信息来源于公开的资料或实地调研,尽管我们相信报告中资料来源的可靠性,但本公司对这些信息的准确性及完整性不作任何保证。本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整,本公司没有义务和责任去及时更新本报告并通知客户。本报告所载的全部内容只提供给客户做参考之用,不作为客户的直接投资依据,本公司不因客户使用本报告而产生的损失承担任何责任。
本报告版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“西南期货”,且不得对本报告进行任何有悖原意的引用、删节和修改。
若本公司以外的其他机构(以下简称“该机构”)发送本报告,则由该机构独自为此发送行为负责。通过此途径获得本报告的投资者应自行联系该机构以要求获悉更详细信息或进行交易。本报告不构成本公司向该机构之客户提供的投资建议,本公司、本公司员工或者关联机构亦不为该机构之客户因使用本报告或报告所载内容引起的任何损失承担任何责任。
投资有风险,入市需谨慎。
- End -
扫码关注 西南期货研究所



