
 研报速递
一、一页结论
1.技术已过「证伪期」:复发性艰难梭菌感染(rCDI)是唯一被全球监管反复验证的适应证——两款FDA获批药物(Rebyota、Vowst)将8周复发率从约40%—45%压到12%—29%,中国FMT临床治愈率约90%。这条赛道不再是「民间偏方」,而是正式的药品/医疗服务类别。
2.中国的政策拐点刚刚发生:2025年8月国家医保局把「肠道菌群移植费」列为独立医疗服务价格立项项目,2026年起各省陆续定价(1000—1800元/次)并明确支付类别(西藏甲类、江苏乙类,多为丙类自费起步)。从「科研自费」转正为「可合规收费的常规医疗服务」,医院端开展的合规障碍基本扫清。
3.医疗场景呈「一实多虚」结构:CDI是实;溃疡性结肠炎、便秘、肝性脑病等消化类是半实;自闭症、帕金森、抑郁、代谢病、肿瘤免疫增敏是虚(共识推荐但证据仍在积累)。自闭症是其中商业张力最大的方向——《肠菌移植治疗儿童孤独症谱系障碍中国专家共识(2024版)》已发布,家长付费意愿强,但尚无药物级RCT证据,是机会与争议并存之地。
4.中国产业呈四层结构,玩家远比想象的多:临床服务层(承葛300+医院、美益添100+三甲共建中心)、药物研发层(知易SK08中国III期最快,已递表港交所;未知君XBI-302美国II期)、原料与消费层(微康益生菌一国产量占国产61.5%,但IFF与科汉森仍握中国原料市场约85%)、检测与工具层。服务派现金流好、药物派天花板高、原料派赚辛苦钱,三者正在互相渗透。
5.全球格局是「三款获批药、两次体面退出、一个拐点」:Rebyota、Vowst、EUTEGRA三款LBP获批,但Vowst已被雀巢收购、Ferring正为Rebyota寻求战略选项——「获批」只是起点,商业化才是生死线。2026年Vedanta VE303三期读出是全行业最重要的单一事件。全球公司进入中国的现实通道只有五条,其中药品注册最慢、原料供应早已完成、专利授权最容易被忽视。
6.市场剪刀差巨大:中国消费级益生菌市场约43亿美元(2024),而微生态药品市场2026年全球仅约3.67亿美元、中国约2500万美元——临床级产品一旦随医保与胶囊剂型放量,存在百倍级的转化空间;但反过来,消费端「粪菌胶囊」「减肥菌」等夸大宣传也已泛滥,监管收紧是确定性事件。
7.未来五年的三个胜负手:①口服胶囊能否替代肠镜/灌肠(决定市场天花板);②定义菌群组合(LBP,不依赖供体粪便)能否在3期跑赢全菌群产品(决定产业形态);③医保支付能否从「操作费」扩展到「菌制剂」(决定单患者价值)。全球第3期关键读数集中在2026年。
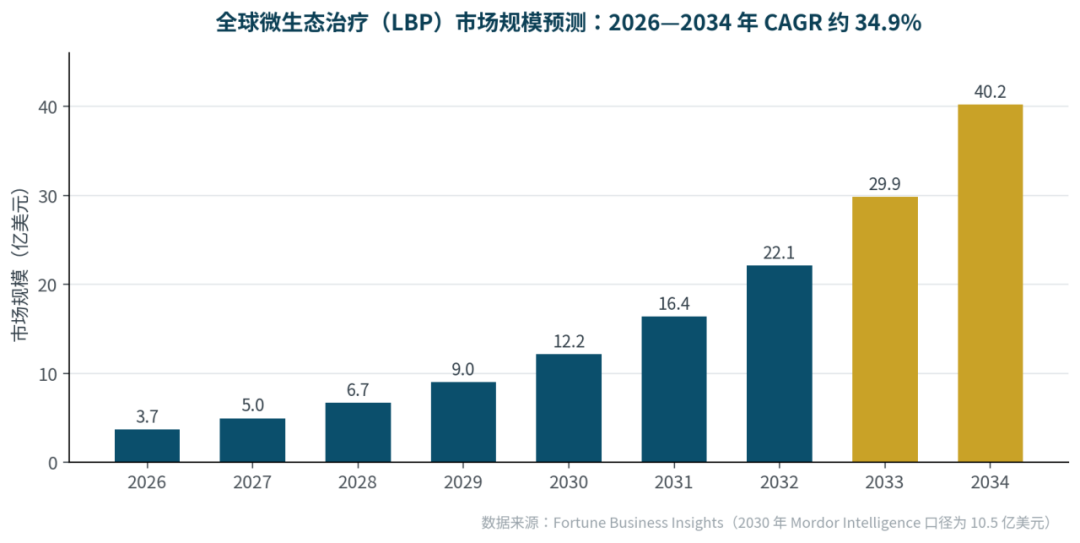
全球微生态治疗市场规模预测(2026—2034,CAGR约34.9%)
二、技术全景:从「民间偏方」到「活体生物药」
2.1 什么是肠道菌群移植
肠道菌群移植(Fecal Microbiota Transplantation,FMT)是将健康人粪便中的功能肠道菌群,移植到患者肠道内重建菌群平衡,用于治疗肠道及肠道外疾病。人体肠道内栖息着数十万亿级微生物,被称为人体的「第二基因组」,菌群失衡与感染、免疫、代谢、神经精神类疾病广泛相关。FMT的作用机制核心是重建「定植抵抗」——移植入的健康菌群通过竞争营养、产生细菌素、恢复胆汁酸与短链脂肪酸代谢等机制,抑制致病菌定植。
历史脉络上,用粪液治病可追溯至1700年前葛洪《肘后备急方》的黄龙汤;1958年完成第一例现代粪菌移植;2013年美国FDA率先将FMT纳入rCDI治疗路径;2022年「粪菌成药」——全球首个活体生物药获批,这条赛道用六十年完成了从民间偏方到正规药物的转身。
2.2 技术路线的五代演进
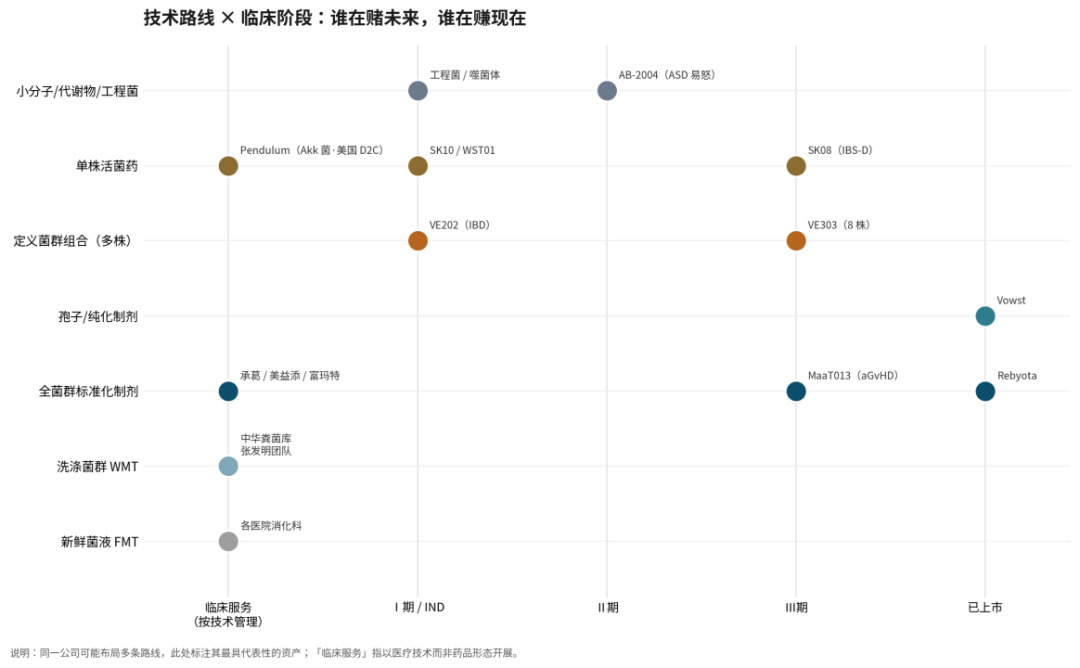
产业形态由技术路线决定。目前行业正处在第二代向第三代过渡的关键期:
代际 | 技术形态 | 核心特征 | 代表 | 成熟度 |
第一代 | 传统FMT | 供体粪便制悬液,肠镜/鼻肠管/灌肠输注;疗效确切但成分不明、质控难 | 各医院消化科 | 广泛临床应用 |
第一代+ | 洗涤菌群移植(WMT) | 中国原创(张发明团队):智能粪菌分离系统洗涤纯化,去致炎成分;2019年《南京共识》发布,技术被18部英文指南引用 | 中华粪菌库 | 国内主流 |
第二代 | 标准化菌群制剂 | 严格供体筛查(如29种病原)、GMP制备灌肠液/胶囊,药品级质控 | Rebyota、Vowst | FDA已批2款 |
第三代 | 定义菌群组合(LBP) | 不依赖粪便,人源分离明确菌株纯克隆培养、固定配比,可规模化发酵 | VE303(8株)、SK08(单株) | 全球3期进行中 |
下一代 | 工程菌/噬菌体/后生元 | 合成生物学编辑、噬菌体精准清菌、灭活菌代谢产物 | 多数早期临床 | 探索期 |
演进的实质:成分从「不确定」走向「可定义」,生产从「依赖供体」走向「规模化发酵」,给药从「肠镜/灌肠」走向「口服」。每一次代际跃迁,都同时改变审批路径(技术→药品)、定价逻辑(操作费→药价)与市场天花板。
2.3 为什么 rCDI 是「锚定适应证」
艰难梭菌(C. difficile)感染是整个行业的逻辑起点:美国每年约50万人感染、1.5万至3万人死亡;初次感染后复发率约35%,首次复发后再复发风险升至65%。抗生素杀不死孢子,而FMT直接重建菌群生态。这一「机制清晰+需求刚性+疗效碾压安慰剂」的组合,使rCDI成为监管、医保、商业化的突破口——所有公司都先打这里,再向其他适应证外溢。
三、医疗场景全景:一个「实」,多个「虚」
3.1 适应症矩阵总览
依据《肠道菌群移植临床应用管理中国专家共识(2022版)》《肠菌移植技术管理的天津专家共识(2025版)》等,行业共识将适应证分为三层:绝对适应证、相对适应证(80余种,研究层面)、探索方向。相对适应证的开展前提是:16S或宏基因组测序证实菌群失调+常规治疗无效/高复发风险+伴胃肠道症状。
系统 | 疾病 | 证据与临床进展 | 商业化状态 |
感染(锚定) | 复发性/难治性艰难梭菌感染 | 全球多国指南共识推荐,治愈率约90%;两项FDA获批药物 | 已商业化:美国处方药;国内医疗服务收费立项 |
消化 | 溃疡性结肠炎、克罗恩病 | RCT数据较多,部分患者长期缓解;合并CDI的IBD患者获指南推荐 | 医院端常规开展(自费为主);SK08(IBS-D)中国3期 |
消化 | 功能性便秘、肠易激综合征、慢性腹泻 | 多项阳性研究,国内临床量大 | 医院端开展,民营机构主力收费场景 |
消化 | 肝性脑病、肝硬化相关 | 阳性RCT,真实世界应用增加 | 医院端开展 |
神经 | 帕金森病、阿尔茨海默病、ALS、癫痫、多发性硬化 | 肠-脑轴机制研究活跃,小样本RCT阳性 | 研究阶段,少量医院试点 |
精神 | 自闭症(ASD)、抑郁焦虑、双相、失眠 | 自闭症证据最集中:2024版中国专家共识发布;Nature子刊两年随访(18名儿童)显示胃肠缓解率超80%、CARS评分下降47% | 灰色偏辅助:民营机构收费活跃,药物级RCT缺失 |
代谢 | 代谢综合征、糖尿病、肥胖、脂肪肝、高脂血症 | 机制明确但个体差异大;慕恩MNO-863(减重)中美IND | 研究+早期临床 |
肿瘤 | PD-1免疫治疗增敏、免疫/放化疗肠炎 | 响应者与不响应者菌群差异获多项研究证实;XBI-302走aGvHD(美国2期);跨国药企(默沙东、BMS)关注合作 | 早期临床,远期空间最大 |
免疫 | 自身免疫性肝炎、红斑狼疮、过敏性皮炎、GVHD | 个案与小样本为主 | 研究阶段 |
其他 | 慢性肾病、放射性肠炎等 | 个案报道 | 探索 |
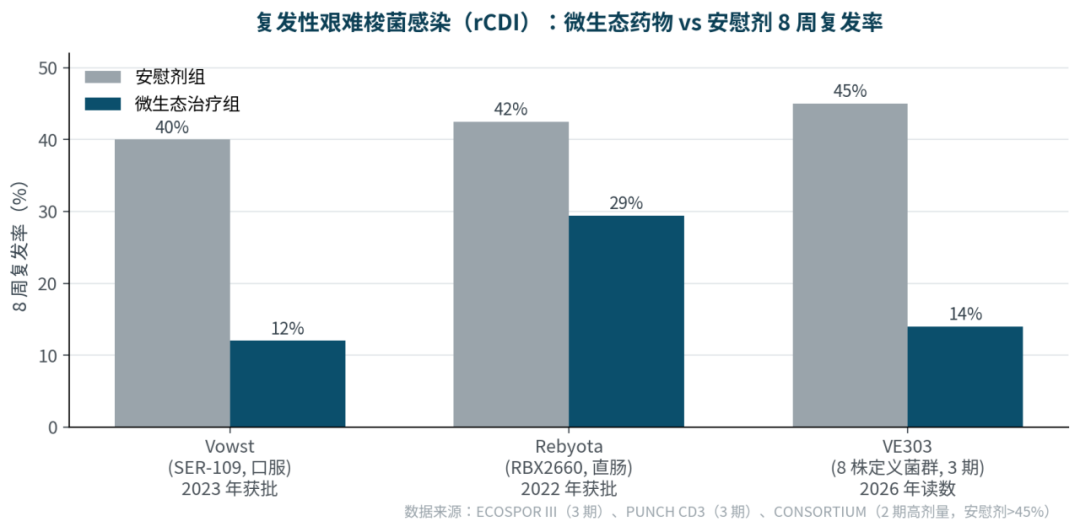
rCDI疗效对比
3.2 重点场景一:自闭症——需求最旺、争议最大的方向
自闭症谱系障碍(ASD)是肠-脑轴方向关注度最高的适应证,原因有三:患者基数大(中国孤独症谱系人群以百万计)、现有干预(行为康复)只能改善不能根治、家长付费意愿极强。
证据现状:肠-脑轴机制(菌群代谢产物影响神经发育)有大量动物与人群研究支持;小样本RCT与随访研究显示胃肠症状与行为评分双向改善;2024年11月《肠菌移植治疗儿童孤独症谱系障碍中国专家共识(2024版)》发布,将其列为可在规范条件下开展的适应证。但必须明确:尚无药物级多中心III期证据,全球没有任何一款针对自闭症的菌群药物获批,现有应用性质是「专家共识指导下的临床研究/辅助干预」。
产业动态:承葛医药2024年启动「中国自闭症儿童十万人肠道菌群基因组公益计划」,本质是建最大的ASD菌群数据库;富玛特(北京)以ASD为主打场景,开发微胶囊与油滴剂型并被2024版共识收录推荐,联合海南省妇女儿童医学中心申报省级孤独症菌群数据库;多家民营医疗机构将「菌群移植+康复」打包成6万至30万元的综合干预套餐。
判断:自闭症是FMT商业化的「现金牛」(服务端)与「伦理雷区」(宣传端)的合体。谁先用规范III期数据把「研究性应用」升级为「获批适应证」,谁就能吃下这个数百亿级的市场;而在数据出来之前,过度宣传疗效的公司将持续面临监管与舆情风险。
3.3 重点场景二:肿瘤免疫——远期天花板最高
PD-1/PD-L1抑制剂对多数实体瘤只有部分患者响应,研究证实响应者与不响应者的肠道菌群结构显著不同,特定菌群可增敏免疫治疗。这是全球最赚钱的抗肿瘤赛道与微生态的交汇点,默沙东、BMS等均在关注合作。国内的打法是「曲线切入」:不做增敏的硬碰硬,先打免疫/放化疗相关肠炎、造血干细胞移植后移植物抗宿主病(aGvHD)等并发症——未知君XBI-302选择的aGvHD就是活体生物药难度最高、临床需求最迫切的场景之一(现有标准治疗为大剂量激素,副作用大)。这是十年维度的大棋,不是三年维度的生意。
3.4 场景汇总判断
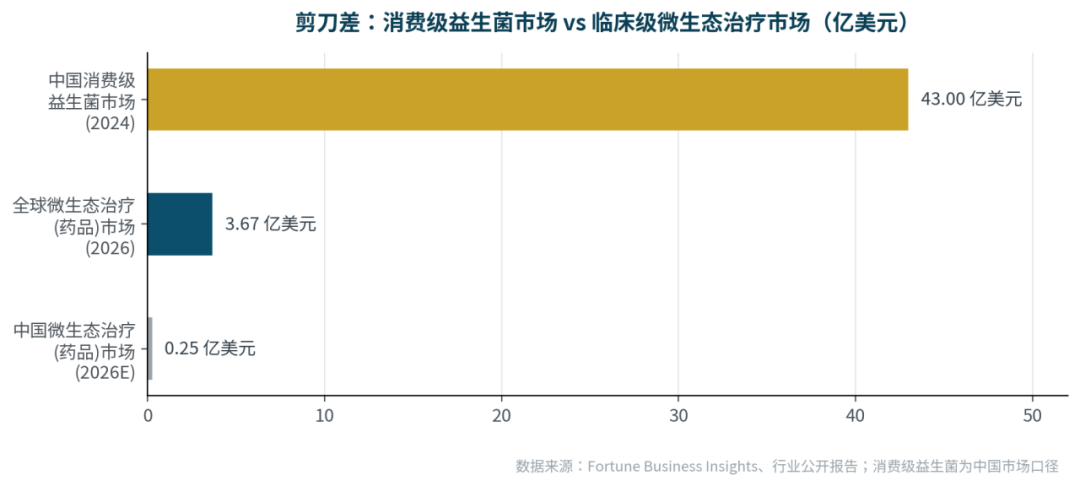
剪刀差
将场景按「证据强度× 付费方 × 时间维度」排列,可以得出清晰的产品节奏:第一波变现(当下):CDI +便秘/腹泻/IBS等消化功能性疾病,以医疗服务收费,民营机构与菌库企业吃服务费;第二波(2—4年):溃疡性结肠炎、IBS-D等拿到药物级证据,SK08等管线若3期成功则出现首个国产菌群药;第三波(4—10年):自闭症、帕金森、代谢、肿瘤免疫增敏——任何一个跑通都是十倍级扩容。
四、监管与支付:中国拐点已现
4.1 政策时间线
时间 | 事件 | 意义 |
2013年 | FDA率先批准FMT用于rCDI | 全球监管起点 |
2019年12月 | 《洗涤菌群移植南京共识》发布 | 中国原创技术标准化 |
2022年 | 《肠道菌群移植临床应用管理中国专家共识(2022版)》 | 国内临床应用规范框架 |
2022年11月 | FDA批准Rebyota(首个活体生物药) | 「粪菌成药」先例 |
2023年4月 | FDA批准Vowst(首个口服菌群药) | 口服剂型验证 |
2024年11月 | 《肠菌移植治疗儿童孤独症谱系障碍中国专家共识(2024版)》 | 自闭症方向获共识背书 |
2025年8月21日 | 国家医保局《消化系统医疗服务价格项目立项指南(试行)》:「肠道菌群移植费」独立立项 | 国内拐点:从科研/自费项目转正为可规范收费的医疗服务 |
2026年起 | 各省陆续定价、明确支付类别 | 西藏甲类、江苏乙类、多数省份丙类自费起步 |
2026年5月1日 | 国务院令第818号施行,界定「生物医学新技术」 | 行业主流观点认为常规FMT(健康供体、物理分离)不属其监管;单菌/配方菌/工程菌的监管归属待后续细则 |
4.2 收费与医保现状
2025年立项指南把供体筛查、采集、检测、分离、制备、保存、植入打包为「肠道菌群移植费」一个项目,计价单位是「次」(一个治疗量,江苏明确1U活菌量不少于10^10 CFU)。已公开省份定价与支付类别如下:
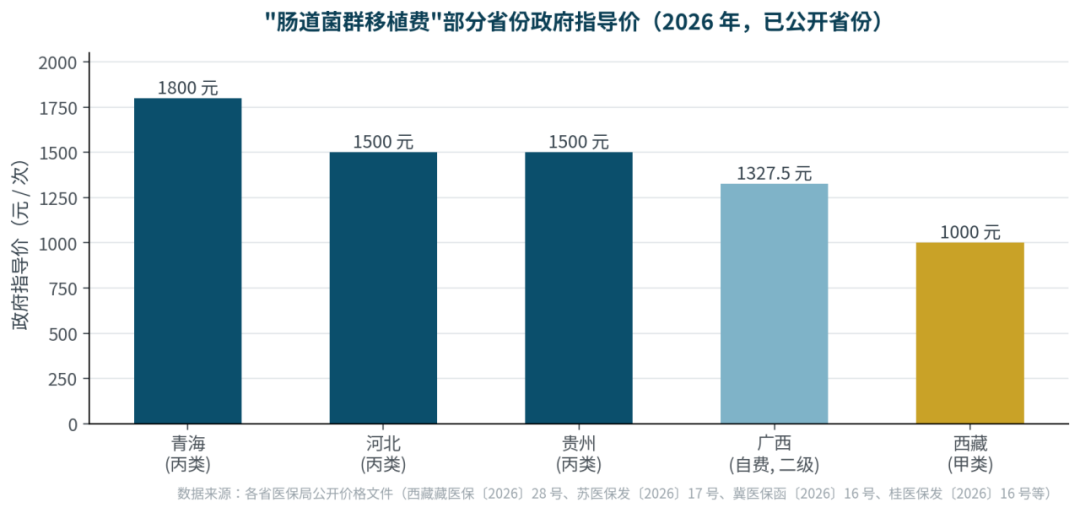
三个关键现实:①多数省份目前为丙类(自费),可报销的只有操作费这一项,菌群测序、配型检测、菌制剂仍需自付;②真正的费用大头在编码之外——公立医院单次操作费1000—1800元,但完整多疗程治疗总费用通常达3万至10万元,第三方精准配型套餐可达6万至30万元;③支付扩容的方向是明确的:先立项、后支付,各省按基金承受力逐步把丙类升乙类、甲类——这是医疗行业里少见的「政策坡道已经画好」的赛道。
五、国内产业全景:四层结构下的全景公司拆解
5.1 四层结构与估值逻辑
国内的「肠道菌群公司」其实在做四种完全不同的生意,估值逻辑互不相通。看任何一家公司,先定位它在这张图的哪一层:
层级 | 商业模式 | 代表公司 | 收入形态 | 核心壁垒 |
药物研发层 | 管线融资、未来卖药/授权 | 知易、未知君、慕恩、瀚微、龙创基、上药信谊 | 当前收入≈0 | 菌株专利+临床证据+注册能力 |
临床服务层 | 按例收费、共建中心 | 承葛、美益添、富玛特、中华粪菌库 | 服务费(已在发生) | 菌库网络+医院渠道+资质 |
原料与消费层 | 卖菌粉、代工、品牌 | 微康、科拓、一然、润盈、锦旗 | 产品销售收入(规模大毛利薄) | 产能+菌株资源+客户绑定 |
检测与工具层 | 检测、配型、数据库 | 锐翌、量化健康、弘睿康、微基生物等 | 检测服务费 | 测序通量+解读能力+数据积累 |
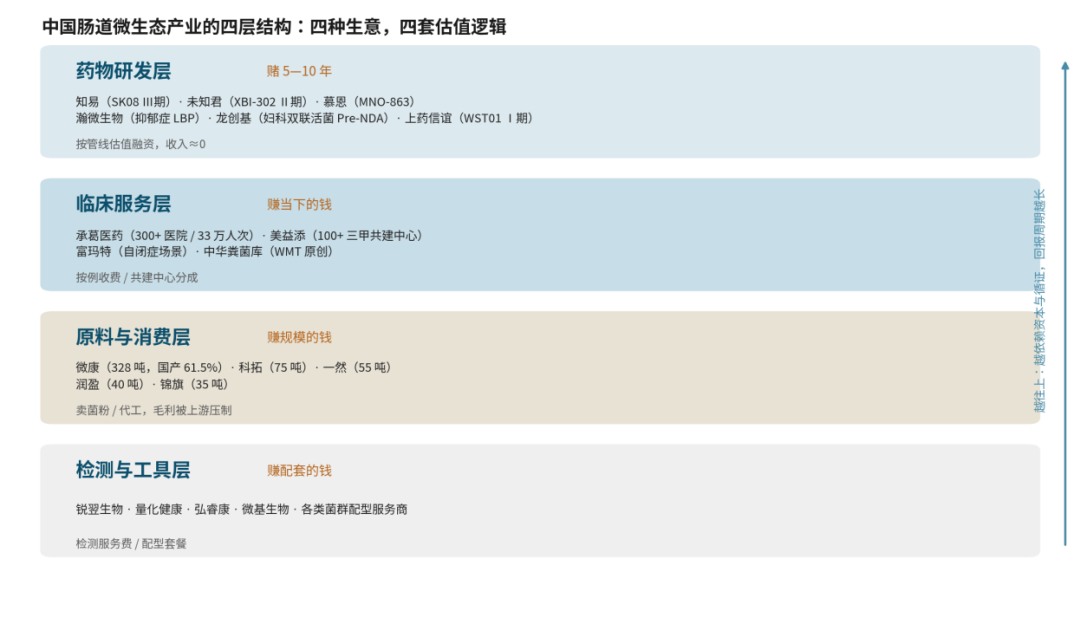
国内产业四层结构
5.2 临床服务派:赚当下的钱
承葛医药集团(2016年创立,总部上海)——渠道规模第一。创始人、董事长肖传兴博士(菌群移植领域连续创业者),集团CEO为何剑全博士(同时任生物事业部CEO,主导基于微生态大数据的精准菌群移植改善自闭症机制研究),CTO张帮周。其产学研网络是真实的护城河:与厦门大学医学院共建微生态产业创新研究院,与南京医科大学附属苏州医院(秦环龙院长团队)深度院企合作并联合发起《肠菌移植患者围移植期护理中国专家共识(2026版)》。技术路径为「精准菌群移植」:13座标准化区域菌库(CNAS认可、人遗备案等「七证」齐全)+供受体配型+液体活菌肠溶胶囊,15条在研药物管线,人源肠道菌群胶囊1类生物制品2026年5月获CDE受理。规模口径(企业自述):300+合作医疗机构、移植与检测超33万人次、覆盖70余种适应症、30省收费编码、2024年全口径营收10亿元。强项是渠道、资质与真实世界数据;弱项是重资产利润率受限、药物管线尚早,且医保把单次操作费定在1000—1800元后,服务单价的上涨空间被锁死——它必须向胶囊药物升级。
美益添生物医药(武汉,2018年创立)——单点打透+标准话语权。创始人、首席科学家沈鹤霄:中国科学院微生物研究所分子免疫学硕士、湖北大学分子生物学博士、正高级工程师,湖北大学校董/产业教授,兼任湖北省肠道微生态诊疗工程研究中心、云南省肠菌移植工程研究中心副主任——一人在两省挂帅工程中心,说明其政府端运作能力突出;此前曾联合创办武汉生之源生物并引进诺奖得主共建工作站,是典型的「连续创业者+资源整合型」打法。CEO周先锋(中国微生态医疗团体标准专家组成员),CMO孟天庆;专家网络覆盖朱宝利(中国微生物组计划总负责人)、魏泓(中国无菌动物专委会主委)、付广(国家卫健委FMT共识评审专家)等,并设有2014年诺贝尔生理学或医学奖得主爱德华·莫索尔、1988年诺贝尔化学奖得主哈特穆特·米歇尔两个诺奖工作站(莫索尔主攻脑肠轴方向)。技术路径是差异化的「初幼菌群移植(yFMT)」——使用严格筛选的低龄供体(菌群多样性高、抗生素暴露少),叠加8S供体筛选—5R放行质控—4P全程溯源体系、tNGS供受体配型、指纹图谱稳定性管理与自主给药器械。合作100+家大三甲共建微生态诊疗中心(含北京协和、北大人民医院等,企业口径),累计临床应用数万例、覆盖30余种疾病,自述多病种单疗程有效率近90%;授权专利515项。业内流传其在医院端肠菌移植相关采购/中标中的份额超过四成——该数字未见于第三方审计,按企业口径理解更稳妥,但可核实的硬指标(共建中心数量、标准参与度)在服务派中确实居前。强项是政府与医院关系、供体体系差异化、标准话语权;弱项与所有服务派相同:药物级循证缺失,诺奖背书≠管线进度。
富玛特(北京)——自闭症场景卡位最深。微胶囊、油滴等儿童友好剂型被2024版专家共识收录推荐,联合海南省妇女儿童医学中心建省级孤独症菌群数据库,借海南自贸港做「国际肠菌数据中心」。商业上高度依赖ASD家长付费,舆情敏感。
中华粪菌库/张发明团队(南京医科大学第二附属医院)——不是公司,但定义标准。洗涤菌群移植(WMT)原创方,智能粪菌分离系统、《南京共识》被18部英文指南引用。中国FMT的学术话语权在其手里,任何产业公司都绕不开。
5.3 药物研发派:赌十年一款药
知易生物(广州)——国内进度最快的口服活菌药公司,也是样本意义最大的一个。其起点是南方医科大学南方医院的一株菌:智发朝教授(南方医院消化内科主任医师、南方消化病研究所所长、广东省胃肠病重点实验室主任,国务院特殊津贴专家、国家863计划重大项目负责人)2013年联合创立,其博士生刘洋洋分离到一株脆弱拟杆菌——即SK08,国际上首个以脆弱拟杆菌开发的活菌药物,现处于IBS-D适应证中国III期(约1300例);SK10(化疗相关腹泻)为FDA批准临床的首个基于脆弱拟杆菌的活菌药,美国I期。联合创始人王晔(执行董事兼总经理,制药行业20余年,百奥泰背景)负责运营。值得记录的资本细节:8年累计融资4.75亿元、2026年递表港交所时投后估值14.03亿元、亏损扩大、董事会主席智发朝连续两年零薪酬——「教授带一株菌」路线的科学纯度最高、资本消耗也最真实。
未知君(深圳,2017年)——国际化程度最高的中国玩家。创始人兼CEO谭验:北京大学生物技术本科、波士顿大学博士、曾在Broad Institute从事研究,2020年入选《麻省理工科技评论》35岁以下科技创新35人。路线是「AI + BT」双中心(深圳/波士顿):XBI-302(FMT菌群胶囊,aGvHD)美国II期——中国公司首个获FDA临床批准的FMT药物;10余条管线、4个进入临床;并与Aurealis就AUP-16达成大中华区许可引进(亚洲首个合成生物学工程菌药物license-in)。弱项是尚无商业化收入,估值口径混乱(亿欧口径B+轮后约6.5亿元vs自媒体报道近10亿美元),反映资本叙事压力。
慕恩(广州)生物——菌株资源派。创始人蒋先芝:中国科学院微生物研究所微生物学博士,曾在跨国公司任高级科学家,2015年创立。自述建成全球规模最大、多样性最高的商业化菌种库(超37万株),研发人员160余人占五成,专利申请近300项;活菌药管线MNO-863(减重)2025年4月获NMPA临床批准、MNC-168(抗肿瘤)中澳双报I期;同时以真菌蛋白(子公司蘑米生物获美国GRAS)、生物农药等生物制造业务自我造血——2024年完成C+轮3亿元(国投聚力独家),此前股东含红杉中国、国投创业、越秀产投等。强项是菌种资源壁垒与多板块现金流;弱项是医药专注度被摊薄。
其他值得跟踪的:瀚微生物IBNI617(基于肠-脑轴的抗抑郁LBP)获CDE临床批准——国内抑郁症方向第一个吃螃蟹者;广东龙创基妇科阴道用乳杆菌二联活菌胶囊Pre-NDA获受理,有望成为全球近20年首个双联活菌制剂;上药信谊WST01获FDA批准启动I期——老牌药企以现成生产与销售网络低成本卡位。
5.4 原料与消费层:一个被忽视的「隐形战场」
药物是故事,原料是粮食。任何一款活菌药、益生菌产品背后都需要原菌粉产能。2025年中国益生菌原菌粉产量约533吨,TOP5集中度100%:
企业 | 2025年产量 | 国产份额 | 关键读数 |
微康益生菌(苏州,方曙光) | 328吨 | 61.5% | 全球第三、亚洲第一;营收7.01亿元;4万+菌株、销60余国;客户含汤臣倍健、拜耳;海外收入2.82亿元占40.2%,北美+70% |
科拓生物(北京) | 75吨 | 14.1% | A股最纯益生菌标的:总营收3.66亿元(+20.85%),食用益生菌2.65亿元(+14.23%),但净利仅+0.17%——扩产折旧吃掉增量 |
一然生物(河北,赵林森) | 55吨 | 10.3% | 「亚洲最大高活性益生菌产业化基地」(500吨产能),3000余株中国菌株,供伊利、蒙牛等八大乳企 |
润盈生物(均瑶健康控股85%) | 40吨 | 7.5% | 菌株资源5万+,临床验证16项 |
锦旗生物(澳优旗下) | 35吨 | 6.6% | 两株自研菌获批可用于婴幼儿食品 |
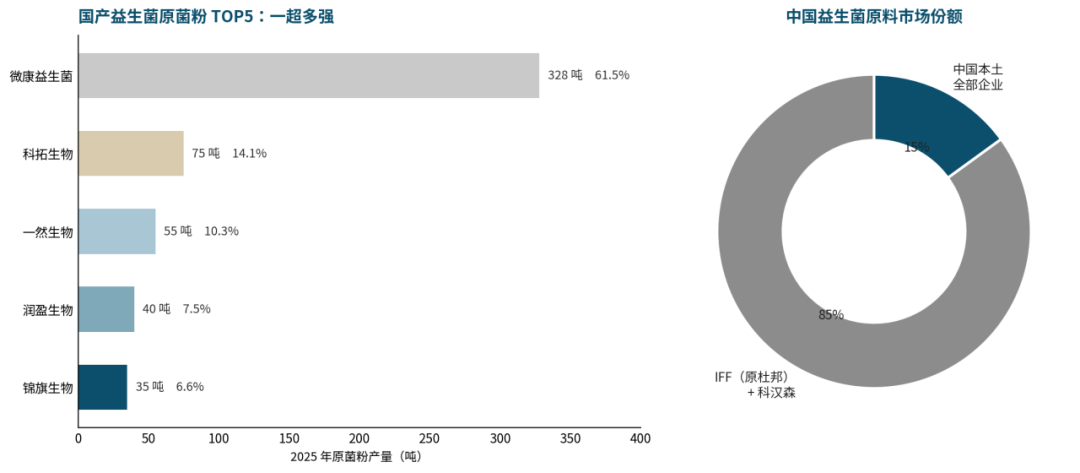
原料端格局
两个结构性事实值得记住:其一,中国原料市场约85%份额仍握在IFF(原杜邦)与科汉森(现Novonesis)两家手中,国产替代刚从「产量替代」走向「价值替代」——微康328吨产量的背后是原菌粉单价与毛利远低于菌株授权;其二,2025年全球原菌粉市场约33亿美元,预计2035年82亿美元,而全球首个商业化Akk菌(Pendulum)与达能进博会首发的Akk菌产品,都指向同一个信号:下一代爆款菌株正在从「乳酸杆菌属」转移到「阿克曼氏菌」等新一代功能菌,菌株专利的窗口期还在。
5.5 检测与工具层
以锐翌生物、量化健康、弘睿康、微基生物等为代表,做16S/宏基因组检测、供受体配型与菌群数据库。全球肠道微生物组检测服务市场2025年约12.24亿美元(预计2032年22.47亿美元);中国D2C菌群检测2023年约5000万—8000万美元,2030年预计2亿—3亿美元。这一层单笔金额小、增速快、数据价值高——它既是配套生意,也是未来「精准配型」付费模式的数据底座。
5.6 竞争格局的三个结构性判断
判断一:四层结构正在互相渗透,终局只有两种形态。承葛以服务吃现金流,同时把胶囊申报成1类生物制品——从「技术外包商」向「药企」升级;知易、未知君等药物派与医院共建FMT临床研究换数据;微康们则随时可能向上游做LBP。五年后这个市场大概率只剩「有药的公司」和「被整合的服务网络」两种终局形态。
判断二:区域菌库网络是阶段性护城河,不是终局护城河。承葛「3小时触达」的13库联盟在「鲜菌液」时代是决定性物流壁垒;但一旦第三代定义菌群(可冻干、可常温、可发酵量产)获批,地域菌库的价值将被大幅削弱。服务派的时间窗口就是「LBP获批前的这几年」。
判断三:真实世界数据是中国玩家的独特筹码。33万人次移植与检测、70余种适应症的临床实践规模居世界前列,这在监管科学(证据生成)与AI菌株筛选(数据喂料)两个环节都是稀缺资产。谁能把临床数据资产化(数据库+算法+专利),谁就能在下一代产品上反超欧美同行。
六、全球全景:三款获批药、五类玩家与科学创始人谱系
6.1 三款获批药与两次「体面退出」
截至2026年,全球仅有3款活体生物药(LBP)获批上市——而其中两款的主角已经退出一线经营。「获批」与「卖得动」之间的鸿沟,是全行业最贵的一课:
产品 | 公司 | 技术路线 | 给药 | 定价(美国) | 商业结局 |
Rebyota(RBX2660) | Ferring / Rebiotix(2018年约2亿美元收购) | 供体来源全菌群悬液 | 直肠灌肠150mL,-80℃ 冷链 | 约9338美元/剂 | 2022年11月FDA批准,全球首个LBP;2025年10月Ferring宣布为Rebyota探索战略选项、收缩美国推广——「缺乏商业化关键规模」 |
Vowst(SER-109) | Seres研发 → 雀巢健康科学 | 供体来源厚壁菌门孢子 | 口服胶囊4粒×3天,常温保存 | 约17500美元/疗程 | 2023年4月FDA批准,首个口服菌群药;2024年约4200万—5200万美元收入(口径不一);2024年9月雀巢以约5.15亿美元总对价收购VOWST业务,Seres从约200人裁至约100人 |
EUTEGRA(MBK-01) | Mikrobiomik(西班牙) | 口服冻干全谱微生物 | 口服胶囊 | 未披露 | 2026年2月获西班牙AEMPS批准——欧洲加入战场 |
国际市场的关键教训有三层:①适应证太窄——三款药都只拿下rCDI预防这一个「小适应证」(美国年患者约50万但可及人群和处方转化有限);②供给模式太重——依赖供体粪便的冷链灌肠(Rebyota)连Ferring这样的巨头都觉得不划算;③医生处方习惯改变缓慢——Vowst有雀巢渠道加持,爬坡仍低于预期(2024Q1 1010万美元 →Q2 1440万美元的季度环比虽好,绝对值远不够支撑独立biotech)。与此同时,失败的先例同样重要:Finch Therapeutics的CP101在2023年III期折戟,公司转型求生;英国4D Pharma 2023年陷入财务重组,资产被韩国CJ Bioscience接盘。这个赛道已经用真金白银证明:方向对,但第一个吃螃蟹的两家都没赚到钱。
6.2 全球五类玩家
类型 | 代表 | 技术路径 | 现状 |
全菌群药品(供体来源) | Ferring/Rebiotix、MaaT Pharma(法国)、Mikrobiomik | 标准化供体菌群,cGMP制备 | Rebyota、EUTEGRA已上市;MaaT013(aGvHD)III期ARES研究阳性(28天GI应答率62%、1年生存率54%),2025年6月已向EMA递交上市申请并与Clinigen达成商业化合作——「全菌群也能做成药」的欧洲证据 |
定义菌群组合(多株LBP) | Vedanta(美国)、Seres、Enterome(法国) | 人源分离明确菌株,纯培养固定配比,可发酵量产 | VE303(8株梭菌属组合)III期进行中,入组预计2026年下半年完成——全行业最重要的读数;VE202(IBD)I/II期;Enterome走肿瘤疫苗路线(EO2463获FDA快速通道) |
单株/代谢物/小分子 | Axial Therapeutics(美国,2025年报道更名Vertero)、Pendulum、Synlogic、Novome | 单菌株、代谢物螯合剂、工程菌 | Axial的AB-2004(ASD易怒,肠道限制性小分子)完成全球IIb期;Pendulum走通了「处方级益生菌D2C」路线——首个商业化Akk菌产品,融资约1.5亿美元(红杉、Khosla、Mayo Clinic);Synlogic工程菌折戟 |
诊断与D2C | Viome、Microba、Genetic Analysis、DayTwo | 测序解读、个性化营养 | 12亿美元级市场,商业化难度低于药品,数据价值高 |
工具/菌库/CDMO | OpenBiome(美国)、Lallemand、Novonesis(科汉森) | 粪菌库、原料菌粉、代工 | OpenBiome累计提供6.5万份样本(单价约1700美元/疗程),是「公共品」模式的代表 |
6.3 科学创始人谱系:这个行业的「学术血统」
微生态药物是典型的「一篇Nature论文 → 一家公司」的行业,判断一家公司的成色,先看它的科学源头属于哪个实验室:
公司 | 科学创始人/源头 | 学术机构 | 机制源头 | 对公司意味着什么 |
Vedanta | Kenya Honda(庆应义塾大学/理化学研究所)与Dan Littman(NYU)、Ruslan Medzhitov(耶鲁,SAB主席)、Alexander Rudensky(MSKCC)、Brett Finlay(UBC)、Jeremiah Faith(西奈山) | 免疫学「全明星六人组」 | Honda发现特定梭菌属菌株诱导调节性T细胞(Nature系列),奠定「定义菌群调节免疫」的整条路线;CEO Bernat Olle为MIT化工博士、PureTech孵化体系出身 | Honda专利族覆盖美、欧、日、中(含中国授权),保护期至2031年起算延伸至2039—2043——任何中国公司做多株梭菌组合药物都绕不开其授权;VE303三期成败直接决定这条路线的产业地位 |
Seres | Flagship Pioneering孵化(与Moderna同源的孵化体系);早期临床研究由麻省总医院团队主导 | MIT/哈佛生态圈 | 供体粪便中厚壁菌门孢子纯化 | 平台型孵化范式的成功与失速样本:科学的通量优势没能转化为商业化优势 |
MaaT | Florent Malard(法国圣安托万医院血液科)等临床血液学家与INRAE微生物组学派合作 | 医院+国家农学研究院 | 「全菌群共培养」保留生态完整性 | 全菌群路线在欧洲的旗手;「孤儿药+医院渠道」避开与Rebyota正面竞争 |
Axial | Sarkis Mazmanian(加州理工学院) | Caltech | 其团队率先把「菌群代谢物4-EPS与自闭症行为关联」的动物模型工作(Cell 2013)推向转化 | 肠-脑轴小分子路线的科学源头;AB-2004是全球ASD方向走得最远的肠道限制性分子 |
Pendulum | Colleen Cutcliffe(约翰霍普金斯大学分子生物学博士)与John Eid、Jim Bullard | JHU/斯坦福/伯克利系 | 首个把Akk菌做成常温商业化产品 | 「临床级证据+消费级定价」的混合路线,年营收约1300万—3400万美元(估算口径),是药物派都想抄的「活着」样板 |
Finch | 源自OpenBiome(美国公共粪菌库)分拆 | MIT/Tufts生态 | 「供体群落→纯培养」Human-First平台 | III期失败证明:真实供体群落的可重复性不足以支撑药物级质控——反向加速了行业转向定义菌群 |
知易 | 智发朝(南方医科大学南方医院) | 南方医院消化内科 | 临床上分离的脆弱拟杆菌 | 中国「教授带一株菌」的标本级样本 |
承葛/美益添 | 肖传兴/沈鹤霄(+朱宝利、魏泓等专家网络与诺奖工作站) | 创业体系+高校共建 | 精准配型/初幼供体 | 中国服务派两种典型团队形态(见第八章) |
从谱系中读出的三条规律:①顶尖免疫学实验室>测序公司>临床科室——Vedanta的六个实验室组合给出的是「机制—菌株—专利」的完整链条,而单纯测序公司衍生的管线普遍死在II期;②一张核心专利决定一个公司(Honda之于Vedanta、一株SK08之于知易);③临床医生做科学创始人,注册路径往往走「医疗服务」而非「药品」——这是中国服务派集体选择医院渠道的深层原因。
七、全球公司进入中国的五条通道
外资微生态产品「进中国」不是一件事,而是五件难度差异极大的事:
通道 | 机制 | 已发生的动作 | 时间窗口 | 难度 |
① 药品注册(桥接试验) | 按1类/生物类似药路径申报,需中国桥接临床 | 业界媒体报道:国内已有企业与雀巢健康科学洽谈VOWST引进,计划开展桥接试验,乐观预期2027—2028年获批(该时间表为行业推测口径) | 3—5年起 | 最高:注册+定价+医保谈判三关 |
② 跨境营养品/益生菌 | 跨境电商绕开「可食用菌种目录」,先行试水再本土化 | 达能:Akk菌(A. muciniphila尚未列入我国可食用菌种目录)产品以跨境膳食补充剂形态在进博会首发,同步在上海启用OneBiome微生态实验室储备本土化研究;Life-Space(澳洲):2014年跨境入华 →2019年进线下渠道 →2018年被汤臣倍健以不高于6.9亿澳元收购——「跨境先行、本土化跟进」的完整样板 | 6—18个月 | 低:但天花板是消费品估值 |
③ 原料与菌株供应 | 卖菌粉/授权菌株给本土品牌 | IFF +科汉森长期占中国益生菌原料约85%;微康、科拓们的替代刚起步 | 已完成 | 低:利润归外资,本土只赚加工费 |
④ 专利授权/壁垒 | 组合菌群核心专利授权或诉讼 | Vedanta的Honda专利族已在中国授权,覆盖感染、过敏、自免的多株梭菌组合 | 专利期至2031+ | 隐性但致命:中国公司做定义菌群组合需提前做FTO分析 |
⑤ 资产并购/合资 | 收购本土公司或共建菌库 | 韩国CJ Bioscience收购4D Pharma资产(海外样本);国内菌库网络尚未出现外资并购案例 | 观察期 | 中:外资最可能的「抄近道」方式 |
三个判读:
·真正已经「进来」的只有原料和跨境营养品——它们不需要监管批准,只要消费者买单。药品通道看起来热闹,实际3—5年内不会改变国内格局;全球药进中国后的定价还要面对本土FMT服务1000—1800元/次的心理锚点,这一矛盾至今无解。
·外资不会自建菌库。重资产、强属地化、依赖医院关系,最优路径就是并购或合资一家区域菌库——这是国内服务派公司未来3年最现实的退出选项之一。
·中国公司的机会不在防守,而在反向输出。33万人次真实世界数据、全球最低的制备成本、以及东南亚/中东尚无标准化FMT供给的空白市场——承葛已在新加坡设研发基地,这条路才刚打开。
八、技术路径与专家团队:一张对照表看清谁在赌什么
8.1 七条技术路径的「成本—壁垒—监管」三角
路径 | 代表 | 单例成本趋势 | 可规模化 | 监管归属 | 壁垒来源 | 五年后 |
新鲜菌液FMT(医院自制) | 各医院消化科 | 低 | 不可规模化 | 医疗技术(共识管理) | 临床能力 | 存量收缩,向标准化集中 |
洗涤菌群移植WMT | 中华粪菌库体系 | 中 | 部分可 | 医疗技术 | 标准话语权 | 学术主流,产业价值有限 |
全菌群标准化制剂 | Rebyota、MaaT013、承葛、美益添、富玛特 | 高(供体筛查+冷链) | 中 | 药品/双轨 | 菌库+供体网络+质控 | 孤儿药与高端服务存活 |
孢子/纯化制剂(口服) | Vowst | 中高 | 高 | 药品 | 纯化工艺+专利 | rCDI黄金标准,窄适应证 |
定义菌群组合(多株) | VE303、VE202 | 低(发酵量产) | 高 | 药品 | 菌株专利+配方+临床证据 | 若2026年三期阳性,将成为产业主导形态 |
单株活菌药 | SK08、SK10、Pendulum Akk、IBNI617 | 最低 | 高 | 药品/食品双轨 | 菌株专利+适应证选择 | 中国率先突围概率最大的路线 |
小分子/代谢物/噬菌体/工程菌 | AB-2004、Synlogic、Locus、SNIPR | 低 | 高 | 药品 | 靶点专利 | 5—10年的期权,失败率高 |
8.2 专家团队的四种形态
团队结构比头衔更能预测成败。国内外的团队可以归纳为四种形态:
形态 | 特征 | 代表 | 优势 | 风险 |
学术创始型(教授带一株菌/一个机制) | 源头专利干净、机制故事强,但产业化经验弱 | 知易(智发朝/刘洋洋)、Vedanta(Honda六人组)、Axial(Mazmanian) | 科学纯度最高、专利防御强 | 单品依赖;资本消耗真实(知易8年4.75亿);商业化要外聘老手(知易请王晔、Vedanta用MIT商业背景CEO) |
产业整合型(连续创业者+资源网络) | 渠道、政府关系、标准话语权见长 | 承葛(肖传兴)、美益添(沈鹤霄)、Ferring、雀巢 | 现金流快、落地能力强、抗周期能力好 | 科学叙事偏弱;诺奖工作站是「沟通资本」而非「管线资产」,需与真实数据区分 |
平台资源型(菌库/AI平台) | 资产可复用、多管线摊薄风险 | 慕恩(蒋先芝,37万株库)、未知君(谭验,AI+BT)、微康 | 上限高、可横向变现 | 战线长、医药专注度存疑;「平台估值」依赖持续融资 |
名人背书型(诺奖/院士工作站) | 以外部权威降低政府与资本沟通成本 | 美益添(莫索尔、米歇尔工作站)、国内多家「院士共建」 | 品牌、招商、人才吸引 | 背书≠贡献;一旦被舆论追问「诺奖得主做了什么」,反成负债 |
8.3 三个判读
·看团队只看三件事:谁持有菌株专利、谁掌握临床入组能力(床位数+研究者关系)、谁承担了注册申报风险。头衔、诺奖、院士称号都不在这三件事之内。
·技术路径决定天花板,团队形态决定到达速度,支付方式决定谁先活下来。三层要素错配的公司最危险——比如用「平台资源型」团队做「定义菌群」的窄适应证药物。
·中国特有的第五种变量是「政府关系密度」:美益添一人挂帅两省工程中心、承葛的院企共建网络、各省医保定价节奏——在药品未获批的窗口期,这几乎是服务派唯一可积累、且外资无法复制的资产。
九、未来发展预测(2026—2031)
时间 | 预测 | 依据 |
2026年 | VE303三期顶线数据读出;若阳性,全球申报浪潮启动 | RESTORATiVE303试验进度;行业共识的观察锚点 |
2026—2027年 | 国内「肠道菌群移植费」定价省份从已公开的数个扩散至全国大部分省份;2—3个省份将其升为乙类支付 | 国家立项指南已出,各省「先立项、后支付」路径明确;西藏甲类、江苏乙类已开先例 |
2026—2027年 | 承葛人源肠道菌群胶囊等国产FMT药物获IND/进入临床;国内首个获批FMT药品申报启动 | 2026年5月CDE已受理;医保立项解决了医院合规开展基础 |
2027—2028年 | 知易生物SK08(IBS-D)III期读出——国内首个口服活菌药的关键节点;MaaT013若获EMA批准,将启动亚洲(含中国台湾/东南亚)商业化布局 | 计划入组约1300例的III期推进节奏推算;MaaT已与Clinigen签署商业化合作 |
2027—2028年 | 口服胶囊在国内服务场景大规模替代肠镜/灌肠;菌库企业从「鲜菌液物流」转向「冻干胶囊分发」;VOWST类外资产品完成国内桥接试验启动或申报(媒体报道口径) | Vowst已验证口服路径;国内承葛等已有液体活菌肠溶胶囊 |
2028—2030年 | 外资通过并购/合资方式进入中国菌库与服务网络(通道⑤落地);同时中国FMT服务与胶囊以成本优势向东南亚、中东输出 | 外资自建菌库不经济,并购是最优路径;承葛新加坡基地已就位 |
2028—2029年 | 自闭症方向出现国内首个药物级多中心RCT结果;在此之前该领域继续以「共识指导下的临床服务」形态存在,监管对夸大宣传的整治升级 | 2024版共识已发布;十万儿童菌群数据库等基础设施已启动 |
2029—2031年 | 全球微生态治疗市场突破15—25亿美元;中国药品市场从约2500万美元量级向数亿美元量级爬坡;国产原菌粉替代IFF/科汉森份额从15%向30%推进 | 34.9% CAGR外推;医保支付扩容节奏;微康海外增速(北美+70%) |
贯穿五年 | 产业整合:菌库服务网络出现并购整合;药物派头部公司(知易已递表港交所,未知君/慕恩跟进)中至少一家完成IPO或被大药企收购 | 知易2026年递表;承葛自述2024营收10亿;慕恩处于IPO前最后一轮 |
十、风险提示
风险 | 具体表现 | 影响程度 |
循证风险 | 除rCDI外的适应证(含自闭症、肿瘤增敏)III期失败或数据不一致,场景扩容证伪;Finch CP101已示范过「III期直接出清」的结局 | 高:直接决定第二、三波市场是否存在 |
监管风险 | 国务院令818号(2026年5月施行)后续细则可能将单菌/配方菌/工程菌纳入更严监管;消费端「减肥菌」「粪菌胶囊」三无产品引发行业整顿;2026年7月益生菌新规(菌株号级管理、保质期活菌数硬线)抬高合规成本 | 高:可能改变产品审批路径与时间表 |
专利风险 | Honda专利族等核心组合菌群专利已在中国授权,国内公司做定义菌群组合若FTO分析不足,可能在产品上市前遭遇诉讼或被动授权 | 中高:集中在第三代技术路线 |
支付风险 | 多数省份长期停留丙类自费,支付扩容慢于预期;DRG/DIP控费下医院开展动力不足 | 中高:决定医院端放量速度 |
竞争风险 | Vowst类外资药若2027—2028年进入中国并纳入医保谈判,将与本土FMT服务和胶囊正面相遇;本土服务派价格锚点(1000—1800元/次)反过来也压制外资定价——双向挤压 | 中:影响定价与份额分配 |
安全风险 | 供体筛查或制备环节失控导致病原传播(FMT历史上发生过致死性耐药菌传播个案),将触发全行业信任危机 | 中低概率× 极高后果 |
商业风险 | Vowst商业化爬坡缓慢已示范「获批不等于赚钱」;菌制剂成本高企、定价天花板受限 | 中:影响投资回报而非技术方向 |
舆论与伦理风险 | 自闭症等领域过度宣传疗效、家长高价买单(6万—30万元套餐),舆情反噬与监管处罚;诺奖/院士背书被舆论追问 | 中:已在发生,头部公司需主动克制 |
结语:肠道菌群治疗正处在「证据→药品→支付」三级跳的中段。rCDI已经跳完,消化类疾病正在跳,自闭症与肿瘤免疫在助跑。对中国产业而言,2025年医保立项是分水岭——此前拼的是技术与融资,此后十年拼的是循证、合规与商业化。这个行业最确定的事情是长期空间,最不确定的事情是每一步的时间表;而确定性本身,已经足以支撑一个完整的产业叙事。
主要数据来源
国家医保局《消化系统医疗服务价格项目立项指南(试行)》及各省医保局价格文件(藏医保〔2026〕28号、苏医保发〔2026〕17号、冀医保函〔2026〕16号、桂医保发〔2026〕16号等);国务院令第818号《生物医学新技术临床研究和临床转化应用管理条例》(2025年9月公布,2026年5月1日施行);FDA/EMA批准公告与PUNCH CD3、ECOSPOR III、ARES、RESTORATiVE303等临床研究;《肠道菌群移植临床应用管理中国专家共识(2022版)》《肠菌移植技术管理的天津专家共识(2025版)》《肠菌移植治疗儿童孤独症谱系障碍中国专家共识(2024版)》《肠菌移植患者围移植期护理中国专家共识(2026版)》;Fortune Business Insights、Mordor Intelligence、弗若斯特沙利文市场报告;《中国肠道微生态产业发展白皮书(2025)》;承葛医药集团、美益添、富玛特、知易生物、未知君、慕恩生物、微康益生菌、科拓生物、一然生物官网及工商公开信息;知易生物港交所招股书及瑞财经等财经媒体报道;Seres/雀巢健康科学、Ferring、Vedanta、MaaT Pharma、达能、汤臣倍健公告与投资者关系记录;Vedanta官网科学创始人资料;亿欧数据、动脉网、热心肠研究院、21世纪经济报道等公开资料。企业客户数、营收、份额等经营数据均为企业自述或公开报道口径,未经审计;外资产品入华时间表为行业推测口径;本报告不构成任何投资或诊疗建议。



