行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

115亿券商并购今天"上会":一家在苏州、一家在常州,为啥非要凑成一家?

wang 2026-11-17 行业资讯
115亿券商并购今天"上会":一家在苏州、一家在常州,为啥非要凑成一家?

领航未来投研院 · 每日投研观察

2026年11月17日 · 星期二

今天(11月17日),上交所并购重组审核委员会开了一场会,审议的题目是:东吴证券能不能把东海证券"娶"进门。这不是一桩普通的买卖——115.19亿元的价码,加上证券行业首例"同省跨地级市"券商整合。一家总部在苏州,一家扎根常州,隔着一座城,为啥非要凑成一家?今天咱们就用大白话聊聊:这单生意到底在买什么?这股"券商抱团"的风,跟你我这样的普通人,又有什么关系?

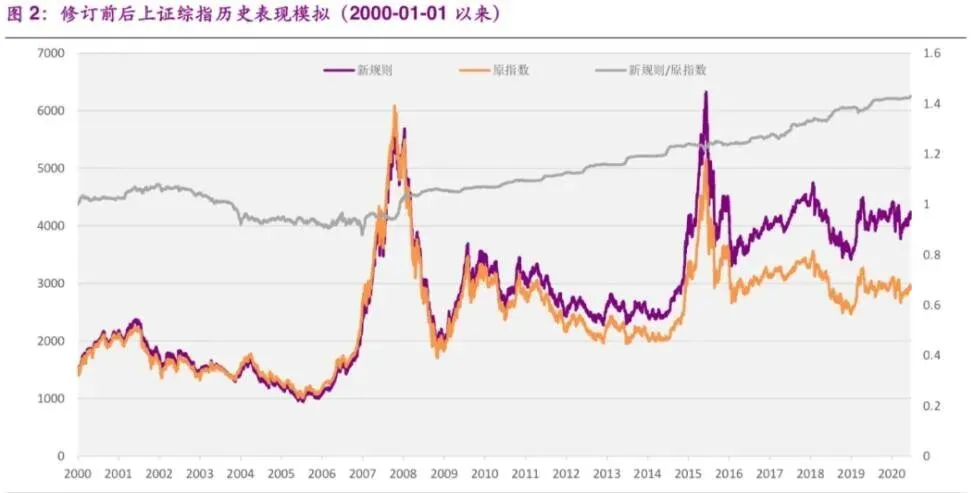
上证综指历史走势示意(来源:赢家财富网)

01 115亿买了啥?不是"吞并",更像"搭伙过日子"

证券行业整合是资本市场的重要议题(来源:知乎专栏"证券行业年报综述")
先把交易拆开看。东吴证券要用"发行股份+支付现金"的方式,买下常州投资集团等60名股东手里的东海证券83.68%股份,总价115.19亿元,其中股份对价107.86亿元、现金对价7.32亿元。(来源:东吴证券公告、中国金融新闻网,2026-11-12)
翻译成大白话:不是东吴掏115亿现金把东海"买断",而是大部分用股票付账——你把手里的东海股票交给我,我给你东吴的股票,再加一点现金"找零"。交易完成后,东海证券将成为东吴证券的控股子公司,但仍保留独立法人地位。有点像两家公司合并办公,但东海那块牌子先还挂着。
为啥要这么设计?因为对券商来说,"资本"就是底气。资本厚了,才能做更大的自营、承销、两融业务,抗风险能力也更强。以2026年6月末备考数据测算,合并后东吴证券总资产预计达到约3140亿元、归母净资产约545亿元,分别比交易前增长31%和26%;今年上半年备考营业收入约70亿元,同比增长21.99%。(来源:东吴证券公告、中国金融新闻网,2026-11-12)
不过,两家公司的体量差距不小。2025年,东吴证券营业收入90.30亿元、归母净利润35.52亿元;东海证券营业收入17.68亿元、归母净利润1.29亿元。(来源:中国金融新闻网,2026-11-12)所以用"大鱼吃小鱼"来概括并不准确——更像是"大块头拉上一个小个子",能不能跑得快,还得看后面的磨合。

02 为啥是"苏州+常州"?这是行业头一遭

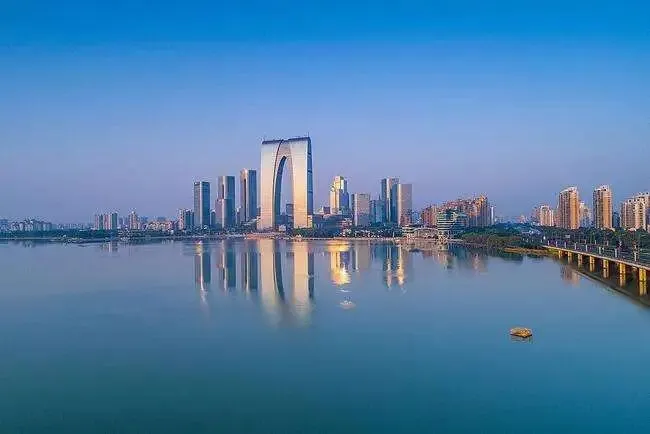
本次并购的一方东吴证券总部位于苏州(来源:我苏网,苏州金鸡湖城市景观)
这单生意最特别的,不是钱多,而是"身份":这是证券行业首例同省、不同地级市之间的券商并购。(来源:中国金融新闻网、证券时报,2026-11-11至12)
东吴证券总部在苏州,在投行、债券、研究、自营上有底子;东海证券扎根常州,在财富管理、固定收益、期货及衍生品上有特色。一个在苏锡常都市圈东头,一个在西头。过去二十多年,两张牌照背后是两套地方国资体系、两条行政协调链路。现在要装进同一张资产负债表,还得让两边都不吃亏——难度不亚于把两锅不同火候的汤,兑成一锅。
所以东吴证券为后续整合申请了5年过渡期。(来源:证券时报,2026-11-11)5年,在金融圈不算短。它说明一件事:合并不是敲锣打鼓当天就完事,业务归集、人员安排、网点调整、化解同业竞争,都得慢慢来。过渡期内,两家原有业务先并行经营,信息隔离、利益冲突防范一样都不能少。
换个角度想,这也是地方金融资源的一次"相亲"。与其让两张区域牌照在省内各自找饭吃,不如拧成一股绳,去跟全国性大券商掰手腕。对江苏来说,壮大本土法人券商、让苏州和常州的金融资源互通,这笔账算得过来——毕竟,单打独斗的时代正在过去。

03 券商"抱团"不是孤例,而是一场全国性排位赛

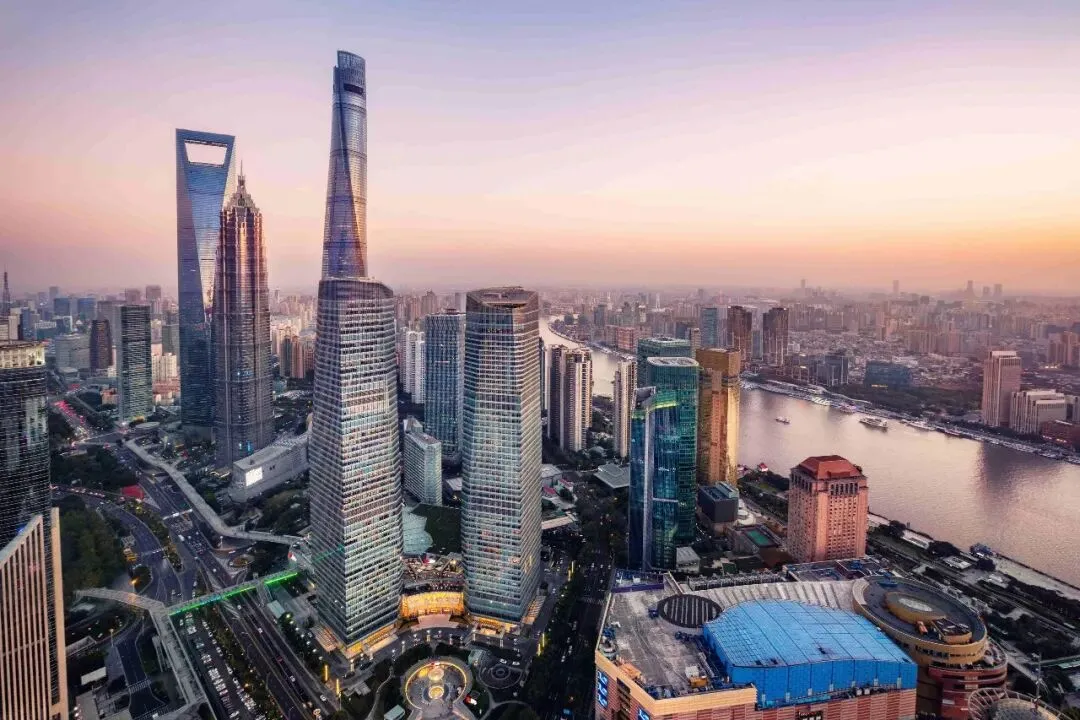
上海陆家嘴金融区:资本市场改革持续推进(来源:知乎专栏)
把镜头拉远,"东吴+东海"只是今年券业并购潮里的一朵浪花。据中国证券业协会公开信息,2024年以来证券行业已有8起合并案例,涉及17家证券公司。(来源:中国证券业协会,转引自第一财经,2026-11-11)
再数几桩大案:中金公司吸收合并东兴证券、信达证券,10月26日完成交割;东方证券251.2亿元收购上海证券100%股权,10月29日过会;国海证券32亿元竞得大通证券51.59%股份;湘财股份换股吸收合并大智慧,则因申报财务数据过期在9月30日被中止审核。(来源:第一财经,2026-11-11)有快有慢,有进有退,这才是真实的并购图景。
政策的风向也很清楚。2023年10月中央金融工作会议首次提出"培育一流投资银行和投资机构";2024年3月证监会发文提出,力争用5年左右形成10家左右优质头部机构;今年10月,证监会主席吴清在2026金融街论坛年会上明确表态:"支持行业并购重组和后续整合,加快建设国际一流投行。"(来源:证监会、第一财经,2026-11-11)
效果已经写进数字里。东吴证券研报测算,2020到2025年,国内营业收入排名前五、前十的券商市场占比,分别从29%、48%提升到38%、58%;净利润占比则从34%、58%提升到41%、64%。(来源:东吴证券研报,转引自第一财经,2026-11-11)用大白话说:头部券商越做越强,中小券商的生存空间在被压缩。这不是谁临时起意,而是行业从"通道为王"转向"资本+专业为王"的必然结果。

04 普通人看热闹,更要懂门道

看到这里,估计有人心动了:是不是券商一宣布合并,股票就能涨?
先别急,我把"丑话"也说在前头。
第一,上会不等于成功。按流程,这次上会只是注册审批前的关键一关,后面还要取得相应批准、核准或注册,交易能否最终实施、何时实施,仍存在不确定性。(来源:东吴证券公告,2026-11-10)湘财股份与大智慧的合并,就曾因财务数据过期两度中止。
第二,合并不等于业绩立刻变好。规模上去了,不代表效率自然上来。同省经营意味着客户和网点可能重叠,怎么减少重复投入、防止客户流失和核心人员流动,是摆在管理层面前的真考题。已完成重组的几家券商,三季报表现各异:国泰海通净资本稳居行业首位,国联民生营收净利"双增",西部证券却出现"增收不增利"。(来源:第一财经,2026-11-11)同样是并购,结果并不一样。
第三,别把"行业趋势"当成"个股承诺"。券商集中度提升是大方向,但具体到某一家,整合能不能成功、协同能不能兑现,需要一年两年甚至更长时间去验证。对普通投资者来说,看懂逻辑,比押注某只股票更重要。
券商合并这件事,表面看是牌照和资产的重组,往深了看,是中国资本市场从"小而散"走向"强而优"的一个缩影。一家在苏州,一家在常州,115亿元的价签背后,是地方金融资源的一次重新组合,也是行业应对开放竞争的一次主动选择。
对我们普通人来说,未必需要立刻做什么决定。但看懂资金往哪儿走、行业往哪儿变,就能在喧嚣的行情里,多一分清醒,少一分冲动。这,或许才是观察这类事件最大的价值。

免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。

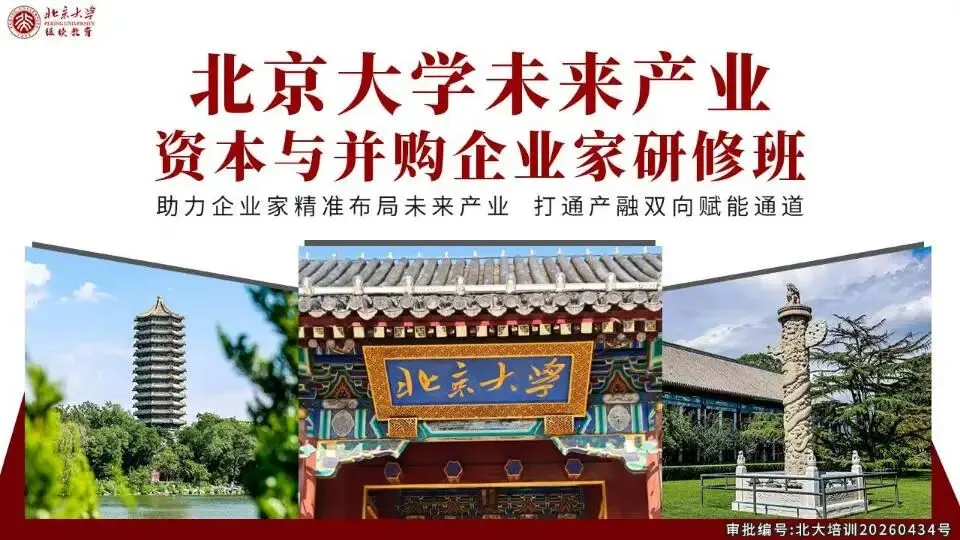
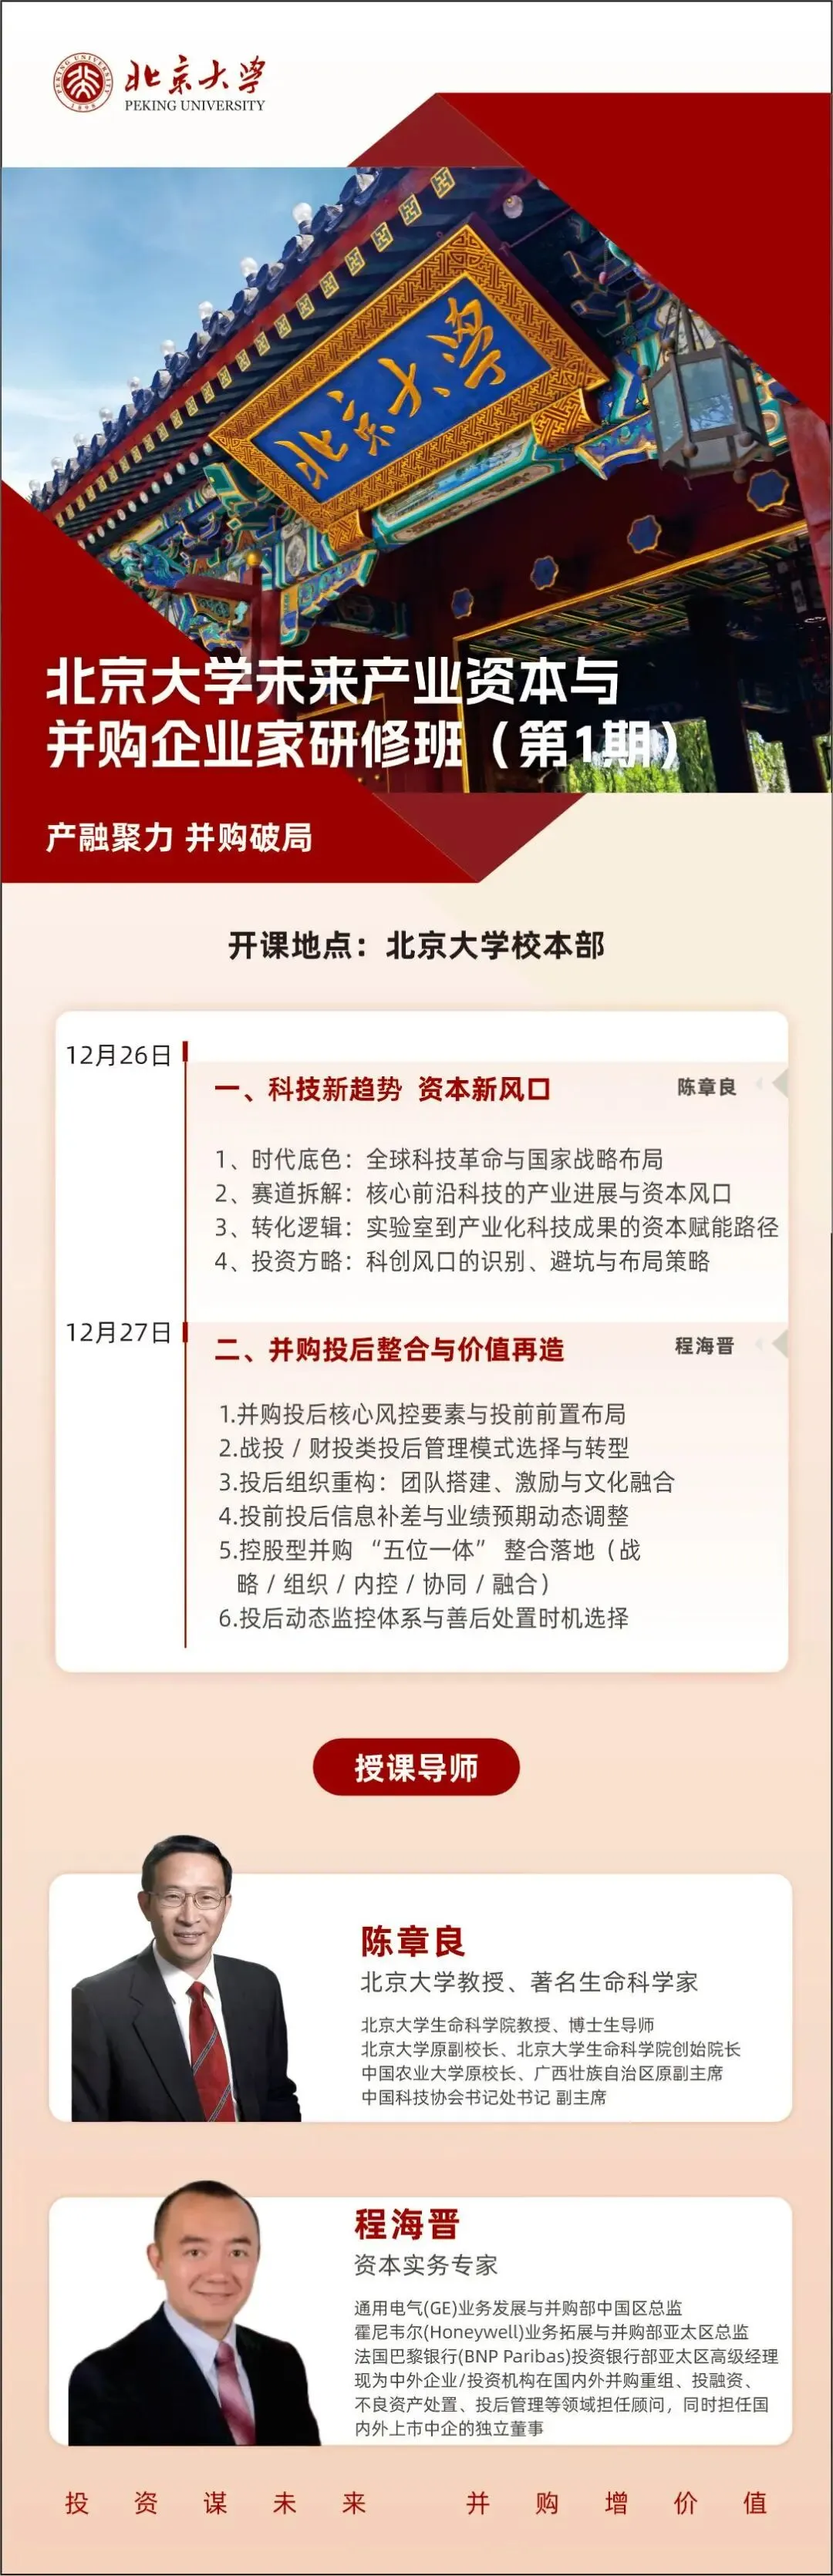
北京大学未来产业资本与并购企业家研修班

学费:29800元(包含培训费,讲义,食宿自理)
对象:总经理,董事长,各部门负责人等。地点:北京大学,(课程后颁发结业证)
开学典礼:2026年12月26-27     学制8个月

报名预约:13366922790  张老师 微信号:ziben166 (请备注“课程咨询
课程咨询:张老师

微信号丨 ziben166

手机号丨13366922790

猜你喜欢