
 研报速递
山东科源制药股份有限公司 | 化学原料药及制剂细分龙头,'原料药+制剂'一体化
创业板 / 化学制药 / 原料药细分龙头 / 力诺系 / 脑机接口期权
格列齐特、盐酸罗哌卡因全球原料药龙头;2026H1净利预增40%+;领投航脑科技切入脑机接口与人形机器人前沿赛道
综合评级:★★☆ 中性/谨慎(6.2/10) | 期望目标价:约28元 | 安全边际:当前价偏高,待回调至25元以下具配置价值
目录
一、核心数据概览
1.1 从商河走出的原料药细分龙头
1.2 历年核心财务数据
1.3 2025年主营业务构成
二、商业模式与竞争格局
2.1 四大业务板块概览
2.2 核心业务模式详解
2.3 行业格局与竞争对比
三、重大事件复盘
3.1 逐年关键事件时间线
四、财务全景分析
4.1 营收与盈利趋势
4.2 会计口径与特殊说明
五、盈利能力分析
5.1 利润率与ROE趋势
六、现金流量分析
6.1 三大现金流趋势
6.2 现金流质量四维分析
七、财务结构与风险分析
7.1 资产负债率与有息负债
八、业务板块拆解
8.1 三大板块收入与盈利
九、金字塔式成长框架
9.1 三层成长逻辑
十、股东结构与机构动向
10.1 股东户数变化
10.2 最新十大流通股东
10.3 大股东质押分析
十一、利好与利空全景
11.1 利好因素(核心驱动)
11.2 利空与风险(需警惕信号)
十二、综合评分
12.1 六维综合评分
十三、估值与三情景分析
13.1 估值方法与基准
13.3 三情景估值
十四、安全边际与操作策略
14.1 五层安全垫
14.2 分级建仓策略
十五、关键跟踪清单
15.1 需持续跟踪的核心指标
十六、投资结论
16.1 核心判断
16.2 核心矛盾
16.3 关键风险
16.4 一句话总结
一、核心数据概览
1.1 从商河走出的原料药细分龙头
山东科源制药股份有限公司(创业板代码301281)成立于2004年12月,总部位于山东济南商河经济开发区,是力诺集团(实际控制人为高元坤)旗下的化学制药上市平台。公司2023年4月4日在深交所创业板挂牌,发行价44.18元,募集资金总额8.55亿元(较原计划超募4.15亿元)。公司专注化学原料药及其制剂的研发、生产和销售,产品覆盖降糖类、麻醉类、心血管类及精神类等重点疾病领域,拥有32个原料药备案登记号及46个化学药品制剂批准文号。
公司自设立以来始终聚焦化学原料药的研发制造,并以特色原料药为基础拓展化学药品制剂业务;2019年收购同一控制下的力诺制药后,确立了'原料药+制剂'一体化发展战略。核心原料药品种包括格列齐特、盐酸二甲双胍、盐酸罗哌卡因、单硝酸异山梨酯等,多个产品通过欧盟EDQM、美国FDA、日本PMDA、韩国KFDA等官方认证。截至2025年末,公司员工约696人,资产总额16.88亿元,归母净资产13.56亿元。
1.2 历年核心财务数据
| 年份 | 营收(亿) | 营收增速 | 净利润(亿) | 利润增速 | 毛利率 | 净利率 | ROE | 负债率 |
| 2020 | 3.67 | +18.02% | 0.69 | +127.73% | 50.06% | 18.70% | 20.10% | 25.49% |
| 2021 | 4.21 | +14.67% | 0.78 | +13.87% | 42.10% | 18.56% | 18.14% | 22.97% |
| 2022 | 4.43 | +5.22% | 0.91 | +16.77% | 40.94% | 20.61% | 17.56% | 20.26% |
| 2023 | 4.48 | +1.07% | 0.77 | -15.60% | 47.25% | 17.21% | 5.79% | 9.45% |
| 2024 | 4.64 | +3.60% | 0.60 | -21.54% | 44.27% | 13.00% | 4.45% | 12.42% |
| 2025 | 3.98 | -14.12% | 0.17 | -72.62% | 53.44% | 4.11% | 1.22% | 19.64% |
注:2023年4月IPO募资8.55亿元使净资产大幅增厚,导致加权ROE由2022年的17.56%骤降至2023年的5.79%(摊薄口径),属上市一次性摊薄,并非经营恶化。2025年受产品价格下行、销售费用高企及子公司诉讼计提等影响,营收同比降14.12%、归母净利润同比降72.62%,为上市以来业绩低点;但2026年上半年公司预计归母净利润6000万至6500万元,同比增长40.57%至52.29%,显露出修复拐点。
1.3 2025年主营业务构成
| 产品板块 | 营业收入(亿元) | 占主营比重 | 毛利率 |
| 化学药品制剂 | 1.69 | 42.45% | 77.16% |
| 化学原料药 | 1.64 | 41.31% | 32.56% |
| 中间体 | 0.62 | 15.48% | 45.69% |
| 其他 | 0.03 | 0.76% | 21.44% |
| 合计 | 3.98 | 100.00% | 53.44% |
2025年公司医药制造业收入3.98亿元,其中制剂与原料药大致各占四成、中间体占约一成半。制剂板块毛利率高达77.16%,是利润结构与估值弹性的核心;原料药虽收入体量相当,但毛利率仅32.56%,受上游化工原料价格及下游集采压价影响明显。境内销售占比约89%,境外占比约11%,海外客户包含欧莱雅等国际企业。
二、商业模式与竞争格局
2.1 四大业务板块概览
原料药板块是公司营收与利润的基本盘,核心品种为格列齐特、盐酸二甲双胍、盐酸罗哌卡因、单硝酸异山梨酯,主要用于降糖、麻醉、心血管等治疗领域,多数通过国内外官方认证,客户为大型制剂企业。该板块2025年收入1.64亿元、占比41.31%,毛利率32.56%,受集采关联与价格周期影响较大。
化学药品制剂板块是公司重点拓展方向,主打单硝酸异山梨酯片/缓释片、盐酸氟西汀分散片等,覆盖心血管与精神类领域,2025年收入1.69亿元、占比42.45%,毛利率高达77.16%。随着集采中选与基药目录纳入,制剂正成为第二增长曲线。
中间体板块主要供应欧莱雅防晒产品所需的OR10127、OR10154等定制化工中间体,2025年收入0.62亿元、占比15.48%,毛利率45.69%,需求与海外出行消费景气相关。其他业务含医美材料等CMO/CDMO探索,目前收入占比不足1%。
2.2 核心业务模式详解
盈利模式:公司以'特色原料药+制剂'为主线,原料药端赚制造与工艺壁垒的钱(关键变量为原料价格、收率、集采关联份额),制剂端赚品牌与渠道溢价(关键变量为中标价格、终端放量)。整体盈利对产品价格与销量敏感,2025年价格下行致净利率骤降至4.11%。
核心壁垒:一是工艺壁垒,格列齐特粗品单步收率超90%、罗哌卡因纯度达99.8%以上,成本与质量优势明显;二是客户认证壁垒,关联集采制度下制剂客户切换原料药供应商需重新审评,黏性强;三是资质壁垒,多项产品通过FDA/EDQM/PMDA认证,国际客户准入门槛高。
周期位置:公司处于'成熟业务筑底+制剂与转型业务爬坡'的过渡期。原料药成熟品种增长平缓,制剂与数智工厂处于投入兑现期,2026年业绩修复印证拐点初现;同时以领投航脑科技切入脑机接口、人形机器人,属远期期权。
资本开支方向:IPO募投用于原料药综合生产线技改、绿色智能柔性生产线、研究院及药物研发。2023年投资活动净流出6.02亿元(含理财与产能投入),2024年购建固定资产等现金支出2.96亿元,2025年降至1.37亿元,资本开支节奏随项目推进回落。
2.3 行业格局与竞争对比
行业格局:化学特色原料药行业呈'细分品类寡头+长尾竞争'特征。公司所在的格列齐特、盐酸罗哌卡因等品种国内持证企业仅数家至十余家,参与者少、集中度高;而盐酸二甲双胍制剂关联原料药企业多达23家,竞争相对充分。整体看,公司在细分领域具备领先优势。
| 可比公司 | 核心原料药品类 | 与公司关系 | 行业参考毛利率 |
| 九洲药业 | 特色原料药/CDMO | 同业可比 | 约34.84%(行业均值) |
| 普洛药业 | 原料药+制剂 | 同业可比 | 高于行业均值 |
| 奥翔药业 | 特色原料药 | 同业可比 | 高于行业均值 |
| 美诺华 | 特色原料药 | 同业可比 | 高于行业均值 |
| 同和药业 | 特色原料药 | 同业可比 | 高于行业均值 |
| 亨迪药业 | 布洛芬等原料药 | 同业可比 | 高于行业均值 |
竞品对比:据华金证券新股研究,2021年四季度至2022年三季度特色原料药行业平均销售毛利率约34.84%,而科源制药毛利率长期高于行业平均,体现其细分龙头的盈利质量。公司与九洲药业、普洛药业等可比公司相比营收规模偏小,但细分单品市占率突出。
| 原料药品种 | 公司市场地位 | 关键份额数据 |
| 格列齐特 | 国产龙头 | 2020年全球销量占36%、国内市占率超60% |
| 盐酸罗哌卡因 | 国产龙头 | 2020年全球占25.41%、集采关联份额72.27% |
| 盐酸二甲双胍 | 重要供应商 | 集采关联份额20.68%、国内市占约20% |
| 单硝酸异山梨酯 | 一体化优势 | 集采关联份额约33%至39.55% |
差异化优势:公司的可持续壁垒来自'工艺成本+客户认证+国际资质'三重叠加。在关联集采制度下,制剂中标企业与关联原料药供应商形成稳固绑定,公司多个品种关联份额居前(罗哌卡因达72.27%),客户黏性强、替代风险低。这一优势在集采常态化下反而强化,是相对竞品最深的护城河。
三、重大事件复盘
3.1 逐年关键事件时间线
| 时间 | 关键事件 | 对经营/财务的影响 |
| 2016.03 | 新三板挂牌 | 早期资本化,规范治理 |
| 2017.10 | 首座数智工厂(四厂)投产 | 产能与智能化升级 |
| 2019.07 | 收购力诺制药(全资) | 确立'原料药+制剂'一体化战略 |
| 2019.12 | 格列齐特单品收入破亿 | 核心单品放量验证竞争力 |
| 2021.12 | 盐酸二甲双胍单品收入破亿 | 降糖线形成双引擎 |
| 2023.04 | 创业板上市(301281) | 募资8.55亿,净资产大幅增厚、ROE摊薄 |
| 2023.11 | 与北京诺康达医药股权合作 | 设立北京研发中心,补强研发 |
| 2024.06 | 盐酸二甲双胍等通过FDA复认证 | 国际化资质延续,巩固海外客户 |
| 2024.10 | 拟35.8亿收购宏济堂99.42%股权 | 力诺系内部重组启动,拟延伸中成药 |
| 2025.09 | 力诺制药注射剂AI数智工厂落成 | 入选省重大攻关项目,降本增效 |
| 2025.11 | 终止收购宏济堂 | 市场环境/集采预期变化,重组折戟 |
| 2025.12 | 全球首条单硝连续流装置试车 | 工艺升级,中长期降本 |
| 2026.02 | 下修业绩预告(诉讼计提1610万) | 2025净利降至1655万元 |
| 2026.03 | 领投航脑科技(脑机接口+机器人) | 切入前沿赛道,形成期权 |
| 2026.06 | 力诺制药诉讼二审和解 | 预计增加2026年度利润810.70万元 |
| 2026.07 | 4品种新纳国家基药目录;H1预增40%+ | 双重利好,修复拐点确认 |
复盘可见,公司资本路径清晰:新三板—创业板—力诺系资产证券化。2024年高调启动的35.8亿宏济堂收购,本是向'化学药+中药'综合药企转型的关键一步,但因集采重塑行业预期于2025年11月终止。与此同时,公司主业在2023-2025年连续三年盈利下滑,直至2026年上半年才迎来业绩修复与多重政策利好,叙事从'转型受阻'切换为'主业拐点+前沿期权'。
四、财务全景分析
4.1 营收与盈利趋势
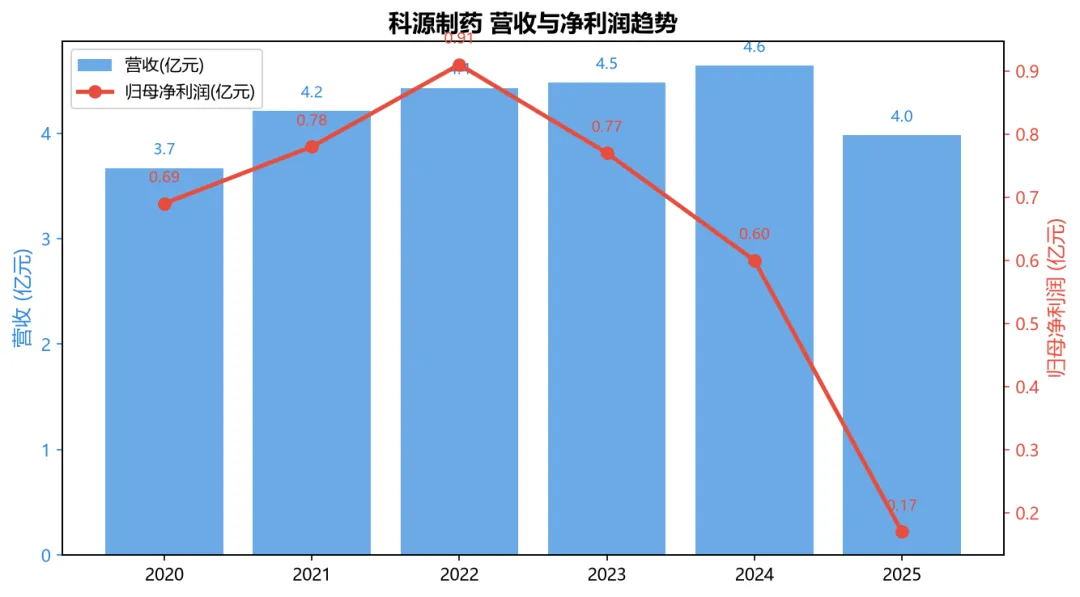
图1:科源制药营收(柱)与归母净利润(线)趋势
公司营收从2020年的3.67亿元稳步增至2024年的4.64亿元,复合增速平缓;但归母净利润在2022年达到0.91亿元高点后连续三年回落,2025年仅0.17亿元,呈现明显的'增收不增利'直至'量价齐落'。2026年上半年预计归母净利6000万至6500万元,已超过2025全年,修复态势明确。
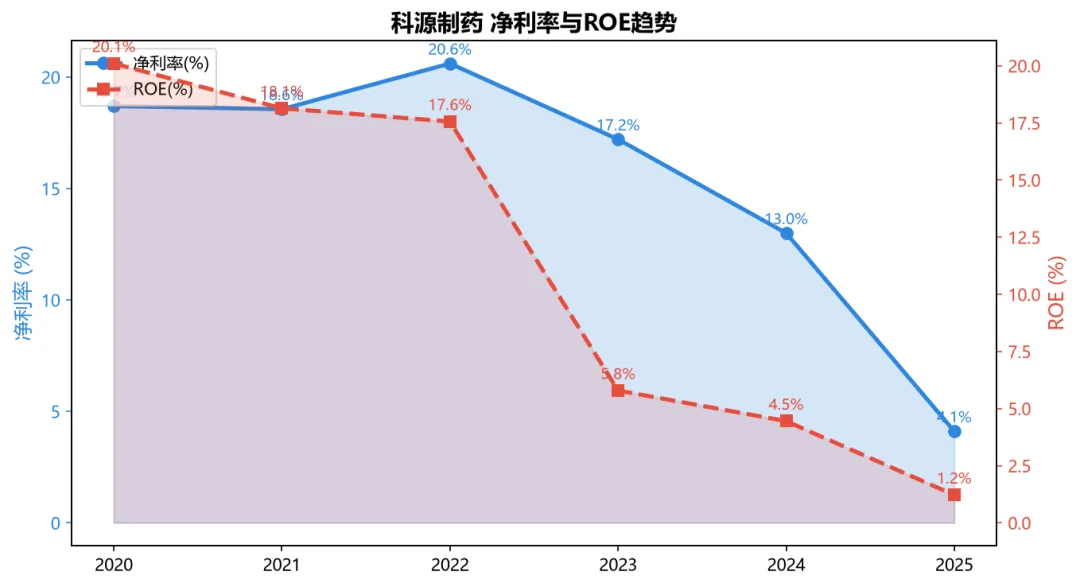
图2:科源制药净利率与ROE趋势
净利率由2022年的20.61%降至2025年的4.11%,ROE(摊薄)由2022年的17.56%降至2025年的1.22%。ROE的断崖式下滑主要源于2023年IPO募资带来的净资产基数膨胀(一次性摊薄),而净利率的下行则源于产品价格下降、销售费用率攀升及减值/诉讼计提等偶发损益,属经营层面的真实压力。
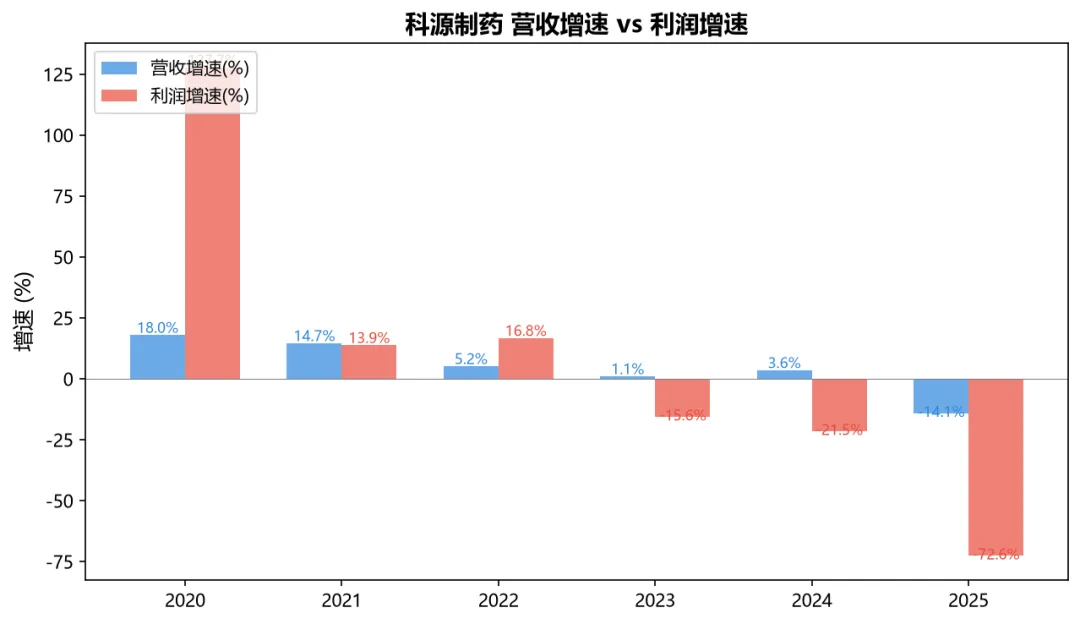
图3:科源制药营收增速与利润增速对比
利润增速与营收增速的'剪刀差'在2024-2025年尤为突出:2025年营收仅降14.12%,利润却降72.62%,说明下滑主要来自毛利率压缩与费用刚性,而非单纯收入缩水。2026年上半年剪刀差转正(收入增45%、利润增40%+),盈利质量改善。
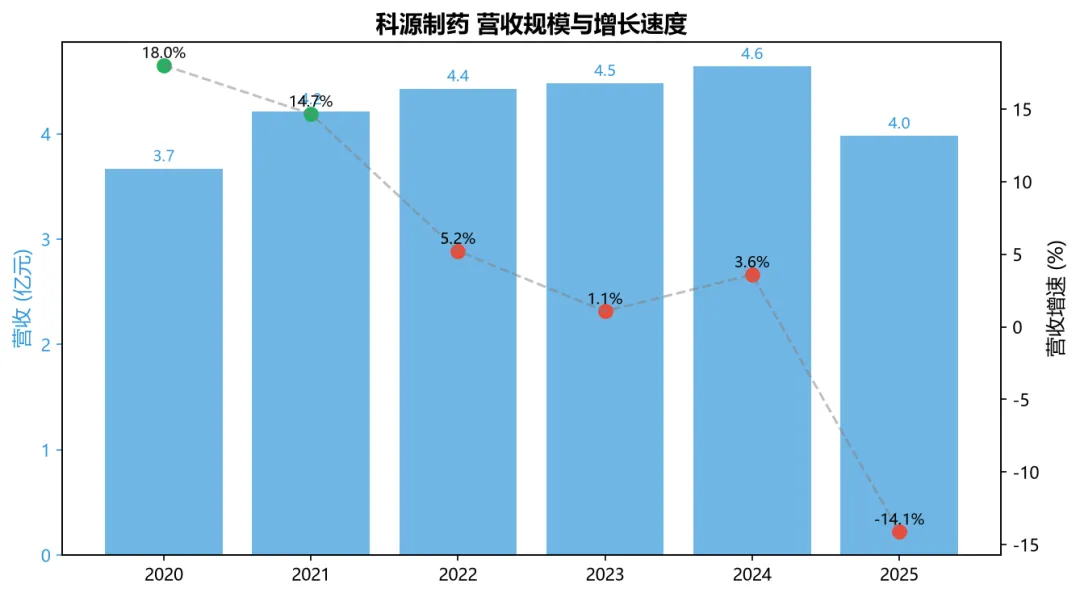
图4:科源制药营收规模与增长速度
从规模与速度看,公司营收长期在3.7亿至4.6亿区间窄幅波动,缺乏高成长弹性,增速多在个位数至十余个百分点。2025年的负增长是阶段性低点,2026年增速回正取决于制剂放量与基药目录落地节奏。
4.2 会计口径与特殊说明
需特别提示两点口径差异:其一,2023年IPO使归母净资产从约13.3亿(2022)跳升至15.5亿以上,ROE据此摊薄,不能直接与上市前年份作趋势比较;其二,2024年经营活动现金流净额为-0.61亿元,主因当期经营性应收增加及备货占款,并非主营业务造血断裂;2025年经营现金流转正至0.43亿元,经营质量回暖。
五、盈利能力分析
5.1 利润率与ROE趋势
| 盈利指标 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| 销售毛利率 | 50.06% | 42.10% | 40.94% | 47.25% | 44.27% | 53.44% |
| 销售净利率 | 18.70% | 18.56% | 20.61% | 17.21% | 13.00% | 4.11% |
| 加权ROE | 20.10% | 18.14% | 17.56% | 5.79% | 4.45% | 1.22% |
毛利率在2020年高达50.06%后回落至2022年的40.94%,2023-2025年回升至47%-53%区间,2025年53.44%为近年最高,反映原料成本下降与高毛利制剂占比提升。但净利率却逆势下行,说明费用端与偶发损益吞噬了毛利改善——2025年销售费用约0.81亿元、研发费用0.42亿元、资产/信用减值约0.19亿元,叠加诉讼预计负债,使净利仅余4.11%。
ROE由上市前17%-20%降至个位数,除净资产摊薄外,净利润绝对额缩水是主因。若2026年归母净利修复至机构预测的0.79亿元左右,ROE有望回升至5%-6%区间,但仍远低于上市前水平。判断盈利能力是否真正反转,核心看净利率能否回到10%以上及经营现金流的持续为正。
横向对比特色原料药行业,科源毛利率高于约34.84%的行业均值,但净利率受费用率偏高拖累。未来盈利弹性主要看:制剂收入占比提升(制剂毛利率77%)、集采中标带来的量增、以及降本增效与数智工厂的费率下降。
六、现金流量分析
6.1 三大现金流趋势
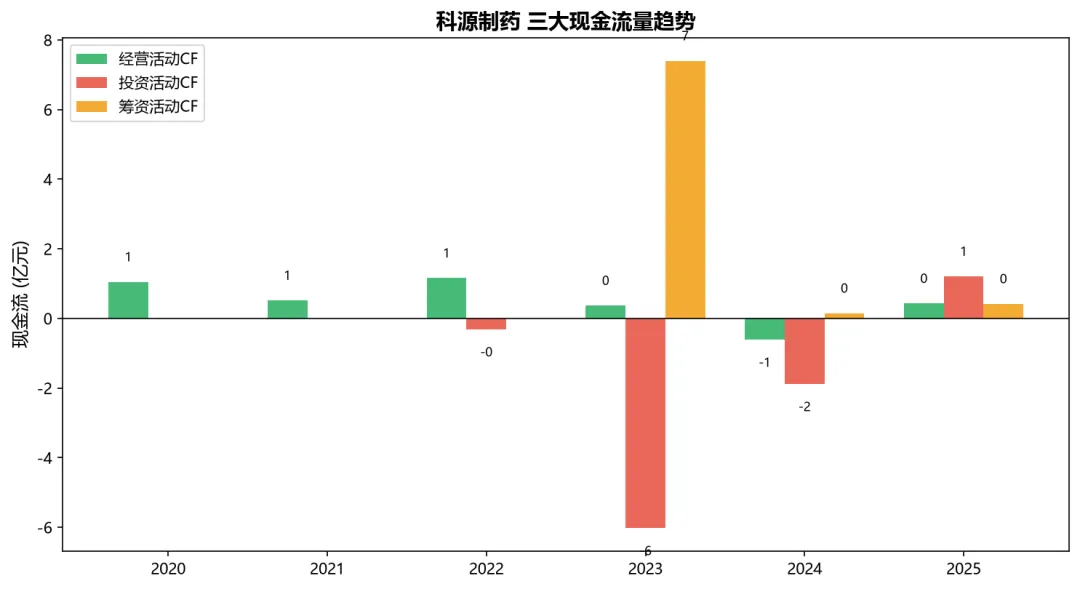
图4:科源制药三大现金流量趋势
经营活动现金流2023年0.37亿元、2024年-0.61亿元、2025年0.43亿元,波动较大;投资活动现金流2023年净流出6.02亿元(产能与理财投入)、2024年净流出1.88亿元、2025年转为净流入1.21亿元(理财收回大于投入);筹资活动2023年因IPO净流入7.40亿元,此后回归常态小额净流入。
图5:科源制药现金流质量(净现比与自由现金流)
净现比(经营现金流/净利润)在2022年为1.27、2025年升至2.57,说明2025年账面净利虽低但现金回收质量较好;2024年净现比为负,主因经营现金流出及应收占款。自由现金流(经营+投资)2023年-5.65亿元、2024年-2.49亿元、2025年转正至1.64亿元,造血能力随资本开支回落而改善。
6.2 现金流质量四维分析
| 现金流项目 | 2023(亿) | 2024(亿) | 2025(亿) |
| 经营活动净额 | 0.37 | -0.61 | 0.43 |
| 投资活动净额 | -6.02 | -1.88 | 1.21 |
| 筹资活动净额 | 7.40 | 0.15 | 0.42 |
| 自由现金流(经营+投资) | -5.65 | -2.49 | 1.64 |
一、经营现金流与净利润匹配度:2025年净现比2.57,现金含量健康,但2024年为负需警惕应收与存货占款;整体看经营造血在2025年已恢复正向。
二、投资流出方向:2023年大额投资含理财与产能建设,2025年投资净流入源于前期理财收回,真实资本开支(购建固定资产等)已降至1.37亿元,扩产高峰已过,现金流压力缓解。
三、筹资流入/流出解读:2023年筹资净流入主要为IPO募资;此后分红与小额融资并存,2025年分红每10股派0.5元(约542万元),分红率偏低、未形成明显现金拖累。
四、自由现金流趋势:由2023-2024年的深度为负转为2025年正1.64亿元,标志着公司从'投入期'进入'收获期',现金流健康度显著改善,为后续分红与外延布局提供底气。
七、财务结构与风险分析
7.1 资产负债率与有息负债
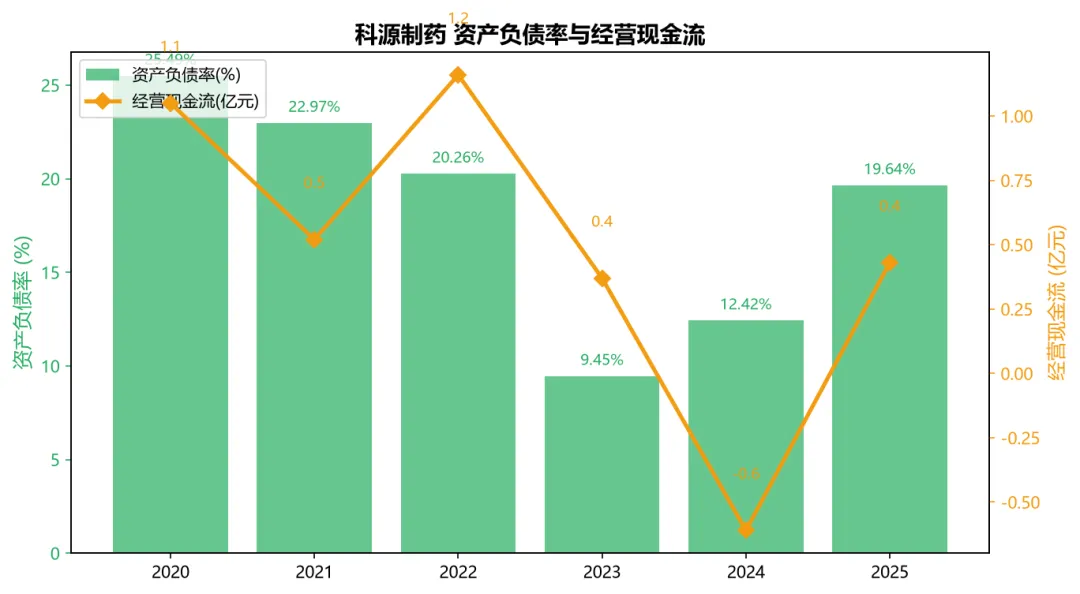
图3:科源制药资产负债率与经营现金流
公司资产负债率长期偏低,2023年9.45%、2024年12.42%、2025年19.64%,显著低于制造业平均水平,财务杠杆稳健。负债以经营性无息负债为主,有息负债2023年为0、2024年0.46亿元、2025年1.12亿元,占比很小,偿债压力低。
| 资产负债指标 | 2023 | 2024 | 2025 |
| 资产合计(亿) | 14.70 | 15.52 | 16.88 |
| 负债合计(亿) | 1.39 | 1.93 | 3.31 |
| 资产负债率 | 9.45% | 12.42% | 19.64% |
| 有息负债(亿) | 0.00 | 0.46 | 1.12 |
| 速动比率 | 6.93 | 4.69 | 2.87 |
| 流动比率 | 7.91 | 5.77 | 3.71 |
核心风险点:其一,流动性风险极低(速动比率2.87仍高),短期偿债无虞;其二,信用风险主要来自大客户集采订单波动与海外客户回款;其三,虽负债率低,但控股股东质押比例偏高(见第十节),反映力诺系整体资金链偏紧,需关注对上市公司的潜在连带影响。整体财务结构安全,风险更多来自经营与治理层面而非资产负债表。
八、业务板块拆解
8.1 三大板块收入与盈利
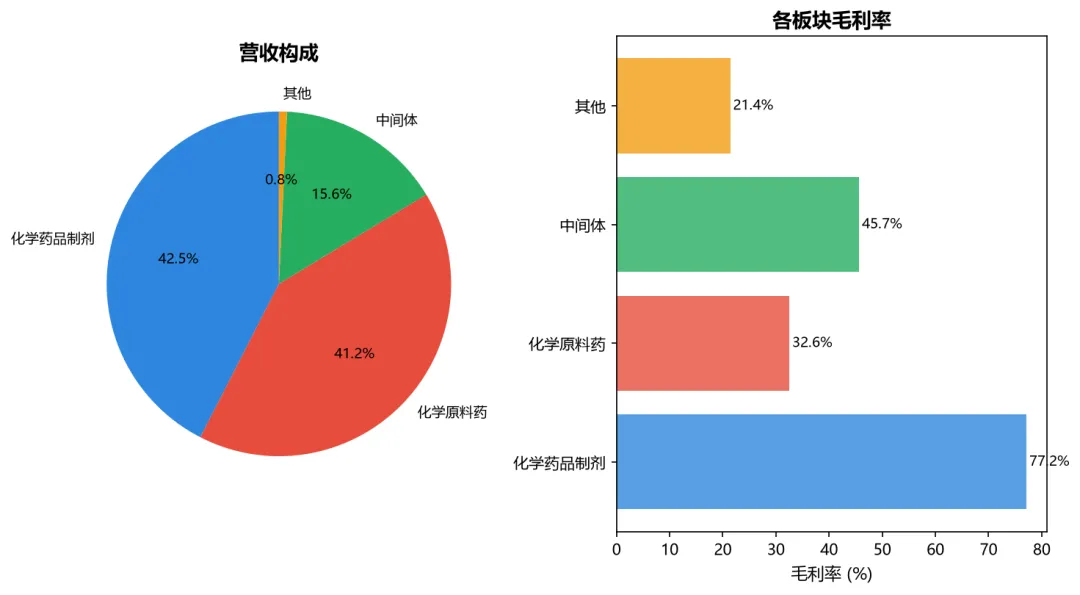
图:科源制药业务板块营收构成与毛利率
| 业务板块 | 收入(亿) | 占比 | 毛利率 | 收入同比 |
| 化学药品制剂 | 1.69 | 42.45% | 77.16% | +1.85% |
| 化学原料药 | 1.64 | 41.31% | 32.56% | -27.95% |
| 中间体 | 0.62 | 15.48% | 45.69% | -2.41% |
| 其他 | 0.03 | 0.76% | 21.44% | — |
制剂板块是公司最优质的资产:收入占比42.45%、毛利率77.16%,且2025年收入逆势增长1.85%,是利润结构的核心支撑。随着单硝酸异山梨酯片、氟西汀等集采中选及4个新品种纳入基药目录,制剂有望持续放量,是未来最大的盈利弹性来源。
原料药板块收入1.64亿元、同比下降27.95%,毛利率32.56%,是2025年业绩下滑的主要拖累。主因部分品种价格下行及集采关联订单波动。但公司在格列齐特、罗哌卡因等细分品种上仍具份额优势,随成本端改善与连续流工艺降本,盈利有望企稳。
中间体板块收入0.62亿元、同比微降2.41%,毛利率45.69%,需求与海外化妆品消费景气相关。该板块体量小但毛利率可观,欧莱雅等稳定客户提供确定性。整体看,'制剂提毛利、原料药稳基本盘、中间体补弹性'的板块格局正在形成。
九、金字塔式成长框架
9.1 三层成长逻辑
底层(稳定器):存量原料药与制剂业务的利润释放。格列齐特、罗哌卡因等成熟品种凭借关联集采份额提供稳定现金流,制剂板块维持高毛利,构成公司估值的压舱石。只要集采格局不变,这部分利润具备较强确定性。
中层(增长极):制剂放量、基药目录扩容与降本增效。2026年4个新品种纳入基药目录、集采续标中选、单硝连续流与AI数智工厂降本,共同推动净利率由4%向10%以上修复。2026H1净利预增40%+已初步印证,这是未来2-3年最主要的业绩驱动。
顶层(期权):航脑科技带来的脑机接口与人形机器人布局,以及力诺系潜在的资产注入/重组预期。航脑科技已与北京大学共建联合实验室、与仿生机器人企业签署合作,虽短期难贡献利润,但打开了第二增长曲线的想象空间,构成估值溢价的核心变量。
综合看,公司利润当下主要来自底层与中层,天花板受原料药周期与制剂放量节奏约束;顶层的'前沿期权'能否兑现,将决定公司是从'小市值原料药股'跃升为'医药+科技'复合标的。投资逻辑成立的关键在于中层修复的持续性与顶层期权的边际进展。
十、股东结构与机构动向
10.1 股东户数变化(筹码集中度)
| 报告期 | 股东户数 | 较上期变动 | 趋势 | 备注 |
| 2025-12-31 | 约10618户 | — | 基准 | 基准期 |
| 2026-03-31 | 8878户 | -16.39% | 集中 | 散户减少、筹码趋紧 |
| 2026-04-07 | 流通股本7095万股 | — | — | 总股本1.08亿股 |
股东户数由2025年末约10618户降至2026年3月末8878户,降幅16.39%,人均流通股升至7755股(较上期增19.60%),显示筹码趋于集中、散户离场而持股向少数主体聚集,通常视为温和利好信号。但需结合减持与解禁综合判断。
10.2 最新十大流通股东
| 排名 | 股东名称 | 持股占比 | 变动方向 | 信号解读 |
| 1 | 力诺投资控股集团 | 36.31% | 未变 | 控股股东稳定 |
| 2 | 济南安富创投 | 5.82% | 拟减持 | 拟减61.29万股 |
| 3 | 济南市财金科技投资 | 4.72% | 未变 | 国资背景 |
| 4 | 问泽鸿 | 4.00% | 减持 | 累计套现约2.96亿 |
| 5 | 济南鼎佑健康 | 3.88% | 未变 | 产业资本 |
| 6 | 济南市财政投资基金 | 3.72% | 未变 | 国资 |
| 7 | 济南财金投资 | 2.59% | 未变 | 国资 |
| 8 | 鲁康投资 | 1.97% | 减持 | 持续减仓 |
| 9 | 广州云聚 | 1.94% | 未变 | — |
| 10 | 郑洪伟 | 1.31% | 新进 | — |
前十大流通股东合计占比约30.54%,前十大股东合计约66.25%,股权集中度较高。控股股东力诺投资控股集团持股36.31%未变,奠定控制基础;但自然人问泽鸿已累计减持套现约2.96亿元、鲁康投资亦减仓,外资高盛国际-自有资金于2026年一季度新进(约0.62%),机构关注度边际提升。
10.3 大股东质押分析
| 项目 | 数据 | 风险判断 |
| 控股股东 | 力诺投资控股集团 | 持股36.31% |
| 近期质押操作 | 解除并再质押各205万股(占总1.89%) | 公告称无平仓风险 |
| 未来到期质押 | 2195万股,占其所持55.82%、总股本20.27% | 黄色预警 |
| 实际控制人 | 高元坤 | 持股23.87%,关注资本运作 |
2026年8月13日,控股股东力诺投资解除质押并再质押各205万股(占总股本1.89%),质权人为邮储银行济南历城支行;未来半年及一年内到期质押合计2195万股,占其所持股份55.82%、总股本20.27%。公告称控股股东资信良好、无平仓风险,但高质押率反映力诺系资金链偏紧与较强资本运作诉求,构成需持续跟踪的黄色预警信号,并应写入利空章节。
十一、利好与利空全景
11.1 利好因素(核心驱动)
⭐⭐⭐ 原料药细分领域龙头地位稳固。格列齐特全球销量占比约36%、国内市占率超60%,盐酸罗哌卡因全球占25.41%、集采关联份额高达72.27%,在细分赛道具备强议价能力与客户粘性,关联集采制度下替代风险低。
⭐⭐⭐ 2026年上半年业绩强势修复。公司预计H1归母净利润6000万至6500万元,同比增长40.57%至52.29%,扭转连续三年下滑趋势,制剂放量叠加降本增效成效显现,盈利拐点初步确认。
⭐⭐⭐ 多重产品新纳入2026版国家基药目录。公司及力诺制药原有18个产品纳入,本次新增非布司他片、盐酸鲁拉西酮片、格列齐特片等4项,有望加速基层与公立医院渠道放量,中长期打开成长空间。
⭐⭐ 子公司诉讼和解带来利润回补。力诺制药与江苏赛邦合同纠纷二审和解,支付800万元后冲抵已计提预计负债1610.70万元,预计增加2026年度利润810.70万元,直接增厚当期业绩。
⭐⭐ 原料药+制剂一体化与产能升级。单硝酸异山梨酯具备一体化成本优势;2025年全球首条单硝连续流装置试车成功、力诺制药注射剂AI数智工厂落成,中长期降本增效逻辑清晰。
⭐⭐ 国际化资质与客户资源。盐酸二甲双胍、盐酸罗哌卡因等多次通过FDA复认证,中间体稳定供应欧莱雅等国际客户,海外收入占比约11%,具备全球供应链黏性与认证壁垒。
11.2 利空与风险(需警惕信号)
⭐⭐⭐ 盈利连续三年大幅下滑且2025年触底。2023-2025归母净利润同比分别-15.60%、-21.54%、-72.62%,2025年仅1655万元,主营业务盈利能力显著走弱,修复的持续性仍需验证。
⭐⭐⭐ 集采压价与产品价格下行。国家集采重塑药品供需与利润空间,原料药及制剂价格承压,2025年原料药收入同比降27.95%,毛利率波动加大,量价博弈仍是核心矛盾。
⭐⭐⭐ 大股东及重要股东减持压力。自然人问泽鸿累计减持套现约2.96亿元、鲁康投资亦减仓;济南安富创投拟减持61.29万股,叠加2026年10月约3733.80万股(占总34.48%)限售解禁,供给端压力较大。
⭐⭐ 控股股东质押比例偏高。力诺投资未来半年及一年内到期质押2195万股,占其所持55.82%、总股本20.27%,虽公告称无平仓风险,但高质押率反映资金链偏紧与资本运作诉求,构成黄色预警。
⭐⭐ 管理层年内两度变更与治理不确定性。2025年3月蒋红升辞董事长、高春坡接任,12月高春坡辞任、李红福当选,一年内董事长两次更迭,战略连续性与治理稳定性存疑。
⭐⭐ 宏济堂重组折戟与偶发损益扰动。2024年拟35.8亿收购宏济堂99.42%股权于2025年11月终止,力诺系资产证券化遇挫;子公司诉讼、资产减值等偶发损益持续扰动利润质量,业绩可预测性偏弱。
十二、综合评分
12.1 六维综合评分
| 维度 | 评分(10) | 评价 | 权重 |
| 盈利质量 | 6 | 2025净利大降但2026修复,毛利率回升至53% | 20% |
| 成长性 | 7 | 2026H1预增40%+,制剂放量,但历史三年下滑 | 25% |
| 财务健康 | 8 | 负债率19.64%、现金充裕、无重大有息负债压力 | 15% |
| 管理层/治理 | 5 | 一年两度董事长变更,力诺系资本运作频繁 | 15% |
| 估值吸引力 | 5 | 2025PE畸高、2026E约57x,当前价已含预期 | 25% |
| 加权综合 | 6.2 | 评分=Σ各项评分×权重 | 100% |
综合判断:科源制药是一家'财务稳健但盈利承压、主业拐点初现且带前沿期权'的特色标的。下有低负债率与净现金支撑的资产底(PB约3.3x),上有制剂修复与航脑科技期权带来的想象空间,但当前股价已较多反映预期,安全边际有限。一句话概括:'下有净资产与净现金托底,上有制剂拐点与科技期权,但当前价已不便宜。'
十三、估值与三情景分析
13.1 估值方法与基准
化学制药企业适用市盈率(PE)、市净率(PB)与 PEG 估值;对于2026年业绩修复,应优先采用2026E/2027E动态PE而非失真的2025静态PE。对于领投航脑科技带来的脑机接口/机器人期权,可采用'主业分部估值+期权弹性'的思路,暂不以DCF计入、而作为情景溢价。
| 估值指标 | 数值 | 评价 |
| 股价(2026.8) | 约42元 | 区间40-45元 |
| 总股本 | 1.08亿股 | — |
| 总市值 | 约45亿元 | 含期权预期 |
| 2025EPS | 0.15元 | 盈利低点,静态PE失真 |
| 2026E EPS | 0.73元(机构预测) | — |
| 2025PE | 约280x | 失真(低点) |
| 2026E PE | 约57x | 相对偏高 |
| PB | 约3.3x | 净现金支撑 |
| 每股净资产 | 12.86元(2026Q1) | — |
| 股息率 | 约0.12% | 分红偏低 |
13.3 三情景估值
| 情景 | 触发条件 | 估值假设 | 目标价 | 概率 |
| 悲观 | 业绩修复不及预期、集采持续压价、减持解禁压制 | 2026E 0.73×20x 或 PB1.0x | 16元 | 25% |
| 中性 | 2026H1高增兑现、制剂放量、基药落地、航脑暂计期权 | 2026E 0.73×35x | 28元 | 50% |
| 乐观 | 航脑科技脑机接口/机器人量产或融资重估、主业持续高增 | 给予转型溢价45-55x | 42元 | 25% |
期望目标价 = 悲观16元×25% + 中性28元×50% + 乐观42元×25% = 4.0 + 14.0 + 10.5 = 28.5元,取整约28元。当前股价约42元已接近乐观情景,意味着市场对航脑科技期权与主业修复给予了较高定价,若期权未兑现而主业仅温和修复,则存在估值回落风险。
十四、安全边际与操作策略
14.1 五层安全垫
一、净资产保护:2026Q1每股净资产12.86元,PB约3.3x,虽非破净,但账面净资产提供价值锚;若回落至PB1.5x(约19元)则安全边际显著增厚。
二、净现金保护:公司账面货币资金充裕、有息负债极低,净现金对市值形成隐性支撑,极端情况下具备'现金+产能'的清算价值。
三、利润流保护:2026年归母净利若兑现0.79亿元,对应经营现金流持续为正,盈利修复提供动态安全垫。
四、业务结构保护:制剂板块77%毛利率构成高确定性利润池,原料药细分龙头份额提供稳定现金流,双层业务降低单一品种风险。
五、外部背书:国资(济南市财金系)位列前十大股东、国际投行高盛新进,构成一定信用与关注度背书;但力诺系高质押亦提示资本运作的不确定性。
14.2 分级建仓策略
| 价格区间 | 操作 | 仓位 | 对应估值 |
| 40元以上 | 观望不追 | 0-3% | 已含预期/期权溢价 |
| 30-40元 | 轻仓试探 | 3-5% | 2026E 40-55x |
| 25-30元 | 分批建仓 | 5-8% | 2026E 35x附近 |
| 20-25元 | 积极建仓 | 8-12% | 2026E 30x / PB2x |
| 20元以下 | 重仓买入 | 12-15% | 破净或近净资产 |
退出策略:若股价上攻至42元以上且航脑科技无实质进展,可逢高减仓至半仓锁定收益;若2026H1高增被中报证伪或减持解禁冲击超预期导致跌破25元,则视为加仓区而非止损区(基于净资产支撑)。止损线建议设在主业恶化且PB破1.5x的极端情形。
十五、关键跟踪清单
15.1 需持续跟踪的核心指标
| # | 跟踪指标 | 频率 | 关注要点 |
| 1 | 单季度归母净利润 | 每季度 | 能否延续2026H1高增态势 |
| 2 | 制剂收入增速 | 每半年 | 新产品与基药目录放量节奏 |
| 3 | 原料药价格与集采中标 | 每批次 | 降价幅度与关联份额变化 |
| 4 | 经营现金流净额 | 每季度 | 是否持续为正、净现比健康 |
| 5 | 股东户数/减持解禁 | 每季度 | 2026.10解禁3734万股冲击 |
| 6 | 控股股东质押比例 | 每季度 | 到期质押55.82%偿付能力 |
| 7 | 航脑科技进展 | 不定期 | 脑机接口/机器人落地与融资 |
| 8 | 基药目录放量 | 每年 | 新增4品种销售兑现情况 |
| 9 | 毛利率走势 | 每季度 | 成本与降价博弈结果 |
| 10 | 管理层稳定性 | 事件驱动 | 董事长变更后战略延续性 |
上述指标是验证'主业拐点+前沿期权'投资逻辑是否成立的核心抓手。其中第1、2、4项直接决定中性情景能否兑现,第6、7项决定下行风险与上行期权,建议建立季度跟踪台账,任一指标连续两个季度恶化即触发逻辑重估。
十六、投资结论
16.1 核心判断
是否值得买:在当前约42元价位,科源制药已较充分反映2026年业绩修复与航脑科技期权预期,静态与动态估值均不便宜(2026E PE约57x、PB约3.3x),因此不建议追高,给予'中性/谨慎'评级(6.2/10)。若回调至25-30元区间(对应2026E 35x以内),则具备较好的风险收益比,可分批建仓。
什么价位买、持有多久、收益来源:建议等待25-30元安全边际区域介入,以6-12个月为持有周期,收益主要来自三层——(1)制剂放量与基药目录带来的净利率由4%向10%修复;(2)经营现金流与自由现金流转正后的分红能力提升;(3)航脑科技脑机接口/机器人期权若获进展带来的估值重估。核心收益来源是中层主业修复,顶层期权为弹性而非基准假设。
16.2 核心矛盾
市场定价的是'原料药周期下行+宏济堂重组折戟'的旧叙事,但实际已转向'2026业绩拐点确认+制剂与基药放量+脑机接口期权'的新逻辑——矛盾在于新逻辑尚处早期、而股价已提前计入较高预期。
16.3 关键风险
最需要警惕三类风险:一是集采持续压价与原料药价格下行导致修复不及预期;二是2026年10月约3734万股(34.48%)限售解禁叠加重要股东减持带来的供给冲击;三是控股股东高质押(到期占其所持55.82%)与一年内两度董事长变更反映的治理与资金链不确定性。若航脑科技长期无实质进展,当前溢价将面临回撤。
16.4 一句话总结
科源制药是'低负债托底、制剂拐点已现、脑机接口期权未定价'的特色原料药标的,中性目标价约28元,宜待回调至25-30元区间分批布局, 以主业修复为锚、以前沿期权为弹性。
免责声明:本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。股市有风险,投资需谨慎。



