
 研报速递
2026东南亚人工智能AI机遇研究报告:算力出海|附130份报告、数据合集下载
封面
如果你正在决定要不要把AI业务带进东南亚,这份报告替你回答三个问题:市场有多大、算力谁来建、中国企业从哪个梯队切入。
全文核心要点
本文使用桌面研究与定量调查、定性分析相结合的方式,数据来源主要是一手资料和二手资料相结合,参考了麦肯锡、上海社会科学院、HRise出海研究院等多家研究所与高校研究机构的研究成果。本文完整报告数据图表和130份最新东南亚AI参考报告合集已整理,请阅读原文链接下载。 市场规模:东南亚数字经济GMV从2023年2180亿美元增至2025年预测值2950亿美元,2026年将突破3000亿美元【来源:谷歌-淡马锡-贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】。 算力基建:区域数据中心容量将从2024年1677兆瓦增至2028年7589兆瓦,AWS、微软、谷歌投资承诺合计超170亿美元【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】。 最大约束:2026年数字人才缺口120万人,其中印尼与越南合计占62.5%【来源:《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026】。 本文外推:基于OLS回归,中国-东盟贸易2024年约10676亿美元;数字经济GMV 2027年约3530亿美元,均为独立测算,非报告原文预测。
摘要
拓端研究团队使用桌面研究与定量调查、定性分析相结合的方式,全面客观的剖析东南亚人工智能行业发展的总体市场容量、产业链、经营特性、盈利能力和商业模式等。科学使用SCP模型、SWOT、PEST、 机器学习 、LLM等研究模型与方法综合分析东南亚人工智能行业市场环境、产业政策、竞争格局、技术革新、市场风险、行业壁垒、机遇以及挑战等相关因素。根据东南亚人工智能行业的发展轨迹及实践经验,精心研究编制《2026年东南亚人工智能AI机遇时代研究报告》,为企业、科研、投资机构等单位投资决策、战略规划、产业研究提供重要参考。
本报告数据来源主要是一手资料和二手资料相结合,我们建立了严格的数据清洗、加工和分析的内控体系,分析师采集信息后,严格按照公司评估方法论和信息规范的要求,并结合自身专业经验,对所获取的信息进行整理、筛选,最终通过综合统计、分析测算获得相关产业研究成果。
【来源:本文综合《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》+《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026】东南亚正处于AI基础设施与应用红利叠加的窗口期:需求侧拥有6.9亿人口、70%认为AI利大于弊的年轻市场;供给侧数据中心容量四年翻两番、巨头投资承诺超170亿美元;应用侧电商、医疗、制造的AI成效已经量化兑现。与此同时,120万数字人才缺口、2000余家初创仅获17亿美元融资的结构性失衡,以及越南、印尼等国快速收紧的监管,共同构成出海决策的关键变量。本文以数据层-逻辑层-行动层的顺序回答:市场有多大、算力谁来建、应用在哪里兑现、中国企业从哪个梯队切入。
本专题核心参考报告精选(Top 10)
本专题共采集并筛得 130 份参考报告,均在最近一年内发布,逐条查明机构后按「最相关 + 最新 + 最热门」四维评分排出 Top 10 列示如下;全部清单见文末。
本文回答的关键问题
下表用一句话回答本文覆盖的8个核心问题,每条答案均可独立成立,对应正文章节可展开核对。
文章目录
第一章 东南亚AI为什么是现在的机会?
数字经济 GMV迈向3000亿美元,70%民众视AI为利好,市场-应用-算力-生态四层共振。
第二章 市场与资本:钱从哪里来?
中国-东盟贸易连续四年超8700亿美元,东盟FDI连续三年创新高,数字支付增速台阶式衰减。
第三章 算力与基建:谁在建、建到多大?
数据中心四年翻两番,封测占全球27%,马来西亚以国家半导体战略卡位后端。
第四章 行业应用在哪里兑现?
电商AI客服响应缩短70%,医疗文书减少60%,制造质检缺陷减少98%。
第五章 中国企业怎么进:出海战略与梯队?
人均GDP三梯队断层清晰,总量与人均脱钩,一国一策四步落地。
第六章 人才与生态:最大的约束在哪里?
人才缺口120万人,月薪MAD检测锁定马来西亚异类,创业生态冷热分化。
第七章 未来三年三情景与行动清单?
中性情景GMV 2027年约3530亿美元,三大行动清单按30/90/180天推进。
第八章 风险提示与数据可信度?
跨报告冲突检测标记3处,四大风险各配应对方案,全文预测均为独立测算。
第一章 东南亚AI为什么是现在的机会?
直接回答:因为需求、应用、算力、生态四条线在2024-2026年同时到位了。需求侧,东南亚数字经济GMV从2023年2180亿美元增至2025年预测的2950亿美元,2026年将突破3000亿美元【来源:谷歌-淡马锡-贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;人口侧,区域6.9亿人口中30岁以下占比超过70%,互联网普及率约75%(_图表9_)。
认知基础同样重要:麦肯锡2025年调研显示,70%的东南亚受访者把AI视为社会性利好,比日本(44%)和美国(42%)高出26个百分点以上【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】。一个对AI不反感、又以移动端为主要入口的市场,是消费级与企业级 AI应用 同时铺开的土壤。企业侧,46%的东南亚公司AI已进入规模化或全面规模化阶段,大型企业这一比例达56%——规模化临界点已过(_图表4_)。
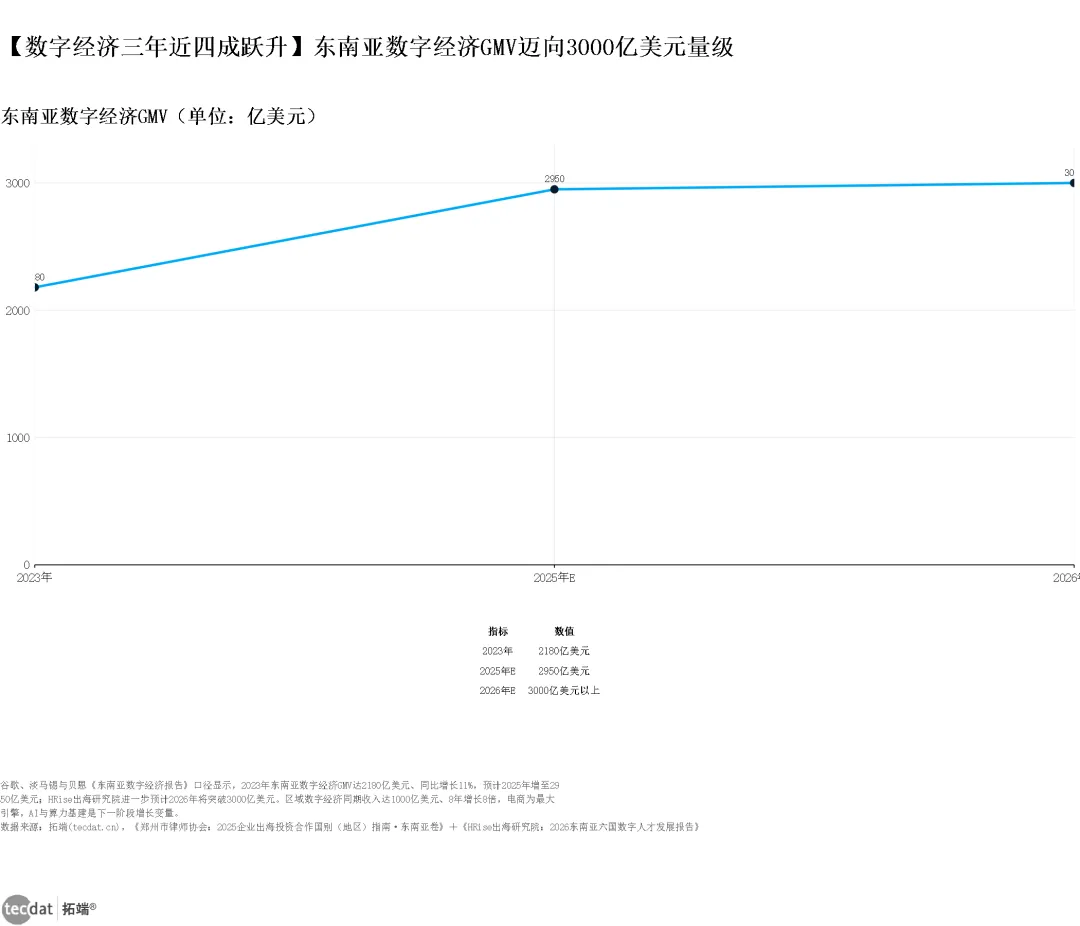
图表1:东南亚数字经济GMV轨迹
核心数据:2023年2180亿美元;2025年E约2950亿美元;2026年E 3000亿美元以上
来源:谷歌、淡马锡、贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026
图表1 文字化替代:2023年2180亿美元;2025年E约2950亿美元;2026年E 3000亿美元以上,见【来源:谷歌、淡马锡、贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;本图为本文基于公开数据与报告口径整理绘制。
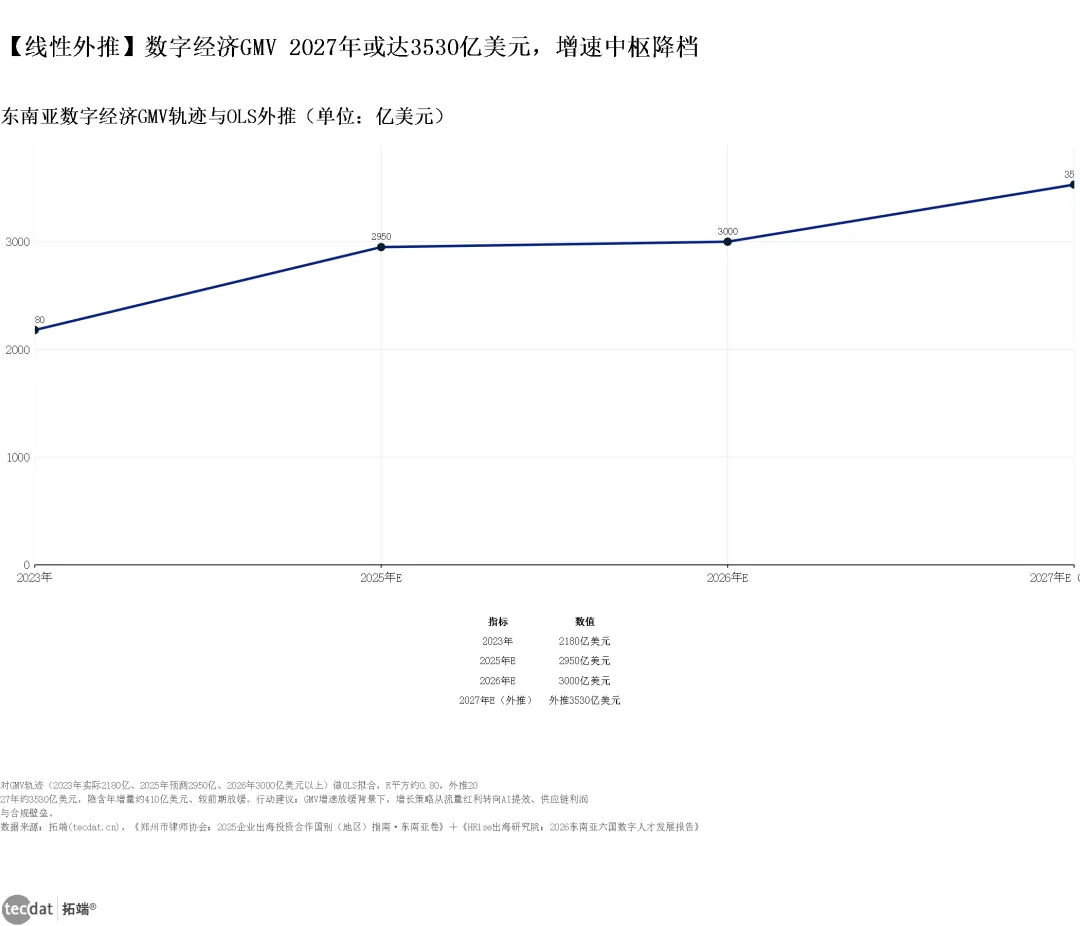
ML图表10:数字经济GMV线性外推
核心数据:斜率410亿美元/年;R^2=0.796;外推2027年约3530亿美元
来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》+《HRise出海研究院:2026东南亚六国数字人才发展报告》数据独立建模,2026-11
ML图表10 文字化替代:斜率410亿美元/年;R^2=0.796;外推2027年约3530亿美元,见【来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》+《HRise出海研究院:2026东南亚六国数字人才发展报告》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
把时间轴拉长看,GMV从2023年2180亿美元到2025年预测2950亿美元、再到2026年突破3000亿美元,三年间接近四成跃升;本文基于该轨迹做OLS 线性 外推,2027年约3530亿美元,R平方约0.80(_见ML图表10_,本文独立测算,非报告原文预测)。国别结构上,印尼2023年820亿美元、2025年率先突破千亿,泰国、越南、菲律宾构成第二梯队(_见图表2_)。
图表2:六国数字经济GMV对比
核心数据:印尼820亿→1000亿以上;泰国360亿→490亿;越南300亿→430亿;菲律宾240亿→350亿美元
来源:谷歌、淡马锡、贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026
图表2 文字化替代:印尼820亿→1000亿以上;泰国360亿→490亿;越南300亿→430亿;菲律宾240亿→350亿美元,见【来源:谷歌、淡马锡、贝恩,转引自《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;本图为本文基于公开数据与报告口径整理绘制。
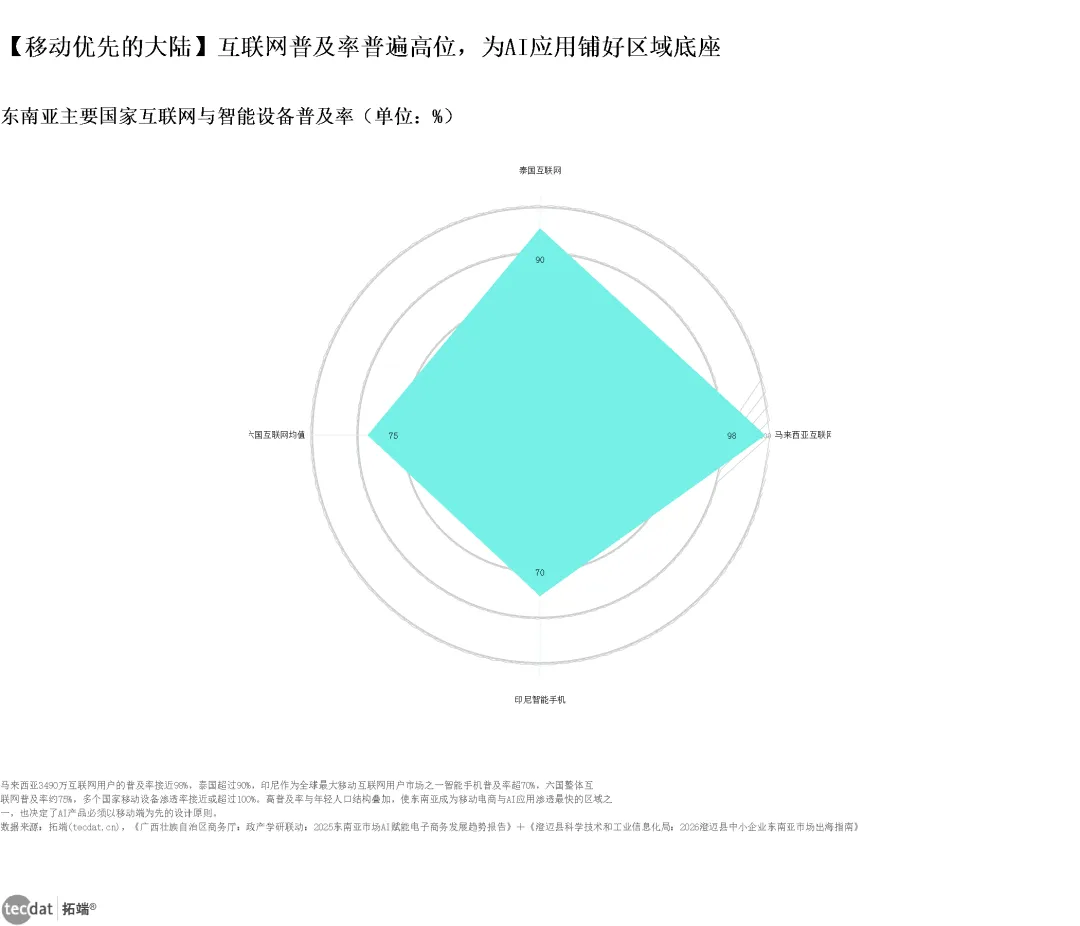
图表9:互联网与设备普及率
核心数据:马来西亚近98%;泰国90%以上;六国均值约75%;印尼智能手机70%以上
来源:《广西壮族自治区商务厅:政产学研联动:2025东南亚市场AI赋能电子商务发展趋势报告》+《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026
图表9 文字化替代:马来西亚近98%;泰国90%以上;六国均值约75%;印尼智能手机70%以上,见【来源:《广西壮族自治区商务厅:政产学研联动:2025东南亚市场AI赋能电子商务发展趋势报告》+《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】;本图为本文基于公开数据与报告口径整理绘制。
1
四层全景:一张图看懂产业位置
把上述要素叠到一张图上:市场与流量层、应用层、算力与基建层、人才与资本层构成增长飞轮(_见信息图1_)。市场层负责需求密度,应用层负责收益兑现,算力层决定供给上限,生态层决定能走多快——2026年的东南亚,四层第一次同时就绪。
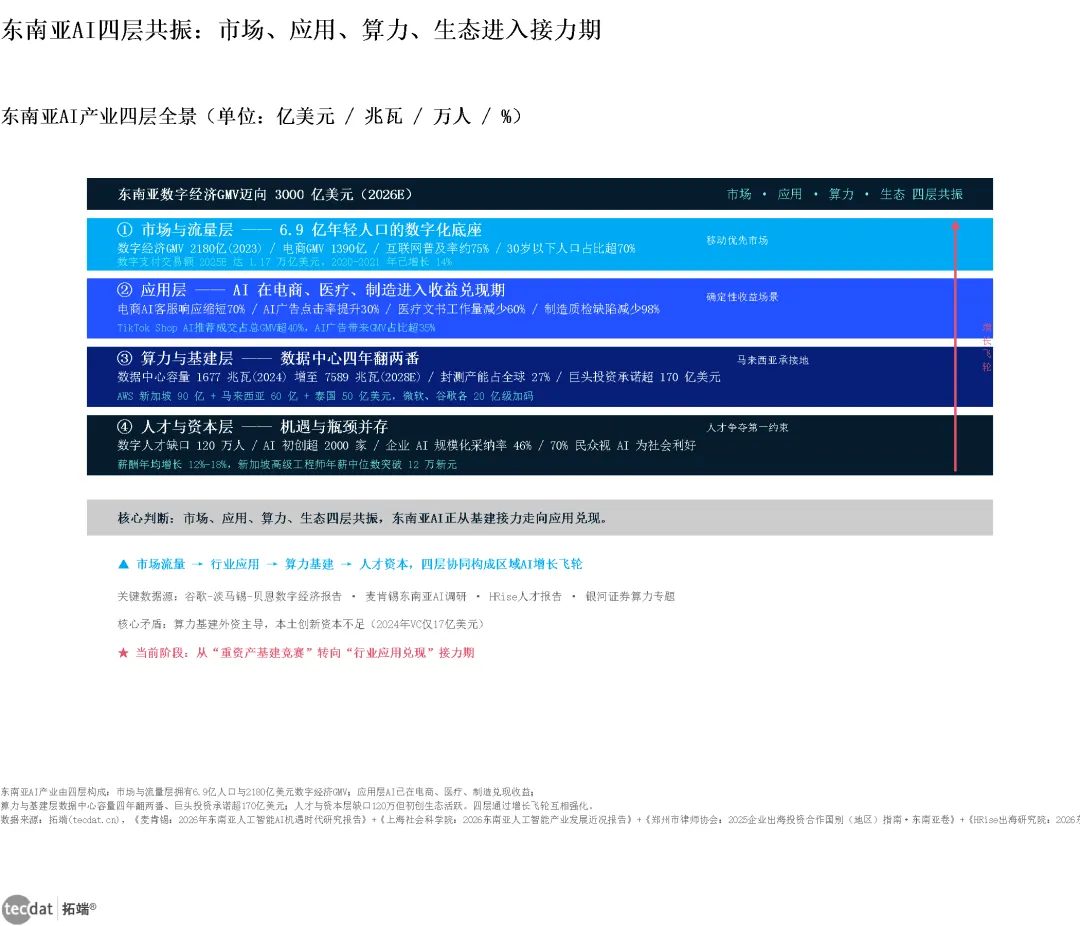
信息图1:AI产业四层全景
核心数据:市场层GMV 2180亿→3000亿+;应用层AI客服响应-70%等;算力层1677→7589兆瓦;生态层人才缺口120万人
来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》+《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《HRise出海研究院:2026东南亚六国数字人才发展报告》+《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026
信息图1 文字化替代:市场层GMV 2180亿→3000亿+;应用层AI客服响应-70%等;算力层1677→7589兆瓦;生态层人才缺口120万人,见【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》+《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《HRise出海研究院:2026东南亚六国数字人才发展报告》+《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式A)——核心结论:东南亚AI是"需求已就绪、供给在跟上"的市场;数据要点:GMV 2026E破3000亿美元、AI认知70%、采纳率46%;一句话判断:现在是进入的窗口期,但窗口正在收窄。
第二章 市场与资本:钱从哪里来?
直接回答:中国与东盟的贸易、双边投资与区域FDI三条资金线同时处于历史高位。2023年中国-东盟进出口9117.2亿美元,连续四年保持在8700亿美元以上,东盟占中国外贸15.4%【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】。资本维度,2023年中国对东盟全行业直接投资流量251.2亿美元、同比增长34.7%,存量1756.2亿美元(_见图表15_,【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】)。
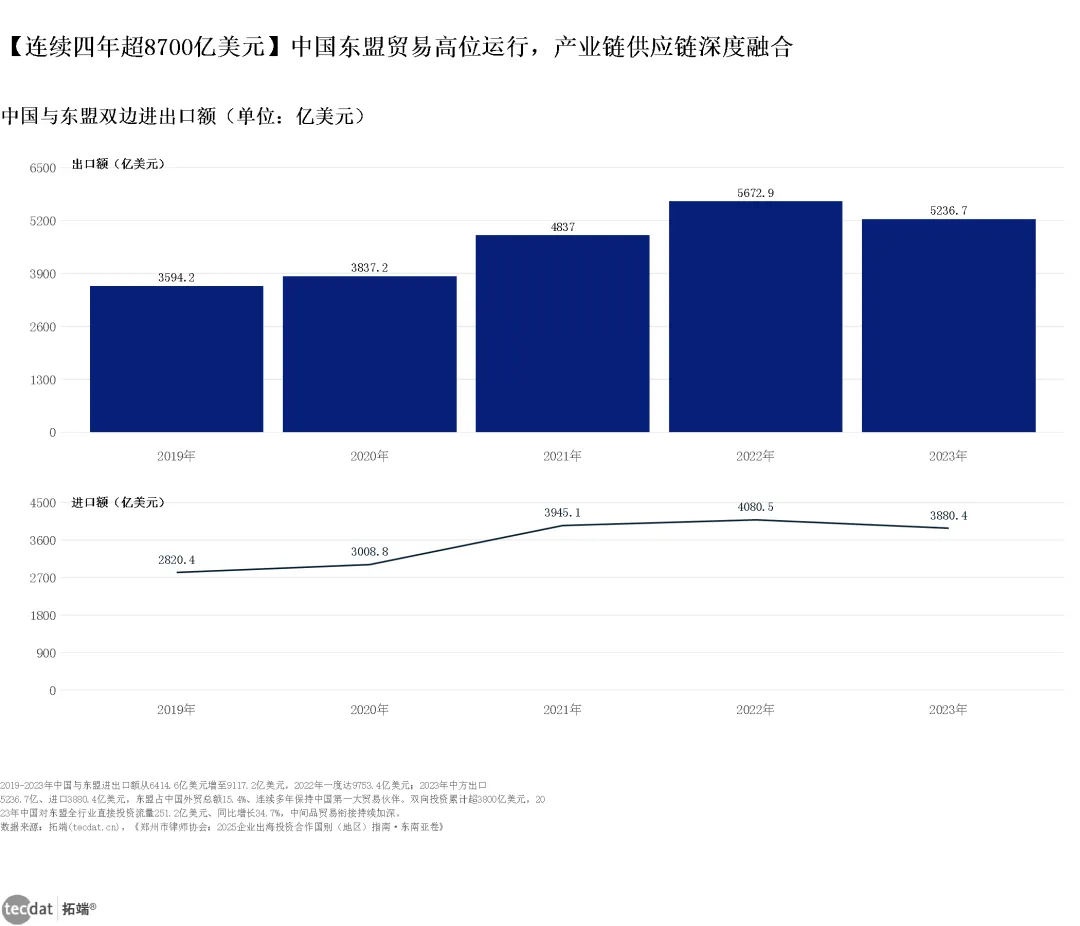
图表13:中国东盟进出口贸易
核心数据:2019年6414.6亿增至2023年9117.2亿美元;出口5236.7亿;进口3880.4亿美元
来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026
图表13 文字化替代:2019年6414.6亿增至2023年9117.2亿美元;出口5236.7亿;进口3880.4亿美元,见【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本文对2019-2023年贸易总额做OLS回归:斜率约831亿美元/年、R平方约0.80,外推2024年约10676亿美元、2025年约11508亿美元(_见ML图表1_,本文独立测算,非报告原文预测)。2023年的小幅回落提示短期波动,但中枢抬升的趋势未变。
ML图表1:中国东盟贸易回归外推
核心数据:斜率831.26亿美元/年;R^2=0.802;外推2024年10676.4亿、2025年11507.7亿美元
来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11
ML图表1 文字化替代:斜率831.26亿美元/年;R^2=0.802;外推2024年10676.4亿、2025年11507.7亿美元,见【来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
FDI维度,东盟吸收外资从2020年疫情低点1200.2亿美元连续三年回升至2263.0亿美元,美国连续五年居首、中国以173.1亿美元位居第三(_见图表14_)
图表14:东盟FDI来源地构成
核心数据:美国743.6亿;欧盟248.9亿;中国173.1亿;日本145.4亿;韩国109.8亿美元
来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026
图表14 文字化替代:美国743.6亿;欧盟248.9亿;中国173.1亿;日本145.4亿;韩国109.8亿美元,见【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;本图为本文基于公开数据与报告口径整理绘制。
ML图表2:东盟FDI指数平滑预测
核心数据:alpha=1.00、beta=0.41
来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11
ML图表2 文字化替代:alpha=1.00、beta=0.41,见【来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
2
数字支付:增速的台阶式衰减
交易额从2020年6200亿美元增至2021年7070亿、2025年预测1.17万亿、2030年预测1.5万亿美元,但分段CAGR从14.0%、13.4%降至5.1%——红利期进入下半场(_见ML图表5_,本文独立测算)。这意味着支付与金融科技的流量窗口在2025年前,之后要靠存量运营与合规壁垒。
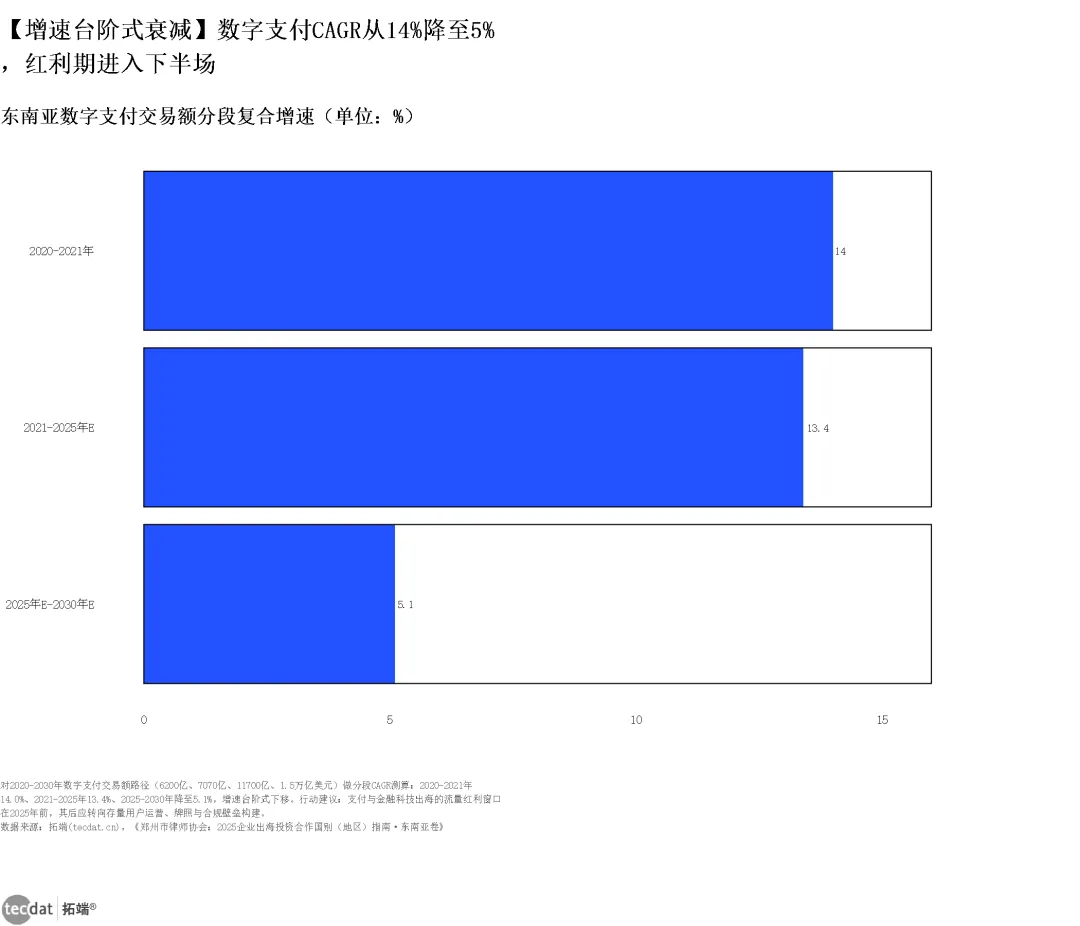
ML图表5:数字支付CAGR衰减
核心数据:2020-2021年14.0%;2021-2025年13.4%;2025-2030年5.1%
来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11
ML图表5 文字化替代:2020-2021年14.0%;2021-2025年13.4%;2025-2030年5.1%,见【来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
本章小结——直接回答:三条资金线高位运行,区域不缺钱、缺的是可投的确定性资产;关键数据:贸易9117亿美元、FDI 2263亿美元、支付CAGR降至5.1%;落地提示:资本配置以2025年为节奏分界。
第三章 算力与基建:谁在建、建到多大?
直接回答:数据中心容量从2024年1677兆瓦增至2028年预测7589兆瓦,四年翻两番,增速远超亚太其他地区【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026】;AWS、微软、谷歌的投资承诺合计超过170亿美元(_见图表5_,【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】)。马来西亚凭20余条国际海缆与水电优势承接新加坡外溢,数据中心预计到2030年占其全国约30%的电力需求。
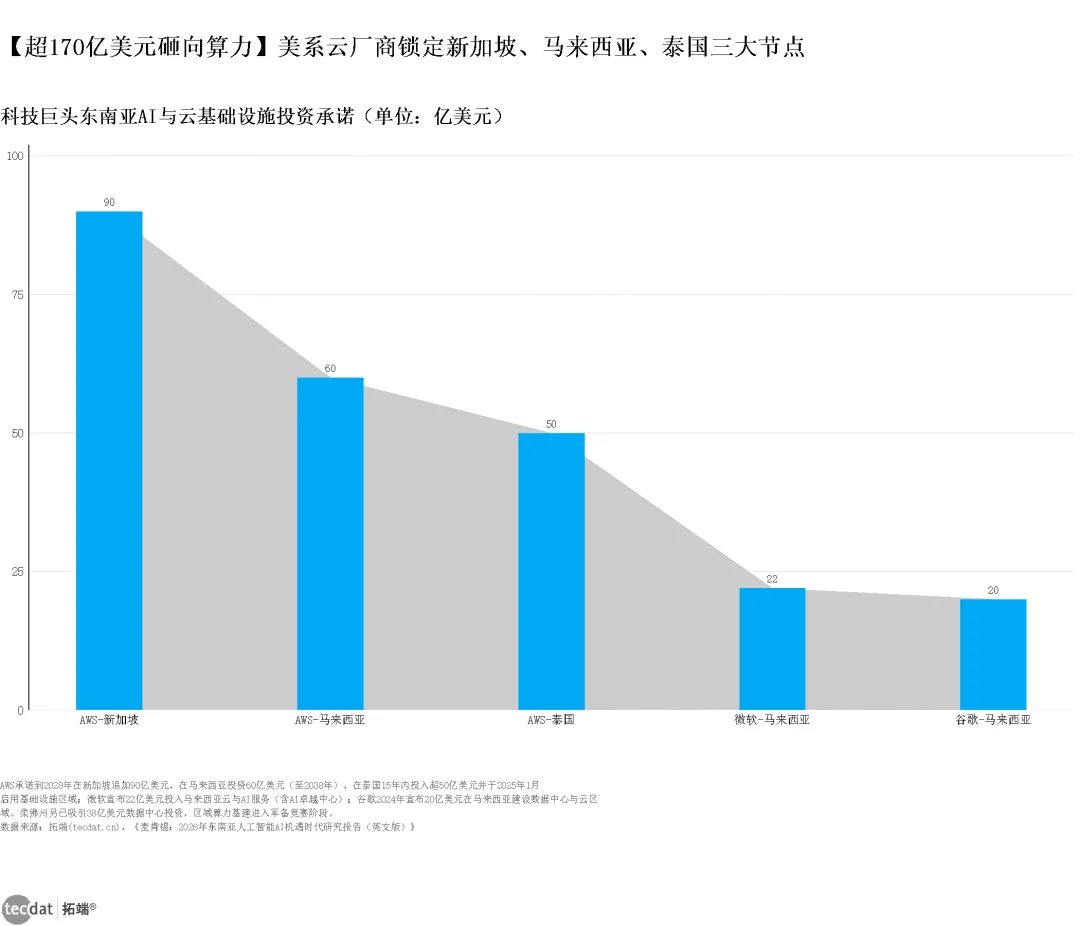
图表5:科技巨头AI基建投资
核心数据:AWS-新加坡90亿;AWS-马来西亚60亿;AWS-泰国50亿;微软-马来西亚22亿;谷歌-马来西亚20亿美元
来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026
图表5 文字化替代:AWS-新加坡90亿;AWS-马来西亚60亿;AWS-泰国50亿;微软-马来西亚22亿;谷歌-马来西亚20亿美元,见【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
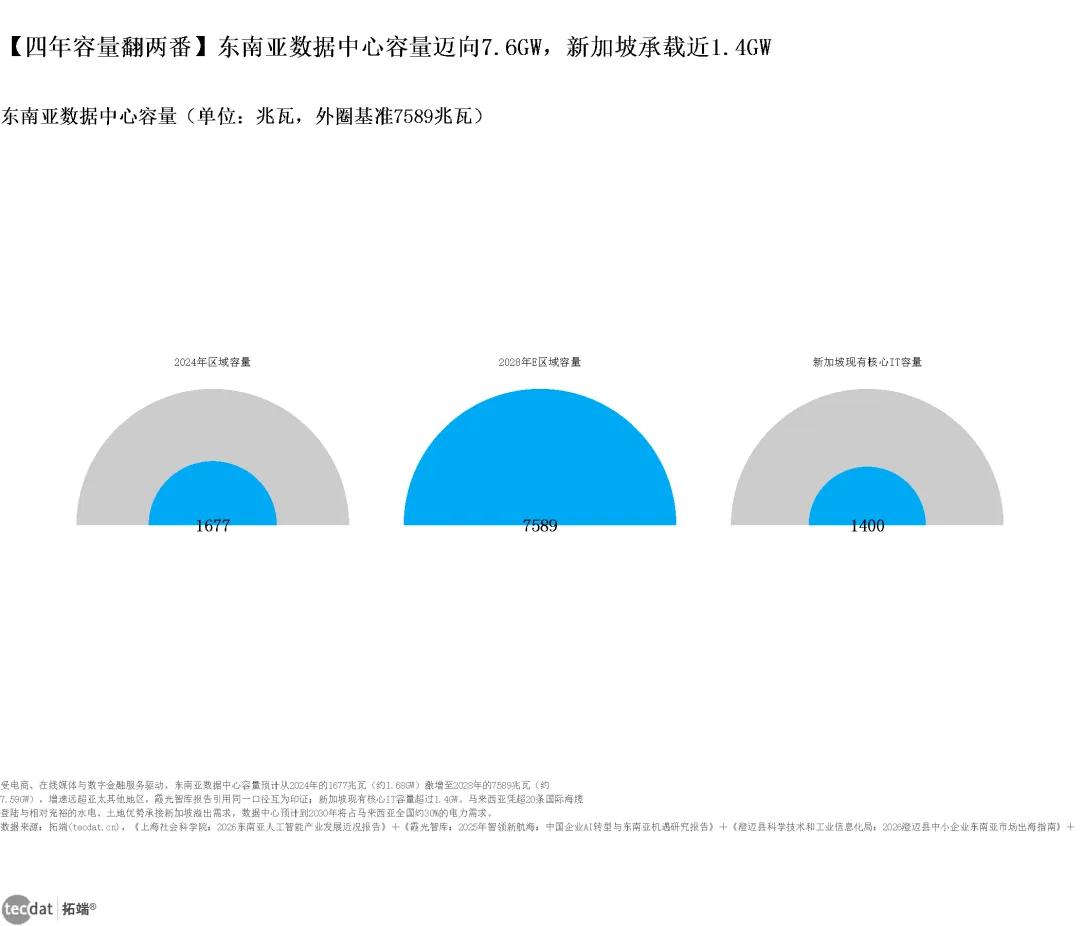
图表19:东南亚数据中心容量
核心数据:2024年1677兆瓦;2028E 7589兆瓦;新加坡现有核心IT容量约1400兆瓦
来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》,2026
图表19 文字化替代:2024年1677兆瓦;2028E 7589兆瓦;新加坡现有核心IT容量约1400兆瓦,见【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本文以2024-2028年报告口径做几何外推:CAGR约45.9%,2030年容量约16144兆瓦——这是模型估计值,不是报告原文预测(_见ML图表8_,本文独立测算)。换算成直觉:四年后东南亚的算力底座将接近当前的三倍。
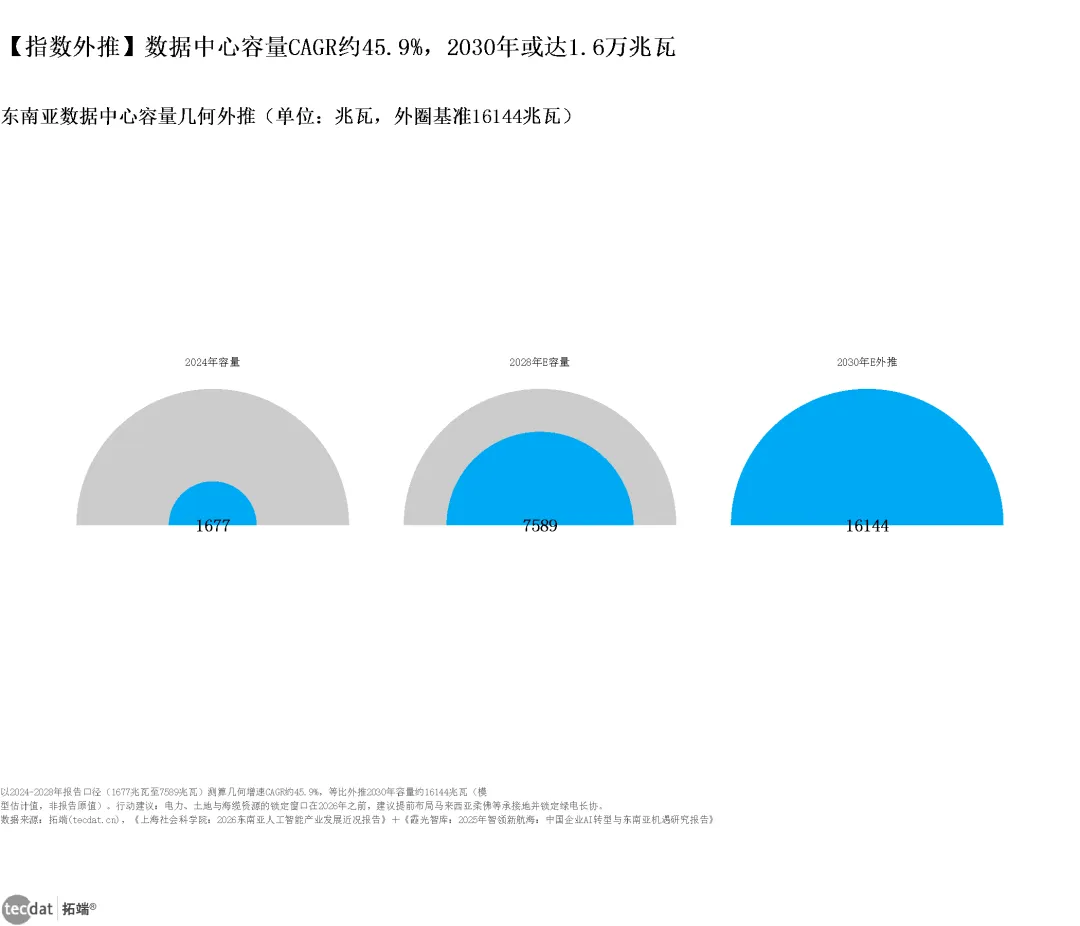
ML图表8:数据中心容量指数外推
核心数据:CAGR=45.85%;外推2030年约16144兆瓦(模型估计,非报告原文预测)
来源:本文基于《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》数据独立建模,2026-11
ML图表8 文字化替代:CAGR=45.85%;外推2030年约16144兆瓦(模型估计,非报告原文预测),见【来源:本文基于《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
3
硬件供应链:封测占全球27%,马来西亚卡位
AI算力的物理底座落在半导体后端:东南亚合计握有全球27%的封测产能,马来西亚占13%、槟城单城占8%(_见图表20_)。2025年马来西亚E&E出口7116.1亿林吉特、2026年上半年增速跳升至42.5%(_见图表21_),AI服务器需求是主要拉动。国家层面,2024年《国家半导体战略》首年落地542亿林吉特投资、超额完成500亿目标,并配套250亿林吉特激励与6万名工程师培训(_见图表23_)。
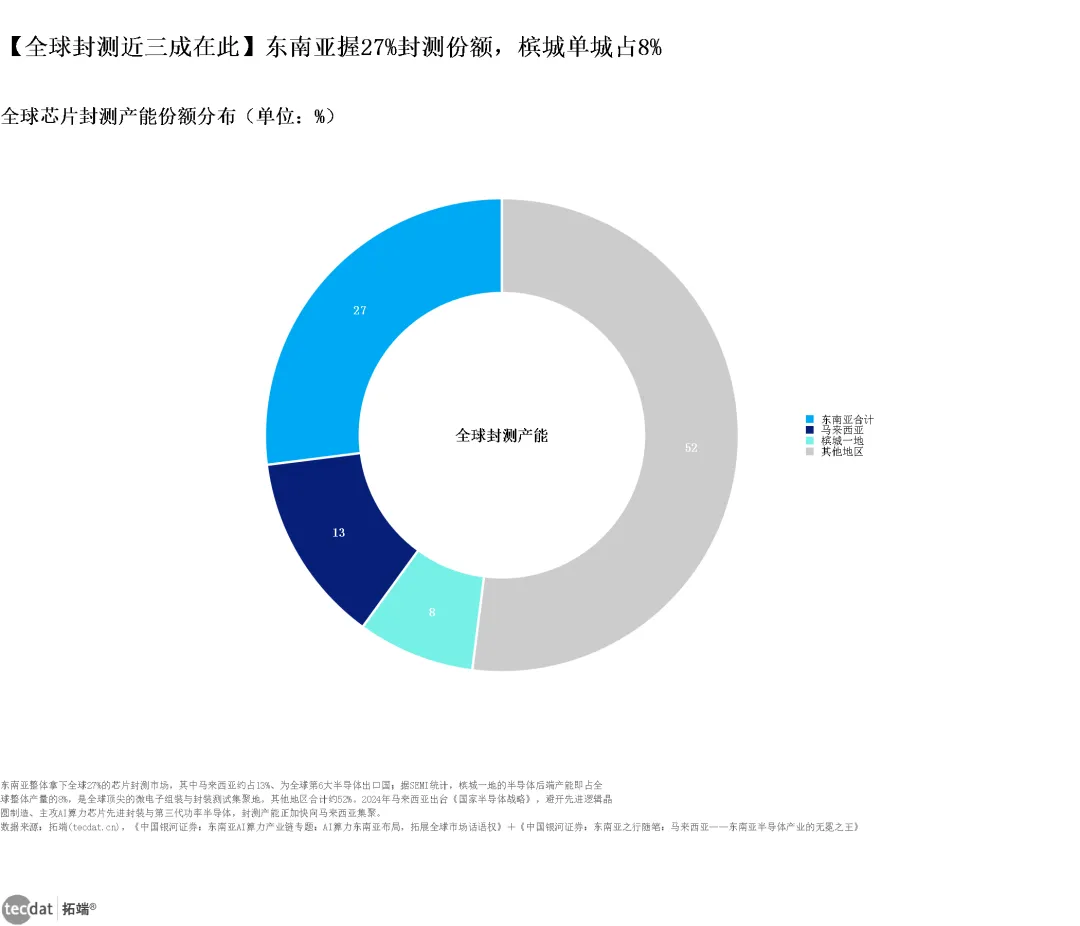
图表20:全球封测产能份额
核心数据:东南亚合计27%;马来西亚13%;槟城8%;其他地区52%
来源:《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》+《中国银河证券:东南亚之行随笔:马来西亚——东南亚半导体产业的无冕之王》,2026
图表23:马来西亚半导体战略投资
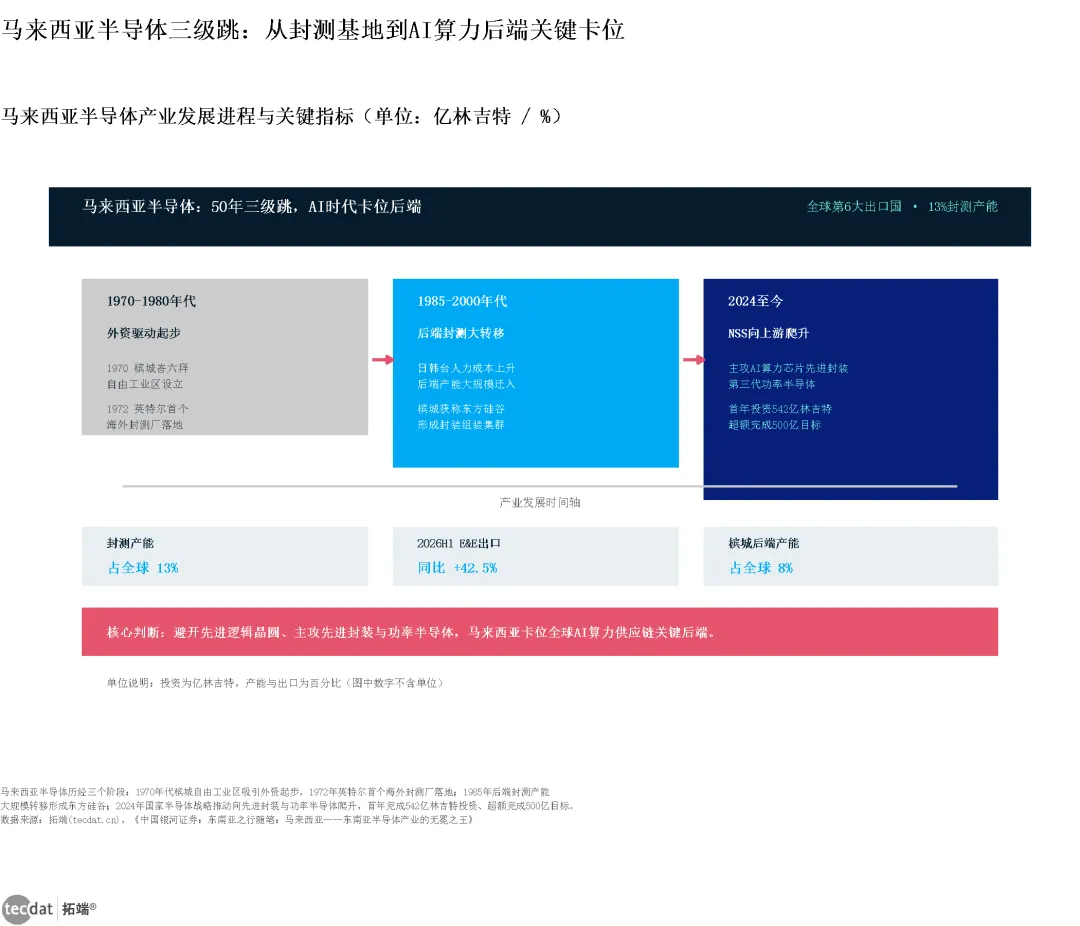
信息图4:马来西亚半导体产业进程
3
成本与产能南迁:消费电子先行
劳动力成本是产能南迁的第一推力:越南、印尼制造业月薪约200-300美元,仅为中国用工成本的三分之一左右,马来西亚约760美元居首(_见图表22_)。叠加RCEP原产地规则(对美出口节省13%-26%额外关税),歌尔、立讯、胜宏已在越南合计投下超36亿美元(_见图表24_);新加坡侧,美光、联华电子、现代汽车合计投资超123亿美元建设先进产能(_见图表12_)。
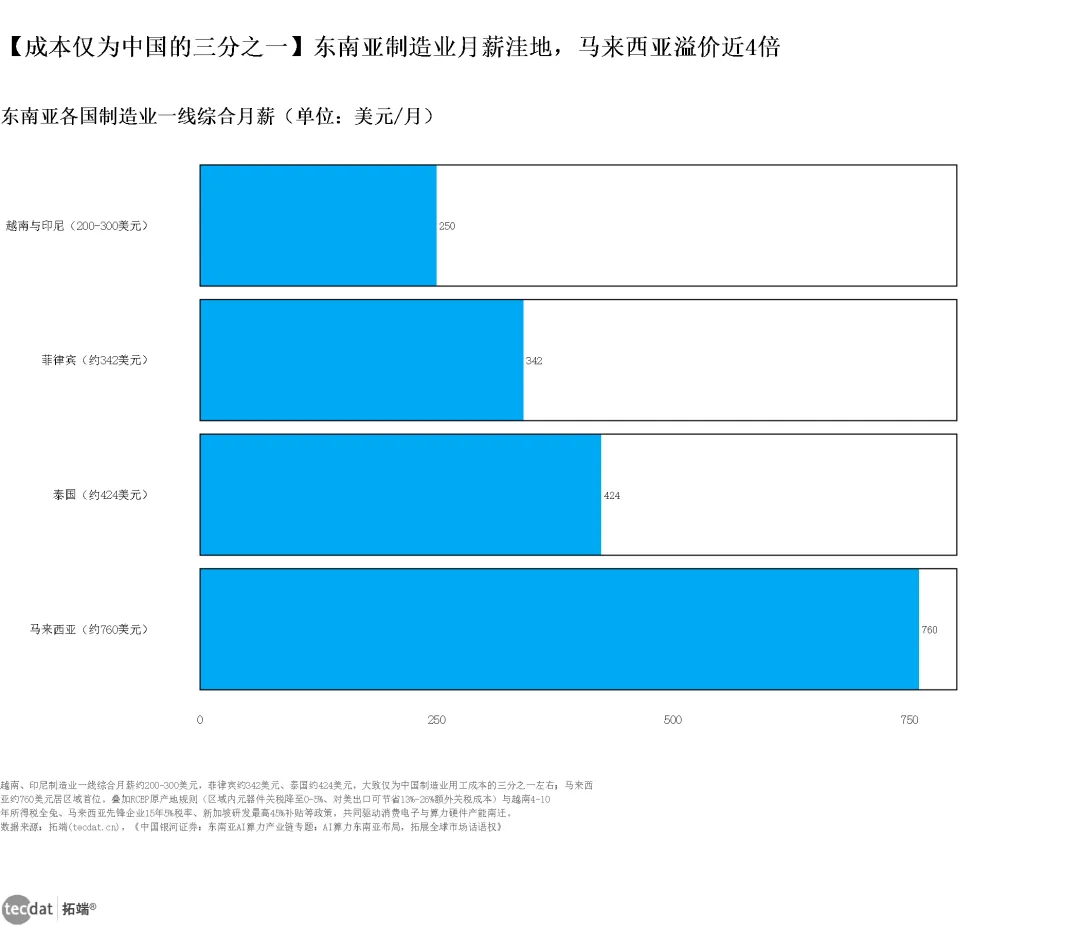
图表22:东南亚制造业月薪对比
核心数据:越南与印尼200-300美元;菲律宾约342美元;泰国约424美元;马来西亚约760美元
来源:《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026
图表22 文字化替代:越南与印尼200-300美元;菲律宾约342美元;泰国约424美元;马来西亚约760美元,见【来源:《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026】;本图为本文基于公开数据与报告口径整理绘制。
图表24:中国果链企业越南投资
核心数据:歌尔股份超21亿;立讯精密北江超10亿;胜宏科技5.2亿美元
来源:《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026
图表24 文字化替代:歌尔股份超21亿;立讯精密北江超10亿;胜宏科技5.2亿美元,见【来源:《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》,2026】;本图为本文基于公开数据与报告口径整理绘制。
图表12:新加坡高科技制造投资
核心数据:美光70亿;联华电子50亿;现代汽车3亿美元;合计123亿美元
来源:《PowerArena:2025年制造业趋势报告:东南亚的AI先锋之都-新加坡(繁体版)》,2026
图表12 文字化替代:美光70亿;联华电子50亿;现代汽车3亿美元;合计123亿美元,见【来源:《PowerArena:2025年制造业趋势报告:东南亚的AI先锋之都-新加坡(繁体版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式C)——一句话判断:算力与封测的"物理底座"四年内将三倍扩容,马来西亚是最大受益者;数据要点:7589兆瓦、170亿美元、27%封测份额;提醒:容量外推值基于报告口径等比增长,电力与土地审批是最大变量。
第四章 行业应用在哪里兑现?
直接回答:电商、医疗、制造三个行业的AI投入已经产出可量化的收益,不再是试点叙事。电商平台引入AI后,客服响应时间缩短70%、广告点击率提升30%以上、库存周转率提高20%、整体运营成本下降10%【来源:《广西壮族自治区商务厅:政产学研联动:2025东南亚市场AI赋能电子商务发展趋势报告》,2026】;TikTok Shop的AI推荐成交占总GMV超过40%(_见图表8_)。
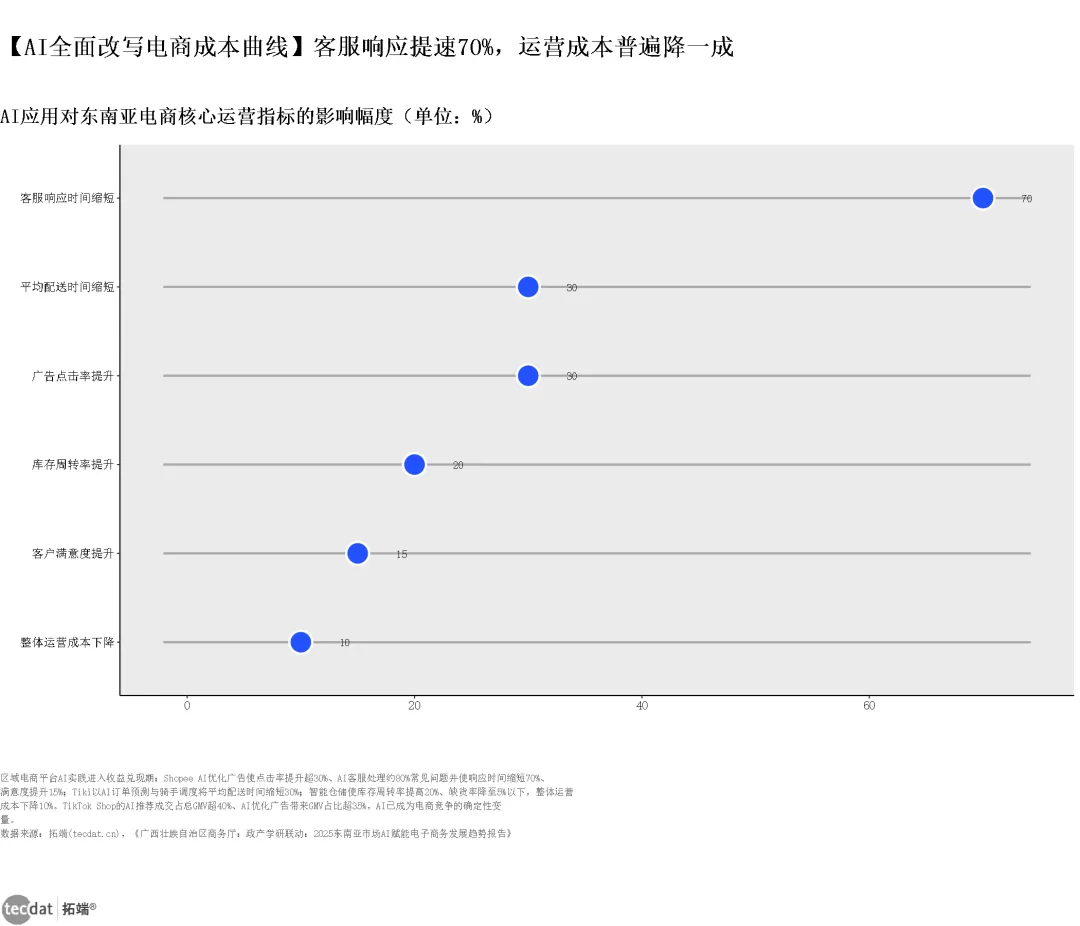
图表8:AI电商运营成效
核心数据:客服响应时间缩短70%;广告点击率提升30%以上;配送时间缩短30%;库存周转提升20%;满意度提升15%;运营成本下降10%
来源:《广西壮族自治区商务厅:政产学研联动:2025东南亚市场AI赋能电子商务发展趋势报告》,2026
图表8 文字化替代:客服响应时间缩短70%;广告点击率提升30%以上;配送时间缩短30%;库存周转提升20%;满意度提升15%;运营成本下降10%,见【来源:《广西壮族自治区商务厅:政产学研联动:2025东南亚市场AI赋能电子商务发展趋势报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
市场结构决定了AI的优先级:2023年印尼电商GMV约620亿美元、占六国总量约45%,HHI约2703点属中度集中——印尼是必争主战场,泰国、越南、菲律宾是差异化第二梯队(_见图表7_与_见ML图表6_,集中度为本文测算)。
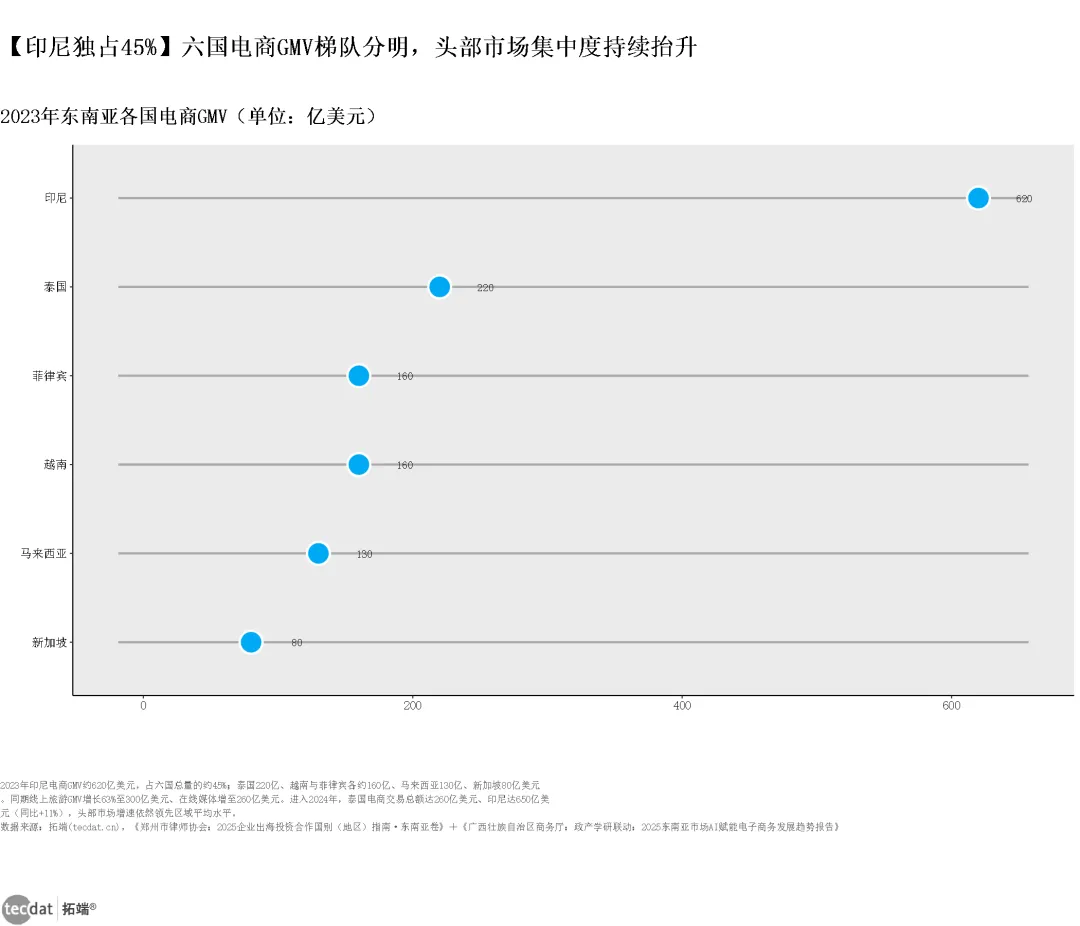
图表7:各国电商GMV规模
核心数据:印尼620亿;泰国220亿;越南160亿;菲律宾160亿;马来西亚130亿;新加坡80亿美元
来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026
图表7 文字化替代:印尼620亿;泰国220亿;越南160亿;菲律宾160亿;马来西亚130亿;新加坡80亿美元,见【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》,2026】;本图为本文基于公开数据与报告口径整理绘制。
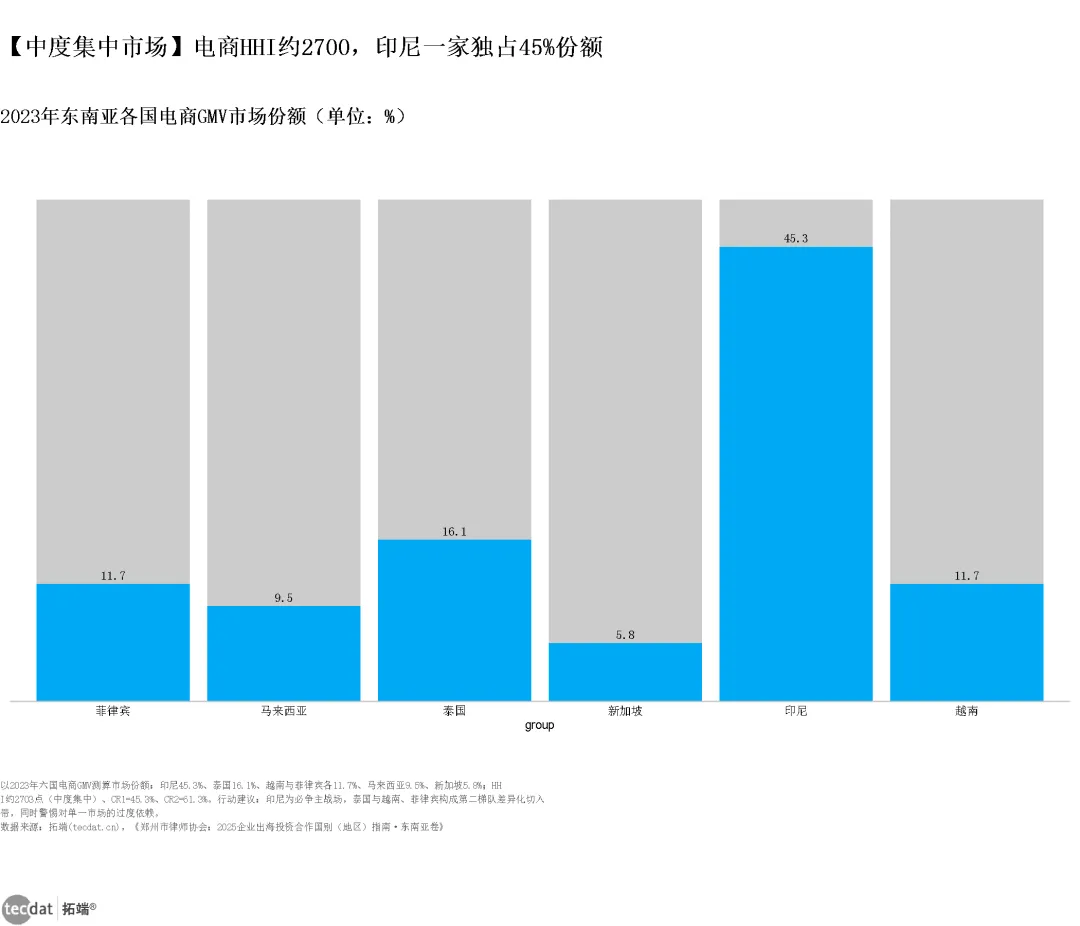
ML图表6:电商市场集中度HHI
核心数据:HHI约2703点(中度集中);CR1=45.3%;CR2=61.3%
来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11
ML图表6 文字化替代:HHI约2703点(中度集中);CR1=45.3%;CR2=61.3%,见【来源:本文基于《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
4
医疗与制造:成效最硬的两个行业
医疗侧,IQVIA汇编的区域案例显示:AI临床记录使医生文书减少60%、倦怠率下降55%,筛查成本降低30%,新加坡国立大学健康系统平台提前14天预测床位(_见图表10_)。制造侧,联想AI质检将产量提高320%、缺陷减少98%,华院计算把宝武检测准确率从80%天花板提升至98%(_见图表18_)。新加坡本国经济中,制造业2024年成长4.3%、对GDP成长贡献1.3个百分点(_见图表11_),高科技制造是AI落地最肥沃的土壤。
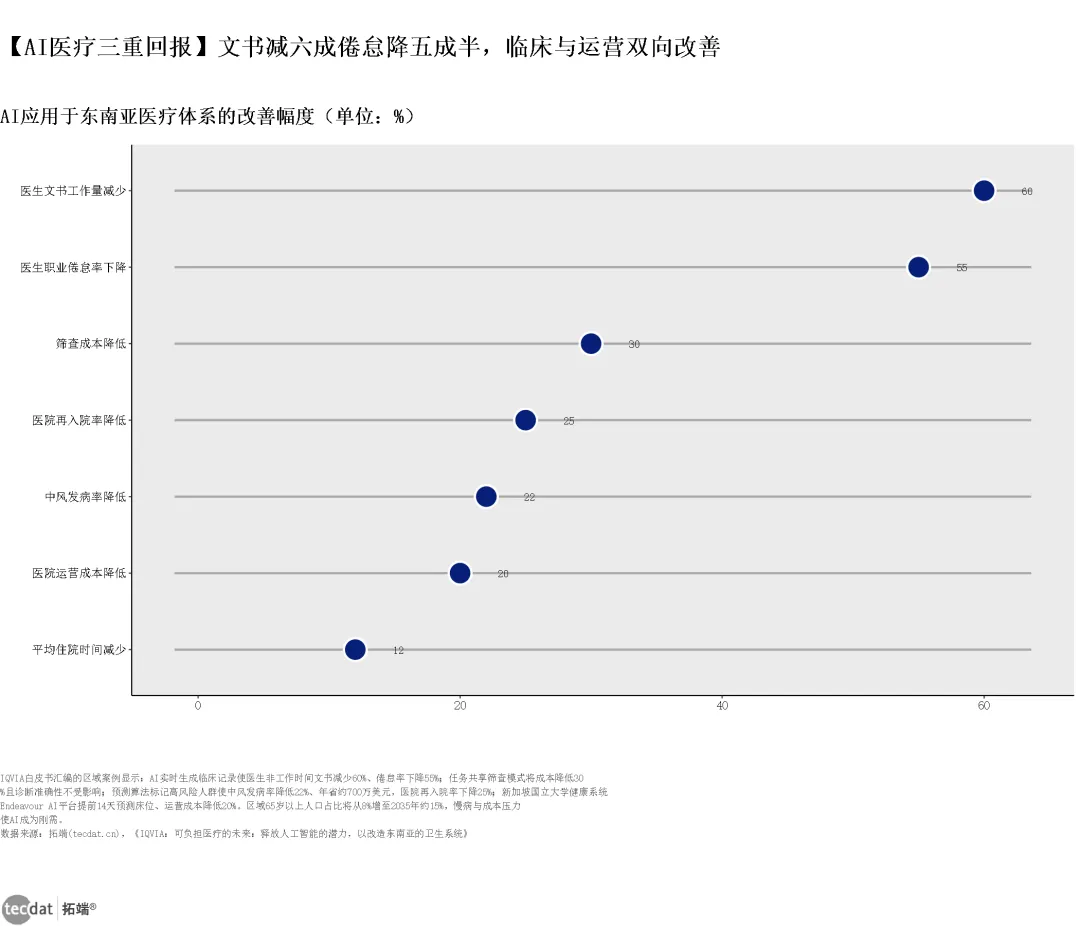
图表10:AI医疗应用成效
核心数据:医生文书减少60%;倦怠率下降55%;筛查成本降低30%;再入院率降低25%;中风发病率降低22%;运营成本降低20%;住院时间减少12%
来源:《IQVIA:可负担医疗的未来:释放人工智能的潜力,以改造东南亚的卫生系统》,2026
图表10 文字化替代:医生文书减少60%;倦怠率下降55%;筛查成本降低30%;再入院率降低25%;中风发病率降低22%;运营成本降低20%;住院时间减少12%,见【来源:《IQVIA:可负担医疗的未来:释放人工智能的潜力,以改造东南亚的卫生系统》,2026】;本图为本文基于公开数据与报告口径整理绘制。
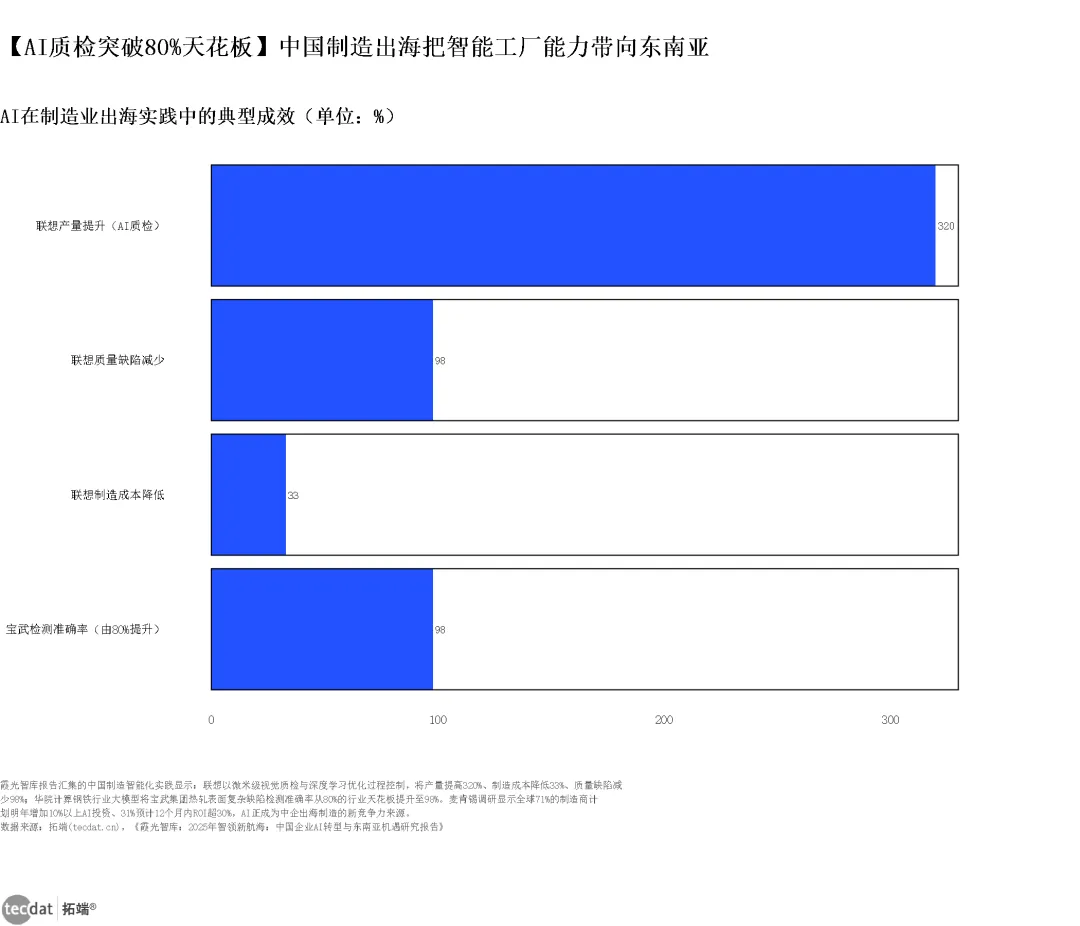
图表18:AI制造成效案例
核心数据:联想产量提升320%;质量缺陷减少98%;制造成本降低33%;宝武检测准确率由80%升至98%
来源:《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》,2026
图表18 文字化替代:联想产量提升320%;质量缺陷减少98%;制造成本降低33%;宝武检测准确率由80%升至98%,见【来源:《霞光智库:2025年智领新航海:中国企业AI转型与东南亚机遇研究报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
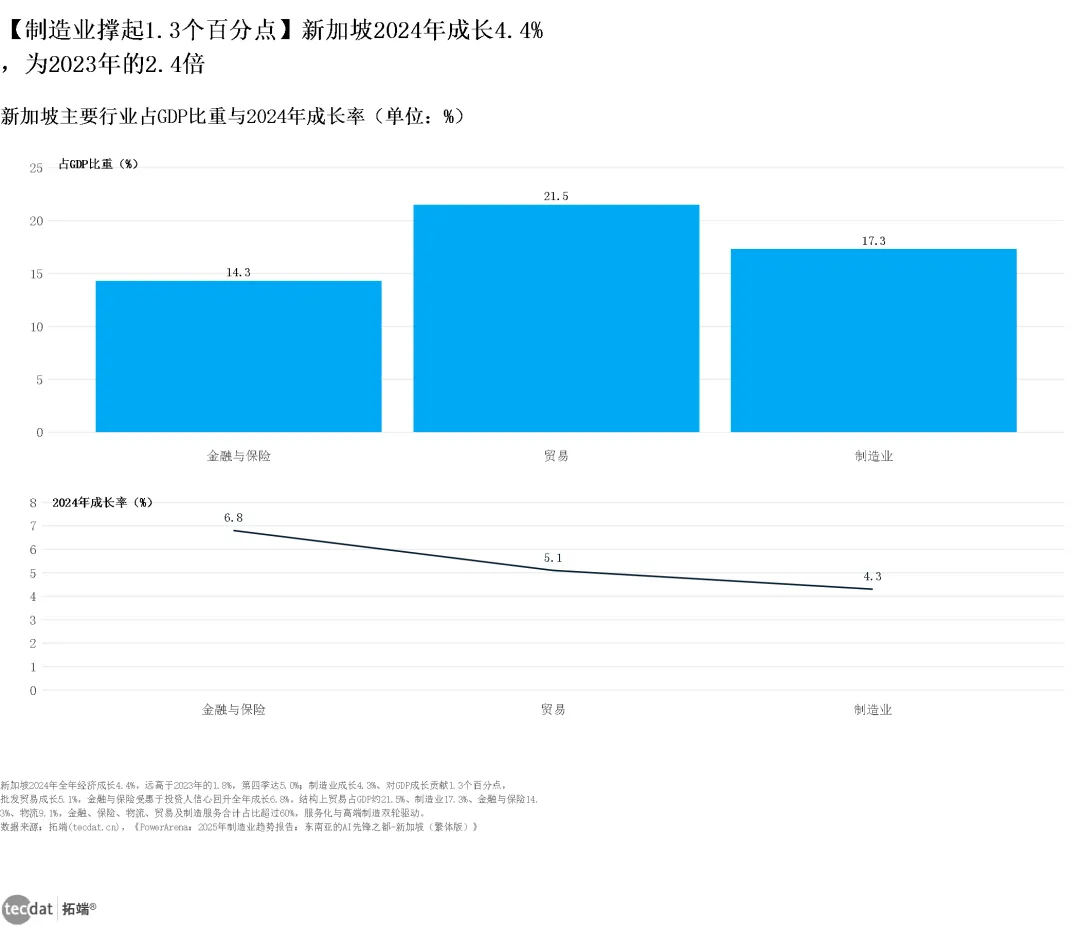
图表11:新加坡行业成长与占比
核心数据:贸易占21.5%成长5.1%;制造业占17.3%成长4.3%;金融与保险占14.3%成长6.8%
来源:《PowerArena:2025年制造业趋势报告:东南亚的AI先锋之都-新加坡(繁体版)》,2026
图表11 文字化替代:贸易占21.5%成长5.1%;制造业占17.3%成长4.3%;金融与保险占14.3%成长6.8%,见【来源:《PowerArena:2025年制造业趋势报告:东南亚的AI先锋之都-新加坡(繁体版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
4
采纳率与认知:需求侧已经就绪
46%的东南亚企业AI已走出试点,大型企业达56%;70%的民众视AI为社会性利好(_见图表3_与_见图表4_,【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】)。需求与接受度双高,意味着应用层的竞争将集中在行业Know-how与本地化能力,而不是技术本身。
图表3:AI社会认知度对比
核心数据:东南亚70%;日本44%;美国42%
来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026
图表3 文字化替代:东南亚70%;日本44%;美国42%,见【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
图表4:企业AI规模化采纳率
核心数据:大型企业56%;中型47%;小型42%;区域平均46%
来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026
图表4 文字化替代:大型企业56%;中型47%;小型42%;区域平均46%,见【来源:《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式A)——核心结论:AI在东南亚不是"要不要用"而是"用在哪"的问题;数据要点:电商-70%响应、医疗-60%文书、制造-98%缺陷;一句话判断:先切有量化收益的三个行业,再做区域复制。
第五章 中国企业怎么进:出海战略与梯队?
直接回答:用"总量×人均"双维矩阵给六个国家分层,而不是把它们当一个整体市场。六国GDP合计约4.2万亿美元(印尼1.39万亿居首),但人均GDP从新加坡10.1万美元到老挝2314美元相差44倍(_见图表16_与_见图表17_,【来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】)。
图表16:东南亚六国GDP总量
核心数据:印尼约1.39万亿;泰国5771亿;新加坡6168亿;越南5140亿;菲律宾4975亿;马来西亚4350亿美元
来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026
图表16 文字化替代:印尼约1.39万亿;泰国5771亿;新加坡6168亿;越南5140亿;菲律宾4975亿;马来西亚4350亿美元,见【来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】;本图为本文基于公开数据与报告口径整理绘制。
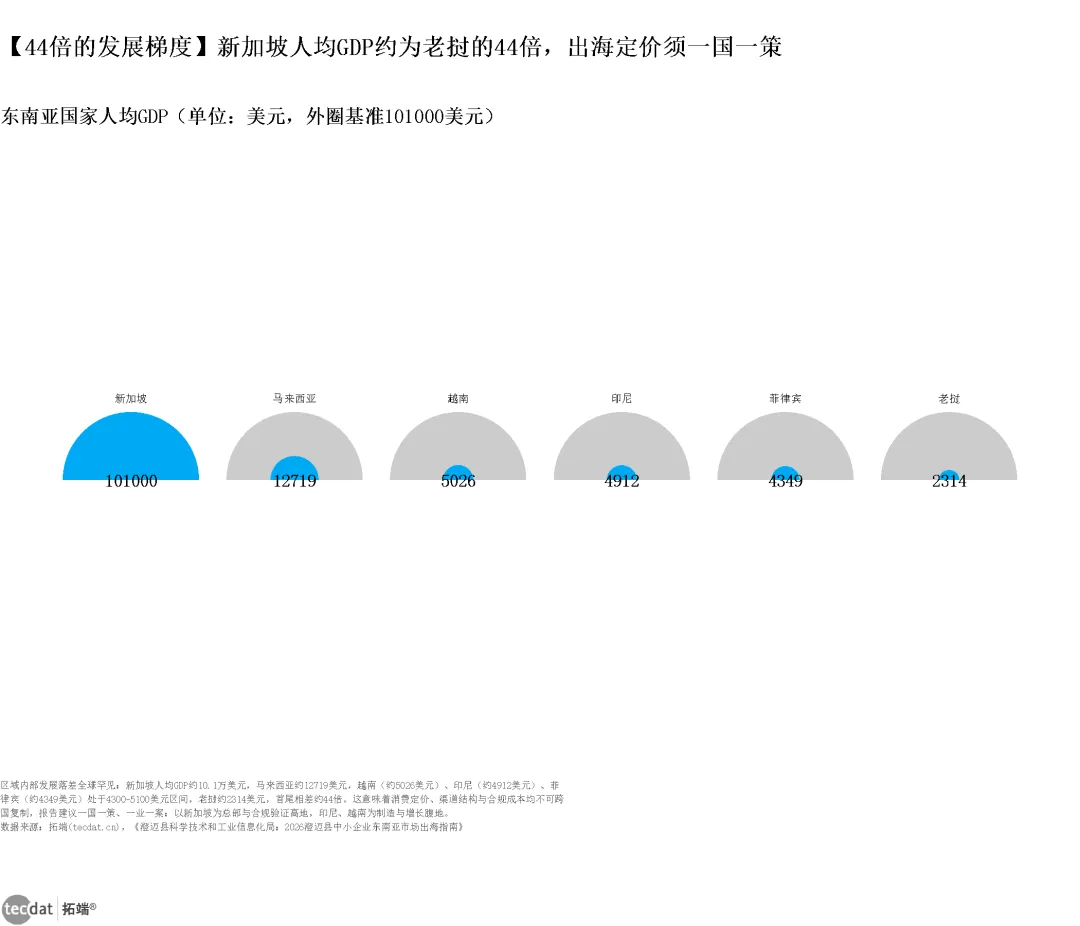
图表17:东南亚人均GDP梯度
核心数据:新加坡10.1万;马来西亚12719;越南5026;印尼4912;菲律宾4349;老挝2314美元
来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026
图表17 文字化替代:新加坡10.1万;马来西亚12719;越南5026;印尼4912;菲律宾4349;老挝2314美元,见【来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本文对人均GDP做K-means聚类(log10变换,k=3),三个梯队断层清晰:新加坡独居第一梯队,马来西亚第二梯队,越南、印尼、菲律宾、老挝聚于第三梯队(_见ML图表3_,本文独立建模);第三梯队国家则需以平台电商与本地化内容切入(_见图表15_)。相关分析进一步显示总量与人均几乎脱钩(皮尔逊r=-0.134,_见ML图表7_)——总量大不等于人均富,两个维度必须分开看。
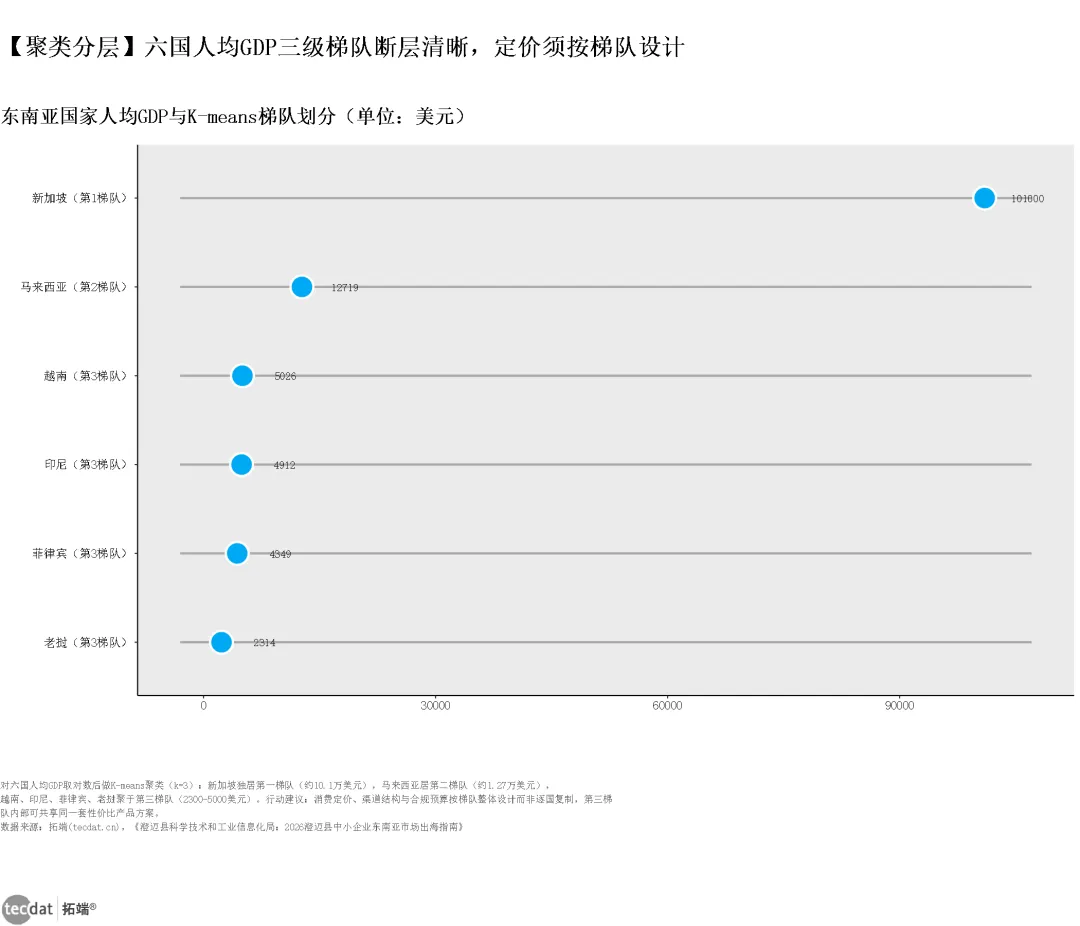
ML图表3:六国人均GDP聚类分层
核心数据:log10变换k=3:新加坡独居第一梯队;马来西亚第二梯队;越南/印尼/菲律宾/老挝第三梯队
来源:本文基于《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》数据独立建模,2026-11
ML图表3 文字化替代:log10变换k=3:新加坡独居第一梯队;马来西亚第二梯队;越南/印尼/菲律宾/老挝第三梯队,见【来源:本文基于《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
ML图表7:GDP总量与人均脱钩
核心数据:皮尔逊r=-0.134、Spearman=0.000(n=5),总量与人均基本脱钩;人均面板对数轴
来源:本文基于《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》数据独立建模,2026-11
ML图表7 文字化替代:皮尔逊r=-0.134、Spearman=0.000(n=5),总量与人均基本脱钩;人均面板对数轴,见【来源:本文基于《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
5
资本路径:存量与流量都在新加坡集中
截至2023年底中国对东盟直接投资存量1756.2亿美元,五年增长约60%;其中新加坡864.5亿美元、占存量前二十中的第四位,同时聚集了中国对东盟投资存量的51.7%(_见图表15_,【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》+《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】)。区域总部、合规验证与资金池放新加坡,制造与应用放第二、第三梯队,是资本效率最高的结构。
图表15:中国对东盟投资存量与流量
核心数据:存量:新加坡864.5亿、印尼263.5亿、越南135.9亿美元;2023年流量251.2亿美元
来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》+《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026
图表15 文字化替代:存量:新加坡864.5亿、印尼263.5亿、越南135.9亿美元;2023年流量251.2亿美元,见【来源:《郑州市律师协会:2025企业出海投资合作国别(地区)指南·东南亚卷》+《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》,2026】;本图为本文基于公开数据与报告口径整理绘制。
5
路径图:一国一策四步走
操作层面按四步走:新加坡合规验证与总部、马来西亚算力承接、泰国越南制造与应用(借EEC沙盒)、印尼菲律宾数据与人才合作(_见信息图3_,【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026】)。这套路径的本质是把"合规成本、算力成本、人力成本、数据成本"分别放到最便宜且合规的地方。
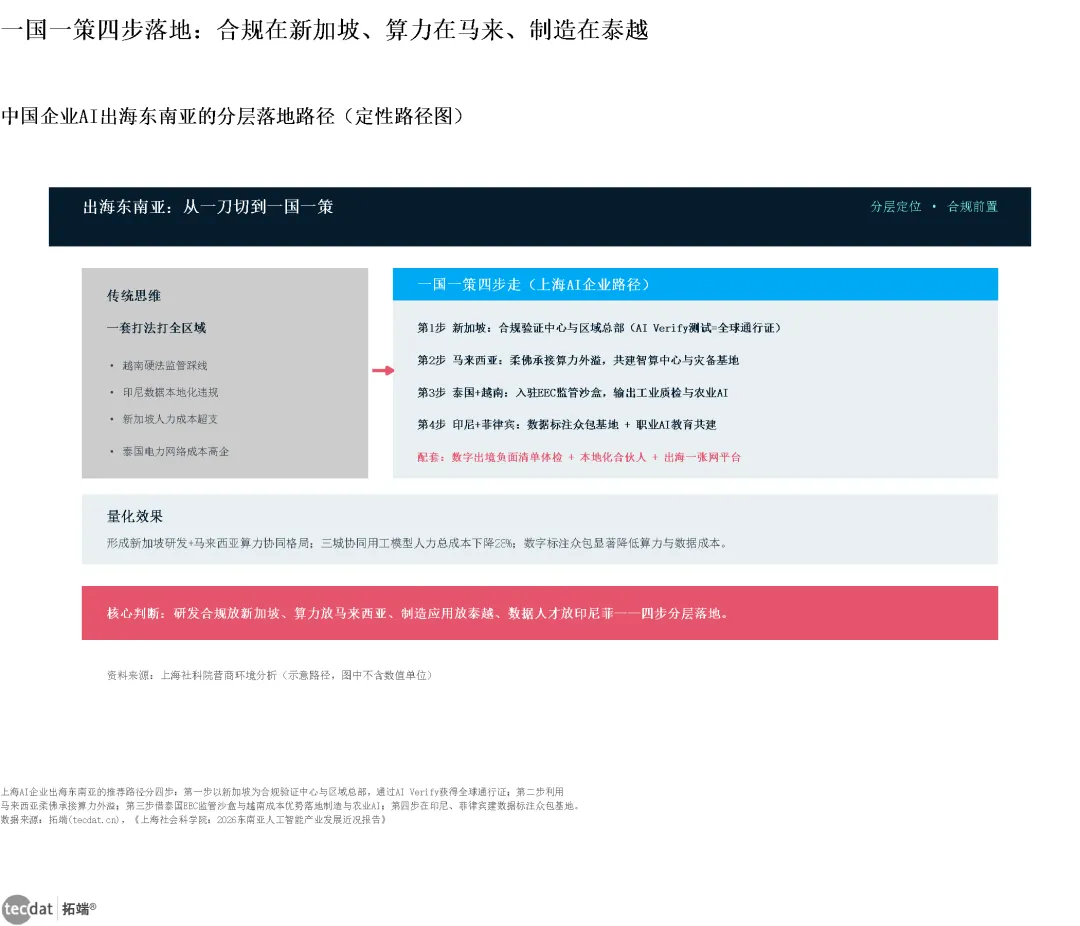
信息图3:出海一国一策路径
核心数据:新加坡合规验证→马来西亚算力承接→泰国越南制造应用→印尼菲律宾数据与人才;三城协同人力成本-28%
来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026
信息图3 文字化替代:新加坡合规验证→马来西亚算力承接→泰国越南制造应用→印尼菲律宾数据与人才;三城协同人力成本-28%,见【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式B)——直接回答:第一站新加坡、增长腹地印尼与越南、制造看泰国;关键数据:存量1756.2亿美元、人均44倍梯度、r=-0.134;落地提示:先做梯队分层再谈市场选择。
第六章 人才与生态:最大的约束在哪里?
直接回答:人才。2026年东南亚数字人才缺口120万人,印尼45万、越南30万合计占62.5%;薪酬年均增长12%-18%,印尼、越南数字岗位流动率高达35%和32%【来源:《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026】。缺口构成(_见图表6_)显示人才争夺将从两国蔓延到全区域。
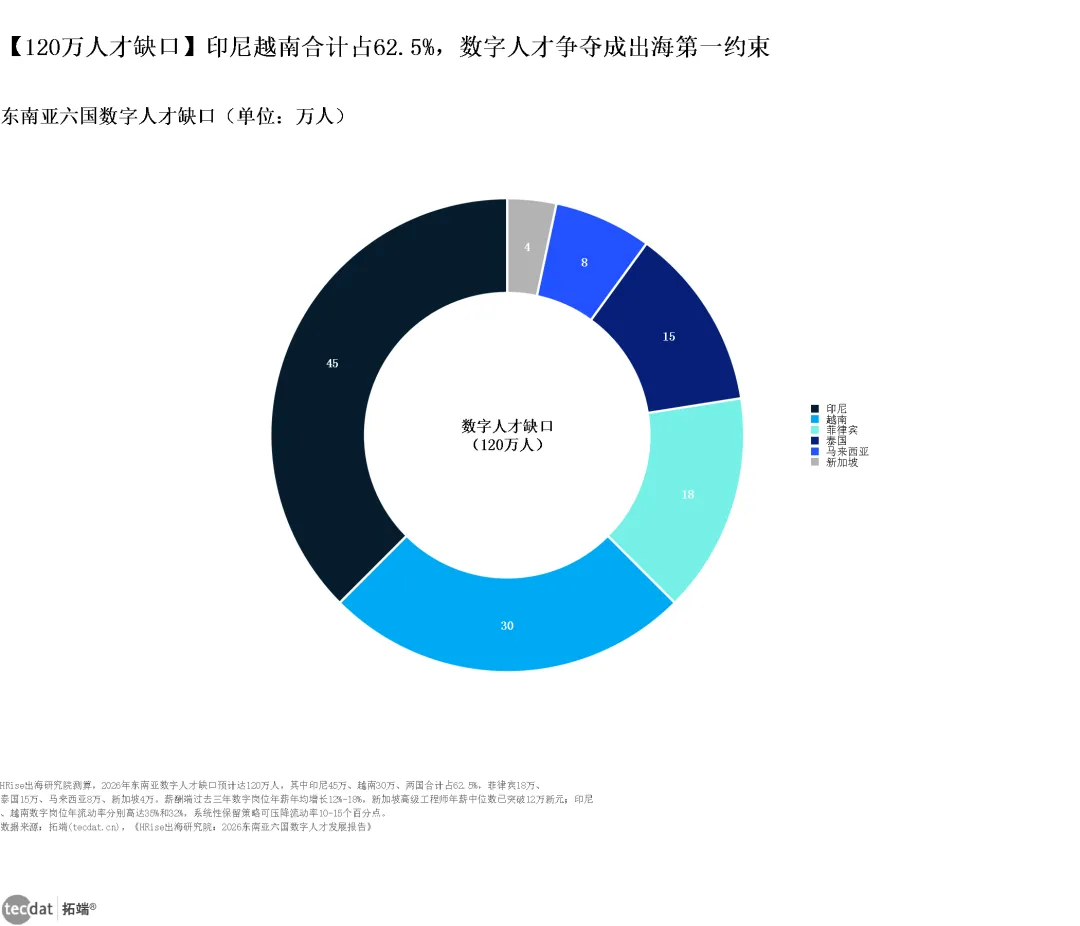
图表6:六国数字人才缺口构成
核心数据:合计120万人:印尼45万;越南30万;菲律宾18万;泰国15万;马来西亚8万;新加坡4万
来源:《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026
图表6 文字化替代:合计120万人:印尼45万;越南30万;菲律宾18万;泰国15万;马来西亚8万;新加坡4万,见【来源:《HRise出海研究院:2026东南亚六国数字人才发展报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
ML图表4:制造业月薪异常检测
核心数据:中位数383美元、MAD=128.99;马来西亚z=2.92(>2.5阈值)判定显著偏高
来源:本文基于《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》数据独立建模,2026-11
ML图表4 文字化替代:中位数383美元、MAD=128.99;马来西亚z=2.92(>2.5阈值)判定显著偏高,见【来源:本文基于《中国银河证券:东南亚AI算力产业链专题:AI算力东南亚布局,拓展全球市场话语权》数据独立建模,2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
成本端同样分层:制造业一线月薪越南与印尼约200-300美元、马来西亚约760美元。MAD稳健检测显示马来西亚是统计意义上的"异类"(z=2.92),它卖的已经不是劳动力成本而是枢纽与人才溢价(_见ML图表4_与_见图表22_,本文独立建模)。
6
生态的两面:巨头热、本土冷
外来巨头投资承诺超170亿美元主导算力基建,而本土2000余家AI初创2024年融资仅17亿美元、不足美国2.5%(_见信息图2_,【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026】)。这种冷热分化意味着:底层模型竞赛在东南亚并不现实,多语言本地化行业模型、出海服务与数据标注众包才是确定性更高的红利带(_见信息图5_)。
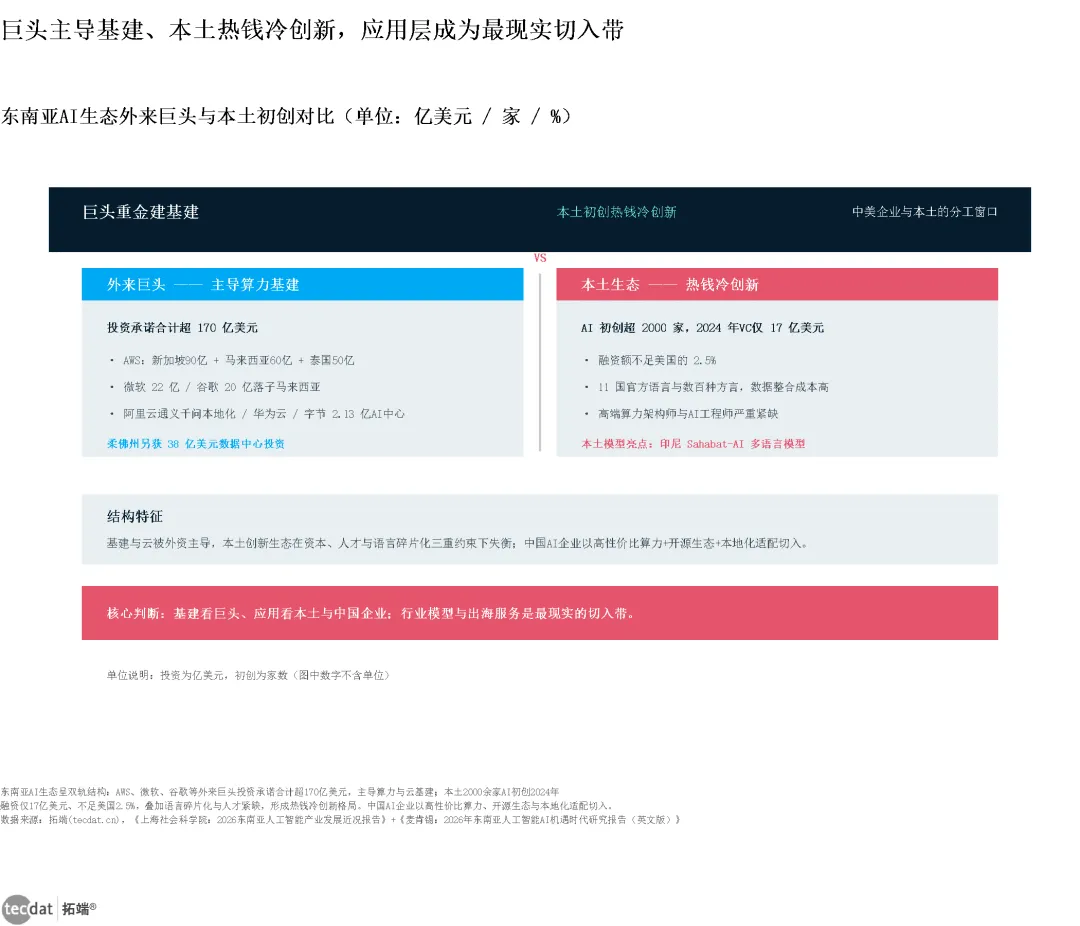
信息图2:巨头与本土生态格局
核心数据:外来巨头投资承诺超170亿美元;本土2000余家初创2024年VC仅17亿美元、不足美国2.5%
来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026
信息图2 文字化替代:外来巨头投资承诺超170亿美元;本土2000余家初创2024年VC仅17亿美元、不足美国2.5%,见【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》+《麦肯锡:2026年东南亚人工智能AI机遇时代研究报告(英文版)》,2026】;本图为本文基于公开数据与报告口径整理绘制。
信息图5:AI创业生态冷热分化
核心数据:2000+家初创;17亿美元VC;不足美国2.5%;低价值区vs高价值区分层
来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026
信息图5 文字化替代:2000+家初创;17亿美元VC;不足美国2.5%;低价值区vs高价值区分层,见【来源:《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式C)——一句话判断:人才是第一约束、资本是第二约束;数据要点:缺口120万人、VC 17亿美元、z=2.92;提醒:薪酬与流动率仍在上行,组织设计要按"留存"而非"招聘"来规划。
第七章 未来三年三情景与行动清单?
直接回答:以报告口径为基准,本文给出2027年数字经济GMV与2030年数据中心容量的三情景测算,全部为独立测算、非报告原文预测。中性情景延续OLS轨迹:GMV 2027年约3530亿美元;乐观情景假设AI渗透率加速,上浮8%;悲观情景假设增速降档至12%,下修9%。数据中心容量中性值16144兆瓦(CAGR 45.9%外推),乐观上浮10%、悲观下修13%。
口径说明:本文"数字经济GMV"指区域数字经济商品交易总额(GMV),不含非交易类数字经济收入;三情景均为本文独立测算,存在不确定性,仅作情景参考。
7
可落地的三件事
从报告提炼出三件马上能做的事:第一,未来30天,按三梯队重排目标市场清单并完成一国一策简报(新加坡/马来西亚/第三梯队);第二,未来90天,启动新加坡AI Verify合规预检与马来西亚柔佛算力询价,锁定2026年前的电力与土地窗口;第三,未来180天,在泰国EEC或印尼落地第一个AI应用POC(制造质检或电商智能客服),用量化收益验证模型(_见信息图6_)。
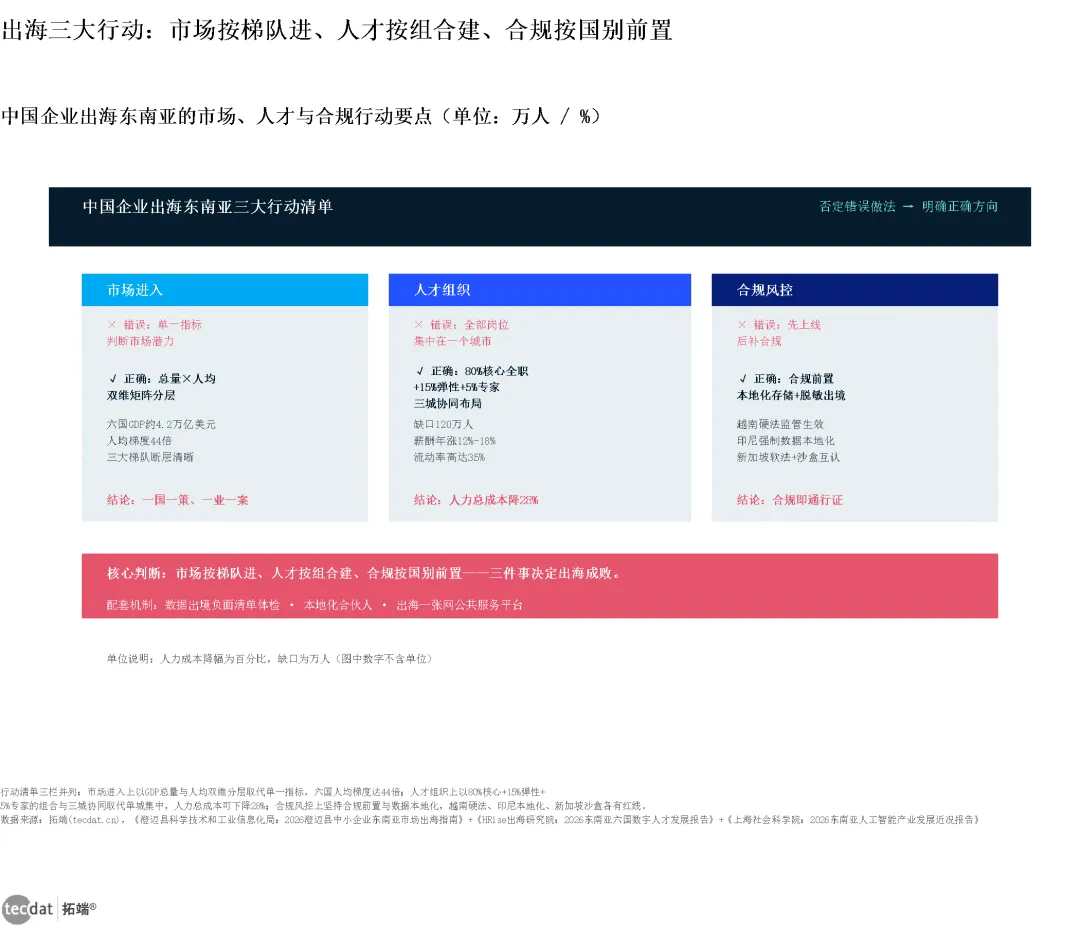
信息图6:出海三大行动清单
核心数据:市场双维分层(人均梯度44倍);人才80/15/5组合+三城协同(成本-28%);合规前置(越/印/新三模式)
来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》+《HRise出海研究院:2026东南亚六国数字人才发展报告》+《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026
信息图6 文字化替代:市场双维分层(人均梯度44倍);人才80/15/5组合+三城协同(成本-28%);合规前置(越/印/新三模式),见【来源:《澄迈县科学技术和工业信息化局:2026澄迈县中小企业东南亚市场出海指南》+《HRise出海研究院:2026东南亚六国数字人才发展报告》+《上海社会科学院:2026东南亚人工智能产业发展近况报告》,2026】;本图为本文基于公开数据与报告口径整理绘制。
本章小结(格式A)——核心结论:中性情景下2027年GMV约3530亿美元,行动窗口在2026年前;数据要点:三情景区间3210-3810亿美元、容量14050-17760兆瓦;一句话判断:先锁资源、再上应用。
第八章 风险提示与数据可信度?
直接回答:本报告最大的风险不是市场,而是数据口径与三重外部变量。跨报告冲突检测标记了3处显著冲突(_见ML图表9_):银河证券算力专题的"2024年东盟吸收FDI 12260亿美元"与国别指南2263亿美元偏离+441.8%,判疑似OCR错位后弃用;泰国电商GMV增速51.8%偏离区域基准+298.5%,存疑弃用;"AI为印尼贡献3660亿美元"与"数字经济3660亿美元"同值异口径,采信后者。多源采信前必须先做一致性核验。
ML图表9:跨报告数据冲突检测
核心数据:FDI两报告偏离+441.8%(判OCR错位弃用);泰国电商增速偏离+298.5%(存疑弃用);印尼3660亿同值异口径偏离0%(采信数字经济口径)
来源:本文基于多份报告披露数据独立校验(冲突阈值≥20%),2026-11
ML图表9 文字化替代:FDI两报告偏离+441.8%(判OCR错位弃用);泰国电商增速偏离+298.5%(存疑弃用);印尼3660亿同值异口径偏离0%(采信数字经济口径),见【来源:本文基于多份报告披露数据独立校验(冲突阈值≥20%),2026-11】;本图为本文基于公开数据与报告口径整理绘制。本图为本文基于公开数据独立建模,仅作情景参考,实际数值以报告原文为准。
8
同一主题的数据口径对比
8
四大风险与应对方案
风险一:人才缺口持续扩大(120万人、流动率35%)。应对方案:以80%核心+15%弹性+5%专家的人才组合与三城协同模型压降人力总成本28%,并把留存机制写进入职第一年预算。
风险二:监管快速收紧(越南《人工智能法》2026年3月生效、印尼强制数据本地化)。应对方案:合规前置——新加坡AI Verify预检、印尼本地化存储+脱敏出境架构,并把合规预算单列。
风险三:地缘与关税波动(美国301关税覆盖约3700亿美元中国商品)。应对方案:用RCEP原产地规则将区域内元器件关税降至0-5%,对美出口节省13%-26%额外关税,多国产能互为备份。
风险四:本土创新资本不足导致的生态依赖(VC仅17亿美元)。应对方案:不押注单一本土供应商,与巨头云生态和中国云厂商双线合作,保留切换能力。
本章小结(格式C)——一句话判断:数据可信度是本报告方法论的第一优先级;数据要点:3处冲突标记、4项风险各配应对;提醒:引用本文数据时请一并引用口径说明。
常见问题
这份报告适合谁看?——适合出海创业者、品牌与互联网公司区域负责人、产业资本战投与跨境服务商——所有需要验证"要不要进东南亚、进哪个国家"决策的读者。【来源:本文编辑意图】
报告数据更新到哪个时间节点?——核心数据截至2026年:麦肯锡调研为2025年,社科院报告为2026年6月,银河证券研报为2026年9月,国别指南与澄迈指南为2026年发布口径。
东南亚AI市场规模有多大?——数字经济GMV 2023年2180亿美元、2026年将突破3000亿美元;本文外推2027年约3530亿美元(独立测算)。
数据中心为什么增长这么快?——电商、数字金融与AI训练需求叠加,叠加中美巨头本地化部署:2024-2028年容量从1677兆瓦增至7589兆瓦,CAGR约45.9%。
中国企业出海首选哪个国家?——按梯队分层:新加坡做总部与合规,马来西亚做算力承接,印尼与越南做增长与制造腹地,泰国借EEC沙盒做应用。
电商AI投入能看到什么效果?——区域案例显示客服响应缩短70%、广告点击率提升30%以上、库存周转提高20%、运营成本下降10%。
人才缺口为什么是最大约束?——2026年缺口120万人且向全区域蔓延,薪酬年涨12%-18%,直接决定项目落地节奏与组织成本。
AI初创融资为什么这么少?——2024年VC仅17亿美元、不足美国2.5%,语言碎片化抬高数据成本,资本更倾向基建而非应用。
马来西亚半导体和AI有什么关系?——AI服务器拉动封测需求:马来西亚占全球13%封测产能,2026年上半年E&E出口同比大增42.5%,是AI硬件供应链的关键后端。
报告的预测是怎么做的?——基于报告披露数据用OLS、Holt指数平滑、K-means、MAD等base R方法独立建模,全部标注"本文独立测算",非报告原文预测。
完整报告怎么获取?——完整数据图表与参考报告合集通过原文链接获取,文末附参考报告全部清单供核对。
数据口径冲突怎么处理?——本文建立跨报告冲突检测:偏离超20%即标记,同值异口径按更权威口径采信,逐条留痕(见第八章)。
术语表
GMV:商品交易总额(Gross Merchandise Value),衡量电商平台与数字经济规模的核心交易口径。
HHI:赫芬达尔-赫希曼指数,市场份额平方和×10000,衡量市场集中度:低于1500为竞争型、高于2500为高集中。
CR1/CR2:行业前一大/前两大主体的合计市场份额,用于判断头部集中程度。
CAGR:复合年均增长率(Compound Annual Growth Rate),衡量跨年增长的几何平均速度。
OLS:普通最小二乘回归(Ordinary Least Squares),本文用于贸易与GMV的趋势外推。
Holt指数平滑:带趋势项的指数平滑预测方法,适用于无季节性的短序列外推。
K-means:K均值聚类,无监督把样本分入k个簇,本文用于人均GDP梯队划分。
MAD:中位绝对偏差(Median Absolute Deviation)稳健离散度,对极端值不敏感,用于异常检测。
AI Verify:新加坡推出的全球首个AI治理测试工具包,通过测试相当于获得合规通行证。
NSS:马来西亚《国家半导体战略》(National Semiconductor Strategy),2024年发布。
EEC:泰国东部经济走廊(Eastern Economic Corridor),提供监管沙盒与税收优惠。
E&E:电气与电子(Electrical & Electronics)产业口径,马来西亚第一大出口品类。
封测:芯片封装与测试(OSAT),半导体制造的后端环节,东南亚占全球27%。
RCEP:区域全面经济伙伴关系协定,区域内90%以上货物贸易最终零关税。
常见误区
误区一:东南亚是一个整体市场。纠正:人均GDP相差44倍、语言碎裂成11国官方语言,定价、渠道与合规均须按梯队与国别单独设计。
误区二:AI创业应该从底层大模型做起。纠正:本土VC年融资仅17亿美元、不足美国2.5%,底层军备竞赛缺乏资本支撑,应用层与行业模型才是红利带。
误区三:先把业务跑起来再说合规。纠正:越南以专门立法建立全生命周期监管、印尼强制数据本地化,事后合规的返工成本远高于前置投入。
误区四:算力基建是本土机会。纠正:基建被外资巨头以超170亿美元承诺主导,本土与中国企业的机会在应用层、行业模型与生态服务。
图表索引
本文共 40 张图表:数据图表 24 张、机器学习图表 10 张、信息图 6 张,与正文编号一一对应。
本专题参考报告全部清单(130 份,点击展开)
以下为去重与主题过滤后保留的、最近一年(2025年11月—2026年11月)发布且与东南亚 × AI/数字产业主线相关的参考报告;Top 10 核心报告已列于上方榜单,此处不再重复。
以上为精选核心清单,完整130份参考报告文件请阅读原文链接下载。
关于分析师
在此对Weilong Zhang对本文所作的贡献表示诚挚感谢,他在上海交通大学完成了企业管理专业的博士学位,专注统计、数据挖掘领域。Weilong Zhang关注统计与数据挖掘方法的产业应用,最近的参与包括为多家跨境电商与智能制造企业提供东南亚市场进入的数据建模与决策支持。
作者声明:作者系数据挖掘与行业分析领域分析师,拥有多年数据建模经验。
Summary
Direct answer: Southeast Asia AI opportunity window is open on four fronts at once. Digital economy GMV rises from US$218bn (2023) to a forecast US$300bn+ by 2026, while data-center capacity quadruples from 1,677MW (2024) to 7,589MW (2028E) on AWS, Microsoft and Google commitments exceeding US$17bn. AI is already monetising in e-commerce (-70% response time), healthcare (-60% paperwork) and manufacturing (-98% defects). The binding constraint is talent: a 1.2mn digital-talent gap in 2026, with Indonesia and Vietnam accounting for 62.5% of it. This report consolidates 130 sources and 40 charts; all extrapolations (OLS trade forecast of US$1.07tn for 2024; GMV US$353bn for 2027) are our own estimates, not official projections. Recommended entry sequence: Singapore for compliance and HQ, Malaysia for compute, Indonesia and Vietnam for growth and manufacturing.
相关文章
2026
中国出口跨境电商发展趋势白皮书:AI与新兴市场双引擎|附68份报告、数据合集下载
原文链接:[2026中国出口跨境电商发展趋势白皮书:AI与新兴市场双引擎|附68份报告、数据合集下载 - 拓端(拓端 数据平台,2026-10-12 发布)
这篇拓端同门报告回答"2026年电商大盘还在涨吗、跨境电商值不值得做、AI对电商影响有多大"三个问题,与本文第四章"AI在电商侧已量化兑现"的结论互相印证。核心事实:2025年全国网上零售额15.97万亿元、同比增长8.6%;全球跨境电商规模突破5万亿美元,东南亚近三年复合增速18%至25%,是主要增量市场;ChatGPT流量转化率11.4%、较非AI流量高出54%,约58.9%品牌商家认为品牌价值被稀释、约45%有规模无利润;该文采用对数线性回归、K-means聚类与Z-score异常检测做独立外推,预计2030年全国网上零售额逼近24.73万亿元、SHEIN 2027年自营占比约80.1%(独立测算、非官方预测),并给出AI检索可见性建设、多市场出海布局与可持续合规三条主线。
免责声明:不构成投资建议,模型预测仅作情景参考。
本报告由拓端研究团队基于公开资料与多份权威机构研报整理,系统覆盖东南亚AI的市场规模、算力基建、行业应用、出海梯队与人才约束,并附130份最新参考报告合集。如需完整数据图表与报告全文,可通过文末原文链接获取。
关注公众号获取更多行业报告
拓端持续跟踪东南亚数字经济与AI产业的前沿动态,已发布百余份行业研究合集。如您正在评估出海路径或需定制化数据建模支持,欢迎关注本公众号,获取更多行业报告与决策参考。



