
 研报速递
本文根据和君咨询电力电气事业部与新加坡世贸(WTC Singapore)联合发布的《中国新能源出海研究报告——从产品出口到全球生态》第一章内容整理。这部分主要回答两个问题,即:全球能源转型为中国新能源产业提供了多大的需求空间?中国产业在全球版图中处于什么位置?前者决定出海的天花板,后者决定出海的起点。
一、全球碳中和进程与能源转型提速
1. 全球净零承诺版图仍在扩展,但执行节奏明显分化
自2015年《巴黎协定》签署以来,全球已有超过140个国家和地区提出不同形式的碳中和目标,覆盖全球近90%的温室气体排放。欧盟以“欧洲绿色协议”为总纲,提出2050年碳中和目标,并以“Fit for 55”一揽子立法、REPowerEU计划等层层落实;美国气候政策随政党轮替反复摇摆,2025年以来联邦层面清洁能源政策明显回摆,但州级行动与市场力量仍在延续;中国于2020年宣布“双碳”目标,并于2025年宣布2035年国家自主贡献新目标,进一步明确风电、太阳能发电总装机的增长路径;中东产油国中,沙特“2030愿景”、阿联酋“2050能源战略”均提出雄心勃勃的可再生能源发展目标。
2. 投资是观察能源转型最硬的指标
根据国际能源署(IEA)《世界能源投资报告》,2025年全球能源投资总额预计约3.3万亿美元,其中清洁能源技术与基础设施投资约2.2万亿美元,达到化石能源投资约1.1万亿美元的两倍。太阳能光伏是吸引投资最多的单一技术领域,年投资规模约4500亿美元。这一“两万亿对一万亿”的格局意味着:即便在政治周期扰动下,资本对能源转型的投票已经具有不可逆的趋势性。
3. 能源安全与地缘冲突重塑了转型逻辑
2022年爆发的俄乌冲突让“能源安全”重回各国政策议程核心,欧洲加速摆脱对俄管道气的依赖,客观上大幅提速了可再生能源部署;2025年以来的红海航运危机、中东局势波动,则反复提醒全球市场:化石能源供应的地理集中风险并未消除。对多数新兴市场国家而言,发展以光伏、风电为代表的本地可再生能源,叠加储能构建韧性电网,既是气候议题,更是能源独立与外汇节约的经济议题。这正是中国新能源产品与服务出海的根本需求基础。
4. 全球气候治理进入“执行十年”
2025年是《巴黎协定》签署十周年,各国相继提交新一轮国家自主贡献(NDC)。尽管个别大国政策反复,全球气候治理的多边框架并未瓦解,反而呈现“国家承诺+城市行动+企业联盟”的多层治理特征。对产业而言,重要的不是某个国家的政治周期,而是转型投资的累积惯性。IRENA(International Renewable Energy Agency,国际可再生能源署数据显示,可再生能源已占全球年度新增电力装机的92.5%,化石能源新增装机在全球多数市场已无经济性。
5. 主要经济体的政策路径
欧盟是规则驱动转型的代表。以2050年碳中和为目标,《净零工业法案》(NZIA)设定2030年本土清洁技术制造能力满足40%需求的基准,《新电池法规》建立从碳足迹声明到电池护照的全生命周期监管,CBAM自2026年起进入正式实施期——欧洲正以“规则密度”换取“产业护城河”。美国是市场激励与政治摇摆并存的代表。《通胀削减法案》(IRA)曾以约3690亿美元的气候投入点燃本土制造热潮,但2025年以来,联邦层面电动车税收抵免提前终止、风光补贴退坡节奏加快,政策不确定性显著上升;与此同时,得州、加州等州级市场与数据中心驱动的电力刚需,仍支撑美国储能与光伏需求创下新高。中国是目标牵引与市场机制结合的代表。2020年宣布“双碳”目标后,风光装机连年超预期,2024年底风电、太阳能发电合计装机约14.1亿千瓦,提前六年完成2030年12亿千瓦的目标;2025年9月,中国宣布新一轮国家自主贡献,提出到2035年风电和太阳能发电总装机达到2020年的6倍以上、力争达到36亿千瓦,为全球新能源市场提供了最具确定性的需求锚。
6. 新兴市场是转型叙事的另一半
中东产油国以主权资本推动能源多元化,沙特、阿联酋的吉瓦级光伏招标屡创全球最低电价;东南亚、南亚、拉美和非洲的数十亿人口正处在电力消费快速爬坡阶段,对“便宜、清洁、可快速部署”的能源解决方案的渴求,构成了全球南方市场的共同底色。这一底色决定了:谁能提供高性价比的系统解决方案,谁就能赢得下一个十年的增量市场。
二、全球新能源市场需求全景
电力需求进入新一轮增长周期。全球电力需求正以显著快于能源总需求的速度扩张,驱动力来自三股力量的叠加:一是电气化——交通、工业、建筑的终端用能电动化;二是数字经济——AI数据中心的爆发式用电需求,据IEA测算,到2030年全球数据中心用电量将较2024年翻倍以上;三是新兴市场工业化与电力可及性提升——全球仍有超过7亿人无电可用,撒哈拉以南非洲的电力普及与工业化进程蕴含着巨大的增量电力需求。
1. 光伏:装机增长的绝对主力
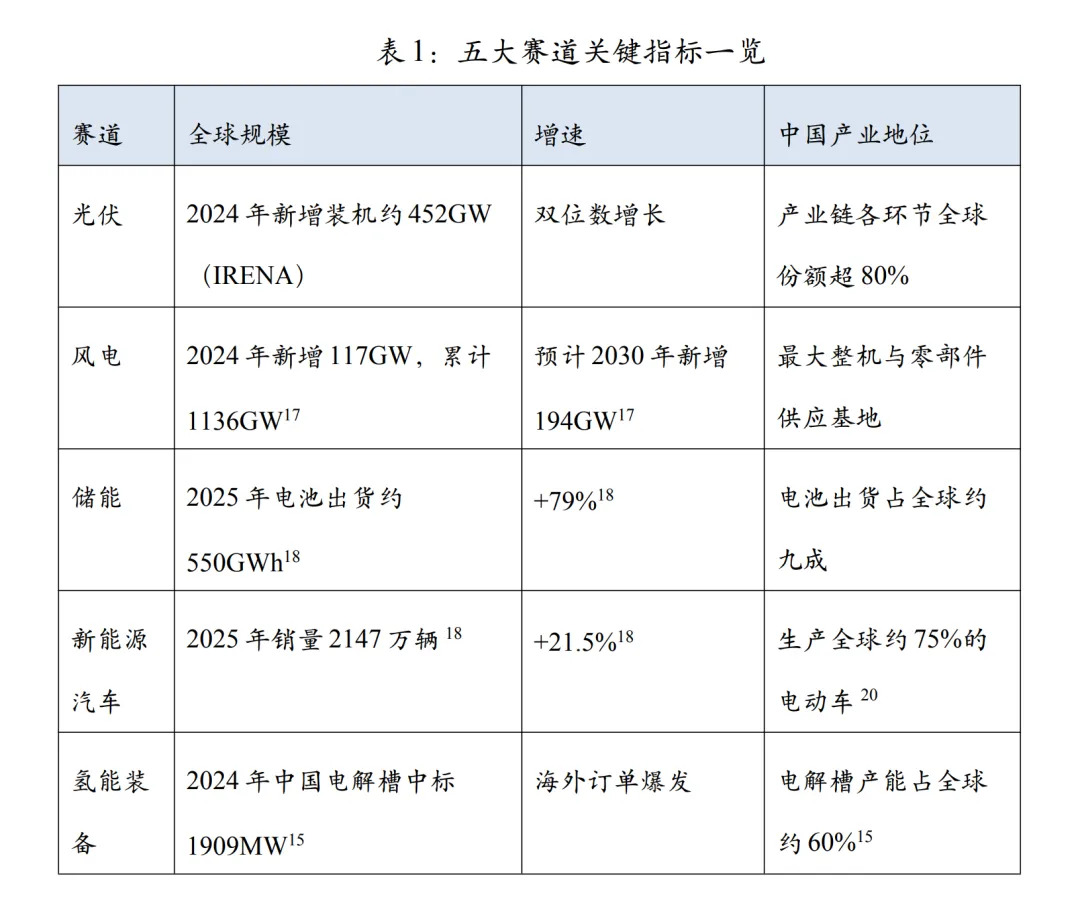
据IRENA《2026年可再生能源装机容量统计》,2025年全球可再生能源新增装机692GW,同比增长15.5%,占全部新增电力装机的85.6%;其中太阳能光伏新增约510GW,占比约四分之三,累计太阳能装机达2.4TW、居所有电源之首。全球光伏累计装机突破2TW大关仅用了两年时间,行业已进入“TW时代”。
光伏的经济性革命仍在深化。过去十五年,全球光伏度电成本下降超过80%,在绝大多数日照资源良好地区已成为最便宜的电力来源。2024—2025年组件价格的深度回调,虽然压缩了制造端利润,却进一步放大了全球装机需求的价格弹性,中东、中亚、拉美的高日照市场由此进入大规模开发期。
从区域看,全球光伏需求呈“三极+多点”格局:中国、欧洲、美国是传统的三大市场,印度、中东、巴西、巴基斯坦等新兴市场增速显著领先。值得注意的现象是,“组件价格下降到新兴市场装机爆发”的传导在2024—2025年格外明显:巴基斯坦2024年自中国进口组件16.91GW、同比增长127%,正是低价组件激活购买力平价市场的典型案例。对制造企业而言,这意味着市场多元化不再是战略口号,而是由价格弹性自动实现的结果——关键在于渠道与服务网络能否跟上需求的地理迁移。
2. 风电:从成熟市场走向全球扩散
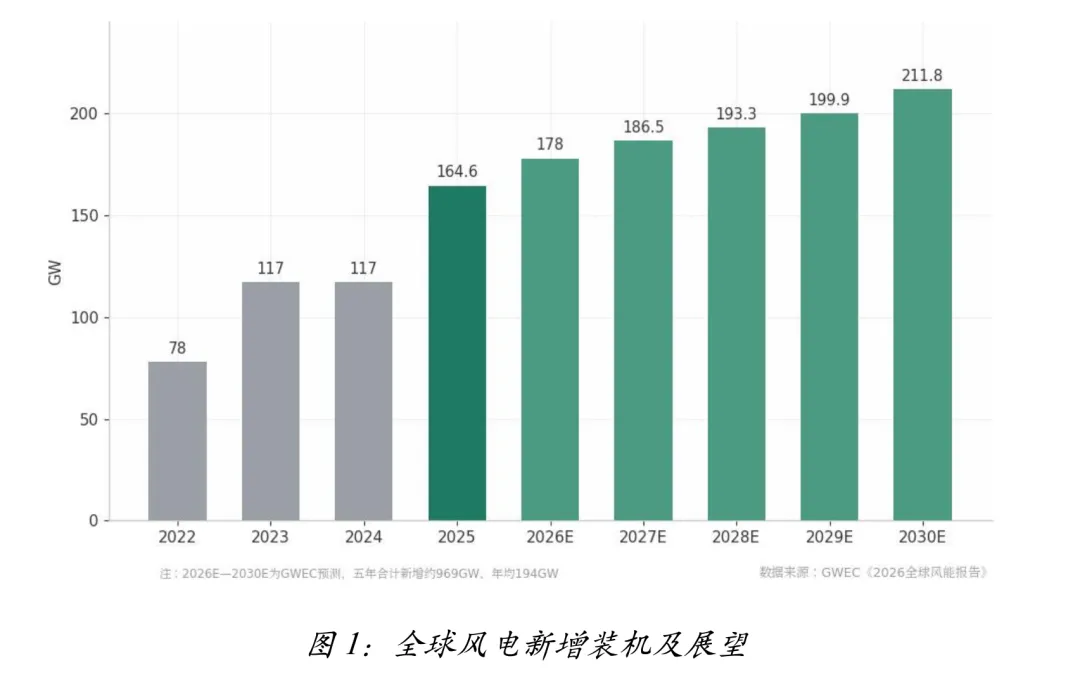
全球风能理事会(GWEC)《2026全球风能报告》显示,2025年全球新增风电装机164.6GW,同比增长40%、再创历史新高,其中陆上风电155.3GW、海上风电9.2GW,全球风电累计装机达1299GW,共有57个国家实现新增并网;中国以近120GW的新增装机领跑全球,占全球新增约73%。值得注意的是区域结构的变化:非洲和中东陆上风电2025年新增装机同比分别增长约50%和32%,沙特等国创历史新高,新兴市场正在接棒。GWEC预测,2026—2030年全球风电将合计新增约969GW、年均约194GW,2030年当年新增装机将达211.8GW,海上风电占比升至16%。
3. 储能:增长最快的新能源细分市场
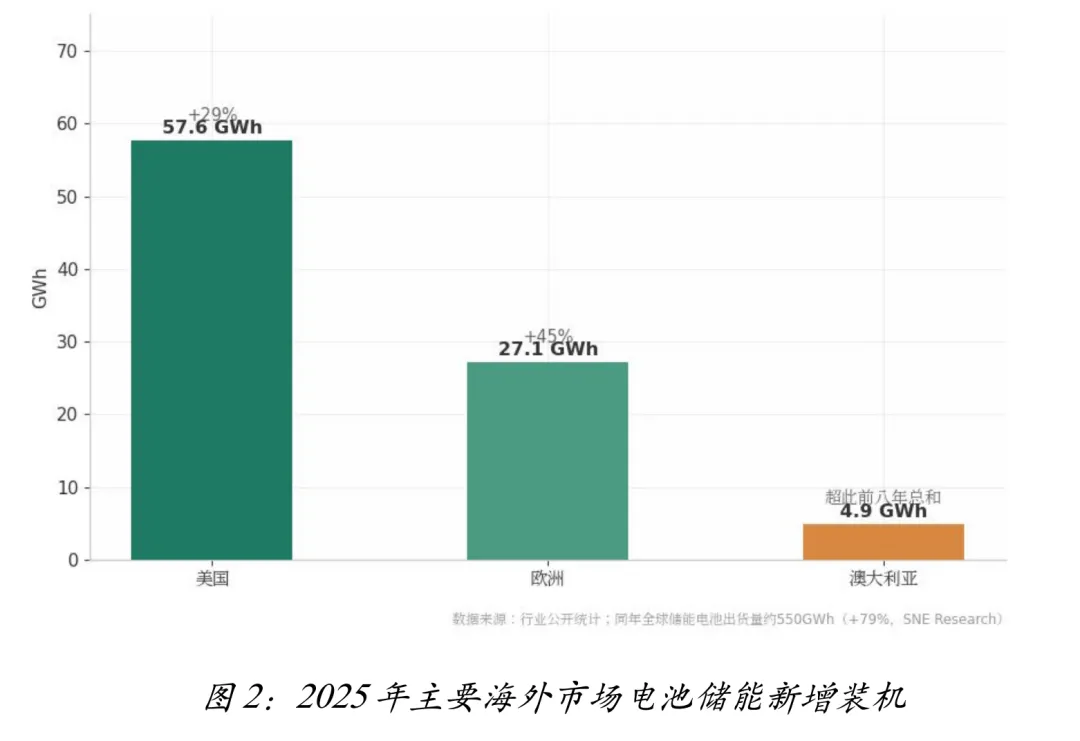
据SNE Research数据,2025年全球储能电池出货量约550GWh,同比增长79%。主要市场全面爆发:美国2025年新增电池储能装机57.6GWh,同比增长29%,创历史新高;欧洲新增27.1GWh,同比增长45%,连续12年刷新纪录;澳大利亚新增4.9GWh,规模超过此前八年总和。电网侧大型储能成为主导场景,户用与工商业储能在高电价地区持续渗透,“光伏+储能”一体化渐成新建项目标配。2026年上半年,全球储能电池出货461.3GWh、同比增长71%,半年出货已超过2024年全年总量,全年有望冲击1TWh;出货前十全部为中国企业、合计份额约89%,海外市场出货占比首次过半。
4. 电网:新的瓶颈与新的市场
新能源装机的高速增长使电网消纳能力成为全球性短板:欧美成熟电网老化严重,新兴市场电网基础薄弱。IEA测算,全球电网年投资需从当前的约4000亿美元翻倍才能匹配转型需求。变压器、开关设备、智能调度系统的全球性短缺,为中国电力装备企业打开了又一条出海通道。
注:AI 数据中心——电力需求的“黑天鹅变量”
人工智能的爆发正在改写全球电力需求曲线。IEA 在《能源与人 工 智 能 》 报 告 中 测 算 ,2024 年 全 球 数 据 中 心 用 电 约415TWh,到 2030 年将翻倍至约 945TWh——相当于当前日本全国的用电量。美国、欧洲、中东、东南亚均出现数据中心集群与电网容量的尖锐矛盾,“抢电”成为科技巨头的新战场。
这一变量对新能源出海的意义深远:数据中心要求“7×24 小时清洁电力”,直接催生了“光伏+储能”直流耦合、长时储能、绿电直供等新需求场景。特斯拉、谷歌等企业 2026 年组建的 Utilize 产业联盟,正是以“储能+虚拟电厂”缓解缺电问题。中东以低电价吸引全球数据中心投资,又将算力需求转化为本地新能源装机的增量——中国企业的光储方案正站在这一轮算力—电力协同浪潮的供给端中心。
算力浪潮的拉动远不止于光储。电源侧,美国多州已要求大型数据中心运营商自建电源,全球燃气轮机三大主机厂订单排期已排至 2028 年之后,为中国自主燃气轮机与成套电源装备打开了难得的切入窗口;核电侧,全球首个陆上商用模块化小堆(SMR)“玲龙一号”于 2026 年在海南昌江投入商运,当地园区已依托其探索“核电小堆+算力中心”直连模式并签约 500P 算力项目,SMR 有望成为继高铁之后中国高端装备出海的又一张名片。
输配电侧,AI 数据中心的爆发使变压器、成套电气设备成为全球最紧俏的电力装备——美国市场变压器交期已从一年以内拉长至三年以上,中国电力设备企业全面受益:有机构测算,全球算力中心可能催生出相当于“三个美国市场”的储能需求。“AI 的尽头是电力”,正在从一句口号变为中国新能源与电力装备出海的第二增长曲线。
5. 新能源汽车:渗透率跨越临界点
IEA《全球电动汽车展望》显示,2025 年全球电动汽车销量突破 2000 万辆,同比增长 20%,占全球新车总销量约四分之一,即全球每售出 4 辆新车就有 1 辆是电动车。据 SNE Research 统计,2025 年全球新能源汽车销量 2147 万辆,同比增长 21.5%。区域分化明显:中国以约 1300 万辆销量、约 55%的新车渗透率遥遥领先;欧洲在碳排放标准约束下销量同比增长近 30%;美国受政策调整影响增速放缓;中国以外的亚太、拉美等新兴经济体销量同比增长 50%—80%,成为新的增长前沿。
6. 氢能:从示范走向规模化前夜
全球已有 60 多个国家发布氢能战略,绿氢项目在澳大利亚、中东、北非等资源富集区集中规划。电解槽作为绿氢产业链的核心装备,需求快速起量:2024 年中国电解槽中标规模 1909MW,其中海外中标 683MW,海外占比从 2023 年的约1%飙升至 36%;2025 年国内电解槽公开招标需求进一步放量至6055MW,较 2024 年增长约 1.6 倍,海外大单密集落地:派瑞氢能50MW 装备交付欧洲、实现中国电解槽在欧洲的首笔大型绿氢订单,阳光氢能成为阿曼 320MW 绿氨项目制氢系统最大份额供应商,三峡集团联合体中标摩洛哥年产 50 万吨绿氨项目。欧盟对绿氢的补贴强度达3—5欧元/公斤,沙特“2030 愿景”相关氢能投入达 500 亿美元,印度 SIGHT 计划提供 30%的设备补贴——政策确定性、补贴力度与中国装备的性价比优势三者叠加,正在让氢能装备成为下一个出海风口。
综合判断: 细分市场的需求曲线形态各异——光伏高位稳增、风电重新加速、储能陡峭爆发、电动车跨越临界、氢能蓄势待发——但方向一致向上。对出海企业而言,真正的挑战不是“有没有需求”,而是“需求在哪里、以什么规则释放”。
三、中国新能源产业的全球坐标
中国制造在全球新能源供应链中的份额具有系统性优势。 经过多年发展,中国在全球新能源制造版图中占据了主导地位:光伏产业链各环节(多晶硅、硅片、电池片、组件)的全球产能份额均超过 80%;动力电池领域,2025 年全球装车量前十强中中国企业占据 6 席,合计市场份额首次突破 70.4%;风电领域,据彭博新能源财经统计,2025 年中国整机商首次包揽全球新增吊装排名前六、前十中占据八席,金风科技以 29.3GW 稳居全球第一,中国厂商海外装机一年增长 8 倍,中国也是全球最大的风电零部件供应基地;储能电池领域,中国企业出货量占全球九成左右;电解槽产能占全球约 60%。
1. 从技术引进到技术输出的历史性转变
二十年前,中国光伏产业“两头在外”——设备、原料依赖进口,市场依赖出口;今天,中国企业在 TOPCon、HJT、BC、钙钛矿叠层等高效电池技术上引领迭代方向,动力电池的磷酸铁锂技术路线反向输出全球车企,风电大兆瓦机组刷新全球纪录。技术话语权的转移,是中国新能源出海从“成本驱动”升级为“技术驱动”的底层逻辑。
2. 份额优势背后是完整的产业生态
中国新能源的竞争力不只在终端产品,更在于从上游材料(多晶硅、锂盐、正负极材料、稀土永磁)到中游制造(电池、组件、整机)、再到下游集成(逆变器、PCS、BMS、EMS)的全链条配套能力,以及由数百万工程师和产业工人支撑的“快速迭代+规模交付”体系。这种生态型优势,是单一环节的海外产能难以替代的,也是中国企业出海时最值得输出的系统性资产。
3. 份额优势正面临“双向挤压”
一端是发达国家的“再工业化”:美国 IRA、欧盟 NZIA 以补贴和规则培育本土产能;另一端是新兴市场的“本地化觉醒”:印度 ALMM 清单、印尼 TKDN、沙特 IKTVA 都以本地含量为市场准入前提。中国产业的全球份额将从“产品份额”逐步转化为“产能份额+技术份额+资本份额”的复合形态——这正是本研究报告反复强调的范式转移。
综合本报告研究,中国新能源产业全球化大致经历三个阶段:
1. 产品出海阶段(2001—2019): 以光伏组件、风机、电池等产品出口为主,贸易导向,轻资产运营;
2. 产能出海阶段(2020—2024): 贸易壁垒倒逼下,龙头企业在东南亚、欧洲、美国等地建设制造基地,本地化生产能力开始形成;
3. 生态出海阶段(2025— ): 以本地化供应链、属地化研发、品牌与标准输出、产业链协同为特征,中国企业从“全球供应商”向“全球产业组织者”跃迁。



