研报速递
上海证券交易所并购重组审核委员会定于11月17日召开2026年第23次审议会议,审议东吴证券发行股份及支付现金购买东海证券83.68%股权的申请。这意味着证券行业首例同省跨地级市券商并购,在历时八个多月后走到了上会关口。
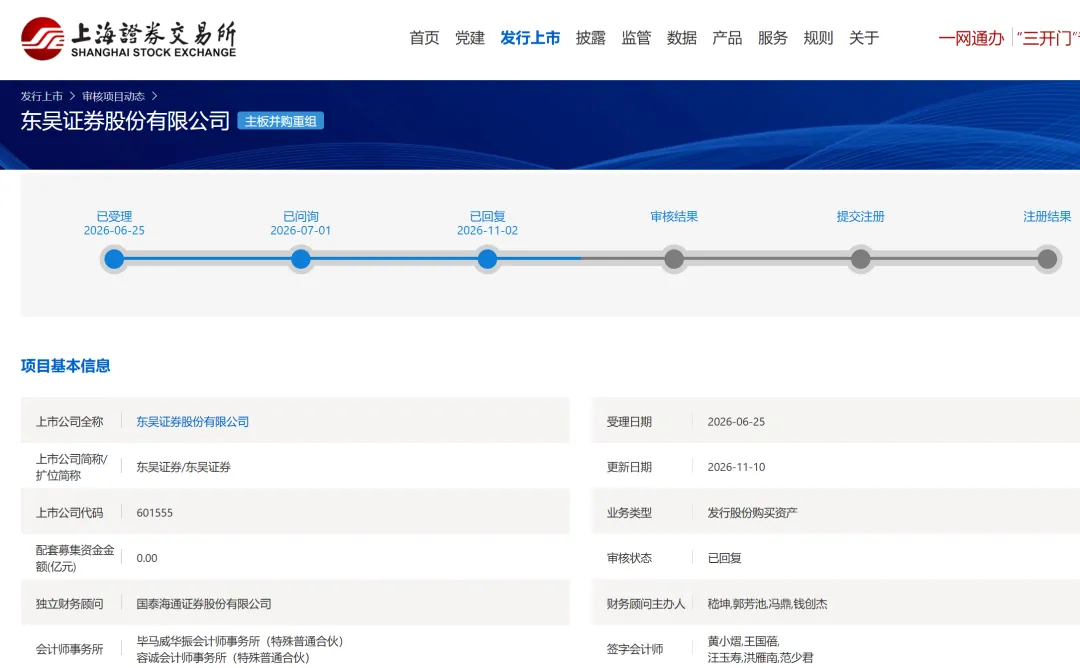
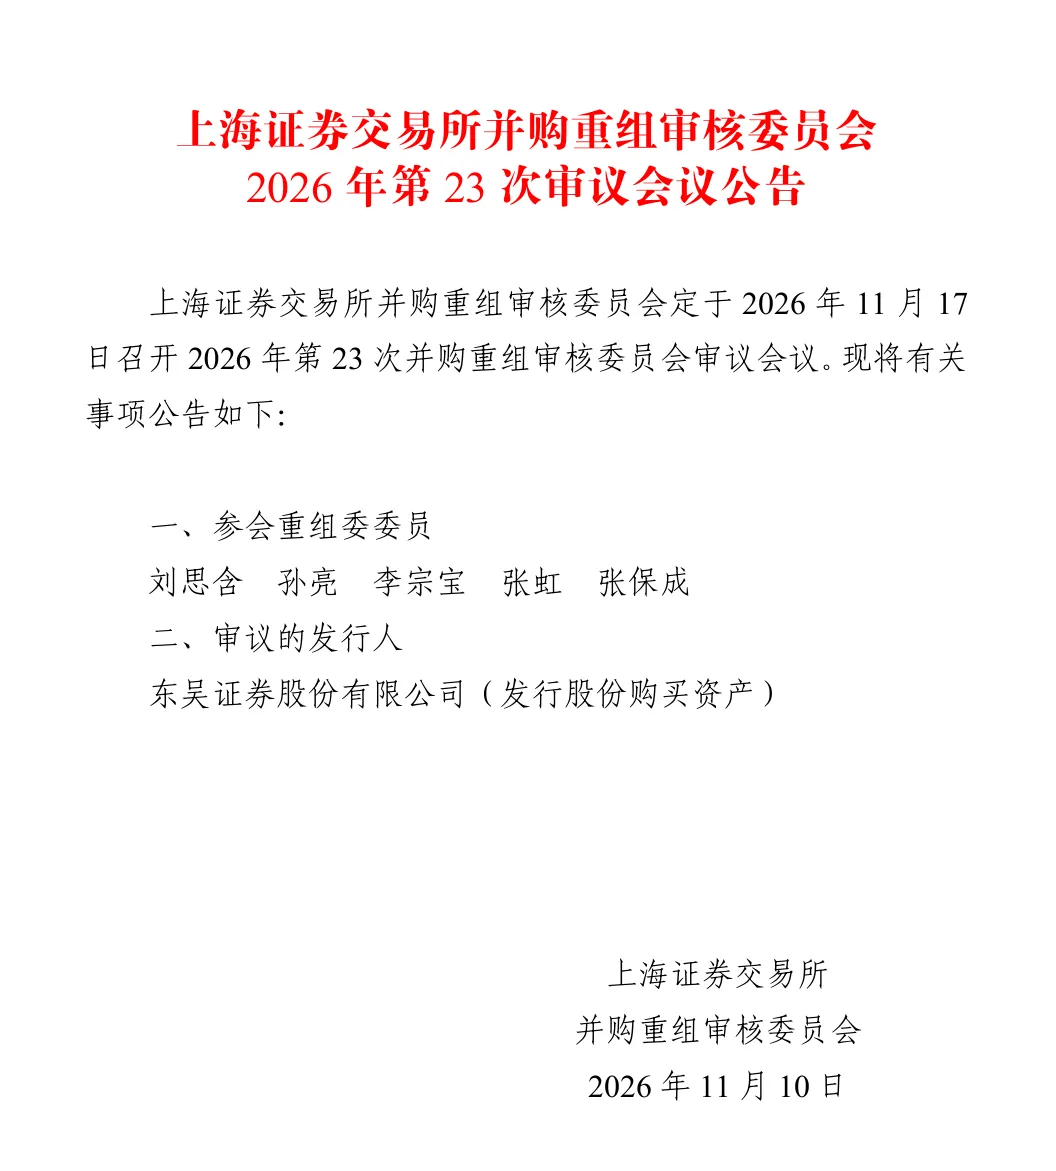
根据交易方案,东吴证券将以115.19亿元总价收购东海证券83.68%股份,其中股份对价107.86亿元、现金对价7.32亿元。交易完成后,东海证券将成为东吴证券控股子公司,但保留独立法人地位。以2026年6月末备考数据测算,合并后东吴证券总资产约3140亿元、归母净资产约545亿元,分别较交易前增长31%和26%。
从"IPO无望"到"被整合"
这桩交易的起点,可以追溯到2025年7月的一张罚单。东海证券因金洲慈航2015年重大资产重组项目未勤勉尽责,被证监会"没一罚三"合计罚没6000万元,相当于其2024年归母净利润的2.55倍。更关键的后果在于,若该处罚被认定为重大违法,东海证券A股IPO申报可能被推迟至2029年之后。而这家公司自2022年起接受IPO辅导,至2025年已报送十四期辅导报告,始终未能迈进门。
"罚单落地那一刻,东海证券作为独立上市主体的路径基本关闭。"一位长期跟踪江苏券商的业内人士对记者表示,常州市国资继续单独持有这张牌照的边际价值在快速衰减,这为交易创造了卖方条件;而东吴证券对常州市场的渗透长期受制于行政边界,则构成了买方动机。
这两家券商整合,即将上会:真正的看点不在3140亿,在“同省跨市”这四个字
11月17日,上交所并购重组委第23次会议将审议东吴证券收购东海证券83.68%股权的申请。115.19亿交易对价,3140亿合并后总资产,又一起百亿级券商并购——这些数字已经被反复提及。
但如果只盯着规模,会错过这桩交易最有价值的部分。
它是证券行业第一例同省、不同地级市之间的券商并购。东吴在苏州,东海在常州。过去二十多年里,这两张牌照在同一个经济活跃省份里各自生长,背后是两套地方国资体系、两条行政协调链路、两个相对独立的金融资源盘。现在要把它们装进同一个上市公司的资产负债表,同时保留东海证券的独立法人地位,用5年过渡期逐步完成九大业务线的归集。
这不是一次简单的“大鱼吃小鱼”。它本质上是在回答一个中国区域金融治理中长期没有答案的问题:当一个经济大省拥有多张同质化的本土券商牌照时,用什么方式完成出清和集中,代价最小、摩擦最低。
罚单之后,时间窗口打开了
理解这桩交易为什么在2026年发生,绕不开2025年7月那张罚单。
东海证券因金洲慈航2015年重大资产重组项目未勤勉尽责,被证监会“没一罚三”,合计罚没6000万元,是2025年证券行业最大单笔罚单,相当于其2024年归母净利润的2.55倍。更关键的后果不在财务层面:如果该处罚被认定为重大违法,东海证券A股IPO申报可能被推迟到2029年之后。而这家公司从2022年就开始接受IPO辅导,到2025年已经报送了十四期辅导报告,始终未能迈进门。
换句话说,东海证券作为独立上市主体的路径,在罚单落地那一刻已经基本关闭。常州市国资手里这张牌照,继续单独持有的边际价值在快速衰减——IPO无望,区域竞争又被华泰证券和整合后的国联民生两头挤压。
而苏州这边的东吴证券,2025年营收90.30亿、归母净利润35.52亿,在92家券商中排在第17位上下,体量不差,但放在江苏一省五张券商牌照的格局里,它对常州市场的渗透始终受制于行政边界和品牌认知的区隔。
罚单制造了卖方,区域竞争制造了买方。 两者在2026年交汇,交易才得以启动。
协同的真正入口,不在经纪网点,在“产品化能力”
重组报告书列举的协同方向是“财富管理、固定收益、期货与衍生品”,这个概括是对的,但需要拆开看里面到底在协什么。
东海证券的底色是一家财富管理收入占比极高的券商。2025年财富管理业务收入12.63亿元,占营业收入的71.44%;2026年上半年仍然占到58.88%。它有19家分公司、63家营业部,集中在常州和河南,触达了31万户有效账户,其中绝大多数是个人客户。渠道和客户是东海最实在的资产。
但问题在于,东海守着这些客户,变现方式仍然高度依赖传统的证券交易和信用业务。2026年上半年,其代销金融产品净收入只有3033.97万元,同比增长104.87%,却仅占财富管理业务收入的4.16%。客户在手里,产品供给和专业配置能力没有跟上。
东吴这边恰好是反过来的。截至2026年6月末,东吴财富管理客户资产规模1.16万亿,代销金融产品保有规模367.53亿,投顾业务覆盖的客户数和资产规模都在以30%以上的速度增长。它的短板不在产品端,而在对苏锡常都市圈更下沉客群的物理触达。
所以这桩交易在财富管理上的协同逻辑,不是“东吴多了一批客户”,而是“东海的客户渠道第一次被接入一套成型的产品筛选、资产配置和投顾服务体系”。如果整合执行到位,东海存量客户从“交易型”向“配置型”迁移带来的单位客户收入提升,比单纯的客户数量叠加更有利润弹性。
固定收益和期货则是另一条更隐蔽、但可能更关键的线。东海2025年固定收益类资产平均投资规模121.56亿,实现收益2.11亿;2026年上半年规模升至145.34亿,收益1.87亿。对一家净资产体量不大的券商来说,这是一块有实际贡献的重资产收益来源。而东吴更强的资本实力和风险管理体系,可以在合并后为这块业务提供更厚的资本缓冲和更大的配置空间——前提是东海的固收团队在整合中不被稀释或流失。
5年过渡期是被结构性成本“逼”出来的,不是拖延
市场上有一种误读,认为东吴申请5年过渡期是整合动力不足的表现。恰恰相反,5年是一个诚实的时间表。
对比一下“上海速度”就清楚了。国泰君安与海通证券2024年9月启动合并,2025年3月交割,同年9月完成法人切换,从启动到重组全部结束只用了191天。快的根本原因不在执行力,在结构:两家同属上海国资体系,同一实控人下指令传导路径极短,治理障碍少,股权博弈空间小。中金公司的“三合一”也类似,三家均为汇金系,整合方案报送只给了1年期限,但业内预计实际整合仍需2到3年。
东吴和东海的情况完全不同。交易完成后,常投集团将持有东吴证券约5.85%的股份,成为重要关联方。苏州国资和常州国资要在同一个集团框架内完成金融资源的重新配置,协调成本比同一实控人体系内的合并高出一个量级。更重要的是,东海保留独立法人,意味着整合只能靠业务逐条迁移来推进,不能像吸收合并那样在交割时一次性完成法人层面的承继。
国联民生提供了一个更近的参照。它的法人切换只用了4天,但人员与文化的整合已经持续超过一年,研究所条线累计流失分析师超过50人。整合链条的前端可以压缩,后端——客户留存、团队稳定、系统打通——怎么都快不起来。
东吴选择保留东海法人、申请5年过渡期,是在承认这个现实:与其追求交割仪式上的整齐,不如给业务归集和人员安置留出真实的窗口。这本身是一种务实的整合策略,而不是拖延的借口。
检验成败的标准,不在并表报表,在三年后的三个指标
2026年上半年的备考数据确实好看:总资产3140亿,增长31%;归母净资产545亿,增长26%;营收约70亿,增长21.99%。但备考利润的增速明显低于资产和收入的增速,这提示了一个不能回避的事实:并购能迅速做大资产负债表,但利润表的改善要慢得多,也难得多。
东吴2026年前三季度自身营收69.74亿,同比下降4.11%;归母净利润27.08亿,同比下降7.72%。在这样的基数上,合并东海带来的收入增量能否转化为利润增量,取决于几个非常具体的经营变量。
第一,东海财富管理客户的“产品化渗透率”。如果合并后两年内,东海渠道的代销金融产品收入占比不能从4%左右的水平出现实质性抬升,那么所谓的财富管理协同就只是停留在组织架构图上的叙事。
第二,固收与期货条线的人均产出和资本回报。东海的固收投资已经有规模,但合并后能否在东吴的资本平台上做到更大的收益/资本比,而不是简单地把资产堆在一起,决定了这笔重资产收购的真实回报。
第三,苏南重叠网点的关停并转节奏,以及常州以外区域(尤其是河南)的网点产能。东海在河南的布局与东吴的江苏浙江布局重叠度低,这部分网点是保留、升级还是调整,会影响整合期的费用曲线和客户流失率。申万宏源合并后ROE从27%降至6%的教训说明,营业部地域分布和业务结构的互补性如果不够显著,规模本身会变成拖累。
这桩交易的上会,是中国券商行业区域整合从“同城/同实控人”模式向“跨地级市/跨国资主体”模式延伸的第一个正式样本。如果东吴能够在5年窗口内把东海的产品化能力和资本效率真正提上来,它的意义会超出两家券商本身——它会给江苏剩余的三张本土牌照(华泰、南京、国联民生)提供一个可参照的整合模板,也会让“一省多牌”格局下的资源出清找到一个比行政撮合更市场化的路径。
但如果整合停留在并表和挂牌层面,3140亿的总资产不会自动变成股东回报。百亿对价最终是创造了价值,还是买了一张更大的资产负债表,答案不在11月17日的审核结果里,在三年后的费用率和ROE里。