研报速递
目录
一、框架是怎么样的
二、自营:自己的钱,自己的命
三、资管:拿客户的钱,赚信任的钱
四、投行:不出钱,但要为签字负责
五、经纪和销售:通道和货架
六、总结
前言
券商的四大主营业务(投行、经纪、自营、资管),是四类完全不同的业务,行为逻辑、利益冲突乃至监管规则,都有着根本性的差异。笔者一直在想,有没有一个框架和逻辑能够更好地理解这四类业务的本质,后来慢慢发现,这条逻辑线,可以浓缩为三个问题:谁出钱?谁拍板做决策?谁承担最终的盈亏?
四大业务出资主体、决策主体、盈亏承担主体的不同组合,衍生出完全不同的行为逻辑,进而决定了完全不同的监管重心。金融市场中很多看似反常的现象,本质都是钱的属性不同、人的立场不同、利益的指向不同。本文力争把这个思考讲透,不足之处欢迎大家批评指正。
前面已经介绍过各类业务,此次就不展开了,可参看一文通俗读懂券商各类业务的主要风险是什么、底层逻辑及核心区别(市场、信用、流动性、操作风险)
一文通俗读懂券商核心业务(经纪、投行、自营、资管)及行业趋势
一、框架是怎么样的
任何一项金融业务,都可以拆成看三个角色:出钱的人(出资方)、决定怎么投的人(决策方)、最后承担赚赔的人(盈亏承担方)。这三件事,可能由同一主体一肩挑,也可能分给不同的人。分得越开,生意的性质就越不一样:
自营:三件事全是券商自己——自己出钱、自己决策、赚亏都自己扛。
资管:客户出钱、客户担盈亏,管理人负责决策,收管理费和业绩报酬。
投行:原则上三件事都不沾——不出钱、不做投资决策、不担投资盈亏,靠牌照和专业信用收服务费。
经纪和销售:同样不碰决策和盈亏,做的是交易通道和产品撮合,赚佣金和服务费。
不过光看亏的是谁的钱还不够。再深一步我们会发现,投行和销售都不担投资盈亏,但监管对它们的态度差得很远。差别在于承担风险的形式不一样:自营亏了,伤的是券商的净资产;资管亏了客户的钱,可能要赔上自己的执业资格;投行在文件上签了字,造假就得连带赔偿。把这层加上,四大业务的位置就清楚了。
业务 | 谁出钱 | 谁决策 | 谁担投资盈亏 | 风险形式 |
自营 | 券商自己 | 券商自己 | 券商自己 | 资本风险(真金白银) |
资管 | 客户 | 管理人 | 客户 | 受托责任(信任) |
投行 | 不出钱(原则) | 发行人决策 | 不担盈亏 | 信用与法律责任 |
经纪/销售 | 客户 | 客户/管理人 | 不担盈亏 | 基本不担风险 |
二、自营:自己的钱,自己的命
(一)钱、决策、盈亏,全是自己的
自营简单说就是券商拿自己的钱做投资,股票、债券、衍生品都能做。这个业务里,出钱、决策、担亏三个角色完全合一:钱是公司的,买卖是公司的投资经理定的,赚了归公司,亏了直接冲减公司净资产。
这样做有几个优势:决策快,不用向客户解释为什么买为什么卖;操作灵活,仓位、品种、节奏自己定;考核可以相对放长,一个看走眼的头寸可以拿着等一等,不用担心客户中途撤资(前提是公司决策同意)。
有个细节要注意:自营的自有资金并不全是公司的钱。券商是高杠杆经营的机构,发债、发收益凭证、回购融资,都是自营盘重要的资金来源。所以自营亏的不只是股东的钱,还连着债权人的钱——这也是监管对它盯得紧的原因。
(二)监管逻辑:用净资本卡住风险敞口
自营亏损直接侵蚀公司资本,一旦亏穿,风险会顺着负债链传到整个市场。所以自营监管的核心,是一套以净资本和流动性为核心的风控指标体系。按证监会《证券公司风险控制指标管理办法》,券商得一直满足四个条件:风险覆盖率不低于100%,资本杠杆率不低于8%,流动性覆盖率不低于100%,净稳定资金率不低于100%。自营做得越大、品种越激进,要计提的风险资本准备就越多,净资本不够就只能收缩。
监管指标 | 监管红线 | 通俗含义 |
风险覆盖率 | 不低于100% | 家底(净资本)要覆盖全部业务的风险敞口 |
资本杠杆率 | 不低于8% | 核心净资本占表内外资产总额的比例,管住总杠杆 |
流动性覆盖率 | 不低于100% | 未来30天要流出的钱,优质流动性资产得接得住 |
净稳定资金率 | 不低于100% | 长期要用的钱,得有稳定的长期资金来匹配 |
表:自营监管的四大硬指标
管住风险敞口是一条线,另一条线是维护市场公平。自营盘贴近市场,握着信息和资金优势,内幕交易、利益输送的风险一直都在,这类行为始终是监管打击的重点。
比较起下面的,笔者觉得,自营业务的监管逻辑相对简单:你自己的钱自己做主可以,但亏了不能连累别人,手里的优势也不能乱用。
三、资管:拿客户的钱,赚信任的钱
(一)客户出钱,管理人出力
资管就是代客理财。客户出钱,也承担全部投资收益和亏损;管理人负责投资决策,收固定管理费加业绩报酬,原则上不承担投资亏损。2018年资管新规落地后,保本保收益的刚性兑付被打破,行业转向净值化管理,基本规则是卖者尽责、买者自负——管理人的义务是勤勉尽责管好钱,而不是保证赚钱。
出钱的不决策,决策的不出钱,这种结构在经济学上叫委托代理关系。它带来两个很难解决的矛盾。
(二)矛盾一:管理人容易往短期看
管理人的收入跟管理规模直接挂钩,而规模又跟着短期业绩走。于是形成一个循环:做出一段亮眼的短期业绩,再大力宣传、冲规模,然后赚更多管理费。这个循环里,长期稳健反而不划算,短期亮眼才划算。
(三)矛盾二:客户的信任很脆弱
另一边,客户和管理人素昧平生,信任经不起颠簸:净值一回撤就想赎回,回本了也想赎回。结果就是行业里常说的基金赚钱、基民不赚钱。
比如前几年,景顺长城、富国基金、交银施罗德三家联合发布了一份报告,考察了129只主动权益类基金背后4682万客户的5.65亿笔交易,提出一个公式:基民投基收益=基金损益+基民行为损益。大意是,基金本身是赚钱的,但基民追涨杀跌的操作把大部分收益磨掉了。报告里有个结论很直观:持有时间越短,亏损的人比例越高;拿得越久,平均收益越好。
当然,把账全算在基民拿不住头上也不公平。销售渠道引导客户赎旧买新、市场本身的行情结构、费率的长期损耗,都有不小的影响。
(四)一条业内常说的经验规律
业内曾看到个说法:能做大的资管策略,往往是高胜率、净值平稳的策略。道理是,陌生人的信任经不起颠簸,只有大部分时间都在赚钱的平滑曲线,客户才拿得住。按这个逻辑推,比如深度价值这类熬人的策略,天然不适合开放式产品——因为客户等不到反转就赎回了。而量化中性、指数增强、短债基金这类波动小的品类,更容易靠持有体验积累信任、滚大规模。
笔者认为,这个观察有道理,但更准确的说法是:产品面向谁,决定了它适合什么样的策略:面向零售客户、开放式申赎、靠渠道卖的产品,确实是低波动策略更容易上量;但如果负债端稳定(比如封闭式产品、机构专户、养老金、保险资金)完全可以做相对高波动的长周期策略。事实上,公募历史上规模很大的头部产品里,偏股基金占了不少;私募里主观多头、深度价值风格也做出过很大的规模。它们靠的是长期业绩记录和管理人品牌,绕开了客户熬不住这个约束。
还有一点要警惕:高胜率、净值平稳有时候是一种幻觉。2024年初微盘股流动性危机,雪球产品集中敲入引发股指期货深度贴水,量化中性策略多空两边都亏,加杠杆的DMA产品大面积爆仓,微盘股指数两周内跌去三成左右,量化指增普遍回撤不小。据中信证券统计,私募DMA业务规模从高峰时的三千多亿元降到了一千多亿元,缩水近七成。很多看上去平稳的曲线,其实是承担了被低估的尾部风险:平时赚小钱攒信任,一旦风险兑现,亏损和赎回冲击反而更猛。2022年底债市调整引发的短债基金赎回潮,是同一个道理。
策略类型 | 对开放式零售资管的适配度 | 原因 |
量化中性、指数增强 | 较高(但有尾部风险) | 波动小、体验好;极端行情下也会两边亏 |
短债、固收+ | 较高(怕流动性冲击) | 曲线平滑;债市调整时赎回潮会自我强化 |
左侧/逆向、深度价值 | 低 | 等待期长,客户等不到兑现就赎回 |
低流动性品种 | 低 | 估值难、变现难,应对不了日常申赎 |
封闭式/机构定制策略 | 可放宽 | 负债端稳定,能陪策略熬过长周期 |
(五)监管的重点:保护投资者的钱
资管管的是千家万户的钱,监管重点自然落在投资者保护上,核心是压实受托责任:销售适当性(把合适的产品卖给合适的人)、估值规范、信息披露、关联交易管控等。
四、投行:不出钱,但要为签字负责
(一)纯粹的中介
投行做保荐承销、并购重组财务顾问、债券承销。把前面那个框架套上来,会出现一个极端情况:出钱、决策、担盈亏三个角色,原则上它都不沾。它赚的是承销费、保荐费、财务顾问费;做的是方案设计、尽职调查、定价和销售执行;发行人融到钱之后经营得好不好、投资者买入后涨跌如何,跟投行没有直接关系。
光看钱,投行和销售一样是中介。但两者的监管强度差别很大,区别就在承担风险的形式上:投行承担的不是资本风险,而是信用和法律责任。保荐机构要在发行文件上签字,承诺文件真实、准确、完整,它是监管授权的资本市场看门人。收的虽然是中介费,但押上的是牌照和声誉。
(二)签字的分量有多重
这个分量,用两个案例就能说清楚。
XX药业案,证监会认定其2016至2018年系统性财务造假,是A股史上最大的财务造假案之一。特别代表人诉讼中,五万多名投资者最终获赔约24.59亿元,中介机构被列为连带赔偿责任人。A证券作为该药业IPO的保荐机构和多轮再融资的主承销商,因未勤勉尽责,投行业务受了很重的打击。
时间更近的是XX科技案。2026年5月,B证券公告主动启动先行赔付,设立专项基金赔偿投资者损失。笔者注意到,如今欺诈发行案件对保荐机构的处罚,已经从过去的罚款、警告,升级为暂停保荐业务几个月到一年,对一家券商的投行条线来说,这种处罚比罚款伤得多。
(三)一些例外,当投行真的掏钱
有意思的是,投行并非永远不出钱。有三种情况它会短暂地从纯中介的位置上出来——而每次掏钱,都会立刻引发利益冲突,监管也跟着有了针对性的安排。这反过来印证了一件事:出不出钱,确实是行为逻辑的分水岭。
一是余额包销。新股或债券发行认购不足时,承销商按协议把剩下的份额自己买下来。这一刻投行就变成了出资人,手里握着真金白银的存货,行为也会跟着变:定价可能会偏保守,宁可压价发行也要降低包销风险。
二是科创板跟投。按上交所规则,保荐机构要通过另类投资子公司,用自有资金参与发行人IPO战略配售。按发行规模分档,跟投比例在2%到5%之间,规模越小比例越高、同时设有金额上限;发行规模超过50亿元的,跟投比例降到2%、金额上限提到10亿元;跟投部分锁24个月,跟投主体不参与定价。监管的思路是:你只担信用风险,收费又天然偏向发行人(承销费跟融资规模挂钩),那就让你掏一部分真金白银,用资本风险来校准你的背书。
三是保荐加直投。如果券商的直投子公司先入股了拟上市企业,投行再以看门人身份保荐它上市,就同时当了股东和裁判。出资的主体一旦混进来,受托信用就可能会受影响。所以监管要求两类业务严格隔离,并对投资时点做了限制。
(四)利益天然偏向发行人
投行的收费跟发行规模、发行价格挂钩,利益天然偏向发行人,所以有包装冲动和高定价冲动;而真正为信息真实性买单的投资者,却不付投行一分钱。利益指向和责任指向的错位,是投行所有利益冲突的根源。注册制改革、压实中介责任、强制跟投、先行赔付,做的其实是一件事:把投行的一部分利益和风险,从发行人那边往投资者这边转移一些。
五、经纪和销售:通道和货架
(一)两个核心业务
广义的销售条线做两类业务。一是经纪业务:给投资者提供交易通道和撮合,赚佣金,核心竞争力是通道效率和交易成本——客户自己决策、自己担盈亏,券商只收过路费(只是现在佣金很低了)。二是财富管理产品销售:向客户卖基金、资管产品、保险、结构化产品,赚认购费、申购费、尾随佣金和渠道服务费,这个业务拼的是产品够不够全、卖得好不好。
(二)传统卖方模式下的行为逻辑
在传统的卖方销售模式下,销售人员的行为很稳定:优先卖好卖的,其次卖佣金高的。
什么叫好卖?顺人性的好卖。熊市推债基、牛市推股基,跟着市场热点走,正好迎合投资者追涨杀跌的习惯,卖起来最省力。什么佣金高?保险、结构化产品、定制化私募,佣金率明显高于标准化公募,是机构的重要利润来源。于是你会看到一种现象:行情越火、估值越贵,新基金发得越好;行情越冷、估值越便宜,反而没人买。
(三)从卖产品到往卖服务
这套激励结构正在被监管和市场一起改变。一是买方投顾:2019年基金投资顾问业务试点启动以来,已有券商、公募、银行、第三方销售机构等数十家机构获批,试点转常规已经在推进。买方投顾的收费逻辑反过来了——不从产品销售里拿佣金,而是按客户资产规模收投顾费,跟客户利益站到了同一边。二是公募改革:比如按管理费—交易费—销售费三步走,主动权益基金的管理费率、托管费率统一下调到1.2%、0.2%以下,再调降交易佣金和认购申购等销售环节费用等等,行业导向从重规模转向重回报。前文可参看公募基金销售新规深度解读(背景、核心规则拆解、合规建议、对各类投资者的影响等)
当然这个转向说起来简单,做起来还需要时间,因为卖方佣金模式的惯性太大。但方向是清楚的:你不担投资风险,但你赚的是谁的钱,就该替谁说话。
六、总结
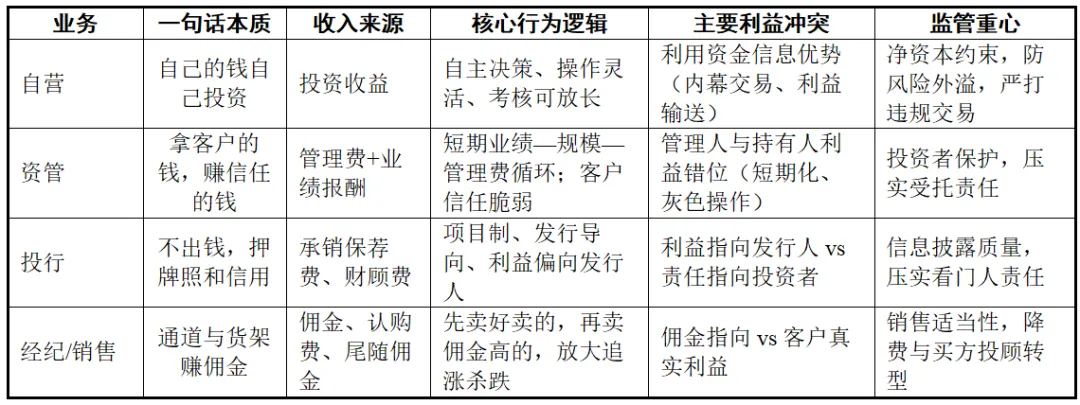
顺着这张表,还能看懂一些行业现象。比如为什么监管评价券商时净资本是硬指标?因为它同时决定了自营能开多大敞口、跟投能掏多少钱、并购做得怎么样;比如为什么财富管理转型喊了很多年才有点效果——因为卖方佣金模式的惯性,本质是利益指向的惯性;再比如同一个市场里,为什么有人追涨有人接盘?大家站在不同的业务位置上,手里的钱属性不同,利益指向也不同。