研报速递
今年很久没写公众号了,不想写,也懒得写,就让AI代劳整一篇吧。
AI在投研分析上可以大幅节省数据统计分析、总结的工作量,而且做得很完美。前段时间研究东鹏饮料,通过AI结合欧睿的数据,整理出这篇中国能量饮料与运动饮料市场分析报告,看起来还不错,放在公众号备查。本报告基于Euromonitor 《Energy Drinks in China》与《Sports Drinks in China》(2025年11月版)编写。两篇报告数据均为场外零售(Off-trade)口径,即超市、便利店、小型杂货店、电商等非现场餐饮渠道;报告截止日期为2025年11月27日,预测期截至2030年。报告对两篇原文进行翻译与总结,单独提取其中未来预测内容,逐年度测算两类饮料的销量与价值增速,并以可视化图表呈现,最后围绕东鹏饮料双赛道布局给出投资分析参考。
重要提示:本报告全部数据与判断均源自上述两份报告原文,未作第三方数据外推;增速由原始绝对值按统一公式计算。文末投资推论仅为基于报告文本的解读,不构成任何投资建议。
核心判断:
中国能量饮料与运动饮料两大品类均进入增速换挡期,但运动饮料是增速更高、景气更长的第二曲线赛道;东鹏饮料在能量饮料已是场外销量绝对龙头(2025年销量份额53.5%),2023年切入运动饮料后两年即做到销量份额33.9%的行业第一,双赛道布局显著平滑了单一赛道增速下行的风险。
关键发现:
1)、能量饮料增速明显换挡:历史五年销量复合增速9.8%(2020—2025年),预测五年降至3.6%(2025—2030年),价值增速更低,量价双放缓,行业走向成熟。
2)、运动饮料维持高景气:历史销量复合增速20.9%,预测五年仍达10.7%,是功能饮料中的高增长赛道。
3)、东鹏在运动饮料抢份额速度惊人:2023年进入时销量份额仅2.5%,2025年升至33.9%居首,价值份额亦达25.1%。
4)、两赛道竞争格局分化:能量饮料为东鹏、红牛双寡头(53.5%对22.9%),运动饮料为东鹏对元气森林(33.9%对14.3%),传统龙头健力宝销量份额已由27.7%萎缩至7.9%。
对东鹏的投资含义:公司增长逻辑正由“行业扩容+抢份额”转向“存量抢份额+新品第二曲线”。运动饮料(补水啦)是其估值提升的核心验证变量,需重点跟踪两个指标——减糖与功能性新品的增量贡献,以及低价策略对毛利率的侵蚀。本报告不构成投资建议。
2 报告概况
能量饮料是东鹏的主战场(东鹏特饮),运动饮料是其第二曲线(2023年推出的东鹏补水啦)。两篇报告共同指向一个关键事实:东鹏饮料在两个品类中均凭借“经济型定位+母公司渠道网络”快速抢占份额。理解两赛道各自的增速趋势与竞争格局,是评估东鹏饮料未来成长性的基础。
3 能量饮料市场分析(原文翻译与总结)
3.1 2025年行业现状
2025年能量饮料场外零售销量同比增长6%,达41.20亿升;其中减糖能量饮料表现最佳,销量同比增长10%,达2900万升。深圳东鹏饮料以54%的场外零售销量市占率位居行业第一。消费场景持续拓宽,东鹏特饮依靠低价定位与大包装策略驱动整体行业销量增长,减糖版本顺应健康消费趋势开始崛起。
3.2 行业表现
东鹏特饮依靠低价策略快速提升销量份额并挤压竞争对手,带动行业整体扩容,但同时拉低行业平均单价,其他头部企业被迫调整价格与产品策略。消费人群不再局限于卡车司机、建筑工人等蓝领,白领、夜班群体成为新增主力消费人群,消费场景由疲劳作业延伸至办公室熬夜加班。
3.3 未来展望(预测核心)
报告对能量饮料未来作出三点关键预测。
1)、消费者认知重塑拉动销售增长:品牌主动模糊能量饮料与运动饮料的边界,定位由单纯抗疲劳提神向运动、青年潮流文化靠拢,战马、魔爪赞助马拉松、极限运动与滑板赛事,包装更年轻化,两品类边界逐渐模糊。
2)、减糖能量饮料迎来高速发展:健康化浪潮传导至能量饮料赛道,甜味剂技术进步改善低糖产品口味,预计减糖品种增速显著高于普通能量饮料,新品持续涌入。
3)、原料配方多元化:企业加入人参、枸杞、左旋肉碱、维生素、氨基酸、植物提取物、胶原蛋白等,由单一提神饮料转向多功效饮品,拓展女性、养生与健身人群。
3.4 竞争格局
市场高度竞争,红牛与东鹏特饮为双龙头。红牛依靠品牌积淀与用户忠诚维持价值份额;东鹏特饮自2021年起成为场外零售销量第一,2025年继续保持该地位。东鹏是行业最核心的增长动力,低价策略持续抢夺份额,但压低全行业单位售价,给同行带来压力。
3.5 销售渠道
小型本地杂货店仍是第一大渠道,在下沉市场(低线城市)货架优势明显,东鹏特饮、乐虎铺货强势。渠道趋于多元化,由加油站、便利店拓展至网咖、线上电商、健身房、电竞、户外场景,未来渠道结构会更加多元。
3.6 能量饮料数据表
表1 能量饮料场外零售销量、价值及同比增速(2020—2030年预测)
年份 | 销量(百万升) | 销量同比 | 价值(百万元) | 价值同比 |
2020 | 2,579.5 | — | 46,540 | — |
2021 | 2,922.4 | 13.3% | 50,338 | 8.2% |
2022 | 3,087.6 | 5.7% | 50,119 | -0.4% |
2023 | 3,498.5 | 13.3% | 54,692 | 9.1% |
2024 | 3,871.2 | 10.7% | 57,723 | 5.5% |
2025 | 4,119.6 | 6.4% | 60,295 | 4.5% |
2026F | 4,318.1 | 4.8% | 62,317 | 3.4% |
2027F | 4,494.7 | 4.1% | 63,990 | 2.7% |
2028F | 4,651.0 | 3.5% | 65,366 | 2.1% |
2029F | 4,788.3 | 3.0% | 66,490 | 1.7% |
2030F | 4,908.4 | 2.5% | 67,406 | 1.4% |
数据来源:Euromonitor《Energy Drinks in China》(2025年11月),根据原始数据整理。
表2 能量饮料主要厂商场外零售销量份额与价值份额(%)
厂商/口径 | 2021 | 2022 | 2023 | 2024 | 2025 |
东鹏饮料(销量) | 35.3 | 41.7 | 47.9 | 51.3 | 53.5 |
红牛(销量) | 30.9 | 26.4 | 24.3 | 23.4 | 22.9 |
河南中沃(销量) | 12.3 | 12.0 | 10.2 | 9.7 | 9.4 |
达利食品·乐虎(销量) | 10.9 | 8.4 | 6.2 | 4.9 | 4.0 |
可口可乐·魔爪(销量) | 0.8 | 0.8 | 1.0 | 1.3 | 1.5 |
红牛(价值) | 47.7 | 43.4 | 37.6 | 37.1 | 36.8 |
东鹏饮料(价值) | 19.4 | 24.3 | 28.2 | 30.5 | 32.3 |
数据来源:Euromonitor《Energy Drinks in China》(2025年11月)。
4 运动饮料市场分析(原文翻译与总结)
4.1 2025年行业现状
2025年运动饮料场外零售销量同比增长24%,达36.60亿升;减糖运动饮料是最佳表现细分品类,销量同比增长31%,达10.72亿升。深圳东鹏饮料2025年以34%的场外零售销量市占率位居行业第一。中国正将运动饮料纳入更注重健康与积极生活方式的一部分,东鹏2023年推出的补水啦品牌强劲增长,减糖运动饮料推动销售,元气森林旗下无糖外星人品牌在该品类崭露头角。
4.2 行业表现
运动饮料2025年实现快速增长,主要由户外活动与各类运动日益流行推动。场外销量与价值均实现双位数增长,增速超过场内渠道。这一趋势因消费者对运动补水与电解质补充意识的提升而进一步放大。随着用户基础与功能认知持续扩大,该品类在未来数年有望保持积极增长态势。减糖运动饮料成为2025年增速最快的细分,零售销量增长快于常规运动饮料,低糖与无糖配方在购买决策中影响力上升。
4.3 未来展望(预测核心)
报告对运动饮料未来作出三点预测。
1)、持续增长反映国民更活跃的生活方式:健康与健身重要性上升,国家倡议与公众热情推动运动成为普遍生活方式,潮流户外活动与高频体育赛事进一步提升大众对运动益处的认知,电解质补充与运动补水概念获得广泛认可,预计将拓宽运动饮料消费者基础。
2)、消费者期待额外功效:当前口味集中于西柚、柠檬等,功能诉求多停留在基础补水,但消费者日益期待燃脂加速、营养强化、精神专注等额外益处,正推动企业加速产品创新,如加入左旋肉碱、支链氨基酸,并模糊运动与能量饮料边界。
3)、电解质成为焦点:电解质概念将持续升温,疫情后消费者对电解质辅助运动后补水作用的理解加深,尖叫等渗电解质饮料、健力宝更新后的等渗电解质饮料、佳得乐与宝矿力水特均以电解质为核心卖点,电解质型运动饮料正成为品类主攻方向。
4.4 竞争格局
运动饮料呈现东鹏领跑、元气森林紧随的两强格局。东鹏以补水啦位居第一,元气森林以外星人位居第二,二者均借助母公司广泛成熟的经销网络实现全国渠道扩张。东鹏补水啦聚焦经济价位,以高性价比补水产品契合消费者;外星人则以高端无糖、含电解质补水定位切入。东鹏是品类中增速最快的公司,其补水啦自2023年上市以来快速崛起,亦反映经济放缓下消费者更趋理性、偏好高性价比产品。
4.5 销售渠道
小型本地杂货店仍是运动饮料最重要的零售渠道,依托东鹏等头部企业的广泛分销网络保持较大销量份额,该渠道优势在下线城市最为明显。自动售货机成为重要补充渠道:随着体育基础设施发展与移动支付普及,自动售货机为运动人群在场馆内即时购饮提供便利,并在体育场馆商业配套不足时成为品牌触达运动人群的主要零售出口。
4.6 运动饮料数据表
表3 运动饮料场外零售销量、价值及同比增速(2020—2030年预测)
年份 | 销量(百万升) | 销量同比 | 价值(百万元) | 价值同比 |
2020 | 1,415.9 | — | 11,068 | — |
2021 | 1,683.5 | 18.9% | 12,806 | 15.7% |
2022 | 2,008.8 | 19.3% | 15,221 | 18.9% |
2023 | 2,362.4 | 17.6% | 17,859 | 17.3% |
2024 | 2,942.7 | 24.6% | 22,052 | 23.5% |
2025 | 3,659.7 | 24.4% | 26,472 | 20.0% |
2026F | 4,277.8 | 16.9% | 30,286 | 14.4% |
2027F | 4,830.0 | 12.9% | 33,731 | 11.4% |
2028F | 5,311.4 | 10.0% | 36,761 | 9.0% |
2029F | 5,725.1 | 7.8% | 39,380 | 7.1% |
2030F | 6,077.5 | 6.2% | 41,624 | 5.7% |
数据来源:Euromonitor《Sports Drinks in China》(2025年11月),根据原始数据整理。
表4 运动饮料主要厂商场外零售销量份额与价值份额(%)
厂商/口径 | 2021 | 2022 | 2023 | 2024 | 2025 |
东鹏饮料(销量) | — | — | 2.5 | 15.5 | 33.9 |
元气森林(销量) | 4.9 | 8.7 | 13.1 | 14.0 | 14.3 |
健力宝(销量) | 27.7 | 23.6 | 21.0 | 13.2 | 7.9 |
顶益·佳得乐(销量) | 9.7 | 8.3 | 7.4 | 6.6 | 5.8 |
大冢·宝矿力(销量) | 3.7 | 4.2 | 6.0 | 5.8 | 5.5 |
东鹏饮料(价值) | — | — | 2.4 | 11.6 | 25.1 |
元气森林(价值) | 7.6 | 13.5 | 20.8 | 20.9 | 21.0 |
数据来源:Euromonitor《Sports Drinks in China》(2025年11月)。
5 年度增速分析(核心)
5.1 能量饮料年度增速
能量饮料销量增速逐年放缓。2021年销量同比13.3%,2022年回落至5.7%,2023年回升至13.3%,2024年10.7%,2025年降至6.4%;预测期持续走低,2026—2030年预测销量增速依次为4.8%、4.1%、3.5%、3.0%、2.5%。价值增速整体更低,2022年一度为负(-0.4%),2025年仅4.5%,2030年预测降至1.4%,量价双放缓、价格压力持续。
5.2 运动饮料年度增速
运动饮料增速中枢显著高于能量饮料,但同样进入降档期。销量同比由2021年的18.9%升至2024年的24.6%,2025年仍达24.4%;预测期逐年回落,2026—2030年预测销量增速依次为16.9%、12.9%、10.0%、7.8%、6.2%。价值增速走势与销量基本同步,2025年20.0%,2030年预测降至5.7%。
5.3 两赛道增速对比与增速换挡
对比两赛道五年复合增速:能量饮料历史销量CAGR 9.8%、预测3.6%;运动饮料历史20.9%、预测10.7%。两赛道均出现明显增速换挡,但运动饮料增速降档后仍保持双位数,显著高于能量饮料,是更具成长性的高景气赛道。这一差异对东鹏意义重大——它意味着公司第二增长曲线所处赛道的天花板与景气度,明显高于其存量主战场。
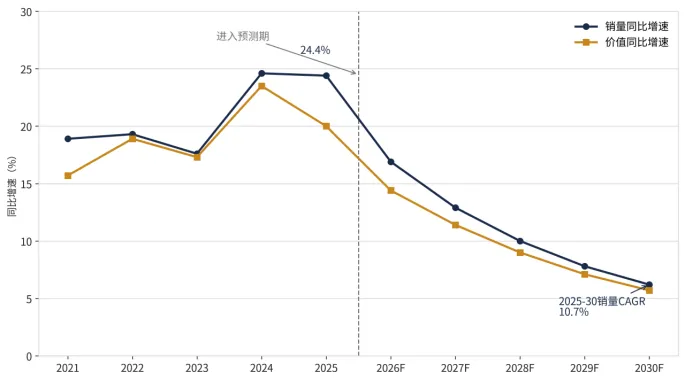
图1 运动饮料场外零售销量与价值同比增速(2020—2030年预测)
数据来源:Euromonitor《Sports Drinks in China》(2025年11月),根据原始数据整理。
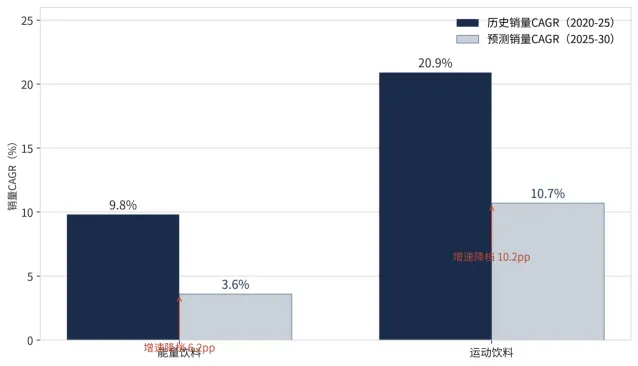
图2 能量饮料与运动饮料场外零售销量复合增速对比(历史与预测)
数据来源:Euromonitor两篇报告(2025年11月),根据原始数据整理。
6 东鹏饮料投资分析解读
6.1 东鹏双赛道定位
东鹏在能量饮料为绝对龙头,2025年销量份额53.5%,且2021—2025年持续提升;在运动饮料为后发追赶者,2023年以补水啦切入,两年即做到销量份额33.9%居首。两张份额图直观呈现了东鹏在两个赛道“守存量、拓增量”的双轨格局。
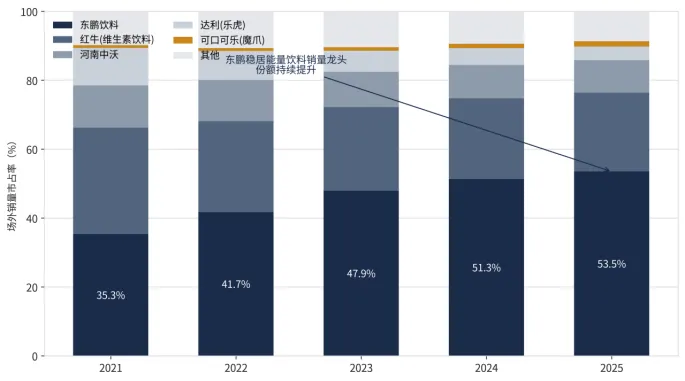
图3 能量饮料主要厂商场外零售销量市占率(2021—2025年)
数据来源:Euromonitor《Energy Drinks in China》(2025年11月)。
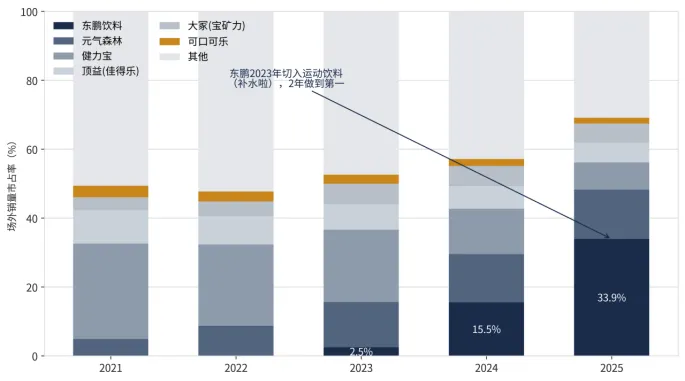
图4 运动饮料主要厂商场外零售销量市占率(2021—2025年)
数据来源:Euromonitor《Sports Drinks in China》(2025年11月)。
6.2 利好因素
一是份额与赛道红利叠加:东鹏在能量饮料已是龙头且份额仍在提升,运动饮料高速扩容(预测CAGR 10.7%)为补水啦打开广阔增量。二是第二曲线验证点明确:报告提示减糖、电解质、多成分功能是未来方向,补水啦契合电解质与高性价比两大趋势,若持续迭代可捕捉高于行业平均增速的细分赛道。三是渠道基本盘稳固:小型杂货店与下沉市场是东鹏传统优势渠道,短期内不会被替代。
6.3 风险因素
一是行业增速中枢下行:能量饮料预测CAGR仅3.6%,存量主战场高增长时代结束,东鹏增长更多依赖抢份额而非行业做大。二是低价策略双刃剑:东鹏价值份额显著低于销量份额,持续价格竞争会压制毛利率与行业ASP。三是品类边界模糊:能量饮料与运动饮料界限趋淡,运动与电解质饮料会分流能量饮料需求。四是竞争对手反击:红牛、魔爪发力减糖与大包装争夺价格带,元气森林巩固高端,抢份额难度上升。
6.4 投资推论
基于报告文本导出如下推论(不构成投资建议):东鹏业绩增长不能简单复制2020—2025年的高增长,增长逻辑由“行业扩容+抢份额”转向“存量抢份额+新品第二曲线”。建议重点跟踪两个验证指标:减糖/功能性新品能否贡献增量,以及毛利率是否被价格竞争侵蚀。若公司仅依赖传统大瓶低价产品,将跟随大盘增速下行;运动饮料第二曲线与新品迭代的成败,是估值提升的核心变量。
7 结论
能量饮料已进入成熟期,增速中枢显著下移;运动饮料虽也增速降档,但仍保持双位数复合增长,是功能饮料中景气度最高、成长性最强的赛道。东鹏饮料以能量饮料龙头之姿,成功在运动饮料复制“经济定位+渠道下沉”打法并快速登顶,双赛道布局有效对冲了单一赛道增速下行风险。对投资者而言,东鹏的增长确定性来自能量饮料的存量份额巩固,而成长弹性则取决于运动饮料第二曲线能否持续放量并维持毛利率。