研报速递
九号公司(689009.SH)基本面研究报告
基于 2018–2025 年年度报告、2026 年一季度 / 半年度 / 三季度报告及公司公告的可溯源分析 · 遵循「七步分析闭环」框架 · 只做事实研判,不含估值与买卖建议
分析框架:七步闭环
01 · 创始人 / 股权创始团队、表决权结构与增长曲线
02 · 收入结构分产品 / 地区 / 渠道,识别增长曲线
03 · 同业 + 周期雅迪 / 爱玛对标,行业阶段定位
04 · 目标核查管理层战略主张 vs 后续兑现
05 · 长期价值护城河与竞争格局定性判断
06 · 经营动态按时间轴的扰动与战略动作
07 · 财报复盘业绩归因与结构性拆解
说明:本报告用一套可复用框架把零散的定期报告、公告与行业数据组织成结构化研判。所有关键数字均带来源编号 [S1],可在附录 A 查到对应原始披露文件;第三方数据仅作线索,正文一律以公司公告为准。全文不含目标价、涨跌预测或买卖建议。
核心事实速览
2025 年营业收入
212.78 亿
+49.89%[S1]
2025 年扣非净利润
17.37 亿
+63.48%[S1]
2026 前三季营业收入
219.43 亿
+19.32%[S3]
2026 前三季扣非净利润
12.15 亿
−32.43%[S3]
【一】 创始人与股权结构 / 招股书 / 增长曲线
创始团队:连续创业者,iRobot 式的“收购整合”路径
九号公司由高禄峰(董事长)与王野(CEO)于 2012 年联合创办。高禄峰毕业于北京航空航天大学机械工程及自动化专业,创业前有近十年互联网与品牌运营经验;王野 1980 年生于重庆。两人 2014 年创办 Ninebot,2015 年主导全资收购平衡车开创者美国 Segway(赛格威),是一次以中国公司整合海外经典品牌的标志性案例 [S12]。公司于 2020 年 10 月 29 日以 CDR(存托凭证)形式在科创板上市,为科创板首家红筹 CDI 企业 [S13]。
股权与表决权:AB 股 + VIE + 红筹的特殊架构
公司存在三项特殊治理安排:①红筹企业(开曼群岛注册);②协议控制架构(通过 VIE 鼎力联合从事增值电信业务);③表决权差异安排——B 类普通股每份 5 票,A 类每份 1 票。截至 2026 年中报,实际控制人高禄峰、王野合计控制约 57.57% 表决权[S2],控制权稳固。前十大存托凭证持有人包括 Putech Limited、Cidwang Limited、Hctech I/II/III L.P. 等(多为创始团队及员工持股平台) [S3]。
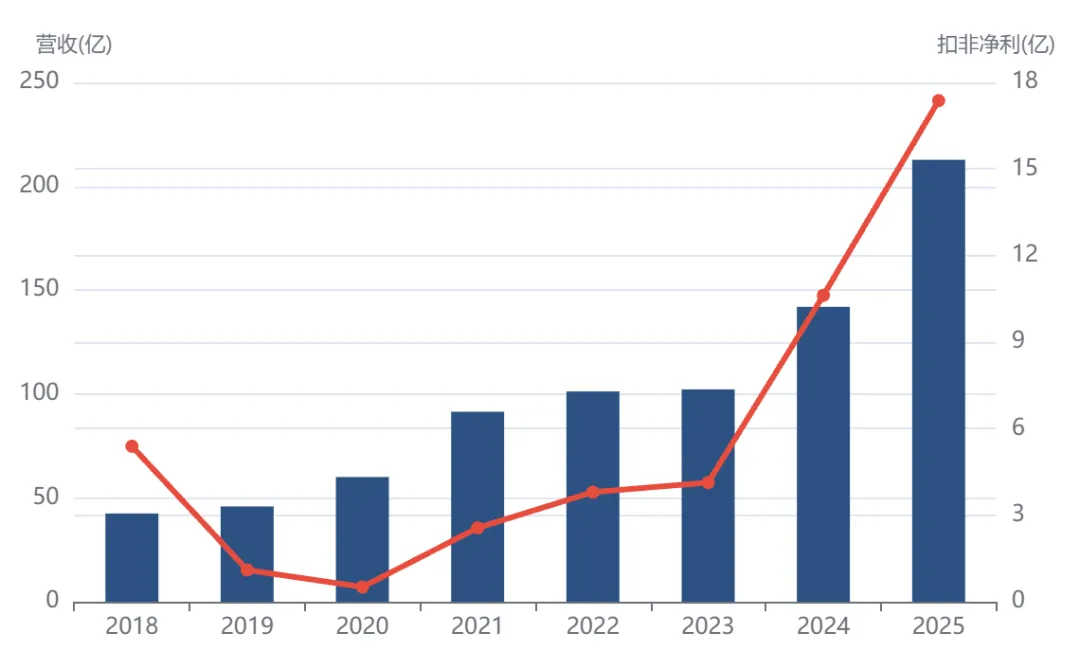
长期增长曲线:从 42 亿到 213 亿,八年约 5 倍
图 1|营业收入长期增长曲线(2018–2025,亿元)
数据来源:历年年度报告主要会计数据 [S1 S7 S8]
年度:营业收入(亿)
2018:42.48
2019:45.86
2020:60.03
2021:91.46
2022:101.24
2023:102.22
2024:141.96
2025:212.78
年度:扣非净利润(亿)
2018:5.39
2019:1.10
2020:0.51
2021:2.56
2022:3.80
2023:4.13
2024:10.62
2025:17.37
注:2019 年归母净利润为 −4.55 亿(主要受优先股 / 可转换工具公允价值变动等一次性因素影响),扣非净利润为 +1.10 亿;2018 年扣非 5.39 亿含特殊项目,波动较大。判断主营趋势应看扣非线 [S7 S8]。
【二】 收入结构与增长曲线拆解
2025 年:五大产品线,电动两轮车撑起半壁
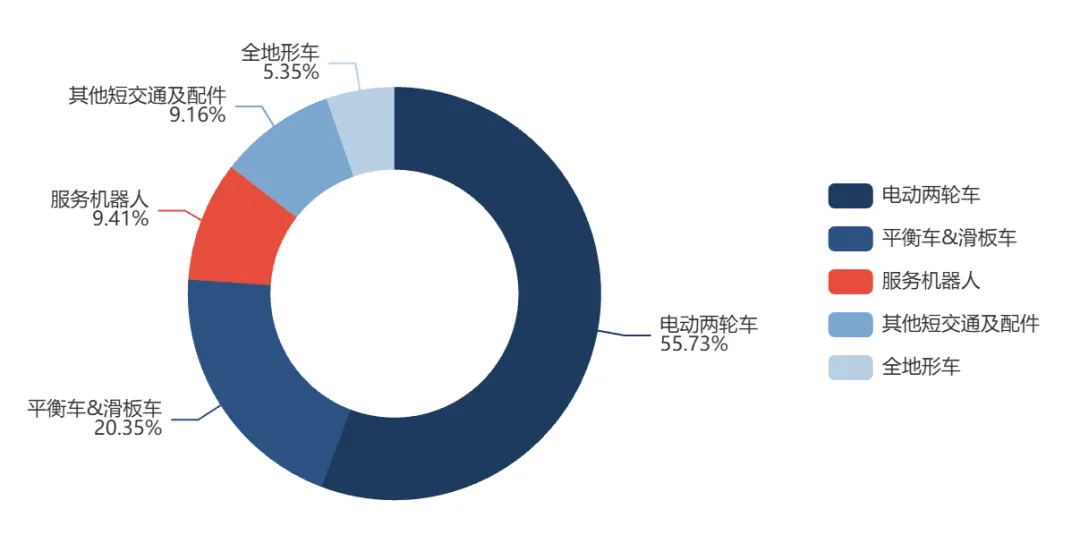
2025 年主营收入中,电动两轮车 118.59 亿(占约 56%,同比 +64.45%)为绝对主力;电动平衡车和滑板车 43.29 亿(+28.05%);服务机器人及配件 20.02 亿(+104.26%,翻倍增长);全地形车 11.38 亿(+16.63%);其他短交通及配件 19.50 亿 [S1]。
图 2|2025 年分产品收入结构(亿元)
数据来源:2025 年年度报告「主营业务分产品情况」 [S1]
产品线:电动两轮车
2025 收入(亿):118.59
同比:+64.45%
毛利率:23.76%
说明:第一曲线,销量 409 万台 [S1]
产品线:平衡车 & 滑板车
2025 收入(亿):43.29
同比:+28.05%
毛利率:27.72%
说明:累计出货超 1600 万台 [S2]
产品线:服务机器人及配件
2025 收入(亿):20.02
同比:+104.26%
毛利率:52.35%
说明:割草机器人,第二曲线,毛利率最高
产品线:全地形车
2025 收入(亿):11.38
同比:+16.63%
毛利率:21.22%
说明:Segway 品牌,海外为主
产品线:其他短交通及配件
2025 收入(亿):19.50
同比:+18.32%
毛利率:51.15%
说明:配件、eBike 等
注:电动两轮车 2025 年建店补贴冲减收入 1.94 亿;剔除建店补贴和保证类质保费用后整体毛利率 25.76% [S1]。
2026 H1:收入结构延续,但毛利率明显承压
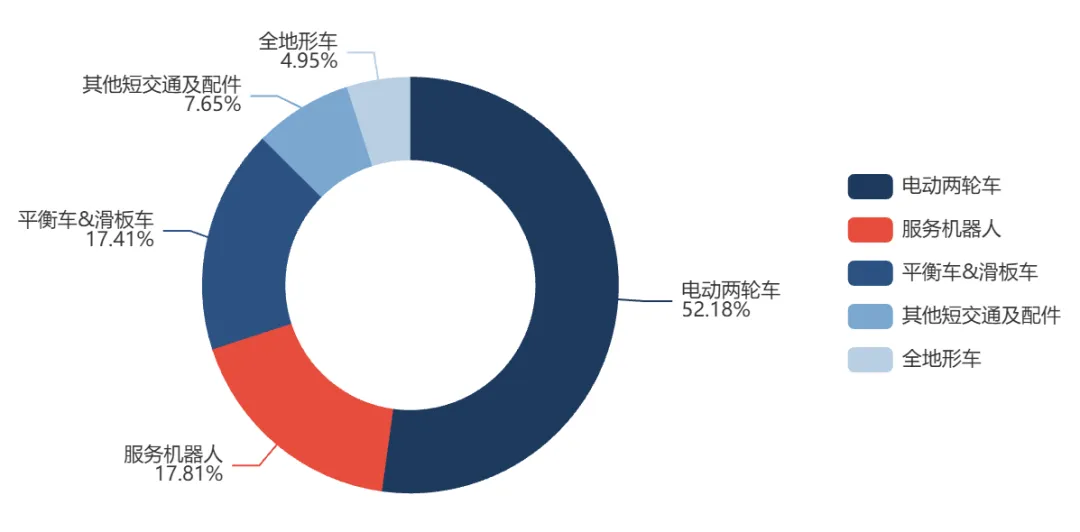
2026 上半年收入 143.58 亿(+22.28%):电动两轮车 74.93 亿(占 52.19%)、服务机器人 25.58 亿(17.81%)、平衡车 & 滑板车 25.00 亿(17.41%)、其他短交通 10.98 亿(7.65%)、全地形车 7.10 亿(4.94%) [S2 S10]。整体毛利率 28.56%(同比 −1.83pct),其中电动两轮车毛利率降至约 17.2%(成本 62.06 亿 / 收入 74.93 亿) [S2]。
图 3|2026 H1 分产品收入结构(亿元)
数据来源:2026 年半年度报告「合同分类」收入成本表 [S2]
【三】 同业对标 + 纵向复盘 + 行业周期
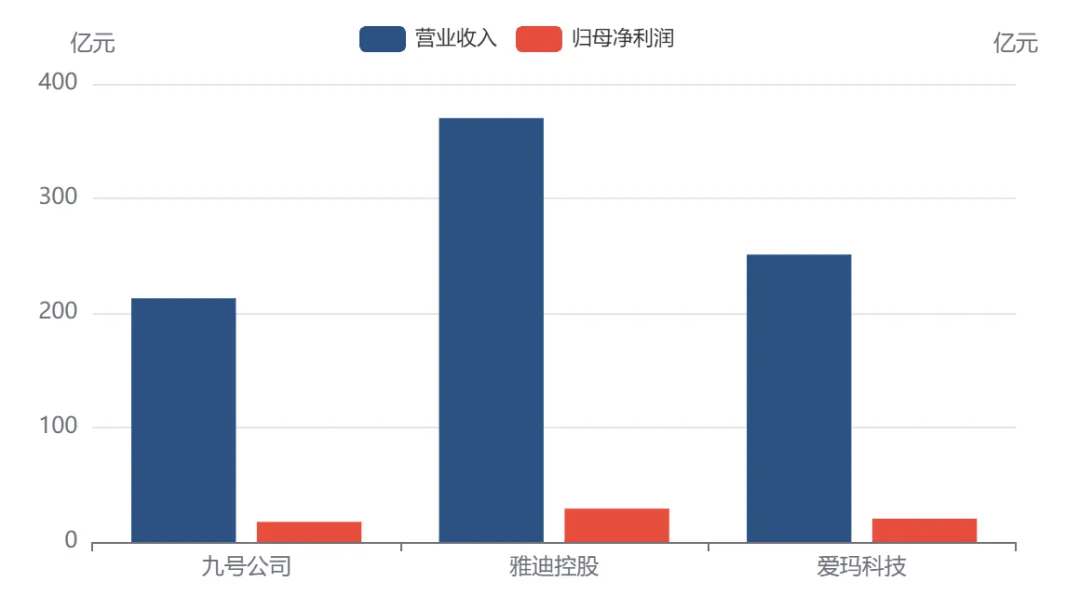
2025 年同业横向对比
公司:九号公司
营业收入(亿):212.78
营收增速:+49.89%
归母净利(亿):17.58
毛利率:29.63%
净利率:8.26%
加权 ROE:26.08%
公司:雅迪控股(01585.HK)
营业收入(亿):370.08
营收增速:+31.07%
归母净利(亿):29.12
毛利率:19.11%
净利率:7.87%
加权 ROE:30.30%
公司:爱玛科技(603529.SH)
营业收入(亿):250.95
营收增速:+16.14%
归母净利(亿):20.35
毛利率:18.29%
净利率:8.26%
加权 ROE:21.18%
口径说明:九号毛利率 29.63% 为公司年报口径(含服务机器人等高毛利业务);雅迪、爱玛为两轮车主业口径。三家公司净利率接近,但九号增速最高 [S1 S14 S15]。
图 4|2025 年同业营收与归母净利润对比(亿元)
数据来源:各公司 2025 年年报 / 业绩公告 [S1 S14 S15]
行业周期定位:高增长尾声 → 存量竞争 + 政策扰动
从四条线索看,电动两轮车行业正从「增量红利」切换到「存量博弈 + 政策扰动」:
- 新国标切换
:GB17761—2024 于 2025 年 9 月 1 日实施,旧标车销售过渡期至 2025 年 11 月 30 日,导致 2025 Q4 渠道集中去库存、行业普遍承压;九号 Q4 单季收入环比 −56.55% 并首次单季亏损 [S6 S16]。 - 补贴退出
:2026 年初电动两轮车被移出以旧换新国补名录,奥维云网数据显示 2026 Q1 国内销量同比 −17.1% [S17]。 - 龙头分化
:2026 H1 雅迪营收 −5%、归母 −27.2%,爱玛营收 −12.21%、归母 −45.15%;而九号 / 小牛 / 极核等「智能化新势力」仍逆势增长,九号上半年电动两轮车销量 +18.87% [S15 S17]。 - 监管趋严
:2026 年 4 月北京对雅迪、爱玛、九号等 8 家头部企业就「超标改装」开展警示约谈,渠道合规成本上升 [S17]。
【四】 管理层目标核查
公司较少给出量化的年度营收 / 利润指引,更多以战略方向表达。可从 2026 年 6 月股东会 IR 记录与年报「经营计划」提炼主张,并用后续数据核对 [S5 S11]。
管理层主张(时点):电动两轮车向「智能化、高端化、年轻化」升级,多品牌矩阵覆盖更广人群 [S11]
后续数据核对:2025 电动两轮车收入 +64.45%,销量 409 万台,累计出货破千万;2026 H1 销量仍 +18.87% [S1 S15]
结论:兑现
管理层主张(时点):服务机器人(割草机器人)作为第二曲线规模化 [S11]
后续数据核对:2025 服务机器人收入 +104.26%、毛利率 52.35%;2026 H1 收入 25.58 亿、占比升至 17.81% [S1 S2]
结论:兑现
管理层主张(时点):深化渠道数字化管控(门店 IT 系统) [S11]
后续数据核对:截至 2026-06-23 已对超 11,500 家两轮车门店全链路数字化管理 [S11]
结论:兑现
管理层主张(时点):重视股东回报,加大分红回购 [S11]
后续数据核对:近三年累计分红回购约 27 亿(超 IPO 募资两倍);2026 年回购资金上限由 3 亿上调至 7 亿且全部注销 [S3 S11]
结论:加码
管理层主张(时点):盈利质量持续改善 [S11]
后续数据核对:2025 ROE 26.08% 创新高,但 2026 前三季扣非 −32.43%、毛利率降 2.83pct,短期与主张背离 [S1 S3]
结论:承压
【五】 长期价值判断(定性,不量化估值)
护城河 / 正面因素
- 品牌 + 技术整合
:Segway 全球品牌 + 自研 EFLS 融合定位、SegRide 稳定系统,割草机器人无边界方案领先 [S1 S2]。 - 智能化差异化
:两轮车以电子电气架构、操作系统、软件服务构建壁垒,线上零售份额 2026 年 6 月达 32.7%(行业第一)[S11 S17]。 - 全球化运营
:海外从贸易出口转向本地化运营,境外毛利率 36.01% > 境内 25.84% [S1]。 - 研发强度
:2025 研发投入占比 5.87%,2026 前三季 5.60%(+41.01%),累计全球知识产权 7170 项 [S1 S4]。 - 股东回报
:分红回购力度大,回购全部注销,实控人控制力强、战略稳定 [S3 S11]。
结构性风险 / 制约
- 利润高度集中于两轮车
:占收入过半且毛利率最低(约 17–24%),价格战与成本波动直接冲击利润。 - 汇率与原材料敏感
:境外收入占比约 43%,汇兑损益与大宗价格对利润影响显著(2026 Q3 单季汇兑损失 0.86 亿)[S4]。 - 治理架构复杂
:AB 股 + VIE + 红筹,中小股东表决权受限。 - 股份支付摊销
:多期限制性股票 / 期权计划,2025 归母股份支付费用 2.31 亿,继续摊薄会计利润 [S1]。 - 政策 / 监管
:新国标切换、补贴退出、超标改装约谈,行业不确定性上升 [S16 S17]。
【六】 经营动态与黑天鹅(严格按时间排序)
2024-12-31
新版《电动自行车安全技术规范》(GB17761—2024)发布,2025-09-01 实施,引发行业新国标切换与渠道去库存 [S16]
2025 全年
营收 212.78 亿(+49.89%)、扣非 17.37 亿(+63.48%),均创历史新高;电动两轮车销量 409 万台 [S1]
2025 Q4
单季营收 28.88 亿(环比 −56.55%)、归母 −2903 万,2021 年以来首次单季亏损;触发交易所年报问询 [S1 S6]
2026-01
国内电动两轮车累计出货量突破 1000 万台 [S1]
2026 Q1
营收 58.70 亿(+14.82%)但扣非 1.74 亿(−60.14%)、经营现金流 −4.77 亿,增收不增利凸显 [S9]
2026-04
北京市场监管局就「超标改装」约谈雅迪、爱玛、九号等 8 家头部企业 [S17]
2026-06-16
披露对 2025 年报问询函的回复,就 Q4 亏损、非货币性资产交换损益 6071.92 万、分销商压货核查、境外高毛利等逐项说明 [S6]
2026-06
推出 2026 年限制性股票激励计划并回购股份;披露近三年分红回购约 27 亿 [S3 S11]
2026 H1
营收 143.58 亿(+22.28%),扣非 9.69 亿(−26.21%);电动滑板车累计出货超 1600 万台 [S2 S10]
2026-10-27
三季报:前三季营收 219.43 亿(+19.32%),扣非 12.15 亿(−32.43%);Q3 单季汇兑损失 0.86 亿 [S3 S4]
2026-10-27
同日公告将 2026 年回购资金上限由 3 亿上调至 7 亿、全部注销;并将 2024 年剩余 340.97 万份库存股用途改为注销 [S4]
【七】 财报复盘 + 不及预期归因
季度 / 阶段性追踪卡(扣非优先)
2025 全年 · 年度报告 S1
营业收入:212.78 亿(+49.89%)
扣非净利润:17.37 亿(+63.48%)
归母净利润:17.58 亿(+62.17%)
经营现金流:44.44 亿(+32.51%)
毛利率:29.63%
加权 ROE:26.08%
2025 Q4 单季 · 年报分季度 S1
营业收入:28.88 亿(环比 −56.55%)
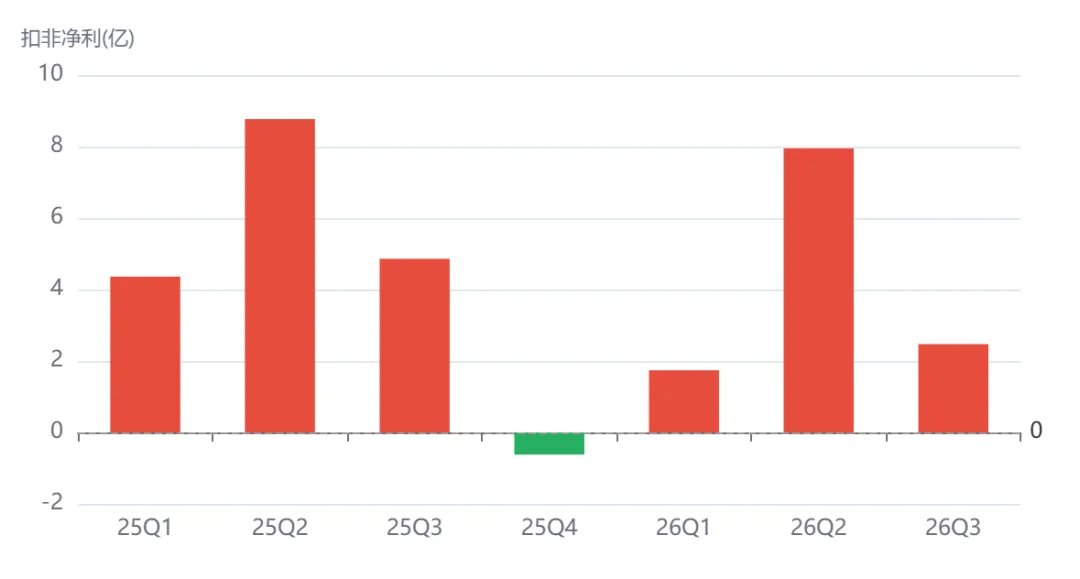
扣非净利润:−0.62 亿(转亏)
归母净利润:−0.29 亿(转亏)
经营现金流:−3.96 亿
主因:新国标切换 + 季节性
2026 Q1 · 一季报 S9
营业收入:58.70 亿(+14.82%)
扣非净利润:1.74 亿(−60.14%)
归母净利润:2.03 亿(−55.42%)
经营现金流:−4.77 亿
研发投入:3.71 亿(+46.66%)
2026 H1 · 半年报 S2
营业收入:143.58 亿(+22.28%)
扣非净利润:9.69 亿(−26.21%)
归母净利润:10.08 亿(−18.79%)
经营现金流:19.67 亿(−46.14%)
毛利率:28.56%(−1.83pct)
2026 前三季 · 三季报 S3
营业收入:219.43 亿(+19.32%)
扣非净利润:12.15 亿(−32.43%)
归母净利润:13.51 亿(−24.40%)
经营现金流:25.88 亿(−46.52%)
毛利率:26.80%(−3.09pct)
2026 Q3 单季 · 三季报 S4
营业收入:75.85 亿(+14.10%)
扣非净利润:2.47 亿(−49.21%)
归母净利润:3.43 亿(−37.18%)
其中汇兑损失:0.86 亿
股份支付:0.32 亿
图 5|营收与扣非净利润增长率对比(2023–2026 前三季,%)
数据来源:历年定期报告 [S1 S2 S3 S9];2026 为前三季累计口径
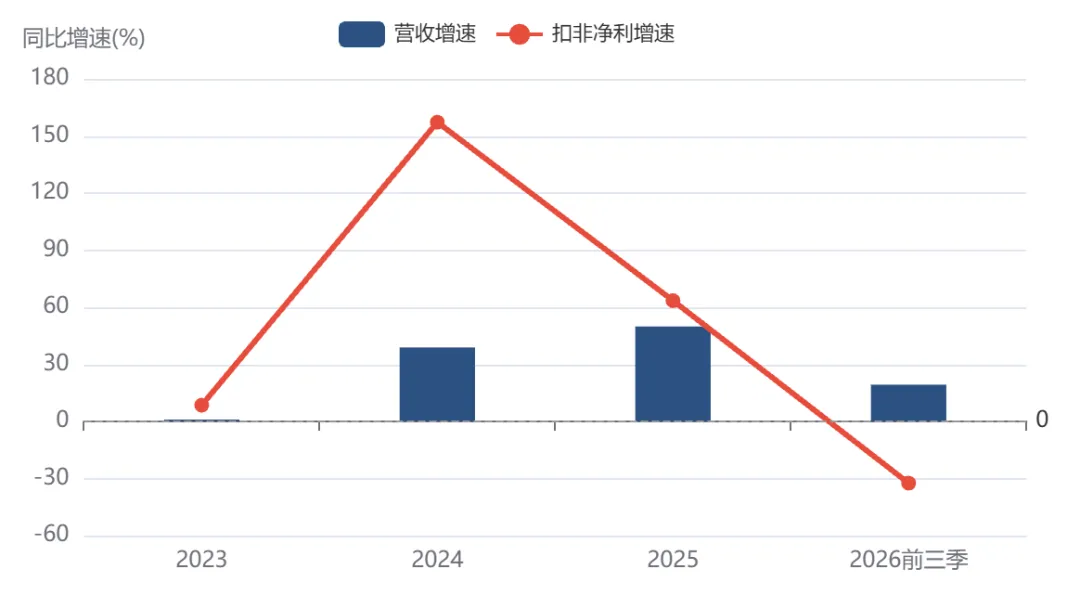
图 6|单季度扣非净利润趋势(2025 Q1–2026 Q3,亿元)
2025 分季来自年报「分季度数据」;2026 Q1/H1/Q3 由累计值相减推算 [S1 S2 S3 S4]
不及预期归因(结构性拆解)
归因维度:汇率
证据 / 数据:2026 Q3 单季汇兑损失 0.86 亿,外汇套保收益 0.24 亿;欧元 / 美元波动下行 [S4]
性质:外部 / 阶段性
归因维度:成本
证据 / 数据:上游大宗物资及原材料价格上涨,生产成本承压;存货资金占用上升 [S3 S4]
性质:外部 / 阶段性
归因维度:费用
证据 / 数据:2026 前三季研发投入 12.29 亿(+41.01%);渠道拓展、广告宣传投入增加;H1 销售费用 11.89 亿(+33.1%)[S2 S4]
性质:主动投入
归因维度:价格 / 结构
证据 / 数据:毛利率 29.63%→28.56%→26.80% 逐期下行,低毛利两轮车占比高,建店补贴冲减收入 [S1 S2 S3]
性质:结构性
归因维度:基数 / 周期
证据 / 数据:2025 高基数 + 新国标切换透支需求 + 国补退出,行业 Q1 销量 −17.1% [S16 S17]
性质:行业 β
【八】 投资亮点与风险(事实清单)
亮点(事实)
2025 营收 / 扣非增速 +49.89% / +63.48%,规模与盈利双创新高 [S1] 第二曲线服务机器人 2025 收入翻倍(+104.26%)、毛利率 52.35% [S1] 线上两轮车零售份额行业第一(2026-06 达 32.7%)[S17] 海外毛利率 36.01% 高于境内,全球化运营深化 [S1] 近三年分红回购约 27 亿,超 IPO 募资两倍;回购全部注销 [S3 S11] 经营现金流长期为正,2025 达 44.44 亿,净现比健康 [S1]
风险(事实)
2026 前三季扣非 −32.43%,毛利率降至 26.80%,盈利拐点向下 [S3] 2025 Q4 单季转亏并触发年报问询;交易所关注压货、非货币交换损益 [S6] 利润高度依赖电动两轮车,行业进入存量竞争 + 政策扰动期 [S16 S17] 汇率、大宗价格对利润影响大,Q3 单季汇兑损失 0.86 亿 [S4] AB 股 + VIE + 红筹架构,中小股东表决权受限 [S2] 多期股权激励带来股份支付费用,持续摊薄会计利润 [S1]
【A】 附录:来源、获取途径、解析与勾稽
附录 A|来源清单
编号:S1
来源文件 / 渠道:九号有限公司 2025 年年度报告(2026-03-31 披露,221 页)
性质:一手 · 定期报告
编号:S2
来源文件 / 渠道:九号有限公司 2026 年半年度报告(2026-08-11 披露,151 页)
性质:一手 · 定期报告
编号:S3
来源文件 / 渠道:九号有限公司 2026 年第三季度报告(2026-10-27 披露)
性质:一手 · 定期报告
编号:S4
来源文件 / 渠道:三季报「主要数据变动原因」「其他提醒事项」及回购调整公告(2026-10-27)
性质:一手 · 定期报告 / 公告
编号:S5
来源文件 / 渠道:2025 年年度报告「经营计划 / 未来发展讨论与分析」
性质:一手 · 定期报告
编号:S6
来源文件 / 渠道:关于 2025 年年度报告信息披露监管问询函的回复公告(2026-06-16,76 页)
性质:一手 · 问询函回复
编号:S7
来源文件 / 渠道:九号有限公司 2022 年年度报告(2023-03-31 披露)
性质:一手 · 定期报告
编号:S8
来源文件 / 渠道:九号有限公司 2020 年年度报告(2021-04-16 披露)
性质:一手 · 定期报告
编号:S9
来源文件 / 渠道:九号有限公司 2026 年第一季度报告(2026-04-30 披露)
性质:一手 · 定期报告
编号:S10
来源文件 / 渠道:2026 半年度报告「合同分类」收入成本表、中证网半年报数据(交叉核对)
性质:一手 + 报道核对
编号:S11
来源文件 / 渠道:投资者关系活动记录表(2026-06-25 / 26 股东会,19 页)
性质:一手 · IR 记录
编号:S12
来源文件 / 渠道:创始人履历(公开报道 / 百科整理,工作区 web/founders.md)
性质:二手 · 线索
编号:S13
来源文件 / 渠道:招股 / 上市公开资料(科创板首家 CDR 红筹企业)
性质:二手 · 背景
编号:S14
来源文件 / 渠道:雅迪控股 2025 年年报 / 业绩公告(营收 370.08 亿、归母 29.12 亿等)
性质:一手 · 同业报告
编号:S15
来源文件 / 渠道:爱玛科技 2025 年年报(营收 250.95 亿、归母 20.35 亿、毛利率 18.29%、ROE 21.18%)
性质:一手 · 同业报告
编号:S16
来源文件 / 渠道:问询函回复中关于新国标 GB17761—2024 切换与 Q4 收入下滑的说明
性质:一手 · 问询函回复
编号:S17
来源文件 / 渠道:行业动态:以旧换新补贴退出、奥维云网销量数据、北京约谈、线上份额(媒体报道)
性质:二手 · 线索
附录 B|获取途径与 PDF 解析说明
本地工作区存有公司 2020–2025 年报 / 半年报、2025 三季报、2026 一季报及大量公告 PDF。2026 半年报全文、三季报、问询函回复由公开披露渠道(上交所 big5.sse.com.cn)下载,用 PyPDF2 提取全文后按关键词定位「主要会计数据」「主营业务分产品」「变动原因」等表。PDF 表格常因换行导致数字字段断裂(如「5,869,970,864.485,112,484,338.21」为两列数字相连),已逐项按勾稽关系还原。第三方数据(同业、行业)仅作线索,正文关键数字一律以公司公告为准。
附录 C|勾稽校验
2025 全年 = 四个季度之和:营收 51.12+66.30+66.48+28.88 = 212.78 亿 ✓ 2026 H1 = Q1+Q2:营收 58.70+84.88 = 143.58 亿 ✓;扣非 1.74+7.95 = 9.69 亿 ✓ 2026 前三季 = H1+Q3:营收 143.58+75.85 = 219.43 亿 ✓;扣非 9.69+2.47 = 12.16 亿(与 12.15 亿差 0.01 亿为四舍五入)✓ 扣非净利润 ≤ 归母净利润:各期均成立 ✓ 2025 分产品收入合计 ≈ 主营收入:118.59+43.29+20.02+11.38+19.50 = 212.78 亿 ✓
附录 D|数据分歧与说明
实控人表决权比例:2025 年报 / 工作区笔记记为约 57.73%,2026 半年报摘要记为 57.57%;正文采用最新的 2026 中报口径 [S2]。 毛利率口径:2025 年报披露综合毛利率 29.63%,剔除建店补贴与保证类质保后为 25.76%;本报告在正文引用年报口径,并注明调整口径 [S1]。 同业毛利率为不同业务结构口径,横向比较仅供方向性参考,不等于同质可比。
本报告由「基本面分析专家」框架生成,数据来源为上市公司公开披露的定期报告、公告及公开行业资料。所有数字标注来源编号,力求可溯源、可核验。本报告只做事实陈述与结构性研判,不含任何估值、目标价、涨跌预测或买卖建议,不构成投资建议。数据截至 2026 年三季报(2026-10-27 披露);报告生成日期 2026-11-16。