研报速递
网格交易为什么被券商力推?拆开构造,看它赚的是谁的钱
文 / 老汪算法
定投是“无脑买入”的王者,
网格则是“高抛低吸”的自动化版本。
它的卖相几乎无可挑剔:
• 跌了?买一格,摊低成本
• 涨了?卖一格,落袋为安
• 不涨不跌?来回收割
一句话总结它的宣传语:
“震荡市里的印钞机。”
而且它是极少数
券商客户经理会主动帮你配置的策略。
上期拆的双均线赚趋势的钱,
这一期的网格恰好相反——
它是趋势策略的天敌,也是趋势行情的猎物。
01|它长什么样:一个让你“每个动作都舒服”的策略
网格的体验设计堪称一绝。
买入时,它告诉你“越跌越买是美德”;
卖出时,它告诉你“落袋为安是纪律”;
不看盘的人觉得省心,
看盘的人觉得每一步都有事做。
更关键的是它“总是对的”感觉:
只要价格在区间内来回,
每一次成交都是小盈利,
账单全是绿色。
这种高频次、小金额、持续兑现的快感,
是行为设计学的教科书级样本。
但一个策略好不好,
不看它给什么感觉,
看它赚的什么钱、赔的什么账。
02|拆开构造:一张价格网格,三行规则
网格的构造比双均线还简单。
零件一:信号——价格触碰格线。
把价格区间切成等距或等比的格子,
跌一格,买入一份;
涨一格,卖出一份。
和定投一样,它的信号里没有任何对方向的判断,
只有对位置的机械响应。
零件二:仓位——每格固定金额,逐格建仓。
跌得越深,持仓越重。
这和“抄底”的区别在于它把抄底程序化了,
也把抄底的密度固定化了。
零件三:边界与退出——区间外无规则。
这是整个构造最要命的部分:
网格的所有规则只在区间内有效。
价格跌穿区间下沿,规则沉默;
涨破区间上沿,规则清仓完毕,然后沉默。
一个没有区间外规则的策略, 等于把区间突破的头寸交给了人性处理。
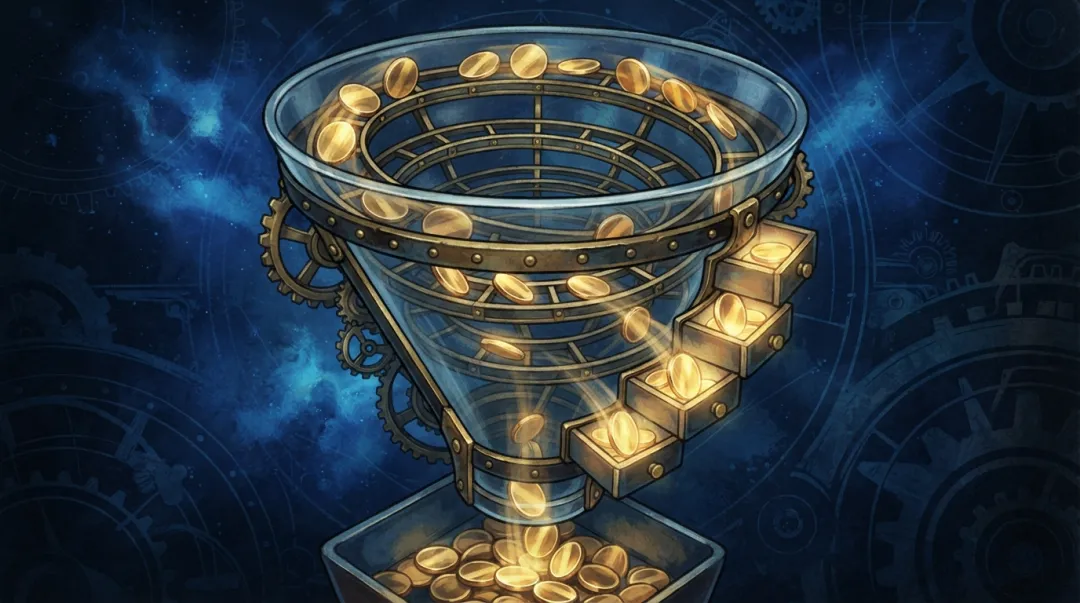
图:格子里循环滚动,每一格都在收获。
03|它赚的是什么钱:波动的钱,赌的是“会回来”
现在把账本摊开。
网格赚的是波动的钱,
而且赚法和定投不同:
定投赚的是“摊薄后等待回归”的钱,
节奏是月度的、被动的;
网格赚的是“每一次来回差价”的钱,
节奏是日内的、主动的。
震荡市:它的主场。
价格每扫一次格子,它收一次差价,
波动就是它的客流量。
单边下跌:它变成接盘机器。
每跌一格买一份,跌得越深买得越多,
区间下沿一破,满仓被套——
而且是被一个“每一步都执行了纪律”的策略,
程序化地、忠实地套在山顶。
单边上涨:它变成踏空机器。
涨一格卖一格,很快仓位清零,
然后眼睁睁看着行情走出它这辈子最大的那段趋势。
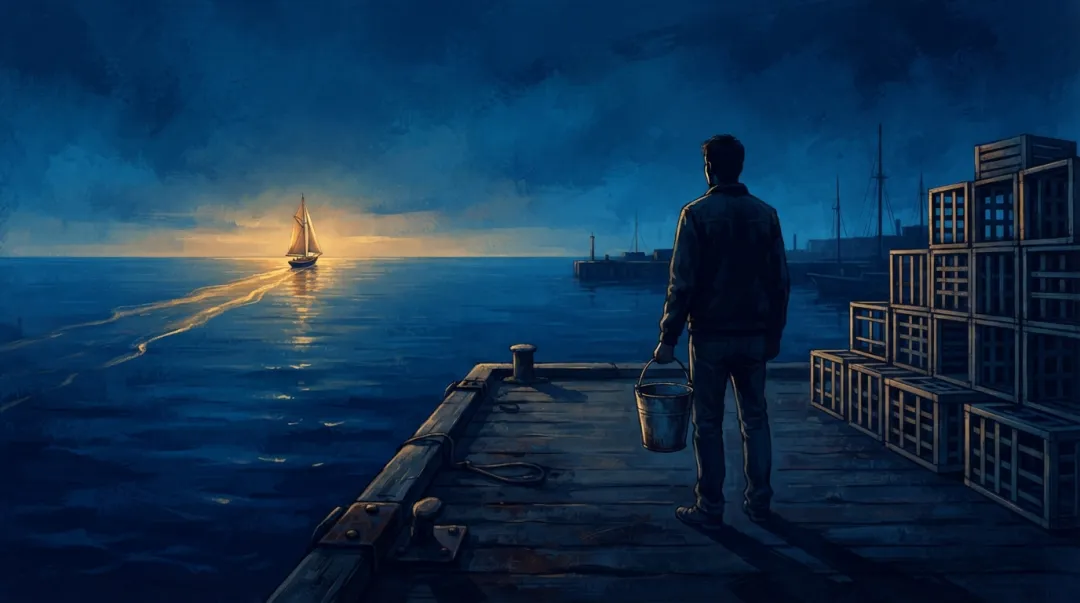
图:提着空桶站在码头,船已经开走了。
所以网格的真实身份是:
一个做空趋势、做多震荡的策略。
它在赌一件事:
价格会回到格子里。
赌对,日进斗金;
赌错,两头受损。
它和趋势策略是彼此的反面,
双均线的利润年份,
往往就是网格的亏损年份。
04|它怎么骗人:三件被包装藏起来的事
第一件:券商为什么推它?
答案很直白:
网格是天然的高频成交机器。
每一次格线触发都是一笔真实交易,
每一笔交易都有佣金。
你赚不赚波动不一定,
券商赚你的佣金是确定的。
不是说券商推的东西必亏,
而是你要明白:
收益归你,流量归它。 它推荐这个策略的激励结构, 和你的盈亏并不绑定。
第二件:“每格赚X%”是算术游戏。
宣传里最爱说“每格赚3%,
一年触发几十次就是百分之几十”。
这个算术有三个漏洞:
• 它从不提跌穿区间后每格持仓的浮亏
• 它把“格距收益”直接乘以触发次数,好像每次都能满格兑现
• 它从不提区间上下沿是怎么定的——那才是网格真正的胜负手,而话术把它藏在了“无脑”里
第三件:回测区间又是挑好的。
网格回测的黄金样本永远是历史上的大震荡区间。
把同样的网格放在单边熊市回测,
你看到的不是印钞机,
是一台自动化越跌越买的绞肉机。
图:瀑布里伸手,每一格都在接刀。
05|普通人能落地的三条
网格不是不能用,
它是非常好的震荡区间工具。
三条动作让它别变绞肉机。
第一条:先判断气候,再开机器。
开网格前回答一个问题:
这个标的过去一年,是震荡还是单边?
估值在历史什么位置?
网格适合“下有底”的标的和区间, 不适合“下头没有底”的故事。
第二条:把区间下沿的真实敞口算出来。
假设价格跌穿网格下沿30%,
按你的格距和每格金额,
你将满仓多少、浮亏多少?
这个数字必须在你开网格前就知道,
而不是在瀑布里才知道。
第三条:给区间外写规则。
跌破下沿:停止补仓?整体减仓?直接清仓?
涨破上沿:追还是不追?
哪怕规则很粗,
把它写下来,网格才从赌局变成系统。
06|结语
网格交易的构造本身是干净的:
做多波动、做空趋势, 在“会回来的价格”里反复兑现。
它的问题从来不在格子,
在于三件被藏起来的事:
券商的佣金激励、
被乘法游戏美化的账本、
被挑好的回测区间。
一个“每个动作都很舒服”的策略, 最需要你清醒。
下一期拆这两年最火的策略:
ETF动量轮动——
“每月买最强的”,
回测年化惊人,
但它赚的钱也有名字。
延伸阅读
•定投为什么用的人最多,却最少被讲透?拆开它的构造与死穴:同样“信号无判断”的策略,赚法完全不同。
•从单策略止损到账户风控,普通人才算真正进入下半场:区间外规则的账户级设计。
•回测好看、实盘不行,怎么办?实盘前必做的三个降级测试:怎么检验那份挑好区间的回测。
如果你不是只想零散看一篇,而是想把AI量化这件事真正从入门一路看到“跑起来、活下来、再到做大”,我把整套内容整理成了一份总导航。
你可以按自己的阶段直接跳读:入门、跑起来、长期活下来、稳定放大、策略选择、实战问答、破圈入口、真问题系列、实盘翻车、回测幻觉与实盘边界、策略衰减、账户经营、ETF轮动、QMT实战,基本都在里面。
建议收藏这篇:AI量化阅读导航:从入门到放大,一页读全
—— 在嘈杂的信号中,捕捉时代的呼吸。