行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

11月16日财联|社研报整理分析

wang 2026-11-17 行业资讯
11月16日财联|社研报整理分析

A股每日投资参考报告(2026-11-16 周一)

一、市场趋势与盘面特征

指数与量能

  • 市场集体调整,创业板指低开低走跌超4%(午盘时约-2%,午后创新低),沪指险守3600点。
  • 两市成交约1.48万亿,较上一交易日缩量1712亿;成交10亿以上公司减少55家至305家(芯片134、机器人89、AI 76,分别减少28/18/14家)。
  • 超4300只个股下跌,跌幅9%以上个股超250家,跌停约33家;高位人气股(大东方、百洋股份、东方环宇、闽发铝业)跌停,连板高度降至4板,一进二晋级率15.38%。

结构:防守强、进攻弱

  • 银行逆势走强,工行、建行、南京银行、成都银行、杭州银行、江苏银行、青岛银行创历史新高;午后带动煤炭、石油、电力等红利股走强。创一年新高公司增至45家,其中高股息27家、银行7家、电力6家。
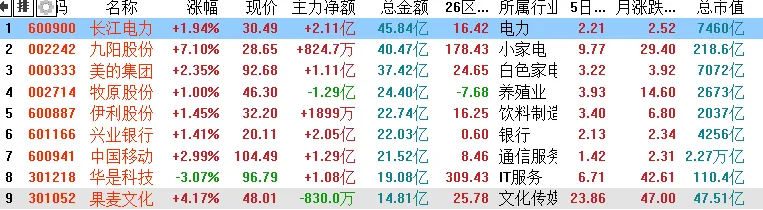
  • 家电异动(美的集团创新高,长虹美菱、华帝股份、小熊电器涨停,九阳股份为情绪标杆但尾盘未封死)。
  • 算力硬件大幅回调:中际旭创跌超10%创年内新低,剑桥科技跌停,寒武纪、燧原科技走弱;国产链与海外链未能分离。
  • 局部活跃:固态电池(领湃科技20CM涨停)、AI短剧/漫剧(吉视传媒3天2板、华数传媒涨停、文投控股一度涨停)、新能源(受《"十五五"新型储能实施方案》催化)。

情绪与资金

  • 情绪冰点,主线未形成共识,轮动加快;上周五"易中天+增量资金"组合失灵,宽基ETF未见护盘。
  • 尾盘最后10分钟宽基ETF放量,多家观点预期次日有技术性反弹,但"暂无新周期迹象,反弹后或有二次冰点"。
  • 机构龙虎榜:净买入9只、净卖出12只;净买托伦斯4407万、襄阳轴承9484万;净卖东山精密3.6亿、冰山冷热8319万、麦格米特4494万。

宏观/事件

  • APEC领导人非正式会议11/18-19在深圳举行;11/13中美贸易理事会首次会议;证监会表态深化市场稳定长效机制;GTA VI 11/19发售。

二、重点行业与细分赛道洞察

赛道
核心观点与数据
"六张网"/电网
华泰测算十五五总投资25-30万亿,2027年增量或达1万亿(占GDP约0.7%、资本形成总额约1.8%),主要来自算力网、电网、水网、地下管网。1-9月电网工程投资4594亿(+4.9%),9月单月+13.8%;特高压招标已超300亿,全年有望破400亿(国网特高压中标329亿,较去年全年增近50%);国网电表招标196亿(+45.2%);10kV变压器招标量+31.6%;明后年有望核准约8条直流。
AI算力/国产芯片
推理主导新周期;沐曦称海外GPU巨头变动将加速国产替代;昆仑芯M100预计年底前具备量产条件;超节点是国产突破瓶颈的关键,交换机与柜内互连为弹性核心。短期硬件板块大跌、筹码拥挤,关注超跌反抽。
端侧AI/SoC
国金看好2027年国内SoC龙头进入产品周期,行业明年平均估值不足30倍;OpenAI/Meta/字节等端侧硬件催化密集。
AI眼镜
2026H1全球出货同比+263%(Meta占无屏品类94%);产业链呈微笑曲线,利润集中在上游核心器件(芯片、光波导、CMOS)与下游品牌/渠道,中游组装最薄;东方证券预计市场规模2025-2030年由197亿增至1612亿元(CAGR 50%)。风险:存储涨价、隐私担忧。
人形机器人/物理AI
OpenAI解散机器人团队,GPT-6 Astra在模拟操作基准成功率74.8%(专用模型51.0%);湘财认为产业处于1-10早期放量阶段,短期灵巧手、减速器、丝杠、关节模组、感知与数据采集设备确定性更高。触觉/电子皮肤已小批量供货。
AI短剧/漫剧
国金:从单部制作走向批量生产,具备全流程能力的"卖铲人"先受益;抖音开放互动剧合作并给予最高20万保底激励。
固态电池/锂电材料
半固态规模化装车向全固态量产导入切换;2026年1-7月国内52个项目、投资530亿、产能150.8GWh;硫化锂价格480万→130万元/吨。负极:前三季度出货307万吨(+47%),储能为主要增量,尚太供不应求。氯化亚砜(LiFSI需求拉动)价格较年初+74.6%。
红利/化工红利
中证红利股息率4.5%(2023年底6.2%),中性情景下未来一年全收益约2.0%-4.1%;化工红利分资源型(三桶油、磷化工)和制造型,油价回到2021年低位时海油利润仅降约16%,仍可维持约2.9%股息率。
出海/消费制造
美国家具由去库转补库(库销比2.07→1.56),亚马逊VC渠道红利;客车出口2026H1新能源+29.8%;快递反内卷持续,圆通Q3单票净利0.17元;3D打印出口前10月+116.6%,带动PLA/乳酸涨价逻辑。
游戏/鸿蒙/冰雪
国内游戏Q3销售收入925亿(+5.11%),A股游戏板块Q3净利-46.35%但估值与拥挤度处低位;鸿蒙生态用户即将破1亿;冰雪旅游参与人数3.08亿、产业规模破万亿。

三、重点个股及核心逻辑汇总

板块
代码
公司
核心逻辑
电网/特高压
—
国电南瑞
特高压交直流保护、控制、换流阀等核心技术国际领先,直流项目核准加速
电网
—
平高电气/许继电气/中国西电
特高压及主网设备招标受益(原文仅列示)
电网
—
新宏泰
高中低压电器关键零部件供应商
储能/AIDC
605117
德业股份
全球户储逆变器份额20.6%第一;SST固态变压器送样,预计2027年量产;华源预测26-28年归母净利60.46/79.65/95.89亿,PE 15.58/11.83/9.83x
快递
600233
圆通速递
Q3件量+12%,份额17.1%;前三季度归母净利46亿(+六成以上);首次中期分红,资本开支回落
客车出海
600066
宇通客车
海外收入占比51.0%,海外毛利率高于国内10.5pct;沙特份额83.2%;26-28年净利60.69/68.69/76.94亿,PE 11.38/10.06/8.98x
跨境家居
301376
致欧科技
VC收入H1+406%至18.66亿;东南亚产能可承接80%对美出货;26-28年净利5.00/6.46/7.95亿,PE 17.69/13.68/11.12x
箱包服装代工
300577
开润股份
并购上海嘉乐切入服装;印尼/印度产能壁垒;26-28年净利3.7/4.4/5.1亿,PE 11.95/10/8.68x
端侧SoC
—
晶晨股份
Q3归母净利6.83亿创新高;A311Y3量产;26-28年净利20.23/22.72/28.03亿;华泰给2027年22.2x PE,目标价119.14元
端侧SoC
—
全志科技/星宸科技/富瀚微
国金看好的国内SoC卡位标的
PCB/AI硬件
300476
胜宏科技
AI算力卡、UBB、交换机PCB份额全球第一,大规模量产;拟回购1.5-3亿元(价格上限240.49元)
国产算力
—
旋极信息/华胜天成
参股公司有量产芯片(曲速科技TGU系列推理芯片);华胜天成为华为光模块合作伙伴、鸿蒙/智慧园区
交换机
—
共进股份
超节点互连弹性核心,交换机板块情绪标的,今日涨停
昆仑芯相关
—
步长制药/强一股份
间接持有昆仑芯约0.29% / 探针卡客户含昆仑芯
半导体零部件
—
托伦斯
刻蚀/薄膜沉积金属零部件,进入北方华创、中微供应链,拓展激光、医疗;今日机构净买入4407万;⚠️情绪属性强
功率半导体
300623
捷捷微电
拟投15亿建车规级高功率MOSFET产线,产品交期拉长、订单排至次年
显示/算力采购
301106
骏成科技
拟7.65亿元采购9000张GPU卡;主业为定制液晶专显(⚠️采购目的与业务协同性待核实)
机器人/触觉
—
汉威科技
电子皮肤与触觉传感器小批量供货;IMU满足人形机器人要求
机器人零部件
—
肇民科技/维宏股份
精密零部件进入躯干/灵巧手;电机用于灵巧手
AI眼镜
—
国光电器/明月镜片/移远通信/视涯科技
垂直整合代工 / 小米AI眼镜独家镜片 / 整体解决方案 / 硅基OLED微显示
AI短剧
—
中视传媒/芒果超媒/果麦文化/慈文传媒/文投控股
短剧、IP运营转型,AI内容平台
游戏
—
完美世界/电魂网络
《异环》Q3净利5.06亿(+211%);电魂布局游戏AI与鸿蒙
锂电/固态材料
—
尚太科技
负极供不应求,2027年自有产能破70万吨
固态电池
—
上海洗霸/丰元股份/岳阳兴长
固态材料联合实验室 / 正极研发 / MOFs中试
化工
—
世龙实业
氯化亚砜现5万吨/年,规划15万吨/年;产品价格较年初+74.6%
化工红利
—
中国石油/川恒股份/云天化/芭田股份
资源型红利、磷矿高景气
3D打印/PLA
—
金丹科技/海正生材
乳酸12.8万吨产能 / PLA全工艺,国内份额超1/3
零售IoT
—
汉朔科技
电子价签全球份额约70%,xPilot已启动POC
冰雪旅游
—
天府文旅/西域旅游
雪场扩容 / 天池冰雪项目

四、投资策略建议

核心框架:哑铃型配置

  1. 防守端(底仓)
    :银行、电力、煤炭、石油石化、化工资源红利。资金风险偏好低,银行/红利创新高;注意中证红利股息率较2023年已下降,收益更多依赖分红+盈利稳定,不宜预期高弹性。
  2. 进攻端(高确定性主线)
    :
    • 电网/特高压
      :核准、招标双提速,招标金额有望翻倍,业绩可验证度高,且属于"六张网"政策受益方向,可作为逢低布局的中期主线。
    • AI算力硬件
      :短期连续大跌后有超跌反抽预期,优先国产链(超节点、交换机、国产GPU),但"来得快去得也快",宜轻仓博弈,不追高。
    • 端侧AI/SoC、AI眼镜
      :关注2026Q4-2027年新品周期,估值低位。
  3. 卫星仓(事件/情绪)
    :AI短剧、人形机器人、固态电池、新能源储能(政策催化)、氯化亚砜等涨价品种;已有高度的题材注意分歧风险。

交易节奏

  • 若明日低开或回踩3600点,关注宽基ETF是否放量,作为第二波反弹的确认信号。
  • 预期为"冰点反弹→可能二次冰点",避免高位接力;偏好低估值、盈利确定性强的品种(致欧、宇通、圆通、开润等估值10-18倍区间)。
  • 游戏板块估值与拥挤度处低位,GTA VI(11/19)可作为事件催化观察。

风险提示

  • 市场缩量、增量资金缺位,外部扰动(中美经贸、出口管制)压制风险偏好;
  • 算力板块筹码结构差,反弹持续性存疑;
  • 个股层面:存储涨价/供应紧张(晶晨)、海外需求波动(致欧、宇通)、油价/政策变动(化工红利)等。

以上仅为研究材料整理

猜你喜欢