研报速递
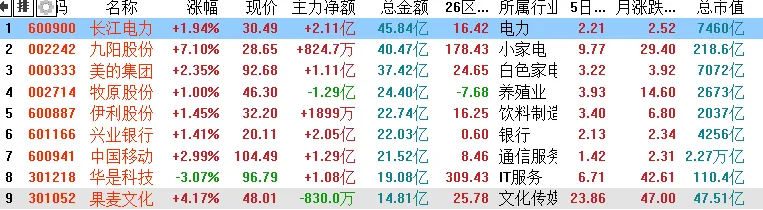
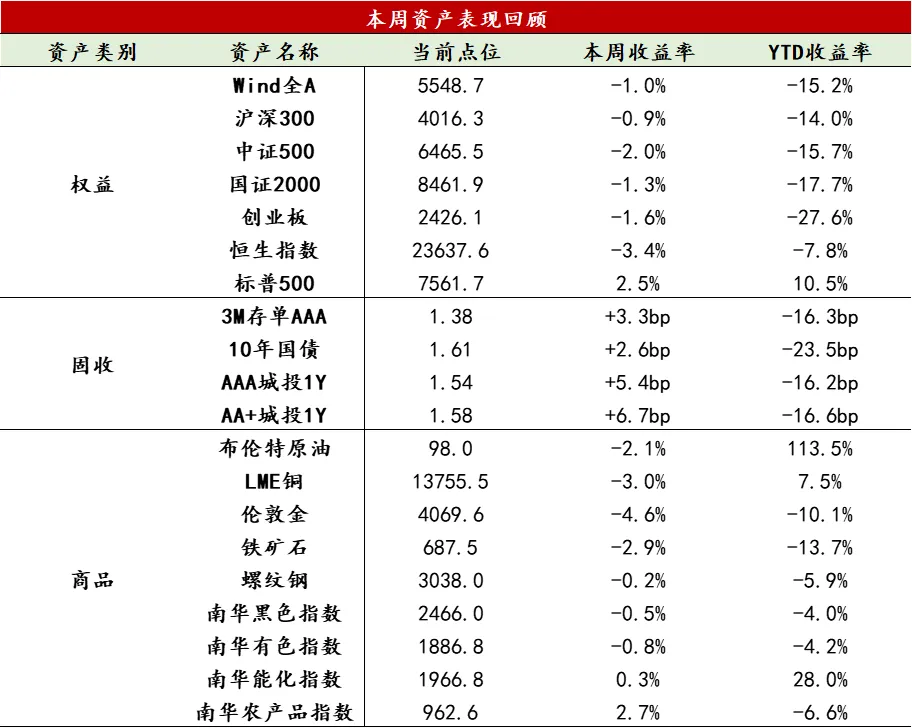
【股票】本周美股三大指数全线收涨,终结连续一个月下跌趋势,但周五单日再度走弱,受黄仁勋事件影响,英伟达全周大跌13%,震动全球AI产业链。A股先扬后抑,前半周市场情绪持续向好,周四上证指数一度逼近3700点,随后冲高失败快速回落,周五继续缩量调整。全周来看,多数宽基指数收绿,仅有科创50在国产半导体板块带动下逆势收涨2%。风格上,银行、煤炭、家电等防御板块相对强势,科技内部分化明显、波动剧烈。从资金流向看,两融余额出现止跌企稳迹象,但宽基ETF资金大幅净流出425亿。当前全球资本市场核心矛盾已不仅限于美联储12月加息和AI资本开支回报的担忧,更有失去黄仁勋之后的英伟达应该如何重新定价的问题。重点关注即将召开的APEC会议、英伟达三季度财报以及Anthropic上市交易情况。短期内,预计A股将在政策呵护下延续震荡轮动格局,建议谨慎对待海外算力链,具备独立逻辑的国产算力、半导体设备板块确定性更强,此外可以关注AI应用、商业航天等领域投资机会。
【固收】本周债市收益率整体上行,曲线由前期的极致平坦转为熊陡态势,其中利率债表现分化,短端相对有韧性;信用债普遍调整,高等级品种相对抗跌。前半周资金边际收敛,央行持续净回笼,引发债市担忧。后半周政府债免税取消预期升温、信用事件发酵、基金赎回增加等多重因素叠加,导致债市收益率大幅上行。往后看,资金面难以持续性收紧,债市短期可能仍有压力,但调整或已接近尾声,重点关注基金赎回规模、央行操作和税制政策表态,以及政府债供给节奏。
【商品】本周商品市场表现分化,南华综合指数下跌0.53%。伦敦金先扬后抑,美国通胀数据超预期、美联储官员转鹰,美债收益率与美元指数走强、实际利率抬升压制金价,周尾跌势暂缓、小幅修复;后续关注美联储10月会议纪要、初请失业金人数及密歇根通胀预期。布伦特原油先跌后涨、宽幅震荡。周初受美伊和谈憧憬回落,周中霍尔木兹海峡油轮遇袭、胡塞袭击沙特能源设施,供应风险溢价推动反弹,但IEA提示四季度恢复供应过剩、美国原油库存增加限制涨幅,交易主线仍是地缘局势。黑色系偏弱震荡,螺纹供需双降,产量同期低位、表需走弱,淡季特征深化,低库存托底但向上驱动不足;铁矿供强需弱,高库存叠加钢厂亏损补库低迷,明显走弱;双焦受焦炭提降压制一度偏弱,但焦企亏损限产、库存偏低,周末企稳回升,后续关注铁水减产、冬储补库及煤焦供应政策。
数据来源:Wind资讯
11月10日,海关总署公布10月进出口数据显示:我国外贸延续较强增长,出口保持高景气,进口增速进一步加快,外需仍是当前经济的重要支撑。以美元计价,10月出口同比增长35.2%,较9月的36.3%略有回落;进口同比增长41.6%,较9月的31.0%明显加快。
从出口结构看,AI产业链仍是最主要的增长动力。10月高技术产品出口同比增长66.6%,其中集成电路出口增长137.1%,自动数据处理设备及其零部件增长114.7%。1-10月,机电产品出口占出口总额的64.7%,集成电路和存储器出口分别增长101.9%和132.5%。此外,新能源汽车、光伏产品、锂电池等新三样出口增长46.5%,反映我国在高技术制造和新能源领域的出口竞争力仍在增强。当前全球AI基础设施投资维持较高景气,对中国电子制造产业链形成持续拉动,出口增长的结构性支撑仍然较强。
进口方面,10月增速加快主要受到科技产业链需求和能源价格上涨推动。高技术产品进口同比增长72.1%,计算机设备及零部件、集成电路进口分别增长261.0%和78.3%,反映AI产业链扩张也在带动相关设备和中间品需求。同时,国际油价上涨推高原油进口金额,尽管原油进口数量同比仍下降13.3%。进口增长加快使当月贸易顺差较9月有所收窄,但其中相当一部分增量来自科技产业链投入和能源价格变化,尚不足以说明居民消费及传统投资需求已经全面改善。
从本周高频数据来看,工业生产延续分化,建筑施工需求走弱,消费端的修复仍不均衡。
供需整体变化:工业生产延续分化,整体修复动能仍然偏弱。化工链方面,PTA开工率环比继续回升,涤纶长丝开工率小幅上行,甲醇开工率下降0.16个百分点。汽车链方面,半钢胎、全钢胎开工率相对平稳。上游方面,电厂耗煤量、高炉开工率、粗钢产量均环比下行。整体来看,工业生产尚未形成普遍改善,部分行业开工回升的持续性仍需观察,需求端对生产的支撑仍然有限。
基建与地产链:建筑施工边际走弱,地产成交普遍回落。螺纹钢社会库存继续去化,但需求减弱,表观消费量环比下降2.56%。水泥发运率延续下行,施工活动边际放缓。地产方面,30城新房成交面积七日均值环比下降17.1%,一二三线城市均有所回落;16城二手房成交面积环比下降2.31%,二手房挂牌价格指数亦小幅下行。整体来看,建筑链需求改善的持续性不足,地产销售仍处低位波动,尚未出现趋势性企稳的明确信号。
制造业与出口链:港口物流表现分化。过去一周,监测港口货物吞吐量环比增长11.02%,但集装箱吞吐量下降1.81%,港口物流改善并不均衡。此前全球电子及AI产业链需求保持较强韧性,但传统制造业外需能否同步改善,仍需结合即将公布的10月出口数据进一步验证。
消费与服务链:服务消费季节性降温,汽车零售边际改善。过去一周,国内执飞航班数量七日均值环比下降1.79%,电影票房和观影人次分别下降33.49%和33.02%,出行及文娱消费热度有所回落。汽车方面,最新周度零售和批发均环比走升,汽车销售边际改善。整体来看,服务消费表现分化,汽车需求有所恢复,但居民消费能否形成持续改善仍需观察。
价格趋势:工业品价格分化,食品价格回落,终端需求支撑仍然有限。过去一周,国内商品价格表现分化,南华能化指数下跌6.40%,反映能源化工品价格有所调整;水泥价格指数则继续上行,但同期水泥发运率下降,价格上涨仍受到供给调节等因素支撑。食品方面,猪肉价格环比下降1.57%,蔬菜价格下降2.26%,主要农产品价格普遍回落。整体来看,上游价格走势有所分化,食品价格边际走弱,终端需求尚未形成普遍的价格上涨动力。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。