研报速递
深度分析报告:一家四足机器人国防初创公司的技术、工程、商业与资本全解剖
报告日期:2026 年 10 月 12 日
Ghost Robotics 是四足机器人赛道中定位最独特的公司之一:它既不像波士顿动力那样从 DARPA 项目走向工业巡检,也不像宇树科技那样以消费级价格横扫全球市场,而是从一开始就坚定地走"国防+公共安全优先"的垂直路线,最终在 2024 年以 4 亿美元估值将 60% 控股权出售给韩国军工企业 LIG Nex1,并计划在 2029 年前赴美 IPO。本报告从技术源流、产品工程、生产交付、军事与商业落地、市场竞争、投融资与风险等维度,对该公司进行全景式剖析。
核心结论可概括为五点。第一,技术上,Ghost 的根基是宾夕法尼亚大学 GRASP 实验室的直驱(Direct-Drive)腿部执行器路线——以极低减速比换取高透明度力控与"电机即弹簧、即传感器"的本体感知的仿生设计,这一思想集中体现在被引 480 余次的核心论文《Design Principles for a Family of Direct-Drive Legged Robots》中,并与 MIT Cheetah 的准直驱(QDD)路线形成鲜明分野。第二,工程上,Vision 60 将"模块化、野战可换、IP68、-40℃ 冷启动、盲模式运动"做到了品类极致,其"减少机械复杂度"的设计哲学本质是把成本、可靠性和可维护性置于绝对性能之上,这是其赢得军方订单的关键。第三,商业上,公司约 90% 客户为美国及盟国政府,Vision 60 已部署于 Tyndall、Holloman 等多个空军基地及太空军卡角发射场,并已出口韩国、日本、德国、以色列等盟国,累计出货 1,000 台以上;但 2025 年收入仅约 160 亿韩元(约 1,100 万美元)、营业亏损 420 亿韩元,盈利高度依赖 2026 年后国防订单放量。第四,竞争上,四足机器人市场 2025 年约 28–31 亿美元,军事应用占比约 46%,CAGR 约 18%;Ghost 处于"西方高溢价、国防专供"的战略分组,与中国厂商(宇树累计四足出货 3.3 万台、全球份额约 60–70%)形成价格差近 20 倍、市场隔离于国防采购政策的双重格局。第五,资本与风险上,LIG Nex1 的控股带来产能与出口渠道,但也带来亏损消化压力;与波士顿动力的专利诉讼虽已和解,但据韩媒披露需支付最高 10% 的销售额版税直至 2035 年,叠加武装化争议、地缘政治采购壁垒,公司的高毛利国防叙事与长期利润率之间存在需要持续验证的张力。
Ghost Robotics Corporation 是一家总部位于美国宾夕法尼亚州费城的四足机器人(Quadrupedal Unmanned Ground Vehicle, Q-UGV)制造商,2015 年由宾夕法尼亚大学 GRASP 实验室(General Robotics, Automation, Sensing and Perception Laboratory)的两名研究生 Avik De 与 Gavin Kenneally 创立,资深创业者 Jiren Parikh 随后加入并出任首任 CEO。公司在 2024 年被韩国国防企业 LIG Nex1 联合韩国投资私募(Korea Investment PE)收购 60% 控股权,整体估值约 4 亿美元,但总部、品牌与管理层均保持独立运营。
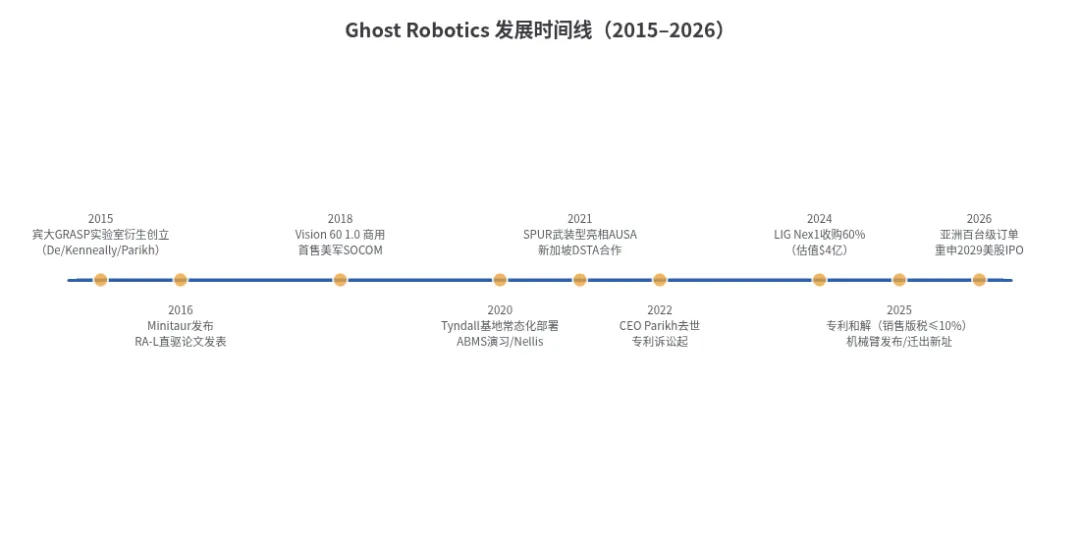
Ghost Robotics 的发展可以清晰地划分为四个阶段。第一阶段(2015–2018)是学术成果转化期:De 与 Kenneally 在 Daniel Koditschek 教授的 Kod*lab 中多年深耕直驱腿式机器人,其成果《Design Principles for a Family of Direct-Drive Legged Robots》于 2016 年发表在 IEEE Robotics and Automation Letters 上,被引超过 480 次,文中提出的 Minitaur 以约 1 万美元的售价成为当时全球最有性价比的动态四足研究平台,销往 CMU、华盛顿大学、美国陆军研究实验室与 Google 等顶尖机构 ([IEEE Xplore], [Robohub])。创始团队获得 Penn Center for Innovation 旗下 PCI Ventures 的支持,并于 2015 年底正式注册公司 ([UPenn SEAS])。
第二阶段(2018–2022)是国防切入期:2018 年公司完成 Vision 60 1.0 并首次售予美国陆军特种作战司令部(USSOCOM),2020 年 4 月获得空军研究实验室(AFRL)合同,随后在同年 9 月美国空军"先进战斗管理系统"(ABMS)大型演习中于内利斯空军基地完成高调亮相,12 月又在佛罗里达州 Tyndall 空军基地实现全球首个机器狗基地常态化部署 ([Ghost Robotics 官网], [Task & Purpose])。这一阶段公司完成了从"研究平台厂商"到"国防供应商"的身份转换,也埋下了后续围绕武装化的长期争议。2022 年 3 月,灵魂人物、首任 CEO Jiren Parikh 去世,公司领导权移交联合创始人 Gavin Kenneally,同年底波士顿动力发起专利诉讼,公司进入动荡期。
第三阶段(2023–2024)是资本退出与重组期:2023 年 12 月 LIG Nex1 宣布收购方案,2024 年 7 月完成美国外国投资委员会(CFIUS)审批并交割,公司估值 4 亿美元,成为 Pennovation 孵化器历史上最成功的退出案例之一 ([Korea Herald], [Technical.ly])。第四阶段(2025 至今)是规模化与 IPO 准备期:2025 年 1 月与波士顿动力达成专利和解、发布 Vision 60 机械臂、迁出校园孵化器;2026 年 LIG Nex1 重申 2029 年美股 IPO 目标,分析师预计公司 2026 年收入约 5,000 万美元实现盈亏平衡、2027 年盈利 ([Korea Herald])。
理解 Ghost Robotics 的技术选择,必须回到宾大 Kod*lab 的学术传统。与波士顿动力的液压高功率路线、MIT Sangbae Kim 组为 Cheetah 定制电机与传动链的路线不同,Koditschek 学派自 RHex 六足机器人起就坚持"核心驱动(core actuation)"理念:让执行器尽可能直接、透明地把电机特性传递到地面,从而以软件仿真弹簧、以电流环估算接触力,换取结构极简、成本极低与鲁棒性极高的机器 ([IEEE Spectrum])。Avik De 在访谈中明确将 Minitaur 的差异化归因于两点:其一是 Gavin Kenneally 研究的新型腿部运动学构型,使其工作空间远大于传统腿型;其二是论文中描述的直驱电机与定制驱动电路,整个系统无齿轮、无弹性元件,电机与腿刚性连接 ([IEEE Spectrum])。
这套设计的工程价值在传感器层面产生了连锁反应:因为电机惯量极低、传动透明,控制器可以在接触事件发生后 5 毫秒以内检测到冲击的大小与方向,实现"电机即传感器"的本体感知(proprioception),进而支撑盲模式运动(Blind Locomotion)。联合创始人 Kenneally 的解释很直白:"机器人看起来像装了物理弹簧一样有弹性,实际上腿是刚性铝杆——这种弹簧行为是电机'扮演'出来的。我们把硬件弹簧的想法用软件实现,因此弹簧的一切参数都可调,而且电机一旦接触某物你立刻知道" ([IEEE Spectrum])。这一思想对工程落地的意义在于:把昂贵的力传感器、复杂的传动机构全部砍掉,用控制带宽换取感知能力,与后来宇树等中国厂商选择的准直驱(低减速比行星齿轮)路线在哲学上同源,但在"无减速器"的极端程度上走得更远。
从公开的 Vision 60 v4.x 技术规格书可以还原其控制与电子架构的全貌:整机采用 12 个电机、每条腿 3 自由度的全电动布局,电机近端布置以降低腿部惯量;电机控制器基于 EtherCAT 总线进行电流环通信,支持位置、速度、电流、电压与阻抗感知,峰值电流超过 80A、RMS 30A;主控板运行 RTOS,控制回路带宽 1kHz(可至 2kHz),板载高精度 IMU,计算平台为 NVIDIA Xavier(2×以太网、2×USB3、M.2、CSI-2 接口),全部集成于 IP68 密封舱内 ([Ghost Vision 60 规格书])。值得注意的是,其执行器、电机控制器与核心电子单独向研发客户销售,用于构建机械臂、双足机器人、多足机器人与外骨骼——这意味着 Ghost 有意把自己定位为"腿式机器人核心部件供应商",Vision 60 只是其直驱技术栈的一个实例化产品 ([Ghost Vision 60 规格书])。
在系统层,Ghost 采取开放架构优先策略:通信上原生支持 2.4/5.8GHz Wi-Fi、4G/LTE,并兼容 Silvus、Persistent Systems、Rajant 等战术电台与卫星/SDR 电台;软件上提供平台级 SDK,支持第三方集成任意传感器、电台与电子设备;协议上直接对标军方体系——兼容 DoD ATAK(Android Team Awareness Kit)与 IOP/JAUS 标准,使机器人可以无缝插入美军战术网络 ([Ghost Robotics 官网], [Ghost Vision 60 规格书])。这种"硬件极简 + 接口极宽"的组合,与波士顿动力 Spot 相对封闭的 SDK 生态形成对比,也解释了为何 MARSOC、系统集成商(如 FLYMOTION、Asylon)与武器挂载方(SWORD、Onyx)都更愿意围绕 Ghost 平台做二次开发。
Ghost 对"军用级"的理解可以归纳为四条工程指标的组合:环境适应(-40℃ 至 55℃ 工作温度、IP67/IP68 防尘防水、可在泥雪沙尘中盲模式行进)、持久续航(850Wh 基础电池、连续行走 3 小时以上、待机 21 小时,官方宣称续航为"多数竞品腿式平台的三倍")、野战维护(单条腿为整体快换模块,全机可在 15 分钟内完成野战组装,任意子组件分钟级更换)、极端鲁棒(可从任何姿态自复位、倒置行走、传感器完全失效时依靠本体感知继续运动)([Ghost Robotics 官网], [PR Newswire], [Inquirer])。美国空军对外披露 Vision 60 配备了 14 类传感器用于态势感知,单价约 16.5 万美元(军方巡逻型),单次充电可巡逻约 6 英里(约 10 公里) ([CNBC], [Robozaps])。
值得行业从业者注意的是出口管制分类:Vision 60 被列为 EAR-99 工业机器人类别而非 ITAR 军品,这大幅简化了其向盟国政府与非军事客户的出口流程,是其能够快速进入韩国、日本、德国、以色列等市场的制度性优势 ([Ghost Vision 60 规格书])。
治理结构层面,收购后的 Ghost 呈现出有趣的"三不变三变":品牌、费城总部与创始管理层不变(Kenneally 与 De 分别留任 CEO 与 CTO,62 名员工全部保留),而资本背书、制造纵深与市场通道发生根本变化——员工规模从收购时的约 60 人扩张至 2026 年中的约 105 人,几乎翻倍,招聘结构(嵌入式工程师、现场应用工程师、美国业务拓展 VP)显示其正在沿着"研发保持精英化、交付与商务快速扩张"的轨迹组织增长 ([Inquirer], [Tracxn], [RobotScope])。对于一家国防硬件公司而言,这种人效结构(百余人支撑十亿美元级估值)本身就是其"高价值密度制造"模式最直接的注脚。
Ghost Robotics 的产品史是一条清晰的"研究平台引流—国防平台变现—任务载荷扩展"路径。第一代产品 Minitaur(2016)长仅 40 厘米、重约 5–6 公斤,以约 1 万美元售价卖给全球顶尖实验室,其意义不在于收入而在于建立技术声誉与开发者生态——它能完成爬楼梯、翻铁丝网、开门、跳跃 48 厘米、倒立、360 度翻转等动作,被吉尼斯世界纪录认证为最垂直敏捷的四足机器人,团队当时甚至设想将成本降至 1,500 美元 ([爱范儿], [Dreaming of Robots])。第二代 Spirit 40(2020 年前后)是 Minitaur 的接棒者,约 12 公斤,与 Vision 60 共享电子架构、控制栈与 SDK,面向高校 swarm、ISR 与地下空间研究,但现已停产淡出,官网目前仅保留 Vision 60 一条产品线 ([Dreaming of Robots], [前瞻经济学人])。
第三代即主力产品 Vision 60(2016 年启动研发、2018 年商用),公司历史上还曾规划 Wraith 系列等更大型的任务平台,但资源最终集中到 Vision 60 单一平台上做深。这一"单品聚焦"策略的好处是:备件、训练、软件迭代与军方认证全部围绕一个 SKU 展开,极大降低了国防客户的后勤负担。2025 年 12 月,公司发布 Vision 60 专用机械臂,标志着产品从"机动平台"向"机动+操作任务系统"跃迁:该臂 6 自由度、全反向驱动(backdrivable)、伸展 1 米、自重 10.6 kg、夹持力 11.3 kg、50 厘米臂展处可持续载荷 3.75 kg、IP67 防护、-40℃ 至 55℃ 工作温度,与整机同等的环境等级——CEO Kenneally 的表述点出了产品意图:"机器人是为室外最恶劣地形而生,但公共安全与国防领域最艰巨的任务往往在建筑物内部,机械臂让机器人同时属于两个世界" ([PR Newswire])。
Ghost 的产品定义从早期就强调"平台而非成品":官方明确允许"战略合作伙伴可基于参考设计,以自选传感器、电台甚至定制机体尺寸构建特定任务的 Q-UGV",并提供从完全遥控到自主充电的全谱系自主能力选项 ([American Military News])。这一开放策略孕育出一个事实上的"Vision 60 载荷生态":SWORD International 的 SPUR 狙击步枪站(2021)、Onyx Industries 的 SENTRY 遥控武器站(2024 年供 MARSOC 测试)、Lockheed Martin 无人机中继、Asylon 的 DroneDog 空地一体安防系统(部署于 Home Depot、GXO 物流,单台年省约 9 万美元安防成本)、FLYMOTION 的战术集成方案等 ([TWZ], [Engadget], [Asylon], [Bots & Drones])。
对工程从业者而言,这种"我不做应用,我做一切应用的底座"的架构选择值得仔细研究。其一,它把整机毛利与国防认证壁垒锁定在自己手里,同时把应用创新的风险分散给集成商;其二,武器载荷由第三方开发并承担法律与舆论责任,Ghost 得以在"不直接卖武器"与"不限制客户用途"之间维持微妙平衡——前 CEO Parikh 在 2021 年表态"如果客户需要武器载荷,我们乐意由他们来做",并拒绝签署波士顿动力牵头的《不武器化通用机器人公开信》 ([Technical.ly], [Billy Penn])。这一策略的商业代价是放弃了载荷层的利润,战略收益则是成为"机器狗界的安卓"——评测机构将其归为四足机器人四大战略分组中的"国防聚焦型",与波士顿动力/ANYbotics 的垂直整合型、宇树/云深处(DEEP Robotics)的硬件优先生态型并列 ([GlobeNewswire])。
Ghost Robotics 的制造模式是典型的高混合、小批量国防制造:整机在费城设计并组装,机体采用铝材与复合材料的"外骨骼"结构,快换子组件(腿、电池、计算舱、传感器头)在工厂预装密封后以模块发货 ([规格书])。从产量看,公司 2024 年中累计售出 Vision 60 超过 450 台,2026 年全系累计出货突破 1,000 台——三年翻倍的节奏对应的年化产能大约在数百台量级,与中国厂商动辄万台的年出货形成数量级反差 ([Inquirer], [Origin of Bots])。公司招聘数据中设有生产经理(Production Manager)岗位,2026 年持续开放嵌入式工程师、现场应用工程师、美国业务拓展 VP 等职位,显示其仍在扩张美国本土工程与交付团队 ([Growjo], [RobotScope])。
需要客观指出的是,Ghost 自身并不追求制造规模:其核心自产的是执行器、电机控制器、主控板与整机集成,其余传感器(Intel RealSense、Teledyne FLIR、LiDAR)、电台(Silvus、Persistent、Rajant)与任务载荷几乎全部外购 ([规格书])。这是一种"微笑曲线"布局——把设计、控制软件与关键运动部件留在内部,把通用电子件交给成熟供应链,以 60–100 人的团队支撑十亿美元级估值。其隐含风险同样明显:2026 年 1 月的行业报告指出,全球关税与贸易关系变化正在推高北美传感器与机器人组件成本,并促使供应链本地化,Ghost 的"美国设计+全球元器件"模式在成本端面临持续压力 ([GlobeNewswire])。
LIG Nex1 收购的核心逻辑正是补 Ghost 的制造与渠道短板。LIG Nex1 是韩国中型国防集团(员工约 5,167 人,2025 年收入约 2.58 万亿韩元,手持订单高达 26.2 万亿韩元),拥有导弹、雷达、电子战系统的批量生产与质量认证体系 ([StockAnalysis], [Aviation Outlook])。收购公告明确承诺"Ghost 将能够借助 LIG Nex1 的国防制造经验更快地为军方用户生产更多机器人",并计划在华盛顿设立协作中心以拓展国内外机器人市场 ([Defense and Munitions], [Korea Herald])。LIG Nex1 CEO Shin Ik-hyun 的公开表述则揭示了更长远的意图:将 Ghost 平台与韩军"混合有人/无人作战体系"、搜救、消防监控及残障辅助等方向结合,同时在 2025 年建成近防武器系统(CIWS-II)工厂、2025 年 10 月落成大田卫星与激光系统装配大楼(投资超 1,000 亿韩元)等产能基础上,为机器人业务预留了制造业纵深 ([Asiae], [Grokipedia])。
从供应链安全角度,"美韩双基地"结构对 Ghost 是一重地缘保险:在美国市场,它是"本土公司+外资控股",既享受美国国防采购的本土偏好(中国厂商被系统性排除),又通过韩国股东获得亚洲供应链弹性;在韩国与亚洲市场,它则切换为"韩企美国子公司"身份参与投标——2025 年底获得的某亚洲政府 100 台以上 Vision 60 订单以及中东市场拓展,正是在这一结构下完成的 ([Korea Herald])。但必须看到,产能协同目前仍主要停留在承诺层面:Vision 60 的整机制造仍在费城,韩国工厂尚未有公开的四足机器人产线落地信息,Ghost 的"百台级"订单交付能力本身也是对 LIG Nex1 供应链整合的一次压力测试。
Ghost Robotics 的商业本质是"国防订单驱动":2021 年公司即披露 20 余家客户中约 90% 为美国及盟国政府,这一结构至今未变 ([CNBC])。其美军部署沿三条线索展开。第一条是空军基地安防:2020 年 9 月内利斯空军基地 ABMS 演习中,Vision 60 作为机场外围警戒节点首次大规模曝光——机器狗在 C-130 卸载前出舱侦察,并通过 Starlink 链路将实时打击目标数据回传至佛罗里达的空军操作员;同年 12 月 Tyndall 空军基地成为全球首个常态化部署机器狗的军事基地,由第 325 安全部队中队使用,具备多向视频、热成像与 AI 威胁检测能力 ([CNN], [AFMC])。此后部署扩展至俄勒冈州波特兰空军国民警卫队基地与新墨西哥州 Holloman 空军基地,2025 年公司还获得美国空军土木工程中心为期一年、价值 15.6 万美元的 4 台在役单位维护合同——金额虽小,但意味着其平台已进入军方全寿命保障体系 ([Korea Herald])。
第二条是太空军与战略设施:2022 年 7 月,太空军在卡角太空军站测试 Vision 60 执行发射场巡逻与损害评估,并验证其作为微型通信节点(背负天线扩展网络)的潜力 ([Space.com])。第三条是陆战与特战应用:2024 年 3 月陆军在加州欧文堡国家训练中心城市突击演练中使用 Vision 60;2024 年 9 月美军与沙特的"红沙"反无人机演习中出现背负训练版 M4A1 步枪的 Vision 60;海军陆战队特种作战司令部(MARSOC)则在 2024 年测试搭载 Onyx SENTRY 遥控武器站的武装型,用于坑道作业与外围警戒,该系统具备 AI 目标识别与"人在回路"开火控制 ([The Aviationist], [TWZ], [Billy Penn])。
在盟国市场,Ghost 的渗透同样深入。2019 年澳大利亚陆军即在"未来地面战争"实验中测试 Vision 60;2021 年与新加坡国防科技局(DSTA)签约共同开发安全、国防与人道应用;2024 年日本陆上自卫队在能登半岛地震救援中使用 Vision 60 执行物资投送与灾区侦察;2025 年德国联邦国防军采购 Vision 60 用于侦察与测试(德方明确声明不配备武器);韩国作为股东国更是其天然的优先市场 ([Popular Mechanics], [CNBC], [Inquirer], [Xpert Digital])。
最具争议的是以色列方向。据《Haaretz》等媒体报道,以色列国防军在加沙地带的地面行动中使用 Vision 60 执行隧道侦察、诱爆装置排查与建筑物搜索;美国国土安全部 2022 年也在纽约地区测试过 Vision 60 的边境巡逻应用并引发舆论反弹 ([Billy Penn], [The Guardian])。从商业视角看,这些争议性部署恰恰构成了 Ghost 的议价权来源:当产品被验证于真实战场环境,其" ruggedized(坚固化)"标签就从营销话术变成采购方的刚性需求。但代价是长期的声誉风险与校园抗议——2024 年宾大校园出现"Shut Down Ghost Robotics"运动,超过 3,000 人签名要求校方切断与公司的关系,公司高管住宅与 Pennovation 总部一度遭到破坏行为,最终促使公司在 2025 年 1 月迁出校园孵化器 ([The Daily Pennsylvanian], [Technical.ly])。
Ghost 的民用战略并非全面铺开,而是聚焦"危险、肮脏、枯燥(dangerous, dirty, dull)"任务中支付能力最强的细分:数据中心、能源设施、建筑工地与关键基础设施的周界安防。2026 年 3 月 Business Insider 的调研显示,Vision 60 已在"数个"数据中心承担外部周界巡逻——沿围栏巡查缺口、可疑包裹与入侵者并将视频回传控制中心,MSRP 起价 16.5 万美元;公司首席增长官 Michael Subhan 给出的 ROI 算法是直接对标人力保安成本:"一名人类保安年成本约 15 万美元,两台保安约 30 万美元——你可以用一名保安加一台机器人替代" ([Business Insider])。北美在建数据中心容量约 35GW(JLL 数据)、园区占地可达数十英亩且需 7×24 值守,被公司视为核心增长极;同期波士顿动力 Spot 在数据中心客户中的配置价已达 17.5 万–30 万美元,回本期约 18 个月至两年 ([Business Insider], [Entrepreneur])。
与军事市场相比,民用市场的工程要求呈现出有趣的反转:军方看重-40℃ 冷启动与盲模式越野,而数据中心与工地客户更看重与现有安防系统的集成、长待机、低运维与合规认证。Ghost 的应对是把同一平台的能力参数向民用场景平移——21 小时待机模式、开放 SDK 接入第三方安防平台、以及通过 Asylon 等集成商提供的 RaaS 式服务化交付(DroneDog 系统在 Home Depot 等项目已实现"盗窃与破坏事件归零"、单台年省 9 万美元的运营记录)([Asylon])。值得注意的是,公司在官网将自身使命定义为"让人们远离危险"(keep people out of harm's way),应用场景覆盖危化品移除、地雷探测、灾害响应与关键设施安保,这一叙事框架为其同时取悦国防采购与民用 ESG 审查提供了话术支点 ([PR Newswire])。
冷静地看,Ghost 的民用业务仍处于" handful( handful 级)"的早期阶段:2025 年约 160 亿韩元的收入主体仍是国防与政府订单,民用收入占比有限;与 Spot 在工业巡检领域的生态成熟度相比,Vision 60 在民用市场缺乏类似"读表 AI、预测性维护"这样的杀手级应用沉淀,其开放架构策略在民用市场的兑现速度也慢于预期 ([Korea Herald], [Actel Robotics])。这揭示了一个对行业有普遍意义的判断:四足机器人的民用市场当前仍由"巡检"而非"安防"逻辑主导——工业客户为数据采集付费的意愿( Spot 的主场)强于为替代保安付费的意愿,而安防预算虽然庞大,但采购决策链长、责任界定复杂、对可靠性的事故容忍度为零,这正是 Ghost 民用扩张慢于军用扩张的结构性原因。
另一个真实检验来自战场实证。2026 年的行业追踪显示,乌克兰战场已成为全球最大规模地面机器人实战试验场:乌军 2026 年计划采购 5 万台 UGV(约为 2025 年的三倍),但主流是轮式与履带式平台——腿式机器人因载荷低、成本高、战场损耗快而仅用于侦察巡逻等细分市场 ([Robozaps])。这一"轮子赢战场"的现实对 Ghost 既是保护(其目标市场本就不是消耗性作战)也是警示(若腿式平台无法证明相对于轮式的任务价值溢价,其 16.5 万美元的单价将在国防预算紧缩周期中首先被审视)。台湾 2026 年 7 月启动的非中国大陆供应链机器狗国产化计划(目标 2028 年量产)则预示着"国防四足"赛道将出现更多本土竞争者 ([Robozaps])。
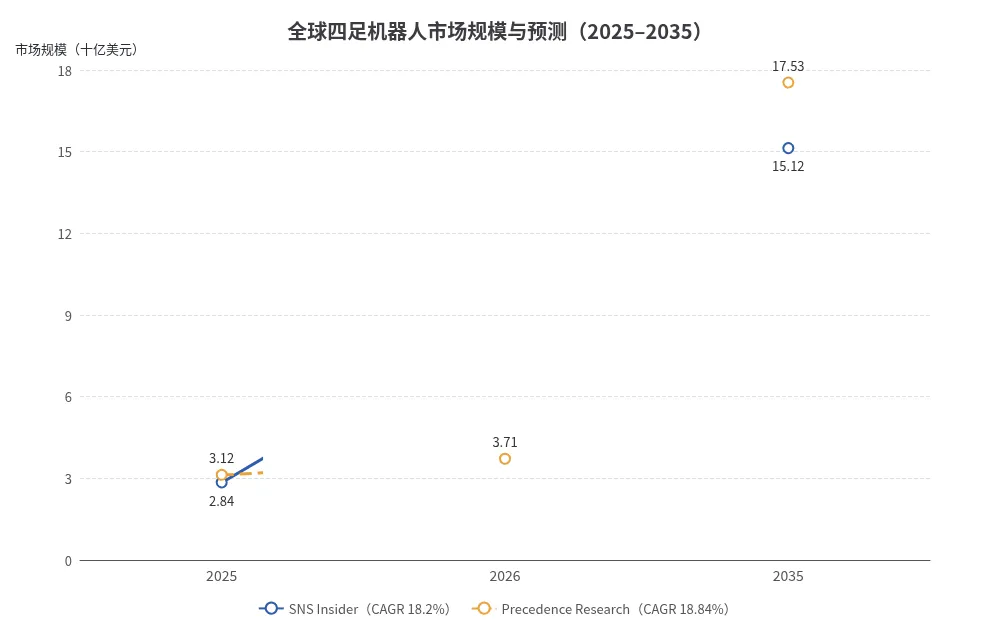
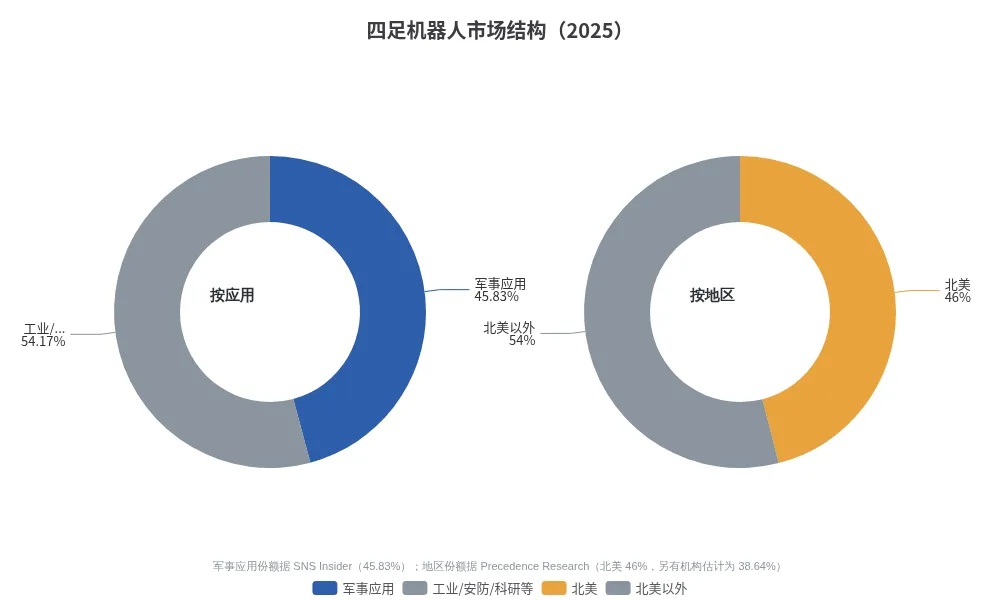
多机构数据交叉显示,全球四足机器人市场 2025 年规模约 28.4 亿–31.2 亿美元,预计 2035 年达 151 亿–175 亿美元,2026–2035 年 CAGR 约 18%–19%;其中军事应用占比约 45.8%(2025,SNS Insider),北美占区域份额约 38.6%–46%,为第一大市场 ([SNS Insider], [Precedence Research])。更大的母市场是军事机器人整体:2025 年约 198 亿美元,2034 年预计达 429 亿美元(CAGR 约 9%),而"军用机器狗"细分 2025–2033 年 CAGR 约 7.5% ([Fortune Business Insights], [Research and Markets])。
结构上,这是一个被地缘政治"一分为二"的市场:中国厂商(宇树、云深处)以 1/10 至 1/20 的价格占据消费与科研市场约 60%–70% 的份额,但被中国军方关联疑虑与 FCC Covered List 等限制挡在美国及盟国政府采购之外;西方政府市场因此成为波士顿动力与 Ghost Robotics 的"受保护领地" ([Robozaps], [Forbes China])。2026 年 7 月美国将外国制造的人形与四足机器人列入 FCC Covered List 后,这道壁垒进一步制度化,直接助推了台湾等地的"非中国供应链"机器狗自主化运动 ([Fortune])。
在四足赛道的西方阵营内部,三家头部公司的战略分野极为清晰。波士顿动力是技术图腾与工业巡检霸主:Spot 累计部署 1,500–3,000 台,产品线年收入约 1 亿–2 亿美元,2020 年公开发售价 74,500 美元、2026 年配置价报 17.5 万–30 万美元;其母公司现代汽车 2021 年以约 11 亿美元收购 80% 股权,对应估值约 80 倍 PS——资本市场为其技术品牌支付了极高溢价;但 BD 明确拒签国防扩张路线与武器化政策,将军事市场实质上让给了 Ghost ([Roboticscenter], [SemiAnalysis], [Robozaps])。ANYbotics(瑞士)深耕工业巡检安全认证(ATEX 防爆等),定价 15 万–20 万美元,是 Ghost 在能源设施市场的主要西方对手 ([Coherent Market Insights])。
宇树科技则是量级完全不同的存在:2026 年 8 月登陆科创板,IPO 定价约 90 亿美元估值、募资 61 亿元,上市首日暴涨 460%–629%,市值一度达 530 亿–660 亿美元;2025 年收入 17 亿元(约 2.5 亿美元,同比增长 4 倍)、净利润 2.78 亿元(经调整约 6 亿元),毛利率约 60%;2023–2025 年累计售出四足机器人 33,294 台,全球份额近 60%,2025 年人形机器人收入占比已达 51.78% 超越四足成为第一大业务 ([Global Times], [Fortune], [Reuters])。
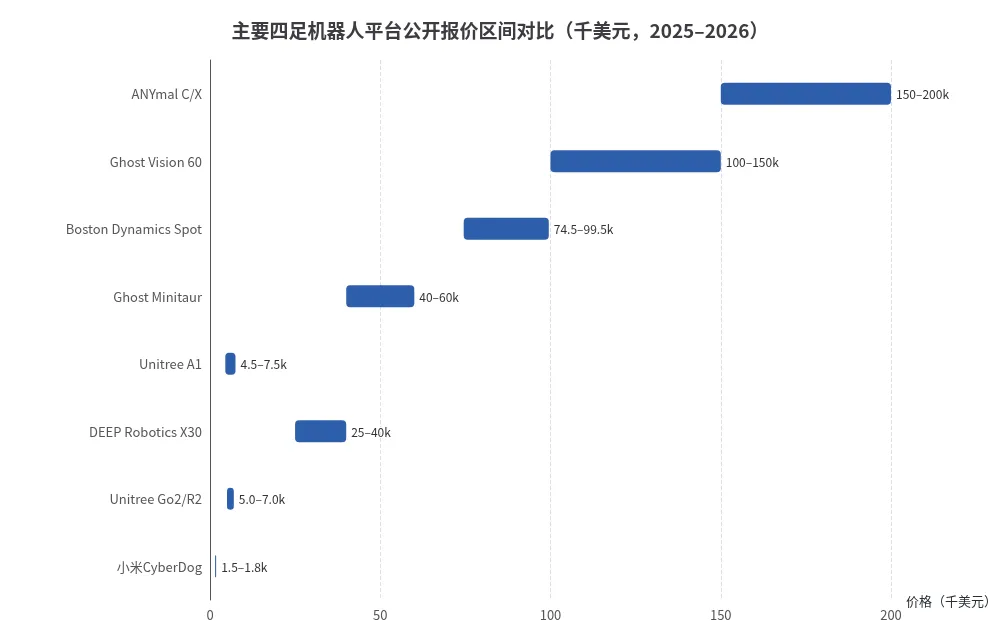
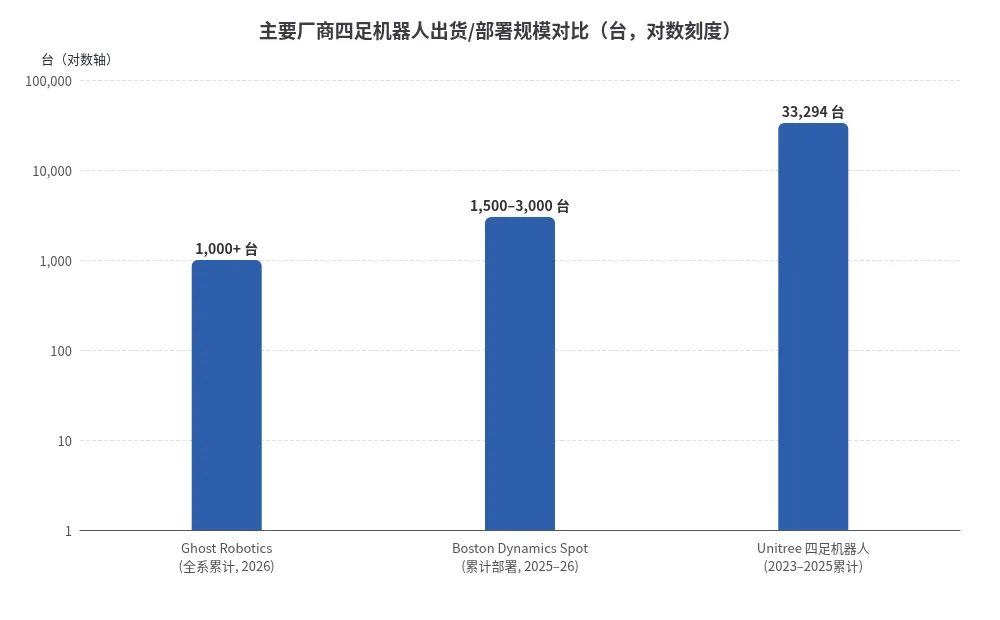
对 Ghost 竞争位置的客观评估是:它在西方国防四足细分市场拥有近乎垄断的卡位——"波士顿动力不积极扩张国防部署 + 中国厂商被安全审查排除"的组合,为其提供了罕见的、由政策筑起的护城河;韩华证券分析师与匿名国防业内人士均确认了这一判断 ([Korea Herald])。但其体量劣势同样悬殊:宇树的收入是其 20 倍以上、出货量是其 30 倍以上且仍在盈利,这种"小而贵"的定位在政府采购预算周期上行时是利润引擎,在下行或出口管制收紧时则是脆弱性来源。Ghost 的应对策略——向机械臂等操作能力延伸、借 LIG Nex1 渠道开拓亚洲与中东出口——本质是在用产品纵深对冲规模劣势。
Ghost Robotics 的融资史体现了美国"公共使命型风投"对硬科技公司的典型哺育路径。宾州本·富兰克林技术伙伴(Ben Franklin Technology Partners)2018 年率先投资,当时公司还是四年前刚从宾大工程学院分拆的高风险初创;Ben Franklin 披露,到被收购时其投资增值近 20 倍 ([Ben Franklin])。早期投资方还包括 Alumni Ventures、Asimov Ventures、BRC Innovation 等机构;PitchBook 记录公司共经历约 10 轮融资事件,被 LIG Nex1 收购前股东结构中机构与个人投资者共 22 家 ([PitchBook])。2020 年,公司还通过与 ARES Security 的合作获得了潜在价值最高 9.5 亿美元的美国空军无限期交付合同通道(IDIQ 上限,非实际收入),为其国防资质背书 ([Springer])。
2023 年 12 月,LIG Nex1 联合韩国投资私募宣布以 3,320 亿韩元(约 2.4 亿美元)收购 60% 股权,对应整体估值 5,540 亿韩元(约 4 亿美元);交易经 CFIUS 审批后于 2024 年 7 月末交割,创始团队与管理层全部留任,费城总部不变 ([Korea Herald], [Inquirer])。这笔交易的结构细节颇具看点:其一,它是 LIG Nex1 从导弹/雷达制造商向"机器人+自主系统"转型的战略抓手,与韩军"混合有人/无人作战体系"国家议程直接挂钩;其二,60% 而非 100% 的持股比例为创始团队与美国本土身份留出了空间,CFIUS 审批因此得以通过;其三,投资协议内嵌了2029 年前赴美 IPO 的退出条款——2026 年 2 月 LIG Nex1 公开否认 IPO 延迟传闻时,重申的正是这一协议义务 ([Korea Herald])。
Ghost 的财务数据揭示了国防硬件初创的典型矛盾。据韩华投资证券分析师裴成助(Bae Seong-jo)估计,公司 2025 年营业收入约 160 亿韩元(约 1,100 万美元)、营业亏损约 420 亿韩元(约 3,000 万美元),亏损主因是研发投入、专利诉讼成本与并购后整合费用;分析师预测公司 2026 年收入约 5,000 万美元(对应约 720 亿韩元)实现盈亏平衡,2027 年转为盈利 ([Korea Herald])。从单价与出货量反推,Vision 60 的毛利率大概率处于硬件行业顶尖水平(16.5 万美元单价对应的 BOM 成本即便按西方供应链估算也仅占小头),公司亏损的根源不在毛利而在规模不足摊薄不了固定成本——这正是 LIG Nex1 反复强调"加速规模化"的财务逻辑。
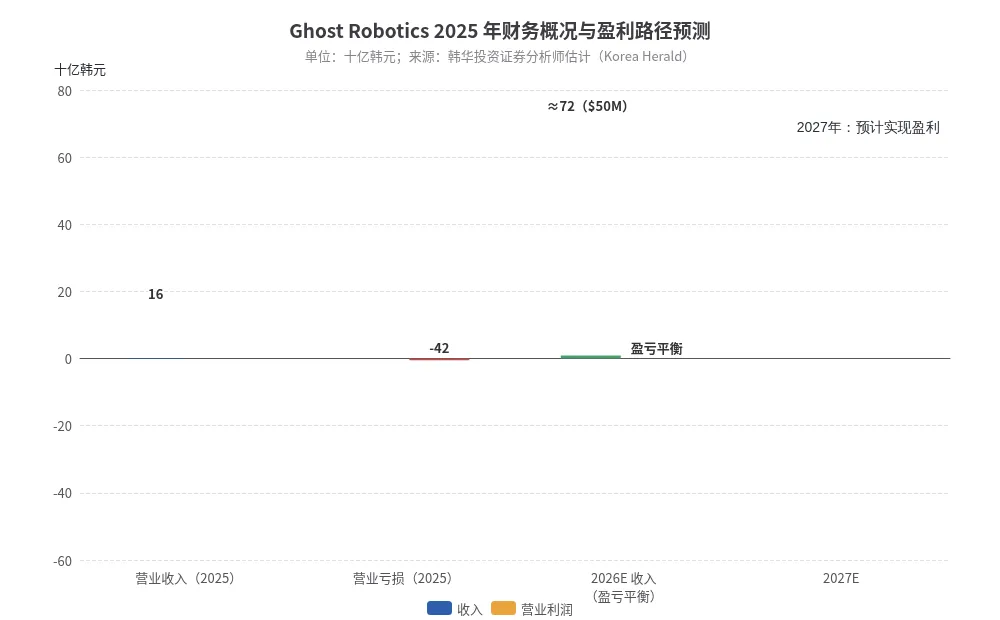
资本结构上还有两个值得记录的"暗扣"。第一个是专利和解的或有负债:波士顿动力 2022 年 11 月起诉 Vision 60 与 Spirit 40 侵犯其至多 7 项核心专利,2024 年 2 月又在特拉华联邦地区法院追加四项专利诉讼;2025 年 1 月 2 日双方以"不可再诉"方式和解,公开条款保密,但据 Korea Herald 从证券界获得的信息,Ghost 需向波士顿动力支付最高相当于四足机器人销售额 10% 的版税、持续至 2035 年——若 2026 年收入 5,000 万美元兑现,仅此一项即对应每年最高 500 万美元的持续性成本,直接侵蚀毛利率 ([Bloomberg Law], [Patsnap], [Korea Herald])。第二个是 IPO 对赌的时间压力:2029 年上市意味着公司必须在 2026–2028 年连续三年交出国防订单放量的财报,而 2025 年末美国联邦政府停摆已经打乱采购节奏、推迟了关键合同——LIG Nex1 官方承认这是市场传闻的起源 ([Korea Herald])。对潜在投资者而言,Ghost 的估值锚不在收入倍数,而在"西方国防四足唯一纯正标的"的稀缺性溢价,这与波士顿动力 80 倍 PS 的私有交易估值、宇树上市时 36 倍 PS/219 倍 PE 的定价逻辑一脉相承。
Ghost 是机器人武器化辩论中的标志性公司,其风险具有长期结构性。争议节点包括:2021 年 AUSA 展上 SPUR 步枪型引发的全球舆论风暴(6.5mm Creedmoor、1,200 米射程、Teledyne FLIR 热像仪、可远程上膛/退膛);学术导师 Koditschek 公开要求公司将自己名字从官网撤下,称武装四足"跨越了关键的伦理屏障";波士顿动力等六家公司 2022 年发表《不武器化通用机器人公开信》时,Ghost 明确拒绝加入;以及 2023–2024 年围绕加沙使用的校园抗议、请愿与破坏事件 ([The Verge], [Billy Penn], [IEEE Spectrum])。从公司治理角度,Ghost 的立场始终一致:平台无武器 AI、无自主瞄准,"人在回路"由载荷方与军方保证;前 CEO Parikh 的名言是"如果我们的机器人装了履带而不是腿,根本不会有任何人关注" ([IEEE Spectrum])。
需要指出的是,这类争议的财务传导已经发生且可量化:Pennovation 迁址造成的隐性成本、招聘端对伦理敏感工程师的筛选成本、以及未来任何一起自主武器事故对"机器狗"品类的整体品牌损伤。对于以"keep people out of harm's way"为使命叙事的公司,武器化关联始终是其估值折价的最大单一来源。同时,其产品伦理风险存在"灰区漂移":MARSOC 测试的 Onyx 武器站已实现"扫描—检测—锁定—告警、人决策开火"的半自主链路,随着 AI 目标识别能力的增强,"人在回路"的实际控制粒度在技术上有持续稀释的风险,这在 Campaign to Stop Killer Robots 等组织的持续监督之下 ([TWZ])。
综合评估,Ghost 的风险画像属于"高政治贝塔"型公司:其收入波动与美国国防预算、出口政策、盟国军贸关系高度相关,但在中国厂商被制度性排除的窗口期内,其主要竞争对手事实上是"不扩张的波士顿动力"和"尚未出现的本土替代品",风险的可控性优于表观。
展望 2026–2029 年,Ghost 的战略走向可以锚定三个可验证的观察点。第一是 IPO 前夜的财报兑现:2026 年收入能否达到约 5,000 万美元、2027 年能否如分析师预测转正,将直接决定 2029 年 IPO 的定价空间;参照宇树 36 倍 PS 的一级/二级市场定价环境,若 Ghost 以 1 亿美元收入上市,其估值中枢可能在 20–40 亿美元区间,较 LIG Nex1 入股时的 4 亿美元存在 5–10 倍的增值想象,这将是韩国国防企业海外并购运作的标杆案例 ([Korea Herald], [Reuters])。第二是机械臂与"室内任务"的市场验证:机械臂发布后 Vision 60 从巡逻工具升级为可开门的 EOD/室内任务系统,直接对标波士顿动力 Spot + 臂的组合与新兴的人形机器人室内作业叙事,若该形态在 2026–2027 年获得国防订单,Ghost 的 TAM 将显著拓宽 ([PR Newswire])。第三是亚洲与中东出口的落地深度:100 台级亚洲订单的交付质量与续单情况、中东主权基金的安防采购(数据中心巡逻已是切入点)能否从个位数项目扩展到框架合同,将检验"LIG Nex1 渠道协同"是否兑现 ([Korea Herald], [Business Insider])。
以情景分析法归纳,Ghost 在 2029 年 IPO 窗口前存在三种路径。基准情景(概率最高)是国防订单按分析师预测放量,2026 年收入 5,000 万美元、2027 年扭亏,IPO 以 30–60 倍 PS 的国防科技股定价逻辑发行,成为"四足机器人第一股"级别的稀缺标的;乐观情景下,机械臂打开室内 EOD 与工业操作市场、中东与亚洲框架合同落地,收入提前突破 1 亿美元,估值向宇树式叙事靠拢;悲观情景则是美国国防预算进入紧缩周期、本土替代品(台湾 2028 量产计划、韩国国产机器狗)提前分流订单,或一起标志性伦理事件引发品类级监管收紧,届时 LIG Nex1 可能被迫选择整体出售或战略收缩。三种情景的分水岭都不在技术演示,而在订单簿与交付记录的硬数据——这也是观察所有具身智能国防标的时最值得借鉴的分析框架。
作为一家从学术实验室走向军工订单、再走向跨国并购的完整样本,Ghost Robotics 对中国具身智能与机器人从业者有六条可迁移的经验。其一,执行器路线的"哲学纯度"可以换溢价:Ghost 十年如一日坚持无减速器直驱与"电机即弹簧即传感器",换来的是盲模式越野与毫秒级触地感知这两个军方真正买单的能力;中国同行的准直驱路线在成本上更优,但在"传感器失效下的本体感知冗余"这一指标上仍有可对标的工程空间 ([IEEE Spectrum], [规格书])。其二,"减少机械复杂度"是比"堆性能"更强的军工设计准则:野战 15 分钟组装、分钟级换腿、任意姿态自复位,这些指标没有一项出现在论文 benchmark 里,却决定了采购决策;中国厂商若进入国防与应急市场,可靠性与可维护性的工程权重需要系统性上调 ([Inquirer])。
其三,开放架构是进入军方网络的钥匙:ATAK/JAUS 兼容、SDK 全开放、载荷第三方化,让 Ghost 把系统集成商变成了自己的销售部队;对正在出海的国产机器人企业,目标市场的战术网络协议适配与开发者生态,其战略价值不低于硬件参数 ([规格书])。其四,出口管制分类是产品定义的一部分:EAR-99 而非 ITAR 的分类选择,让 Vision 60 得以快速进入盟国市场;国产机器人企业在目标市场的合规分类策略,应当在产品定义阶段就纳入设计 ([规格书])。其五,国防市场的真实经济学是"小批量×高单价×长保障":Ghost 千人团队支撑 4 亿美元估值的算术,建立在高毛利与稀缺卡位之上;对中国创业者而言,这意味着"国防赛道"的估值故事需要以渠道、认证与售后保障体系为前提,而非单纯的技术演示。其六,警惕品类级的伦理折返:Ghost 用十年建立的"战场验证"品牌,随时可能被一起自主武器事件逆转;在具身智能军贸扩张的周期里,主动构建"人在回路"可验证性与伦理治理框架,正在从公关议题变为融资与采购的硬门槛 ([The Guardian])。
Ghost Robotics 是一家被低估其复杂性、也被高估其独特性的公司。被低估的是它把一条学术路线(直驱腿部执行器)转化为一个国防品类的工程耐力:从 Minitaur 的 1 万美元研究玩具到 Vision 60 的 16.5 万美元军用平台,中间隔着 IP68 密封、EtherCAT 实时总线、盲模式运动与 ATAK 协议适配这些 invisible 的工程资产。被高估的则是它的"不可替代性":政策筑起的护城河在补贴本土替代者(台湾、韩国),资本给出的稀缺性溢价在宇树 660 亿美元市值的镜像对照下显得克制,而 10% 销售版税与持续亏损提醒着所有人,四足机器人仍是一门规模未满、格局未定的生意。
对具身智能行业而言,Ghost 最大的启示或许在于节奏:它没有追逐人形机器人的资本狂潮,而是在一个看似狭窄的垂直市场里把可靠性、合规性与客户关系做到了"北约标准"。2029 年的 IPO 将检验这种克制是否值得——届时,无论它成为韩国国防科技出海的范本,还是被本土竞争者分食的先行者,这条"宾大实验室→空军基地→特拉华法庭→华尔街"的完整路径,都已经为机器人产业的军贸化时代写下了第一份详尽注脚。
免责声明:本报告基于截至 2026 年 10 月的公开信息撰写,其中涉及的公司财务数据部分来自分析师估计与媒体报道,可能存在偏差;内容仅供行业研究与一般信息参考,不构成任何投资建议或法律意见。