研报速递

信用研究 | 债市研究
作者:技术研究部

摘要
信用债发行
10月,信用债发行1,824只,同比、环比分别下降4.3%、8.3%;发行规模18,586亿元,同比增长9.7%、环比回落4.1%;平均发行利率进一步下探,当月信用债加权平均发行利率1.69%,环比9月下行3.6bp,较年初累计下降28bp,较去年同期下行38bp。
违约与评级调整
违约:10 月无企业主体首次违约,无企业主体首次展期。
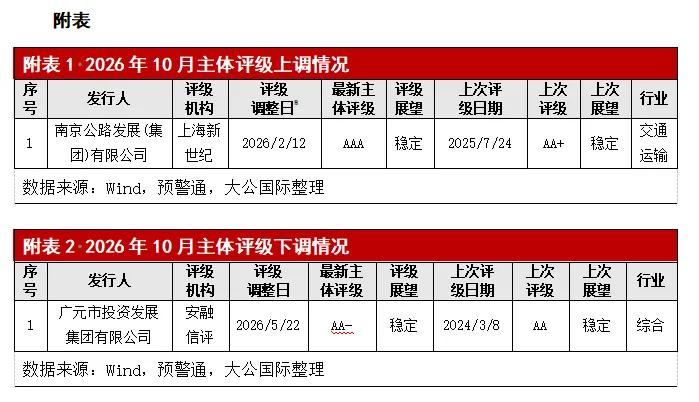
评级上调:10 月,级别上调方面,监测到 1 家企业主体级别被国内评级机构上调;展望上调方面,未监测到企业评级展望被国内评级机构上调。
评级下调:10 月,级别下调方面,监测到 1 家企业主体级别被国内评级机构下调;展望下调方面,未监测到企业评级展望被国内评级机构下调。
列入观察名单:10 月,未监测到企业主体被国内评级机构列入观察名单。
债市展望
年内信用债到期规模约2.8万亿元,结合四季度融资节奏与政策安排,预计11-12月信用债整体发行规模同比或将小幅回落,结构上产业债仍是融资增量主力;发行利率低位运行趋势有望延续。
01

信用债发行
(一)信用债发行规模季节性回落,净融资延续回升态势,发行利率继续下探
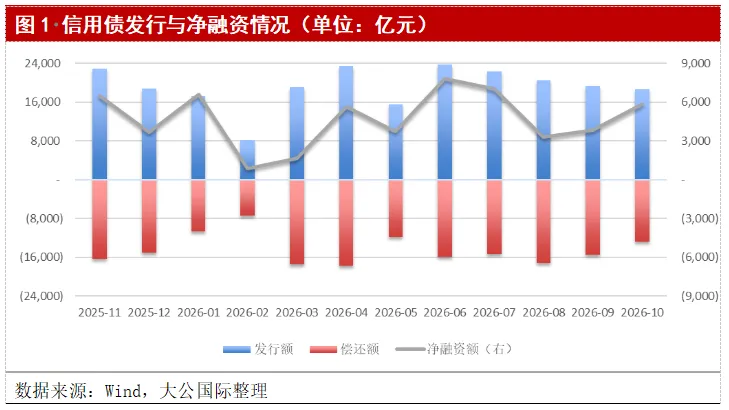
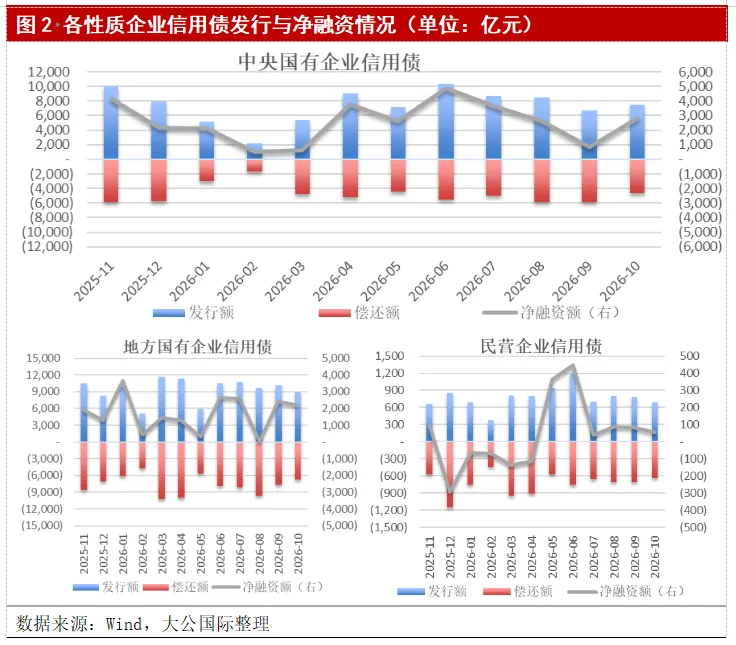
10月,信用债发行1,824只,同比、环比分别下降4.3%、8.3%;发行规模18,586亿元,同比增长9.7%、环比回落4.1%。当月净融资5,820亿元,同比、环比分别增加2,579亿元、1,986亿元,信用债净融资延续9月回升态势。
企业性质方面,中央国有企业发行信用债443只,同比减少7.1%;发行规模7,451亿元,同比增长18.4%,净融资2,837亿元,较2025年同期增加1,360亿元,是当月信用债净融资的核心支撑。
地方国有企业发行信用债1,144只,同比下降2.7%;发行规模8,933亿元,同比增长1.4%,净融资2,175亿元,较2025年同期增加853亿元;偿还规模同比下降9.7%,到期偿付压力持续缓释。
民营企业发行信用债120只,同比减少4只;发行规模693亿元,同比增长18.6%,净融资55亿元,较2025年同期减少81亿元。尽管发行规模实现较快同比增长,但受到期偿还规模大幅抬升拖累,当月净融资额同比有所回落。
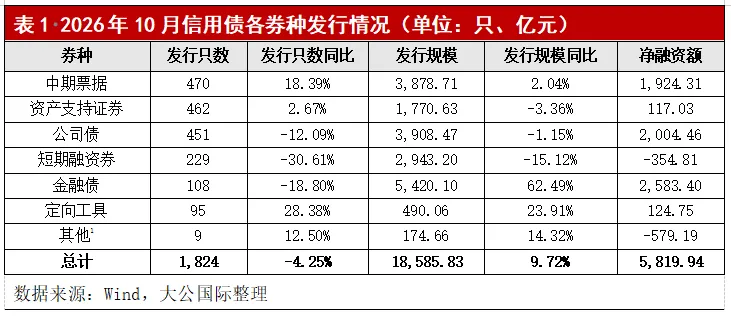
分券种看,10月金融债、公司债和中期票据发行规模居前,分别发行5,420亿元、3,908亿元和3,879亿元,三类券种发行规模合计占当月信用债发行规模的71.1%。其中,金融债发行规模居首位,同比增长62.5%,增量主要集中在二永债以及商金债的整体大幅放量,两种债券当月发行规模同比高增3.2倍、8.1倍。公司债发行规模同比下降1.2%,总体保持平稳,净融资2,004亿元。中期票据发行规模同比增长2.0%,与前9个月累计同比下降15.1%的收缩态势相比,10月已出现边际企稳迹象,前期中央国有企业中票大幅收缩的拖累效应有所缓和。此外,短期融资券发行2,943亿元,同比下降15.1%、净融资延续上月融出状态;资产支持证券发行规模同比下降3.4%;当月城投发行的定向融资工具446亿元,同比增长39.8%。
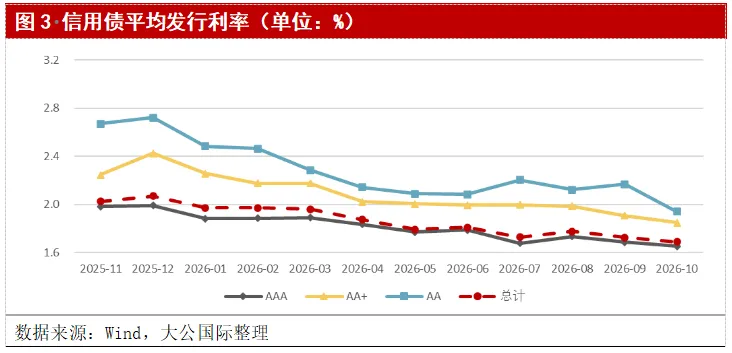
发行成本方面,年内信用债发行利率保持低位,10月进一步下探。当月信用债加权平均发行利率为1.69%,环比下行3.6bp,较年初累计下降约28bp,较去年同期大幅下行38bp,再创年内低位。
分主体等级看,10月AAA级、AA+级和AA级主体加权平均发行利率分别为1.65%、1.85%和1.94%,环比分别下行3.4bp、5.9bp、22.5bp,同比分别下行34.9bp、58.2bp、77.7bp。分主要券种和期限看,10月1年期短期融资券AAA级、AA+级和AA级平均发行利率分别为1.45%、1.87%、1.88%;3年期公司债上述等级分别为1.62%、1.79%、1.76%,5年期分别为1.74%、1.92%、2.10%;中期票据3年期分别为1.62%、1.81%、1.70%,5年期分别为1.75%、1.86%、2.03%。
(二)产业债发行规模平稳增长、净融资边际提升
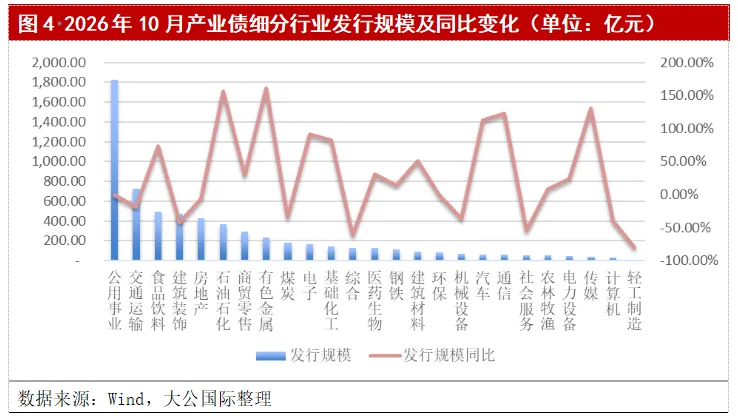
10月,产业债2发行627只,环比减少1.9%、同比增加3%;发行规模6,736亿元,环比、同比分别增加16.7%、3.5%;净融资2,354亿元,在9月短暂转负(净融出204亿元)后快速回升转正,同比增加28.5%。
从行业来看,10月石油石化、有色金属、基础化工、医药生物、食品饮料、商贸零售、电子等行业发行规模同比保持较大幅度增长,增幅在29%-161%之间。交通运输、建筑装饰等基建链主体发债规模有所回落,当月分别发行723亿元、473亿元,同比减少18.9%、42.5%。房地产当月发行424亿元,同比减少6.1%。净融资方面,10月公用事业、食品饮料、石油石化、房地产、基础化工、医药生物等行业融资边际回升。其中,公用事业净融资800亿元,环比增加665亿元;食品饮料由上月的净融出491亿元转为当月净融入462亿元,石油石化、房地产分别净融入239亿元、159亿元,均较9月有明显提升。
(三)城投债发行规模同环比均实现增长,净融资结束此前净偿还态势
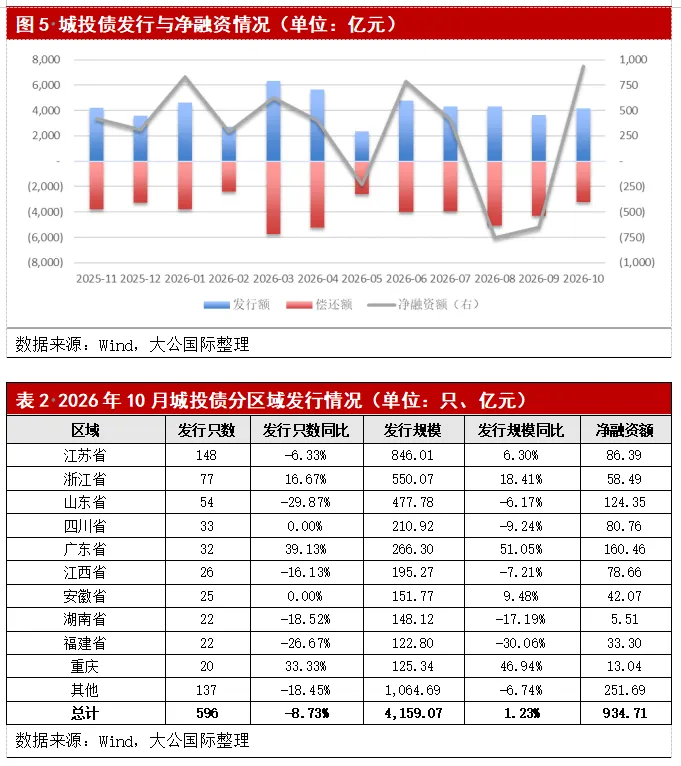
10月,城投债3发行596只,同比减少8.7%、环比增长8%;发行规模4,159亿元,同比、环比分别增长1.2%、14.3%;净融资935亿元,结束此前连续两个月净偿还态势。
从区域来看,发行区域分化特征仍在。其中,江苏单月发行846亿元,同比增长6.3%,发行规模继续居首位。浙江、广东、重庆、安徽放量增长,其中浙江、广东分别发行550亿元、266亿元,同比增长18.4%、51.1%,增速在重点区域中居前。山东、四川、江西、湖南、福建发行同比下滑。其中,山东发行478亿元,同比下降6.2%,净融资124亿元,净融规模在前十省份中处于较高水平;四川211亿元,同比下降9.2%,发行节奏边际转弱;湖南、福建发行规模同比下滑17.2%、30.1%。
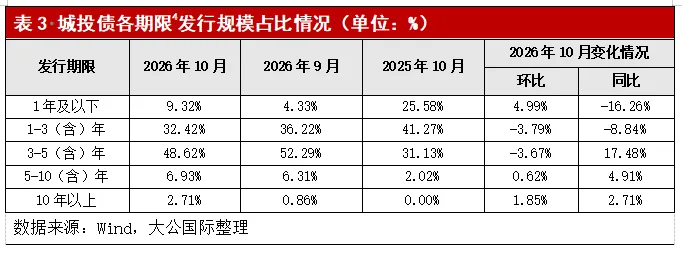
期限方面,10月城投债发行期限拉长特征未能延续,短端占比边际提升。1年及以下品种占比9.3%,环比上升5个百分点;1–3(含)年期以及3–5(含)年期占比均有下降,分别占比32.4%、48.6%,环比均减少4个百分点;5–10(含)年期占比基本持平;10年以上品种占比2.7%,环比提升2个百分点。
(四)科技创新债发行节奏放缓,绿色债券延续强劲增长趋势
10月,科技创新类债券(以下简称“科创债”)发行146只、发行规模1,607亿元,同比分别下降19.3%、4.5%。从年内发行情况看,前10个月科创债累计发行1,526只,发行规模15,824亿元,同比分别减少4.9%、9.2%;其中,交易所、银行间市场分别发行8,738亿元、7,086亿元,同比分别增长8.7%、减少24.5%。
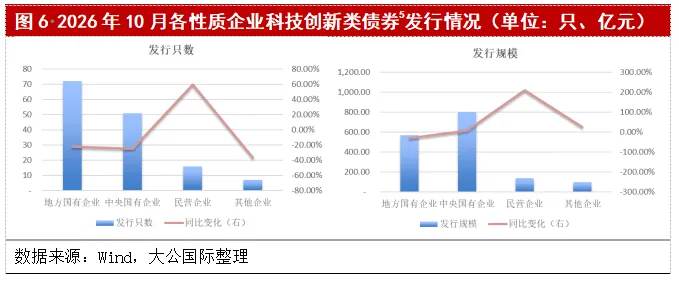
从发行主体性质来看,国有企业当月发行123只,发行规模1,369亿元。其中,中央国有企业发行51只、规模801亿元,发行规模同比增长7.8%;地方国有企业发行72只、规模568亿元,发行规模同比下降30.4%,缩量主要集中在银行间市场。民营企业当月发行16只、规模140亿元,发行只数同比增长6只,发行规模同比增长2.1倍,且发行全部集中于银行间市场,政策支持效果凸显。
绿色债券方面,10月国内债券市场贴标绿色债券发行46只,发行规模528亿元,发行规模同比增长28.3%。其中,碳中和债券发行10只、规模138亿元;纯绿色债券发行36只、规模390亿元。券种方面,绿色资产支持证券延续强劲增长趋势,当月发行267亿元,同比增长75.6%;年内累计发行2,129亿元,同比增长98.1%,其中绿色资产支持专项计划扩容最为显著,同比增长1.2倍,绿色ABN以及绿色信贷ABS也有不同幅度增长,同比增幅分别为58.4%、103.2%。当月绿色金融债发行50亿元,未能延续三季度发行放量节奏,环比大幅回落(9月为934亿元);当月仅成都银行、柳州银行两家机构发行。
02

违约与评级调整
(一)违约方面,10月无企业主体首次违约,无企业主体首次展期
从首次发生违约的主体来看,本月内无新增企业违约且无首次违约债券。从发生展期的情况来看,本月内无新增企业首次展期且无首次展期债券。
(二)评级上调方面,10月监测到1家企业主体级别被国内评级机构上调
级别调高6方面,10月,监测到1家企业主体级别被国内评级机构上调,共计上调1次,属交通运输行业。
展望调高方面,10月,未监测到企业评级展望被国内评级机构上调。
(三)评级下调方面,10月监测到1家企业主体级别被国内评级机构下调
级别调低方面,10月,监测到1家企业主体级别被国内评级机构下调,共计下调1次,属综合行业。
展望调低方面,10月,未监测到企业评级展望被国内评级机构下调。
(四)列入观察名单方面,10月未监测到企业主体被国内评级机构列入观察名单
10月,未监测到企业主体被国内评级机构列入观察名单7。
03

债市展望
信用债发行方面,年内信用债到期规模约2.8万亿元,结合四季度融资节奏以及政策安排,预计11-12月信用债整体发行规模同比或将小幅回落。其中,产业债仍是融资增量主力;11月为年内实物投资工作量高峰,产业债发行增长具备支撑,12月预计将边际走弱,行业与主体资质分化进一步加剧。科创债方面,交易所科创债供给有望延续增长,优质民企、强科技属性主体的科创债发行韧性较强;城投债方面,受化债持续推进、新增融资约束等因素影响,供给总量预计维持低位,区域分化格局延续,市场偏好或将向经济财政实力较强的省级及重点地市平台倾斜。
信用债发行利率方面,展望11—12月,适度宽松货币政策取向延续、流动性保持合理充裕,叠加资金利率换锚后中枢下移,信用债发行利率仍具低位运行基础。结构上,高等级品种利率已处历史低位,进一步下行空间有限,但弱区域、弱资质主体信用基本面修复不均衡,利率低位运行阶段信用分化或将加剧。
【1】其他包含可交换债、可转债、政府支持机构债、国际机构债、企业债和项目收益票据。
【2】产业债统计口径为除城投和金融行业以外的实体产业主体所发行债券。
【3】筛选标准为 YY 口径城投债。
【4】此处各期限城投债统计剔除发行期限含选择权的债券。
【5】科技创新类债券统计口径包含“科技板”正式推出前交易所市场科技创新公司债券、银
行间市场科创票据以及“科技板”正式推出后交易所市场及银行间市场科技创新债券。
【6】本文统计评级调整优先于展望调整,若同一发行人同时发生评级调整与展望调整,优先计入评级调整,不重复计入;评级展望下调部分,信用观察调整不计入展望下调范畴。数据来源:预警通、DM、Wind。
【7】若企业发生级别调整且同时被列入观察名单,优先计入级别调整,不重复计入。
【8】评级调整系根据公开信息筛选统计。因公开信息获取存在时滞,部分事项的评级日期为
报告出具日期,相关更新事项于本统计周期内获取并纳入本期统计,下同。
版权与免责声明
凡本微信公众号(“大公国际”)发布的所有文字、图片和音视频资料等内容,其版权均属于大公国际资信评估有限公司(简称“大公国际”)所有。未经大公国际授权,任何单位和个人不得擅自使用(包括但不限于汇编、修改、分发、转载、复制、传播、发表、许可、摘编、仿制)或许可他人使用本微信公众号中的所有内容。已经大公国际授权使用的,应在授权范围内使用,并注明“来源:大公国际”。否则,大公国际将依法追究其法律责任。
本微信公众号涉及的所有观点、结论、建议仅供参考,不构成对任何单位或个人的投资性建议或意见。对于因直接或间接使用本微信公众号发布、转载的内容或者据此进行投资所造成的一切后果或损失,大公国际概不负责。
关于大公国际
大公国际资信评估有限公司(以下简称“大公国际”)成立于1994年,是中国人民银行和原国家经贸委共同批准成立的全国性信用评级机构,拥有政府监管部门批准的全部评级资质,能够对中国资本市场所有债务工具和参与主体进行信用评级。
大公国际是中国国新控股有限责任公司的控股子公司,总部位于北京。现有从事评级作业和研究的专业分析师153人,99%具有硕士、博士学历。
成立30余年来,大公国际独立研究制定国家、地方政府和行业的信用评级标准,推动国内债务工具的创新设计与推广应用,先后对31个省(自治区、直辖市)和香港特别行政区、70多个行业的近万家企业进行信用评级。

地址 |
北京市西城区
三里河二区甲18号
电话 |
010-67413300