研报速递
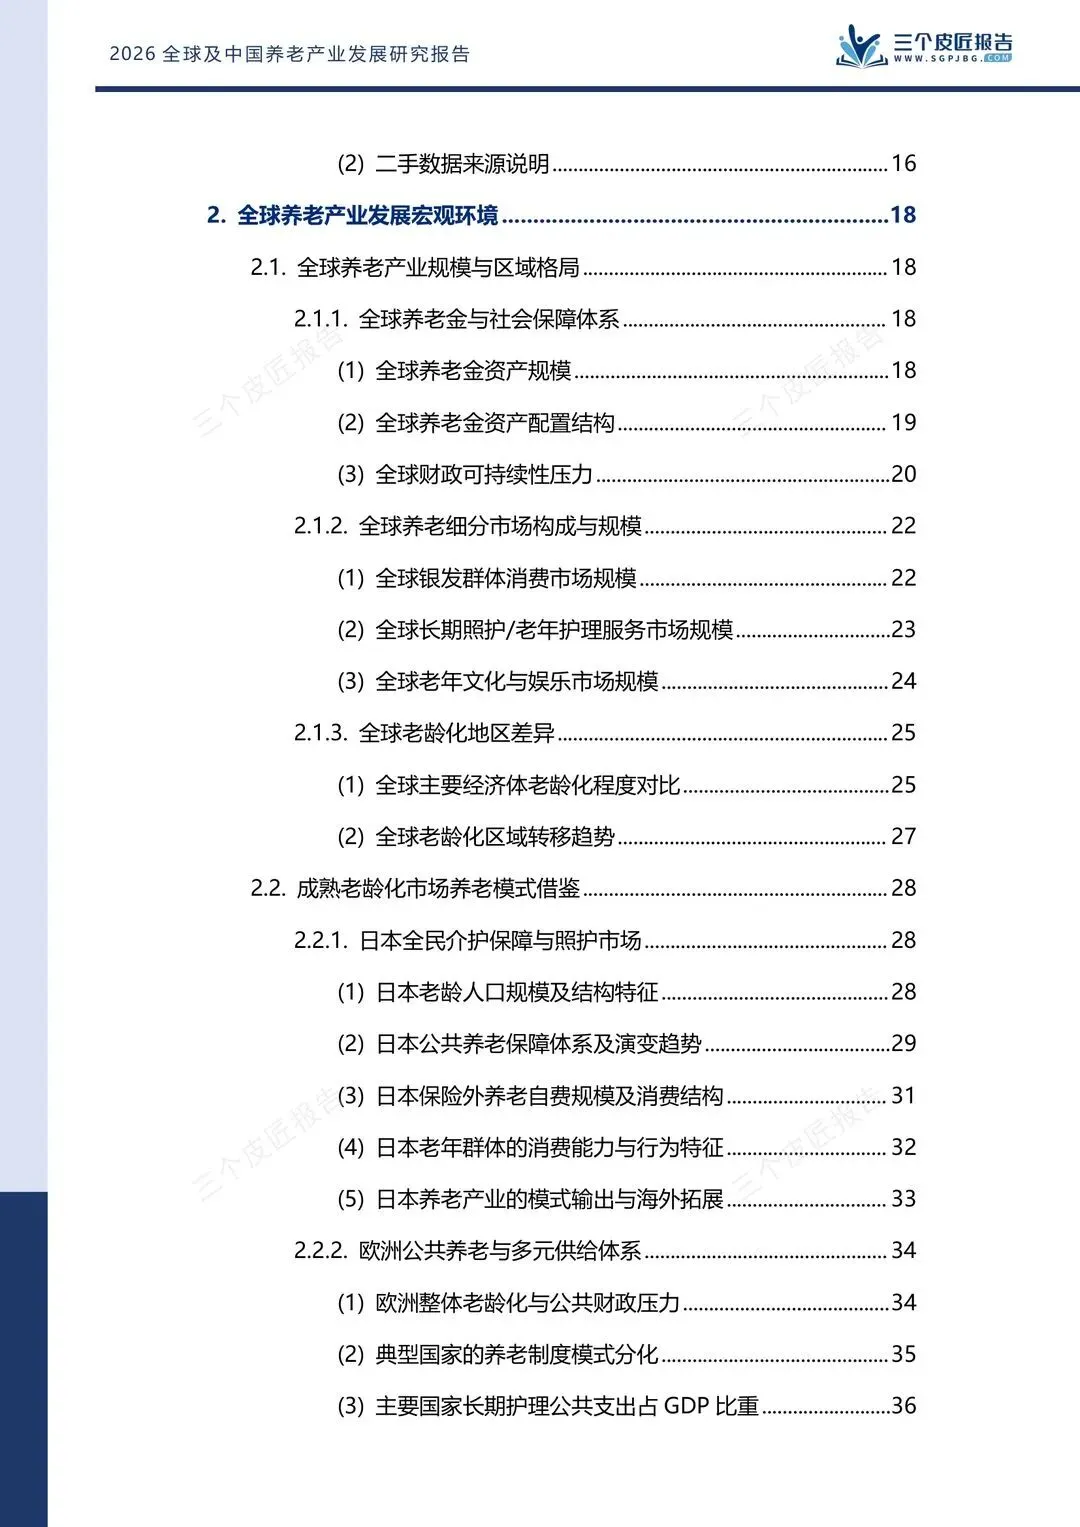
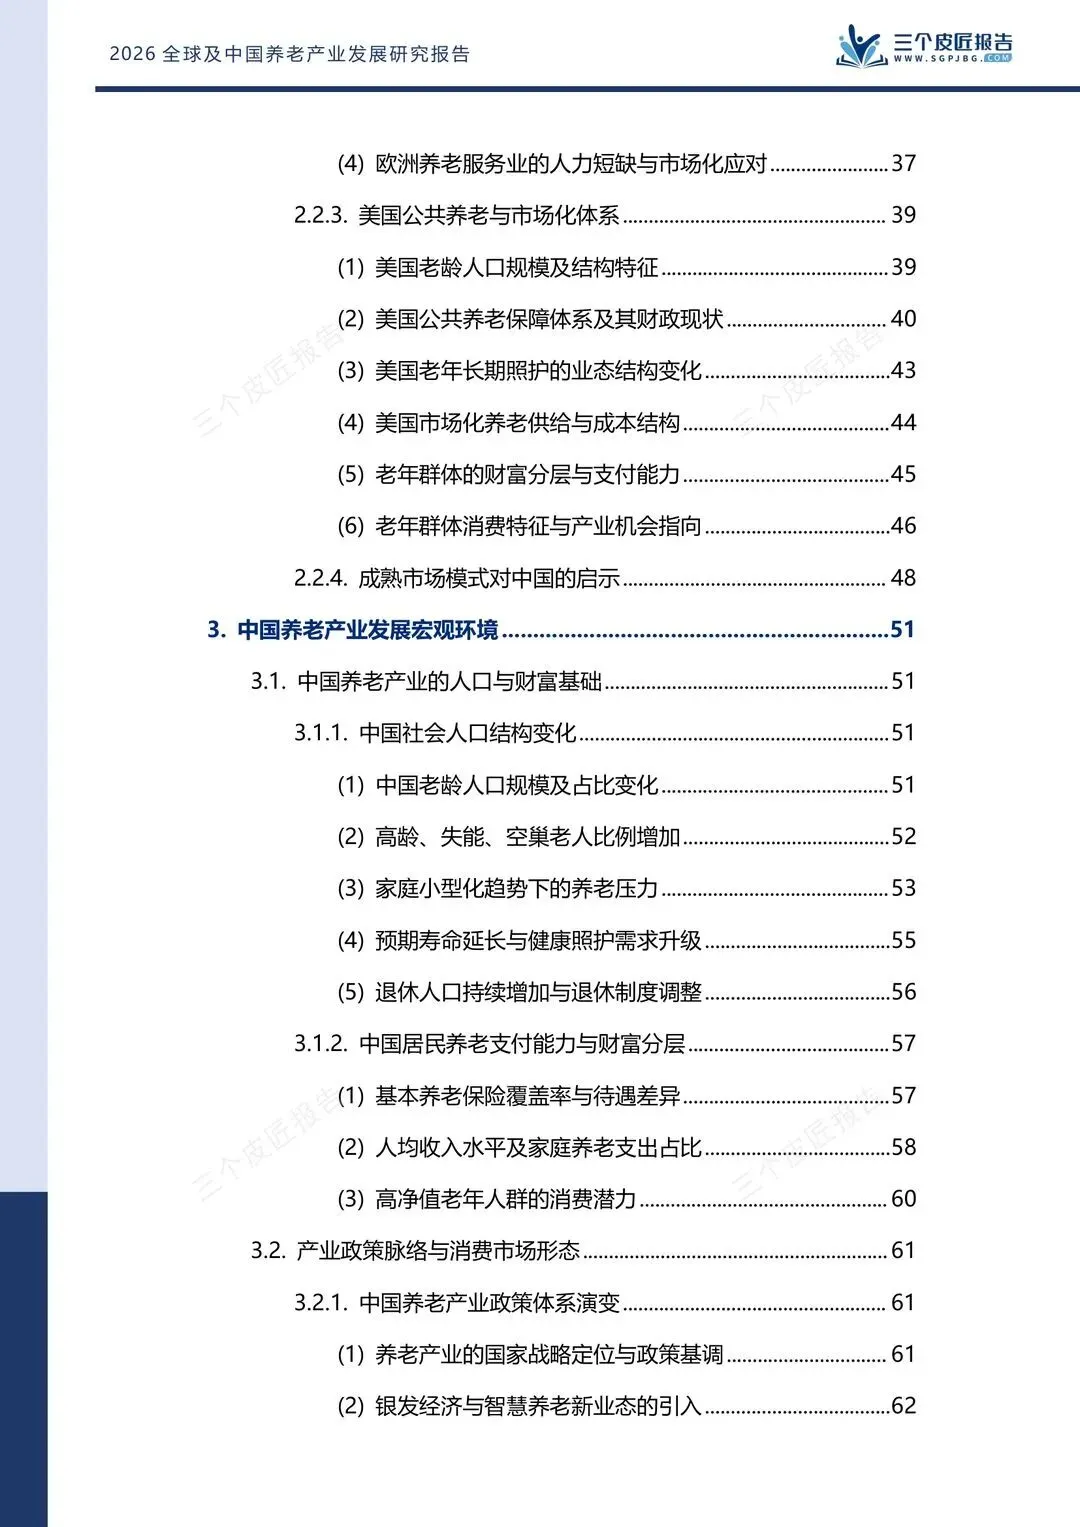
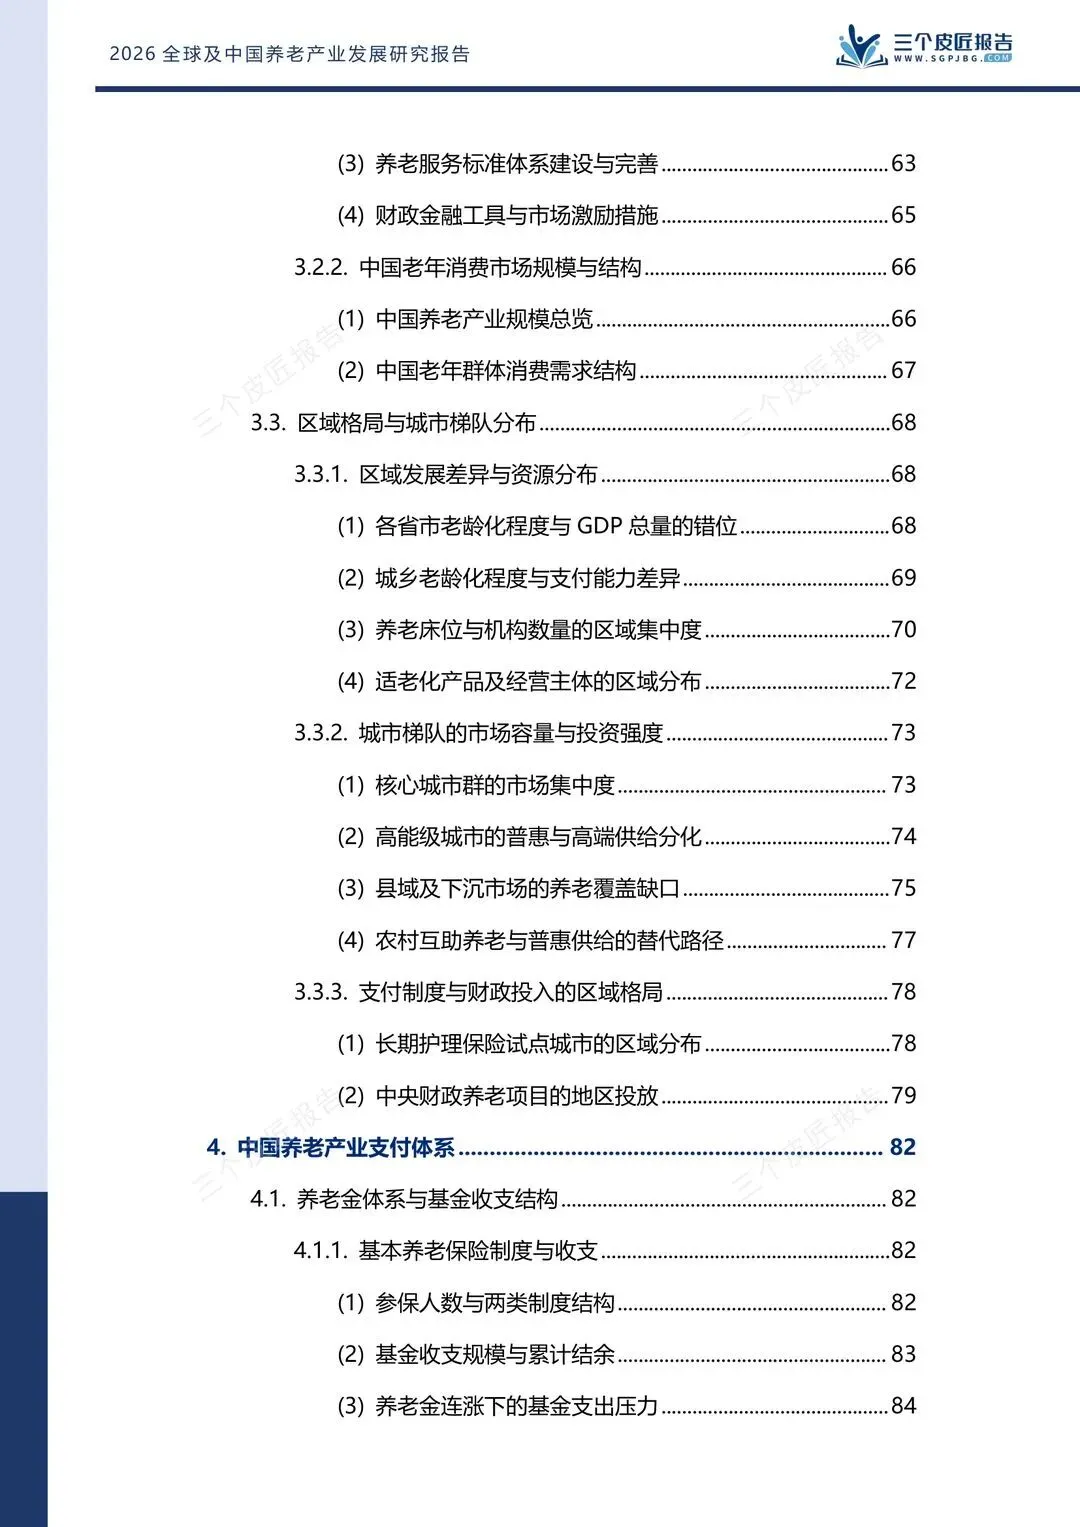
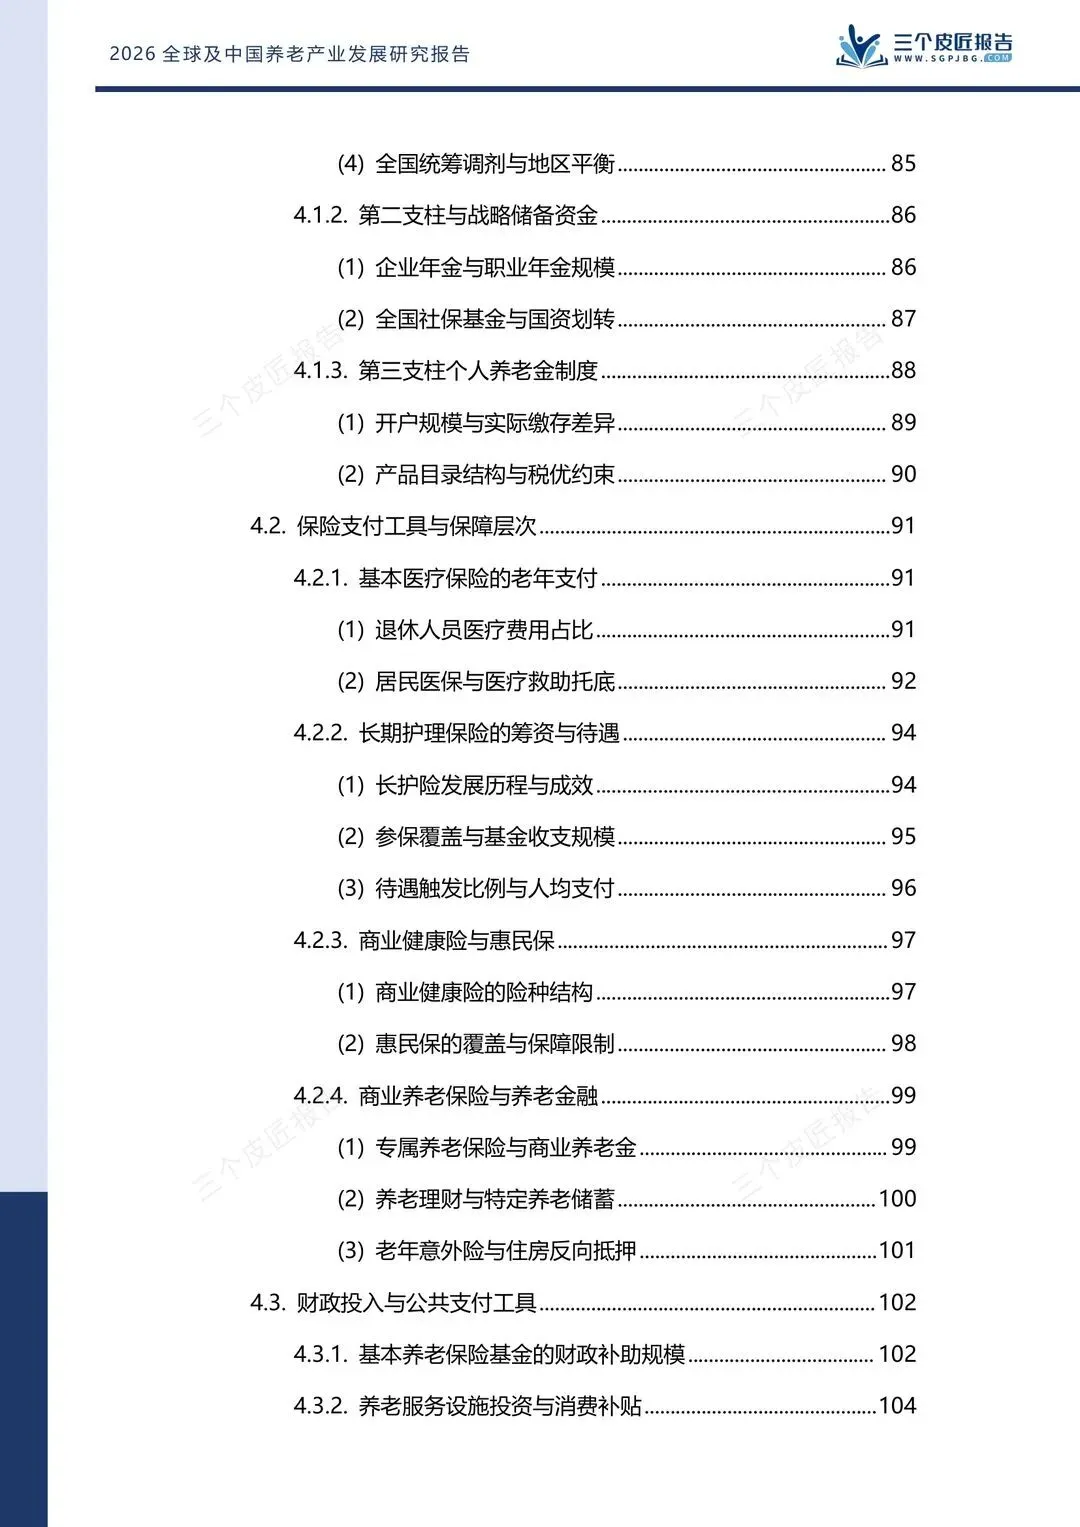
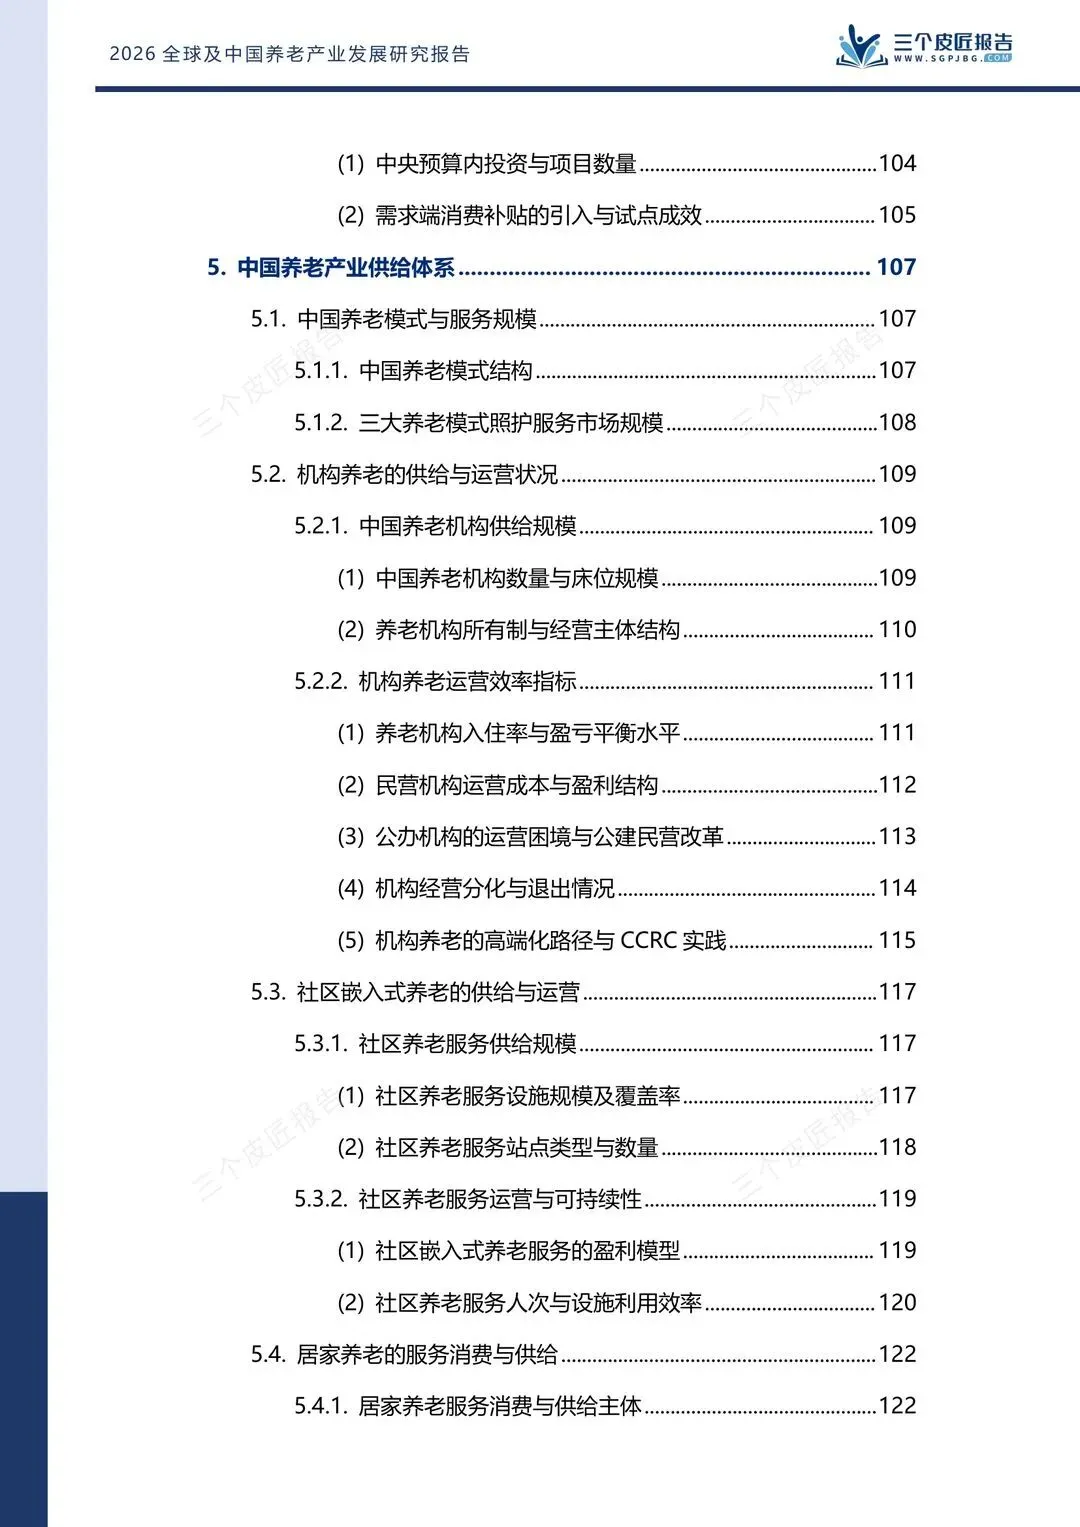
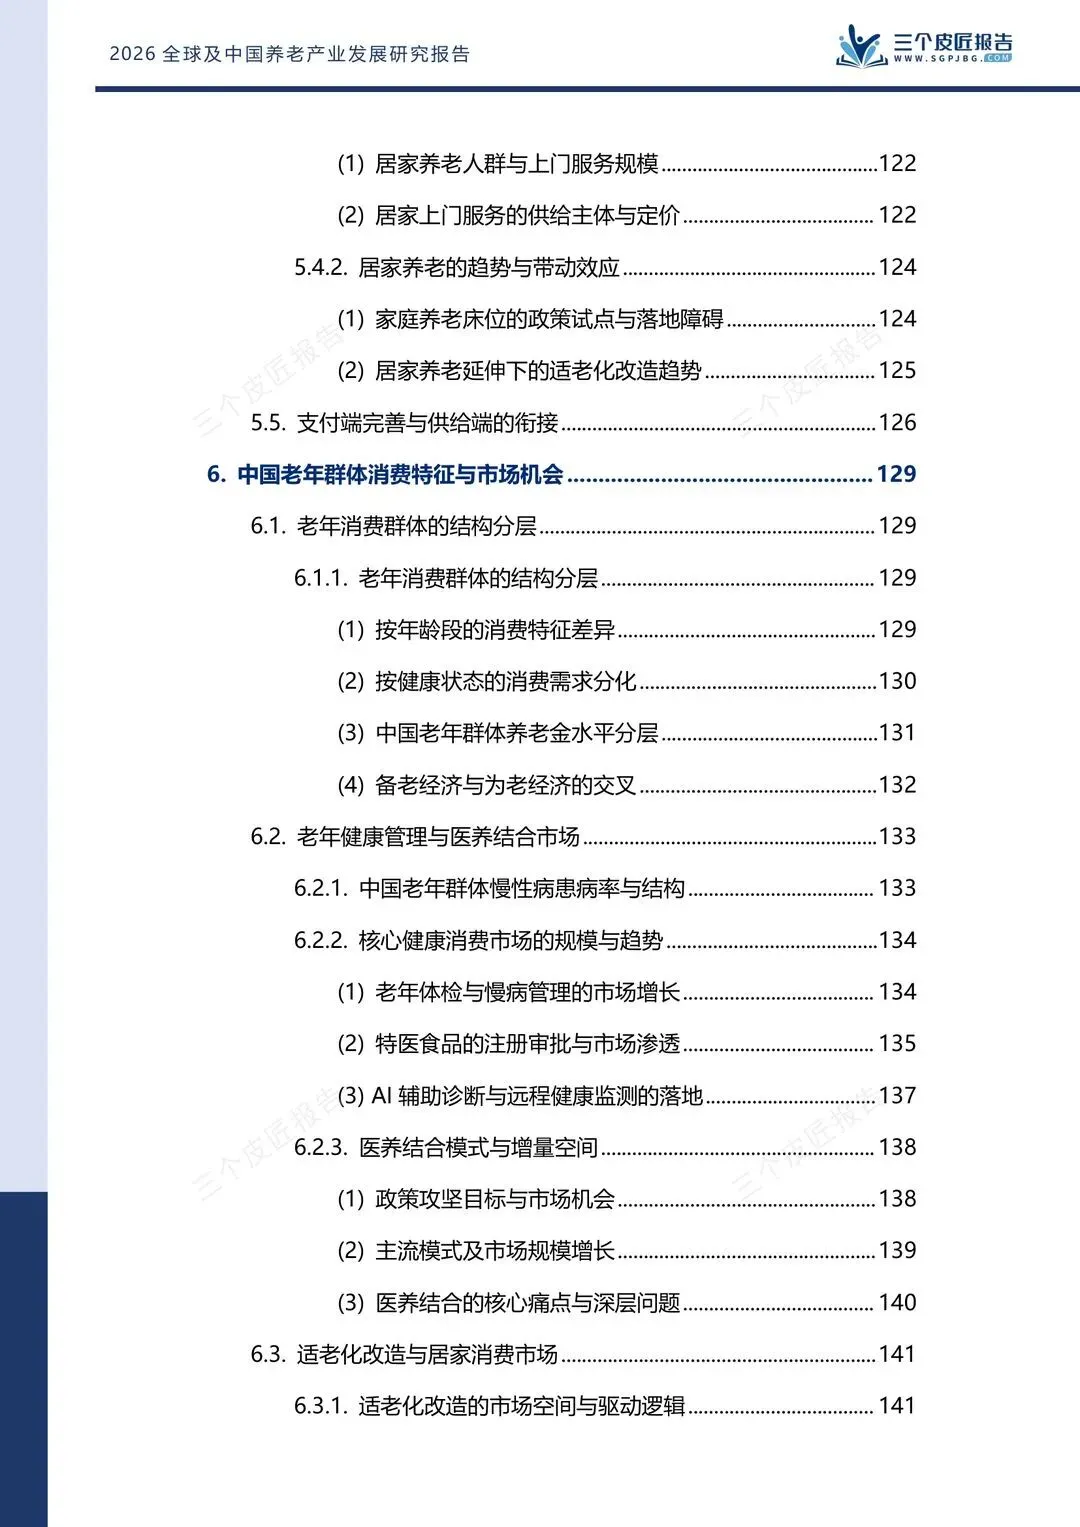
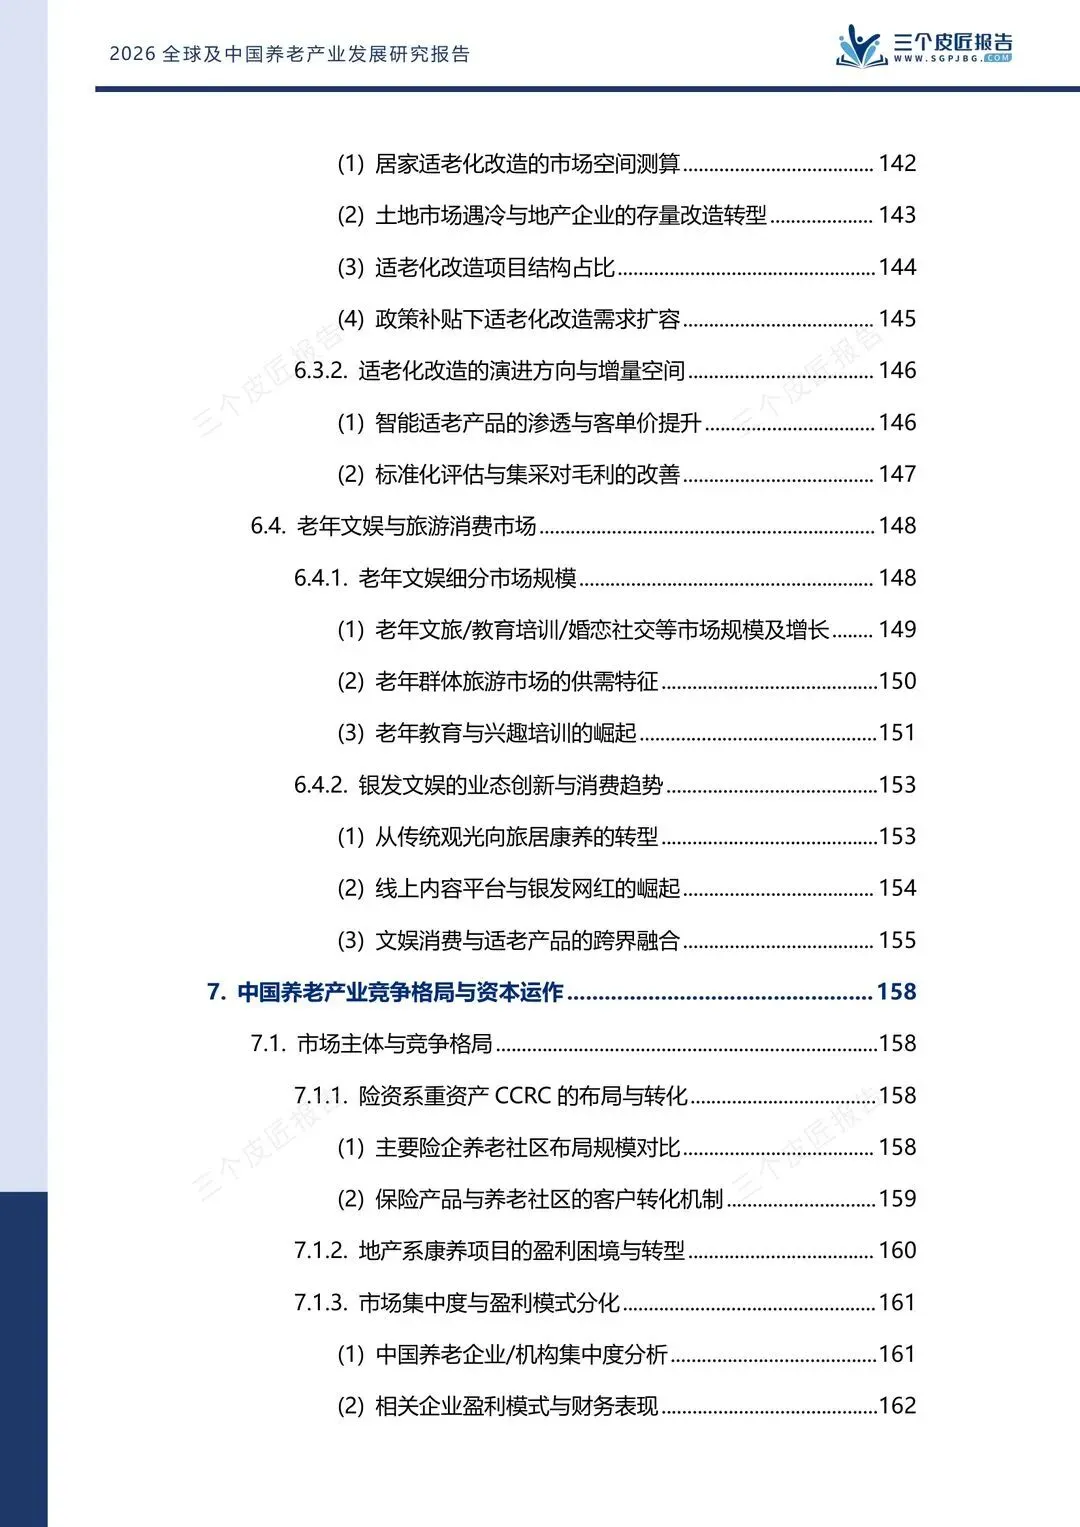
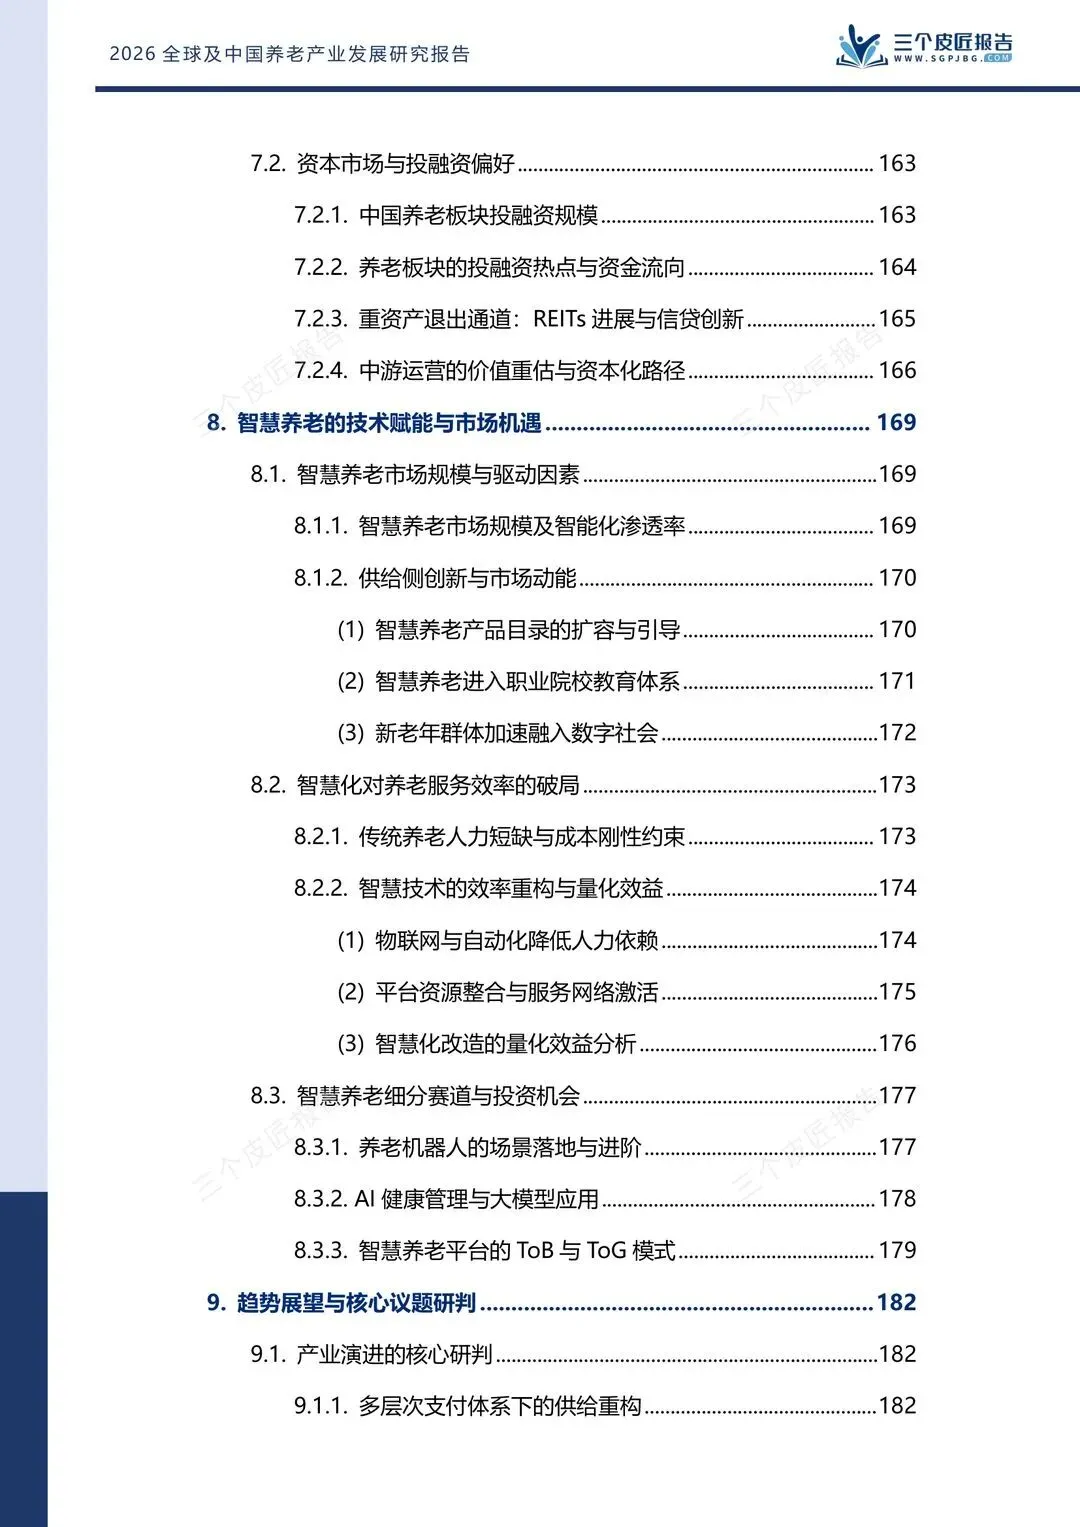
报告名称:《2026全球及中国养老产业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
中国有超过3亿老年人,但开养老院却并没有变成一门躺赚的好生意。
老人确实越来越多了,但养老院的床位却大面积空着——这才是当前行业最尴尬的现实:有照护需求的人住不起,住得起的人不需要,而中间那拨人,卡在了支付能力的断层里。
01
3亿老年人
不等于3亿机构客户
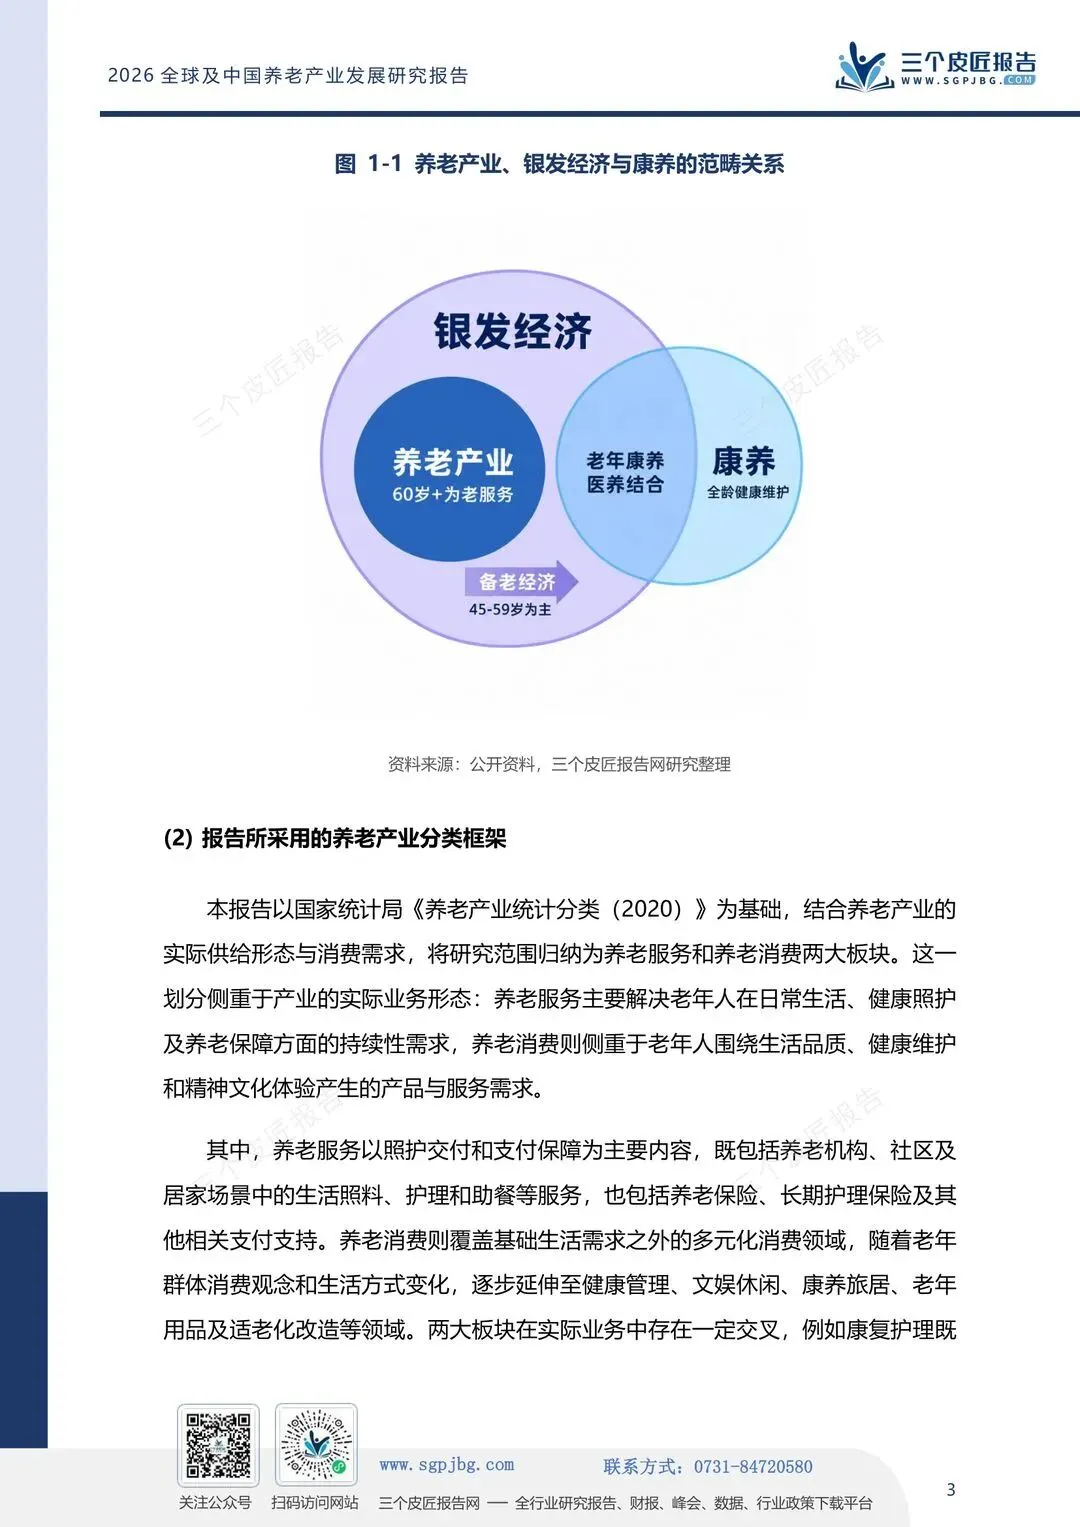
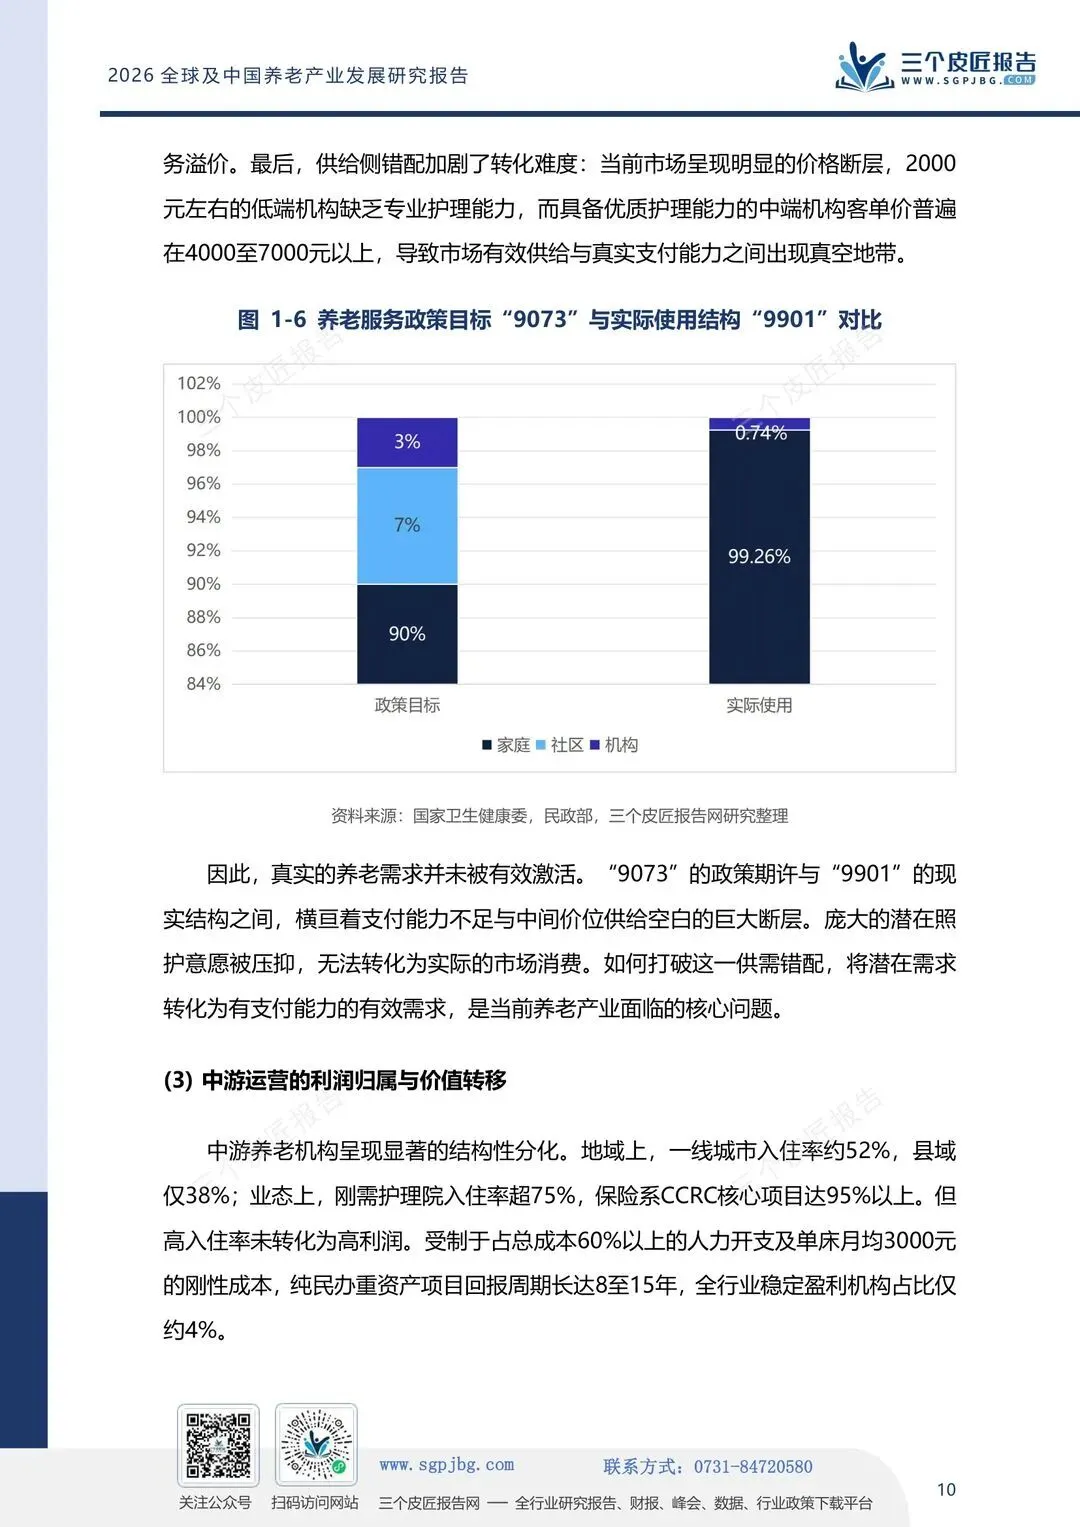
我国养老服务体系一直以居家为基础、社区为依托、机构为补充。“9073”是行业最常提的格局,也就是大约 90% 的老人在家养老,7% 靠社区服务,只有 3% 会住进养老机构。
这意味着,养老院从一开始就不是给所有老人准备的。绝大多数老人只要还能动,首选依然是待在自己家里;只有当子女实在顾不过来、需要专业医疗护理,或者个人有特殊居住安排时,才会考虑进机构。
真正把老人挡在养老院门外的,是三道硬门槛:
1. 照护需求门槛:能吃能喝的健康老人根本不想去养老院受拘束;真正刚需的是高龄、失能和半失能老人,但这批人对护理配比、医疗急救和照护专业度的要求极高,普通养老院根本接不住。
2. 支付能力门槛:住养老院是个无底洞,除了床位费和伙食费,护理费、医疗费全是持续支出。一旦老人的退休金加上子女补贴兜不住月费,哪怕心里再想住,也只能无奈放弃。
3. 供给适配门槛:很多养老院建在偏远郊区,或者服务内容和定价脱离实际,结果出现了一边是大量床位空置晒太阳,另一边是城区老人排着队找不到合适护理院的怪象。
说白了,养老机构面临的根本不是床位不够,而是需求、钱包和供给三者之间严重的错配。
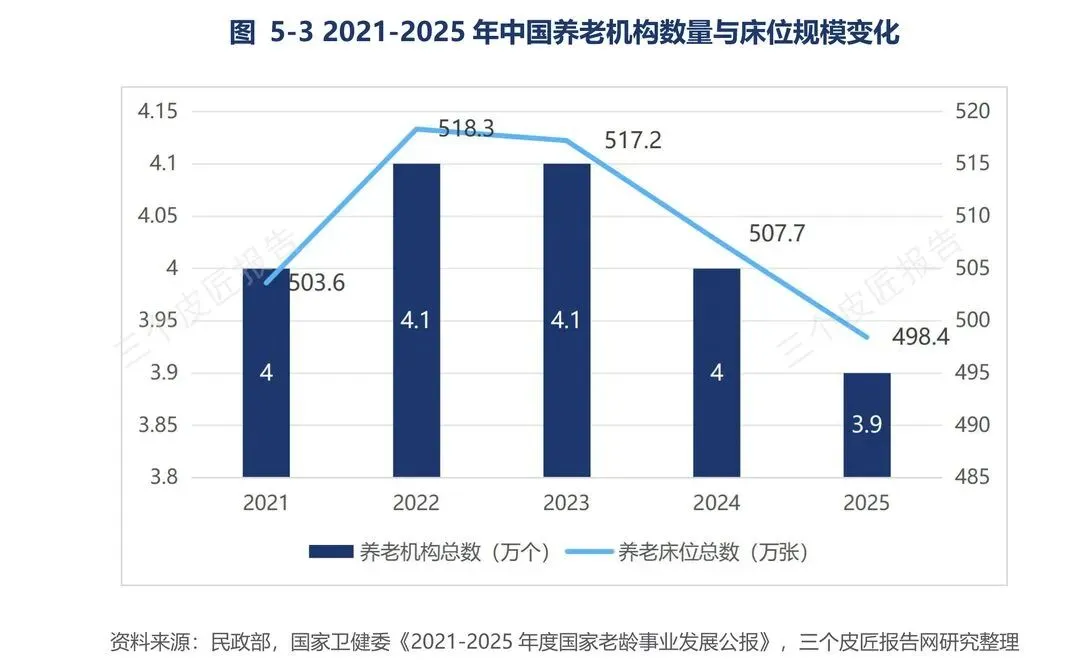
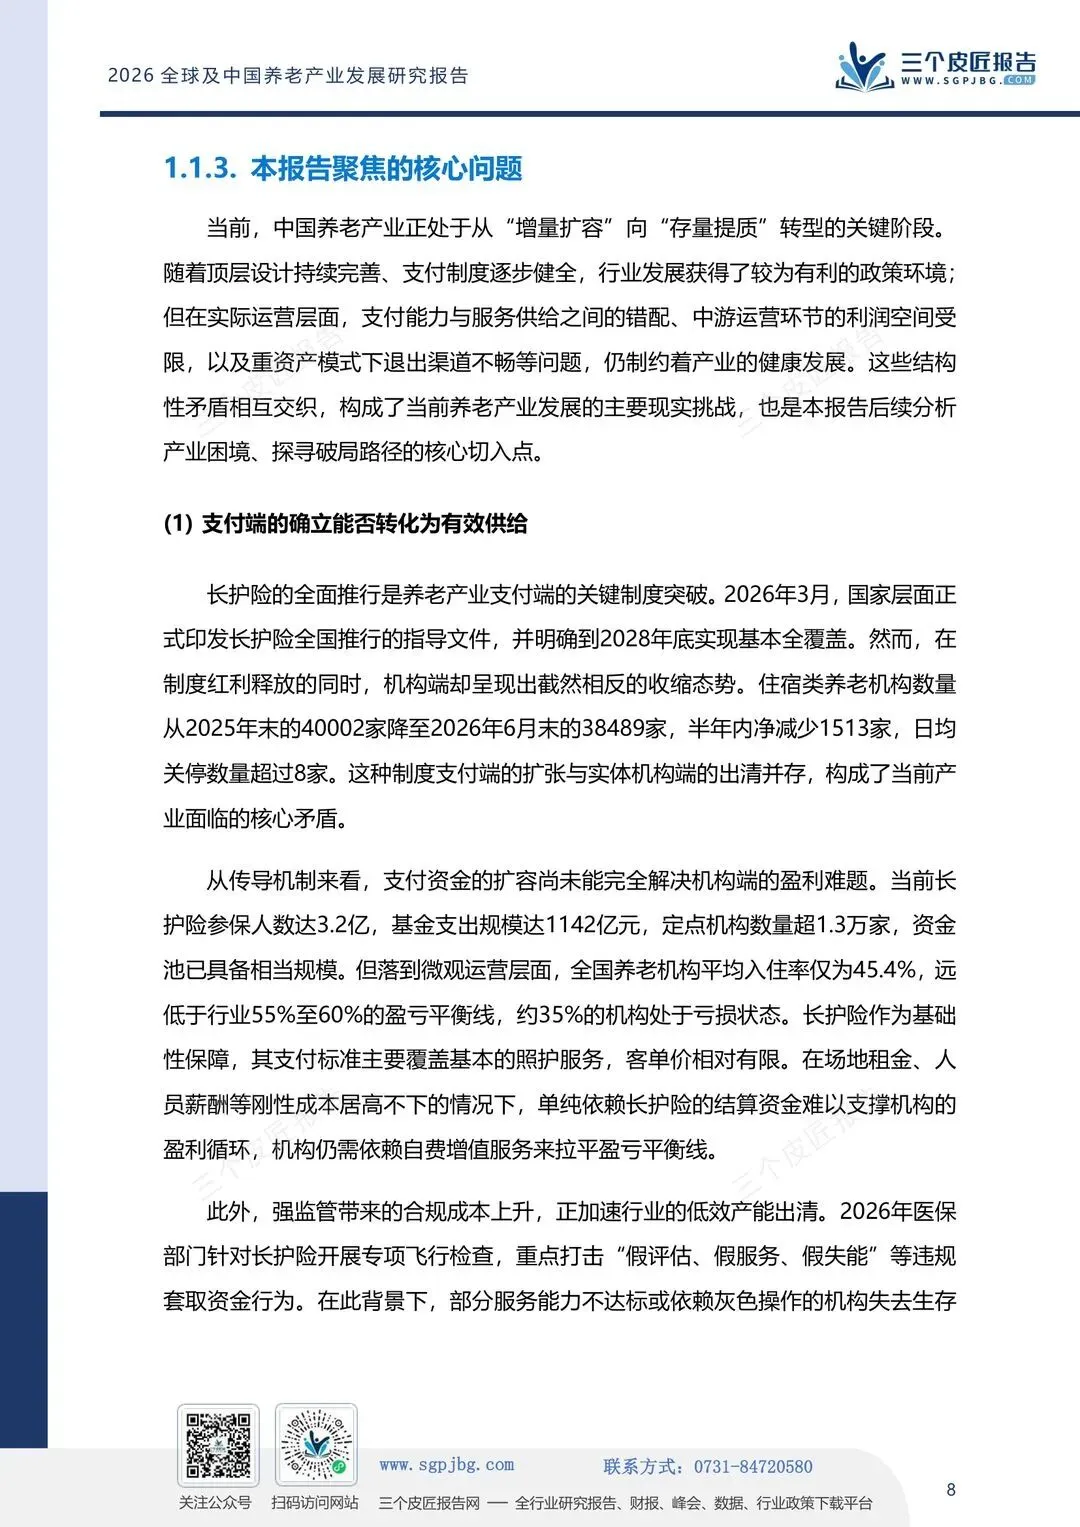
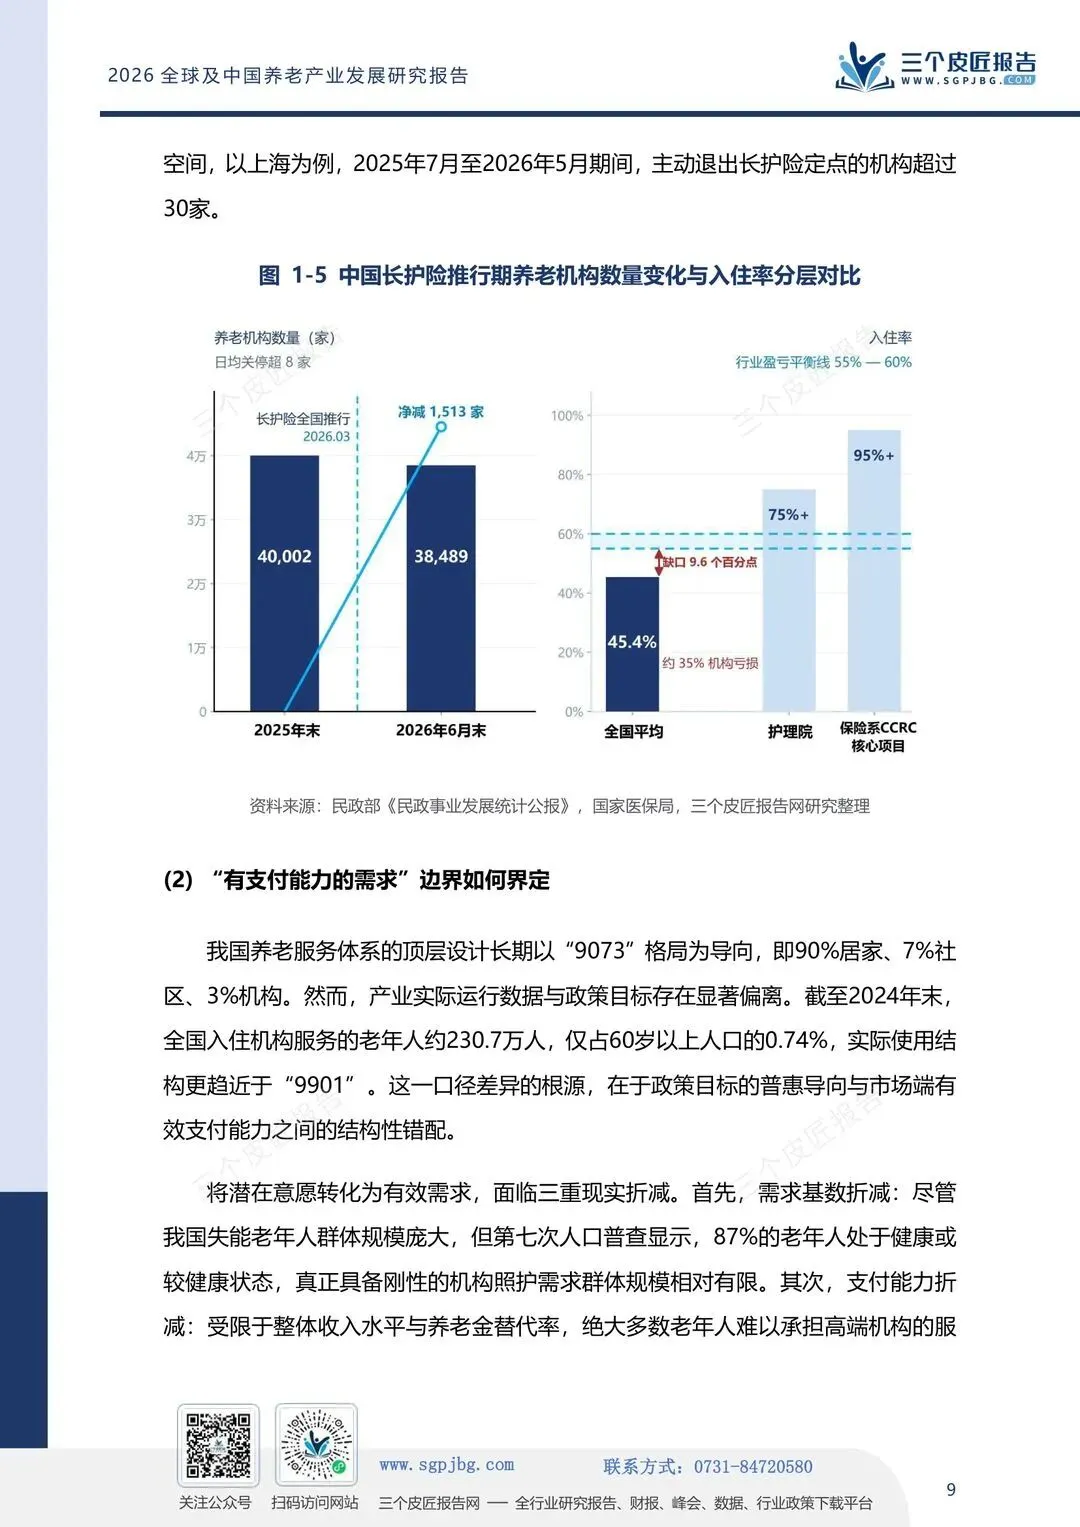
图:2025年末至2026年6月末全国住宿类养老机构数量变动情况
02
入住率45%
机构却要按满负荷成本经营
报告整理的数据很残酷:近六年来,全国养老机构平均入住率长期在 45% 左右徘徊,而业内公认的盈亏平衡线,入住率至少要摸到 55%至60%。
这十几个百分点的缺口,足以让无数机构在亏损泥潭里挣扎:
刚性成本一分不少:哪怕院里只住了一半老人,护理员的基本排班不能撤,房租和设备折旧按月照扣,消防、物业、食堂运转全是固定开销。入住率越低,分摊到每张床位上的固定成本就越吓人。
前期重资产砸钱太狠:新建一家医养结合型机构,单床综合投入动辄 25万至40万元;就算租旧厂房或酒店改造成普惠型机构,单床投入也要 5万至10万元。
运营成本被人力死死咬住:在日常开销里,护理员人头工资占了整整60%,房租和折旧又占去20%。护理员是养老院的生命线,既不能随便裁员,也不敢轻易降薪,否则服务质量一滑坡,老人出点安全事故,机构直接关门。
收入高度依赖满房率:哪怕入住率冲到 85%以上,单床月均收入大概在 6000至12000元,其中护理费占六成以上。但扣掉60%的人力和20%的房租折旧,剩到老板手里的净利润薄得像一张纸。
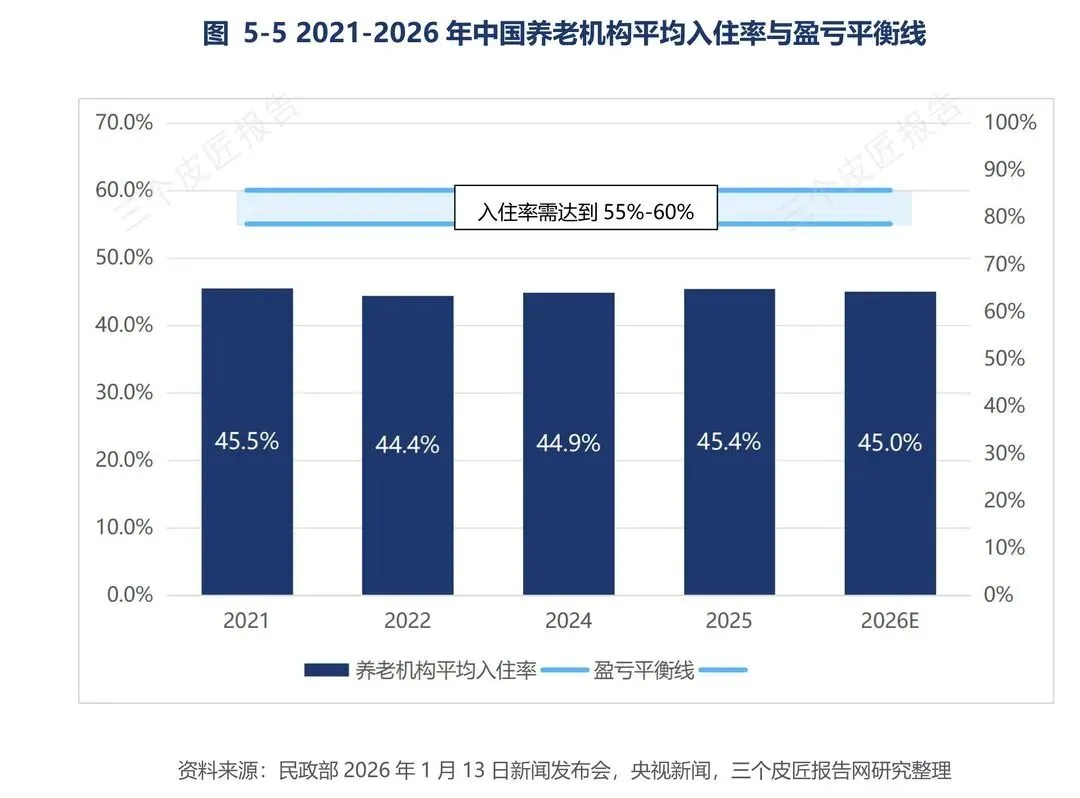
图:中国养老机构平均入住率与盈亏平衡区间对照
精细化算一笔账就会发现:床位建出来只是开始,在当地老人掏得起的价格线内把床位填满,同时还能把专业护理稳住,才是真正的生死考验。
03
长护险参保人数增加
机构为什么不一定受益
长期护理保险被全行业寄予厚望,但参保人数暴涨,绝不等于养老院的营收就能跟着起飞。
2025年,全国长护险参保人数已经达到 3.08亿人,但实际享受到待遇的只有 192.91万人,占比仅 0.63%(现阶段卡得很严,主要保重度失能人群)。按基金总支出平摊下来,2025年人均年支付金额约为 9664元,折合每月也就 805元 左右。
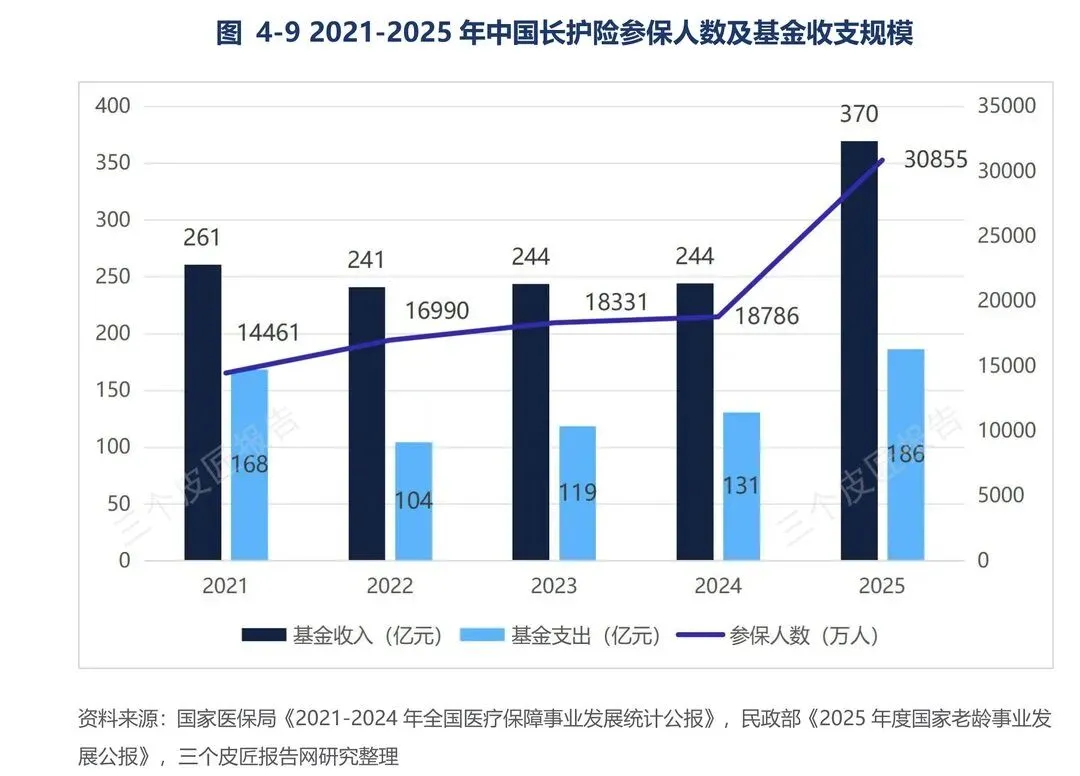
图:2025年全国长期护理保险参保人数与待遇享受人数规模
这笔钱能不能流进养老机构的口袋,还得过五关斩六将:机构有没有拿到定点资格、服务项目在不在报销目录里、老人能不能通过严苛的失能评估,以及基金和个人按什么比例分担。就算全走通了,每月几百上千块的报销额度,也远远填不满机构高昂的护理成本,剩下的窟窿还得靠机构自己想办法补。
好在需求端的消费补贴正在各地破冰试水:
安徽滁州试点:发了14693张养老服务消费券,核销了13616张(使用率高达 92.67%),直接惠及4559名失能老人,撬动消费超 5100万元。
山东全省统筹:累计发出消费券53.8万张,预计拉动消费 27亿元。
这种真金白银的消费券确实能降低老人买服务的门槛,但补贴能发多久、机构结算顺不顺畅,依然决定着它能给企业带来多大的实际帮助。
04
社区养老不是小型养老院
盈利逻辑也不一样
重资产养老院走得艰难,很多人把目光转向了离老人更近的社区嵌入式养老。但社区养老绝不是把大养老院缩小了塞进小区——单靠卖老年餐、搞日间照料或零星上门,连房租和人工都赚不回来。
报告总结了目前跑出来的三种社区照护盈利路子:
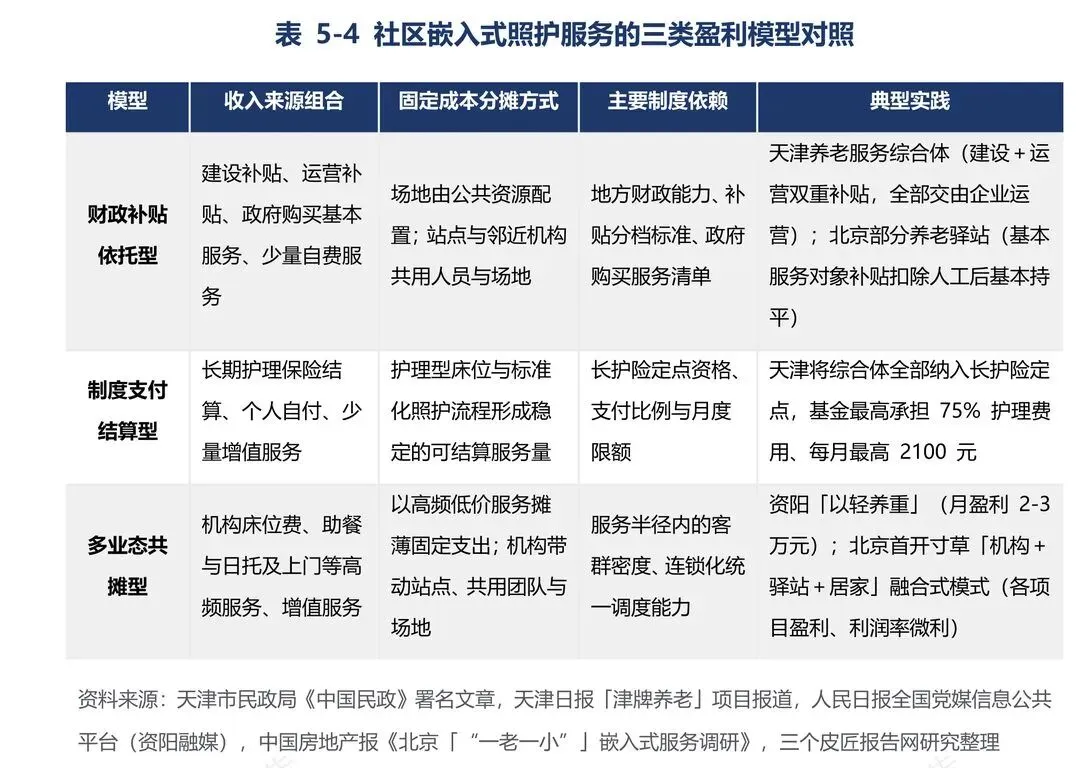
图:社区嵌入式养老综合体盈利模式分类与典型案例
1. 财政补贴依托型:政府免费或低价提供场地,加上建设补贴、运营补贴和政府购买服务,配合少量自费业务。前期砸钱少,但命脉全攥在地方财政手里,吃补贴的成分很重。
2. 制度支付结算型:死磕长护险定点结算,搭配个人自付和增值服务。比如天津养老服务综合体,部分护理费由长护险基金报销,最高报销比例达 75%,月度封顶 2100元。核心门槛是必须拿下定点资格,并做出足够大的有效服务量。
3. 多业态共摊型:把机构床位、老年食堂、日托、上门照护打包在一起干,让同一批员工和同一块场地连轴转。比如资阳“以轻养重”模式月净利能做到 2万至3万元;北京首开寸草跑通了“机构+驿站+居家”融合模型,各条线都能微利,但想赚大钱也很难。
社区养老想活下来,核心诀窍只有一条:必须把服务半径内的需求密度做高,让一个护理员、一间屋子能同时服务好几类业务,而不是盲目在全城铺网点。
05
CCRC能做高端市场
但不是普通机构的解法
在普通养老院普遍喊难的时候,险资重仓的高端 CCRC(持续照料退休社区) 走出了另一条路。这种模式把大额保单、高端社区、配套医院和全周期照护捆在一起,靠高昂的入门费和月费,精准收割金字塔尖的高净值老人。
但这种打法,普通养老企业根本学不来:
重资产极度烧钱:动辄几亿甚至十几亿的砸钱周期,新项目前几年的爬坡期全靠雄厚资本硬扛亏损;
客群天花板极低:动辄百万级的入门门槛加上每月过万的月费,注定了它只能服务极少数有钱人,解决不了广大普通中产和工薪阶层的养老痛点;
资金退出难:重资产沉淀进去容易出来难,没有成熟的资产证券化或退出通道,企业要背负极长的资金占用风险。
所以,CCRC是险资和巨头玩的高端局,绝不是普通养老机构的救命稻草。
但市场上确实有跑通的样本,它们走的不是CCRC的路。报告里提到的天津养老服务综合体、资阳“以轻养重”模式、北京首开寸草,都是已经跑通单店盈利的实战样本。它们的秘密武器既不是规模大,也不是收费狠,而是把机构床位、社区站点、居家上门三类业务揉进同一个场地、同一套班子里复用,把服务半径内的需求吃干榨净,让每一份人力都发挥出最大效能。这恰恰是绝大多数传统养老院最缺的精细化运营内功。
06
养老机构的竞争
最终回到运营能力
养老院现在难赚钱,绝不意味着市场没有需求。恰恰相反,随着高龄和失能老人越来越多,专业照护的需求只会越来越急迫。
真正卡住脖子的,是需求与支付之间的鸿沟——需要照护的老人掏不起市场价,有床位的机构招不满人,拿补贴的站点找不到稳定的自费客群。
摆在所有养老企业面前的,不再是跑马圈地抢床位,而是必须回头死磕五道生存题:
选址是不是真正贴近了刚需老人的生活圈?
定价有没有精准踩中当地老人的退休金承受线?
护理排班能不能在保证安全的前提下把人效榨出来?
长护险和政府采购能不能变成稳定的现金流?
能不能用居家和社区业务反哺机构,把场地和人力盘活?
养老产业从来不是简单的床位生意。床位只是个冷冰冰的载体,真正决定生死存亡的,是支付来源、照护内功和精细化算账能力。3亿老年人确实带来了确定性的长期需求,但未来五年,能在这个行业里活下来并赚到钱的,绝不是床位最多的机构,而是账算得最清楚的机构。
数据来源:本文核心数据与图表分析,引自《2026全球及中国养老产业发展研究报告》。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告