研报速递
平时大家不怎么关注的月结单里面可能有美国公司的股票、美国财政部发的国债、挂钩国债的基金,还可能有笔没动用的美元。一般看账户总值,就是一个加起来的数字。
但是到了继承环节,最好还是要把每部分资金搞清楚。有的算美国境内财产,有的符合排除条件,账上写着“现金”的部分甚至还要搞清楚钱放在了哪里,一定要分清楚哪些部分需要缴纳美国遗产税,哪些不需要,以做安排。
一、香港账户里的股票为什么会算作美国财产?
大部分人遇到的情况是去世时没有美国公民身份、在美国也没有遗产税意义上的住所。他们可以住在香港、内地或其他地方。按照美国国税局的规定,这类人简称为 NRNC (无住所+非公民)。按《美国国内税收法典》第 2103 条,他们的遗产进行遗产税认定时,通常只计算依法认定位于美国的财产。〔1〕
首先,对于“住所”问题,美国遗产税里的“住所”看一个人实际住在哪里,也看他住下来的时候,有没有明确打算以后离开。哪怕只住了一段短时间,只要当时是准备在那里生活下去,就可能形成住所。〔1〕比如公司把你派去美国做一个有明确期限的项目。你在美国待够了所得税实质居留所看的天数,也一直保留着项目结束后回去的安排。办遗产时,实际住处、派驻时间和回程安排都要看。
绿卡、出入境记录可以提供线索,家里人长期住在哪里、工作是否续期、原来的住所还有没有保留,也可能让判断发生变化。家属若拿不准,准备一份居住时间线用于申报美国遗产税,这样就比较妥当。〔1〕
其次是股票和资产的问题。按第 2104(a) 条,按美国法律设立的公司发行的股票,通常属于美国境内财产。也就是说,香港券商可以替你保管,只要你仍享有这只股票的权益,换一家海外券商托管,股票的所在地依旧是美国,这只股票也要缴纳美国遗产税。但是账单上如果只是写着“挂钩某只美股”,在报税时,就可以将产品条款找出来,这样再根据相关的具体规则和条文,可以认定为这支资产不属于美国遗产税项目。〔2〕
如果有的人开了多家券商。例如,一家放着3.5万美元美国公司股票,另一家还有3万美元。平时投资时各看各的账户,但是办遗产时得把两笔合起来进行申报和缴纳。它们都属于同一个人的美国境内遗产,按死亡日价值加在一起就是6.5万美元。按一般规则,这已经超过了NRNC遗产税见面的门槛了。所以在具体操作时,一定要把香港银行的投资子账户和券商账户一起找出来,进行综合判断,这通常比单张结单靠谱。〔3〕
二、国债、基金和美元现金,这三者在申报遗产税时如何区分?
(一)美债与美债基金
如果投资人买的是美国财政部发行的单只国债债券,即使债券托管在香港,也按投资人直接持有债券来判断,和上面一样,无论如何托管,只要你实际拥有,就应当属于你的资产。
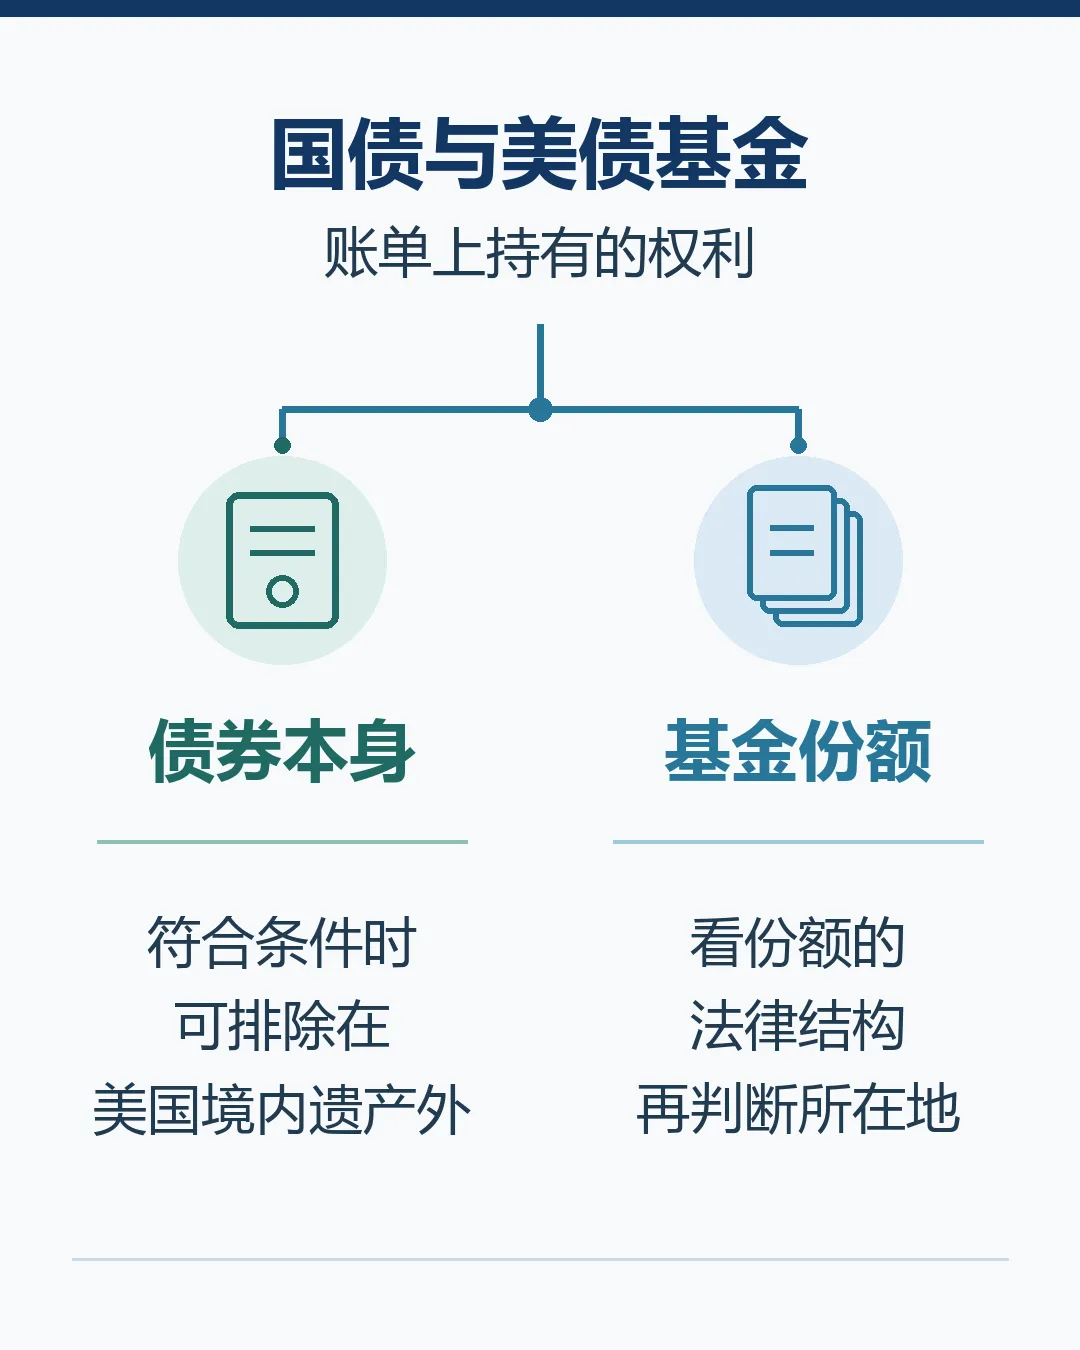
但是要注意,要区分持有的到底是挂钩美债的基金,还是美债本身。建议不清楚的时候可以发给券商的询问一下,请它确认这项持仓是直接持有债券,还是一份由其他机构发行、与债券挂钩的产品。光看到产品名称里有“美债”两个字,有时看不出买的是什么。〔2〕
这么做的原因是,美债本身在缴纳遗产税时,存在税基排除优惠。如果持有人在去世时收到了这只国债的利息,为了尽量减轻纳税负担,更要看看能否享受第 871(h) 条的投资组合利息免税。例如要查债券是否采用合格的记名方式,看这笔利息是否与持有人在美国开展的业务有实际联系。〔2〕有些短期国库券以低于面值的价格发行,从最初发行到到期最多183天,对这种短期贴现债,如果在死亡时收到的相关利息与持有人在美国经营的业务没有有效关联,就可以进一步核对第 2105(b)(4) 条的要求,或许属于可排除遗产税纳税的情况。
但是如果投资人买的是美债 ETF,账上持有的是基金份额,并且按美国国内公司股票处理,即使基金把大部分钱投进美国国债,还是应当缴纳相应的美国遗产税。
以前有一条针对部分美国基金的规则,可以按合格底层资产的比例排除,IRS 的指引将它限于 2005 至 2011 年去世的人。所以当下仍是否适用,应当根据投资人的情况进行研判。
因此,在处理遗产税时,应当翻说明书找基金的设立地和法律结构,同时确认证券代码对应的是哪个份额类别,已确认投资人持有的到底是美债本身还是美债的ETF,进而确定后续美国遗产税的缴纳问题。〔2〕
(二)闲置资金
如果去世时,投资人剩下几千美元闲置资金,也需要问清楚券商,这笔钱是自动转存到银行中,还是进入了货币市场基金中。如果这笔闲置资金进入了与美国经营没有有效关联的银行存款可以排除出遗产税部分。如果是进入了货币市场基金,就要按基金份额查清了。
此外,如果剩下的资金是券商应付给你的余额,那么应当查清这笔债务应由哪家实体欠付,再按债权的所在地和适用例外判断。投资人的家属可以向券商索要现金管理条款或归集记录,确认资金转到了哪家银行。〔2〕
三、高达二十万美元的账户,为什么可能按十万美元来算遗产税?
(一)材料留存与准备
投资人去世时,家属应当先把死亡日那份持仓找出来。如果,死亡日夹在两个券商月结日之间,家属还可以向机构要当天的持仓和现金明细,把证券代码、数量、价格依据一并留好,以作为未来纳税的具体依据。投资人在手机上APP看到的成本和收盘价,都可以一并留存,按照后续规则选用。如果家属接手后卖掉一部分股票,也应当把成交日期和金额留好。死亡日有多少、之后怎么处置都要及早做好记录和留存。〔3〕
根据美国遗产税的规则,死亡时遗产税的资产参照一般看美国境内遗产在死亡日的公允市值。家属应当把各账户中的这类资产加起来,先用扣除债务和费用之前的总值判断要不要交纳美国遗产税专门用表(如Form 706-NA等)。超过 60,000 美元,遗产执行人就要填报美国遗产税表格 Form 706-NA。〔3〕
(二)举例:十万美元股票+十万美元美债该如何纳税
我们在此再举一个例子,我们假设持有人去世时既非美国公民、也没有美国遗产税住所,同时属于美国所得税非居民(NRNC)。他自己持有的两笔资产,死亡日公允市值各是十万美元,其中十万美元股票由美国公司发行,十万美元国债满足直接持有排除遗产税条件。再假设没有其他要计入的美国境内资产,没有影响计算的生前赠与,也没有可扣费用、额外抵免或适用的协定待遇等。〔2〕〔3〕
这样看来,虽然总额有二十万美元,但投资人的遗产税只应算股票账户的十万美元。其中十万美金超过了申报门槛(六万美金),遗产执行人得交表进行遗产税申报。
按美国遗产税的累进税率表,前八万美元算出来是 18,200 美元,接下来的两万美元按 28% 算,是 5,600 美元。两笔合在一起是 23,800 美元。
再按遗产税抵掉通常适用的 13,000 美元(前六万美金应缴纳的税额,这里需要排除),因此,最后应缴 10,800 美元的美国联邦遗产税。〔3〕
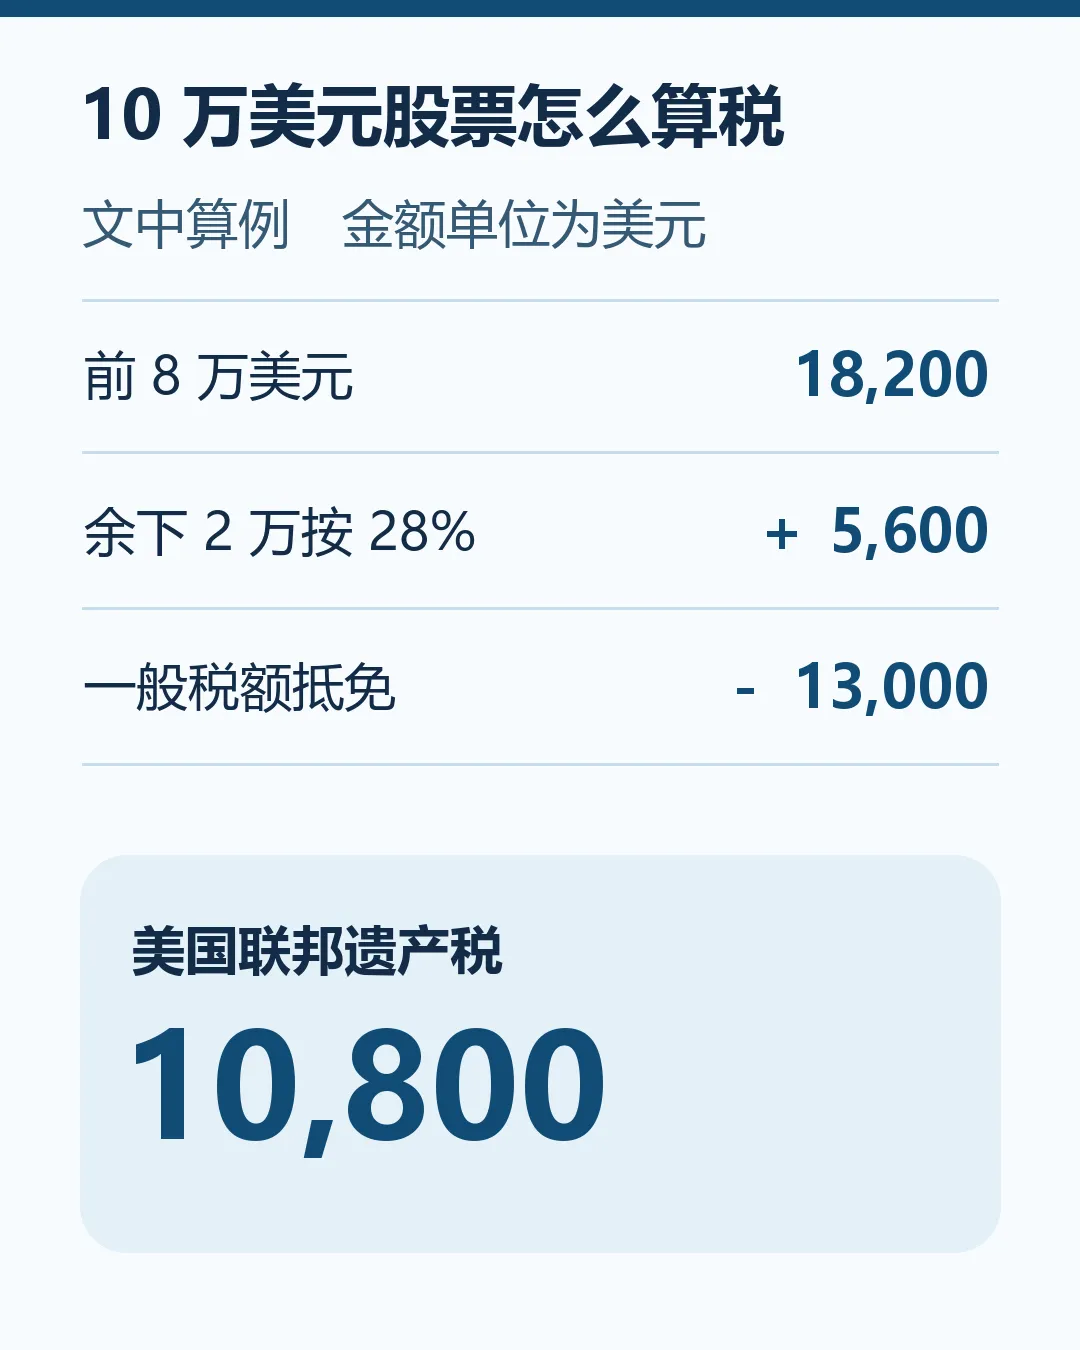
按文中假设计算,十万美元美国境内应税遗产的联邦遗产税为 10,800 美元。
为了方便记忆,我们可以把六万美元记成“免税额”,因为计税金额刚好是六万美元时,初算的税刚好可以用 13,000 美元抵免抵完。
美国遗产税的税率从 18% 起,法定最高一档是 40%,用在计税金额超过一百万美元的那一部分。〔3〕因此总的来说,还是较高位的,投资人一定要在生前做好遗产税税务规划。
我们所举的例子里是所有股票都由一人持有的。如果账户是联名账户,则更加复杂一些,一定要找出开户协议,看看另一方有没有在一人去世后取得财产的权利,再对照各方的原始入金记录。遇到适用美国法律的联名财产问题时,另一方能证明用自己的资金出了多少,通常会影响计入遗产的金额。如果双方为夫妻关系,则有可能有条件适用半数计入规则,但是在世配偶是非美国公民时须重新核查,还需要重新梳理。因此最好把各自银行的转账记录和券商入金单接起来,统一进行说明和研判。〔4〕
四、家属办理继承,申报和过户可以同时推进
(一)家属办理准备
家属第一次联系银行或券商,可以先搞清楚券商哪个部门接手继承业务、谁有权要求出具持仓和现金明细。再请券商发一份书面材料清单,看看要哪种死亡证明、遗产管理文件,是否需要英文译本,接受哪类美国税务文件。如果涉及到跨境申报和更加复杂的法律继承问题,就需要按情形准备经认证的遗嘱或任命文件了。
如果投资人生前在美国没有获任命、具备资格并正在履职的执行人,那么实际持有或依法控制遗产财产的人会被视为执行人。〔5〕
执行人通常要从死亡日起九个月内交表并缴税。这九个月里,券商可能还在核文件,家属也可能还没拿到账户里的现金。因此,这九个月里可以同时向各机构追死亡日明细,估一遍可能的税款,商量付款资金从哪里来。如果文件实在来不及准备,可在原期限内(九个月)申请自动延报六个月。
需要推迟缴税的情况,要另行申请,说明为什么届时难以全额支付,并最终由 IRS 决定。〔5〕
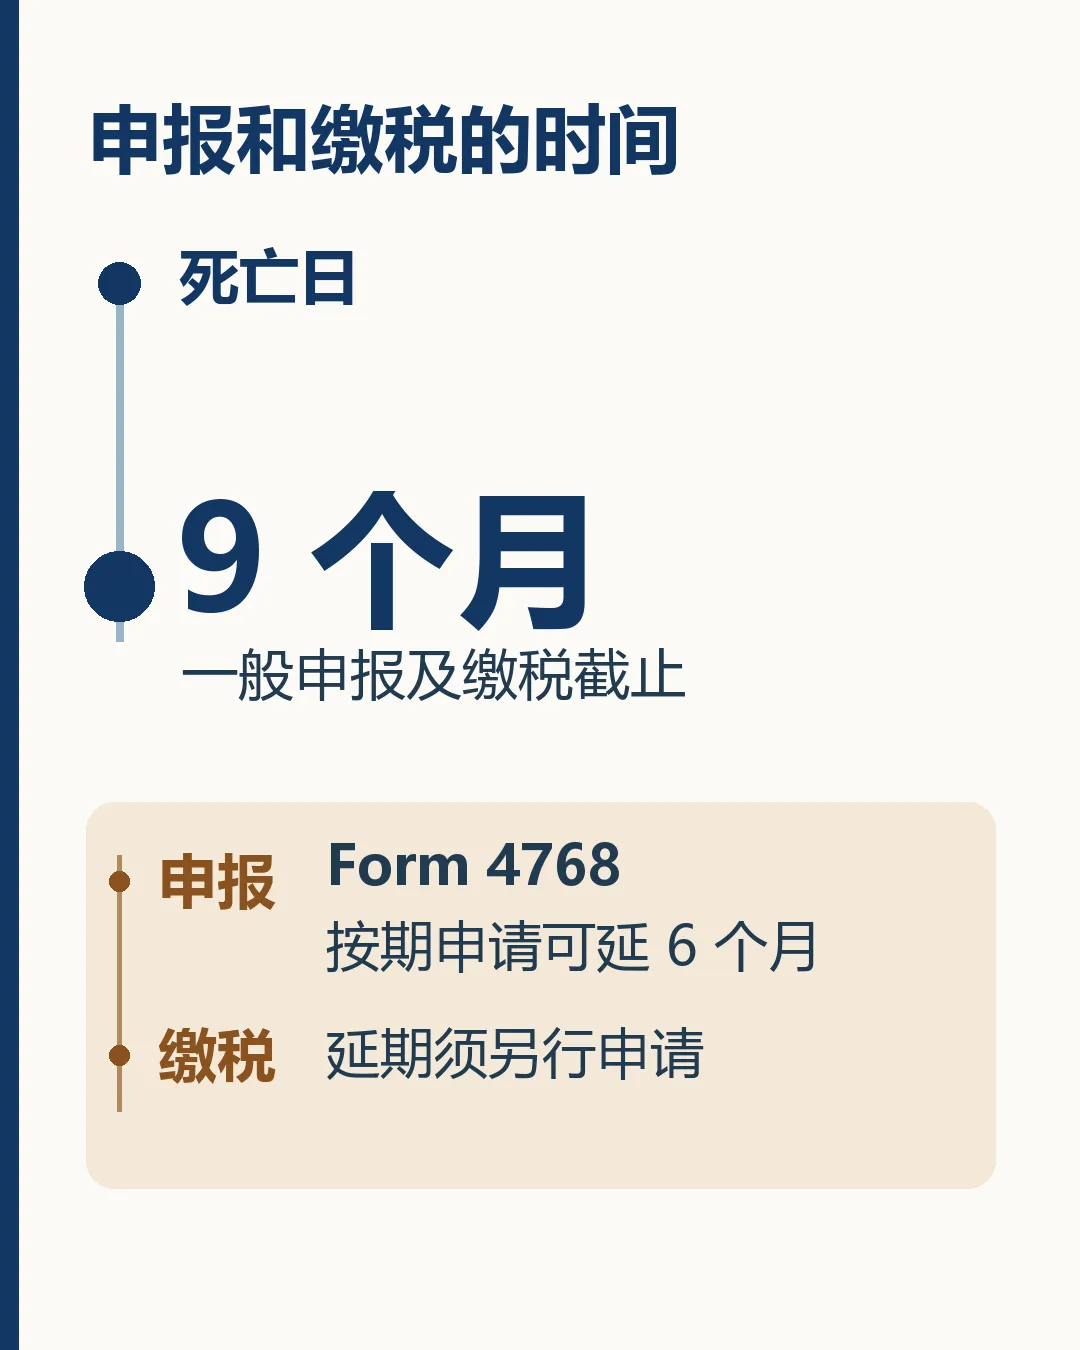
税表申报和税款缴纳各有延期手续。
(二)申报后机构间流程
托管机构有时会等 IRS (美国国内收入署) 的转让证明或相关函件,再办改名、转仓或释放账户资产。IRS 确认应缴税款已经结清或已有充分保障时,就会签发转让证明。〔5〕
如果核算后无需申报、但是机构仍要美国税务文件的,可根据 IRS的指引,由遗产代表交付死亡证明和宣誓说明,把去世时的国籍与住所、相关美国资产和死亡日估值说清楚。
如果IRS 核实无需申报时,会发函说明无需签发转让证明。家属可以拿流程说明去问托管机构需要接受哪些文件,并把机构和 IRS 两边需要的材料对应起来进行处理。〔5〕
五、尽早安排,方为妥当
综合看下来,我的建议是:如果你平时就在香港银行或券商投资,可以趁现在还能随时查账,先把各个账户的月结单放在一起,看看自己究竟持有哪些资产,把产品结构都搞清楚。如果持仓大、账户多,还是建议早点请熟悉美国遗产税的专业人士核一遍,估一下可能要缴多少税,届时用什么资金缴。
如果是家属的话,在接受过程中,一定要尽早先联系银行或券商的继承业务部门,拿到书面的材料清单,再向各家机构索取死亡日的持仓和现金明细。需要申报的,从死亡日起把交表和缴税的时间算清楚,和券商的过户手续同时推进。
关于美国遗产税,需要尽早规划!持有的美国境内资产多了,按实际情况算出来,税款是一笔不小的支出。因此,合理进行美国遗产税的税务处理方位上策。
本文仅用于美国联邦遗产税的一般知识交流。具体处理以死亡时的法律、持有人身份、持仓权利和机构要求为准。
官方资料
〔1〕适用身份、遗产税住所与所得税居民 26 CFR §20.0-1(b)(1) IRS 所得税居民身份指引 IRC §2103
〔2〕美股、国债、基金和券商现金 IRC §2104 IRS Form 706-NA 说明 IRC §2105 IRC §871 SEC 券商闲置现金归集说明
〔3〕死亡日估值、申报门槛与税额 IRS Form 706-NA 说明 IRC §6018 IRC §2101 IRC §2001(c) 税率表 IRC §2102 IRS Form 706 说明(上市股票估值及联名财产)
〔4〕联名财产与费用扣除 IRS Form 706-NA 说明 IRC §2040 联名财产 IRC §2106 美国境内应税遗产及扣除 IRS Form 706 说明(上市股票估值及联名财产)
〔5〕遗产执行人、申报期限和过户 IRS Form 706-NA 说明 IRC §6075 IRC §6151 IRC §6161 IRS Form 4768 说明 IRS 转让证明办理指引 IRC §2203 遗产执行人
〔6〕W-8BEN 与遗产税协定 IRC §2105 IRC §871 IRS W-8BEN 说明 IRS 遗产税与赠与税协定清单 IRS Form 8833 随附要求 IRS 非居民非公民遗产税问答 IRS Form 706-NA 最新变化
/ END.
*本文为上海曼昆律师事务所的原创文章,仅代表本文作者个人观点,不构成对特定事项的法律咨询和法律意见。如需转载及法律咨询,请添加客服:mankunlawyer / MankunLawFirm(WhatsApp)
关于律师