研报速递
2006年以来,中国猪肉价格大致经历了五轮长度3—4年的周期性涨跌,价格波动本质上由生猪产能的扩张与收缩主导,重大疫病、饲料成本、规模化进程、进口与储备调控以及需求变化共同放大或平抑了波动幅度。2019—2020年受非洲猪瘟冲击,产能深度去化,生猪价格创下历史峰值;2022年以后产能持续处于高位,猪肉产量连创新高,价格重心逐步下移。
截至2026年11月,全国外三元生猪均价于11月9日跌至8.63元/公斤,为近十年最低;全国猪肉平均批发价约14.81元/公斤,部分市场精肉零售价已低于同期蔬菜价格。本轮下行的直接原因是出栏供给充裕、终端需求偏弱,行业已进入全面亏损;2026年三季度末能繁母猪存栏降至3602万头,首次跌破3750万头的正常保有量红线,产能去化正在推进,机构普遍判断全国性周期上行拐点或在2027年前后逐步显现。
需要说明的是,本报告价格数据分属活猪(生猪)出栏价、集市活猪价与猪肉批发/零售价等不同口径,年度之间已尽量采用同一来源序列,历史拐点采用22省市生猪出栏均价;不同口径数值不可直接等同比较,具体口径与来源见文末说明。
1 研究背景与数据口径
近期市场报道显示,2026年11月全国猪肉平均批发价为14.81元/公斤,白条猪批发价每斤不足6元,部分菜市场精肉价格与青椒等蔬菜相当甚至更低;11月9日全国外三元生猪均价报8.63元/公斤,创下当年及近十年最低水平。本报告据此梳理2006年以来猪肉价格与供给的长期走势,并结合产能、疫病、成本、结构、调控与需求六个方面分析价格波动的成因。
供给端数据(猪肉产量、生猪出栏、年末存栏、能繁母猪存栏)主要来自国家统计局历年统计公报与新闻发布;价格数据来自农业农村部市场与信息化司、全国畜牧总站、国家统计局、中经数据、央视网、新华网、券商研究及卓创资讯等公开监测。生猪价格指活猪(出栏)价格,猪肉价格指屠宰后的批发或零售价格,前者通常低于后者,报告中均分别标注。
2 近20年猪肉价格与供给总体走势
2.1 价格呈现五轮清晰的“猪周期”涨跌
如图1所示,自2006年以来,国内生猪价格大致经历五轮完整周期,每轮周期上行与下行各约两年,下行阶段通常略长于上行阶段;每轮周期均伴随疫病或政策等外部因素助推。五轮周期的时间区间、触发因素与关键拐点见表1。
表1 2006年以来五轮猪周期关键拐点(生猪出栏均价,元/公斤)
周期 | 起止时间 | 主要触发因素 | 周期谷底 | 周期高点 |
第一轮 | 2006.5—2010.5 | 高致病性猪蓝耳病 | 10.10(2006.5) | 17.47(2007.5) |
第二轮 | 2010.5—2014.3 | 仔猪腹泻、口蹄疫 | 10.92(2010.5) | 19.02(2011.8) |
第三轮 | 2014.3—2018.5 | 环保限养、产能去化 | 10.73(2014.3) | 21.20(2016.5) |
第四轮 | 2018.5—2022.3 | 非洲猪瘟 | 10.17(2018.9) | 40.98(2019.11) |
第五轮 | 2022.3—至今 | 产能过剩、需求偏弱 | 12.12(2022.3) | 21.16(2024.8) |
数据来源:央视网、财联社(国盛证券研究所研报)、卓创资讯;拐点为22省市生猪出栏均价口径。
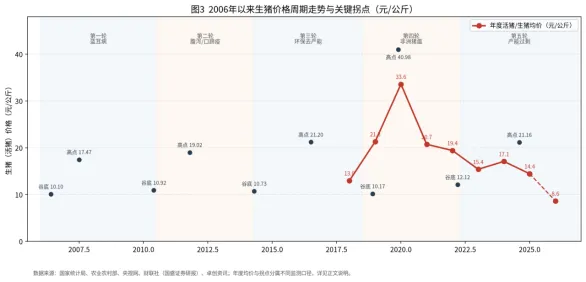
图1 2006年以来生猪价格周期走势与关键拐点(元/公斤)
数据来源:国家统计局、农业农村部、央视网、财联社(国盛证券研报)、卓创资讯;年度均价与拐点分属不同监测口径,详见正文说明。
从年度均价看,价格峰值出现在非洲猪瘟后的2020年:中经数据全国集市活猪月均价格折算的2020年年均价约33.60元/公斤;2019年约21.32元/公斤,2021年回落至约20.73元/公斤。2022年全国生猪平均出场价约19.42元/公斤,2023年降至15.40元/公斤,2024年随阶段性反弹回升至17.08元/公斤,2025年再度回落至14.44元/公斤,为2019年以来年度新低;2026年现货价格进一步下探至8.63元/公斤的低点。
表2 2018—2026年生猪(活猪)年度价格(元/公斤)
年份 | 年度价格 | 口径与来源 |
2018 | 12.98 | 国家统计局活猪年均价 |
2019 | 21.32 | 中经数据集市活猪月度均价折算 |
2020 | 33.60 | 中经数据集市活猪月度均价折算 |
2021 | 20.73 | 中经数据集市活猪月度均价折算(全国出场均价约21.07) |
2022 | 19.42 | 全国生猪平均出场价(971元/50公斤) |
2023 | 15.40 | 农业农村部监测生猪年均价 |
2024 | 17.08 | 农业农村部监测活猪年均价 |
2025 | 14.44 | 农业农村部监测活猪年均价,同比下降9.2% |
2026 | 8.63(低点) | 11月9日外三元现货均价,近十年最低 |
数据来源:国家统计局、农业农村部、中经数据、内蒙古自治区政府价格监测、卓创资讯;不同口径数值不可直接等同。
2.2 供给端:产量在非瘟期间深度凹陷,近年连创新高
猪肉产量是价格的供给侧对照指标。如图2,2006—2018年全国猪肉产量大体在4200万—5700万吨区间波动;2019年、2020年受非洲猪瘟影响,产量分别降至4255万吨、4113万吨,为近二十年的供给低谷;此后产能快速恢复,2021年产量回升至5296万吨,2023年达5794万吨,2025年进一步增至5938万吨,创历史新高。
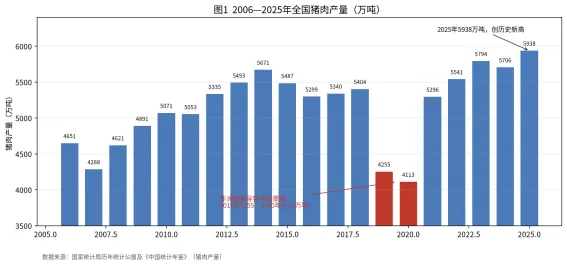
图2 2006—2025年全国猪肉产量(万吨)
数据来源:国家统计局历年统计公报及《中国统计年鉴》(猪肉产量)。
能繁母猪存栏是决定未来10—12个月商品猪出栏量的先行指标。如图3,2019年末能繁母猪存栏一度降至3080万头的低位;2020—2022年随产能恢复回升至4390万头的阶段高点;2023年起连续三年调减,2025年末为3961万头。农业农村部划定的能繁母猪正常保有量红线为3750万头,2026年三季度末存栏进一步降至3602万头,同比下降10.7%,首次跌破红线。
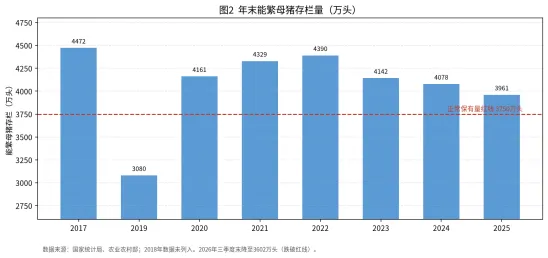
图3 年末能繁母猪存栏量(万头)
数据来源:国家统计局、农业农村部;2018年数据未列入。2026年三季度末降至3602万头(跌破红线)。
表3 2017—2025年生猪出栏、存栏与猪肉产量对照
年份 | 猪肉产量(万吨) | 生猪出栏(万头) | 年末生猪存栏(万头) | 能繁母猪(万头) |
2017 | 5340 | 68861 | 43325 | 4472 |
2018 | 5404 | 69382 | 42817 | — |
2019 | 4255 | 54419 | 31041 | 3080 |
2020 | 4113 | 52704 | 40650 | 4161 |
2021 | 5296 | 67128 | 44922 | 4329 |
2022 | 5541 | 69995 | 45256 | 4390 |
2023 | 5794 | 72662 | 43422 | 4142 |
2024 | 5706 | 70256 | 42743 | 4078 |
2025 | 5938 | 71973 | 42967 | 3961 |
数据来源:国家统计局历年统计公报;2018年末能繁母猪存栏未在本报告口径中列示。
2.3 当前行情:供给充裕叠加需求偏弱,价格跌至周期低位
2026年猪价呈现“二季度触底、夏季小幅反弹、秋季再度回落”的走势。4月中旬外三元均价一度低至8.77元/公斤,5—6月在9—10元/公斤区间横盘,7—8月内三元高点升至11.5元/公斤上方,8月底以后再度回落,国庆后“旺季不旺”。11月9日外三元均价8.63元/公斤,创近十年新低;同期全国猪肉批发均价约14.81元/公斤。
价格深跌已传导至养殖端:当前行业自繁自养成本线大体在12—14元/公斤区间(因企业成本水平而异),2025年全年出栏生猪头均盈利仅约31元,较2024年减少183元;2026年前三季度25家A股生猪养殖企业合计归母净利润亏损约244.73亿元,行业进入深度亏损区间。供给方面,四季度商品猪出栏仍处高位,大体重生猪集中出栏进一步压制价格;终端消费偏弱、替代肉类供应充足,需求端未能形成有效支撑。
3 猪肉价格波动的主要成因
3.1 产能周期与生产滞后是价格波动的根本机制
猪肉生产存在天然的时滞:从能繁母猪补栏、配种、妊娠到商品猪出栏,通常需要10—12个月。当价格上行、养殖利润改善时,养殖户倾向于补栏扩产;这批增量供给集中上市后,容易形成供过于求,价格转而下跌;价格长期亏损又促使养殖户淘汰母猪、缩减产能,供给减少后价格再次反弹。这种“价格—产能—供给—价格”的滞后反馈,在经济学上表现为蛛网式波动,是猪周期反复出现的根本原因。
由于产能调整滞后于价格信号,单一养殖户的理性扩产在行业层面叠加为同步的供给高峰,因此价格难以长期稳定在均衡水平,而是围绕均衡值周期性涨跌。规模化养殖虽然平抑了部分短期波动,但并未消除产能周期本身。
3.2 重大疫病是各轮周期供给收缩的主要放大器
疫病通过直接扑杀、被动减栏和养殖预期转弱三条路径压缩产能。2006年前后高致病性猪蓝耳病爆发,延缓补栏,推动第一轮价格上行;2010年前后仔猪流行性腹泻、口蹄疫等疫情影响仔猪成活与补栏,形成第二轮供给收缩;2018年8月辽宁沈阳确诊首例非洲猪瘟后,疫情由北向南蔓延,2019年9月全国能繁母猪存栏同比降幅达38.9%,生猪存栏降幅超过41%,产能深度去化直接推动2019年11月生猪价格升至40.98元/公斤的历史高点。
非洲猪瘟对本轮周期的影响区别于以往:疫情同时冲击各类养殖主体,中小养殖户因风险承受能力弱而加速退出,产能恢复周期更长、价格涨幅更大、上行阶段更短。疫情期间活猪跨省调运受限,也造成产销区价格分化,后续随“调猪”转向“调肉”逐步缓解。
3.3 饲料成本决定养殖盈亏线,成本下行会放大价格下行空间
饲料占生猪养殖成本的主要部分,玉米、豆粕等原料价格直接影响盈亏平衡线。当原料价格低位、养殖成本下移时,即使猪价同比回落,行业仍可能维持一定利润;反之原料涨价会抬升成本支撑。2024年以来上游玉米、大豆等原料价格明显下行,养殖成本有所降低,在供给充裕的背景下为猪价继续回落留出了空间;2025年玉米价格同比下降3.8%、大豆下降3.6%,全年生猪价格仍延续下行。
按公开监测,当前行业自繁自养成本线大体在12—14元/公斤区间;2025年底全国生猪交易均价已逼近或低于这一水平,2026年现货价进一步跌破成本线,是行业全面亏损的直接表现。
3.4 规模化程度提升与出栏均重增加,改变供给节奏
近二十年生猪养殖规模化率持续提高,规模场在资金、防疫和扩产节奏上更具优势,产能调节的一致性增强。与此同时,行业压栏、二次育肥行为以及出栏均重上升,使短期供给被人为放大:2021年前后生猪宰后均重较本轮周期前增加约8公斤,出栏10头猪的产出相当于此前约11头,阶段性加剧了供给过剩。规模场对价格信号的快速响应,也使部分周期的上行与下行节奏更为集中。
3.5 进口与中央储备肉调控用于平抑短期供需缺口
在国内供给偏紧、价格高位阶段,增加猪肉进口、加快库存和储备冻猪肉投放,可补充市场供给、抑制价格过快上涨;在供给过剩、价格低迷阶段,政府通过收储冻猪肉等方式托底,缓解养殖亏损。2019年价格高位期间,多批次中央储备冻猪肉挂牌投放,进口肉补充供应;2022年猪价下行阶段,连续冻猪肉收储对价格形成一定支撑。进出口与储备调控主要调节短期边际供需,难以改变产能周期的中长期方向。
3.6 需求端:消费替代、季节性与饮食习惯变化
猪肉是国人最主要的动物蛋白来源,但牛肉、羊肉、禽肉、水产品等替代品供应充足,会在猪肉价格偏高时分流需求;价格长期高位也会推动部分消费者转向冷冻肉或其他肉类。需求具有明显季节性:春节前腌腊、旺季消费偏强,春节后及年中为传统淡季。2026年本轮下行中,终端消费偏弱、替代肉类供应充足,需求未能在旺季形成有效拉动,是“旺季不旺”的需求侧原因。
4 本轮下行周期的特殊性与后续展望
与前几轮相比,本轮下行周期供给基础更为充裕:2023年猪肉产量5794万吨、2025年5938万吨,连续处于历史高位;生猪出栏连续多年保持在7亿头上下,供给弹性充足。价格方面,2024年8月受阶段性供需偏紧和情绪推动,外三元价格一度反弹至21.16元/公斤,但高位未能持续,2025年起重新转入下行,2026年跌破成本线并创十年新低。
产能去化是价格见底回升的前置条件。2023—2025年能繁母猪存栏连续三年下降,2026年三季度末降至3602万头、跌破3750万头正常保有量红线,同比下降10.7%,低效母猪淘汰速度加快。由于能繁母猪到商品猪出栏存在约10—12个月传导期,产能去化对供给的压减效应将逐步兑现。机构观点普遍认为,2026年末供应拐点开始逐步显现,2027年出栏压力减轻后周期有望见底修复;在高供给压制下,短期价格反弹空间受限,整体仍以低位磨底为主。
需要提示的不确定性:疫病反复、饲料原料价格波动、收储与进口政策调整,以及终端消费恢复强度,都可能改变产能去化节奏和价格拐点出现的时点;上述展望为基于当前公开数据的条件性判断,不构成投资建议。
5 结论
近二十年猪肉价格的周期性涨跌,是以产能调整滞后为根本机制、以疫病为主要外部放大器、由成本、规模化、进出口储备调控和需求替代共同作用的结果。2019—2020年非洲猪瘟造成的供需缺口形成历史价格峰值;2022年以后产能持续高位、产量连创新高,价格重心逐步下移,2026年11月生猪现货价跌至近十年低位,直接原因是出栏供给充裕而终端需求偏弱。随着能繁母猪存栏跌破正常保有量红线,产能去化已经启动,按生产传导时滞推算,供需再平衡与价格周期修复更可能在2027年前后逐步显现。
数据来源与口径说明
[1] 国家统计局:历年国民经济和社会发展统计公报、《中国统计年鉴》及农业经济形势新闻发布(猪肉产量、生猪出栏、存栏、能繁母猪存栏、生猪生产者价格),stats.gov.cn。
[2] 农业农村部市场与信息化司、全国畜牧总站:全国畜产品和饲料价格情况、生猪市场运行监测(活猪/猪肉均价、能繁母猪存栏、正常保有量),moa.gov.cn / nahs.org.cn。
[3] 央视网:《全国猪价转入上升通道已24个月 拐点或将到来》,2020年6月22日,news.cctv.com。
[4] 央广网:《农业农村部:2018年猪肉批发市场均价为每公斤18.7元》,2019年1月16日;《猪肉跌破十年低价》,2026年11月16日,cnr.cn。
[5] 新华网:《猪价为何持续低迷 何时止跌回升》,2024年1月25日,news.cn。
[6] 财联社(国盛证券研究所):22省市生猪价格周期高低点梳理,2022年9月;卓创资讯:2024年全国生猪均价监测。
[7] 中经数据:全国农产品集贸市场猪肉(去骨统肉)、活猪(中等)月度价格序列。
[8] 内蒙古自治区人民政府:2021、2022年全区主要畜禽产品价格回顾(全国生猪平均出场价格),nmg.gov.cn。
[9] 牧原食品股份有限公司2025年年度报告摘要(农业农村部活猪均价引用),上海证券报,2026年3月28日。