研报速递
重新认识 IgA 肾病-深度调研报告
摘要
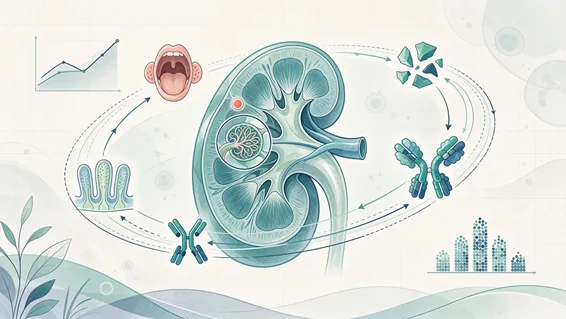
图1:IgA 肾病全景:黏膜源头、免疫复合物与肾脏损伤的致病闭环
本报告重新界定 IgA 肾病的疾病性质:它不是良性的血尿表现,而是一种黏膜型 IgA 介导的自身免疫性疾病,其发病遵循”四重打击”链条——半乳糖缺陷型IgA1(Gd-IgA1)过度产生、自身抗体识别 GalNAc 新表位、形成大于 800 kD 无法被肝脏清除的大型免疫复合物、沉积于肾小球系膜并经替代与凝集素途径激活补体。中国肾活检确诊的原发性肾小球肾炎中 IgA 肾病占比达39.73%,20%~50% 患者在确诊后 10~20 年内进展至终末期肾病,且约 15% 具有家族聚集性、进展年龄提前 13 年。东亚人群发病率最高(占肾活检30%~45%)、中国 25~44 岁患者占55%~60%、男性占 58.67%。
治疗格局在过去五年完成结构性重排:RAS 抑制剂与 SGLT2 抑制剂构成支持治疗地基(DAPA-CKD 亚组 eGFR 严重下降事件风险降71%),但无法阻断致病性 IgA 产生。截至 2026 年 11 月全球已有 5 款药物获批,分别卡位黏膜源头(耐赋康,中国人群 eGFR 下降减少66%、延缓肾衰 12.8 年,2025 年销售 14.43 亿元)、内皮素通路(司帕生坦、阿曲生坦)、补体替代途径(伊普可泮,2 年 eGFR 下降 3.10 对比 6.12 mL/min/年)与 APRIL 源头(斯贝利单抗 24 个月复合肾脏终点风险降97.1%;泰它西普 104 周 eGFR 年化斜率 -0.6 对比-5.7)。全球约 70 多款在研药物(中国约 40 多款)集中于APRIL/BAFF 与补体两条通路,Povetacicept 使 Gd-IgA1 降低79.3%,Atacicept 已于 2026 年 7 月获 FDA 加速批准,国产分子海思科HSK39297、恒瑞 HRS-5965 与SHR-2010、康诺亚CM338、正大天晴NTQ5082、金赛GenSci136、礼邦 AP308 已分别进入 III 期、II 期或 IND 阶段。领域当前三大缺口是多年期硬终点证据、长期免疫抑制安全性、以及支付可及性。
1. 被重新定义的疾病:从”血尿指标”到免疫介导性慢性肾病
图2:疾病性质的重构:从“血尿指标”到免疫介导性慢性肾病
1.1 疾病定位:全球最常见的原发性肾小球肾炎
IgA 肾病(IgA Nephropathy,IgAN)是肾小球系膜区以 IgA 为主沉积为病理特征的肾小球疾病,其本质已被学界重新界定为一种黏膜型 IgA 介导的自身免疫性疾病,而非过去长期被认为的”良性血尿”或单纯的肾脏局部病变。这一认知转变直接决定了治疗策略的转向:既然疾病源头在黏膜免疫与异常糖基化,那么干预点就不应止步于降压与减少蛋白尿,而应前移至致病性 IgA 的产生环节。
从中国临床实践看,IgA 肾病的分量远高于公众认知。在中国接受肾活检确诊的原发性肾小球肾炎病例中,IgA 肾病占比达39.73%(56,886 例/143,176 例),仍是中国排行第一的原发性肾小球肾炎。全球范围内成人 IgA 肾病的发病率至少为每年每百万人口 25 例(即2.5/10 万人),全球患病率约为每 10万人中 60 例,属于”单个患者少见、总体人群庞大”的疾病类别。
1.2疾病结局:终末期肾病的持续威胁
IgA 肾病的真正严重性体现在进展性肾功能丧失上。约 20%~50% 的患者在确诊后 10~20 年内进展至终末期肾病(ESRD),需要依赖透析或肾移植维持生命。值得注意的是,家族性 IgA 肾病约占中国患者的15%,且这类患者进展至终末期肾病的中位年龄比散发性患者提前 13 年,说明遗传背景会实质性压缩患者的无透析生存窗口。
正因疾病进程的长期性与不可逆性,现行指南把蛋白尿作为可操作的核心控制靶点:中国《原发性 IgA 肾病管理和治疗专家共识》(2024)提出尿蛋白控制目标为至少小于 1.0 g/d、尽可能小于 0.5 g/d、理想状态小于 0.3 g/d,形成分层递进的量化目标体系。这一目标设定使临床评估从”有没有血尿”转向”肾功能下降速度有多快”。
1.3 诊断路径与风险识别
IgA 肾病的确诊依赖肾活检病理,血液学检查无法替代。临床识别的信号链条相对清晰:感染后 24~72 小时内突发的肉眼血尿(同步性血尿)是最具特征性的表现形式,反复黏膜感染史、持续蛋白尿、肾功能逐步下降构成需要启动肾活检评估的组合线索。风险分层则决定治疗强度——在完成 3 个月优化支持治疗后蛋白尿仍高于0.75~1.0 g/d 者,被判定为高进展风险,需要升级为免疫抑制或靶向治疗。
2. 病因核心:Gd-IgA1 驱动的”四重打击”发病模型
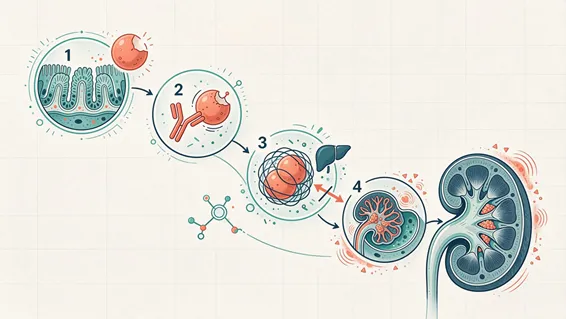
图3:Gd-IgA1 驱动的“四重打击”发病链条
2.1 第一重打击:半乳糖缺陷型 IgA1 的异常产生
目前学界普遍接受 IgA 肾病的发病机制遵循”四重打击”(4-hit)多步骤模型。第一重打击是半乳糖缺陷型IgA1(Gd-IgA1)的过度产生。Gd-IgA1 是 IgA1 铰链区O-连接寡糖末端半乳糖缺失的异常糖基化形式,主要由肠道和鼻腔黏膜产生。这意味着致病分子并非外来抗原,而是自身抗体分子在糖基化加工环节出现”生产缺陷”,缺陷位点精准落在黏膜免疫系统,为后续口服靶向肠道免疫的治疗设计提供了理论根据。
2.2 第二重与第三重打击:自身抗体识别与大型免疫复合物形成
第二重打击是机体产生针对Gd-IgA1 的自身抗体(IgG 或 IgA 类),这些抗体识别的是糖链缺失后暴露出来的 GalNAc 新表位——本身属于”被掩盖的正常结构因加工错误而外露”,从而被免疫系统误判为异己。第三重打击是 Gd-IgA1 与自身抗体结合形成大型循环免疫复合物,分子量超过 800 kD,因体积过大无法被肝脏枯否细胞正常清除,被迫长期滞留于血液循环。
这两重打击解释了 IgA 肾病的免疫学悖论:正常人血液中同样可以检出 IgA 及其复合物,而患者体内之所以致病,决定性差异在于糖基化质量与复合物清除能力,不在于IgA 是否出现。免疫复合物”清除不掉”这一环节,是整个链条中把分子异常转化为器官损伤的过渡节点。
2.3 第四重打击:系膜沉积、炎症放大与补体激活
第四重打击是免疫复合物沉积于肾小球系膜区,激活系膜细胞增殖,使其分泌细胞外基质、IL-6、TNF-α等炎症因子,并通过替代途径和凝集素途径激活补体系统,最终造成肾小球损伤。这一环节包含两个可干预的后果:其一是细胞外基质沉积导致肾小球结构纤维化,构成肾功能不可逆下降的病理基础;其二是补体激活——由于 IgA 肾病的补体活化明确走替代途径与凝集素途径,这两条通路与经典途径不同,正好对应了当前补体因子 B 抑制剂与 MASP-2 抑制剂两类在研药物的设计靶点。
四重打击模型把 IgA 肾病从”肾脏局部病”重构为”黏膜免疫—血液循环—肾脏沉积”的三段式全身性疾病,同时为不同环节的药物开发划定了清晰的战场:源头(Gd-IgA1 产生)、中游(抗体与复合物)、下游(系膜炎症与补体)。
3. 遗传易感与环境触发:黏膜免疫阈值如何被打破
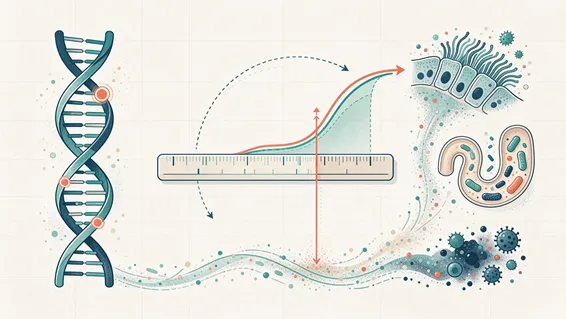
图4:遗传易感与环境触发共同突破黏膜免疫阈值
3.1遗传架构:易感位点与遗传力分布
全基因组关联研究(GWAS)已确认多个 IgA 肾病易感位点,其中 MHC 区域(6p21,含HLA-DQB1/DRB1 等)贡献了约一半的 SNP 基础遗传力;补体因子 H 基因簇(1q32)提供 MHC 之外最强的遗传信号;此外还有22q12(HORMAD2)、8p23(DEFA 基因簇)等位点。2025 年最新 GWAS 研究进一步发现OVOL1、IGH、SMARCB1/DERL3 三个新位点。
这一遗传图谱与”四重打击”机制高度呼应:MHC 区域决定抗体识别的特异性,对应第二重打击中自身抗体的产生;补体因子 H 基因簇直接调控补体活化强度,对应第四重打击;DEFA 基因簇与黏膜抗菌肽相关,指向肠道免疫这一 Gd-IgA1 产生源头。遗传位点并非零散分布,而是精确落在疾病机制链条的三个节点上。
Gd-IgA1 水平本身具有高度遗传性,遗传力估计值为0.54,呈常染色体显性遗传模式。这解释了一个临床现象:部分家族中 IgA 肾病呈连续传递,而非散点出现。家族性 IgA 肾病约占中国患者的15%,且进展至终末期肾病的中位年龄比散发性患者早 13 年。
不同人群的风险等位基因负荷存在明确的地理梯度:亚洲人携带的风险等位基因数量明显高于欧洲裔,非洲人群的基因负荷最低,该遗传差异与后文所述发病率分布相互印证,说明 IgA 肾病的种族差异有生物学基础,而非仅由肾活检习惯差异造成。
3.2 感染触发:黏膜免疫被反复点燃
反复黏膜感染是最常见的疾病诱因,包括上呼吸道感染(扁桃体炎、咽炎)、急性胃肠炎,其代表性临床表现为感染后 24~72 小时内突发肉眼血尿,即所谓同步性血尿。这一时间关系极为紧密,几乎构成病因学的”天然实验”:黏膜免疫被病原体激活,异常糖基化 IgA 的产生随之增加,血尿在数日内出现。
由于感染触发环节位于”四重打击”的最上游,临床上对反复扁桃体炎、慢性咽炎的控制构成了减少疾病活动的辅助手段,也是患者教育中可执行性最高的干预项。
3.3 肠道菌群:被低估的代谢性推手
肠道菌群失调参与 IgA 肾病发病,机制指向具体的菌群功能而非笼统的”菌群紊乱”:IgA 肾病患者存在黏蛋白降解菌相对过度生长,这类菌群能够去糖基化IgA1,恰好重现了 Gd-IgA1 的形成过程;幽门螺杆菌感染亦被证实与疾病相关。这为”通过调节肠道微环境干预疾病源头”提供了理论支持,也与口服靶向肠道免疫的布地奈德肠溶胶囊形成机制层面的呼应。
3.4 环境与生活方式因素
环境因素中的 PM2.5 空气污染长期暴露可促进自身抗体产生,把疾病风险与外部环境质量直接关联。生活方式与基础疾病层面,高危人群特征包括长期熬夜劳累、酗酒、高盐饮食、肥胖、高血压、高尿酸,以及合并肝病、炎症性肠病、过敏性紫癜等基础疾病者,再加上具有家族史与反复黏膜感染史的两类人群,共同构成需要重点筛查的对象集合。
4. 患病人群与流行病学特征
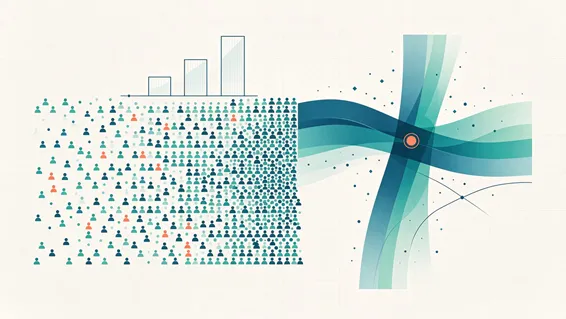
图5:患病人群的双重梯度:人群密度与南北、海拔分布差异
4.1全球与中国的发病率、患病率分布
IgA 肾病的发病率呈现清晰的地理梯度。东亚人群发病率最高,在肾活检病例中占比达30%~45%;其次是白人人群,北美为10%~20%、欧洲约20%;撒哈拉以南非洲最低,不足5%。具体到国家层面的年发病率,日本为4.5/10 万人,美国2.1~2.2/10 万人,欧洲1~3/10 万人,非洲0.5/10 万人,全球成人发病率下限为每年每百万人口 25 例。
中国内部的分布差异同样显著,且呈现两条并行的梯度线。第一条是南北梯度:南方省份占比高于北方,其中浙江超过50%,而辽宁、吉林低于30%。第二条是海拔梯度:高原地区显著低于平原,新疆为24.00%、内蒙古为14.40%。从时间轴看,2010 年后中国加权平均患病率略有下降,从 40.45% 降至37.97%,但 IgA 肾病作为中国最常见原发性肾小球肾炎的地位并未改变。
表1:IgA 肾病全球主要地区发病率与肾活检占比
地区 | 年发病率(/10 万人) | 肾活检中占比 |
日本 | 4.5/10 万人 | 东亚整体 30%~45% |
欧洲 | 1~3/10 万人 | 约 20% |
美国 | 2.1~2.2/10 万人 | 北美 10%~20% |
非洲 | 0.5/10 万人 | 撒哈拉以南低于 5% |
全球成人 | 至少2.5/10 万人 | 患病率约60/10 万人 |
中国肾活检确诊的原发性肾小球肾炎中 IgA 肾病占比达39.73%(56,886 例/143,176 例)。南方省份中浙江超过50%,辽宁、吉林低于30%;高原地区中新疆为24.00%、内蒙古为 14.40%。2010 年后中国加权平均患病率由 40.45% 降至 37.97%。
4.2 年龄、性别与高危人群画像
IgA 肾病的发病年龄集中在中青年,即20~40 岁这一社会生产力最活跃的区间。中国 25~44 岁患者占病例总数的55%~60%,而 60 岁以上仅占11%~13%,疾病负担高度压在工作年龄人群身上。儿童群体同样不容低估,中国儿童 IgA 肾病占儿童肾活检病例的 30%。
性别分布上男性明显多于女性。中国大型荟萃分析显示男性占58.67%、女性41.33%,男女比约1.4:1;东南亚其他地区男女比介于 1:1 至 2:1 之间,欧美可达 2:1 至3:1。更值得注意的是,男性进展至终末期肾病的风险更高,即性别不仅影响患病概率,还影响疾病结局。
综合高危人群特征,需要重点筛查的对象包括六类:具有家族史者(直系亲属患病风险大幅升高)、反复黏膜感染者、长期熬夜劳累者、酗酒与高盐饮食者、肥胖合并高血压与高尿酸者,以及合并肝病、炎症性肠病、过敏性紫癜等基础疾病者。
表2:中国 IgA 肾病人群分布特征
维度 | 特征数据 |
肾活检占比 | 39.73%(56,886 例/143,176 例原发性肾小球肾炎) |
性别构成 | 男性58.67%,女性 41.33% |
年龄集中区间 | 20~40 岁;25~44 岁占 55%~60% |
老年占比 | 60 岁以上占 11%~13% |
儿童占比 | 占儿童肾活检病例的 30% |
家族性比例 | 约占患者15%,进展至 ESRD 中位年龄提前 13 年 |
预后 | 20%~50% 患者在确诊后 10~20 年内进展至 ESRD |
4.3 种族差异的机制解释
发病率的东西方梯度并非只由诊疗习惯造成,遗传学证据提供了独立解释。亚洲人携带的 IgA 肾病风险等位基因数量明显高于欧洲裔,非洲人群的风险等位基因负荷最低,这一基因层面的排序与临床发病率的排序方向一致:东亚最高、欧洲居中、撒哈拉以南非洲最低。
由此可以推论,东亚人群更高的疾病易感性与遗传背景直接相关,而中国作为人口基数最大的东亚国家,构成了全球最大的 IgA 肾病患病人群集合,这也解释了为什么中国在该领域的临床研究(如 MAIN 研究、TESTING 研究、TELIGAN 研究)和原研药物(泰它西普)能够形成国际影响力。
5. 临床用药现状(一):指南框架与支持治疗基石
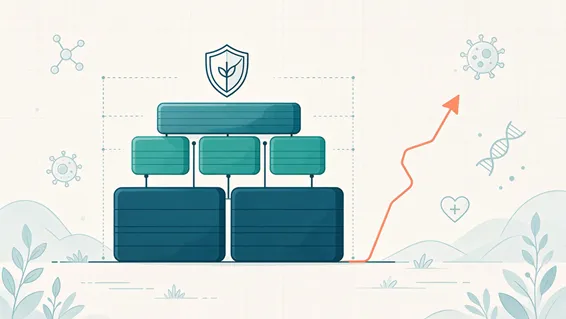
图6:指南框架下的支持治疗地基与分层用药结构
IgA 肾病的临床用药在过去五年经历了结构性重排,指南更新节奏本身即是领域变革的指标。KDIGO 2021 指南确立的基础格局是:RAS 抑制剂(ACEi/ARB)作为所有蛋白尿大于 0.5 g/d 患者的一线基础用药,使用最大耐受剂量;在完成 3~6 个月优化支持治疗后蛋白尿仍大于 1 g/d 且 eGFR 大于 50 的患者,推荐 6 个月糖皮质激素。
KDIGO 2024/2025 更新做出三处关键调整。第一,SGLT2抑制剂被新增为基础治疗,与支持治疗并列。第二,布地奈德靶向释放制剂(Nefecon/耐赋康)9 个月疗程以 2B 级推荐用于有进展风险者,成为首个进入指南的对因治疗药物。第三,在 Nefecon 不可及时使用低剂量激素(甲泼尼龙 0.4 mg/kg/d、最大 32 mg、疗程 6~9 个月)并配合抗感染预防;同时不再推荐吗替麦考酚酯(MMF)等用于一般人群。
中国指南在继承国际框架的同时保留了本土证据的分量。《原发性 IgA 肾病管理和治疗专家共识》(2024)以优化支持治疗为管理重点,明确尿蛋白目标为至少小于 1.0 g/d、尽可能小于 0.5 g/d、理想小于 0.3 g/d;RAAS 抑制剂用于蛋白尿大于 0.5 g/d 者(无论是否伴高血压);SGLT2 抑制剂正式纳入基础治疗(eGFR ≥ 25 或 ≥ 20);在完成 3 个月优化支持治疗后蛋白尿仍大于 0.75~1.0 g/d 的高进展风险者,考虑免疫抑制治疗,可选激素、MMF、羟氯喹、环磷酰胺。
《中国成人 IgA 肾病及 IgA 血管炎临床实践指南(2025)》进一步确立分层分阶段治疗原则,并给出各药物的定位排序:耐赋康是唯一被界定为对因治疗的药物;减量激素(TESTING 方案)是免疫抑制的核心;MMF 是中国患者的重要选择;羟氯喹为弱推荐(Ⅱ级);泰它西普用于难治性患者;伊普可泮为弱推荐(Ⅱ级);不推荐利妥昔单抗、来氟米特与钙调神经磷酸酶抑制剂(CNI)。
支持治疗的循证证据集中于两类基石药物。RAS 抑制剂兼具降压与降蛋白尿双重作用,构成所有治疗的底座。SGLT2 抑制剂的证据来自 DAPA-CKD 研究的亚组分析,其在 IgA 肾病人群中使 eGFR 严重下降事件风险降低 71%。MMF 的中国证据具有标志性意义:MAIN 研究(侯凡凡团队,JAMA Network Open 2023)证实支持治疗联合 MMF 使肾脏终点事件风险降低77%(HR 0.23),KDIGO 2025 指南正是基于这一中国证据对MMF 作出推荐。糖皮质激素的剂量方案由 TESTING 研究定型,减量方案(甲泼尼龙 0.4 mg/kg/d、最大 32 mg、6~9 个月)取代足量方案成为标准,严重不良事件(SAE)发生率从足量方案的 16% 降至减量方案的 5%。
支持治疗的局限同样明确,且是靶向药物得以切入的原因。糖皮质激素的代价是感染、骨质疏松、血糖升高与体重增加;MMF 带来胃肠道反应与感染风险;SGLT2 抑制剂存在生殖道感染与酮症酸中毒风险;双受体拮抗剂类药物的风险包括肝毒性、水肿、低血压与致畸性。这些安全性约束决定了激素不能长期大剂量使用,也解释了为什么指南把”减量方案”作为标准,以及为什么对因治疗的靶向药物被视为领域突破口——它们的目标是在不依赖全身免疫抑制的前提下压低蛋白尿与延缓肾功能下降。
6. 临床用药现状(二):已获批药物格局、可及性与费用
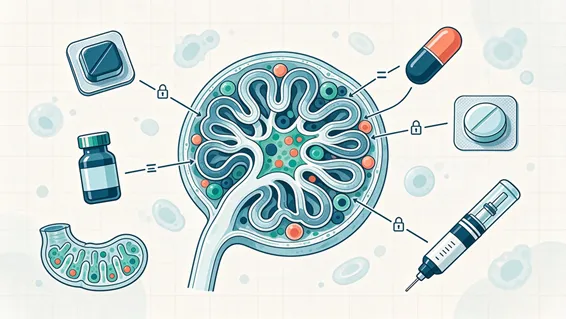
图7:五款获批药物对发病链条不同环节的靶向阻断
截至 2026 年 11 月,全球已有 5 款针对 IgA 肾病获批的药物,即耐赋康、司帕生坦、伊普可泮、阿曲生坦、斯贝利单抗,治疗格局从传统的激素与免疫抑制剂全面转向精准靶向时代。五款药物的靶点分布恰好覆盖”四重打击”模型的多个环节:耐赋康作用于黏膜源头,司帕生坦与阿曲生坦作用于系膜与血管反应,伊普可泮作用于补体替代途径,斯贝利单抗作用于自身抗体产生的上游调控。
耐赋康(布地奈德肠溶胶囊/Nefecon/Tarpeyo,云顶新耀引进)是全球首个IgA 肾病对因治疗药物,机制为靶向回肠末端派尔集合淋巴结释放布地奈德,抑制黏膜 B 细胞产生致病性Gd-IgA1。其中国获批路径为 2023 年 11 月附条件批准,2024 年 11 月纳入国家医保乙类并于2025 年 1 月 1 日执行,价格由 2.38 万元/瓶降至约5,000.04 元/瓶,医保后患者自付约 1,000 元/瓶;2025 年 5 月 7 日获得完全批准并取消蛋白尿限制。美国 FDA 时间为 2021 年 12 月加速批准、2023 年 12 月完全批准。用法为 4 mg 每日一次、疗程 9 个月(即 16 mg/d),疗程结束时减量。NefIgArd研究中国人群数据显示 eGFR 下降减少66%,延缓肾衰竭 12.8 年。市场表现印证了医保准入的爆发力:2025 年全年销售收入 14.43 亿元、同比增长超过300%,成为医保首年销售破 10 亿元的非肿瘤药物首例,覆盖约1,200 家核心医院;2026 年上半年销售 8.89 亿元,2026 年销售目标 24~26 亿元,峰值预期 50 亿元。其专利将于 2029 年 5 月到期,海南合瑞的仿制药已获批并与云顶新耀达成商业化合作。
司帕生坦(Sparsentan,Filspari)是双内皮素/血管紧张素受体拮抗剂,FDA 于 2023 年 2 月加速批准、2024 年 9 月完全批准,依据是PROTECT 研究中 2 年蛋白尿降幅优于厄贝沙坦并延缓eGFR 下降,欧盟、英国、日本亦已批准。用法为 200 mg 每日一次服用 14 天后加至 400 mg 每日一次,因黑框警告(肝毒性、胚胎胎儿毒性)需纳入 REMS 管理。美国列表价约每月 9,900 美元(约合每年 11.88 万美元)。该药在中国尚未上市。
阿曲生坦(Atrasentan,Vanrafia/诺锐达,诺华/大冢)是选择性内皮素 A 受体拮抗剂,FDA 于 2025 年 4 月 2 日基于 ALIGN 研究加速批准用于降低 IgA 肾病患者蛋白尿;中国于2025 年 8 月附条件批准(适用 UPCR ≥ 1.5 g/g),用法 0.75 mg 每日一次。价格方面,中国上市初期约 1.7 万元/瓶(0.75 mg × 30 片),2026 年在四川降价至 6,658 元/瓶,2026 年 11 月纳入新版国家医保目录。
伊普可泮(Iptacopan,飞赫达/Fabhalta,诺华)是口服补体因子 B 抑制剂,通过阻断补体替代途径作用于”第四重打击”。FDA 于 2024 年 8 月加速并随后完全批准(含延缓eGFR 下降的获益),2026 年 7 月获完全批准确认延缓 eGFR下降。中国路径为 2024 年 4 月首次获批(阵发性睡眠性血红蛋白尿症适应症),2025 年 9 月新增 IgA 肾病适应症。APPLAUSE-IgAN研究纳入 518 例患者,9 个月 UPCR 降低38.3%~38.5%,2 年 eGFR 下降速度治疗组为 3.10 mL/min/年、安慰剂组为 6.12 mL/min/年。价格约 19,800 元/盒(200 mg × 56粒),已纳入医保。
泰它西普(Telitacicept,泰爱,荣昌生物)是全球首创的BLyS/APRIL 双靶点重组融合蛋白,中国于2026 年 6 月 8 日附条件批准 IgA 肾病适应症,2026 年 7 月纳入国家基本药物目录,2026年 11 月通过医保谈判新增。III 期 TELIGAN 研究纳入 318 例中国高进展风险患者,给药240 mg 每周一次,A 阶段 39 周 UPCR 降低58.9%(校正后较安慰剂多降55%,P < 0.001),结果发表于NEJM;B 阶段 104 周 eGFR 年化斜率为 -0.6 mL/min/1.73m²/年、安慰剂组为 -5.7 mL/min/1.73m²/年(组间差5.1),Gd-IgA1 降低47.79%,44% 患者 UPCR 低于 0.5 g/g。规格为 80 mg/支、240 mg 每周一次,原研价格约642~1,250 元/支(市场报价差异较大)。全国首方已于 2026 年 7 月开出。
斯贝利单抗(Sibeprenlimab/Voyxact,大冢制药)是选择性抗APRIL 单克隆抗体,通过阻断致病性 Gd-IgA1 的产生作用于发病源头。FDA 于 2025 年 11 月加速批准,中国 NMPA 于 2026 年 6 月附条件批准并迅速纳入医保(2026年 11 月新版目录)。III 期 VISIONARY 研究纳入 510 例患者,400 mg 每 4 周一次皮下注射,9 个月 UPCR 较安慰剂降低51.2%,中国亚组降低61.9%;24 个月最终结果显示复合肾脏终点事件风险降低97.1%(0.4% 对比11.2%),eGFR 年化斜率达到 KDIGO 2025 目标。
传统免疫抑制剂在新格局中重新定位。MMF 凭借 MAIN 研究的中国证据(HR 0.23,风险降低77%)成为中国患者的重要选择,同时KDIGO 2025 不再推荐其用于一般人群,形成”中国推荐、国际收紧”的差异。羟氯喹在中国随机对照研究中显示降低蛋白尿作用,2025 年中国指南给予弱推荐(Ⅱ级)。激素以 TESTING 减量方案为标准。环磷酰胺仅用于急进型与新月体型 IgA 肾病,使用范围高度收窄。
表3:已获批 IgA 肾病治疗药物的机制与用药信息
药物 | 机制/靶点 | 作用环节 | 用法用量 | 获批情况 |
耐赋康(布地奈德肠溶胶囊) | 靶向肠道黏膜免疫 | 第一重打击源头 | 4 mg qd × 9 个月 | 中国 2023.11 附条件、2025.5 完全批准;FDA 2021.12 加速、2023.12 完全批准 |
司帕生坦(Filspari) | 双内皮素/血管紧张素受体拮抗 | 系膜与血流动力学 | 200 mg qd × 14 天后 400 mg qd | FDA 2023.2 加速、2024.9 完全批准;中国尚未上市 |
阿曲生坦(Vanrafia/诺锐达) | 选择性 ETA 受体拮抗 | 系膜与血流动力学 | 0.75 mg qd | FDA 2025.4 加速批准;中国 2025.8 附条件批准 |
伊普可泮(飞赫达) | 口服补体因子 B 抑制 | 第四重打击补体活化 | 口服,200 mg 规格 | FDA 2024.8 加速/完全批准;中国 2025.9 IgA 适应症获批 |
泰它西普(泰爱) | BLyS/APRIL 双靶点融合蛋白 | 第二重打击抗体产生 | 240 mg qw | 中国 2026.6 附条件批准 |
斯贝利单抗(Voyxact) | 抗 APRIL 单抗 | 第一/二重打击 | 400 mg Q4W 皮下 | FDA 2025.11 加速批准;中国 2026.6 附条件批准 |
表4:相关药物的价格与医保准入状态(中国市场)
药物 | 价格信息 | 医保状态 |
耐赋康 | 医保谈判后约 5,000.04 元/瓶(原 2.38 万元/瓶),医保后自付约 1,000 元/瓶 | 2024.11 纳入国家医保乙类,2025.1.1 执行 |
阿曲生坦 | 上市初期约 1.7 万元/瓶(0.75 mg × 30 片),2026 年四川降至 6,658 元/瓶 | 2026.11 纳入新版国家医保目录 |
伊普可泮 | 约 19,800 元/盒(200 mg × 56 粒) | 已纳入医保 |
泰它西普 | 原研约 642~1,250 元/支,市场报价差异较大 | 2026.11 医保谈判新增,2026.7 纳入基药目录 |
斯贝利单抗 | 数据待补充 | 2026.11 纳入医保目录 |
司帕生坦 | 美国列表价约 9,900 美元/月(约 11.88 万美元/年) | 中国尚未上市 |
市场放量数据从需求侧印证了疾病负担的规模:耐赋康 2025 年全年销售 14.43 亿元、同比增长超过300%,作为医保首年销售破 10 亿元的非肿瘤药物首例,覆盖约1,200 家核心医院;2026 年上半年销售 8.89 亿元,2026 年目标 24~26 亿元,峰值预期 50 亿元。这一放量速度说明中国IgA 肾病患者对对因治疗的需求长期处于压抑状态,价格与可及性是决定渗透率的决定性变量,而非疗效认知。
7. 在研产品管线与竞争格局
图8:在研管线的竞争格局:从密集早期分子到获批终点
截至 2026 年 11 月,IgA 肾病领域全球已有约 70 多款在研药物处于临床试验阶段,其中中国约 40 多款。管线的靶点分布高度集中:APRIL/BAFF 通路(源头阻断致病性 IgA 产生)与补体通路(阻断系膜炎症放大)构成两大主战场,其次是内皮素通路的联合用药探索,以及浆细胞清除、IgA 蛋白酶等全新机制。竞争的核心评价标准已经统一为两项硬指标:UPCR(尿蛋白肌酐比)降幅与 eGFR 年化斜率。
7.1 APRIL/BAFF 通路:从单靶点到双靶点的源头阻断
该通路是当前最拥挤也最接近突破的赛道,已有 3 款分子获批或进入申报阶段。
斯贝利单抗(大冢制药)已获批,III期 VISIONARY 研究 9 个月 UPCR 较安慰剂降低51.2%、中国亚组降低61.9%,24 个月复合肾脏终点事件风险降低97.1%(0.4% 对比11.2%),是目前披露的终点事件风险降幅最大的分子。
Atacicept(阿塞西普/Trutakna,Vera Therapeutics)是 TACI-Fc 融合蛋白、双靶点抑制BAFF/APRIL,FDA 于 2026 年 7 月 7 日加速批准 IgA 肾病适应症,其 BLA 曾获优先审评(PDUFA 日期 2026 年 7 月 7 日)。III 期 ORIGIN 3 研究纳入 203 例患者,150 mg 每周一次皮下注射,36 周 UPCR 较安慰剂降低42%(治疗组自身降低46%),Gd-IgA1 降低 68%。
Povetacicept(ALPN-303,Vertex 通过收购 Alpine 获得)是高亲和力长效BAFF/APRIL 双抑制剂,BLA 已获 FDA 接受,PDUFA 日期为 2026 年 11 月 30 日。III 期 RAINIER 研究纳入 605 例患者,80 mg 每 4 周一次,36 周 UPCR 较安慰剂降低49.8%(治疗组自身降低52.0%),Gd-IgA1 降低79.3%,是该通路中 Gd-IgA1 降幅最大的分子。
Zigakibart(BION-1301/FUB523,诺华通过收购 Chinook Therapeutics 获得)是抗 APRIL 单克隆抗体,处于 III 期。III 期 BEYOND 研究(NCT05852938)纳入约 330 例 eGFR ≥ 30 的患者,600 mg 每 2 周一次皮下注射、疗程 104 周;IIIb 期 LUMINA 研究评估其联合阿曲生坦。I/II 期数据显示 76 周 UPCR 持续降低约60%,eGFR 斜率保持 +0.48 mL/min/1.73m²/年,即长期使用下肾功能不仅稳定还略有改善。
泰它西普(荣昌生物)已在中国获批,其 104 周 eGFR 年化斜率 -0.6 mL/min/1.73m²/年对比安慰剂 -5.7 mL/min/1.73m²/年(组间差5.1),是该通路中肾功能保护数据披露最完整的口服/皮下注射双周以外的每周给药方案。
早期分子方面,JADE101(Jade Biosciences)为同类首创抗 APRIL 单抗、具备飞摩尔级亲和力,II 期 JUNIPER 进行中,III 期 EVERGREEN 预计 2026 年第四季度启动。GenSci136(金赛药业,长春高新子公司)是 BCMA 三聚体融合蛋白、APRIL/BAFF 双重抑制剂,IND 于 2026 年 2 月获批,代表国产分子在该赛道的跟进。
7.2 补体通路:口服小分子与反义寡核苷酸并进
补体干预对应”第四重打击”,因IgA 肾病的补体活化明确走替代途径与凝集素途径,赛道内部又分为两个亚型。
替代途径(补体因子B,CFB)方向已有获批产品与多个国产跟进者。伊普可泮(诺华)为口服 CFB 抑制剂,III 期 APPLAUSE-IgAN 纳入 518 例患者,9 个月 UPCR 降低38.3%,2 年 eGFR 下降速度治疗组 3.10 mL/min/年、安慰剂组 6.12 mL/min/年,FDA 已完全批准其延缓 eGFR 下降的获益。海思科的 HSK39297 为口服 CFB 抑制剂,II 期纳入 87 例,12 周 UPCR 降低 48.2%~52.5% 而安慰剂仅5.3%(P < 0.0001),III 期已于 2026 年 1 月启动、覆盖国内 60 家中心。恒瑞医药的HRS-5965(立康可泮)同为口服 CFB 抑制剂,II 期纳入 111 例、75 mg 组 24 周 UPCR 降低43.0%,III 期进行中,其阵发性睡眠性血红蛋白尿症适应症已获批上市,具备商业化基础。正大天晴的 NTQ5082 为口服 CFB 抑制剂,处于 III 期并拟纳入突破性治疗。
反义寡核苷酸方向的Sefaxersen(RG6299/IONIS-FB-LRx/RO7434656,Roche/Ionis)靶向 CFB mRNA,从源头抑制补体因子 B 蛋白合成,处于 III 期 IMAGINATION 研究;2026 年 9 月的 III 期中期分析显示 UPCR 较安慰剂降低43.1%(P < 0.0001)。该分子的差异化在于给药频率与可逆性控制,避开小分子长期抑制补体带来的感染风险顾虑。
凝集素途径方向由 MASP-2抑制剂占据。康诺亚生物的CM338 是国内首个进入临床的MASP-2 单抗,处于 II 期;恒瑞医药的 SHR-2010 同为 MASP-2 抑制剂,处于 II 期。两条国产分子并行,意味着凝集素途径的竞争尚未出现领跑者。
7.3浆细胞清除、IgA 蛋白酶与前沿机制
CD38 抗体通过清除产生抗体的浆细胞发挥作用,属于比 B 细胞更下游的细胞层面干预。Felzartamab(菲尔扎单抗/MOR202,Biogen/MorphoSys/天境生物)是全人源抗CD38 单抗,处于 III 期 PREVAIL 研究(NCT06935357),纳入 454 例患者,主要终点为 36 周 UPCR 变化;其 II 期数据显示 9 个月 UPCR 降低 23.9% 而安慰剂为5.1%,并且保留体液免疫——这一安全性特征在长期免疫抑制场景中具有独立价值。武田的Mezagitamab(TAK-079)同为抗 CD38 单抗,Ib 期已完成并启动 III 期,数据显示 96 周 eGFR 稳定、UPCR 持续降低。
机制最激进的是 IgA 蛋白酶。AP308(礼邦医药/北京大学第一医院)为同类首创 IgA 蛋白酶,直接切割并清除已沉积的IgA 及循环免疫复合物,即作用于”四重打击”链条的下游末端,与前文所有源头阻断类分子形成互补而非替代关系。其 IND 已获 FDA 批准(2026 年 9 月)并经 NMPA 受理,预计 2027 年初在中国与澳大利亚启动 I 期。
表5:IgA 肾病重点在研药物管线(截至 2026 年 11 月)
药物 | 企业 | 机制 | 阶段 | 关键数据 |
Povetacicept | Vertex | BAFF/APRIL 双抑制 | NDA(PDUFA 2026.11.30) | III 期RAINIER:36 周 UPCR 较安慰剂降49.8%,Gd-IgA1 降 79.3% |
Atacicept | Vera Therapeutics | BAFF/APRIL 双抑制 | 已获批(FDA 2026.7.7 加速批准) | III 期 ORIGIN 3:36 周 UPCR 较安慰剂降42%,Gd-IgA1 降 68% |
Zigakibart | 诺华 | 抗 APRIL 单抗 | III 期 BEYOND | I/II 期 76 周 UPCR 降约60%,eGFR 斜率 +0.48 |
JADE101 | Jade Biosciences | 抗 APRIL 单抗(飞摩尔级亲和力) | II 期,III 期 2026Q4 启动 | 早期阶段 |
GenSci136 | 金赛药业 | BCMA 三聚体,APRIL/BAFF 双抑 | IND 获批(2026.2) | 早期阶段 |
HSK39297 | 海思科 | 口服 CFB 抑制 | III 期(2026.1 启动) | II 期 12 周 UPCR 降 48.2%~52.5% vs 安慰剂 5.3% |
HRS-5965(立康可泮) | 恒瑞医药 | 口服 CFB 抑制 | III 期 | II 期 75 mg 组 24 周 UPCR 降 43.0% |
NTQ5082 | 正大天晴 | 口服 CFB 抑制 | III 期,拟纳入突破性治疗 | 数据待补充 |
Sefaxersen | Roche/Ionis | 靶向 CFB mRNA 的 ASO | III 期 IMAGINATION | 2026.9 中期分析 UPCR 较安慰剂降 43.1% |
CM338 | 康诺亚生物 | MASP-2 单抗(凝集素途径) | II 期 | 国内首个进入临床的 MASP-2 单抗 |
SHR-2010 | 恒瑞医药 | MASP-2 抑制 | II 期 | 数据待补充 |
Felzartamab | Biogen/MorphoSys/天境生物 | 抗 CD38 单抗,清除浆细胞 | III 期PREVAIL(454 例) | II 期 9 个月 UPCR 降 23.9% vs 安慰剂5.1%,保留体液免疫 |
Mezagitamab(TAK-079) | 武田 | 抗 CD38 单抗 | Ib 期完成,III 期启动 | 96 周 eGFR 稳定,UPCR 持续降低 |
AP308 | 礼邦医药/北京大学第一医院 | IgA 蛋白酶,清除沉积 IgA | IND 获批(FDA 2026.9) | 预计 2027 年初在中澳启动 I 期 |
管线格局透露出三个结构性判断。其一,中国在本轮研发中并非跟随者:泰它西普已在中国获批并进入医保与基药目录,海思科、恒瑞、正大天晴、康诺亚、金赛、礼邦均在补体与源头阻断赛道占据位置,恒瑞一家同时布局 CFB 与 MASP-2 两个靶点。其二,“Gd-IgA1 降幅”正在成为新的差异化指标——Povetacicept 降 79.3%、Atacicept 降68%、泰它西普降47.79%,这一指标直指机制验证的充分性。其三,联合用药已经启动,诺华的 IIIb 期 LUMINA 研究评估 Zigakibart 联合阿曲生坦,预示下一阶段的治疗单位可能从单药转向通路组合。
8. 未满足需求与未来方向
图9:三类未满足需求与治疗前移、通路联合的未来方向
尽管五款药物获批、约 70 多款在研分子推进,IgA 肾病领域仍有三类缺口未被填补,且这些缺口本身指明了下一步方向。
第一类是长期结局证据的缺口。目前绝大多数获批与在研药物的主要终点是UPCR(蛋白尿指标),属于替代终点。真正决定患者生存质量的是 eGFR 年化斜率与终末期肾病发生率,而能够给出多年期肾功能数据的分子仍然有限:斯贝利单抗披露了 24 个月复合肾脏终点事件风险降低97.1%,泰它西普披露了 104 周 eGFR 年化斜率 -0.6 对比安慰剂-5.7,伊普可泮披露了 2 年 eGFR 下降速度 3.10 对比 6.12 mL/min/年。相比之下,Atacicept、Povetacicept 等分子的 36 周数据尚不足以支撑长期获益判断。这决定了未来两到三年内该领域的关键竞争不在蛋白尿降幅,而在谁能提供多年期的硬终点证据。
第二类是安全性与治疗负担的缺口。支持治疗的代价已被反复确认:激素带来感染、骨质疏松、血糖升高与体重增加,TESTING 研究虽把 SAE 从 16% 压到5%,但仍需配合抗感染预防;MMF 有胃肠道反应与感染风险;SGLT2 抑制剂存在生殖道感染与酮症酸中毒风险;内皮素通路药物则面临肝毒性、水肿、低血压与致畸性约束,司帕生坦需要 REMS 管理即是这一风险的制度化体现。补体长期抑制的感染风险、CD38 抗体对免疫球蛋白水平的长期影响,都是需要在更大样本与更长时间中回答的问题。Felzartamab 在 II 期展示”保留体液免疫”特征,正说明学界已经把免疫球蛋白保留度作为安全评价维度。
第三类是可及性与支付能力的缺口。耐赋康的价格变化提供了最直接的观察窗口:进入国家医保乙类后由 2.38 万元/瓶降至约 5,000.04 元/瓶,患者自付降至约 1,000 元/瓶,随后 2025 年销售即达 14.43 亿元、同比增长超过300%,并覆盖约 1,200 家核心医院;阿曲生坦上市初期约 1.7 万元/瓶,四川降至 6,658 元/瓶后进入 2026 年 11 月新版医保。两个案例共同说明,靶向疗法的渗透率由支付决定,而 9 个月固定疗程、每周或每 4 周皮下注射的给药方式,对基层医疗机构的执行能力仍构成要求。司帕生坦在中国尚未上市,则显示部分已获国际批准的选择在中国仍是空白。
趋势层面可以给出四点判断。治疗前移:指南已把对因治疗置于分层治疗的明确位置,耐赋康 2025 年 5 月获完全批准并取消蛋白尿限制,意味着适用人群边界正在向疾病早期扩展。机制互补:AP308 的 IgA 蛋白酶路线清除已沉积的免疫复合物,与源头阻断类分子构成上下游配合,未来可能形成”源头抑制加沉积清除”的组合。通路联合:IIIb 期 LUMINA 研究评估抗 APRIL 单抗联合内皮素 A 受体拮抗剂,是通路组合策略的实质性验证。国产替代与仿制接续:耐赋康专利将于 2029 年 5 月到期且仿制药已获批并达成商业化合作,叠加中国约 40 多款在研分子,价格曲线下行的压力将持续存在。
对患者与临床的实际含义是:IgA 肾病已经从”无药可控、只能激素过渡”转为”多靶点分层选择”,而决定治疗方案的不再是药物是否存在,而是患者的进展风险分层、蛋白尿水平、eGFR 基线、支付条件与给药可及性的组合。