研报速递
2026二次元行业研究报告节选
(附完整报告下载)
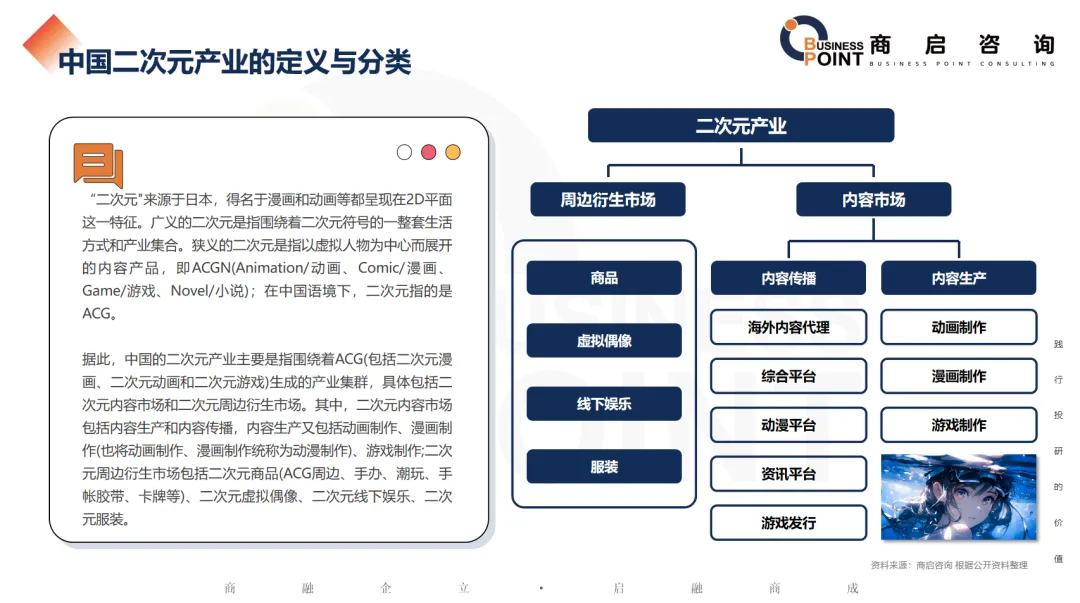
中国二次元产业的定义与分类
“二次元” 来源于日本,得名于漫画和动画等都呈现在 2D 平面这一特征。广义的二次元是指围绕着二次元符号的一整套生活方式和产业集合。狭义的二次元是指以虚拟人物为中心而展开的内容产品,即ACGN (Animation/动画、Comic/漫画、Game/游戏、Novel/小说);在中国语境下,二次元多指ACG。
据此,中国的二次元产业主要是指围绕着ACG(二次元漫画、二次元动画、二次元游戏)形成的产业集群,分为二次元内容市场与二次元周边衍生市场两大板块。
二次元内容市场:内容生产(动画制作、漫画制作、游戏制作)、内容传播;动画 + 漫画也统称动漫制作。
二次元周边衍生市场:ACG周边、手办、潮玩、手账胶带、卡牌等实物商品,以及虚拟偶像、线下娱乐、二次元服饰。
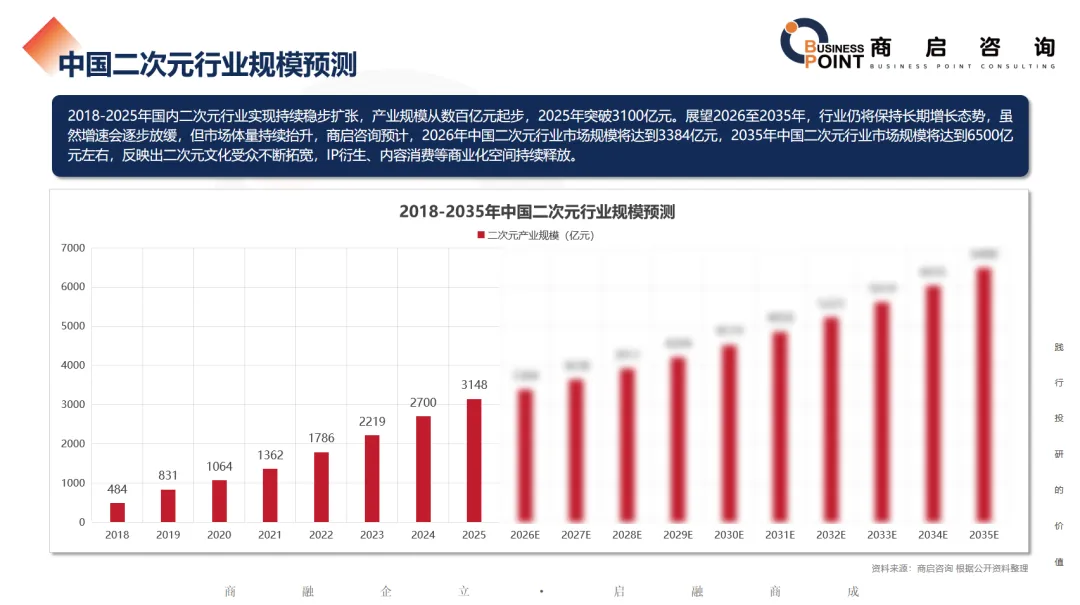
中国二次元行业规模预测
2018-2025年国内二次元行业持续稳步扩张,产业规模从数百亿元起步,2025年突破3100亿元。展望2026–2035年,行业长期增长趋势不变,增速逐步放缓、体量持续抬升。商启咨询预计,2026年中国二次元行业市场规模将达到3384亿元,2035年约6500亿元;随着受众持续拓宽,IP衍生、内容商业化空间持续释放。
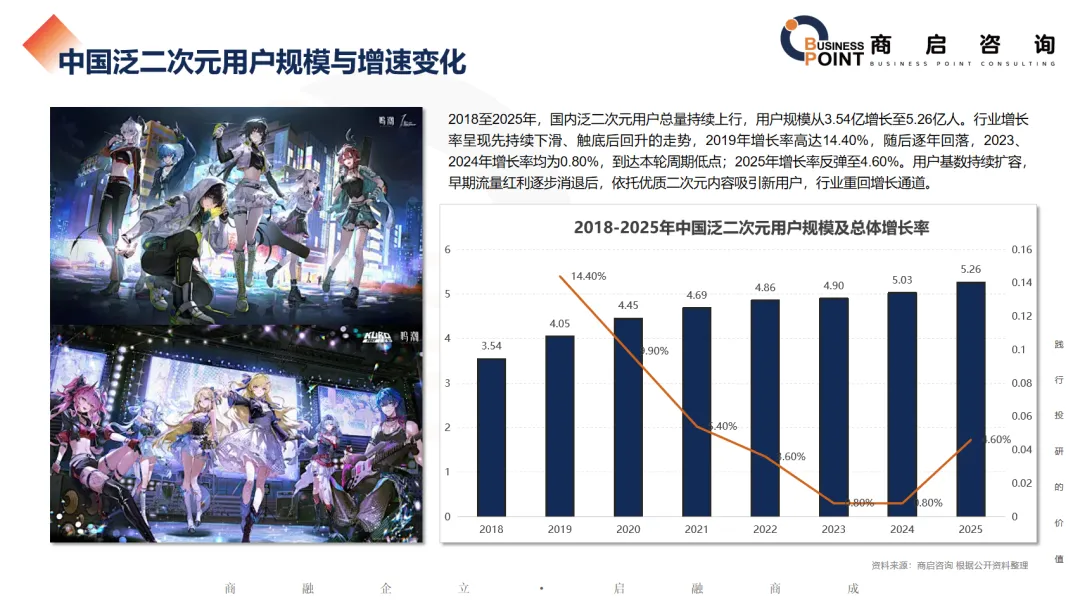
中国泛二次元用户规模与增速变化
2018–2025年国内泛二次元用户总量持续上行,从3.54亿增长至5.26亿人。增速走势为先下滑、触底后反弹:2019年增速14.40%,随后逐年回落,2023、2024年均为0.80%,为本轮周期低点;2025年增速反弹至4.60%。早期流量红利消退后,行业依靠优质内容拉动新增用户,重回增长通道。
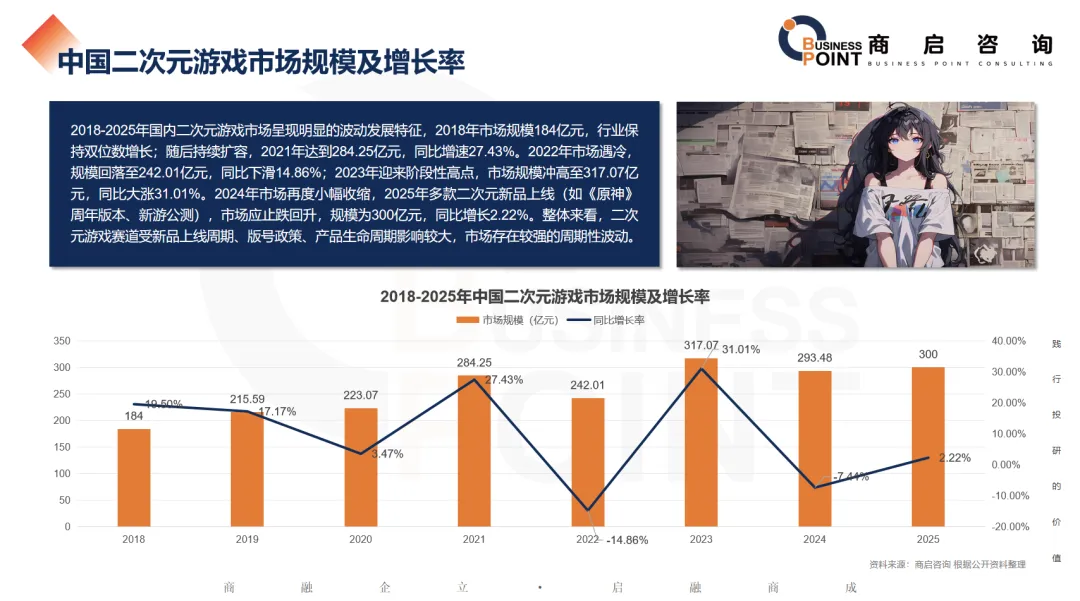
中国二次元游戏市场规模及增长率
2018–2025年国内泛二次元用户总量持续上行,从3.54亿增长至5.26亿人。增速走势为先下滑、触底后反弹:2019年增速 14.40%,随后逐年回落,2023、2024年均为0.80%,为本轮周期低点;2025年增速反弹至4.60%。早期流量红利消退后,行业依靠优质内容拉动新增用户,重回增长通道。
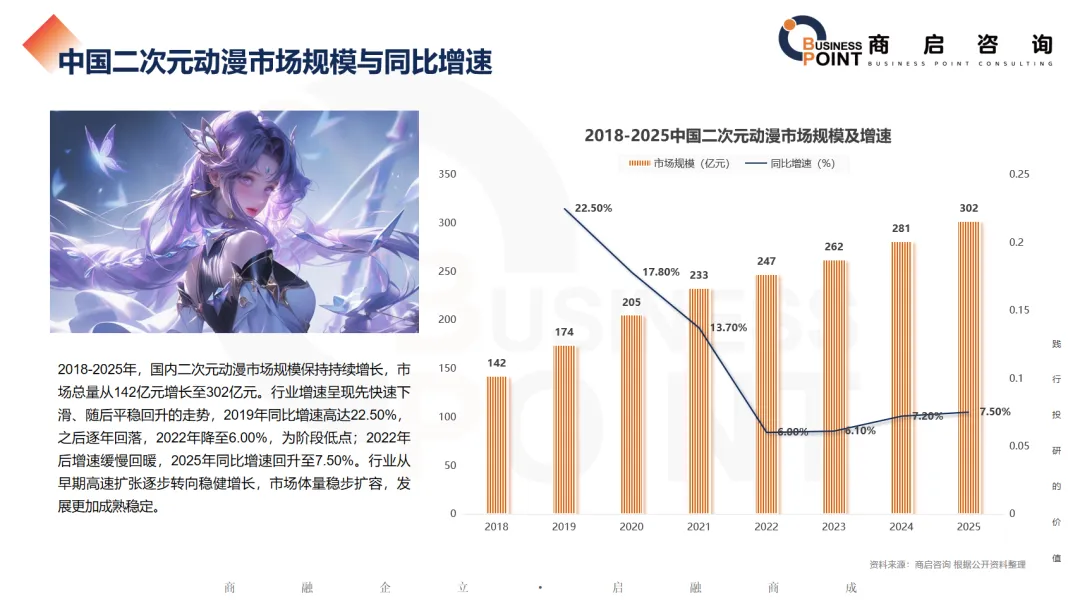
中国二次元动漫市场规模与同比增速
2018–2025年二次元动漫市场规模持续增长,从142亿元增长至302亿元。增速先快速下行、后续回暖:2019年增速22.50%,逐年回落至2022年6.00%(阶段低点),之后稳步修复,2025年增速回升至7.50%,行业由高速扩张转向稳健成熟增长。
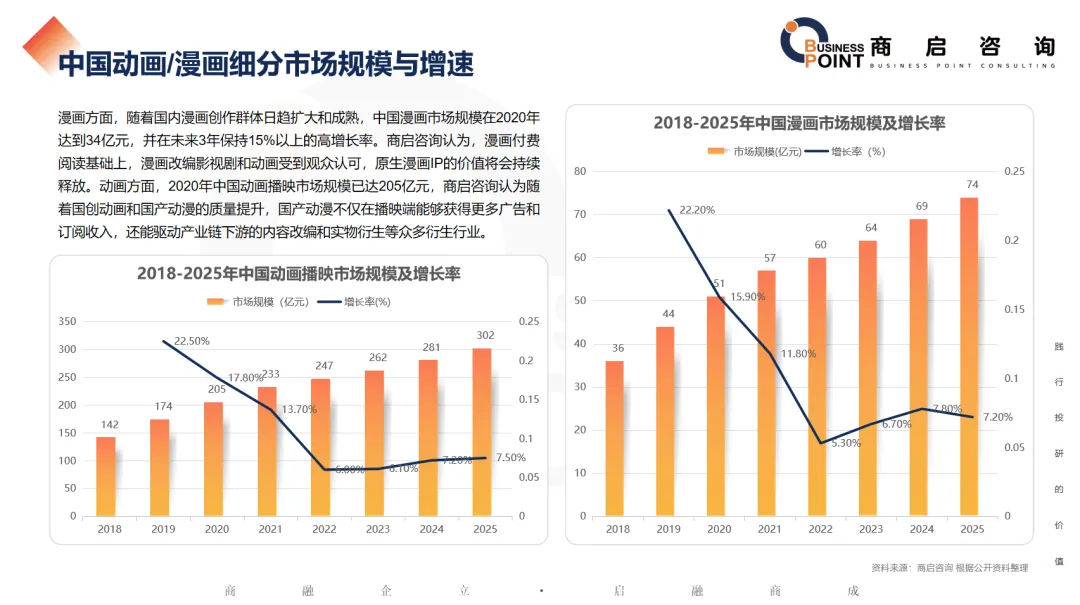
中国动画/漫画细分市场规模与增速
漫画:国内创作生态持续成熟,2020年市场规模34亿元,后续三年维持15%以上高增。漫画付费基础上,漫改影视、动画认可度提升,原生漫画IP价值持续释放。动画:2020年国内动画播映市场规模205亿元;伴随国创动画品质提升,播映端广告、订阅收入增长,同时带动下游改编、衍生品产业链发展。
中国动画电影市场份额占比
行业头部集中格局显著。光线传媒61.80%居首位,中国电影 16%、上海电影 6.9%;海外厂牌东映动画15.30%,CoMix Wave Films7.10%,漫威影业4.00%,环球影业3.80%,TMS Entertainment2.90%,吉卜力工作室2.70%;奥飞娱乐2.40%。国产头部动画企业主导市场,海外工作室拥有稳定受众,尾部厂商份额分散。
中国二次元行业整体消费结构
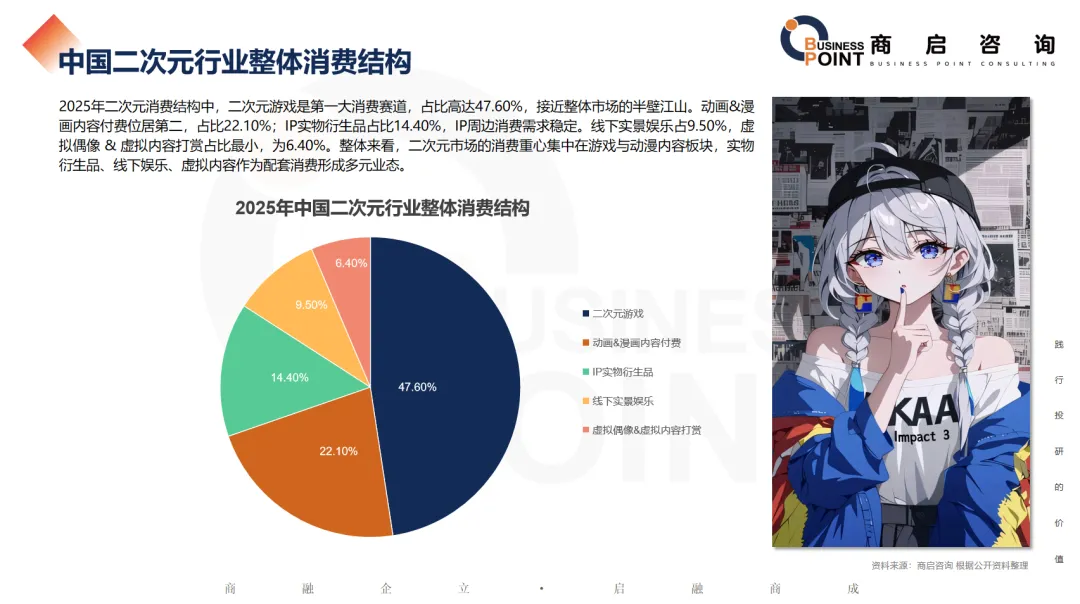
2025年二次元消费结构中,二次元游戏是第一大消费赛道,占比高达47.60%,接近整体市场的半壁江山。动画&漫画内容付费位居第二,占比22.10%;IP实物衍生品占比14.40%,IP周边消费需求稳定。线下实景娱乐占9.50%,虚拟偶像 & 虚拟内容打赏占比最小,为6.40%。整体来看,二次元市场的消费重心集中在游戏与动漫内容板块,实物衍生品、线下娱乐、虚拟内容作为配套消费形成多元业态。
中国二次元用户付费意愿与付费结构
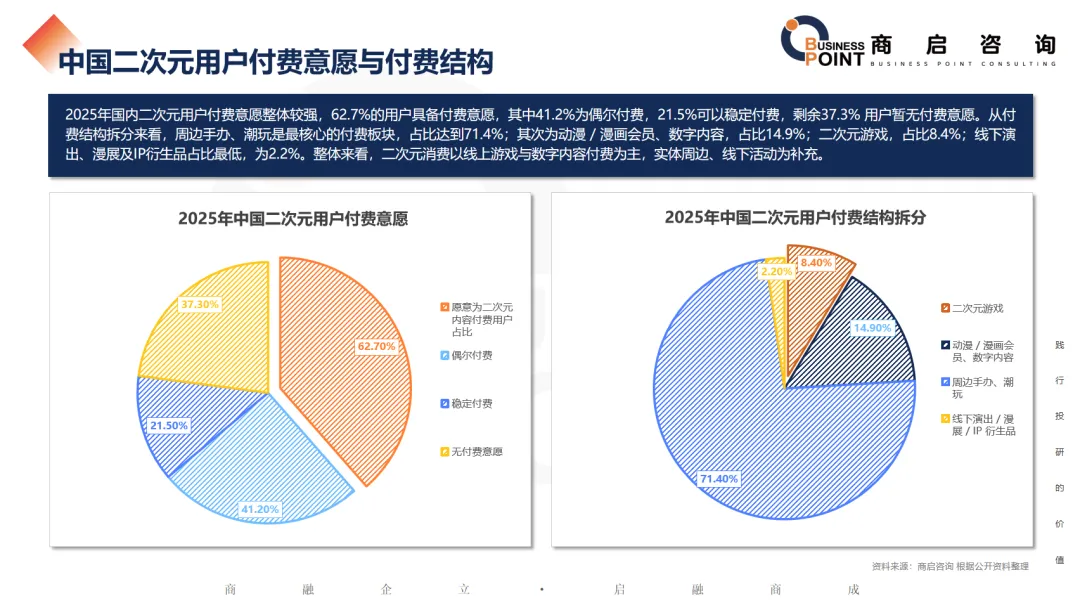
付费用户占62.7%:其中偶尔付费41.2%、稳定付费21.5%;剩余37.3% 暂无付费意愿。付费结构拆分:周边手办、潮玩:71.4%,动漫/漫画会员、数字内容:14.9%,二次元游戏:8.4%,漫展、线下演出等:2.2%线上内容 + 游戏为基础,实体周边是用户付费的核心板块。
中国二次元IP授权商品零售规模及品类结构
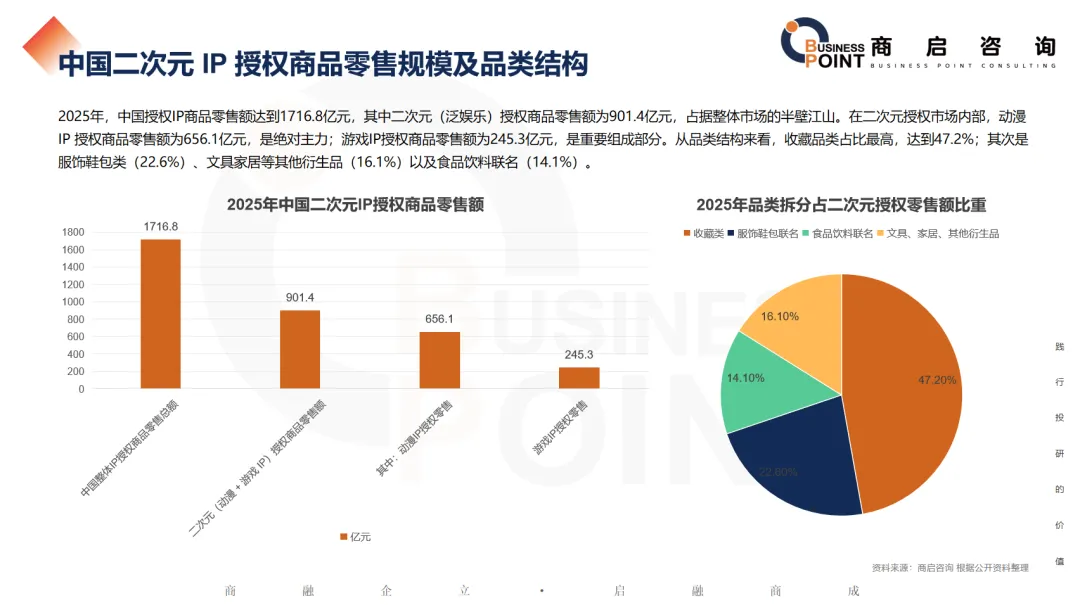
国内IP授权商品总零售额1716.8 亿元,其中二次元(泛娱乐)授权商品901.4亿元,占比过半;内部拆分:动漫IP授权656.1亿元(主力),游戏IP授权245.3亿元。品类结构:收藏类47.2%、服饰鞋包22.6%、文具家居等16.1%、食品饮料联名14.1%。
二次元IP衍生品品类结构
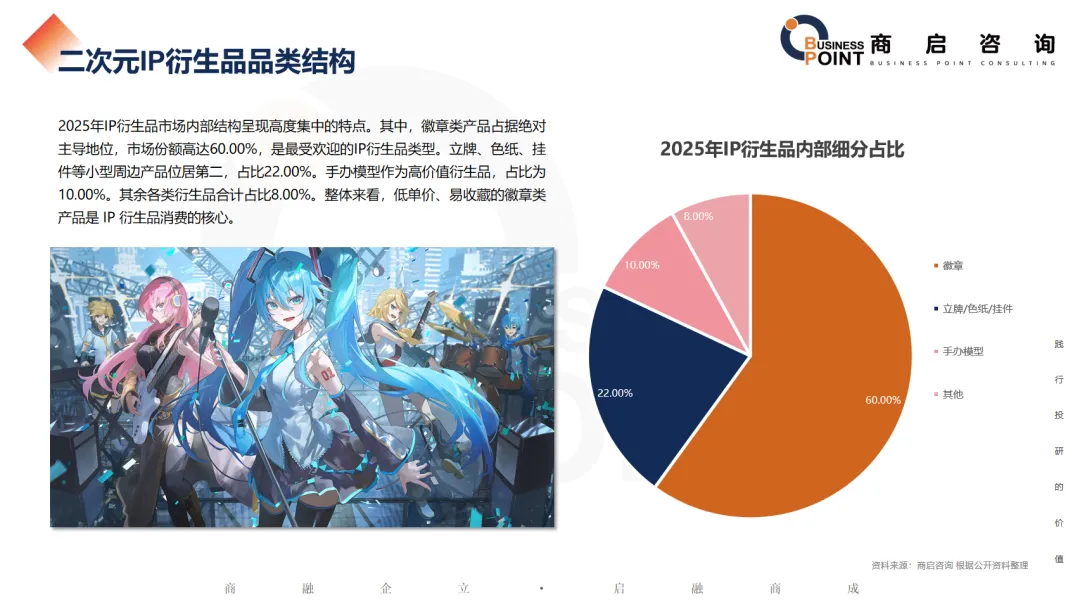
衍生品市场集中度很高:徽章类60.00%(绝对主力,低价易收藏);立牌、色纸、挂件等小型周边22.00%;手办模型10.00%;其余衍生品合计8.00%。
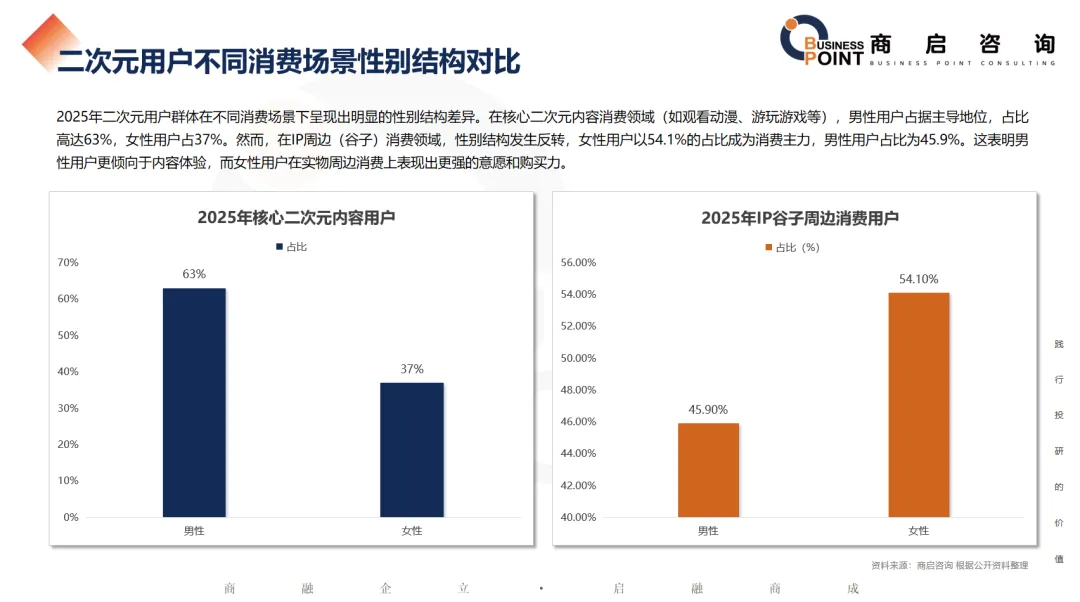
二次元用户不同消费场景性别结构对比
内容消费(看番、玩二次元游戏):男性63%,女性37%,男性为内容体验主力,IP谷子周边消费:女性54.1%,男性45.9%,女性实物周边购买力更强。
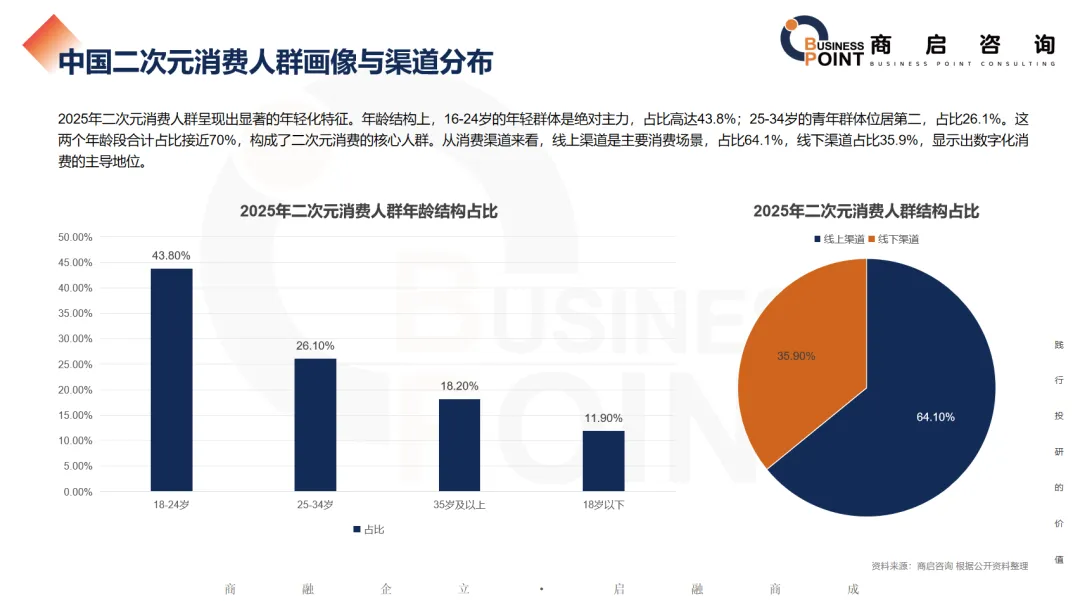
中国二次元消费人群画像与渠道分布
年龄结构:16–24 岁43.8%,25–34岁26.1%,两个年龄段合计近70%,是核心消费群体,年轻化特征突出。渠道分布:线上渠道64.1%,线下渠道35.9%,线上为消费主阵地。
Q&A
Q1:2026年中国二次元行业的市场规模预计是多少?未来增长趋势如何?
A:商启咨询预计,2026年中国二次元行业市场规模将达到 3384亿元,2035年约 6500亿元。增速逐步放缓但体量持续抬升,IP衍生与内容消费的商业化空间不断释放。
Q2:中国泛二次元用户规模有多大?增长率走势如何?
A:2025年泛二次元用户达 5.26亿人。增长率先持续下滑,2023、2024年均为 0.80% 的低点,2025年反弹至 4.60%,行业重回增长通道,由流量扩张转向存量深耕。
Q3:二次元行业的整体消费结构是怎样的?
A:2025年消费结构中,二次元游戏占比最高(47.60%),动画&漫画内容付费占22.10%,IP实物衍生品占14.40%,线下实景娱乐占9.50%,虚拟偶像及打赏占6.40%。
Q4:二次元IP衍生品市场有什么特点?
A:徽章类产品占据绝对主导,市场份额高达60.00%;立牌、色纸、挂件等小型周边占22.00%;手办模型占10.00%。低单价、易收藏的徽章是消费核心。在授权商品中,收藏品类占47.2%,服饰鞋包占22.6%。
Q5:二次元用户在不同消费场景下的性别结构有何差异?
A:核心内容消费(看动漫、玩游戏)领域,男性占63%;但在IP周边(谷子)消费领域,性别反转,女性以54.1%成为消费主力。男性偏好内容体验,女性实物周边消费意愿更强。
Q6:二次元行业未来有哪些核心发展趋势?
A:呈现六大趋势:①用户从流量扩张转向存量深耕,00后/05后成核心增量;②国产IP崛起,精品化成为主线;③付费市场扩容,衍生品赛道迎增长红利;④AIGC降本增效,革新内容生产;⑤短视频平台成为重要传播阵地;⑥行业集中度提升,合规监管趋严,马太效应凸显。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。