研报速递
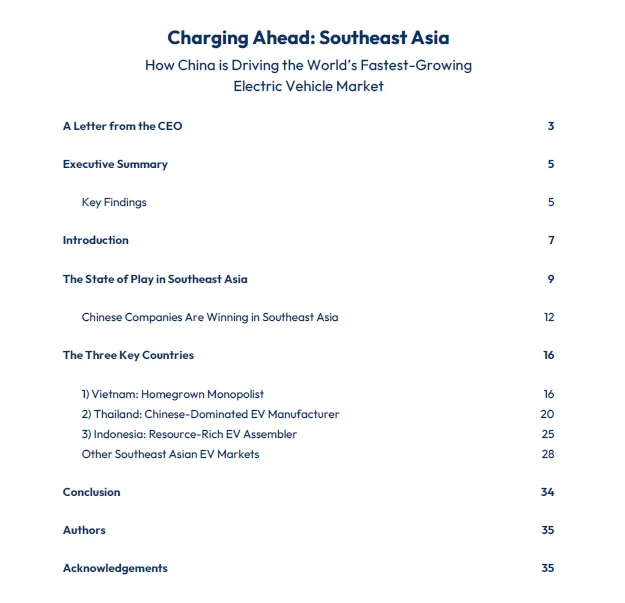
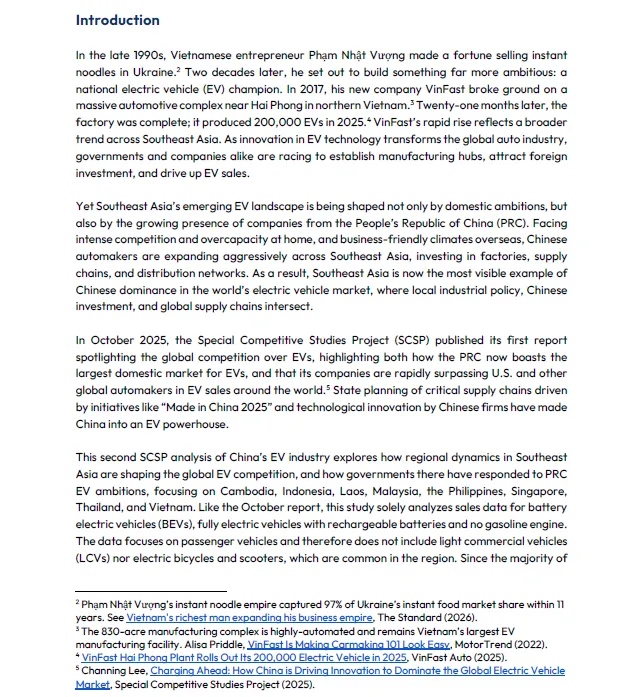
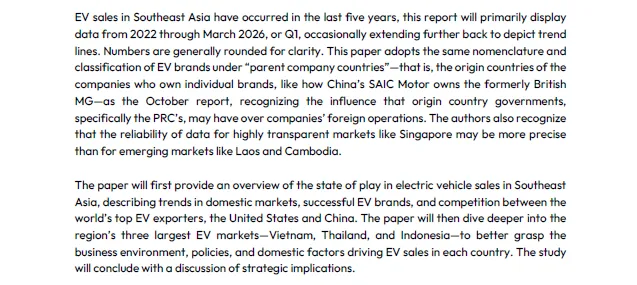
报告以东南亚作为样本,观察中国电动车产业向外输出的现实情况。报告核心立论:东南亚已经成为全球增速最高的电动汽车市场,中国车企占据区域市场主导地位;但不同国家基于本土产业诉求,出台各类本地化制造政策,单纯出口的时代正在走向尾声。越南、泰国、印尼三个核心市场走出截然不同发展路径,同时美系车企在该区域存在感薄弱,区域竞争格局正在重塑。
一、整体市场概况
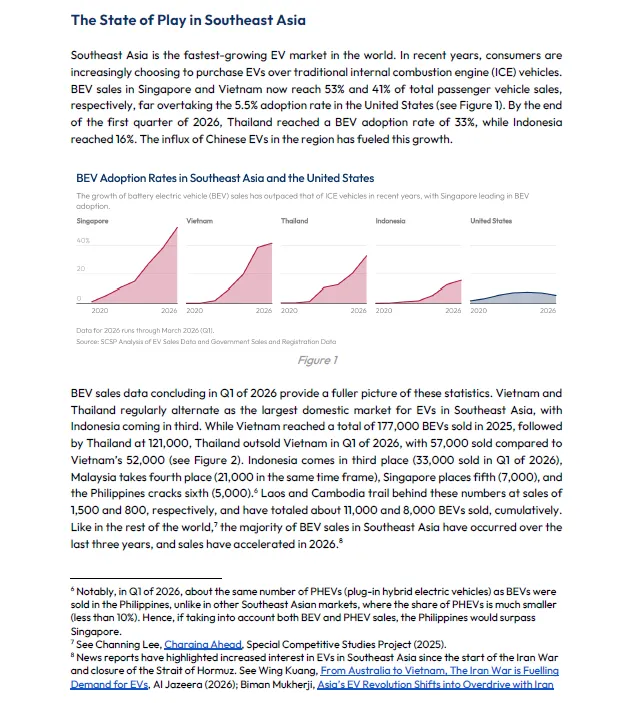
受政府补贴、油价上涨、车型价格下探三重因素驱动,东南亚纯电 BEV 销量爆发。2026 年一季度,新加坡纯电渗透率突破 50%,越南超 40%,泰国 33%,印尼 16%,大幅高于美国 5.5% 的渗透率水平。
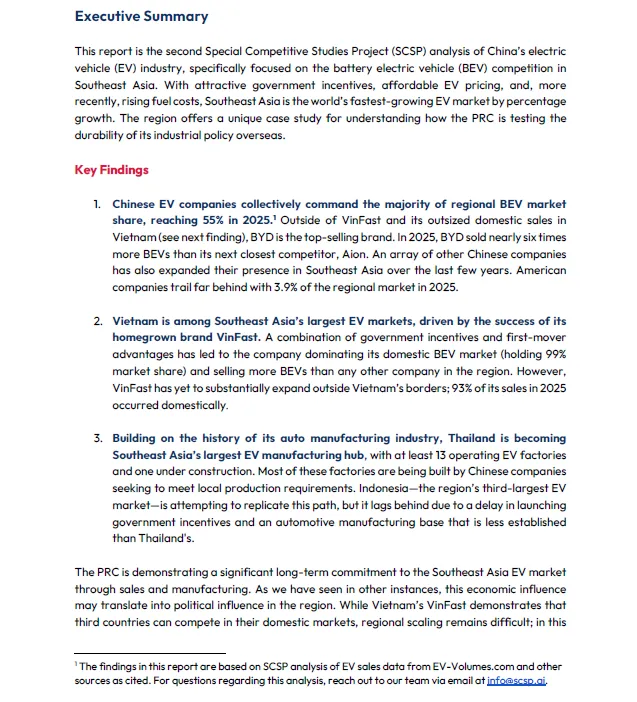
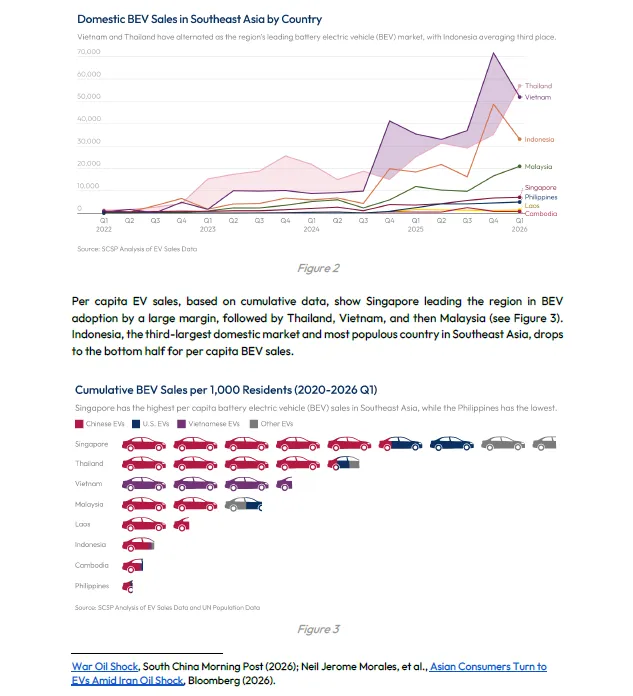
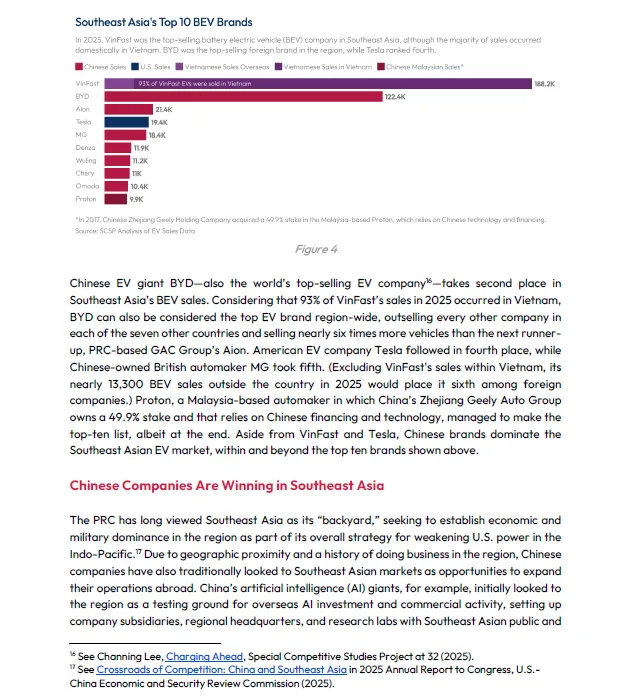
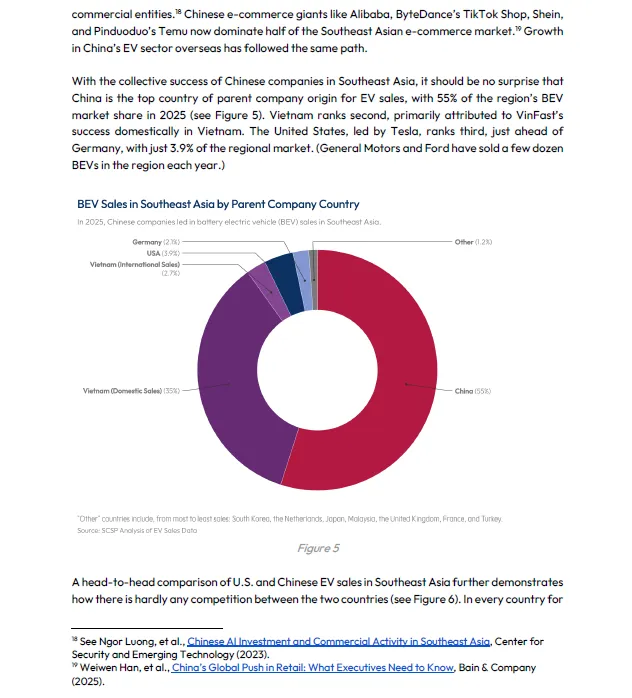
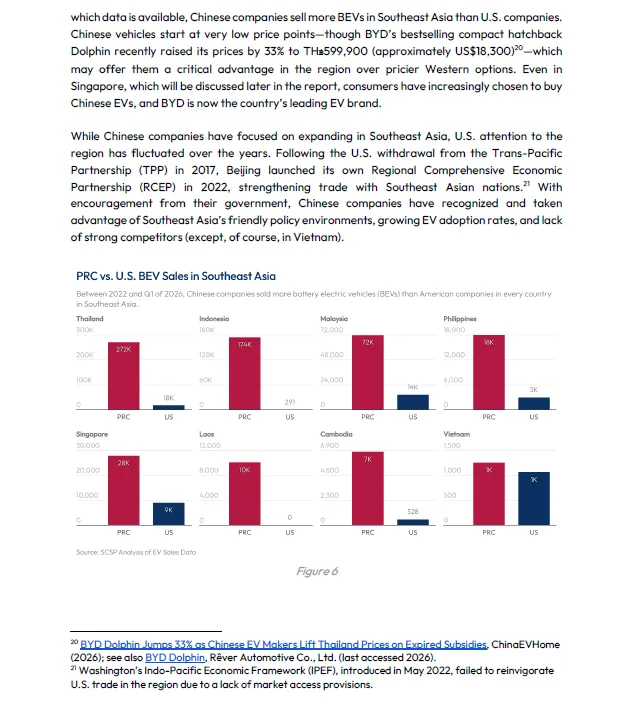
从规模看,越南、泰国交替成为区域第一大市场,印尼位列第三,马来西亚、新加坡紧随其后。2025 年中国品牌合计占据东南亚 55% 的纯电市场份额;美国品牌仅 3.9%,以特斯拉为主。
榜单上,除去越南本土企业 VinFast,比亚迪是东南亚销量最高的海外品牌,销量几乎是第二名埃安的六倍,MG、哪吒、奇瑞等也快速铺开。
报告指出东南亚市场不只是消化国内过剩产能,中国企业正在做长期布局,通过建厂、供应链落地完成技术向外转移。
二、三大核心国家差异化路径
1、越南:本土巨头护盘,外资正在破局
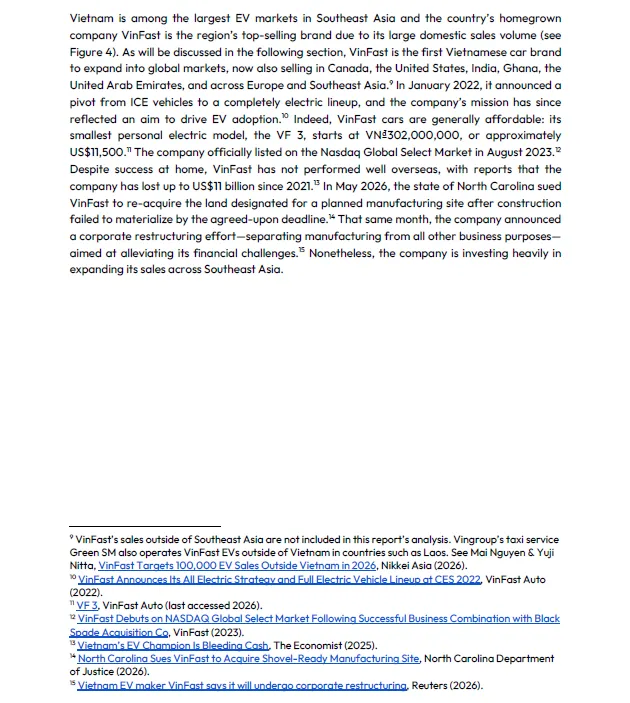
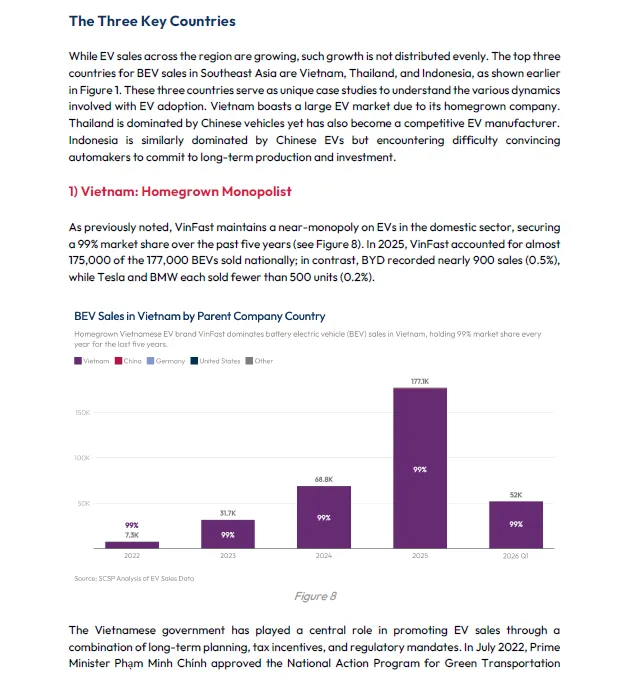
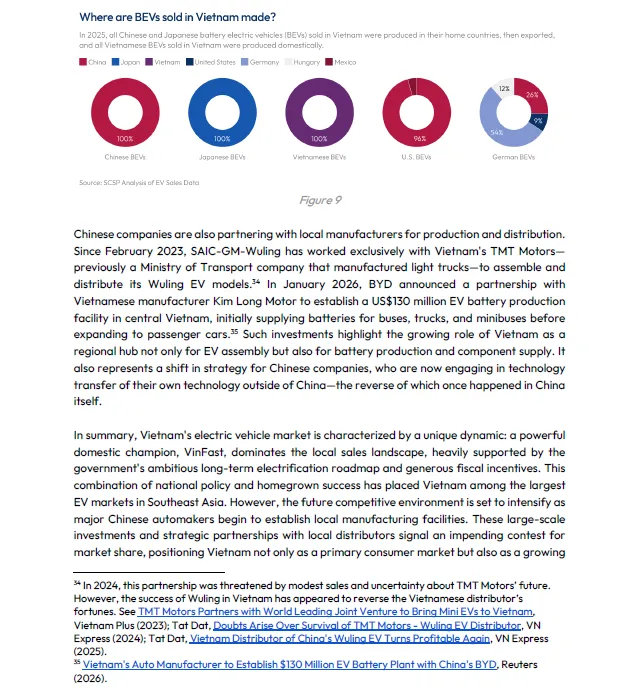
VinFast 依靠越南国家政策扶持,在本国拿到 99% 的纯电市场占有率。政策层面,越南实施税收减免、充电扶持,计划 2040 年禁售燃油机动车;同时利用东盟贸易规则设置关税壁垒,保护本土车企,VinFast 享有税收、土地多重优惠,还自建封闭的充电网络。短板是 VinFast 绝大部分销售集中在国内,海外拓展持续亏损。当前格局正在改变:奇瑞投资 8 亿美元建设整车工厂,比亚迪布局电池工厂,上汽五菱和当地企业 KD 组装合作。未来越南市场会从本土企业一家独大,转向本土巨头与来华建厂的中国车企正面竞争。
2、泰国:从进口转向制造,中国车企大规模落地
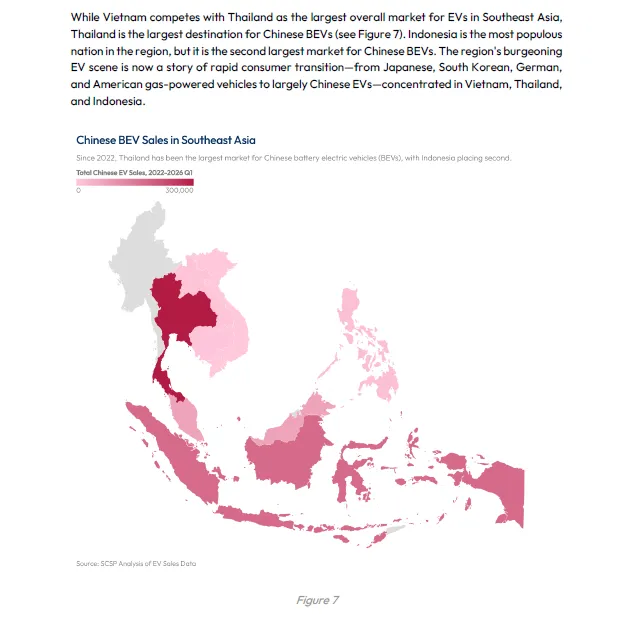
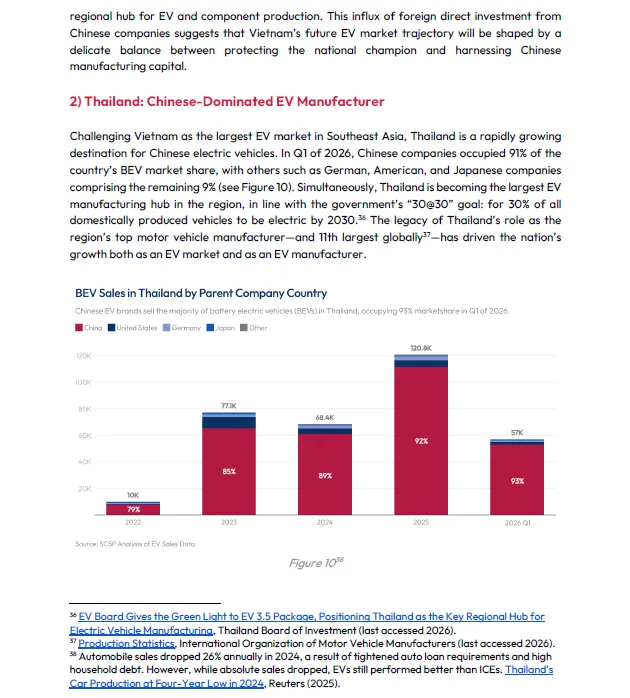
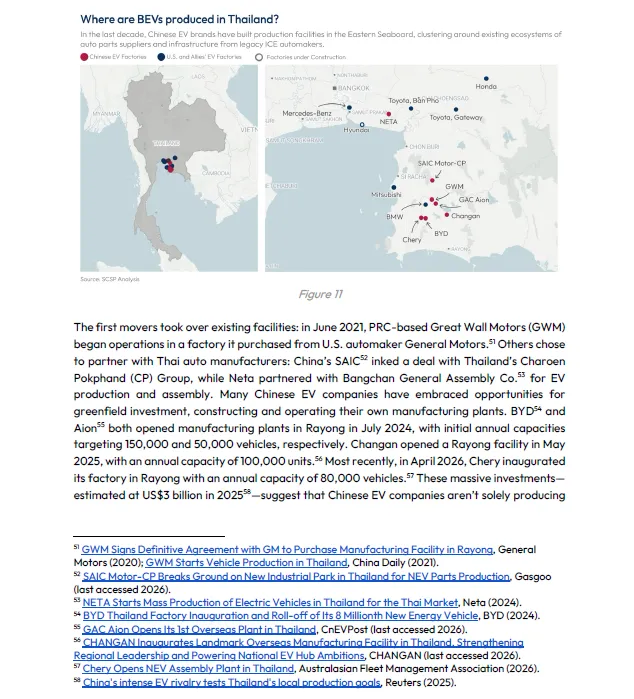
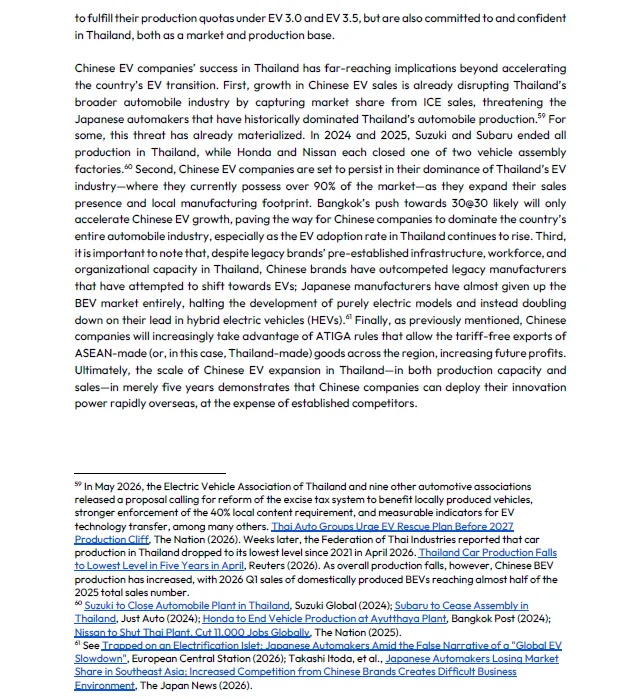
泰国拥有成熟传统汽车工业基础,推出 EV3.0、EV3.5 政策,用关税杠杆倒逼车企:整车进口(CBU)享受优惠,必须配套本地散件组装 KD 产能,不断抬升本地生产配比要求。政策效果显著,中国车企纷纷在泰国东部海岸建厂,比亚迪、长城、埃安、长安、奇瑞均落地,泰国已经成为东南亚最大电动车制造基地,产品除供应本土还出口东盟多国。2026Q1 中国品牌在泰国 BEV 市场占比达到 93%。产业连锁影响:过去占据泰国市场主流的日系燃油车受到挤压,铃木、斯巴鲁已经退出泰国整车生产,本田、日产关闭部分工厂;日系车企把重心转向混动 HEV 赛道,在纯电赛道收缩。泰国制造基地也将借助东盟 ATIGA 贸易协定,产品零关税辐射整个东南亚。
3、印尼:资源禀赋强,但工业配套短板明显
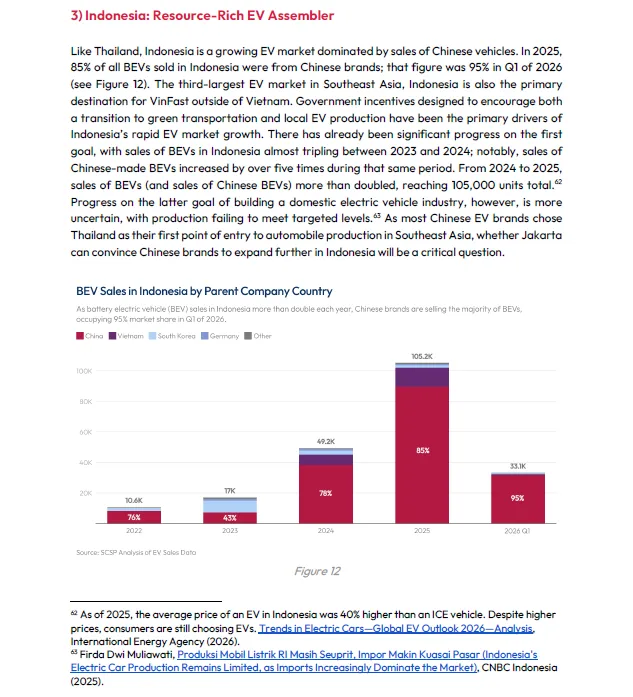
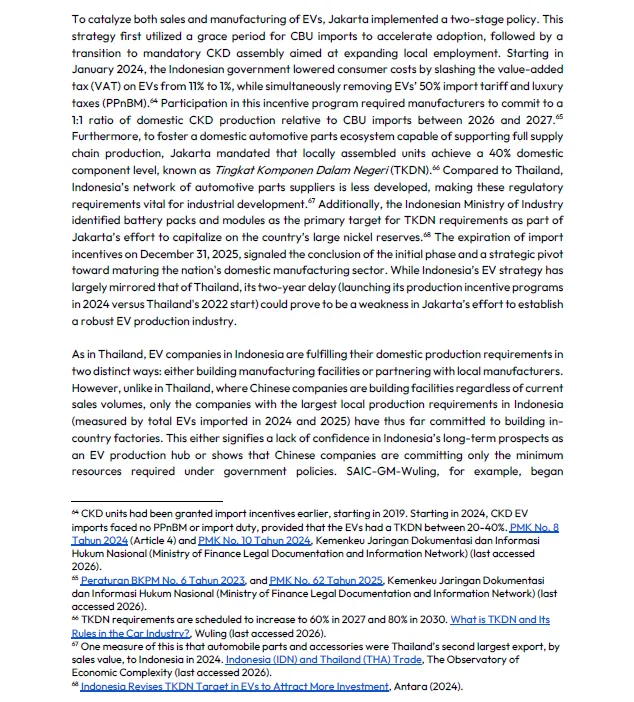
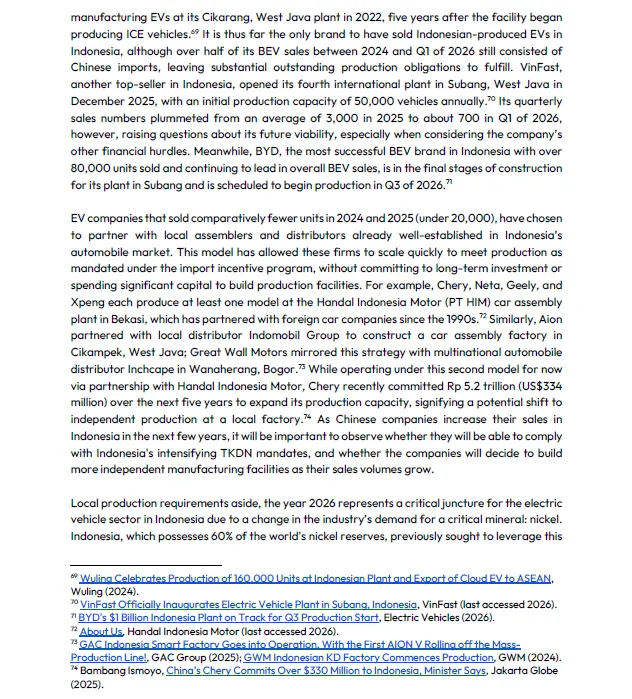
印尼手握全球绝大多数镍矿资源,意图依托矿产优势复制泰国的电动车产业模式。政策先放开整车进口降低消费门槛,后续强制要求 KD 本地组装、逐步提高本地零部件占比 TKDN 指标。市场层面中国品牌 2026 年一季度市占率已经高达 95%。但和泰国不一样,印尼汽车零部件工业底子薄弱。多数车企优先选择 KD 散件组装模式,仅头部大销量企业新建自有工厂,比如五菱已经投产,比亚迪工厂 2026 年 Q3 投产,VinFast 已经落地。报告提出一个变量:动力电池路线发生变化,磷酸铁锂 LFP 快速普及,对镍资源需求大幅下降,这会削弱印尼的矿产筹码,给印尼本土电池产业链建设带来不确定性。
三、其他东南亚国家市场
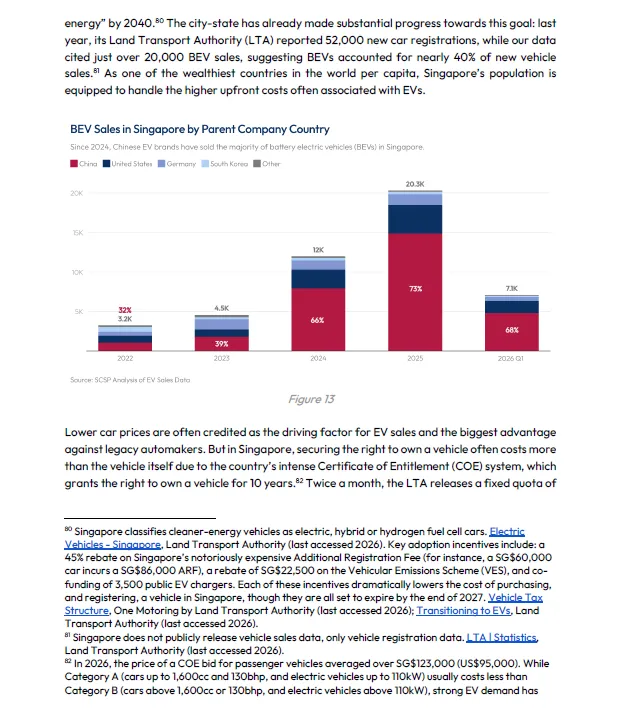
新加坡:高收入市场,COE 拥车证制度抬高购车门槛,比亚迪专门推出降功率版本适配 A 类拥车证,中国品牌市占率快速抬升到 73%;特斯拉、德系依然保有一定份额。
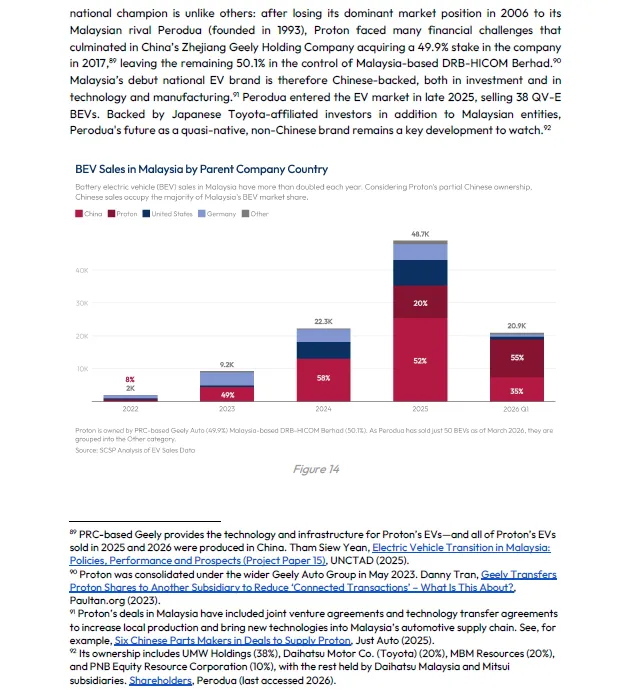
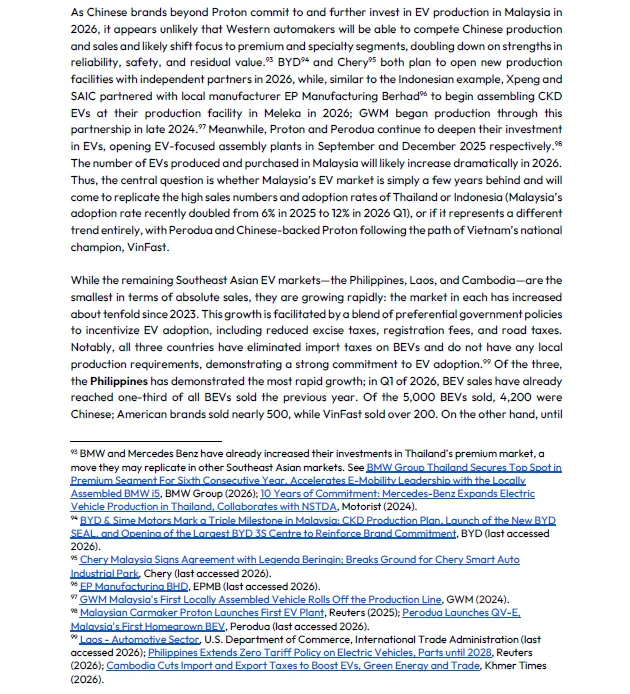
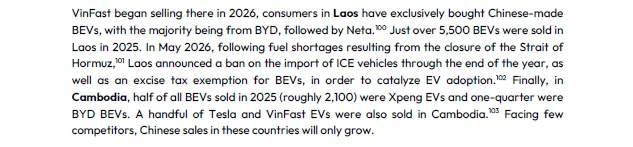
马来西亚:宝腾 Proton 由吉利持股 49.9%,成为本土代表性电动品牌;市场快速切换,德系份额大幅萎缩,多家中国车企规划 KD 或者自建工厂。3. 菲律宾、老挝、柬埔寨:市场体量偏小,关税政策宽松,暂无强制本地化要求,中国电动车占据绝对主流。
四、报告的核心判断与风险提示
商业模式转变:从直接卖整车出口,转向本地建厂 + 技术输出。泰国、印尼、越南都在用政策推动本地化,只靠出口的模式难以为继。建厂不再只是规避关税,同时也是为了享受东盟区域内零关税,辐射十国市场。
市场分化明显:越南依靠本土企业构筑保护壁垒;泰国工业基础好,吸引大量重资产投资;印尼拥有矿产,但零部件供应链短板,企业更多采取保守 KD 模式。
竞争格局:美国车企在东南亚存在感薄弱,难以形成有效竞争;日系退守混动赛道;中国品牌成为市场主导,但不同国家政策约束持续变强。
潜在不确定性:各国不断升级本地化零部件要求;电池技术迭代改变资源国优势;各国贸易、税收政策随时调整,会改变车企投入回报。
报告结尾站在美国视角提出建议,认为美国需要重新审视东南亚电动车赛道,该市场不只是商业市场,也具备地缘战略意义。
报告小结
这份报告跳出单纯销量数字,揭示东南亚电动化的真实博弈。东南亚是全球电动车增长高地,中国车企已经取得显著市场优势,但这并不代表可以高枕无忧。
越南、泰国、印尼三个核心国家诉求各不相同:越南要保护本土龙头;泰国要承接整车制造;印尼希望把镍矿资源转化完整汽车工业。各国纷纷出台政策倒逼本地化生产,简单整车出口的红利窗口正在关闭,未来比拼的是海外建厂、供应链适配、适应当地法规的综合能力,而不是单纯产品性价比。
同时电池路线迭代、地缘贸易政策变化,都会成为影响中国车企东南亚布局的关键变量。
获取报告原文点击查阅下载,加入智车文库知识星球,一年更新1000+份汽车行业报告。
智车文库|汽车行业垂直资料库 专注新能源汽车、智能驾驶、汽车产业高质量行业报告持续更新,打造轻量化、高效率的汽车产业资讯资料库。
星球核心价值: 1. 海量历史资料永久可下载,入圈即解锁全部往期报告 2. 日更2–5份行业干货,全年稳定更新2000+份专业报告 3. 全赛道、全覆盖,省去筛选、找资料的时间成本,高效获取产业信息 4. 专属行业交流社群,链接同行人脉,同步一线产业视角
使用方式: 手机/电脑均可登录知识星球,微信一键登录,所有文件支持随时在线查看、永久下载。 低成本、高效率,一站式搞定汽车行业研究资料。 适合车企从业者、产业链研究员、行业爱好者持续沉淀认知。