研报速递
上海艾力斯医药科技股份有限公司(688578.SH)基本面研究报告
数据截止:2026年11月15日 | 最新定期报告:2026年第三季度报告(2026-10-27 披露)| 币种:人民币,合并报表口径编制方法:七步分析闭环 | 盈利口径以扣除非经常性损益后的归母净利润优先 | 全部关键数字标注来源
分析框架:七步闭环
STEP 1 · 创始人 / 股权招股书与长期增长曲线
STEP 2 · 收入结构分产品、分曲线拆解
STEP 3 · 同业 / 周期同年度对标与纵向定位
STEP 4 · 目标核查管理层承诺逐项回验
STEP 5 · 长期价值护城河与格局定性判断
STEP 6 · 经营动态严格按时间轴排列
STEP 7 · 财报复盘勾稽校验与结构性归因
框架说明:以公开定期报告与公告为唯一硬数据源,先确认「谁在经营、钱从哪来」,再用同业与自身纵向对比定位周期位置,随后核查管理层目标达成度,最后落到最新一期财报的勾稽与归因。第三方监测、媒体报道与券商预测仅作线索,不进入正文结论;数据分歧时以公司公告为准。
核心事实速览(截至 2026 年三季报)
2026 年 1-9 月营业收入
51.35 亿
同比 +37.57%[S3]
2026 年 1-9 月扣非净利润
21.34 亿
同比 +47.04%[S10]
2026 年 1-9 月经营现金流
24.26 亿
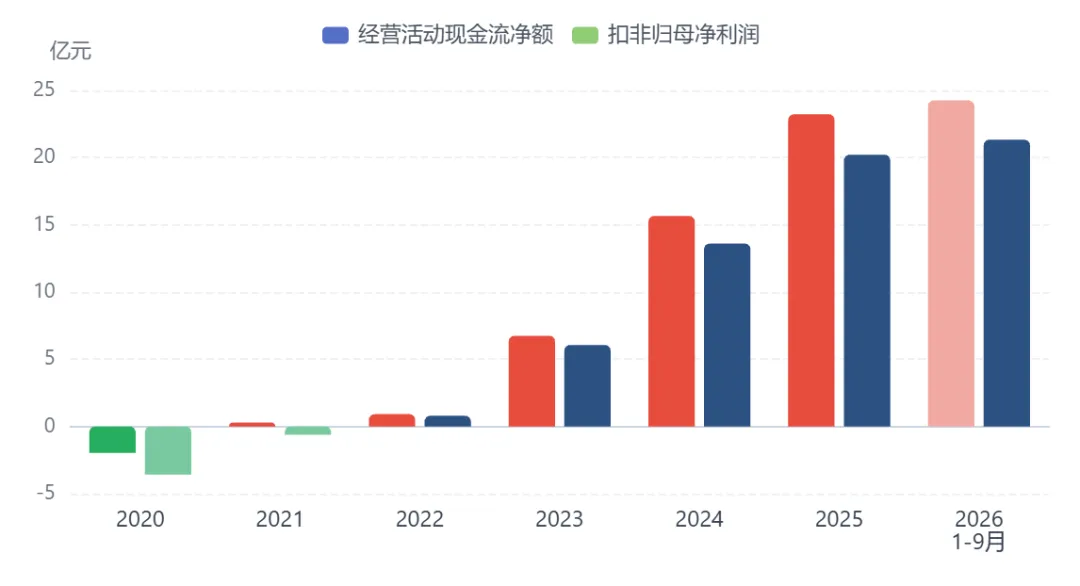
净现比 103.98% [S10]
伏美替尼收入占比(1-9 月)
≈94.5%
48.51 / 51.35 亿 [S3]
- 增长仍在,但斜率持续收窄:
营收同比由 2023 年 +155.14%、2024 年 +76.29%、2025 年 +45.80% 回落至 2026 年 1-9 月 +37.57%;2026 单季 Q1/Q2/Q3 分别为 +44.19% / +36.12% / +33.58% [S4、S1、S3、S10、S11]。 - 盈利质量优于收入增速:
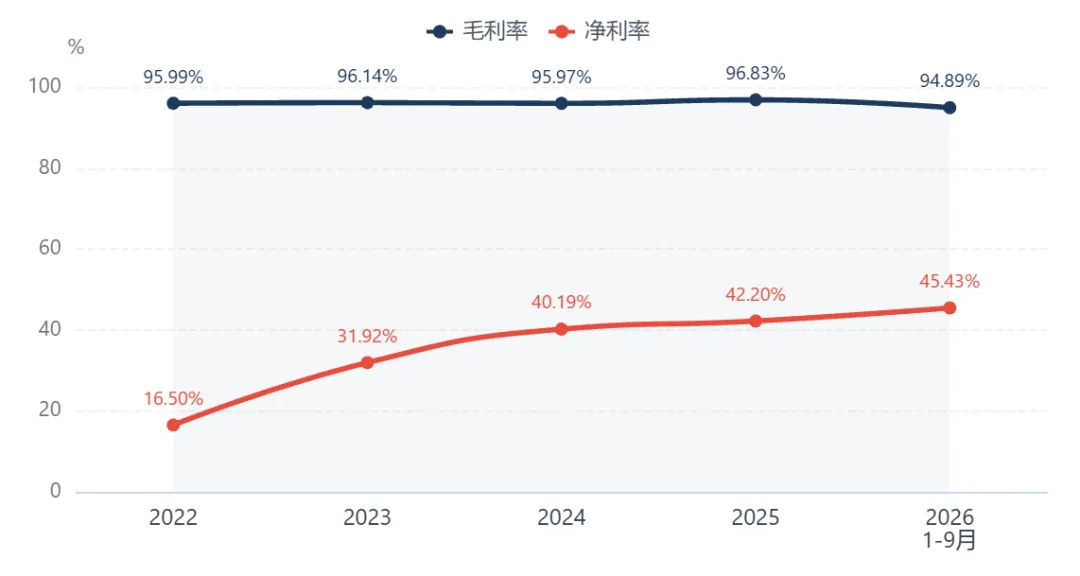
2026 年 1-9 月净利率 45.43%(同比 +2.15pct),毛利率 94.89%(同比 −1.9pct),期间费用率 45.12%(同比 −4.98pct)——毛利率下行被费用率下降完全对冲 [S10]。 - 单品依赖尚未实质缓解:
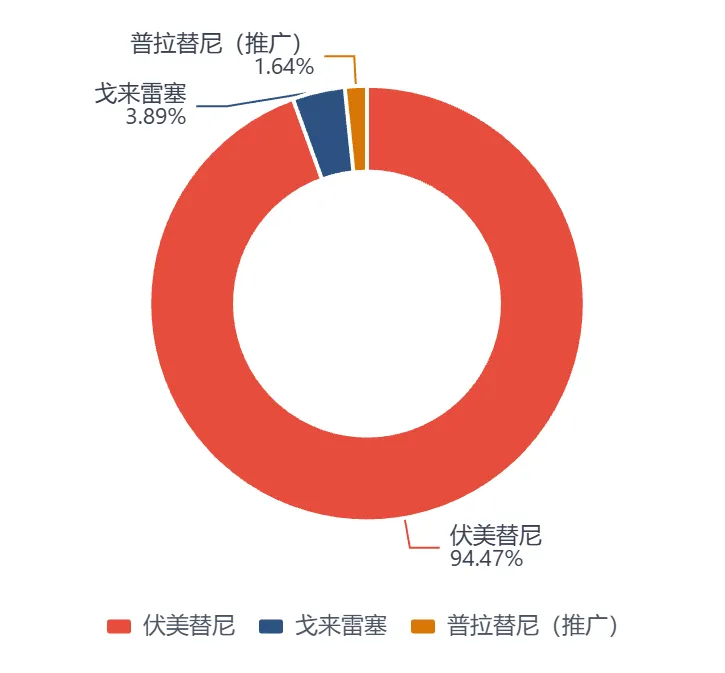
第二、三曲线(戈来雷塞、普拉替尼)2026 年 1-9 月合计 2.84 亿元,占营收约 5.5% [S3]。 - 已发生的重大扰动:
2026 年 10 月公告 FURVENT 全球 III 期未达主要终点,20 外显子插入突变一线治疗的海外路径受挫 [S13、S14]。
目录
一、创始人与股权结构 / 招股书 / 增长曲线
二、收入结构与增长曲线拆解
三、同业对标 + 纵向复盘 + 行业周期
四、管理层目标核查
五、长期价值判断(定性)
六、经营动态与黑天鹅(时间轴)
年度 / 经营数据追踪卡
七、财报复盘 + 不及预期归因
八、投资亮点与风险
综合评价
附录:来源、获取途径、解析与勾稽
【一】 创始人与股权结构 / 招股书 / 增长曲线
1.1 公司沿革与创始人
公司成立于 2004 年 3 月,2020 年 12 月 2 日在上交所科创板挂牌(代码 688578),发行价 22.73 元/股,IPO 拟募资 15.03 亿元,投向新药研发 7.63 亿、总部及研发基地 4.98 亿、营销网络 1.27 亿、信息化 0.28 亿、药物研究分析检测中心 0.87 亿 [S7、S15]。上市委当年问询的两个核心问题即为「伏美替尼附条件批准进展」与「销售团队能否支撑预计销售收入」[S7]——这两条恰好构成此后六年公司基本面演进的主线。
创始人杜锦豪并非医药科班出身:其长期任上海扬子江建设(集团)有限公司董事、上海万江教育投资管理有限公司执行董事,2004 年创立公司后任总经理至 2020 年、任董事长至 2022 年 9 月,此后兼任董事长与总经理至今;配偶祁菊任董事,女婿胡捷任副董事长兼副总经理 [S8、S15]。治理特征是「家族控股 + 职业科学家/经理人负责研发与商业化」,研发端由专业团队主导,商业化端由公司自建团队执行 [S2]。
说明:上述履历与任职来自公司公告及招股阶段公开文件;公司未在近年定期报告中披露量化的 founder 创业动机表述,此处不作推测。
1.2 股权结构与实控人(三个时点对照)
时点:IPO 申报期(2020)
控股股东 / 实控人可支配表决权:67.5626%
关键结构:上海乔可 40.2158%(杜锦豪、祁菊夫妇 100% 持有)+ 杜锦豪直接 3% + 员工持股平台上海艾祥/上海艾耘合计 13.1114% + 与 JEFFREY YANG GUO、JENNIFER GUO 一致行动 11.2354%
来源:[S7]
时点:2023-03 公告
控股股东 / 实控人可支配表决权:54.05%
关键结构:乔可 32.17% + 杜锦豪直接 2.40% + 艾祥/艾耘 10.49% + 一致行动 8.99%;摊薄主要来自 IPO 公开发行
来源:[S8]
时点:2026-06-30(半年报前十名)
控股股东 / 实控人可支配表决权:—(前十名合计约 58.99%)
关键结构:乔可 32.17%、JEFFREY YANG GUO 5.69%、上海艾祥 5.00%、JENNIFER GUO 3.29%、杜锦豪 2.40%、南通艾耘 1.48%;全部无限售、无质押/标记/冻结
来源:[S2]
半年报明确披露的关联关系:杜锦豪、祁菊合计持有上海乔可 100% 股份;杜锦豪担任上海艾祥、南通艾耘执行事务合伙人;JEFFREY YANG GUO 与 JENNIFER GUO 已与杜锦豪签署一致行动协议 [S2]。截至 2026 年 6 月末普通股股东总数 21,039 户 [S2]。
1.3 股权激励与回购
上市前设立员工持股平台:2019 年上海艾祥、南通艾耘;2020 年上海艾英、上海艾恒 [S2]。 2026-10-13 第三届董事会第五次会议通过回购方案:自有资金 1–2 亿元、价格上限 150.00 元/股、期限 6 个月,全部用于员工持股计划或股权激励;截至三季报披露日已回购 830,273 股(占总股本 0.18%),成交价 81.61–84.59 元,支付 6,929.32 万元 [S3]。 分红:2025 年度 10 派 6 元;2026 年半年度 10 派 6 元(合计 2.70 亿元) [S1、S2]。2025 年年度股东会审议通过《未来三年(2026–2028 年)股东分红回报规划》,每年现金分红不低于当年扣非归母净利润的 70%;该条款经公司投资者关系答复确认 [S21、S22]。
1.4 六年增长曲线:从收入 56 万元到 51.87 亿元
2020 年公司尚无商业化产品,营业收入仅 56.09 万元、扣非净利 −3.57 亿元;2021 年 3 月伏美替尼获批上市并于当年纳入医保,收入跃至 5.30 亿元;2022 年扣非转正,此后四年扣非净利润连续跨过 0.79 → 6.06 → 13.61 → 20.22 亿元 [S6、S5、S4、S1]。
值得注意:2021 年归母净利润为正(0.18 亿)而扣非为负(−0.62 亿),差额主要来自当年海外授权收入等非经常性项目;若只看归母会误判主营盈利拐点,这正是本报告坚持「扣非优先」的原因 [S6]。
图 1|2019–2025 年度 + 2026 年 1-9 月:营业收入与扣非净利润
柱状为营业收入,折线为扣非归母净利润;单位亿元。2026 年为 1-9 月累计值,不与全年直接比较。来源:S1 S4 S5 S6 S3
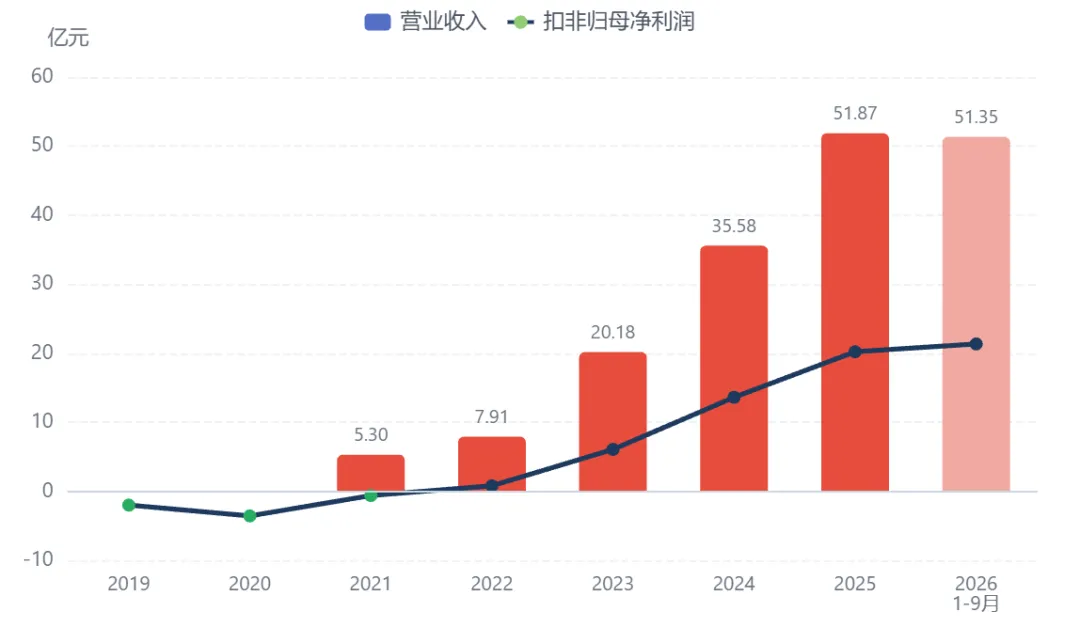
图 2|经营现金流对扣非净利润的验证(2020–2025 + 2026 1-9 月)
单位亿元;净现比 >100% 表示经营现金流覆盖扣非利润。2026 年为 1-9 月。来源:S1 S4 S5 S6 S3 S10
【二】 收入结构与增长曲线拆解
2.1 三款商业化产品与三条曲线
曲线:第一曲线
产品:甲磺酸伏美替尼片(艾弗沙®)
来源 / 机制:自主研发 1 类小分子,三代 EGFR-TKI
获批与医保:2021-03 二线获批、2022-06 一线获批,均纳入医保;2026-02 新增 20ins 二线附条件批准 [S2、S12]
2026 年 1-9 月收入:48.51 亿(≈94.5%)[S3]
曲线:第二曲线
产品:枸橼酸戈来雷塞片
来源 / 机制:2024-08 自加科思引进(1.5 亿首付款 + 最高 7.0 亿里程碑 + 销售分成),KRAS G12C 抑制剂 [S17]
获批与医保:2025-05 获批 NSCLC 二线、2025-06 商业化、2025-12 首次纳入医保 [S22、S17]
2026 年 1-9 月收入:2.00 亿(≈3.9%)[S3]
曲线:第三曲线
产品:普拉替尼胶囊(推广)
来源 / 机制:2023-11 获基石药业中国大陆独家商业化推广权,RET 抑制剂;按「推广服务收入」确认 [S2、S22]
获批与医保:2025-12 首次纳入医保;2026-05 首批地产化产品生产放行并发货 [S2、S22]
2026 年 1-9 月收入:0.84 亿(≈1.6%)[S3]
2.2 分产品收入与毛利率(口径回验)
期间:2024 年
口径:抗肿瘤类产品销售 / 技术授权及服务
收入:35.0559 亿 / 0.5230 亿
占营收:98.53% / 1.47%
毛利率:— / —
来源:[S24]
期间:2025 年
口径:抗肿瘤类产品 / 技术授权及服务
收入:51.60 亿 / 0.2660 亿
占营收:99.48% / 0.51%
毛利率:97.28% / 9.48%
来源:[S9]
期间:2026 H1
口径:药品销售收入 / 技术授权及服务收入
收入:32.6806 亿 / 0.5171 亿
占营收:98.44% / 1.56%
毛利率:96.12% / 15.04%
来源:[S2]
2026 H1 毛利率由半年报附注「61、营业收入和营业成本」直接计算:药品销售 3,268,055,123.67 元收入 / 126,897,262.05 元成本 → 96.12%;技术授权及服务 51,709,846.01 元收入 / 43,933,264.80 元成本 → 15.04% [S2]。该附注数据与第三方整理一致,构成一次独立回验。
结构性含义:低毛利的推广服务/技术授权收入随戈来雷塞、普拉替尼放量而快速上升(2026 H1 同比大幅增长),叠加伏美替尼医保续约后的价格因素,是 2026 年综合毛利率同比下滑约 1.9–2.0pct 的直接原因;半年报对此的原文解释为「三个产品成本结构及毛利率不同,导致营业成本增长幅度大于收入的增长幅度」——2026 H1 营业成本同比 +129.68%,远高于收入 +39.85% [S2]。
图 3|第一曲线:伏美替尼销售额与增速
柱=销售额(亿元,全年口径);线=同比增速(%,右轴)。2026 为 1-9 月累计销售额,单独以灰色标示,不参与全年增速计算。来源:S6 S5 S1 S2 S3、公司年报分产品数据
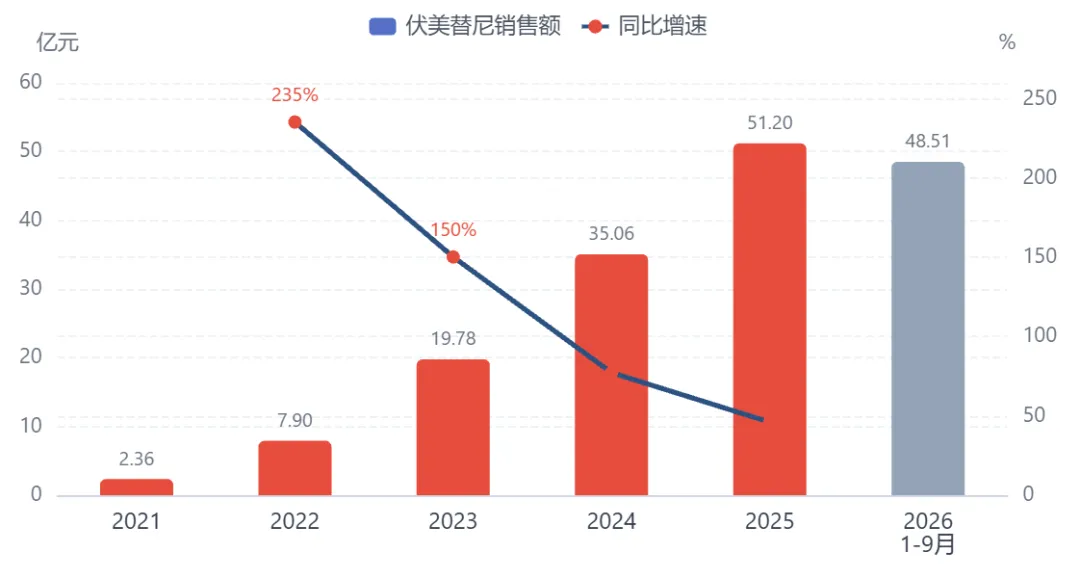
图 4|2026 年 1-9 月产品收入构成
按三季报「其他提醒事项」披露的三产品销售/推广收入口径。来源:S3
【三】 同业对标 + 纵向复盘 + 行业周期
3.1 同年度(2025 年)可比公司对照
选取标准:A 股、同属化学制剂/创新药、且核心收入来自肺癌靶向小分子。贝达药业(300558,一代埃克替尼 + 三代贝福替尼)、迪哲医药-U(688192,舒沃替尼,20ins 赛道直接竞品)。三家公司处在单品生命周期的不同阶段,对比的是「盈利结构」而非规模排名。
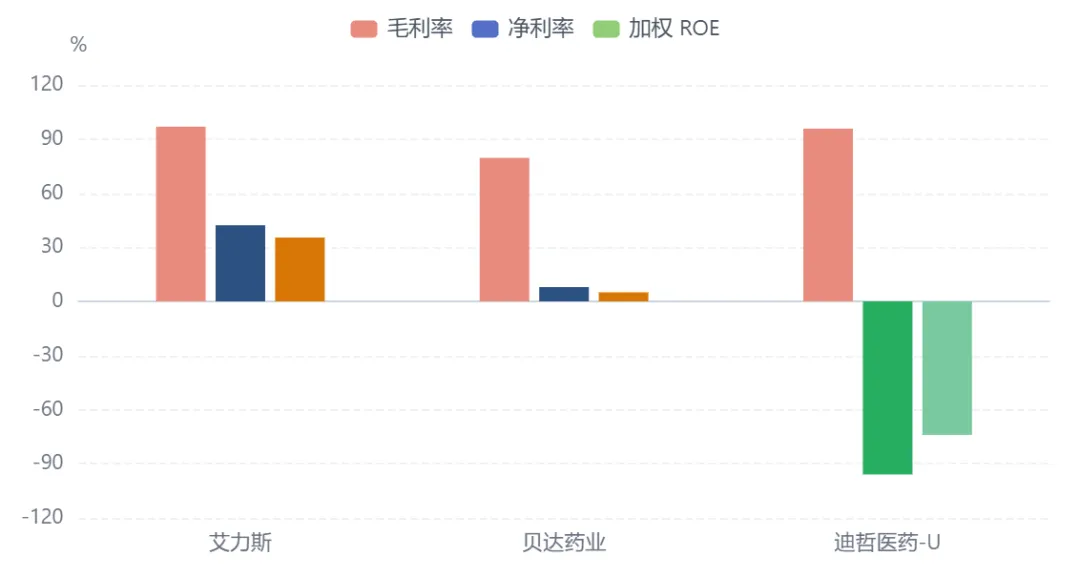
2025 年度:艾力斯 688578
营业收入:51.87 亿
扣非归母净利润:20.22 亿
毛利率:96.83%
净利率:42.20%
加权 ROE:35.40%
来源:[S1、S9]
2025 年度:贝达药业 300558
营业收入:36.09 亿
扣非归母净利润:3.27 亿
毛利率:79.53%
净利率:7.93%
加权 ROE:5.02%
来源:[S18]
2025 年度:迪哲医药-U 688192
营业收入:8.01 亿
扣非归母净利润:−8.42 亿
毛利率:95.73%
净利率:−95.93%
加权 ROE:−74.02%
来源:[S19]
事实解读:三家公司毛利率均在 79% 以上、其中两家超过 95%(创新药定价特征),但净利率分化极大——差异主要来自销售/研发投入强度与产品放量阶段,而非定价能力。艾力斯 2025 年销售费用 20.76 亿、销售费用率 40.02%,管理费用 1.67 亿、占比 3.22%,研发投入 5.40 亿(费用化 4.13 亿) [S25];迪哲医药同年仍处商业化爬坡与高研发投入阶段,扣非为负 [S19]。
图 5|2025 年同业规模对照:营收与扣非净利润
单位亿元。负值按中国市场惯例用绿色,正值用红色/深蓝。来源:S1 S18 S19
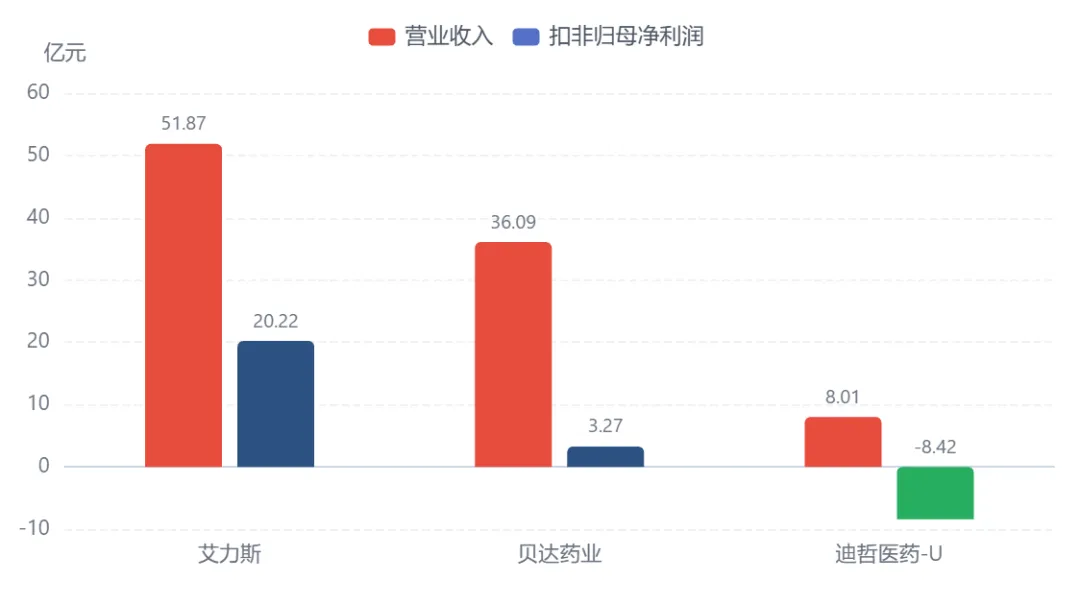
图 6|2025 年同业盈利能力对照
单位 %。毛利率/净利率/加权 ROE;负值用绿色。来源:S1 S9 S18 S19
3.2 行业周期定位:从「增量替代」进入「存量博弈」
维度:供给端
可核实的事实:国内已获批三代 EGFR-TKI 达 8 款(奥希替尼、阿美替尼、伏美替尼、贝福替尼、瑞齐替尼、瑞厄替尼、利厄替尼、佐利替尼/兰泽替尼口径不一);CSCO 2026 版指南中多款单药一线同列 I 级推荐 第三方线索,待指南原文回验
周期含义:同代产品疗效高度趋同,竞争从「有没有药」转向价格、脑转移/罕见突变等细分场景与联合方案
维度:支付端
可核实的事实:《国家基本医疗保险、生育保险和工伤保险药品目录(2025 年)》2025-12-07 发布、2026-01-01 执行;伏美替尼一线/二线续约,戈来雷塞、普拉替尼首次纳入 [S12、S22]
周期含义:医保准入同时带来「放量」与「降价」两股力量;2026 年公司毛利率同比下行是价格端的直接体现
维度:需求端
可核实的事实:2026 年三产品均实现销售增长,伏美替尼 1-9 月 48.51 亿 [S3];公司交流披露的患者结构口径:国内每年肺癌新发约 100 余万例,EGFR 突变年新增约 40 余万例,其中敏感突变约 85%、PACC / L861Q 约 10–15%、20ins 约 3% [S25](公司口径,非独立第三方统计)
周期含义:终端需求未见萎缩,放缓主要来自基数与份额争夺
维度:海外端
可核实的事实:FURVENT(20ins 一线全球 III 期)2026-10 未达 BICR 评估的 PFS 主要终点 [S13、S14];PACC 突变一线全球 III 期按计划推进 [S2、S3]
周期含义:国际化期权被推迟,估值叙事从「海外兑现」回退到「国内适应症扩展」
纵向定位:公司自身已走过「2021 商业化起步 → 2022–2025 医保放量高速扩张 → 2026 起高基数 + 竞品密集 + 价格承压」三个阶段。当前属于单品放量后期、第二曲线培育期;行业整体处于三代 TKI 存量博弈阶段,尚未进入出清。
【四】 管理层目标核查
公司年报「经营计划」以定性表述为主,未见公开的量化营收/市占率承诺;半年报亦明确提示前瞻性陈述不构成实质承诺 [S2]。因此下表以可核实、有明确完成标志的里程碑式目标为核查对象,逐项对照后续定期报告与公告。
目标(提出时点 / 来源):营销团队扩张至 1,200 人、覆盖 31 省市 4,800 家医院(2024 年报及 2025 年调研)
后续核查结果:2025-06-30 超 1,400 人、覆盖超 5,000 家医院;2026 H1 约 1,800 人、覆盖全国
达成度:超额
来源:[S17、S2、S16]
目标(提出时点 / 来源):推动戈来雷塞加速上市、组建罕见靶点团队(2024 年报)
后续核查结果:2025-05 获批、2025-06 商业化供货、2025-12 纳入医保;2026 1-9 月收入 2.00 亿
达成度:达成
来源:[S22、S3]
目标(提出时点 / 来源):普拉替尼地产化、2026 年起转国内生产(2024–2025 年报)
后续核查结果:2025-07 境内生产上市申请获 NMPA 批准;2026-05 首批地产化产品完成生产放行并全国发货
达成度:达成
来源:[S2、S22]
目标(提出时点 / 来源):新增年产 1.5 亿片伏美替尼固体制剂生产线(募投变更,2023 年起)
后续核查结果:2025-07 获江苏省药监局 GMP 符合性检查告知书正式投产;合计产能约 2 亿片;2026-04 项目结项
达成度:达成
来源:[S2]
目标(提出时点 / 来源):伏美替尼术后辅助治疗 III 期完成入组并推进注册(2024 年报)
后续核查结果:2026-09 术后辅助治疗新适应症上市申请获 NMPA 受理(尚未获批)
达成度:推进中
来源:[S3、S14]
目标(提出时点 / 来源):20ins 一线全球 III 期 FURVENT:公司 2026-04 与 2026-08 两次投资者交流均预计「2026 年中达到事件数、拟于 WCLC 公布数据」,并称「事件数比预期更晚达到,是积极信号,对最终数据非常有信心」、预计 2027H1 国内率先获批 [S25]
后续核查结果:2026-10 公告未达 BICR 评估的 PFS 主要终点;240mg 组中位 PFS 11.0 月 vs 对照 9.5 月,HR 0.75(95%CI 0.55–1.02);次要终点(研究者评估 PFS、ORR、OS 趋势)观察到获益,完整数据集仍在评估
达成度:未达成
来源:[S13、S14、S25]
目标(提出时点 / 来源):自研 ADC 于 2026 下半年中美同步申报 IND(2025 年报 / 2026 调研)
后续核查结果:2026-10 AST1001 获 FDA IND 批准;2026-11-06 公司披露首款自研 ADC AST1001 中美 IND 双双获批
达成度:达成
来源:[S3、S15]
目标(提出时点 / 来源):2026–2028 年每年现金分红不低于当年扣非净利润 70%(2025 年年度股东会)
后续核查结果:2026 年中期已派 10 派 6 元(2.70 亿元);全年比例需待 2026 年报核验
达成度:待验证
来源:[S21、S22、S2]
【五】 长期价值判断(定性,不量化估值)
5.1 可核实的护城河要素
- 知识产权与临床证据:
伏美替尼核心化合物专利「吡啶胺基嘧啶衍生物、其制备方法及应用」获第二十五届中国专利金奖;二线、一线、20ins 二线三项适应症获批,PACC 突变一线被 CDE 纳入突破性治疗品种 [S2、S14]。 - 自建商业化平台:
约 1,800 人专业化营销团队、覆盖全国的商业化推广与服务体系,三产品共用渠道形成协同 [S2]。 - 支付准入:
三款在售/推广产品全部进入国家医保目录(2026-01-01 执行) [S12、S22]。 - 财务自造血:
2024 年末资产负债率 10.70% [S24];2025 年末按年报总资产 79.05 亿、归母净资产 70.83 亿推算约 10.39%(推算);2026 H1 经营现金流 14.45 亿、期末货币资金 11.03 亿,研发投入与 BD 支出无需依赖外部融资 [S1、S2]。
5.2 结构性约束
- 收入高度集中:
伏美替尼占 2026 年 1-9 月营收约 94.5%;2025 年前五大客户合计销售 41.19 亿、占 79.39% [S3、S9]。 - 单一支付方依赖:
医保谈判逐年压价,2026 年毛利率已同比下行约 1.9pct [S10]。 - 赛道拥挤:
8 款同代产品获批,多数已进医保,差异化窗口收窄。 - 海外路径不确定:
FURVENT 失利后,海外价值兑现更依赖 PACC 全球 III 期与 ArriVent 合作的后续数据 [S13、S14、S2]。
【六】 经营动态与黑天鹅(严格按时间排序)
按事件发生/披露时间升序排列,不使用买卖时点标签。事件性质为事实分类,非投资评级。
2020-12-02
科创板挂牌上市,发行价 22.73 元,募资 15.03 亿元。
S7 S15 | 资本事件
2021-03 / 2021 年内
伏美替尼二线适应症获批上市;当年实现销售 2.36 亿元,并达成海外权益授权(授权收入 2.94 亿元);上市首年纳入国家医保目录。
S6 S15 | 产品与准入
2021-06
伏美替尼大中华区以外全球权益独家授权 ArriVent(首付款 4,000 万美元 + 里程碑上限 7.65 亿美元 + 销售提成及部分股权)。
第三方资料整理,未回招股/公告原文逐项验证,仅作线索 | BD
2022-06
伏美替尼一线治疗适应症获批;2022 年扣非净利润转正至 0.79 亿元。
S5 S15 | 产品
2023-11
与基石药业签署协议,取得普拉替尼胶囊中国大陆独家商业化推广权。
S22 | BD
2024-08
与加科思达成合作,以 1.5 亿元首付款 + 最高 7.0 亿元里程碑 + 销售分成引进戈来雷塞及 SHP2 抑制剂。
S17 | BD
2025-05 / 2025-06
戈来雷塞获批 NSCLC 二线治疗并正式开启商业化;同年 7 月新增年产 1.5 亿片伏美替尼生产线通过 GMP 检查投产、普拉替尼地产化申请获批。
S22 S2 | 产品与产能
2025-12-07 → 2026-01-01
2025 版国家医保目录发布并实施:伏美替尼一线/二线续约,戈来雷塞、普拉替尼首次纳入。
S12 S22 | 支付准入(重大利好)
2026-01 / 2026-02
伏美替尼 PACC 突变一线被 CDE 纳入突破性治疗品种;20 外显子插入突变 NSCLC 二线适应症获附条件上市批准。
S2 | 适应症扩展
2026-04-22 / 04-23
披露 2025 年报及 2026 一季报;发布 2026 年度「提质增效重回报」行动方案,提请股东会授权 2026 年中期分红。
S1 S12 S21 | 定期报告与回报
2026-04-23(投资者交流)
公司表示 FURVENT 预计 2026 年中达到事件数、拟于 WCLC 公布数据,「对最终数据非常有信心」,并预计 20ins 一线适应症 2027 年上半年在国内率先获批。
S25(本地官方 IR 记录表)| 前瞻性陈述,后未兑现
2026-05
戈来雷塞联合 AST24082 一线治疗纳入突破性治疗品种;普拉替尼首批地产化产品完成生产放行并全国发货。
S2 | 管线与供应链
2026-08-13
引进潜在全球首创 MUC16/NaPi2b 双靶点四价 ADC(AST12608)中国区独占许可,切入妇科肿瘤;该产品 2026-05 已获 FDA IND 批准。
S3 | BD
2026-08-20
披露 2026 半年报;拟每 10 股派现 6 元(2.70 亿元)。
S2 S11 | 定期报告
2026-09-21 / 三季报确认
伏美替尼术后辅助治疗新适应症上市申请获 NMPA 受理,若获批将成为第四项适应症,从晚期治疗延伸至早期辅助。
S3 S15 | 适应症扩展
2026-10-07 / 10-08
黑天鹅:FURVENT 全球 III 期未达 BICR 评估的 PFS 主要终点。公告同时披露截至 2026-09-30 该关键性临床累计投入约 7,082 万元,相关研发费用已在发生当期计入损益,不会对当期业绩产生重大影响;同日实际控制人、董事长兼总经理提议回购股份。
S13 S14 S20 | 临床失利(已发生)
2026-10-08(电话交流会,191 人)
董事长杜锦豪及管理层回应:伏美替尼 240mg 组经 BICR / 研究者评估的中位 PFS 为 11.0 / 11.1 个月(接近且符合预期),而化疗对照组为 9.5 / 7.1 个月、差异较大,公司认为这是未达主要终点的关键因素;本研究脑转移患者占比达 40%。公司称伏美替尼销售主要来自 EGFR 敏感突变一线适应症,20ins 占比较低,「境内经营正常,销售业绩保持良好的增长势头」;后续重点转向 PACC 突变全球 III 期 ALPACCA。董事长同时说明回购提议缘由。
S25(本地官方 IR 记录表,公司陈述口径)| 事件回应
2026-10-13 / 10-16
董事会通过 1–2 亿元回购方案(上限 150 元/股、用于员工持股/股权激励),并披露回购报告书。
S3 | 资本事件
2026-10-19 / 10-27
伏美替尼 PACC 突变研究发表于《Cancer Cell》;披露 2026 年三季报,前三季营收 51.35 亿、归母 23.33 亿。
S15 S3 | 定期报告与学术
2026-11-06
首款自研 ADC AST1001 中美 IND 双双获批,大分子管线迈入临床阶段。
S15 | 研发进展
【📊】 年度 / 经营数据追踪卡(扣非优先)
单位:亿元|「推算」表示由累计值相减得出,非公告直接披露;「—」表示无公开来源,不做臆测。2025 全年作为基准卡。
2026 Q1 · 公告值
营业收入:15.84
营收同比:+44.19%
扣非净利润:6.33
扣非同比:+59.86%
归母净利润:6.36
经营现金流:5.54
研发投入:1.28(占 8.08%)
毛利率:—(线索约 94.9%)
S12 S17
2026 H1 · 公告值
营业收入:33.1979
营收同比:+39.85%
扣非净利润:13.6666
扣非同比:+50.99%
归母净利润:15.4079
经营现金流:14.4458
研发投入:2.5422(占 7.66%)
毛利率 / 净利率:94.85% / 46.41%
S2 S11
2026 前三季(1-9 月) · 公告值
营业收入:51.3545
营收同比:+37.57%
扣非净利润:21.34
扣非同比:+47.04%
归母净利润:23.3327
经营现金流:24.26
毛利率 / 净利率:94.89% / 45.43%
加权 ROE:28.65%
S3 S10
2026 Q3 单季 · 公告 + 推算
营业收入:18.16 (推算 18.1566)
营收同比:+33.58%
扣非净利润:7.68 (推算 7.6734)
扣非同比:+40.50%
归母净利润:7.92 (推算 7.9248)
经营现金流:9.81 推算
毛利率 / 净利率:94.97% / 43.65%
S10;推算=前三季 − H1
2025 全年(基准) · 年报
营业收入:51.8734
营收同比:+45.80%
扣非净利润:20.2152
扣非同比:+48.54%
归母净利润:21.8910
经营现金流:23.2253
毛利率 / 净利率:96.83% / 42.20%
加权 ROE:35.40%
S1 S9
2024 全年 · 年报
营业收入:35.5793
营收同比:+76.29%
扣非净利润:13.6097
扣非同比:+124.51%
归母净利润:14.2985
经营现金流:15.6601
毛利率 / 净利率:95.97% / 40.19%
加权 ROE:29.26%
S4 S24
2023 全年 · 年报
营业收入:20.1818
营收同比:+155.14%
扣非净利润:6.0618
扣非同比:—
归母净利润:6.4417
经营现金流:6.7465
毛利率 / 净利率:96.14% / 31.92%
加权 ROE:17.97%
S4
2022 全年 · 年报
营业收入:7.9100
营收同比:+49.22%
扣非净利润:0.7937
扣非同比:扭亏(不适用)
归母净利润:1.3052
经营现金流:0.9163
毛利率 / 净利率:95.99% / 16.50%
加权 ROE:4.24%
S5
【七】 财报复盘 + 不及预期归因
7.1 勾稽校验(先验证数据,再谈结论)
校验式:Q3 营收 = 前三季 − H1
计算:51.3545 − 33.1979 = 18.1566
公告值:18.16 亿
结论:通过
校验式:Q3 归母 = 前三季 − H1
计算:23.3327 − 15.4079 = 7.9248
公告值:7.92 亿
结论:通过
校验式:Q3 扣非 = 前三季 − H1
计算:21.34 − 13.6666 = 7.6734
公告值:7.68 亿
结论:通过
校验式:Q2 营收 = H1 − Q1
计算:33.1979 − 15.84 = 17.3579
公告值:17.36 亿
结论:通过
校验式:扣非 ≤ 归母(2025 / 2026 1-9)
计算:20.2152 ≤ 21.8910 / 21.34 ≤ 23.3327
公告值:—
结论:通过
校验式:三产品收入 = 总营收(2026 1-9)
计算:48.51 + 2.00 + 0.84 = 51.35
公告值:51.3545 亿
结论:通过
校验式:2025 抗肿瘤类 = 伏美 + 戈来雷塞
计算:51.2002 + 0.4047 ≈ 51.60
公告值:51.60 亿
结论:通过
校验式:2026 Q1 伏美替尼收入歧义
计算:公司 2026-04-27 投资者关系活动记录表(本地官方 PDF)写 15.98 亿,但 Q1 总营收仅 15.84 亿,逻辑不成立
公告值:14.98 亿
结论:以定期报告口径为准,待公司澄清
最后一行是典型的分歧处理案例:公司《2026 年 4 月 23 日投资者关系活动记录表》(2026-04-27 披露,本地官方 PDF)与据此转述的机构纪要均写「2026 Q1 伏美替尼 15.98 亿元」,但该数值已超过当期总营收 15.84 亿元,逻辑不成立;基于一季报的报道为 14.98 亿元 [S12]。按「同源以定期报告为准」原则,正文采用 14.98 亿,并将该处记录为待公司澄清的数据分歧,不作推测性修正 [S25]。
图 7|2026 单季营收 / 扣非净利润与营收同比
柱=单季金额(亿元);红线=单季营收同比(%,右轴)。Q2、Q3 金额由累计值推算。来源:S12 S16 S11 S10
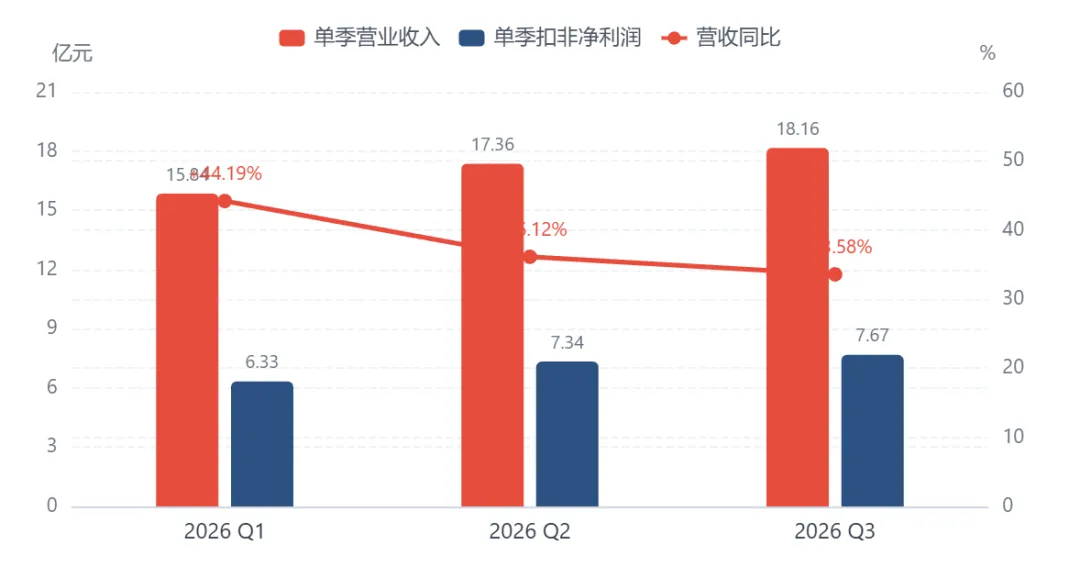
图 8|增速换挡与盈利质量
柱=营业收入同比增速(%,左轴,全部为正→红色);线=扣非净利率(%,右轴)。2026 为 1-9 月。来源:S4 S5 S1 S2 S3 S10
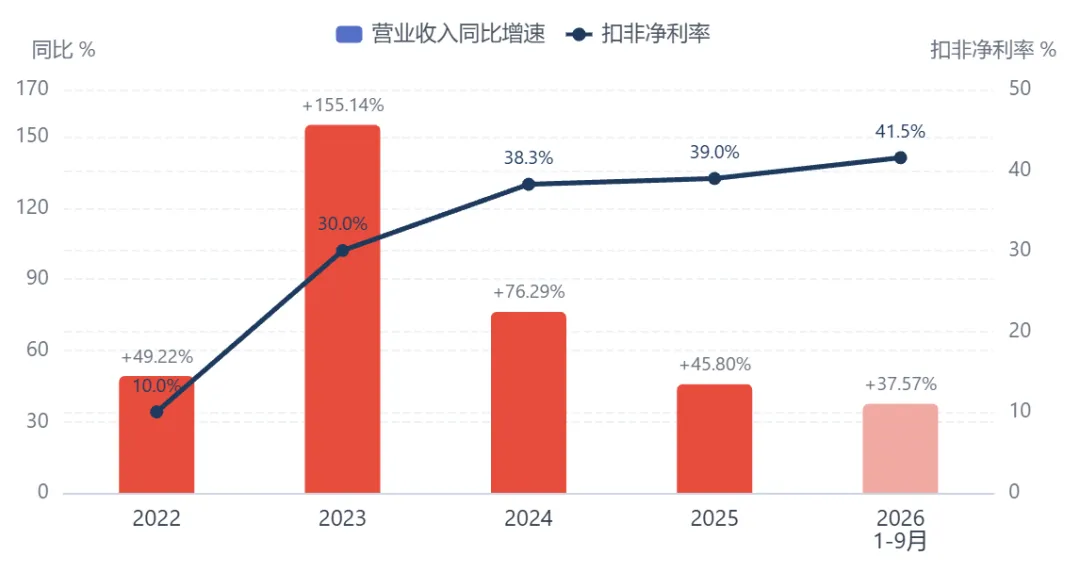
图 9|毛利率与净利率的「剪刀差」(2022 – 2026 1-9 月)
单位 %。2026 年为 1-9 月累计口径。毛利率下行与净利率上行同时发生,是本期财报最值得解释的结构性现象。来源:S5 S4 S1 S2 S10 S11
7.2 最新一期财报复盘(2026 三季报 / 半年报)
指标:营业收入
2026 年 1-9 月:51.3545 亿
同比变化:+37.57%
事实说明:三款产品均增长,伏美替尼 48.51 亿 [S3]
指标:扣非净利润
2026 年 1-9 月:21.34 亿
同比变化:+47.04%
事实说明:扣非增速 > 营收增速 [S10]
指标:毛利率
2026 年 1-9 月:94.89%
同比变化:−1.90pct
事实说明:产品结构与医保价格共同作用 [S10、S2]
指标:净利率
2026 年 1-9 月:45.43%
同比变化:+2.15pct
事实说明:费用率下降 4.98pct 至 45.12% 对冲毛利下滑 [S10]
指标:期间费用
2026 年 1-9 月:23.17 亿
同比变化:+4.47 亿
事实说明:销售费用 +27.45%、管理费用 −5.79%、研发费用 +21.22%、财务费用 −5,141.1 万 [S10]
指标:销售费用 / 费用率(1-9 月)
2026 年 1-9 月:18.79 亿 / 36.60%
同比变化:−2.91pct(费用率)
事实说明:公司三季报后投资者交流披露,是净利率提升的直接原因 [S25]
指标:研发总投入(1-9 月)
2026 年 1-9 月:4.30 亿
同比变化:与上年同期基本持平
事实说明:公司三季报后投资者交流披露;H1 同比下降主要系上年同期戈来雷塞里程碑款高基数 [S25、S2]
指标:经营现金流
2026 年 1-9 月:24.26 亿
同比变化:+40.22%
事实说明:净现比 103.98%、收入现金比 116.29% [S10]
指标:研发投入(H1 口径)
2026 年 1-9 月:2.5422 亿
同比变化:−14.30%
事实说明:绝对额下降系 2025 H1 支付戈来雷塞获批里程碑款的高基数;费用化研发投入 2.2583 亿仍 +12.58%,资本化比重由 32.38% 降至 11.17% [S2]
指标:资产负债(H1 末)
2026 年 1-9 月:总资产 94.42 亿 / 净资产 84.62 亿
同比变化:+19.45% / +19.47%
事实说明:无有息负债压力披露;期末货币资金 11.03 亿 [S2]
7.3 增速放缓的结构性归因(不做预测)
- 产品结构:
低毛利的技术授权及推广服务收入(2026 H1 毛利率 15.04%)随戈来雷塞、普拉替尼纳入医保后快速放量,摊薄综合毛利率;营业成本同比 +129.68% 远超收入 +39.85% [S2]。 - 价格:
伏美替尼一线/二线医保续约,以价换量;2026 上半年毛利率 94.85%(同比 −2.02pct)、前三季 94.89%(同比 −1.90pct) [S2、S11、S10]。 - 基数:
2022–2024 年伏美替尼连续 +235% / +150% / +77%,2025 年基数已达 51.20 亿,同样增量对应的百分比自然下移 [S6、S5、S1]。
- 渠道 / 竞争:
8 款三代 EGFR-TKI 密集进入医保与指南,先发独占窗口收窄;公司靠约 1,800 人自建团队与三产品协同维持覆盖 [S2]。 - 费用:
降本增效使销售费用增速(+27.45%)低于收入增速(+37.57%)、管理费用绝对额下降;公司披露 1-9 月销售费用率 36.60%(同比 −2.91pct),并明确「扣非净利润率稳步提升,核心原因为收入增长 + 销售费用率管控优化」,因此净利率不降反升[S10、S25]。 - 临床事件:
FURVENT 失利影响的是海外适应症与远期期权,累计投入约 7,082 万元已在既往期间费用化,公司公告明确「不会对当期业绩产生重大影响」 [S14、S20]。 - 公司口径(非结论):
管理层在 2026-10-08 交流中表示 FURVENT 结果「不会影响伏美替尼第三季度及未来的销售」,理由是销售主要来自 EGFR 敏感突变一线适应症;三季报 1-9 月营收 +37.57% 与该陈述方向一致,但此为公司陈述,本报告不据此推导因果 [S25、S3]。
【八】 投资亮点与风险(事实清单)
可核实的亮点
2025 年毛利率 96.83%、净利率 42.20%、加权 ROE 35.40%;2026 1-9 月净利率进一步提升至 45.43% [S1、S9、S10]。 经营现金流连续覆盖利润:2025 年 23.23 亿 > 归母 21.89 亿;2026 1-9 月净现比 103.98% [S1、S10]。 资产负债率长期在 10% 附近:2024 年末 10.70% [S24],2025 年末按年报数据推算约 10.39%;财务结构轻、半年报未披露重大有息负债 [S1、S2]。 三项适应症获批 + 术后辅助上市申请受理 + PACC/脑转移注册临床推进,产品生命周期管理有明确抓手 [S2、S3]。 产能落地(约 2 亿片/年)、普拉替尼地产化、自研 ADC 与引进 ADC 双线推进 [S2、S3、S15]。 分红制度化(2026–2028 年 ≥扣非 70%)与 1–2 亿元回购方案落地 [S21、S22、S3]。
可核实的风险
- 单品依赖:
伏美替尼占 2026 1-9 月营收约 94.5%,第二、三曲线合计仅约 5.5% [S3]。 - 客户集中:
2025 年前五大客户占销售额 79.39% [S9]。 - 毛利率下行:
2026 1-9 月同比 −1.90pct,低毛利业务占比上升仍将持续 [S10、S2]。 - 医保与竞争:
续约降价 + 8 款同代产品同台,价格与份额双向承压。 - 研发不确定性已实际发生:
FURVENT 未达主要终点;公司半年报自述「研发项目进展或产品商业化不及预期仍可能出现业绩下滑或亏损」 [S13、S14、S2]。 - 研发投入强度回落:
2026 H1 研发投入占营收 7.66%(同比 −4.84pct),资本化比重同步下降;虽有里程碑基数原因,仍需跟踪后续投入节奏 [S2]。 - 海外 BD 兑现:
License-out 里程碑款到账比例与后续临床结果绑定,存在不确定性。
【✓】 综合评价框
一句话事实归纳:艾力斯是一家由自研三代 EGFR-TKI 伏美替尼单品驱动、已完成盈利与现金流自我造血、正处于「从单品向肺癌平台过渡」验证期的创新药企;2026 年增长斜率明显放缓但盈利质量与现金流仍在改善,同期海外关键 III 期失利使国际化叙事回退。
分析维度 / 基于公开数据的事实判断
业务理解:收入来源清晰可追溯:三款产品、三条曲线,伏美替尼 ≈94.5%;产能、渠道、医保准入均已自建并落地。
财务质量:扣非优先口径下盈利真实,经营现金流持续覆盖利润,资产负债率低;需留意毛利率与研发投入占比的下行。
竞争地位:国内三代 EGFR-TKI 第一梯队但赛道拥挤;差异化抓手在 20ins 二线、PACC、脑转移与辅助治疗等适应症扩展。
管理层执行:商业化、产能、BD、国内注册类目标按节点兑现;海外注册临床目标未达成,属高不确定性环节。
周期位置:行业由增量替代转入存量博弈;公司处于单品放量后期、第二曲线培育期,尚未进入出清。
后续观察点:① 术后辅助 / PACC / 脑转移适应症审评进度;② 非伏美收入占比能否持续抬升;③ 毛利率与费用率的剪刀差能否延续;④ ADC 与全球 BD 管线的临床节点。
【A】 附录:来源、获取途径、解析与勾稽
附录 A|数据来源清单(编号与正文上标一一对应)
编号:S1
文件 / 页面:2025 年年度报告(上交所公告,含主要会计数据表)
披露或发布日期:2026-04-23
链接:static.sse.com.cn/disclosure/listedinfo/announcement/c/new/2026-04-23/688578_20260423_FBWY.pdf
编号:S2
文件 / 页面:2026 年半年度报告(已下载 PDF 并本地全文解析)
披露或发布日期:2026-08-20
链接:static.cninfo.com.cn/finalpage/2026-08-20/1225481694.PDF
编号:S3
文件 / 页面:2026 年第三季度报告全文(上海证券报公告版)
披露或发布日期:2026-10-28(报告日 10-26)
链接:paper.cnstock.com/html/2026-10/28/content_2282437.htm
编号:S4
文件 / 页面:2024 年年度报告(上交所)
披露或发布日期:2025-04-24
链接:sse.com.cn/disclosure/listedinfo/announcement/c/new/2025-04-24/688578_20250424_FT02.pdf
编号:S5
文件 / 页面:2022 年年度报告(含 2020–2022 三年主要会计数据)
披露或发布日期:2023-04
链接:xinpi.zqrb.cn/pdf/KCB/688578/2023/0622/144203206.pdf
编号:S6
文件 / 页面:2021 年年度报告(含 2019–2021 三年主要会计数据)
披露或发布日期:2022-04-27
链接:static.cninfo.com.cn/finalpage/2022-04-27/1213146137.PDF
编号:S7
文件 / 页面:IPO 专项法律意见书(证监会)/ 招股书公开信息
披露或发布日期:2020
链接:csrc.gov.cn/csrc/c100090/c1520090/1520090/files/…专项法律意见书.pdf
编号:S8
文件 / 页面:公司关于实控人及高管任职/持股的公告
披露或发布日期:2023-03-30
链接:sse.com.cn/disclosure/listedinfo/announcement/c/new/2023-03-30/688578_20230330_SD8W.pdf
编号:S9
文件 / 页面:中证智能财讯:2025 年报数据整理(分产品收入/毛利率、客户集中度、期间指标)
披露或发布日期:2026-04-23
链接:newzzbcx.cs.com.cn/cxnews.html?name=new20260423092453jkvvjhrt
编号:S10
文件 / 页面:中证智能财讯:2026 三季报数据整理(分季、费用、现金比率)
披露或发布日期:2026-10-28
链接:newzzbcx.cs.com.cn/cxnews.html?name=new20261027212630nhlygijb
编号:S11
文件 / 页面:中证智能财讯:2026 半年报数据整理(分季、毛利率)
披露或发布日期:2026-08-20
链接:newzzbcx.cs.com.cn/cxnews.html?name=new20260819203232pxxvtequ
编号:S12
文件 / 页面:证券时报:2025 年报及 2026 一季报报道(医保目录、分产品收入)
披露或发布日期:2026-04-22
链接:stcn.com / jjb@stcn.com/article/detail/3782842.html
编号:S13
文件 / 页面:公司官网:FURVENT III 期试验项目进展(含完整结果表)
披露或发布日期:2026-10-06
链接:allist.com.cn/newsd/101/3123.html
编号:S14
文件 / 页面:公告 2026-024:关于伏美替尼关键性临床试验进展的公告(上海证券报)
披露或发布日期:2026-10-08
链接:paper.cnstock.com/html/2026-10/08/content_2274658.htm
编号:S15
文件 / 页面:公司官网「新闻中心 / 投资者关系」公告与研发进展索引
披露或发布日期:持续更新
链接:allist.com.cn / allist.com.cn/investor.html
编号:S16
文件 / 页面:2026-08-20 投资者关系活动记录表(上证 e 互动)
披露或发布日期:2026-08
链接:sns.sseinfo.com/resources/images/upload/202608/2026082416080532103779653.docx
编号:S17
文件 / 页面:财联社:2026-04-23 机构调研纪要(销售费用率、团队规模、研发投入)
披露或发布日期:2026-04-27
链接:cls.cn/detail/xk/29ef96b68a29ec5693ddf27bd0f4ef9d
编号:S18
文件 / 页面:中证智能财讯:贝达药业 2025 年报数据
披露或发布日期:2026-04-23
链接:newzzbcx.cs.com.cn/cxnews.html?name=new20260423091551videgaid
编号:S19
文件 / 页面:中证智能财讯:迪哲医药 2025 年报数据
披露或发布日期:2026-03-31
链接:newzzbcx.cs.com.cn/cxnews.html?name=new20260330235942vwiyytfg
编号:S20
文件 / 页面:证券时报:FURVENT 累计投入 7,082 万元及会计处理
披露或发布日期:2026-10-07
链接:stcn.com/article/kx-tag-detail.html?tag=fLXjbIFc3X1F
编号:S21
文件 / 页面:2025 年度利润分配方案及 2026 年中期分红授权安排公告
披露或发布日期:2026-04-23
链接:money.finance.sina.com.cn/corp/view/vCB_AllBulletinDetail.php?stockid=688578&id=12141775
编号:S22
文件 / 页面:2025 年度报告摘要(证券时报电子版)/ 投资者关系答复(分红规划 70% 回验)
披露或发布日期:2026-04-23 / 2026
链接:epaper.stcn.com/att/202604/23/ZQ23B121-QQ_eBook.pdf
编号:S23
文件 / 页面:证券时报:2026 三季报快讯
披露或发布日期:2026-10-27
链接:stcn.com/article/detail/4259085.html
编号:S24
文件 / 页面:艾力斯 2024 可视化年报(上证 · 中国证券网,分产品结构与股东榜)
披露或发布日期:2025-04
链接:visualfin.cnstock.com/h5/202412/688578.html
编号:S25
文件 / 页面:公司官方《投资者关系活动记录表》PDF 共 42 份(2021-12 至 2026-11);本次重点解析 2026-04-27、2026-08-24、2026-10-09、2026-11-02、2025-10-31 五份
披露或发布日期:2021–2026
链接:艾力斯/*_投资者关系活动记录表_*.pdf;
注:S9–S11、S17–S19、S23–S24 为财经数据服务/媒体对定期报告的二次整理,用于补充分产品与分季度明细;凡能与公告原文核对的,均已核对(见第 7.1 节勾稽表)。券商盈利预测、第三方监测口径销售额、股价与市值波动数据一律不进入正文结论。
附录 B|定期报告获取途径与 PDF 解析说明
- 获取途径:
① 上交所信息披露平台 www.sse.com.cn/disclosure/listedinfo/announcement/(科创板公告 PDF,路径形如 /c/new/YYYY-MM-DD/688578_YYYYMMDD_XXXX.pdf);② 巨潮资讯网 static.cninfo.com.cn/finalpage/;③ 公司官网「投资者关系」页 allist.com.cn/investor.html;④ 上海证券报、证券时报法定披露版面(表格图片型公告的可读文本来源)。 - 本次实际下载与解析:
成功下载并本地解析 《2026 年半年度报告》PDF(181 页,约 13.7 万字),文件保存于 D:/Work/投资入门/艾力斯/raw/艾力斯_2026年半年度报告.pdf,全文文本导出为同目录 艾力斯_2026年半年度报告_全文.txt;工具为 Python 3.13 + PyPDF2 3.0.1。2025 年报与 2024 年报的上交所静态域名返回反爬校验页,改用其法定披露版面与搜索引擎索引的公告原文表格取数,并在第 7.1 节做勾稽校验。 - 本地已有一手资料的交叉校验:
工作区 D:/Work/投资入门/艾力斯/ 另存有 42 份公司官方《投资者关系活动记录表》PDF(2021-12 至 2026-11)及 ir_activities_meta.json 索引。本次用 PyPDF2 解析其中 5 份最新记录、全文导出至 raw/IR_*.txt,用于复核三季报费用率与研发投入、FURVENT 事件的官方解读、管理层前瞻表述,并识别出 2026 Q1 产品收入的一处数据分歧。冲突处理顺序:定期报告 > 临时公告 > 投资者关系记录 > 第三方整理。 - 解析坑位与处理:
PDF 表格换行会造成字段断裂(如「归属于上市公司股东的扣除非经常性损益的净利润」被拆行),因此关键数字一律回到「六、公司主要会计数据和财务指标」与「附注 61、营业收入和营业成本」等结构化章节复核;分产品毛利率不直接采用媒体整理值,而用附注的收入/成本自行计算(96.12% / 15.04%)。 - 离线说明:
本报告为单个 HTML 文件,ECharts 5.5.1 完整库已内联至文件内(不使用任何 CDN、外部字体或网络请求),断网双击即可查看全部 9 张图表。
附录 C|近一年定期报告与重大事件清单(按时间,不含任何复盘文章)
披露日:2025-10-29
文件 / 事件:2025 年第三季度报告
本报告的取数用途:2026 三季报同比基期(经三季报同比增速反算校验)
披露日:2026-02-26
文件 / 事件:2025 年度业绩快报
本报告的取数用途:与 2025 年报核对:营收 51.72 → 51.87 亿、归母 21.81 → 21.89 亿,最终以年报为准
披露日:2026-04-23
文件 / 事件:2025 年年度报告 / 摘要、审计报告、利润分配方案、2026 年度「提质增效重回报」方案
本报告的取数用途:年度基准数据、分产品、分红政策
披露日:2026-04-23
文件 / 事件:2026 年第一季度报告
本报告的取数用途:Q1 追踪卡
披露日:2026-04-27
文件 / 事件:投资者关系活动记录表(2026-04-23 电话交流)
本报告的取数用途:2025 费用率、营销团队规模、FURVENT 前瞻表述
披露日:2026-08-20
文件 / 事件:2026 年半年度报告 / 摘要、半年度利润分配预案
本报告的取数用途:H1 追踪卡、分产品附注、研发/产能/风险原文
披露日:2026-08-24
文件 / 事件:投资者关系活动记录表(2026-08-20)
本报告的取数用途:H1 销售费用率、FURVENT 读出计划、ADC 引进说明
披露日:2026-09-21
文件 / 事件:伏美替尼术后辅助治疗上市申请获受理
本报告的取数用途:目标核查、时间轴
披露日:2026-10-08
文件 / 事件:公告 2026-024:FURVENT III 期进展;实控人提议回购
本报告的取数用途:黑天鹅、目标核查
披露日:2026-10-09
文件 / 事件:投资者关系活动记录表(2026-10-08 电话交流,191 人)
本报告的取数用途:FURVENT 未达标官方解读、董事长回应、回购提议缘由
披露日:2026-10-16
文件 / 事件:回购股份报告书
本报告的取数用途:股权与回购章节
披露日:2026-10-28
文件 / 事件:2026 年第三季度报告
本报告的取数用途:前三季/Q3 追踪卡、三产品收入、ADC 引进、回购进度
披露日:2026-11-02
文件 / 事件:投资者关系活动记录表(2026-10-28)
本报告的取数用途:1-9 月销售费用率/研发总投入、患者结构口径、适应症与全球临床节奏
披露日:2026-11-06
文件 / 事件:AST1001 中美 IND 获批(公司新闻中心)
本报告的取数用途:目标核查、时间轴
附录 D|方法与限制
口径:合并报表、人民币;金额统一换算为亿元并保留 2–4 位小数,同比与占比按公告披露值列示,不由换算值二次推导。 盈利优先扣非:所有净利趋势图均使用扣除非经常性损益后的归母净利润;归母净利润仅在追踪卡与勾稽表中并列,不用于替代主营盈利变化。 配色:涉及同比/涨跌的系列,增长用红 #e74c3c、下降/负值用绿 #27ae60;水平指标(毛利率、净利率等)使用中性深蓝/橙灰区分,避免误读为涨跌。 缺失值:无公开来源的数字一律标「—」;由累计值相减得到的单季数据标「推算」,并同时给出公告值对照。 限制:2026 年三季报未经审计;第三方监测与媒体数据仅作线索;本报告不含 2026 年全年及以后任何期间的预测数据。
免责与方法声明:本报告由公开披露文件整理生成,仅供研究与信息核对使用,不构成任何证券估值、投资建议或买卖依据。所有数字以公司公告/定期报告为最终准绳;如后续披露出现更正,以更正后公告为准。编制日期:2026-11-15 | 分析框架:七步闭环 | 图表引擎:ECharts 5.5.1