研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《全球具身智能产业发展分析报告2026》。
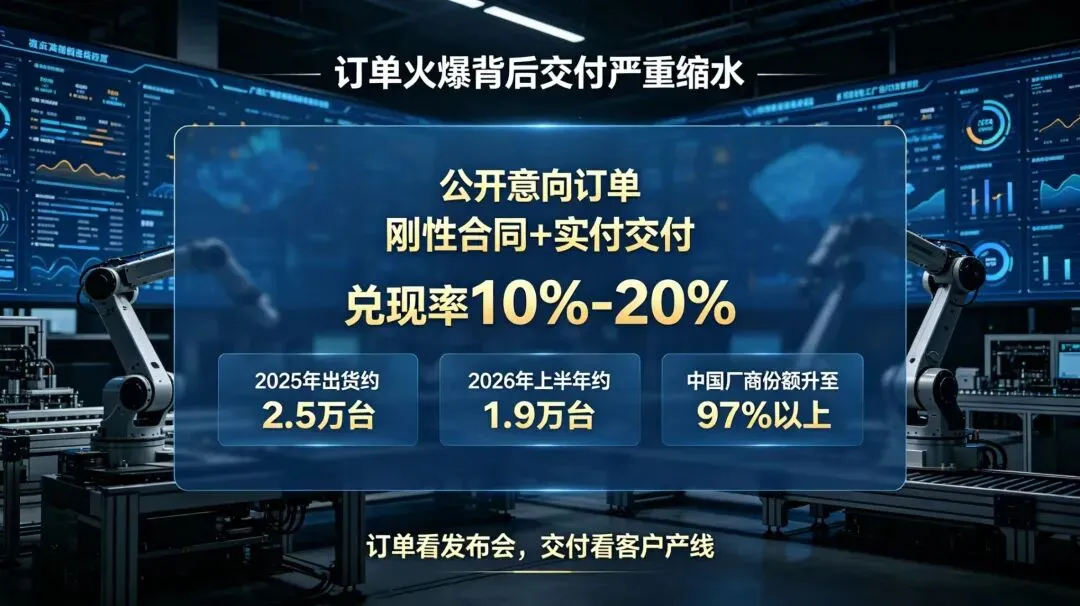
说起人形机器人,大多数人的印象还是发布会上的惊艳表演,订单一个接一个,量产元年已经到了。但报告里给了一组扎眼的数字:公开披露的意向订单里,最终变成真金白银实付交付的,只有10%到20%。也就是说,你看的十场发布会里,真正上岗干活的可能只有一两成。哪些钱是真实的,哪些是水分,值得算清楚。
01.
订单火爆背后交付严重缩水
1、出货量是真的在涨
2025年全球人形机器人出货约2.5万台,2026年上半年已达约1.9万台,中国厂商份额从2025年的约52%(摩根士丹利口径)升至2026年上半年的97%以上。供给端的热闹不掺假,多家机构预测2026年全年出货有望冲到5万至10万台量级,这条产线确实在转。
2、但兑现率只有一两成
行业测算显示,公开披露的意向订单、框架订单里,最终转化为刚性合同和实付交付的比例只有约10%到20%。八成以上的订单停在纸面上,属于合作意向、验证性采购,甚至只是给发布会造势的数字。
3、订单里掺着水分
报告把这一点单独列成产业痛点:部分估值与意向订单存在水分,框架订单多、刚性交付少,产品与市场的匹配尚未被真实付费部署充分验证。订单中相当比例是验证性采购与场景实训,不等同于扩张性需求。
4、均价也透着蹊跷
2025年全球人形机器人销售额约30亿美元,对应2.5万台出货,折算下来均价约1.2万美元一台(本文计算)。这个价位更接近给展会和实验室买的设备,而不是给工厂算账后批量下的单。
02.
展示型场景占据出货大头
1、六成机器人不上产线
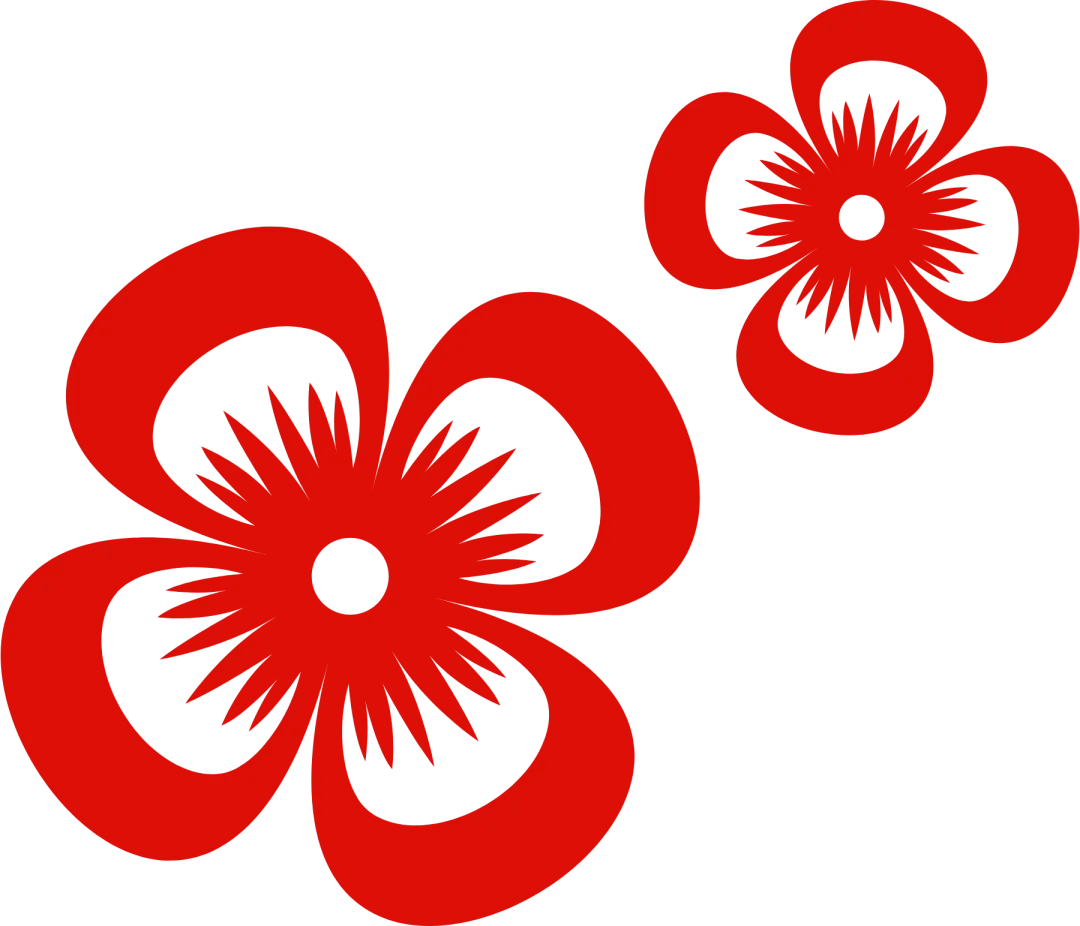
2025年全球人形机器人细分出货占比里,文娱商演占36.8%,科研教育占24.6%,数据采集占17.0%,导览导购占10.9%,四项加起来接近九成。真正承担工业制造任务的只有9.2%。
2、已交付的也多为展示用途
报告原话说得很直白:已交付部分中,展演、接待、科研教育等展示型场景占比较高,承担连续生产性任务的占比仍低,部分设备实际用于数据采集与模型训练。机器人在上班,但上的不是生产班。
3、真正能干活的是其他形态
形成大规模商业闭环的恰恰不是人形。工业机械臂、协作机器人已规模商用:2025年全球协作机器人出货约5.7万台、营收超12亿美元,中国占全球出货过半;移动机器人销量约26.5万台、销售规模约63亿美元,中国企业占68.7%。
4、人形在成熟度上只排第三
报告按技术成熟度把具身智能分了四个梯队,人形机器人排在第三梯队,成熟度评级两颗星,排在规模商用的机械臂和过渡中的四足、特种机器人之后。长得最像人的,反而不是最能干活的。
03.
可靠性与成本制约商用进程
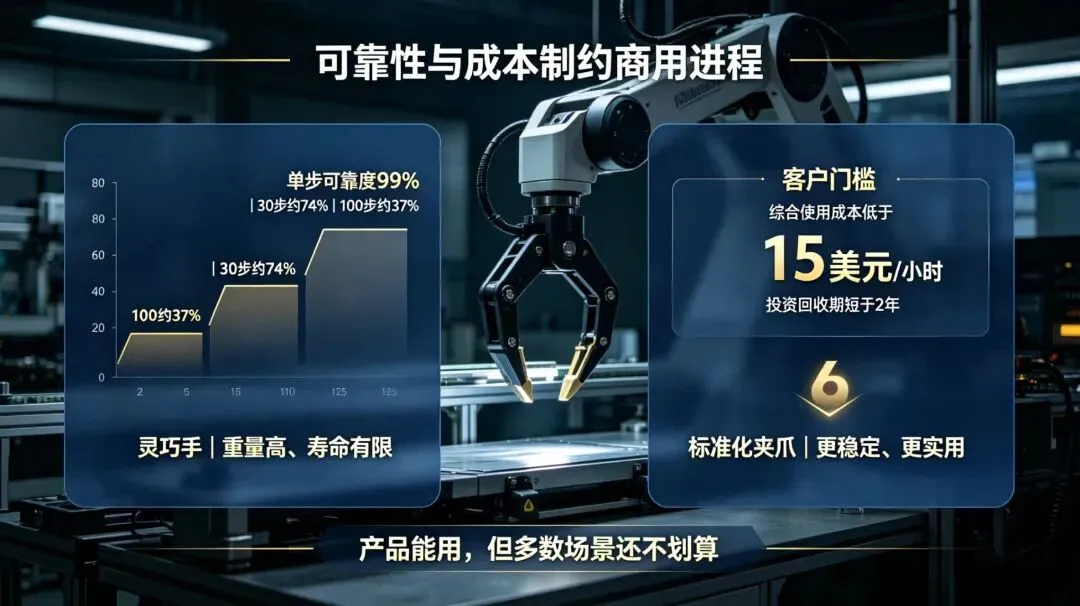
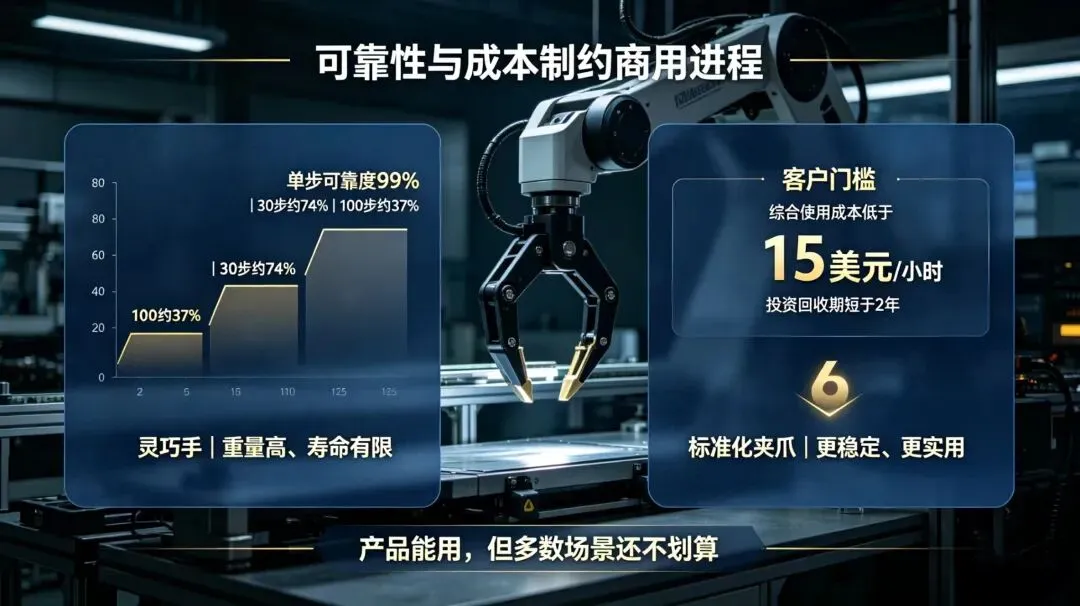
1、99%的可靠度不够用
假设单步操作可靠度99%且各步独立,30步任务的整体成功率降到约74%,100步只剩约37%。真实任务里错误还会传播和级联,而系统普遍缺乏错误识别和自我恢复机制。离稳定的打工人,还差着数量级。
2、客户的采购条件很明确
制造业客户开出的账算得很细:综合使用成本要低于15美元每小时,投资回收期要短于2年。目前只有少数领先企业在汽车、消费电子等结构化场景的理想工况下接近这个水平,多数场景还够不着。
3、结论是能用但不划算
报告的判断很直接:产品能用,但不划算。硬件折旧、运维成本和人工替代收益之间,还没形成稳定的正向差额,客户自然缺乏规模化采购的动力。
4、连灵巧手都不如夹爪
人手约400克,而灵巧手整机重量普遍更高,连续工况下寿命偏短,多数工况的综合性能尚未稳定超过标准化夹爪。最像人的那双手,暂时干不过最简单的那副爪子。
04.
整机亏损而核心部件赚钱
1、利润藏在零件里
产业链三层里,上游核心部件毛利率普遍在40%到70%,而纯外购集成的整机厂毛利率只有10%到20%,多数持续亏损。买零件组装卖整机的环节最容易被规模竞争拉薄利润。
2、整机厂被迫向上自研
正因为中间利润最薄,2025年起头部整机企业纷纷向上游延伸:宇树自研执行器、电机和控制,开普勒核心部件自研率超过80%。不做零件的整机厂,等于在替供应商打工。
3、场景数据决定长期议价
应用层掌握高频真实场景数据的企业,长期议价能力最强。数据飞轮一旦启动,就是部署越多、数据越多、迭代越快、成本越低的循环。但眼下多数场景仍在试点,缺乏数据沉淀的纯集成商议价能力有限。
4、这也是给地方政府的提醒
报告明确指出:扶持整机组装的边际收益正在下降,卡位关键部件、开放真实场景、参与标准定义的价值更高。补贴产能不如补贴场景,这句话对招商逻辑是个提醒。
05.
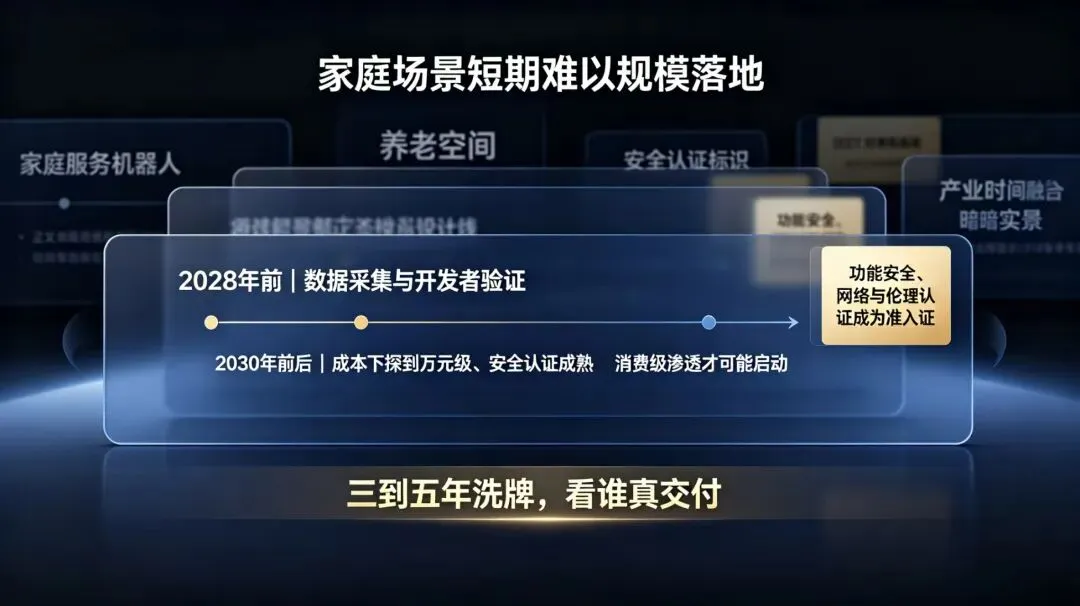
家庭场景短期难以规模落地
1、家庭是终极场景也是最难场景
环境非结构化、任务长尾化、安全与责任边界复杂,这三件事决定了家庭人形机器人最难。当前具备双臂操作能力的家庭产品,多数还处在预售、内测或前瞻探索阶段。
2、家庭普及的时间表很保守
行业普遍判断:2028年前,家庭场景以数据采集与开发者验证为主;2030年前后,等成本下探到万元级、安全认证成熟,才可能启动消费级渗透。全民普及还需要更长时间。
3、认证已从加分项变成准入证
随着机器人进入养老、公共空间等场景,功能安全、网络与伦理认证正成为采购的前置条件。工业、医疗、家庭等高安全场景里,认证缺位直接等同于采购缺位。
4、三到五年内行业会洗牌
技术成熟度曲线越过预期高点后,资本与订单将向具备真实交付能力的主体集中,缺乏差异化内核的整机产能面临出清。热闹之后,拼的是谁真的在交付。
♥
人形机器人这个行业,现在最大的泡沫不在技术,在订单口径。意向订单撑起了发布会,实付交付撑不起产能。看这场热闹有个简单的办法:不看谁签了大单,看谁把机器人放在客户产线上收钱。等兑现率从一两成往上走,行业才算真的过了拐点。
END
往期文章:
每日研报|1060项干细胞临床在跑,走到上市后的只有0.3%