首页 »
行业资讯 » 英伟达(NVDA)股权结构历史变动研究报告
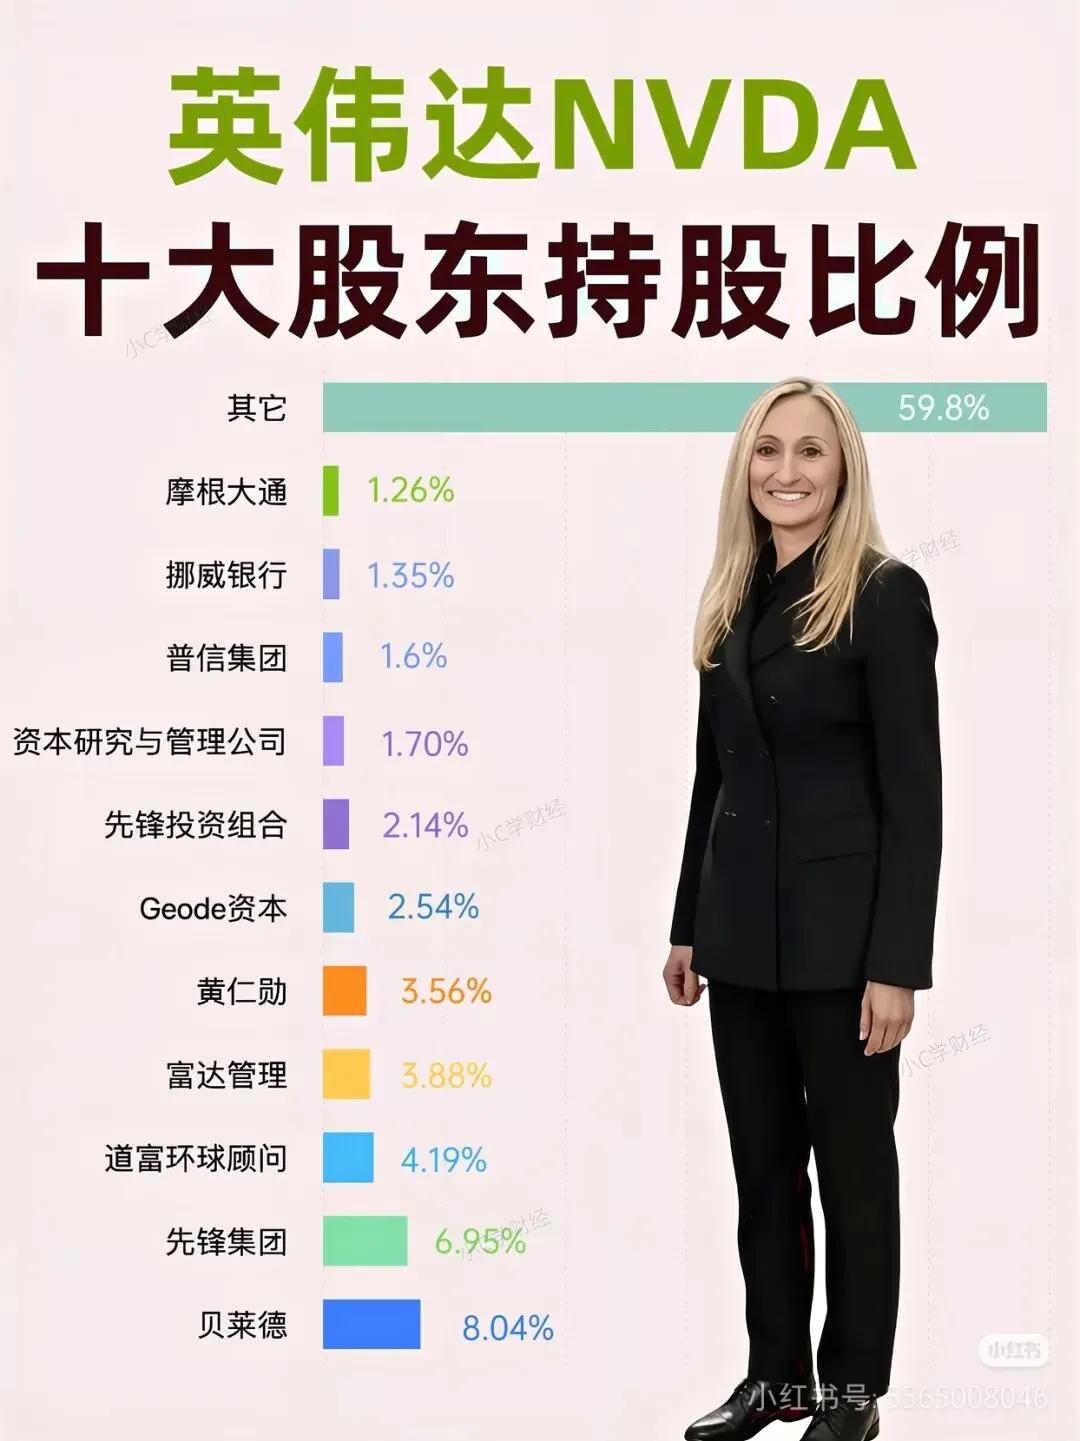
英伟达(NVDA)股权结构历史变动研究报告英伟达的股权结构在过去二十七年中经历了从创始人集中持股向机构高度分散的系统性转变。黄仁勋的持股比例从IPO前的12.8%稀释至目前的约3.56%,但这并非被动失去控制,而是公司以股权换取资本、人才与技术的结果。与此同时,贝莱德、先锋领航等被动指数基金巨头逐步成长为前两大股东,机构合计持股约71%,形成了“创始人低持股掌舵 + 机构分散持有”的独特治理格局。由于英伟达始终未设置AB股双重股权结构,黄仁勋的控制权基础不在股权本身,而在董事会架构与长期管理权威之上。1992年创立时 约33% 三位联合创始人初始分配1999年IPO前 12.8% 多轮融资后,三位创始人各持12.8%2020—2024年 3.5%—4% 区间 进入稳态2026年(代理声明) 3.58%(约8.706亿股) 慈善捐赠与税务预扣后微调至3.56%持股下降的核心机制是股本规模的持续扩张。公司总股本从IPO时的约17亿股增至2026年的约240亿股,增量主要来自两个方向:其一,面向核心员工的大规模股权激励计划,这是半导体行业争夺人才的常规手段;其二,多轮股票拆分带来的名义股本扩张——2000年至2024年间英伟达共实施六次拆股,最近一次为2024年6月的10拆1。需要强调的是,拆股本身不改变持股比例,但伴随拆股同步进行的增发新股(用于激励和并购)才是稀释的真实来源。一个值得注意的对照是:若黄仁勋IPO前12.8%的持股完全保留至今,其市值将超过5000亿美元;而实际持有的约3.56%对应市值约1600亿美元,差距直接反映了股权稀释的规模。英伟达上市初期,外部机构持股已占相当比重,但结构以红杉资本等风险投资机构和早期战略投资者为主。随着公司市值从数十亿美元扩张至数万亿美元,被动指数基金——尤其是追踪标普500和纳斯达克100的巨型ETF——因市值加权机制而被动地持续增持英伟达,使其逐步成为公司最大的股东群体。这一过程并非主动“举牌”式的战略投资,而是指数化投资生态的结构性结果。截至2026年中后期,主要机构持仓呈现清晰的梯次分布:贝莱德(BlackRock) 8.04% 被动指数为主先锋领航(Vanguard) 6.95% 被动指数为主道富(State Street) 4.18% 被动指数为主普信(T. Rowe Price) 1.60% 主动管理机构投资者合计持股约 70.94%,公众及其他持股约25%,内部人士(含黄仁勋)仅约3.90%。贝莱德与先锋的持股在不同报告期因股价波动和13F申报口径差异有所浮动(贝莱德曾于2023年底报7.30%,先锋于2023年底报8.28%),但二者长期稳居前两大股东的地位未曾改变。英伟达是美股大型科技公司中极少数未设置AB股双重股权结构的公司之一。这意味着黄仁勋的投票权与其3.56%的经济权益完全一致,不存在“同股不同权”的超额投票机制。第一,董事会架构的独特性。 英伟达11人董事会中,黄仁勋是唯一的非独立董事,其余10人均为独立董事。这种安排在形式上符合甚至超越了纳斯达克的独立董事多数要求,但实质上使黄仁勋成为董事会中唯一掌握公司内部信息的常设执行角色,独立董事虽占多数,却缺乏与之对等的运营信息与决策能力。第二,联合创始人的历史性淡出。 另一位联合创始人普里姆在上市后不久将约四分之三持股转入家族基金会,并于2003年离职;马拉科夫斯基在上市时即不在董事会任职。创始团队内部的股权分散消解了任何形成制衡性持股集团的可能性。第三,长期管理权威的制度化。 黄仁勋自1993年起执掌公司三十余年,其“创始人—CEO合一”的身份在机构投资者和董事会中积累了难以量化的信任资本。在股权高度分散、不存在单一控股股东的条件下,这种权威实际上填补了“委托—代理”链条中的控制真空。从公司治理的视角看,英伟达的股权结构呈现出一种效率与脆弱性并存的特征。效率面在于:高度分散的机构持股使公司免受大股东短期干预,管理层得以执行长周期战略(如CUDA生态的十余年持续投入);一股一票制度也避免了双重股权结构下常见的“创始人权力与责任不对称”问题。脆弱性则集中在两个层面。其一,控制权与股权的长期错配:黄仁勋的权威高度人格化,公司在CEO继任问题上缺乏制度化的“二号位”安排,伯恩斯坦分析师曾明确指出不设COO岗位可能埋下长期隐患。其二,被动指数基金的治理惰性:贝莱德、先锋等最大股东以追踪指数为首要目标,对单一公司的治理参与意愿和能力均有限,这意味着当公司面临真正的治理挑战时,缺乏一个有能力、有动力施加矫正性影响的股权主体。2026年的公司治理风波(黄仁勋个人事件引发的独立调查)恰好构成了这一结构脆弱性的压力测试:董事会独立委员会主导调查的机制得以启动,但调查的最终走向在很大程度上仍取决于黄仁勋本人的去留意愿,而非任何股权层面的制衡力量。这揭示了一个根本性的治理张力:一家市值数万亿美元的公司的稳定性,在制度层面高度依赖于一个人的持续在位,而此人仅持有3.56%的股份。说明:本索引按“公司原始披露—机构监管申报—治理制度文件—财经分析报道—数据汇总平台”的层级递进编排。英伟达股权数据存在代理声明(DEF 14A)口径、13F/13G申报口径与第三方汇总口径的差异,读者在引用持股比例时应首先确认数据时点与来源类型。1. NVIDIA Corporation. Definitive Proxy Statement (Schedule 14A). 提交日期:2026年5月12日(数据截至2026年3月23日). 美国证券交易委员会EDGAR数据库. 本报告核心持股数据的首要来源。该文件披露黄仁勋实益所有权为870,604,104股,占总股本3.58%;全体董事及高管合计957.3百万股,占3.94%;已发行普通股总数为24.312亿股。文件同时披露贝莱德与先锋领航资本管理为持股5%以上的主要股东。2. NVIDIA Corporation. Form 4(内部人持股变动申报表). 黄仁勋提交日期:2026年9月18日. 用于交叉验证代理声明时点之后的持股结构变化,并揭示三层持股安排:个人直接持股(约7010万股)、生前信托及其全资LLC(合计约6.01亿股)、两个不可撤销信托(合计约1.40亿股)。3. NVIDIA Corporation. Registration Statement (S-1). 首次提交:1998年3月6日;招股说明书公告:1999年1月22日. IPO原始登记文件,用于追溯上市前股本结构与发行规模(实际发行350万股,发行价12美元)。黄仁勋IPO前持股约12.8%、上市后约9.9%的比例,在后续财经报道与研究中被反复引用,原始数据根植于该文件及同期修订文本。4. BlackRock, Inc. Schedule 13G/A. 提交日期:2024年1月26日(经2024年6月10拆1调整后口径). 转引自英伟达2026年年度股东大会持股披露。贝莱德持股1,805,935,550股(经拆股调整后),对应披露比例7.43%。需注意该13G的数据时点为2023年12月31日,并非与2026年3月的代理声明同步测量,二者不可直接加总或作时点比较。5. Vanguard Capital Management. Schedule 13G. 提交日期:2026年4月28日(数据截至2026年3月31日). 先锋领航持股1,777,408,252股,披露比例7.31%;其中单独投票权仅238,857,870股,单独处置权1,777,408,252股。投票权与处置权的分离是理解被动指数基金“持股而不治理”的关键技术细节。6. BlackRock, Inc. Form 13F-HR. 提交日期:2026年5月13日;Vanguard Capital Management. Form 13F-HR. 提交日期:2026年5月15日.13F季度持仓报告显示,截至2026年3月31日,贝莱德在500个最大持仓中占英伟达的11.8%(组合权重口径),先锋占9.4%。该百分比为占各机构自身组合的比重,非占英伟达总股本的比例,引用时须严格区分。7. NVIDIA Corporation. Amended and Restated Bylaws(公司细则), 第28条、第32条. 转引自英伟达官网及21世纪经济报道治理分析。第32条规定任何高管均可经在任董事过半数赞成随时解除职务,无须先行认定失职或违规;第28条明确CEO属于高管之列。该条款是分析黄仁勋“低持股仍掌舵”的制度约束条件——董事会拥有形式上的随时撤换权,创始人身份不附加否决权。8. NVIDIA Corporation. Description of the Registrant‘s Securities Registered Pursuant to Section 12 of the Securities Exchange Act of 1934(Exhibit 4.6). 官方证券描述文件,确认英伟达仅有一类注册普通股,不存在第二类附带超级投票权的股份。这是判断英伟达“未设AB股双重股权结构”的直接法律依据。9. Moneycontrol. “One share, one vote: How Nvidia’s ownership structure left Jensen Huang vulnerable.” 2026年11月13日. 对单一类别普通股结构与黄仁勋投票权脆弱性的直接分析,明确指出公司细则允许多数董事在未认定不当行为的情况下解除CEO职务。10. 彭新. “英伟达谁可制衡黄仁勋.” 《21世纪经济报道》, 2026年11月9日(另见东方财富、新浪财经转载)。本报告治理分析的核心二手文献。涵盖:董事会11人中黄仁勋为唯一非独立董事;2026年6月董事选举赞成票约99%;未设COO或明确二号人物;贝莱德7.43%与先锋7.31%的持股均高于黄仁勋但不接近控股线。11. “持股3.58%掌舵33年,黄仁勋的控制权靠什么撑着?” 腾讯新闻·市场晚自习, 2026年11月14日.清晰勾勒持股稀释时间线:IPO前12.8%→上市后9.9%→2010年前后降至4%以下→长期维持3.5%—4%。并点明“指数基金被动买入”机制:2001年安然事件后英伟达替补进入标普500,追踪指数的养老金与ETF按权重机械买入,贝莱德与先锋的持股比例由此被推高,而非主动战略建仓。12. 李南. “如果黄仁勋离婚,8.7亿股能平分吗?” 《财经杂志》, 2026年11月14日(网易转载)。对“受益所有权”(beneficial ownership)法律含义的细致辨析:代理声明中的8.7亿股不等于黄仁勋可自由处分的个人净资产;基金会持股虽纳入受益所有权披露,但夫妻对基金会股票“没有经济利益”。该分析对理解股权披露口径与实际经济权益之间的差距具有方法论价值。13. The Economic Times. “Who owns Nvidia? Jensen Huang built the AI giant but holds just 3.58%.” 2026年11月12日.英文文献中数据最完整的一篇汇总:明确列出24.312亿股总股本、黄仁勋870.6百万股(3.58%)、董事高管合计957.3百万股(3.94%)、贝莱德1.806亿股(7.43%)、先锋1.777亿股(7.31%),并直接指出贝莱德13G时点(2023年12月)与先锋13G时点(2026年3月)并非同步测量。14. “对英伟达的围猎,开始收网了.” 网易, 2026年11月9日. 对“极度扁平化管理架构”作为低持股控制权补充机制的分析:黄仁勋的领导团队规模与直接汇报结构,构成股权之外的运营控制来源。15. “黄仁勋无人接班.” 华尔街见闻, 2026年11月9日. 聚焦CEO继任风险与“二号人物缺位”的治理脆弱性,与本报告第五部分“控制权与股权长期错配”的判断形成呼应。16. 同花顺. “美股股本变动表—英伟达公司”(2000年、2001年条目). 记录英伟达早期拆股事实:2000年6月1股变2股(总股本64,443,906股);2001年8月再次1股变2股(总股本143,526,726股)。17. OKX Orbit. “NVIDIA went public in 1999, and Jensen Huang still held 12.8%.” 2026年11月14日.汇总2000—2024年间六次拆股的完整序列(2拆1、3拆2、4拆1、10拆1),并指出截至2025年7月英伟达账面仍有140亿美元未确认股权激励成本,大部分将在两年内费用化——这是股本持续扩张的结构性驱动力。18. “黄仁勋事件背后的公司治理危机.” 《21世纪经济报道》(记者赵云帆), 2026年11月9日(东方财富、新浪财经转载)。提供股本扩张的量化概括:总股本从IPO时的约17亿股扩容至约240亿股,黄仁勋持股从上市后的9.9%同步下滑。19. Blarkad. “NVIDIA CORP—NVDA Shareholders (13F), Q3 2026.” 按季度整理13F申报的机构持仓明细。显示贝莱德1,943,474,686股(Q2 2026)、先锋资本管理1,540,816,358股(Q2 2026)、道富1,009,783,437股(Q2 2026)、Geode 613,740,577股(Q3 2026)。该平台同时提示13F的“组合权重百分比”与“占公司总股本百分比”不可混用。20. Exa.ai. “Nvidia Corp (NVDA) Holdings, as of Mar 31, 2026.”提供13F持有人的组合权重排名及直接指向SEC原始EDGAR文档的链接,可作为追溯原始13F文件的索引工具。本报告及上述文献中出现的英伟达持股比例,至少存在四种口径,数值差异往往源于口径而非事实变化:代理声明(DEF 14A)受益所有权 黄仁勋3.58%;贝莱德7.43%;先锋7.31% 英伟达2026年DEF 14A 含信托、LLC、基金会间接持股;贝莱德数据实际回溯至2023年12月13G13F“组合权重” 贝莱德11.8%;先锋9.4%(2026 Q1) 各机构13F-HR 占该机构自身组合的比重,非占英伟达股本13F“持股数/总股本” 贝莱德约19.4亿股(Q2 2026);先锋约15.4亿股 Blarkad等13F汇总 随总股本和申报时点浮动,不同季度不可直接平均第三方汇总/媒体转述 先锋8.75%(2025年初);贝莱德8.04%(示意图) Yahoo Finance、媒体报道 时点各异,部分未注明是否经拆股调整免责声明:本报告基于公开信息整理,仅供研究参考,不构成任何投资建议。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递