研报速递
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430
摘要
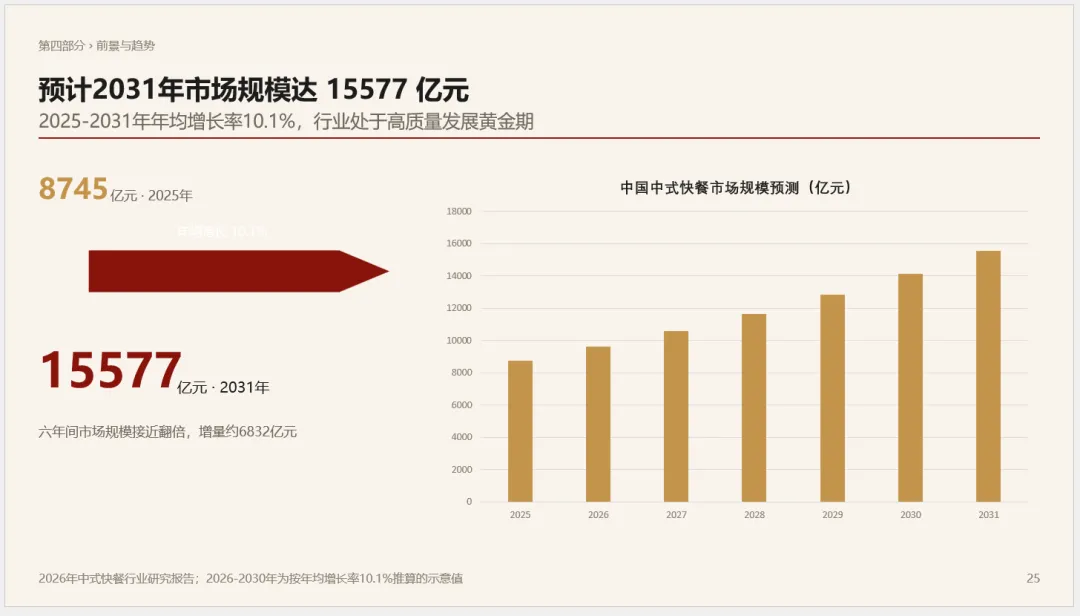
中式快餐是以中国传统饮食文化、风味特色和“米面主食+中式菜肴”品类结构为核心,融合标准化、工业化、规模化经营模式的餐饮业态,具有快速出餐、便捷消费、高性价比等特征。2025年中国中式快餐市场规模达8745亿元,行业依托本土饮食刚需属性,持续向标准化、品牌化、数字化方向升级。
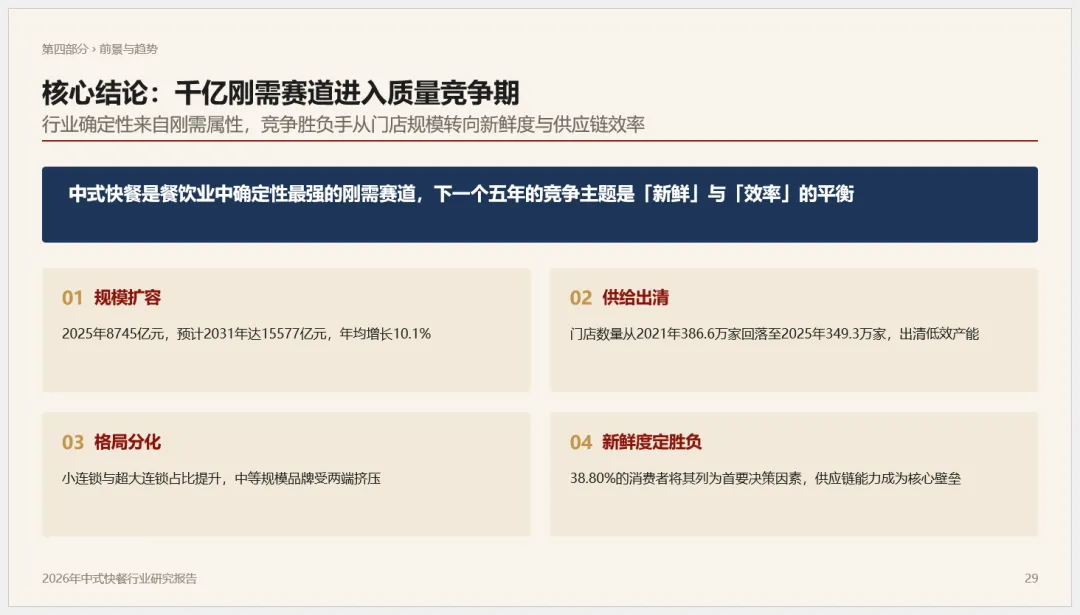
门店层面,行业门店数量经历“先降后稳”:2021年为386.6万家阶段高点,2023年降至323.7万家低位,2024年、2025年回升至345.3万家、349.3万家,但总量仍低于2021年高点。门店数量下降并非需求萎缩,而是中小散弱门店出清、头部与优质区域品牌提质、优质供给重新进场共同作用的结构优化。
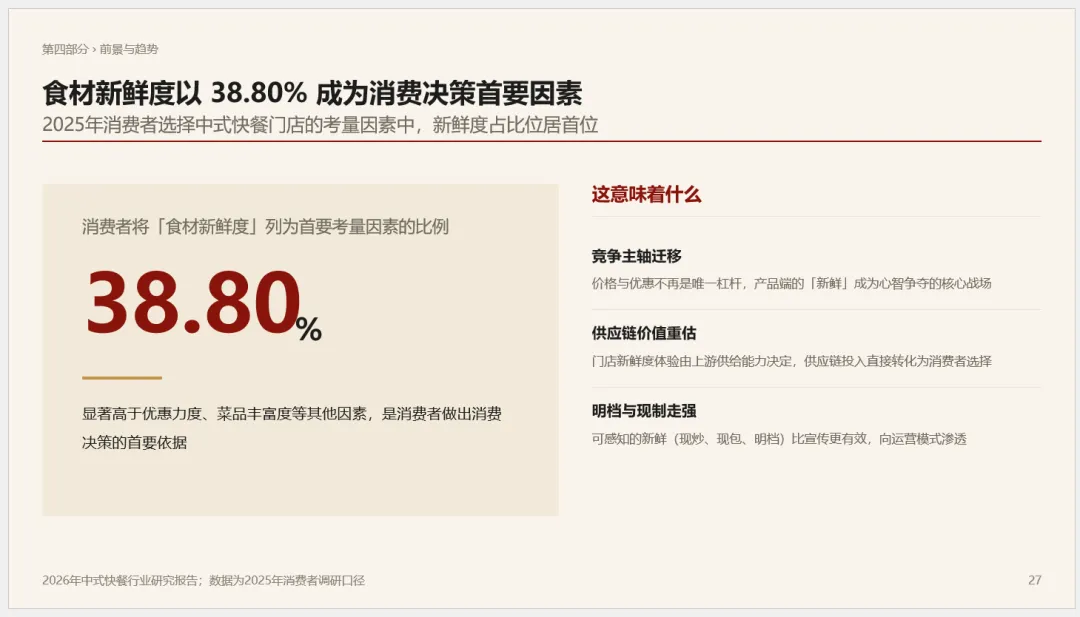
竞争格局上,中式快餐形成简餐米饭、面条米线米粉、包子饺子馄饨、麻辣烫四大品类阵营,每个赛道均呈现“头部主导、特色品牌切分”的双层结构。消费端,“新鲜”与“本地”是消费者推荐理由中最受关注的两个维度,新鲜供应链与在地化菜单成为旺店的两项前置投入。
一、产业概况
1.1 中式快餐的定义与核心特征
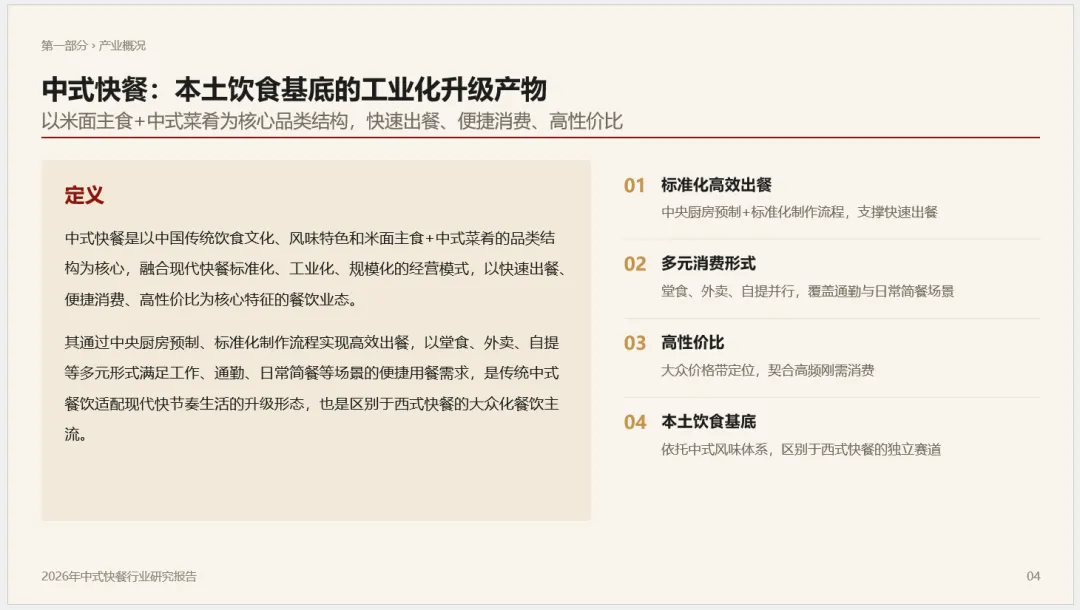
中式快餐是以中国传统饮食文化、风味特色和“米面主食+中式菜肴”的品类结构为核心,融合现代快餐标准化、工业化、规模化经营模式,以快速出餐、便捷消费、高性价比为核心特征的餐饮业态。其通过中央厨房预制、标准化制作流程实现高效出餐,以堂食、外卖、自提等多元形式满足工作、通勤、日常简餐等场景的便捷用餐需求,是传统中式餐饮适配现代快节奏生活的升级形态,也是区别于西式快餐的大众化餐饮主流。
核心特征可概括为四方面:
标准化高效出餐:中央厨房预制+标准化制作流程,支撑快速出餐;
多元消费形式:堂食、外卖、自提并行,覆盖通勤与日常简餐场景;
高性价比:大众价格带定位,契合高频刚需消费;
本土饮食基底:依托中式风味体系,形成区别于西式快餐的独立赛道。
1.2 产业链:供给—生产—销售三段闭环
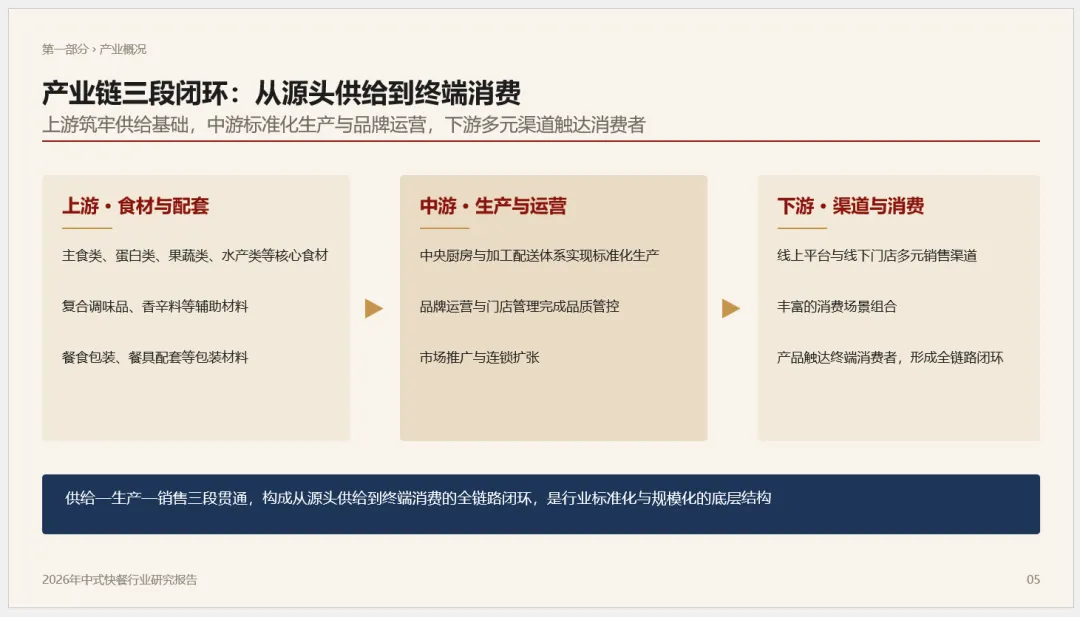
中式快餐产业链由上游食材与配套、中游生产与运营、下游渠道与消费构成,形成从源头供给到终端消费的全链路闭环,是行业标准化与规模化的底层结构。
| 产业链环节 | 主要内容 | 代表企业/主体 |
|---|---|---|
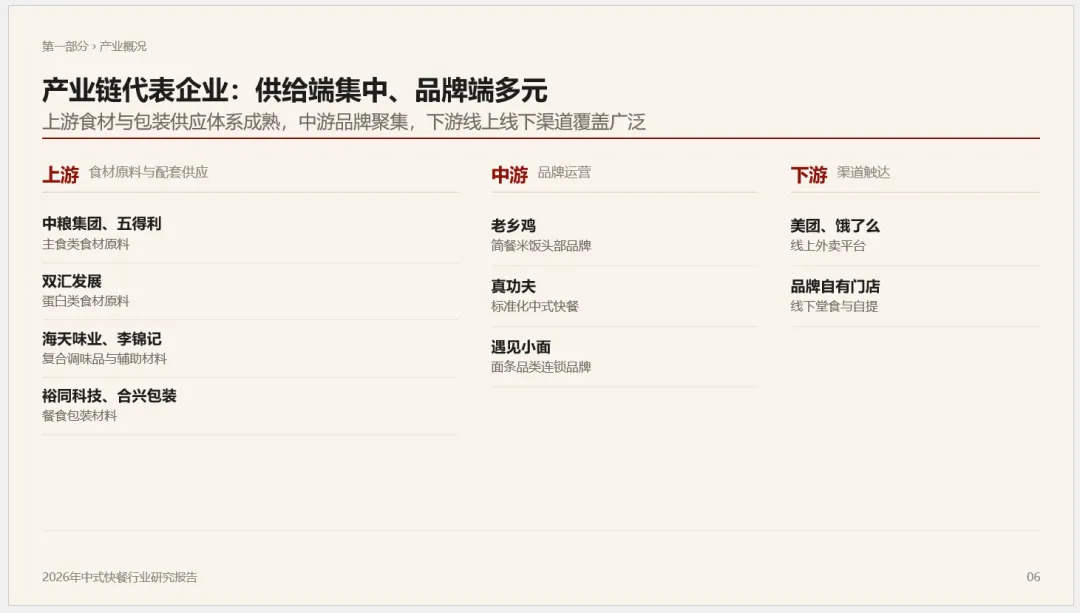
| 上游·食材与配套 | 主食类、蛋白类、果蔬类、水产类等核心食材;复合调味品、香辛料等辅助材料;餐食包装、餐具配套等包装材料 | 中粮集团、五得利(主食类);双汇发展(蛋白类);海天味业、李锦记(复合调味品);裕同科技、合兴包装(包装材料) |
| 中游·生产与运营 | 中央厨房与加工配送体系实现标准化生产;品牌运营与门店管理完成品质管控;市场推广与连锁扩张 | 老乡鸡(简餐米饭头部品牌)、真功夫(标准化中式快餐)、遇见小面(面条品类连锁品牌) |
| 下游·渠道与消费 | 线上平台与线下门店多元销售渠道;丰富消费场景组合;产品触达终端消费者 | 美团、饿了么(线上外卖平台);品牌自有门店(线下堂食与自提) |
整体看,上游供给端相对集中,中游品牌端多元,下游线上线下渠道覆盖广泛。
1.3 发展历程:38年五阶段演进
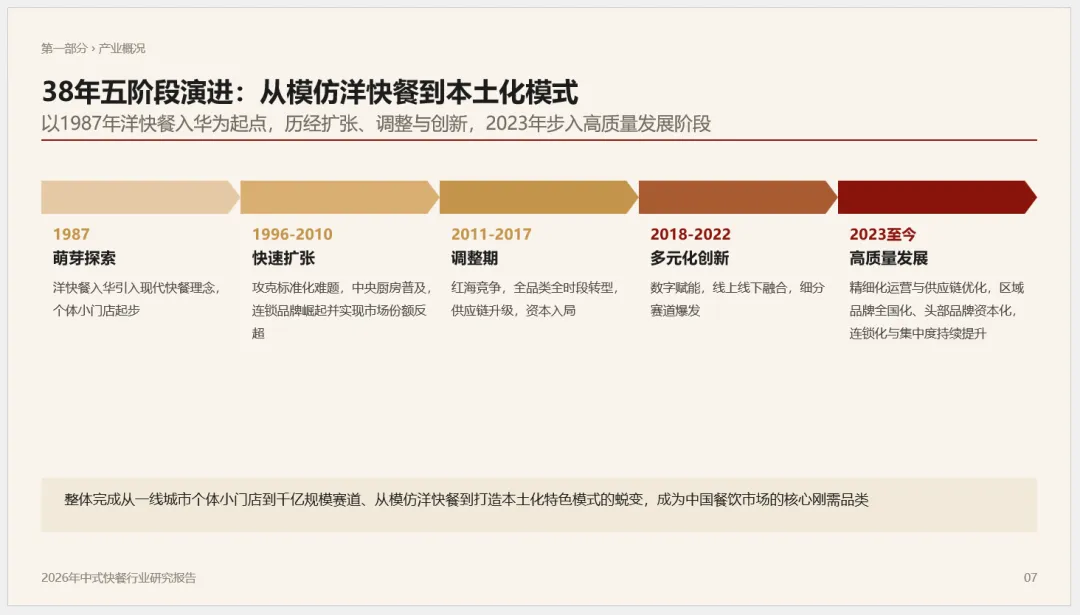
以1987年洋快餐入华为起点,中式快餐历经扩张、调整与创新,2023年步入高质量发展阶段,整体完成从一线城市个体小门店到千亿规模赛道、从模仿洋快餐到打造本土化特色模式的蜕变。
| 阶段 | 时间 | 主要特征 |
|---|---|---|
| 萌芽探索 | 1987年起 | 洋快餐入华引入现代快餐理念,个体小门店起步 |
| 快速扩张 | 1996—2010年 | 攻克标准化难题,中央厨房普及,连锁品牌崛起并实现市场份额反超 |
| 调整期 | 2011—2017年 | 红海竞争,全品类全时段转型,供应链升级,资本入局 |
| 多元化创新 | 2018—2022年 | 数字赋能,线上线下融合,细分赛道爆发 |
| 高质量发展 | 2023年至今 | 精细化运营与供应链优化,区域品牌全国化、头部品牌资本化,连锁化与集中度持续提升 |
1.4 政策环境:规范与支持双轮驱动
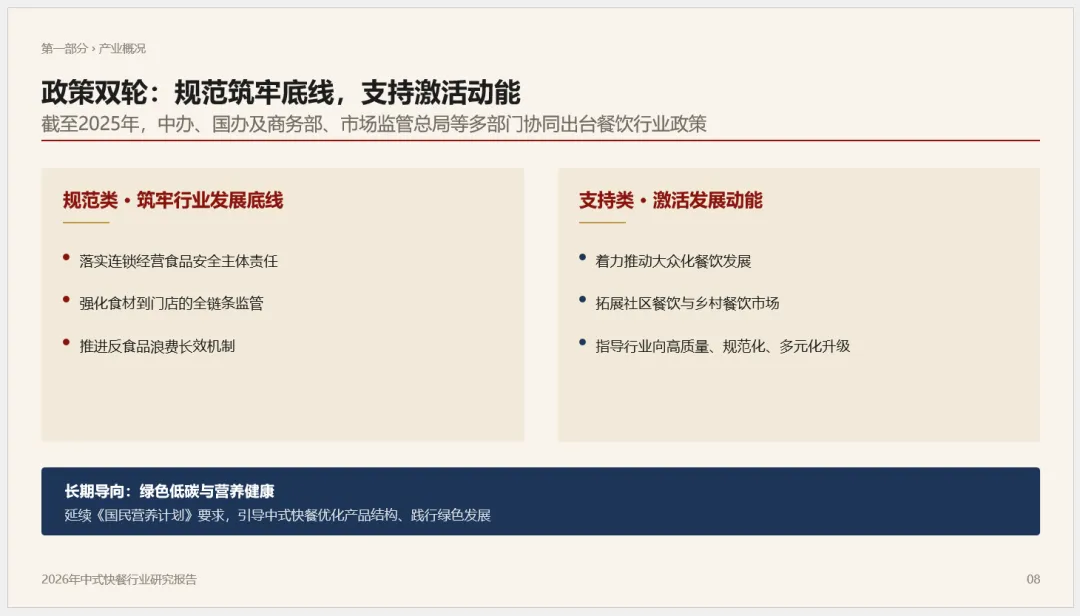
截至2025年,中办、国办及商务部、市场监管总局等多部门协同出台餐饮行业政策,形成“规范筑牢底线、支持激活动能”的双轮格局。
规范类:落实连锁经营食品安全主体责任,强化食材到门店的全链条监管,推进反食品浪费长效机制。
支持类:着力推动大众化餐饮发展,拓展社区餐饮与乡村餐饮市场,指导行业向高质量、规范化、多元化升级。
长期导向:绿色低碳与营养健康,延续《国民营养计划》要求,引导中式快餐优化产品结构、践行绿色发展。
二、产业发展现状
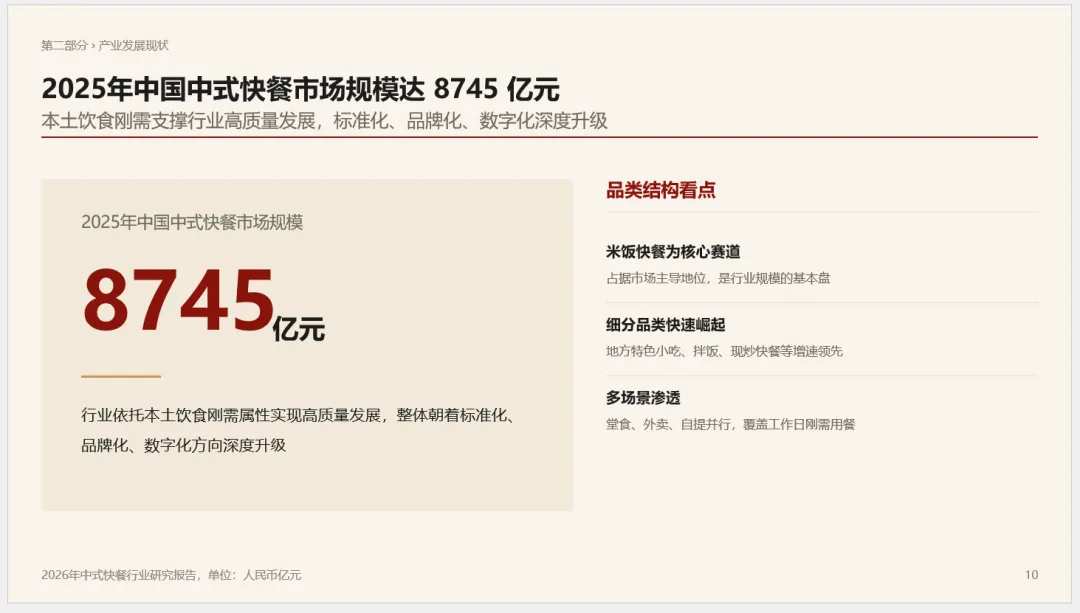
2.1 市场规模:2025年达8745亿元
2025年中国中式快餐市场规模达8745亿元。行业依托本土饮食刚需属性实现高质量发展,整体朝标准化、品牌化、数字化方向深度升级。
品类结构呈现三大看点:
米饭快餐为核心赛道:占据市场主导地位,是行业规模的基本盘;
细分品类快速崛起:地方特色小吃、拌饭、现炒快餐等增速领先;
多场景渗透:堂食、外卖、自提并行,覆盖工作日刚需用餐。
2.2 门店数量:先降后稳,总量仍低于高点
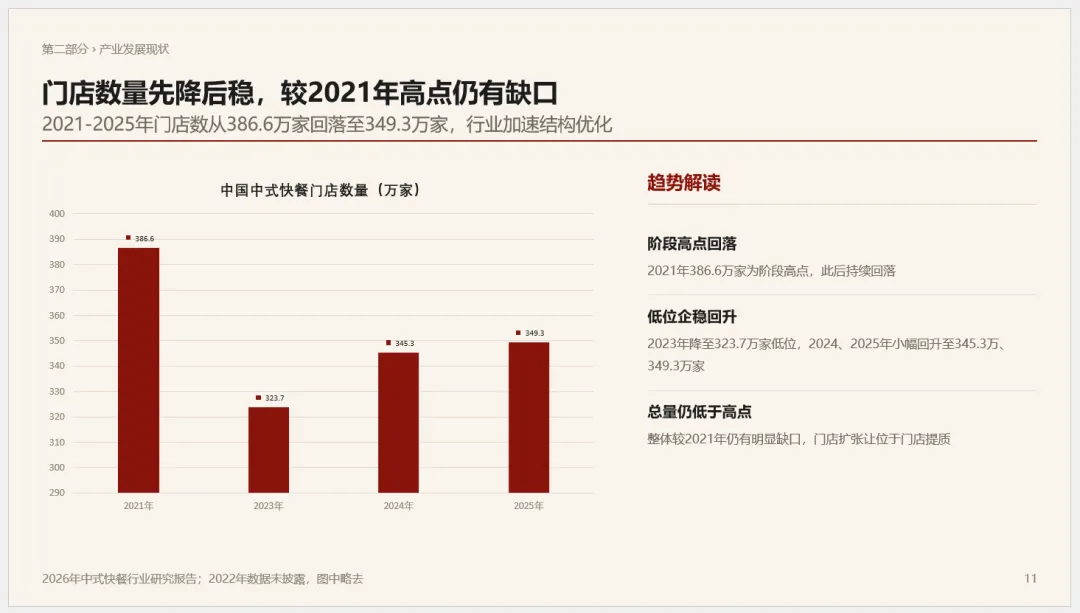
2021—2025年,中国中式快餐门店数量从386.6万家回落至349.3万家,行业加速结构优化。
| 年份 | 门店数量(万家) | 变化特征 |
|---|---|---|
| 2021 | 386.6 | 阶段高点 |
| 2022 | 未披露 | 图中略去 |
| 2023 | 323.7 | 降至低位 |
| 2024 | 345.3 | 小幅回升 |
| 2025 | 349.3 | 继续回升,但仍低于2021年高点 |
趋势解读:2021年为阶段高点,此后持续回落;2023年降至低位后,2024、2025年小幅回升;但总量较2021年仍有明显缺口,门店扩张让位于门店提质。
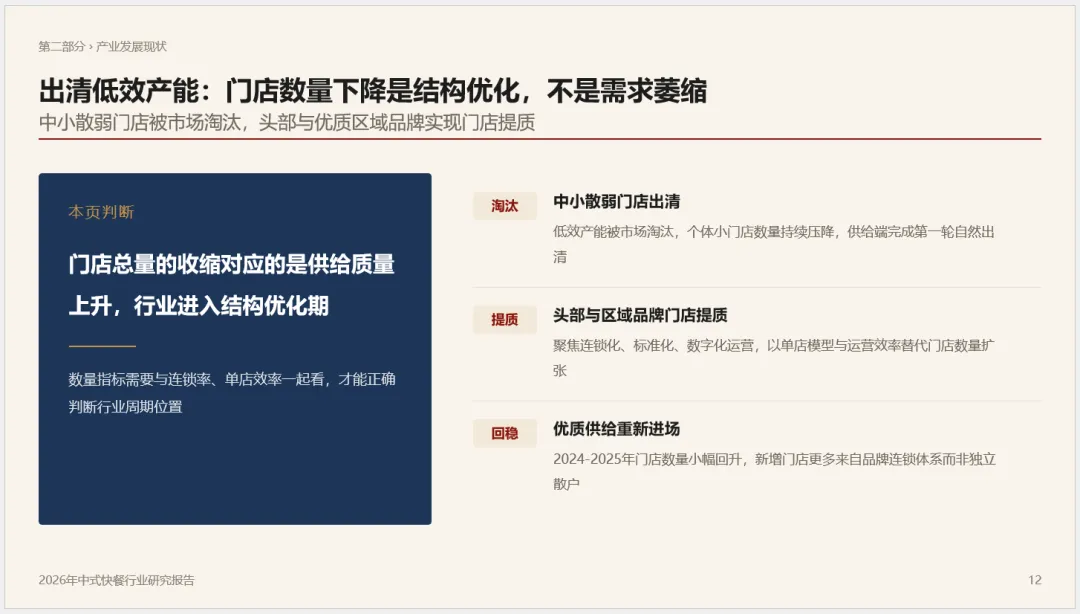
2.3 门店下降的本质:结构优化而非需求萎缩
门店总量收缩对应的是供给质量上升,行业进入结构优化期。数量指标需与连锁率、单店效率一起看,才能正确判断行业周期位置。
淘汰:中小散弱门店出清。低效产能被市场淘汰,个体小门店数量持续压降,供给端完成第一轮自然出清。
提质:头部与区域品牌门店提质。聚焦连锁化、标准化、数字化运营,以单店模型与运营效率替代门店数量扩张。
回稳:优质供给重新进场。2024—2025年门店数量小幅回升,新增门店更多来自品牌连锁体系而非独立散户。
2.4 连锁规模:两端分化明显
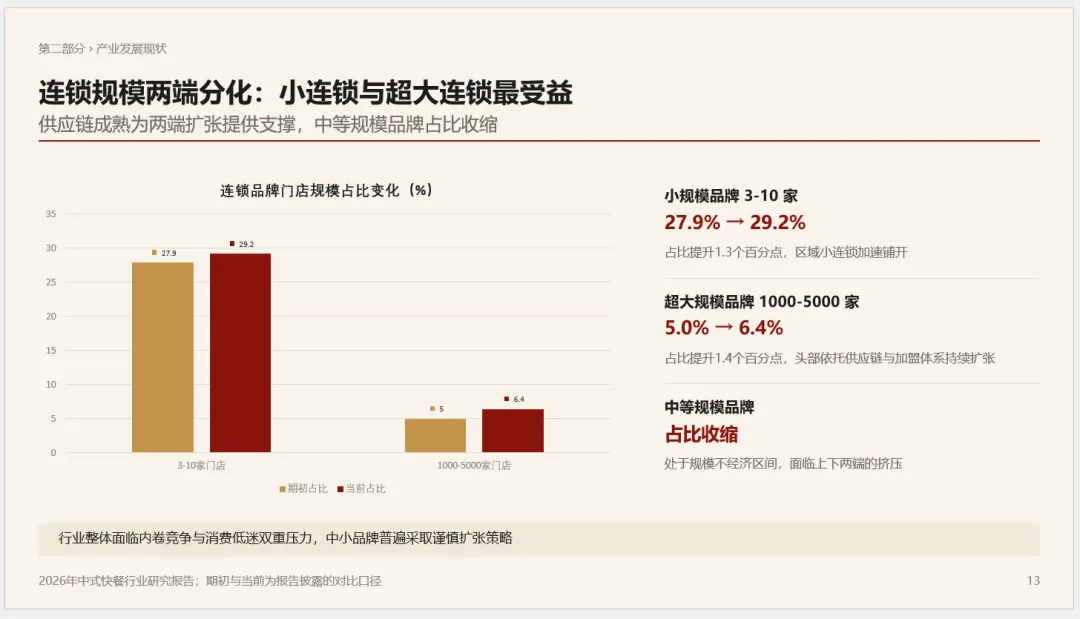
连锁品牌门店规模占比呈现两端分化:小规模品牌与超大规模品牌占比上升,中等规模品牌占比收缩。
| 连锁品牌规模 | 占比变化 | 解读 |
|---|---|---|
| 小规模品牌3—10家 | 27.9%→29.2%,提升1.3个百分点 | 区域小连锁加速铺开 |
| 超大规模品牌1000—5000家 | 5.0%→6.4%,提升1.4个百分点 | 头部依托供应链与加盟体系持续扩张 |
| 中等规模品牌 | 占比收缩 | 处于规模不经济区间,面临上下两端挤压 |
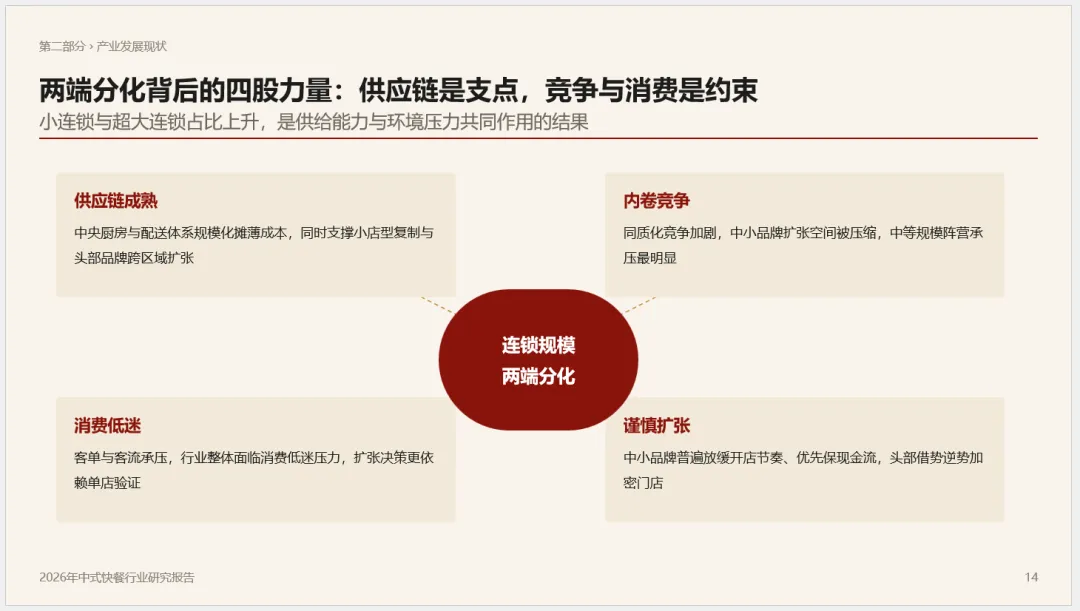
两端分化背后有四股力量:
供应链成熟:中央厨房与配送体系规模化摊薄成本,同时支撑小店型复制与头部品牌跨区域扩张;
消费低迷:客单与客流承压,扩张决策更依赖单店验证;
内卷竞争:同质化竞争加剧,中小品牌扩张空间被压缩,中等规模阵营承压最明显;
谨慎扩张:中小品牌普遍放缓开店节奏、优先保现金流,头部借势逆势加密门店。
2.5 消费偏好:新鲜与本地是旺店关键
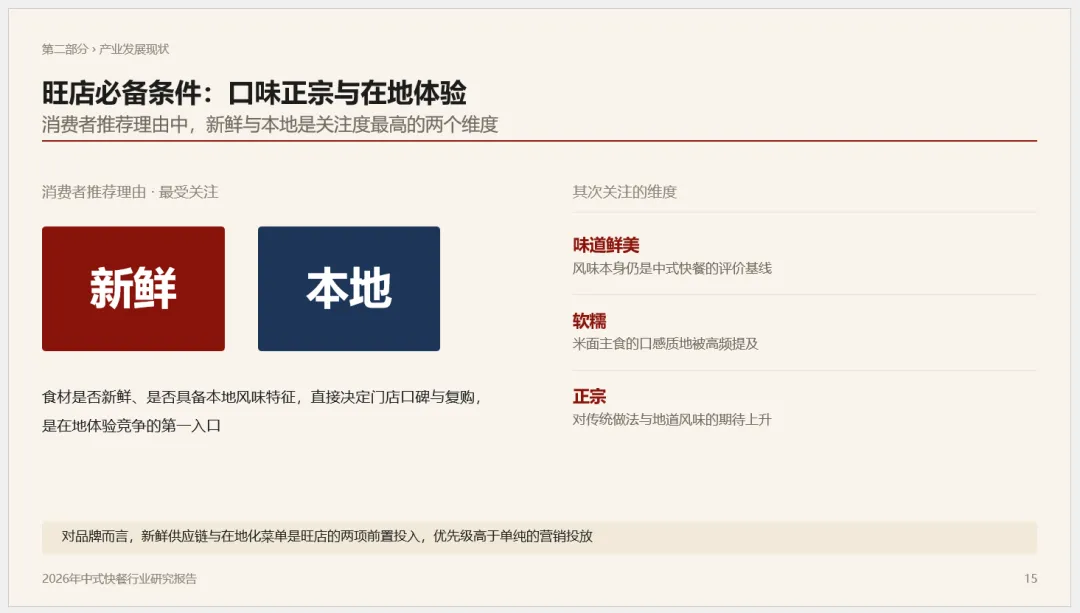
消费者推荐理由中,“新鲜”与“本地”是关注度最高的两个维度。食材是否新鲜、是否具备本地风味特征,直接决定门店口碑与复购,是在地体验竞争的第一入口。
其次关注的维度包括:
味道鲜美:风味本身仍是中式快餐的评价基线;
软糯:米面主食的口感质地被高频提及;
正宗:对传统做法与地道风味的期待上升。
对品牌而言,新鲜供应链与在地化菜单是旺店的两项前置投入,优先级高于单纯的营销投放。
三、产业竞争格局
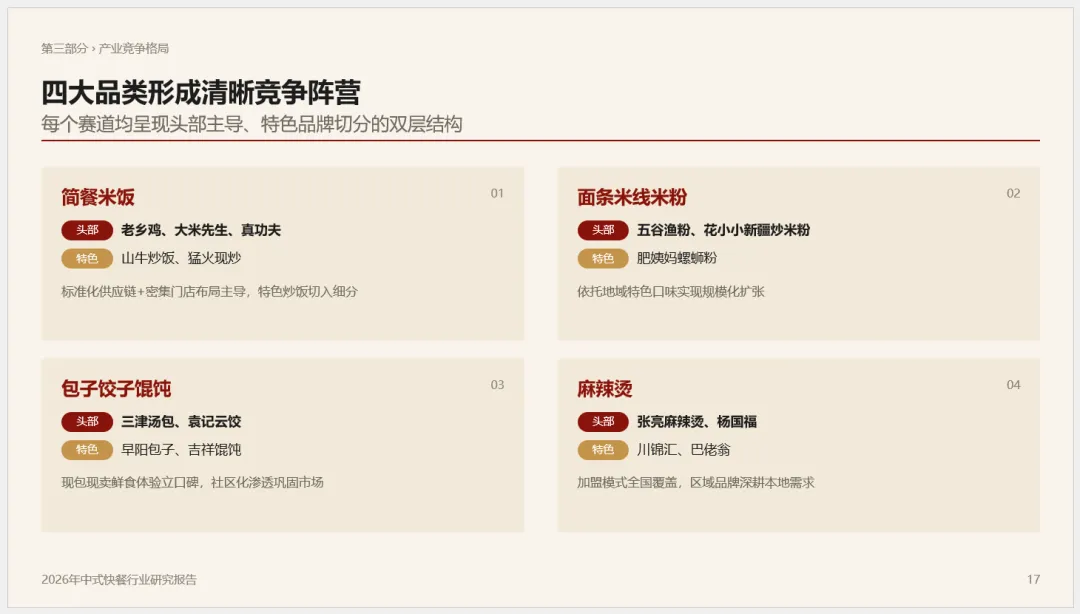
中式快餐形成四大品类阵营,每个赛道均呈现“头部主导、特色品牌切分”的双层结构。
| 品类阵营 | 头部品牌 | 特色品牌 | 竞争逻辑 |
|---|---|---|---|
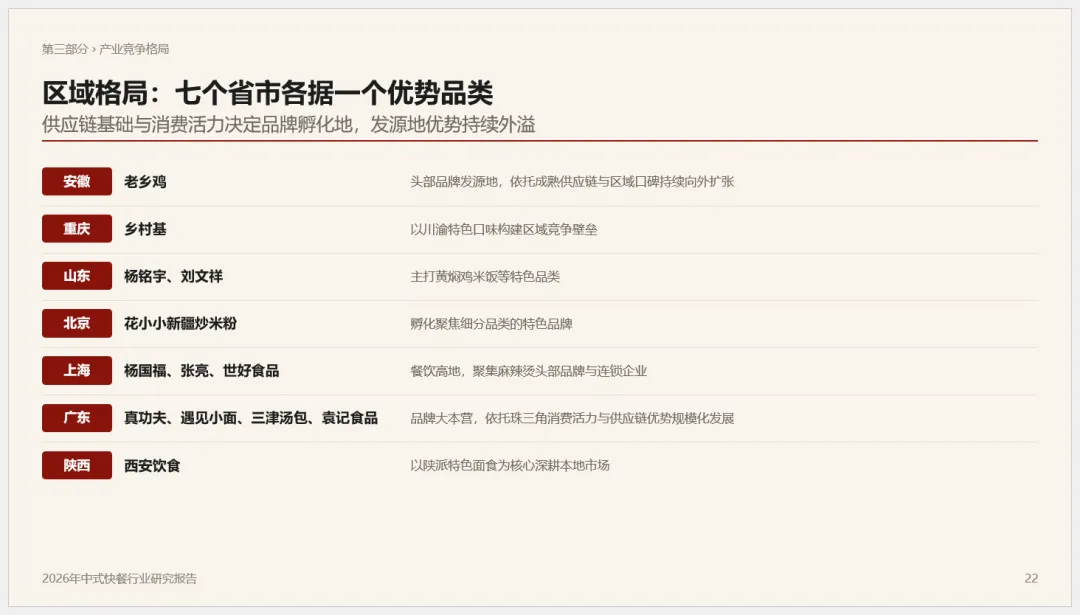
| 简餐米饭 | 老乡鸡、大米先生、真功夫 | 山牛炒饭、猛火现炒 | 标准化供应链+密集门店布局主导,特色炒饭切入细分 |
| 面条米线米粉 | 五谷渔粉、花小小新疆炒米粉 | 肥姨妈螺蛳粉 | 依托地域特色口味实现规模化扩张 |
| 包子饺子馄饨 | 三津汤包、袁记云饺 | 早阳包子、吉祥馄饨 | 现包现卖鲜食体验立口碑,社区化渗透巩固市场 |
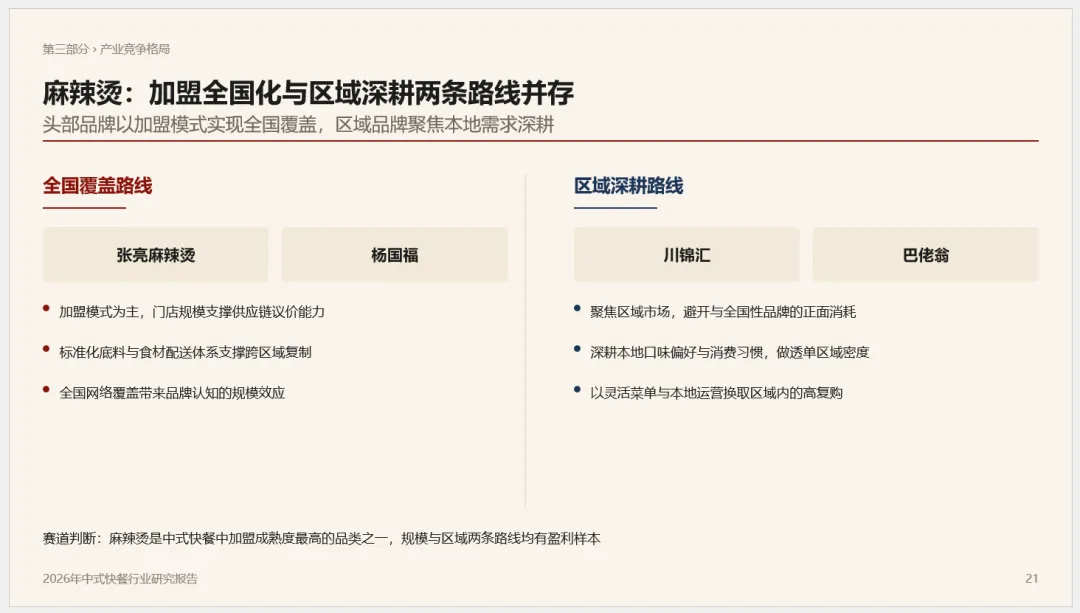
| 麻辣烫 | 张亮麻辣烫、杨国福 | 川锦汇、巴佬翁 | 加盟模式全国覆盖,区域品牌深耕本地需求 |
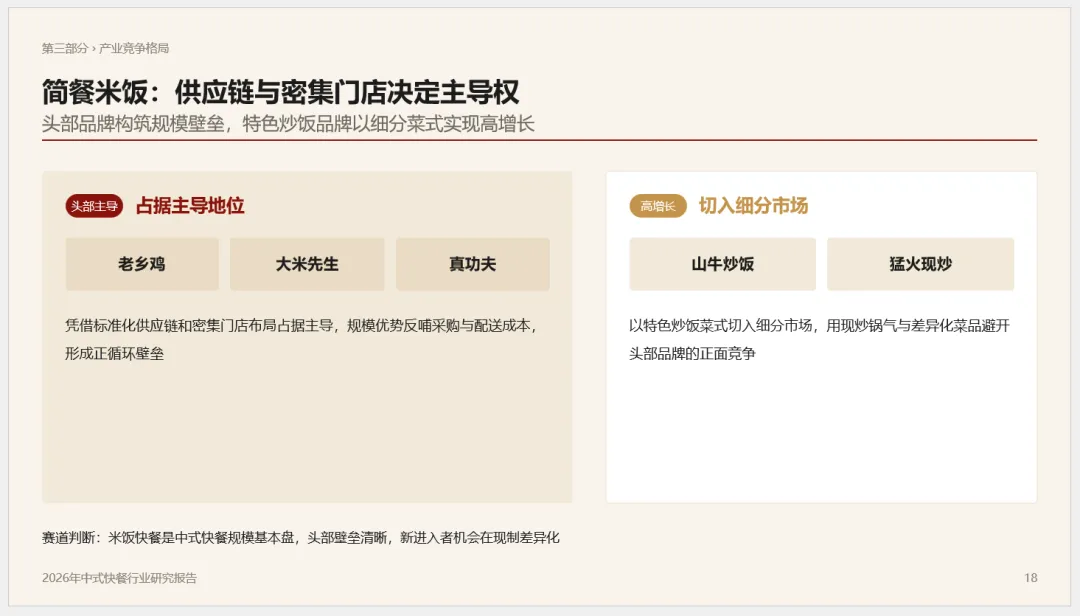
3.1 简餐米饭:供应链与密集门店决定主导权
头部品牌老乡鸡、大米先生、真功夫凭借标准化供应链和密集门店布局占据主导,规模优势反哺采购与配送成本,形成正循环壁垒。特色品牌山牛炒饭、猛火现炒以特色炒饭菜式切入细分市场,用现炒锅气与差异化菜品避开头部品牌正面竞争。
赛道判断:米饭快餐是中式快餐规模基本盘,头部壁垒清晰,新进入者机会在现制差异化。
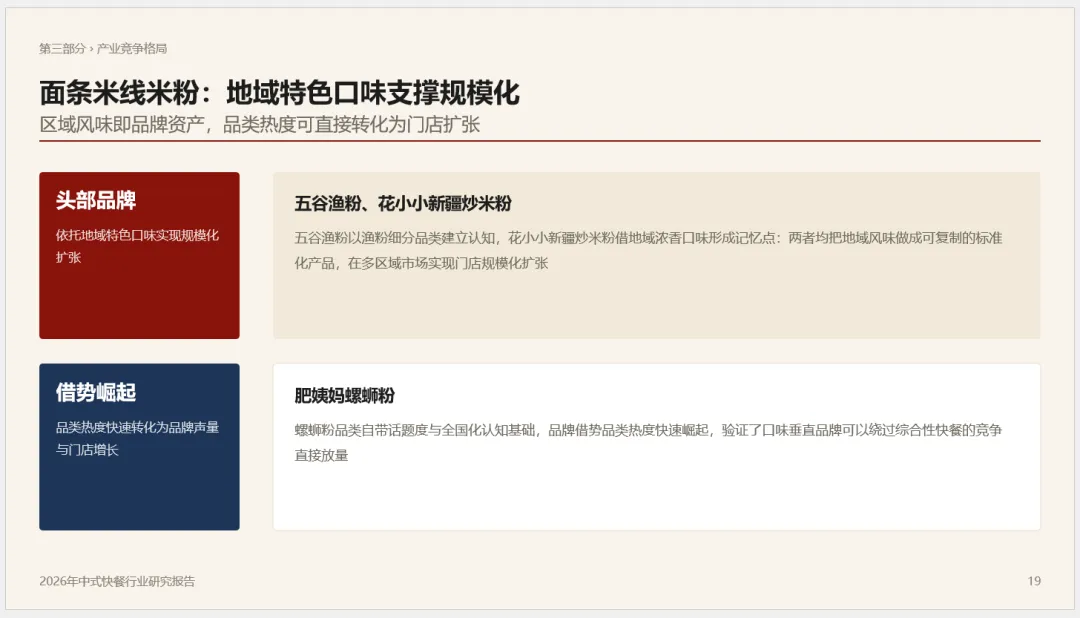
3.2 面条米线米粉:地域特色口味支撑规模化
五谷渔粉以渔粉细分品类建立认知,花小小新疆炒米粉借地域浓香口味形成记忆点,两者均把地域风味做成可复制的标准化产品,在多区域市场实现门店规模化扩张。肥姨妈螺蛳粉则借螺蛳粉品类自带的话题度与全国化认知基础快速崛起,验证了口味垂直品牌可以绕过综合性快餐的竞争直接放量。
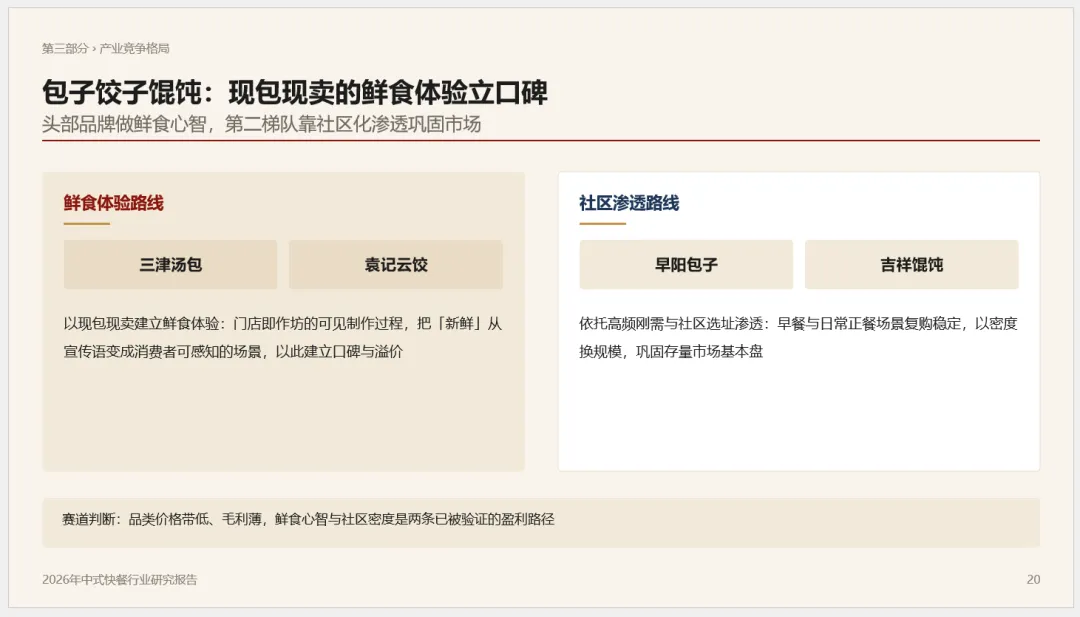
3.3 包子饺子馄饨:现包现卖与社区渗透两条路径
三津汤包、袁记云饺以现包现卖建立鲜食体验,把“新鲜”从宣传语变成消费者可感知的场景,以此建立口碑与溢价。早阳包子、吉祥馄饨依托高频刚需与社区选址渗透,以密度换规模,巩固存量市场基本盘。
赛道判断:品类价格带低、毛利薄,鲜食心智与社区密度是两条已被验证的盈利路径。
3.4 麻辣烫:加盟全国覆盖与区域深耕并存
张亮麻辣烫、杨国福以加盟模式实现全国覆盖;川锦汇、巴佬翁等区域品牌深耕本地需求,形成全国化头部与区域特色品牌并存的格局。
四、发展前景与趋势(基于已有信息归纳)
原PPT第四部分“产业发展前景与趋势”完整内容未在所提供的P1—P20中展开,以下仅依据前三部分信息归纳主要趋势方向。
标准化、品牌化、数字化继续深化。行业已从门店数量扩张转向单店模型与运营效率竞争,中央厨房、标准化制作流程和数字化运营仍是基础能力。
连锁化与集中度持续提升,两端分化延续。供应链成熟支撑小连锁复制与超大连锁跨区域扩张,中等规模品牌若缺乏单店效率与供应链支撑,仍将承压。
区域品牌全国化、头部品牌资本化。高质量发展阶段,区域品牌借助地域风味标准化走向全国,头部品牌借助资本与加盟体系加速加密。
供应链成为核心支点。中央厨房与配送体系既摊薄成本,也支撑小店型复制和跨区域扩张,是连锁规模分化的关键变量。
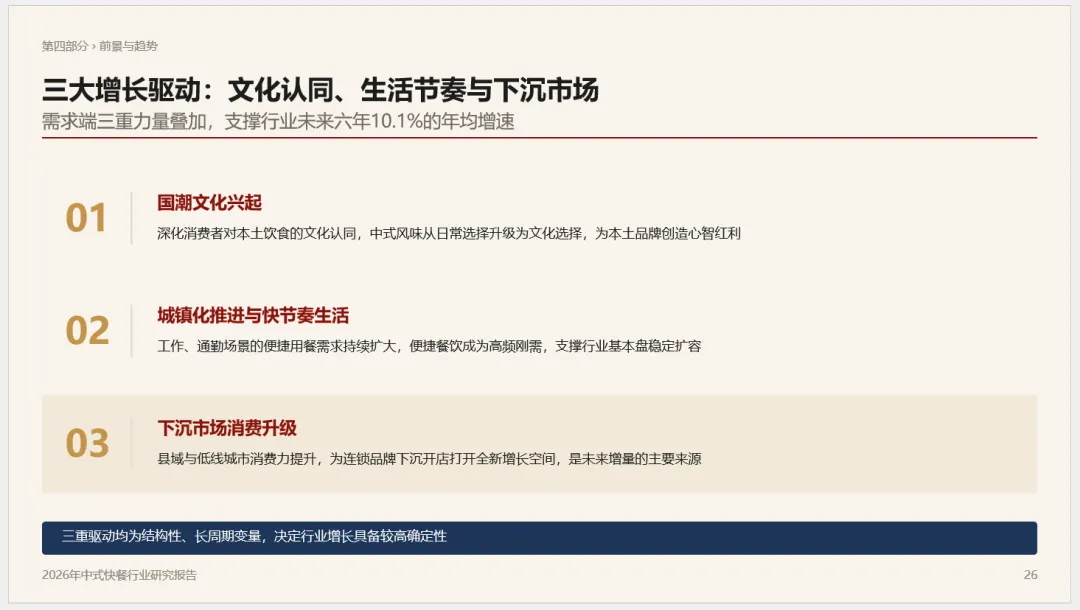
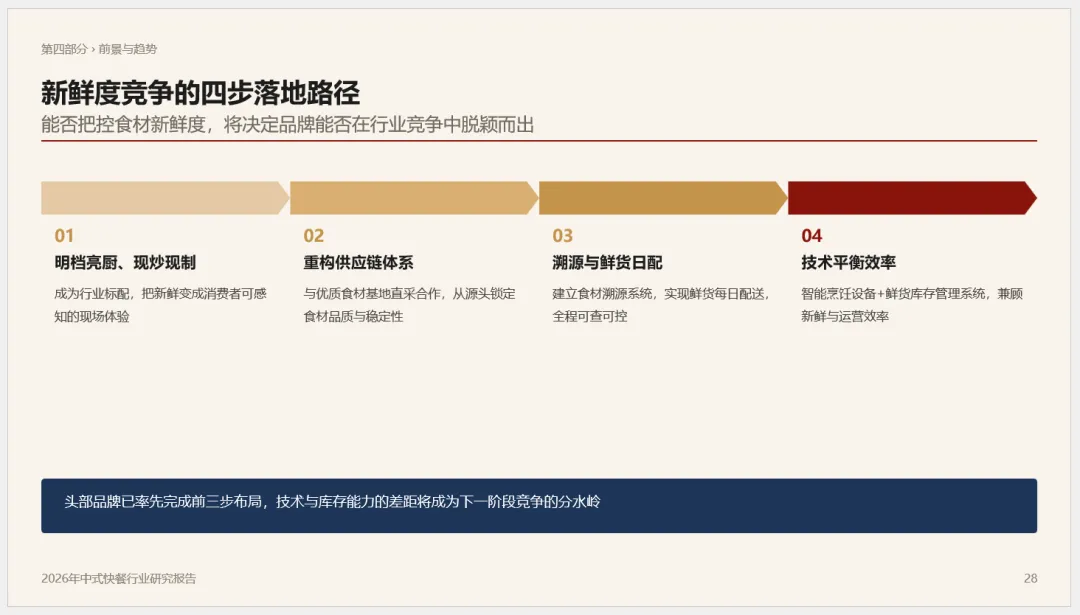
“新鲜+本地”成为旺店竞争入口。新鲜供应链与在地化菜单的优先级高于单纯营销投放,口味正宗与在地体验是口碑与复购的基础。
细分品类与现制差异化仍有机会。地方特色小吃、拌饭、现炒快餐等增速领先;在米饭等成熟赛道,新进入者机会主要在现制差异化。
社区化渗透与高频刚需场景值得重视。包子饺子馄饨等品类已验证“鲜食心智”和“社区密度”两条盈利路径。
绿色低碳与营养健康是长期政策导向。在《国民营养计划》等政策引导下,产品结构优化与绿色发展将成为长期要求。
五、结论与启示
行业判断:中式快餐仍是本土饮食刚需支撑的千亿级赛道,2025年市场规模达8745亿元。门店数量下降应理解为低效供给出清和结构优化,而非需求萎缩。
竞争判断:四大品类阵营均呈“头部主导+特色品牌切分”格局。头部壁垒来自供应链与门店密度,新进入者更现实的路径是细分品类、现制差异化和地域风味。
经营重点:企业应把新鲜供应链与在地化菜单作为前置投入,优先于单纯营销;同时以单店模型和运营效率替代粗放扩张。
扩张策略:中小品牌宜谨慎扩张、优先保现金流;头部和优质区域品牌可借助供应链与加盟体系逆势加密。中等规模品牌需警惕“规模不经济”区间。
长期方向:标准化、品牌化、数字化、连锁化仍是主线,绿色低碳与营养健康构成长期政策约束与升级方向。