研报速递
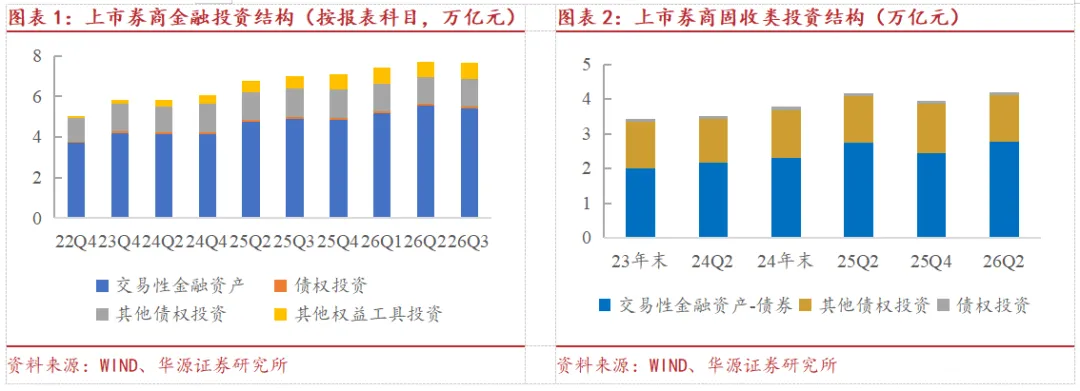
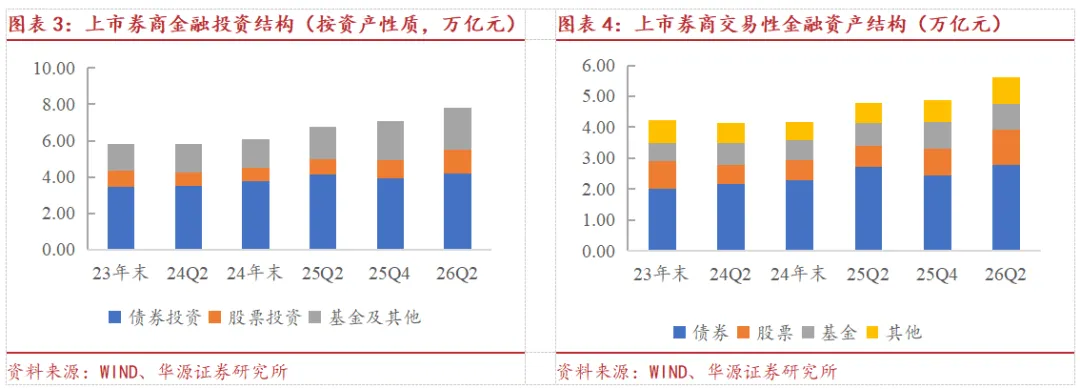
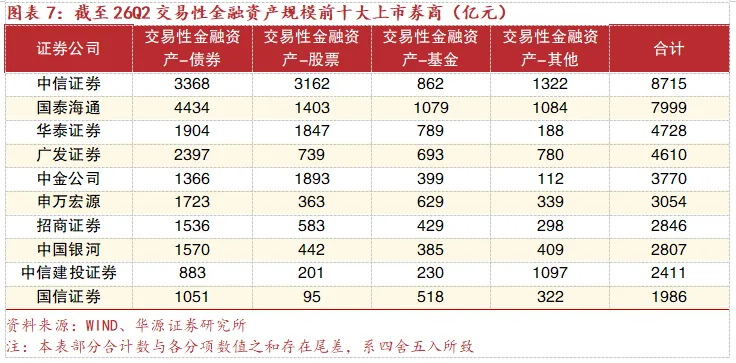
券商自营金融投资项目通常包含交易性金融资产、债权投资、其他债权投资、其他权益工具投资四个财务报表项目。受季报、年报披露规则差异约束,仅半年报、年报会披露母公司报表资产细分数据,因此为使数据具有可比性,本文时序对比统一采用合并报表金融投资指标;券商自营细分资产结构分析仅选用半年末、年末报表数据开展。截至2026年三季度末,上市证券公司金融投资总规模为7.66万亿元。按报表科目来划分,交易性金融资产规模为5.42万亿元,占比70.8%;其他债权投资规模1.34万亿元,占比17.5%;其他权益工具投资规模0.81万亿元,占比10.6%;债权投资规模0.09万亿元,占比1.1%。截至26年半年末(因上市券商26年三季报未披露细分资产数据,故26年半年末数据为最新可得数据),按资产类别来划分,债券投资规模约为4.2万亿元,占比53.7%;股票投资规模1.3万亿元,占比16.8%;基金及其他投资规模2.3万亿元,占比29.5%。
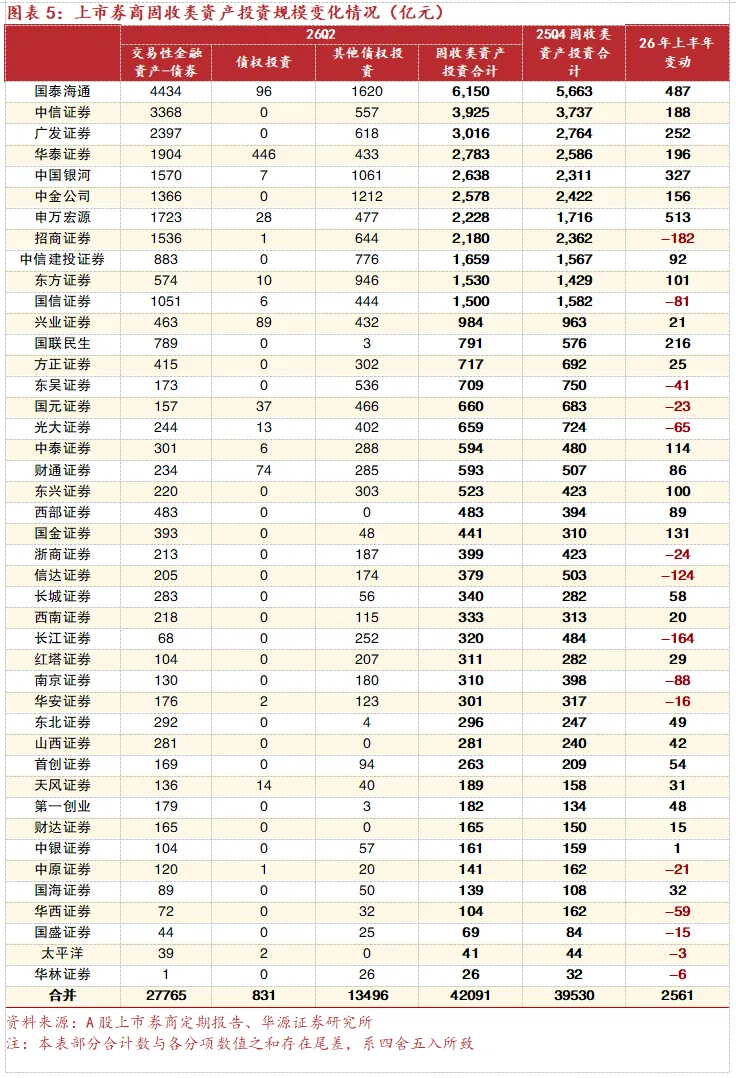
2026年上半年上市券商固收类资产持仓规模有所上升。截至26年半年末,持有固收类资产规模前五大券商依次为国泰海通(6150亿元)、中信证券(3925亿元)、广发证券(3016亿元)、华泰证券(2783亿元)及中国银河(2638亿元),合计占比43.98%,集中度较高。从上市券商半年报数据看,26年上半年共有28家上市券商固收类资产投资规模有所增加,15家有所减少,多数上市券商增持了固收类资产,合计投资规模由3.95万亿元增至4.21万亿元,增幅为6.48%。
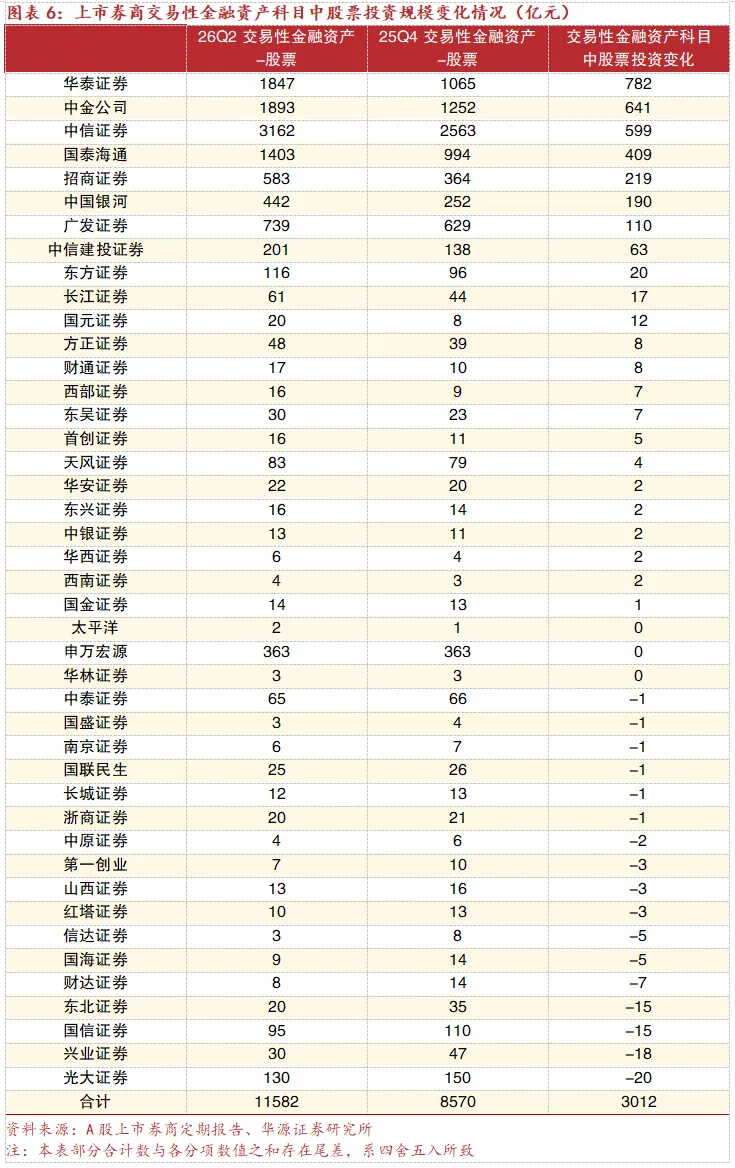
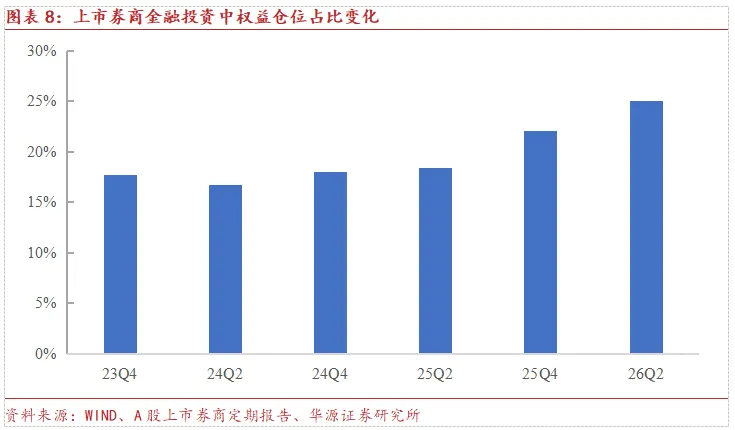
2026年上半年上市券商交易性金融资产科目项下股票持仓规模显著抬升,合计股票投资由8570亿元增至11582亿元,增幅达35.14%。分机构来看,股票投资余额增加额排名前五券商为华泰证券、中金、中信证券、国泰海通及招商证券,分别增加782亿元、641亿元、599亿元、409亿元及219亿元。整体来看,26年上半年券商交易性金融资产中的权益投资配置明显增强。2026年上半年A股延续了2025年下半年的回暖趋势,呈现“一季度震荡回调、二季度明显走强”态势,同时成长科技和中小盘指数显著强于上证指数。上市券商交易性金融资产中的权益类投资占比有所提升,权益仓位自25Q2的18.4%上行至26Q2的25.0%,达到自23Q4以来的阶段性高点。
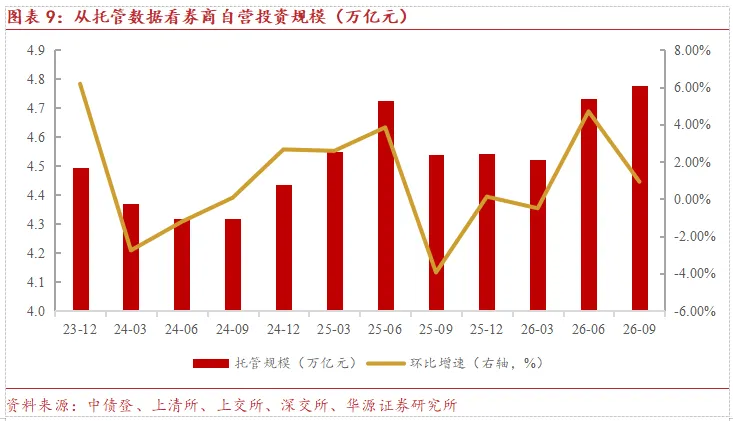
券商自营债券持有规模有所增加,但其占全市场债券托管的比例稍有下降。截至2026年9月末,券商自营持债量4.8万亿元,占全市场比重为2.22%。尽管2023年以来券商自营持债规模有所增加,但是其在整体市场中占比略有下降,由23年3月末的2.88%降至26年9月末的2.22%,表明其他类型投资者(尤其是商业银行和广义基金)的规模提升更为显著。
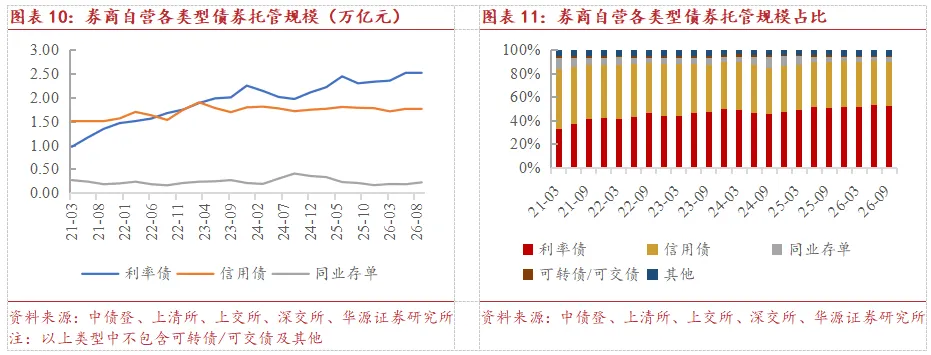
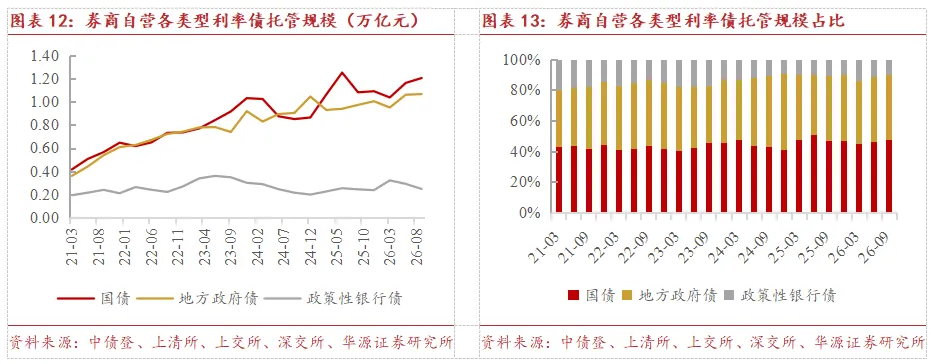
根据中债登、上清所、上交所及深交所托管数据,截至26年9月末证券自营债券托管规模为4.8万亿元,主要债券投资品种为利率债。我们把中债登、上清所、上交所及深交所证券公司债券托管量相加(剔除跨市场重复部分),截至26年9月末,证券公司托管总量为4.8万亿元,较25年末(4.5万亿元)增加5.15%。按债券托管口径来看,截至26年9月末,券商自营利率债投资占比52.71%,信用债占比36.84%,同业存单占比4.56%,可转债/可交债占比0.96%,其他债券占比4.93%,其中其他债券包括熊猫债及结构化融资工具等。截至26年9月,利率债中,国债规模占比47.86%,地方政府债占比42.36%,政策性银行债占比9.78%。
截至26Q3末,券商自营托管规模合计4.8万亿元,环比及同比增速分别为+0.9%/+5.3%。环比来看,规模增量主要来自同业存单。26Q3同业存单规模由26Q2的0.18万亿元升至0.22万亿元;其他资产由0.23万亿元升至0.24万亿元。利率债、信用债分别维持在2.52万亿元和1.76万亿元水平,可转债/可交债维持在0.05万亿元。
同比来看,利率债为规模增长主要来源。截至26Q3末,利率债由25Q3末的2.30万亿元升至2.52万亿元,增加0.22万亿元;其他债券和同业存单分别增加0.05万亿元和0.01万亿元。信用债由1.78万亿元小幅降至1.76万亿元,可转债/可交债由0.07万亿元降至0.05万亿元。结构上,利率债占合计持仓规模的比重由约50.6%升至52.7%,同比+2.1个百分点;信用债占比由约39.3%降至36.8%。总体看,券商自营托管规模保持同比增长,但同比增量主要来源于利率债。
券商自营利率债持仓以国债和地方政府债为主。根据26Q3末托管数据,国债、地方政府债和政策性银行债持仓规模分别为1.21万亿元、1.07万亿元和0.25万亿元,在利率债持仓中占比分别为47.86%、42.36%和9.78%。环比2026年6月末,国债持仓增加0.04万亿元,增幅约3.6%;地方政府债增加0.01万亿元,增幅约0.5%;政策性银行债减少0.04万亿,下降约15.1%,利率债环比增量主要来自国债。同比来看,国债、地方政府债和政策性银行债分别增加0.12万亿元、0.09万亿元和0.004万亿元,对应增幅分别约为11.4%、9.6%和1.5%。
风险提示:流动性管理风险、波段交易风险、杠杆策略失效风险。
证券研究报告:26Q3券商自营投债有何特征?
对外发布时间:2026年11月13日
研究发布机构:华源证券股份有限公司
参与人员信息:
分析师:廖志明
SAC编号:S1350524100002
联系人:张一帆
SAC编号:S1350125040013