研报速递
1.铝行业:供给刚性约束,需求韧性增长
铝行业是国家重要的基础产业。氧化铝和原铝作为重要的基础原材料,与机电、电力、 航空航天、造船、汽车制造、包装、建筑、房地产、交通运输、日用百货等行业密切 相关,需求端涵盖了从中游铝材到下游终端应用的众多领域。其产业链可概括为:上 游提供铝土矿、氧化铝等原材料,中游对上游原材料进行加工制备电解铝,下游制备 各种铝材并应用于各行各业最终消费。
政策赋能与绿色转型驱动高质量发展新格局。铝行业是支撑国民经济发展与战略安 全的基础性产业,其产业链覆盖从铝土矿开采、氧化铝冶炼到电解铝生产及精深加工 的全过程。作为全球工业体系中用途最广、用量最大的有色金属之一,铝不仅是交通、 建筑、电力和机械制造等传统领域的基础原材料,更是航空航天、高端装备及高新技 术产业不可或缺的关键支撑材料。得益于其轻质高强、耐腐蚀、导电性好且可循环利 用的绿色属性,铝在新一轮能源变革与产业升级中扮演着日益重要的角色。当前,随 着全球绿色经济体系的构建,铝合金在汽车轻量化、光伏组件、充电桩、储能设备及 消费电子等新兴领域的应用持续拓展,推动铝行业与宏观经济、能源结构及环保政策 的关联愈发紧密。
中国是铝工业大国,且市场规模持续扩大。2025 年,中国铝产量及消费量继续保持 增长,已连续 24 年位居世界第一。近年来,随着供给侧改革的不断深入推进、产业 结构调整及能源结构优化,中国铝行业步入全面实现高质量发展阶段,全产业链布局 更趋完善,以电解铝产能“天花板”为核心,上下游联动发展,不仅铝土矿、氧化铝、 电解铝、再生铝、铝合金全产业链的发展更加协调,而且产业结构更加合理。
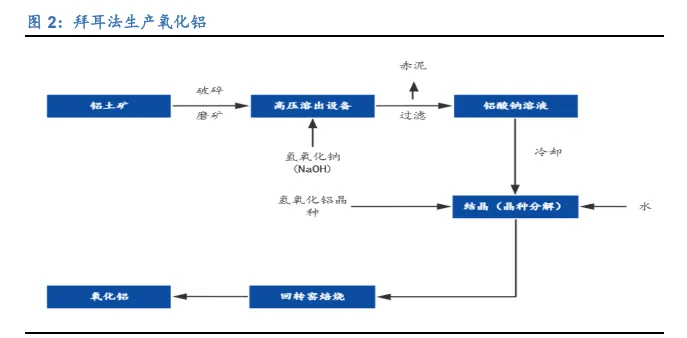
氧化铝生产工艺-拜耳法:拜耳法是氧化铝工业生产中最为主流的工艺,其产量约占 全球氧化铝总产量的 95%。该工艺由奥地利化学家 K.J.Bayer 于 1888 年发明。矿石 经破碎后与循环母液按特定比例混合,形成的矿浆依次经过高压溶出、赤泥沉降及洗涤分离等工序,最终得到精制铝酸钠溶液。向溶液中加入氢氧化铝晶种进行分解得到 氢氧化铝,随后通过煅烧制得氧化铝(Al₂O₃),剩余的溶液经过过滤和补充氢氧化钠、 浓缩之后可以继续作为母液循环使用。
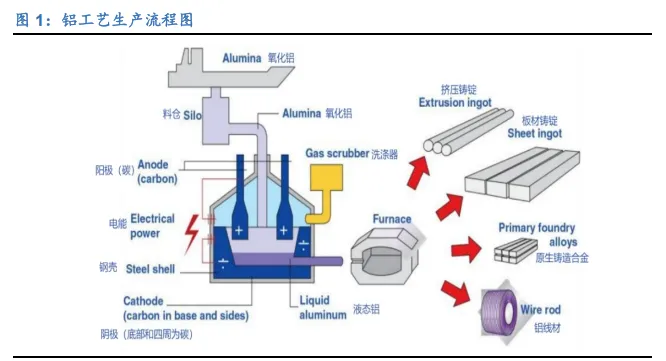
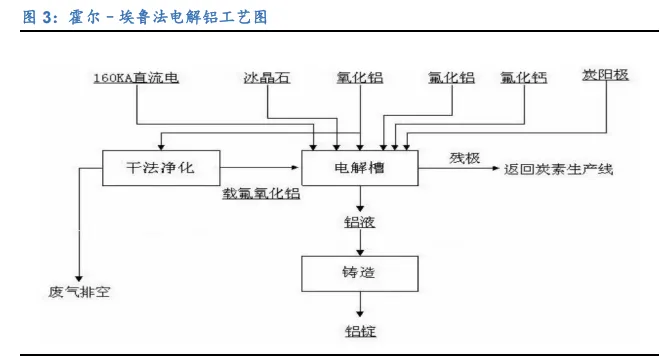
电解提铝(原铝)阶段-霍尔-埃鲁法:目前工业生产原铝的唯一方法是霍尔-埃鲁铝 电解法。由美国的霍尔和法国的埃鲁于 1886 年发明。霍尔-埃鲁铝电解法是以氧化 铝为原料、冰晶石(Na3AlF6)为熔剂组成的电解质,在 950-970℃的条件下通过 电解的方法使电解质熔体中的氧化铝分解为铝和氧,铝在碳阴极以液相形式析出,氧 在碳阳极上以二氧化碳气体的形式逸出。工业铝电解槽大体上可以分为侧插阳极自 焙槽、上插阳极自焙槽和预焙阳极槽三类。由于自焙槽技术在电解过程中电耗高、并 且不利于对环境的保护,所以自焙槽技术正在被逐渐淘汰。
铝是关系国计民生和国民经济发展的战略资源。铝具有良好延展性、导电性、导热性、耐热性和耐辐射性,是重要的基础原材料,占有色金属的半壁江山,我国铝产业快速 发展,已成为全球最大的铝产品生产国和消费国。数据显示,2024 年我国氧化铝、 电解铝、铝加工材和再生铝产量保持世界第一,有力支撑了新能源、新一代信息技术 等战略性新兴产业壮大,为区域发展注入新动能。中国作为全球最大的铝消费国,已 经形成完整的铝加工和消费体系:上游铝土矿虽然贫乏,但中游铝加工能力世界领先, 下游应用涵盖传统工业和新兴领域,并不断拓展新的增长点。
政策精准发力,为产业发展注入新动能。2025 年,在政策与市场双重驱动下,中国 铝行业加速迈向高质量发展。《铝产业高质量发展实施方案(2025-2027 年)》《关于 有序推动绿电直连发展有关事项的通知》等一系列政策文件相继出台,系统引导行业 向高端化、智能化、绿色化升级。
产业结构持续优化,高端、绿色化转型态势明显。氧化铝、电解铝产量稳步增长,高 端铝加工材供给能力显著提升;绿色低碳转型成效显著,绿电铝占比升至 27.7%,再 生铝占比达 20.8%,助力行业提前 6 年实现碳达峰。技术攻关成效显著,数智赋能 行业升级。核心技术与装备达到国际领先水平,AI 技术在生产控制、故障解决等场 景实现规模化应用。新兴领域消费崛起,重塑市场需求格局。新能源汽车、光伏、电 网等新兴领域成为铝消费增长新引擎,带动整体需求持续增长。中国铝产量及消费 量已连续 24 年位居世界第一,在中国有色金属总产值中占比达 35%,支柱地位进一 步巩固。行业处于绿色转型、结构优化和产能升级的关键期,政策导向、资源禀赋和 技术创新将主导行业格局。
铝工业的需求端涵盖了从中游铝材到下游终端应用的众多领域。其产业链可概括 为:上游提供原材料(铝土矿、氧化铝),中游对上游原材料进行加工制备电解 铝,下游制备各种铝材并应用于各行各业最终消费。铝土矿、氧化铝、预焙阳极、 煤炭、电力构成上游原材料部分,由铝冶炼企业完成,电解铝、铝材加工构成产业 链中游部分,铝合金锭、铝型材、铝板铝箔等铝制成品构成产业链下游。电解铝的 下游铝合金可分为变形铝合金和铸造铝合金两种,主要的形态为型材、板带、箔 等,应用非常广泛,如房地产、汽车、食品包装等领域,而铸造铝合金根据原料类 型分为原生和再生,主要应用于汽车、3C 电子、家电等。
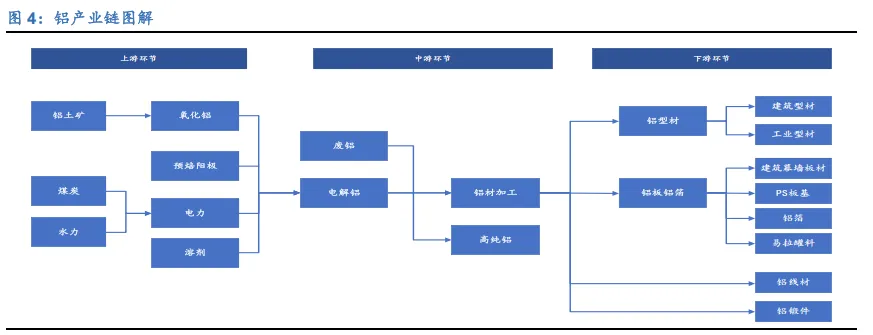
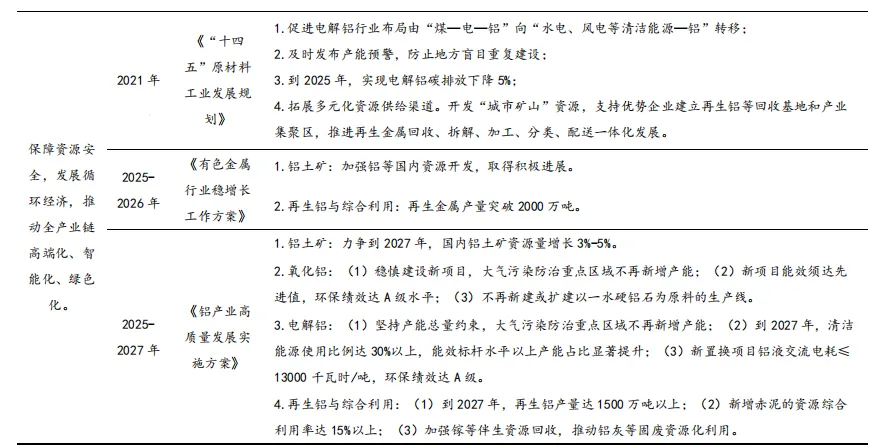
国家铝产业政策经历了清晰的阶段性演变。早期政策以《铝行业规范条件》为代表, 旨在建立准入标准,规范快速扩张的规模。随着供给侧改革深化,政策重点转向运用 环保、能耗等综合标准淘汰落后产能,并引导产业向绿色能源地区转移。当前,政策 核心已全面升级为高质量发展与供应链安全,具体体现在 2025 年《铝产业高质量发 展实施方案》中:一是保障资源安全,设定国内铝土矿增储和再生铝产量目标;二是 推动绿色低碳,明确清洁能源比例和能效标杆;三是鼓励高端突破,支持高附加值材 料研发应用。政策主线已从“控制总量”转变为“在总量约束下,优化结构、提升价 值、保障安全”。
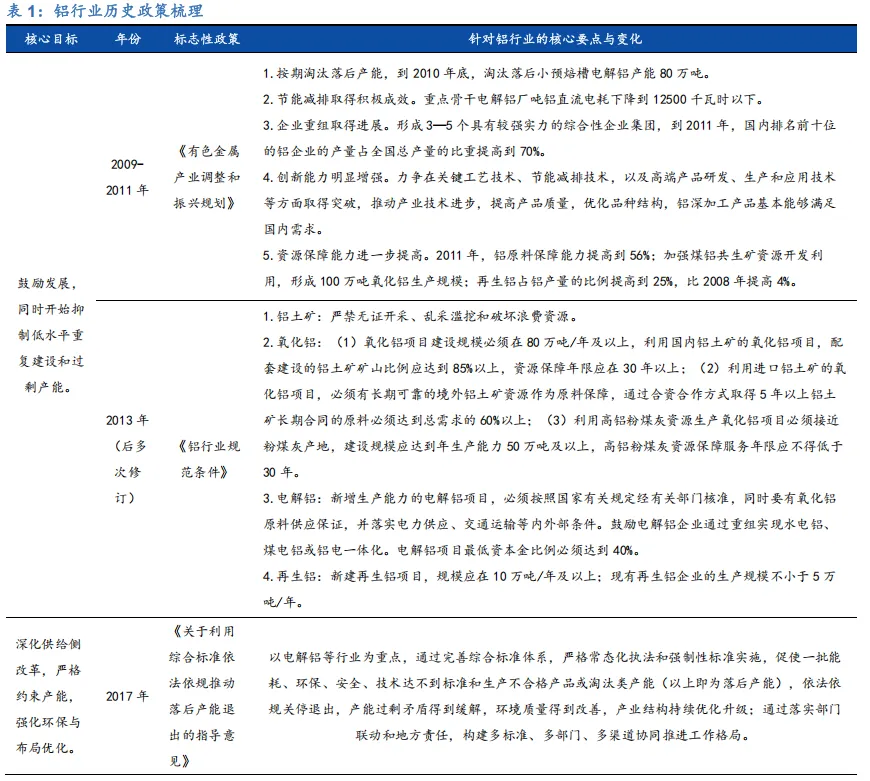
铝工业的需求端涵盖了从中游铝材到下游终端应用的众多领域。其产业链可概括 为:上游提供原材料(铝土矿、氧化铝),中游对上游原材料进行加工制备电解 铝,下游制备各种铝材并应用于各行各业最终消费。铝土矿、氧化铝、预焙阳极、 煤炭、电力构成上游原材料部分,由铝冶炼企业完成,电解铝、铝材加工构成产业 链中游部分,铝合金锭、铝型材、铝板铝箔等铝制成品构成产业链下游。电解铝的 下游铝合金可分为变形铝合金和铸造铝合金两种,主要的形态为型材、板带、箔 等,应用非常广泛,如房地产、汽车、食品包装等领域,而铸造铝合金根据原料类 型分为原生和再生,主要应用于汽车、3C 电子、家电等。
2.铝供给端:矿山资源丰富,全球布局夯实资源根基
2.1 铝土矿国内储量领先,海外布局提速
全球铝土矿资源丰富,且分布集中。2025 年全球铝土矿储量约为 290 亿吨,资源丰 富,分布呈现较高的区域集中度。其中,几内亚储量约 74 亿吨,占全球总储量的 25.52%,位居全球首位;澳大利亚、越南、印度尼西亚和牙买加储量分别约 37 亿 吨、31 亿吨、29 亿吨和 20 亿吨,占比分别为 12.76%、10.69%、10.00%和 6.90%。 上述五国铝土矿储量合计占全球总储量的 65.86%,全球铝土矿资源禀赋向少数资源 国集中。结合 2025 年全球铝土矿约 4.4 亿吨的产量测算,全球铝土矿静态储采比超 过 64 年,整体资源保障程度较高。从区域格局看,几内亚凭借全球领先的资源储量 及产量规模,在全球铝土矿供应体系中的战略地位持续凸显。
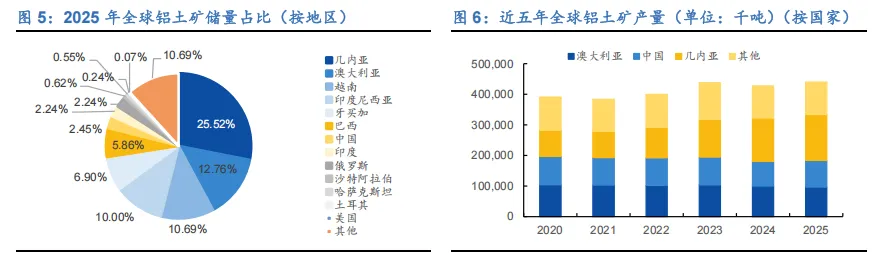
2023 年-2025 年,全球铝土矿产量分别为 4.38 亿吨、4.50 亿吨和 4.4 亿吨。2025 年,几内亚产量约 1.50 亿吨,占全球总产量的 34%,稳居全球第一;澳大利亚和中 国产量分别约 0.97 亿吨和 0.87 亿吨,占比分别为 22%和 20%。三国产量合计约 3.34 亿吨,占全球总产量的 75.91%,全球铝土矿供给进一步向头部资源国集中。自 2023 年起,几内亚铝土矿产量已超过澳大利亚,成为全球最大的铝土矿生产国,全 球铝土矿供应格局由此发生重要变化,几内亚在全球铝产业链中的资源战略地位进 一步提升。截至 2025 年,在全球资源量排名前 30 位的铝土矿项目中,几内亚和澳大利亚占据主导地位,且单个项目资源量规模巨大,在世界铝土矿格局中举足轻重。