研报速递
MOM业务给各类资管机构业务机会分析
【FOF】私募FOF成为资管行业趋势,如何当好FOF投资经理?
【深度】私募FOF规模突破千亿挑战:如何重构投资/交易/运营/风控体系,中信/中金/国泰海通如何玩转1500亿FOF业务?
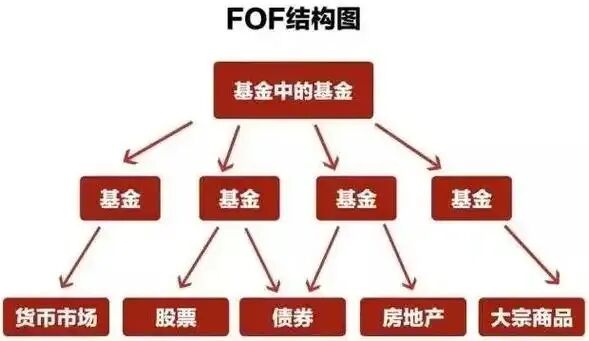
一笔赎回点下去,APP 显示「申请已提交」,然后就是漫长的静默。三天、一周、两周……钱到底卡在哪儿?这不只是客服话术的问题,而是一条被层层嵌套拉长的资金链路。今天我们把这条链路拆开:它为什么慢、慢下去会怎样,以及真正能改的到底是什么。
PART 01
先破一个误会:并没有「私募 FOF 必须 T+7 到账」
很多投资者会不自觉地把公募基金的体验平移过来:T 日赎回、T+1 确认、T+2 到账。于是当私募 FOF 一周还没动静,第一反应往往是「是不是违规了」。
但翻遍现行规则,找不到一条「所有券商私募 FOF 赎回款必须在 T+7 或 T+10 内到账」的规定。
常被援引的 T+7、T+10,其实来自 2017 年前后公募 FOF 的审核口径:投资范围不含 QDII 的公募 FOF,基金合同应约定不迟于 T+7 支付赎回款;含 QDII 的则为 T+10;部分公募 FOF 合同至今写着「T+10 日内支付」。 这是公募产品的合同口径,不是私募 FOF 的法定标准,更不是行业平均值。
私募端规则管的是另一件事:开放频率、份额确认、估值复核、资金划付、信息披露与公平处置。
《私募证券投资基金运作指引》(中基协,2024 年 4 月 30 日发布、8 月 1 日施行)第七条把开放频率与资产流动性绑定:开放式私募证券基金至多每周开放一次、每次不超过 2 天,低流动性资产合计超净资产 20% 的至多每季度开放一次;第二十八、二十九条要求底层托管人向上层托管人推送经复核的估值信息,份额登记信息在确认后 2 个工作日内提供,净值经托管复核后再披露。
《证券期货经营机构私募资产管理计划运作管理规定》第二十八条要求巨额退出、延缓支付等安排事先写入合同,并允许在公平对待投资者前提下延期办理;《备案指引第 1 号》第十一条要求固定开放日与申赎规则书面化、不得擅改。
判断「合不合规」要回到具体合同,而不是问行业里常见 T+几。规则没给统一天数,不等于管理人可以无限期拖延。
PART 02
原理:九道关、两层串行,慢是「乘」出来的
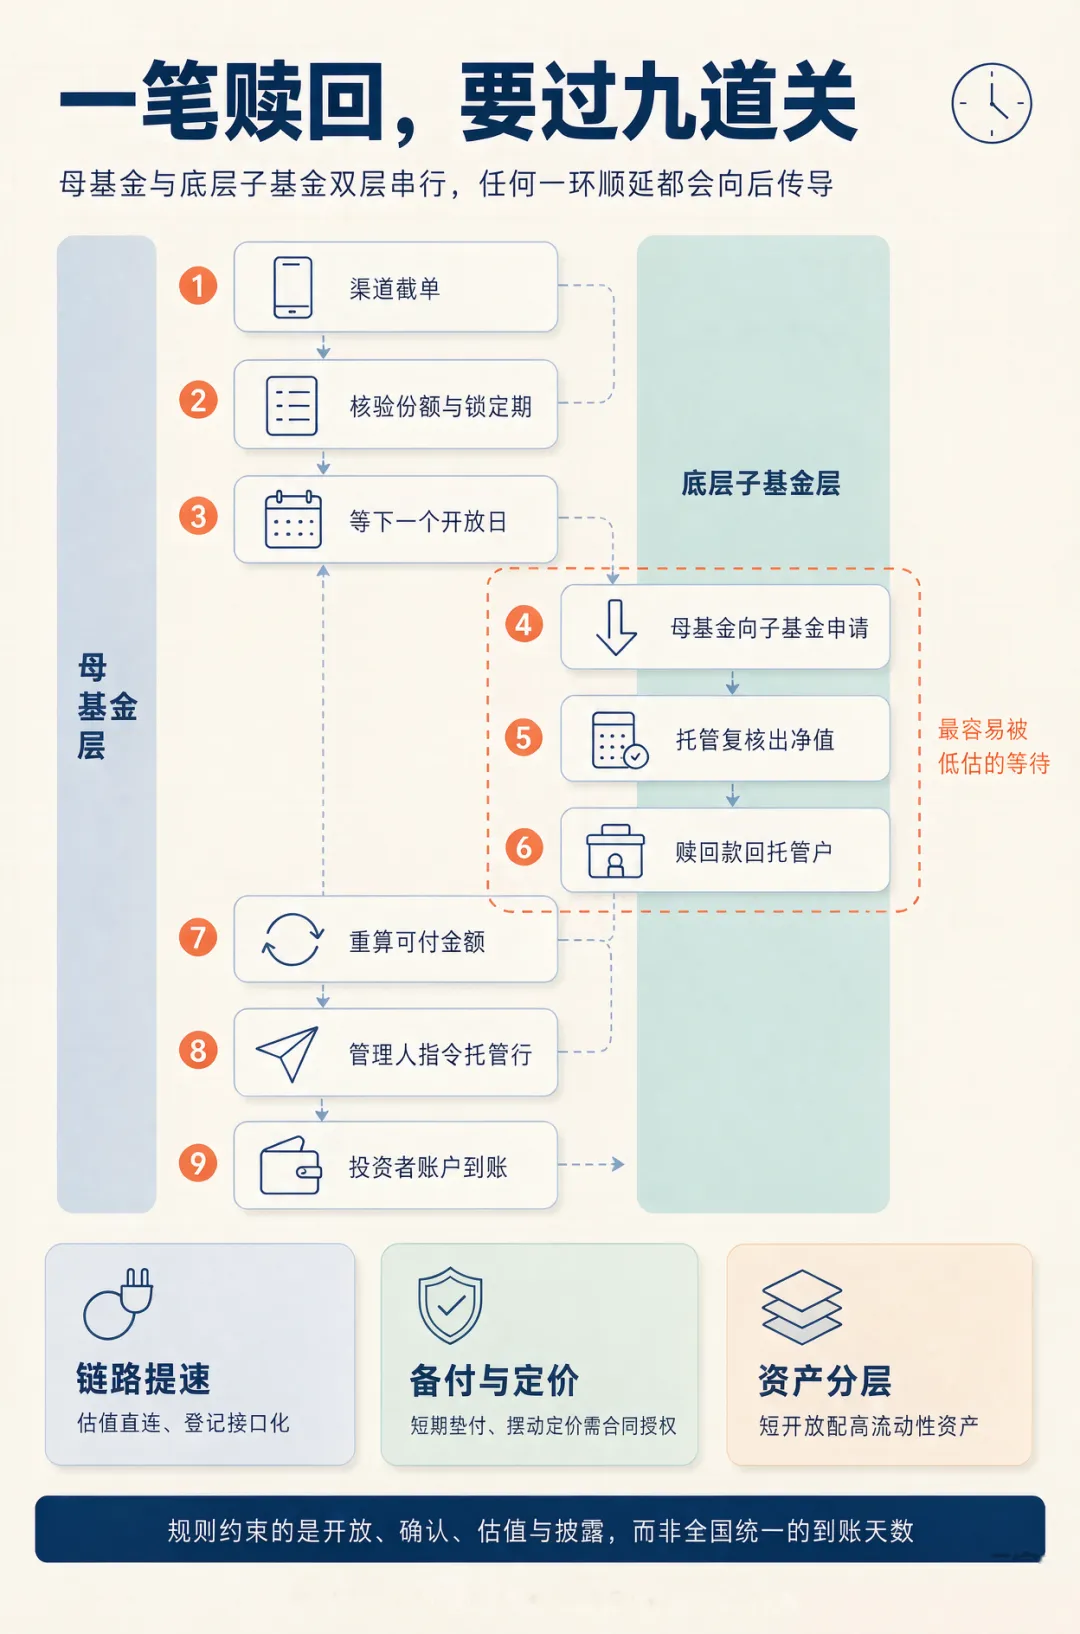
▲ 从提交申请到银行卡入账,至少九道串行关口
FOF 的慢,不是某一家机构慢,而是把两套完整的赎回流程串成了一条流水线。而流水线的特点是:任何一站晚点,后面全部顺延。
投资者提交申请后,母基金核验份额、等开放日确认;为凑出这笔钱,还要再向底层子基金提交一次赎回申请;底层出净值、托管复核、资金交收回托管户,母基金二次估值后才能确定可付金额,再由管理人发划付指令,经销售归集与银行清算进入投资者银行卡。
关键在于串行而非并行:母基金通常不能在底层款项到账之前确定最终可分配金额;底层也不能提前于自身开放日、估值日和结算日完成现金交收。于是延迟不是相加,而是相乘——只要有一环跳到「下一个开放期」,整体时长就从数日跳到数周。
四种「时间跳升」触发器:
① 底层季度开放+锁定期:母基金每周开放也没用,钱在子基金里出不来;《运作管理规定》要求的 7 个工作日可变现资产不低于净值 10%,管的是资产端与开放端匹配,不是到账天数。
② 估值滞后:场外资产、停牌证券、跨境估值与托管复核,让「出净值」晚于「出申请」。
③ 非标与风险资产:等待从「等下一个开放日」变成「等资产回款日」。富安娜「中信证券富安 FOF 定制 1 号」案例中,公告显示截至 2022 年 8 月 23 日仍有 1.065 亿元资金逾期。 这是个案,不能外推为行业常态,却说明底层回款可以压倒一切流程优化。
④ 巨额赎回与侧袋:侧袋把风险资产隔离进封闭账户,待变现后再支付,不让受困资产提前变现。
一个容易被忽略的新变化:2026 年 9 月 1 日施行的《私募投资基金信息披露监督管理办法》(证监会令第 233 号)要求嵌套投资穿透披露底层资产、被投基金予以配合,压实各方按约定频率及时披露。 它打开的是「看不透」的信息黑箱,压缩的是预期偏差,还不是资金交收本身。
PART 03
长期影响:损耗的不是几天,是这门生意的信任基础
① 预期偏差 → 信任损耗。宣传讲「分散配置、精选私募」,却没把月度/季度开放、预约截止、底层锁定期讲透,投资者自然把「申请成功」当成「钱快到了」。证监会深圳监管局专门提示过「资金未到莫慌张,基金赎回需时间」;代销规定要求代销合同明确后续服务与投诉处置预案。 解释成本由渠道承担,信任损耗由整个品类承担。
② 期限错配 → 管理被动。用短开放端承接长锁定期底层,集中赎回时只能卖高流动性资产、等底层交收或启用延期条款。久了,管理人倾向压低开放频率、抬高现金比例,产品「更稳但更钝」。
③ 资金端定价 → 长期钱不来。到账时间不可预期,投资者就会给产品打「流动性折价」:要么要求更高收益补偿,要么只放短期资金——这与 FOF 最需要的耐心资本正好相反。
④ 竞争格局 → 运营能力分水岭。中基协 2025 年 12 月月报显示,截至 2025 年末存续私募证券投资基金 80,390 只、规模 7.08 万亿元。 这是私募证券基金整体口径,不是券商 FOF 单独口径,也不能推算 FOF 到账速度。但能把托管、估值、登记、渠道提示串成一条链的机构,交付体验显然更稳定。
⑤ 但别把话说满:赎回慢不必然引发踩踏,是否挤兑还取决于资产流动性、投资者结构、现金储备与沟通质量。2021 年鸣石投资股权纷争时,有券商资管人士表示可通过既有现金应对绝大部分客户赎回。
真正伤害 FOF 长期发展的,不是「慢」本身,而是「不知道会慢多久」。
PART 04
可行解:别追「秒到」,先做「可计算、可预期、可比较」
提速的目标从来不是制造脱离底层资产的「极速到账」承诺,而是让到账时间可计算、可预期、可比较。按优先级排,能做的事分五层。
| ① 合同条款标准化 | |||
| ② 估值直连/登记接口化 | |||
| ③ 开放日错峰设计 | |||
| ④ 资产分层配置 | |||
| ⑤ 短期垫付/授信 | |||
| ⑥ 赎回费/摆动定价 | |||
| ⑦ 侧袋/延期支付 | |||
| ⑧ 份额转让平台 |
第一优先级是合同条款,成本最低、杠杆最高。把申请截点、确认日与适用净值日、底层开放日、划付启动条件、分批支付、延迟是否计息、违约追索写成可检查的条款。现行规则已要求信披真实、准确、完整、及时,开放式资管计划净值披露频率不低于开放频率、重大事项五日内披露。 一旦可比较,运营质量就会变成可被市场定价的能力。
第二层是工程化提速,且已有制度基础。《运作指引》第二十八条打通了「底层托管人 → 上层托管人」的估值信息通道,份额登记信息须在确认后 2 个工作日内提供。 在此之上做估值外包 T+1、托管直连、自动对账,压缩的是核算与复核;公开材料未显示券商私募 FOF 已普遍实现全链路 T+0,接口再快也替代不了银行交收。
第三层治本,第四、五层要守边界。按负债端开放频率分层配置资产:短开放层配 ETF/货币/标准化债券,长封闭层配低流动性策略;摆动定价与赎回费解决的是成本分配而非资金回收,私募端引入还需论证合同授权与估值公允。短期垫付只应用于短期交收缺口并明确额度、期限、费用与追索,否则只是把风险挪到券商资产负债表;侧袋用于隔离而非加速。 上海份额转让平台截至 2025 年 5 月 20 日累计成交 121 笔、约 252.44 亿元,主要服务私募股权与创投份额, 不能写成「监管已统一推动 FOF 份额二级市场」。
PART 05
写给投资者的三句大白话
买前翻合同,只看五个点:开放日、预约截止、确认日、赎回款划付时点、延期与违约条款。
赎回时问三句话:底层哪天开放?母基金哪天二次估值?划付从哪个账户发起?
别把「申请已提交」当成「钱在路上」。
FOF 的价值,是帮投资者做资产配置,而不是制造流动性幻觉。把到账时间讲清楚、写进合同、做成可比较的运营指标,比承诺一个脱离底层资产的「极速到账」更重要。
慢不可怕,不可预期才可怕。