研报速递
一句话核心判断:中山公用(000685)2026年前三季归母净利润 20.27亿元(同比+67.32%),但同期 投资收益17.79亿元,占营业利润21.69亿元的82.0%(来源:2026年三季度报告,公告2026-055;占比为本号计算值)。剔除投资收益,主业经营利润只有3.90亿元。这不是一家“利润高增长”的公司,而是一家把券商股权收益装进公用事业报表的公司——它的季度利润曲线,本质上是广发证券(000776)的利润曲线。
本文回答四个问题:① 20亿利润究竟由什么构成,主业真实赚钱能力几何?② 收入连续下滑,是周期还是结构?③ 0.75倍PB、5.6倍PE,便宜还是“看起来便宜”?④ 后面该盯哪几个变量,哪些是真正会伤到业绩的?标注规则:本文所有数字均注明口径——公告值为公司披露;推算值为由公告数据倒推或按持股比例测算;计算值为由公开数据直接计算;假设测算为情景假设;第三方口径为非公告数据源,另行标明出处。不混用、不臆测。
一、先看这份财报:它“好看得不像”一家公用事业公司
• 收入微增、利润翻倍式增长。前三季营业收入34.51亿元(公告值,+9.81%),归母净利润20.27亿元(公告值,+67.32%),扣非归母20.14亿元(+67.08%)——扣非与归母几乎贴平,非经常性损益仅1299.8万元(公告值),说明这20亿不是“卖资产”卖出来的
• 利润率异常高。前三季净利率59.62%(公告数据计算值,证券之星同口径29.27%毛利率、59.62%净利率),而同期毛利率只有29.27%。毛利率29%、净利率60%,这个组合在制造业和公用事业里都不成立——因为利润不在毛利里,在毛利之外
• 现金流大幅转正。经营活动现金流净额4.45亿元,上年同期为-0.54亿元(公告值,+918.03%),公司解释为“购买商品、接受劳务支付的现金减少”。但净利润20.57亿元,经营现金流只有4.45亿元,净现比0.22(计算值)——利润没有变成现金
• ROE跳升。加权平均净资产收益率10.45%,同比提升3.55个百分点(公告值);EPS 1.38元(+67.32%)
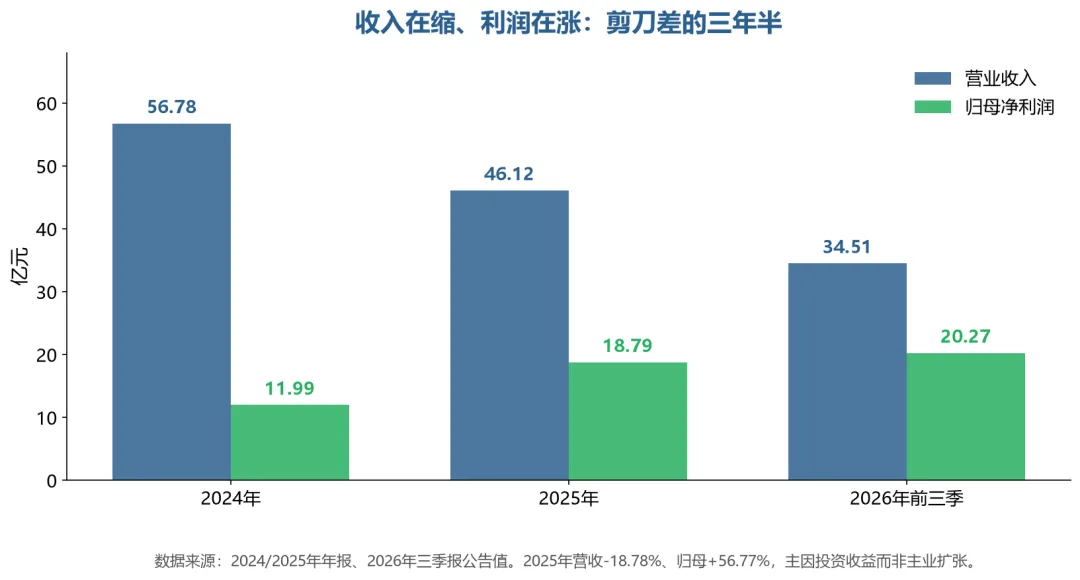
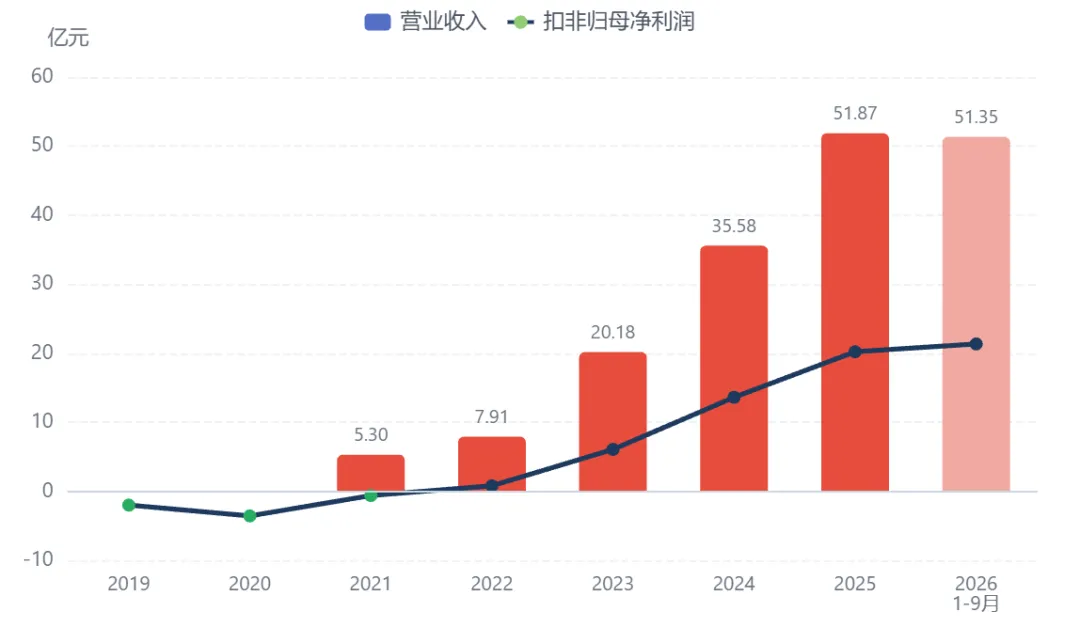
图3|收入在缩、利润在涨:2025年营收-18.78%、归母+56.77%,2026年前三季归母已超2025年全年(公告值)
表1|核心财务一览(数据来源:中山公用2026年第三季度报告,公告2026-055)
这一节先给结论:这张财报的“漂亮”来自三个互不相干的东西——投资收益、非经常性损益口径、以及现金流的季节性改善。要判断这家公司值多少钱,必须先把投资收益从利润里剥出来。下一节就做这件事。
二、利润归因:20.27亿里,17.79亿不是主业挣的
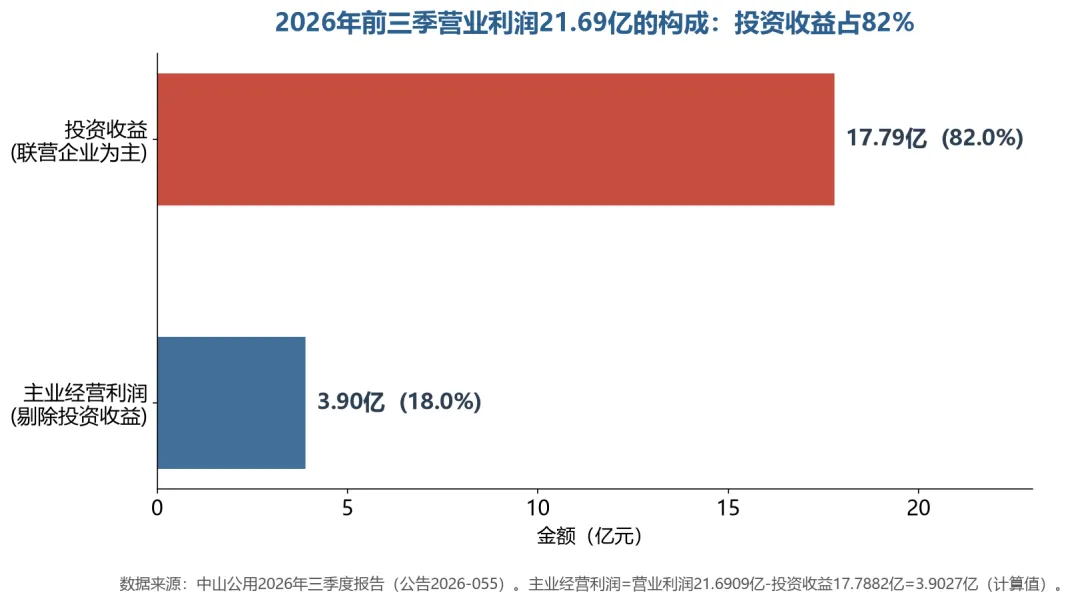
图1|2026年前三季营业利润21.69亿的构成:投资收益17.79亿占82.0%,主业经营利润仅3.90亿(计算值)
表2|利润表拆解(数据来源:公告2026-055;毛利、三费占比、实际税率为本号计算值)
• 第一步:把投资收益剥掉。营业利润21.6909亿元减去投资收益17.7882亿元,剩下3.9027亿元(计算值)。这就是水务、固废、城市服务、工程等所有实体业务,扣掉成本费用后的全部经营利润——它只占营业利润的18.0%
• 第二步:看投资收益里是谁给的。对联营企业和合营企业的投资收益17.6692亿元(公告值)。按持股比例推算:广发证券前三季归母净利润160.27亿元(公告值)× 8.78%持股 ≈ 14.07亿元(推算值),占权益法收益的79.6%;其余约3.60亿元来自其他联营企业(推算差额,公司未逐户披露)
• 第三步:看实际税率为什么只有5%。利润总额21.67亿元、所得税1.10亿元,实际税率5.05%(计算值)。原因不复杂:权益法投资收益在税法上不计入当期应纳税所得(分红时才涉及),所以利润越“投资化”,税负看起来越轻。这进一步印证利润结构,而非税负真的变低了
• 第四步:看季度曲线是谁的形状。2026Q2归母8.85亿元(推算值,上半年14.68亿减Q1的5.83亿),对应广发证券Q2净利润69.44亿元(媒体据公告测算);2026Q3归母回落至5.59亿元(公告值),对应广发Q3归母43.76亿元、同比-1.99%、环比-36.99%(公告值)——中山公用的季度利润,几乎按同一比例跟着广发走
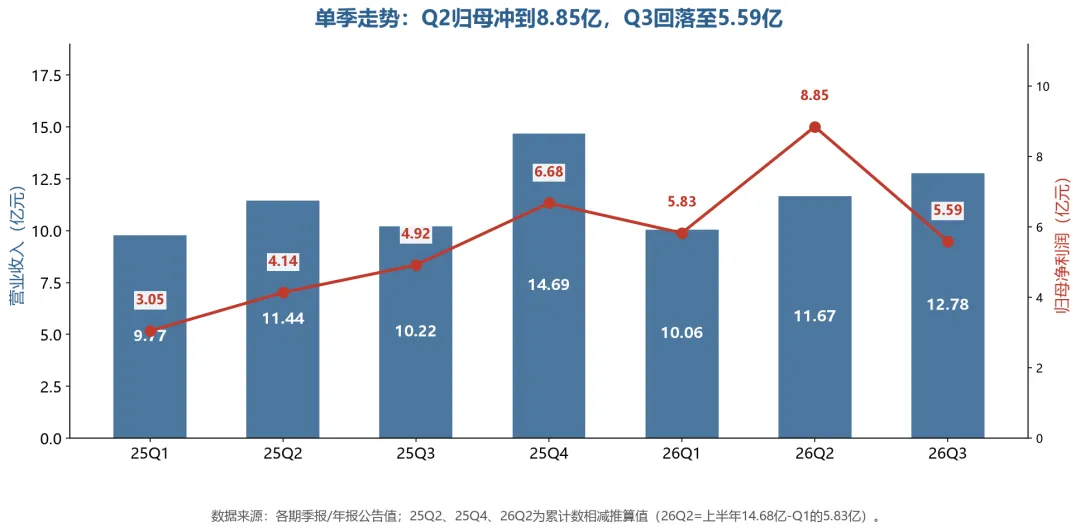
图2|单季走势:Q2归母冲到8.85亿(推算)、Q3回落至5.59亿(公告),与广发证券Q3环比-36.99%同步
归因结论:2026年的利润高增长,80%以上是广发证券的牛市利润通过权益法传导过来的,不是水务提价或固废扩张的结果。这意味着:判断中山公用明年的业绩,第一件事不是看水价,而是看券商行业景气度。这是它与普通公用事业股最本质的区别。
三、收入为什么在缩:工程退坡,水务与固废在补位
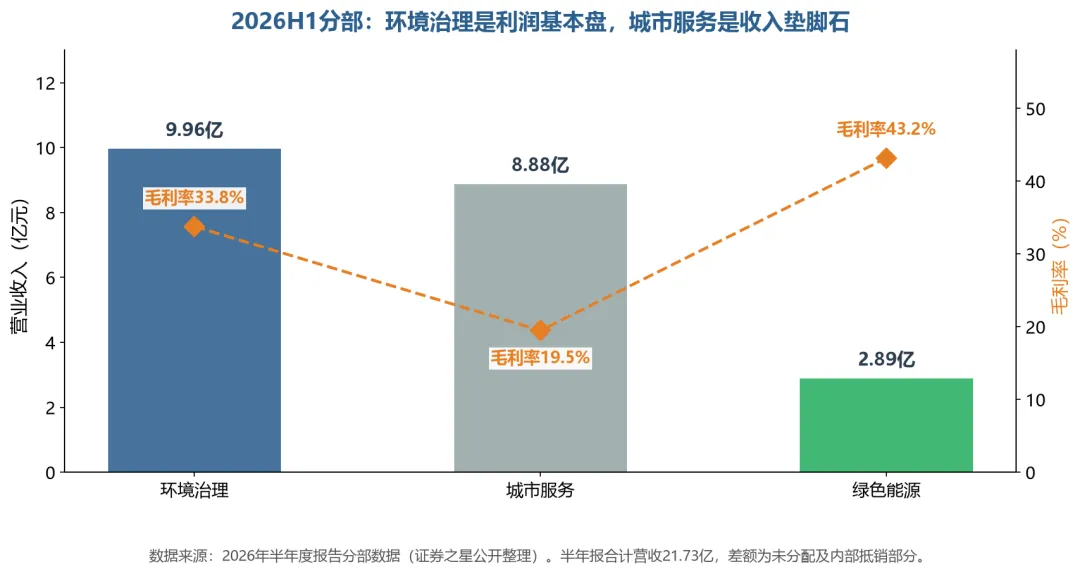
图4|2026H1分部:环境治理9.96亿(毛利率33.8%)、城市服务8.88亿(19.5%)、绿色能源2.89亿(43.2%)
表3|2026H1分部结构(数据来源:2026年半年度报告分部数据,经证券之星公开整理;占比为第三方口径)
• 收入下滑是结构性的:工程在退、公用事业在进。2025年营业收入46.12亿元(公告值,-18.78%),而环境治理板块2025年收入18.31亿元、同比+27.36%,占营收39.70%;绿色能源4.02亿元、+5.30%(来源:公司投资者关系活动记录表2026-002)。也就是说,拖累收入的是工程类业务,水务和固废其实在增长
• 水务是唯一有“提价逻辑”的板块。中山市发改局2025年12月31日发布《关于进一步完善我市自来水价格形成机制的通知》,自2026年2月1日用水起执行:公用水务价区居民第一阶梯水价调整为1.88元/立方米(原1.60元)、非居民2.45元/立方米。国信证券测算,中山综合水价由1.73元涨至2.14-2.18元/立方米,涨幅23%-26%(来源:国信证券2026-01-05研报)
• 规模底盘:供水能力315万吨/日,承担中山市约94%的供水任务;垃圾焚烧处理规模6,120吨/日;光伏并网超310MW、覆盖20余个城市(来源:公司投资者关系活动记录表2026-002)。这是它区别于纯投资平台的地方——它有真实资产,只是资产回报率不高
• 但提价的弹性有限。水价上涨23%-26%落在整个供水板块的收入上,而供水只是34.51亿元营收中的一部分;再扣掉成本、税费、少数股东,对合并归母的增厚远小于对板块收入的增厚。指望水价把主业利润从3.9亿抬到10亿,不现实
四、主业到底能赚多少:3.90亿营业利润,撑起396亿资产
• 资产回报率的真相。前三季主业经营利润3.90亿元(计算值),年化约5.20亿元(计算值,按4/3简单年化);对应总资产396.87亿元、归母净资产200.22亿元(公告值)。若以“主业年化利润/归母净资产”粗算,约2.6%(计算值)——这是剔除券商收益后的真实资产回报水平
• 第三方口径的旁证。证券之星财报分析工具对中山公用2025年的评价是:ROIC约7%、净利率40.67%、“业绩主要依靠资本开支驱动”(第三方口径,2026-10-31整理稿)。注意:这个7%的ROIC仍包含投资收益,剔除后主业回报率会显著更低
• 业务模式的代价:重资产 + 高折旧。固定资产56.11亿元、无形资产42.32亿元、在建工程10.79亿元(公告值,2026-09-30),三项合计109.22亿元(计算值),占总资产27.5%。这类资产的特点是现金流稳、账面利润薄——这恰恰解释了为什么“毛利10亿、扣掉费用只剩3.9亿”
• 一个不该忽略的细节:少数股东损益暴增。前三季少数股东损益0.31亿元,同比+1037.98%(公告值),公司解释为“控股子公司利润变动”。这说明并购进来的资产(如长青能源/热能)并非全资,利润要被分走一部分
这一节的意义:把“公用事业”三个字拿掉,中山公用更像一个低回报的重资产运营商 + 一个高弹性的券商股权持有平台。前者提供稳定但很薄的利润,后者决定它每个季度的报表长什么样。理解这一点,才能理解它为什么长期折价交易。
五、财务质量:三张表上的四处裂痕
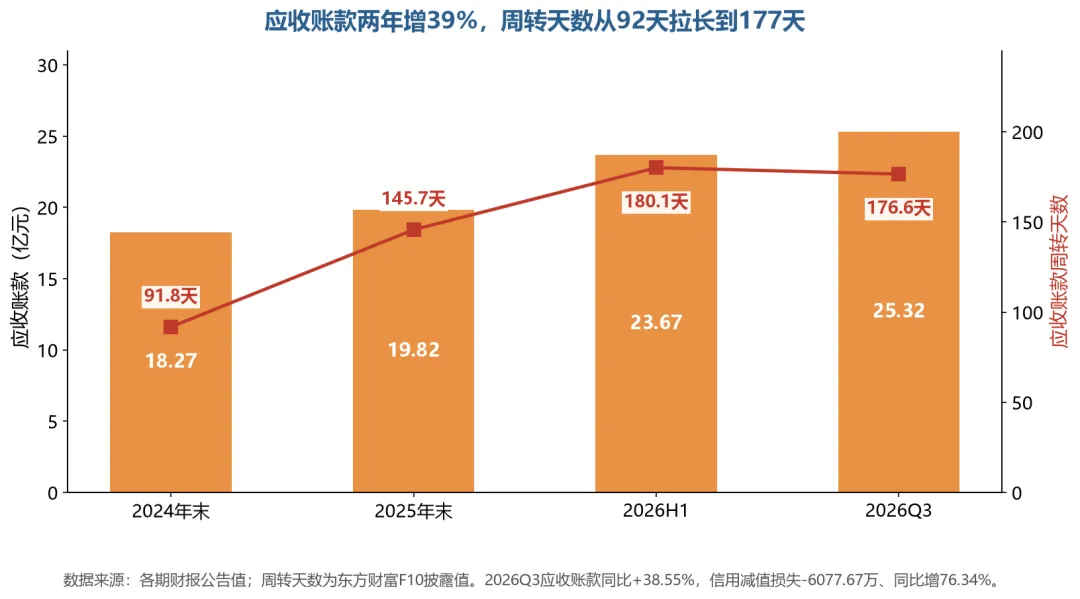
图7|应收账款两年增39%,周转天数从92天拉长到177天(公告值+东方财富F10口径)
表4|资产负债表关键科目(数据来源:公告2026-055;同比数为第三方口径)
• 裂痕一:应收账款跑得比收入快。应收账款25.32亿元,同比+38.55%(第三方口径),而收入只增9.81%;周转天数从2024年的91.81天拉长到2026Q3的176.60天(东方财富F10口径)。同期信用减值损失-6077.67万元、同比增76.34%(公告值),公司明确写“应收账款计提减值损失增加”——钱在纸上,不在账上
• 裂痕二:短期债务陡增、现金覆盖不足。短期借款较年初翻倍(+108.44%),加上一年内到期的23.48亿元,一年内需周转的债务约49.63亿元(计算值),而货币资金只有16.44亿元;流动比率0.564(计算值,2026Q3),半年报披露的流动比率0.5762、速动比率0.5679(公告值)——短期偿债依赖再融资滚动
• 裂痕三:利润没有变成现金。净利润20.57亿元,经营现金流4.45亿元,净现比0.22(计算值)。这不是造假,而是权益法收益本就不进经营现金流——它体现为长期股权投资账面增值,只有分红时才变成现金(见“应收股利2.27亿元”)
• 裂痕四:资本开支刚性。前三季购建固定资产、无形资产等支付现金7.18亿元(公告值),同比增30.9%;在建工程10.79亿元。重资产扩张需要持续输血,这也是短期借款上升的原因之一
财务结论:中山公用的资产负债表是“两头重”——资产端压着178亿股权投资和109亿重资产,负债端压着113亿有息负债(有息负债=短期借款26.15+一年内到期23.48+长期借款58.39+应付债券5.00,计算值)。它的安全性不取决于水务赚多少,而取决于广发证券的分红节奏和银行续贷的顺畅程度。
六、股东与筹码:国资减持了5%,保险资金接了盘
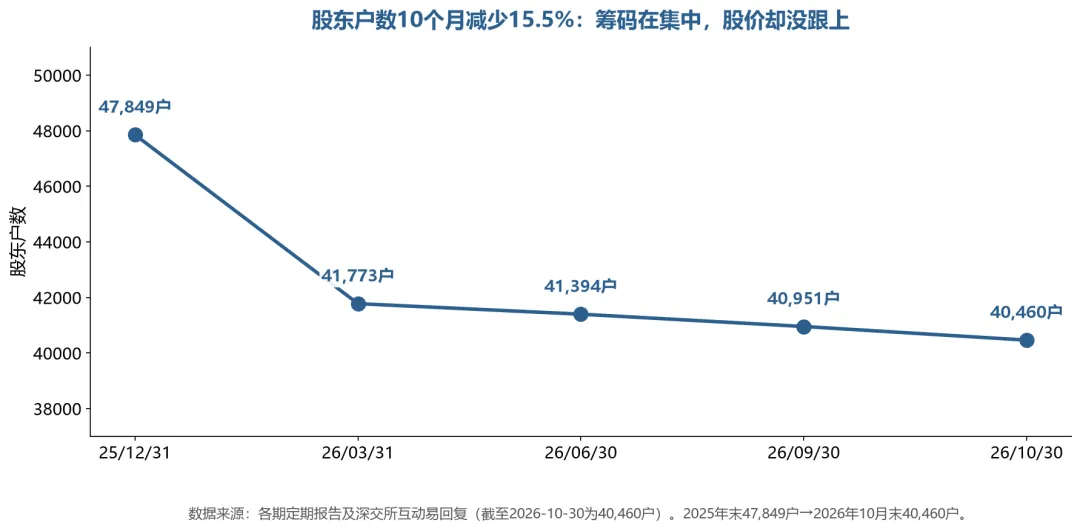
图8|股东户数10个月减少15.5%:2025年末47,849户→2026年10月末40,460户(公告与互动易口径)
表5|前十大股东(数据来源:公告2026-055)
• 最重要的一件事:控股股东转让了5%。中山投控通过公开征集方式,以12.19元/股将73,755,567股转让给利安人寿,2026年8月21日完成过户(来源:2026年半年度报告摘要,公告2026-039/040;公告编号2026-038进展公告)。持股比例由48.73%降至43.95%
• 这个价格值得注意。12.19元对比2026-11-15收盘价10.28元,协议转让价高出二级市场约18.6%(计算值)。国资选择在这个价位减持、保险资金愿意在这个价位接盘,是一个客观的定价参照——本文不做动机推测,仅陈述价格事实
• 筹码在集中。股东户数从2025年末47,849户降至2026年10月末40,460户,10个月减少15.5%(公告与深交所互动易口径);同期户均持股上升。公募方面,前海开源公用事业基金以1.09%新进前十
• 需要注意的结构:利安人寿两个账户合计持股7.96%(计算值),已成为仅次于国资的第二大持股方;中信金融资产8.09%长期在场。这意味着股东结构正在从“国资独大”转向“国资主导+保险重仓”,而保险资金对分红稳定性的要求,通常高于对成长性的要求
七、资本运作:分红、注销、并购,三条线同时在走
表6|2026年主要资本运作(数据来源:公司公告与年报摘要)
• 分红是它最扎实的一块。2025年度派现5.65亿元、分红率30.07%;近五年累计现金分红22.59亿元、平均分红比例超30%(来源:投资者关系活动记录表2026-002)。按2026-11-15收盘价10.28元、每股派0.385元计算,股息率约3.75%(计算值)
• 回购注销是加分项。把原计划用于股权激励的回购股份改为注销,总股本缩1.6%——对每股指标是实打实的增厚,在国企里不算常见,说明管理层在意市值
• 并购的边界很清楚:都在中山本地。长青能源/热能是中山本地垃圾焚烧资产,属于“把区域垄断做实”,不是跨界扩张。这类并购的好处是确定性高,坏处是天花板低——中山就这么大,做完就没有下一个了
• 关于“产业投资”。公司自我定位是“1+3”(产业投资引领+环境治理、绿色能源、城市服务)。除广发证券外,公司还持有13家一级参控股企业(来源:2025年年报摘要)。但需注意:市场流传的“间接持有沐曦、长鑫存储”等说法,均为第三方媒体测算口径,公司公告未披露对应持股比例,本文不采用
八、估值:5.6倍PE是幻觉,0.75倍PB也不是安全垫
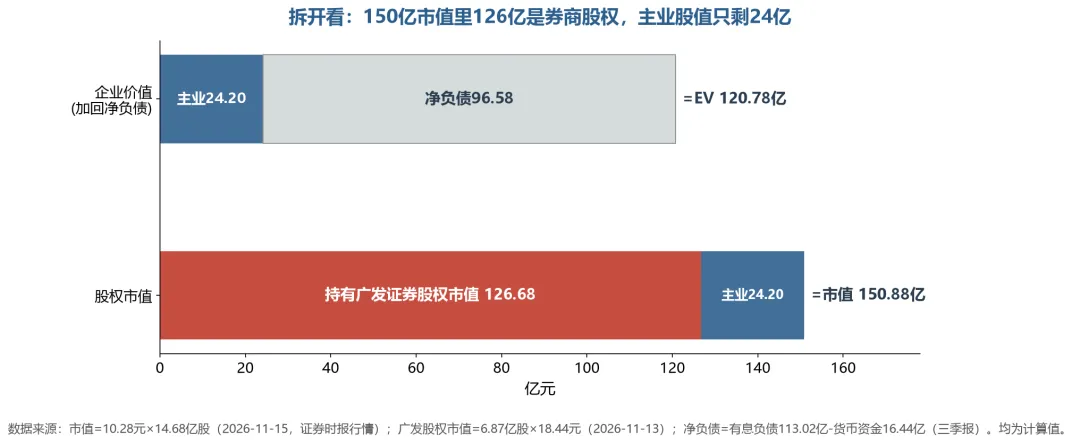
图5|SOTP拆解:150.88亿市值=广发股权126.68亿+主业股权24.20亿;加回净负债后主业EV 120.78亿(计算值)
表7|估值拆解(市值与行情数据为第三方口径,其余为本号计算值)
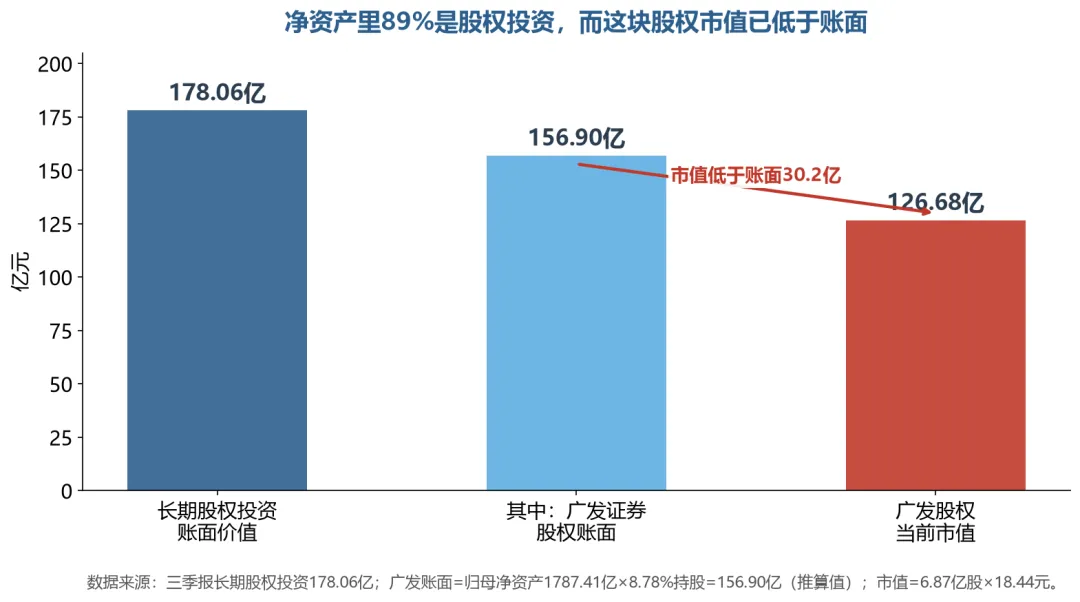
图6|净资产里89%是股权投资,而广发股权市值已比账面低30.2亿元(账面为推算值)
• 为什么5.6倍PE是幻觉。这个PE的分母里有82%是券商股权收益。用同样的方法给它定价,会得出完全矛盾的结论:市值150.88亿,其中126.68亿是广发股权(84.0%),主业只被市场定价24.20亿(计算值)。把净负债加回来,主业企业价值120.78亿元,对年化主业营业利润5.20亿元,相当于23.2倍——对一家回报率偏低的公用事业公司来说,这不叫便宜,叫“正常甚至偏贵”
• 为什么0.75倍PB不是安全垫。归母净资产200.22亿元里,长期股权投资178.06亿元,占88.9%(计算值)。而其中广发股权账面价值约156.90亿元(推算值,按广发归母净资产1787.41亿×8.78%),当前市值只有126.68亿元——账面比市值高30.2亿元。把这块按市值重估后,净资产约170.0亿元,调整后PB约0.89倍(测算值)。所谓“破净”,很大程度是账面估值方法造成的
• 真正值钱的锚,只有两个。一是广发证券的市值(决定约84%的市值),二是主业每年的自由现金流(决定剩下16%)。用PE给这家公司估值,方向从一开始就错了——它需要的是分部估值(SOTP),不是整体市盈率
估值结论:“5.6倍PE、0.75倍PB”这两个数字同时成立,恰恰说明市场没有把它当公用事业股定价,而是当“券商股权+低回报资产包”定价。折价不是错杀,是分类定价的结果。要赚它的钱,只有三条路:广发证券涨、水价提价兑现、或者分红率进一步提高。
九、历史估值分位:确实在低位,但要看清口径
• PE分位:据第三方估值站点(商对论,2026-11-13披露),中山公用PE历史分位0.14%、PB历史分位38.05%。该站未在页面标明回看窗口,该数据仅作参考,不能等同于“十年分位”
• PB区间:据理杏仁(2026年8月披露),公司近三年PB最高1.218倍、最低0.613倍、均值0.791倍;当前0.75倍位于区间中位偏下(第三方口径)
• 横向对比:公司PB 0.75倍,行业平均2.71倍、中值1.58倍;PE 5.60倍,行业平均34.05倍、中值23.46倍(第三方行业口径)。但这种横向对比对中山公用意义有限——行业里的水务公司没有178亿股权投资,把它们放在一起比PE、比PB,等于拿苹果比橘子
• 本号的处理原则:既然无法取得完整十年序列,就不宣称“十年百分位”。只陈述上述两个第三方口径的数据及其局限,读者可用它们做参考,但不能当结论
十、机构怎么看:一年内把盈利预测上调了49%
表8|机构观点(数据来源:国信证券研报、证券之星公开数据、证券时报报道)
• 最值得玩味的一组数字:8个月,2026年盈利预测从16.86亿上调到25.15亿,上调幅度49.2%(计算值)。国信证券1月的报告理由是“水价调整落地”;9月的报告上修幅度远超水价能带来的增量
• 这49%的增量从哪来?把时间线摆开就很清楚:2026年上半年广发证券净利润同比+82.27%(公告值),中山公用的权益法收益随之翻倍。所以这次“业绩超预期”,本质是券商周期的超预期,分析师上调的是投资收益,不是水务
• 这对投资者的启示:看中山公用的研报,要盯两句话——对广发证券盈利的假设,以及对水价与水务毛利的假设。前者决定明年报表,后者决定三年后的样子。多数研报把前者写得很细,后者一笔带过,这个失衡本身就是信息
十一、亮点:三个真实存在的支撑
• 亮点一:水价机制已落地,且是“机制性”而非“一次性”。事实:2026年2月1日起执行新水价,综合水价涨23%-26%(国信证券测算);同时建立与水资源税联动的动态调整机制,未来水资源税调整可等额同向联动、不再另行听证(来源:中山市发改局通知)。影响:供水板块收入与毛利抬升,是主业唯一确定性较高的增量。可持续性:中高。价格机制写进了制度,不是一次性调价;但受居民承受能力约束,短期难再有大幅上调
• 亮点二:分红稳定,且有提高分红的基础。事实:2025年度分红5.65亿元、分红率30.07%;近五年累计分红22.59亿元(公告与IR记录)。影响:按现价股息率约3.75%(计算值),在国企公用事业里属中等偏上。可持续性:中。分红来自利润,而利润八成来自投资收益——广发分红节奏决定它的现金流,也间接决定它的分红能力
• 亮点三:区域垄断是真垄断,护城河没有争议。事实:承担中山市约94%供水任务、垃圾焚烧6,120吨/日、供水能力315万吨/日(IR记录)。影响:收入稳定性极高,几乎不存在被跨界竞争者替代的可能。可持续性:高。但垄断也意味着——没有超额定价权,回报率被价格管制锁死
• 亮点四:股东回报意愿在变强。回购股份改为注销(而非用于激励)、控股股东公开征集转让引入保险资金,都指向同一个方向:国资开始认真对待市值与股东结构
十二、风险:五个必须盯住的点
• 风险一:广发证券的盈利周期,是它最大的单一变量。触发条件:券商行业成交量与投资收益回落。2026Q3广发归母已同比-1.99%、环比-36.99%(公告值),拐点信号已出现一次。跟踪指标:广发证券季度归母净利润、市场日均成交额、广发投资收益与公允价值变动合计。为什么最危险:82%的营业利润挂在它身上,这是无法通过经营改善对冲的外生变量
• 风险二:应收账款与减值。触发条件:地方财政支付能力下降、工程结算延迟。应收25.32亿元、周转176.6天、信用减值已同比增76.34%(公告值)。跟踪指标:应收账款周转天数、信用减值损失占营收比、合同资产15.71亿元的结算进度
• 风险三:短期债务滚动压力。触发条件:再融资收紧或银行授信收缩。一年内到期债务约49.63亿元(计算值)、货币资金16.44亿元、流动比率0.56。跟踪指标:短期借款与一年内到期非流动负债合计、筹资活动现金流净额(2026前三季仅0.52亿元,同比-93.27%,公告值)
• 风险四:资本开支刚性与回报率不匹配。触发条件:新项目回报率低于资金成本。前三季资本开支7.18亿元、在建工程10.79亿元(公告值)。跟踪指标:在建工程转固后的毛利率变化、主业ROIC(剔除投资收益口径)
• 风险五:控股股东后续动作的不确定性。事实边界:中山投控已于2026年8月以12.19元/股转让5%,持股降至43.95%。是否继续减持,公告未披露,本文不作推测。跟踪指标:后续权益变动公告、大宗交易与协议转让披露
十三、三情景展望:2026年报大概落在哪里
表9|三情景测算(假设测算:以广发证券全年归母×8.78%权益法+主业及其他联营贡献倒推;非公司指引,仅供参考)
• 中性情景(概率最高)。前三季已完成20.27亿元,按2025年Q4归母6.68亿元的季节性节奏(Q4为主业结算旺季)推算,全年落在25亿元附近与卖方一致预期吻合。关键前提是广发Q4不再出现环比大幅下滑
• 需要盯的两个“季节点”:① 广发证券Q4季报(决定投资收益);② 中山公用年报中的分部毛利与应收减值(决定主业是否真的在改善)
• 一个容易忽略的会计细节:2026年前三季其他综合收益-0.95亿元(公告值),主要来自权益法下可转损益的其他综合收益-0.84亿元。这意味着广发的其他综合收益波动也在同步传导,只是不经过利润表
十四、总结:它不是公用事业股,是“券商股权+重资产包”
把整篇文章压成三句话:① 业绩要好,看广发;业绩要稳,看水价。2026年67%的利润增长,八成来自券商股权收益,主业只贡献3.90亿营业利润;② “5.6倍PE、0.75倍PB”是分类定价的结果,不是错杀。拆开后,84%的市值是广发股权,主业EV对年化利润约23倍;净资产89%是股权投资,按市值重估后PB约0.89倍;③ 真正的风险不在利润表,在资产负债表和外部变量。应收25.32亿、周转177天、一年内到期债务约49.63亿,而利润的82%由一个它无法控制的公司决定。
• 如果你是“稳定分红”型投资者:它的股息率约3.75%、分红率30%、区域垄断真实,但利润的稳定性远低于表面——因为八成的利润来自券商。这类标的适合“看得懂广发”的人,不适合只要“公用事业确定性”的人
• 如果你是“价值低估”型投资者:要接受一个前提——折价可能长期存在。市场不会因为“净资产里有广发股权”就给它溢价,除非出现两个催化:分红率显著提高,或者广发市值大幅上涨
• 最终的核心矛盾:一家以“环境与资源”为使命的公司,利润表却被一家券商主导。这不是财务瑕疵,是商业模式的选择。看懂这一点,比看懂任何一个季度的同比数字都重要
风险提示:本文基于公开信息整理,仅用于信息参考与研究辅助,不构成任何投资建议。股市有风险,投资需谨慎。文中涉及的机构预测和目标价仅代表相关机构观点,不代表本公众号立场。投资者应结合自身风险承受能力独立决策。
数据来源:本文数据来源:① 中山公用2026年第三季度报告(公告2026-055,深交所,2026-10-29);② 中山公用2026年第一季度报告(公告2026-027);③ 中山公用2025年年度报告摘要(公告2026-018)及2026年半年度报告摘要(公告2026-040);④ 中山公用2025年年度权益分派实施公告;⑤ 中山公用投资者关系活动记录表2026-002;⑥ 广发证券2026年第三季度报告(公告2026-044);⑦ 中山市发展和改革局《关于进一步完善我市自来水价格形成机制的通知》及政策解读(2025-12-31发布,2026-02-01执行);⑧ 国信证券《中山公用:水价调整靴子落地,多重催化带动价值重估》(2026-01-05)及2026年中报点评(2026-09-01);⑨ 证券时报、东方财富F10、证券之星、商对论、理杏仁公开行情与估值数据(截至2026-11-15)。本文所有“推算值/计算值/假设测算”均已在正文标注,非公司披露数据,不构成投资建议。
附:本文数据口径说明
附表|数据口径对照(便于读者逐项回溯)