研报速递
核心摘要
2026年11月14日,在苏州“2026创新药高质量发展大会”上,国家医保局正式发布《2026年版国家基本医保药品目录》与第二版《商业健康保险创新药品目录》(2027年1月1日正式执行)。本轮调整新增 107种 基本医保药品(含 51个1类新药,创历史新高)与 12种 商保创新药(总数扩至 28种)。叠加11月10日四部门联合印发的创新药进院“松绑”新规,中国创新药市场步入“基本医保保基本、商保接高端、医院准入松绑”的全新周期。本报告将拆解跨国药企(MNC)在华准入版图、一线医院处方格局及2027年营收与排名趋势。
一、顶层制度重构:“双目录”衔接与进院“三除外”的化学反应
理解2027年医药市场走向,必须将11月10日的《关于进一步做好创新药安全合理配备使用工作的通知》与11月14日的“双目录”结果放在一起审视:
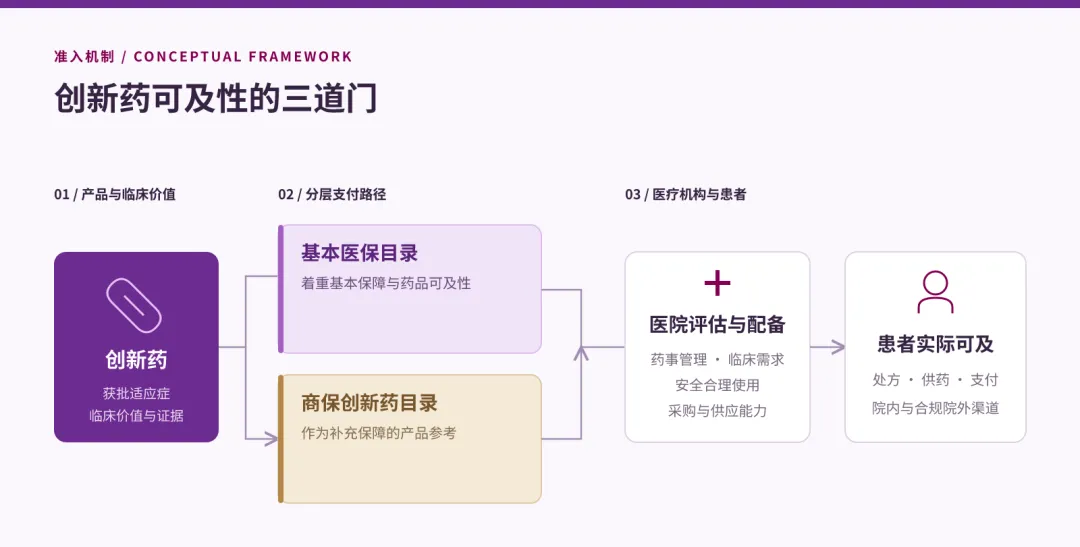
国谈(基本医保目录):源头创新占比近半,“预申报”打通当年落地
2026版国家基本医保目录共纳入药品 3331个(西药1935个、中成药1396个)。在新增的107种药品(98种谈判、9种竞价)中,1类新药高达51个(占比47.7%)。得益于今年首次落地的“预申报”机制,一批2026年中刚刚获批的全球首创(FIC)药物实现了“获批即申报、当年进医保”,商业化周期较往年提前整整一年。据国家医保局发布的《全国医保创新药采购年度报告(2026)》,目前医保每年带动的国谈药销售额已突破 1700亿元(较五年前增长4倍)。
商保创新药目录:扩容至28种,打通向基本医保的“转正通道”
第二版商保目录新增12种高值前沿疗法(涵盖实体瘤CAR-T、血友病基因治疗、核素偶联药物、纳米抗体等),目录总数扩至 28种。2025年首版商保目录中有 2款药品(含百万元级CAR-T药物瑞基奥仑赛) 在今年降价转入基本医保,且转入后两个协议期(4年)内仍保留“三除外”政策支持:享受医疗机构基本医保自费率指标豁免、集采可替代品种监测豁免,符合条件病例可享受DRG/DIP按病种付费豁免。
医院准入彻底松绑:1类新药全面豁免考核枷锁
11月10日四部门新规明确:国谈及商保目录内的 1类新药,享受公立医院“一品两规”、总品规数量上限及“国考”门诊/住院次均药品费用增幅考核豁免。二级以上医院原则上于 2027年2月底前 召开药事会按需配备。
二、跨国药企(MNC)在华“双目录”家底全透视
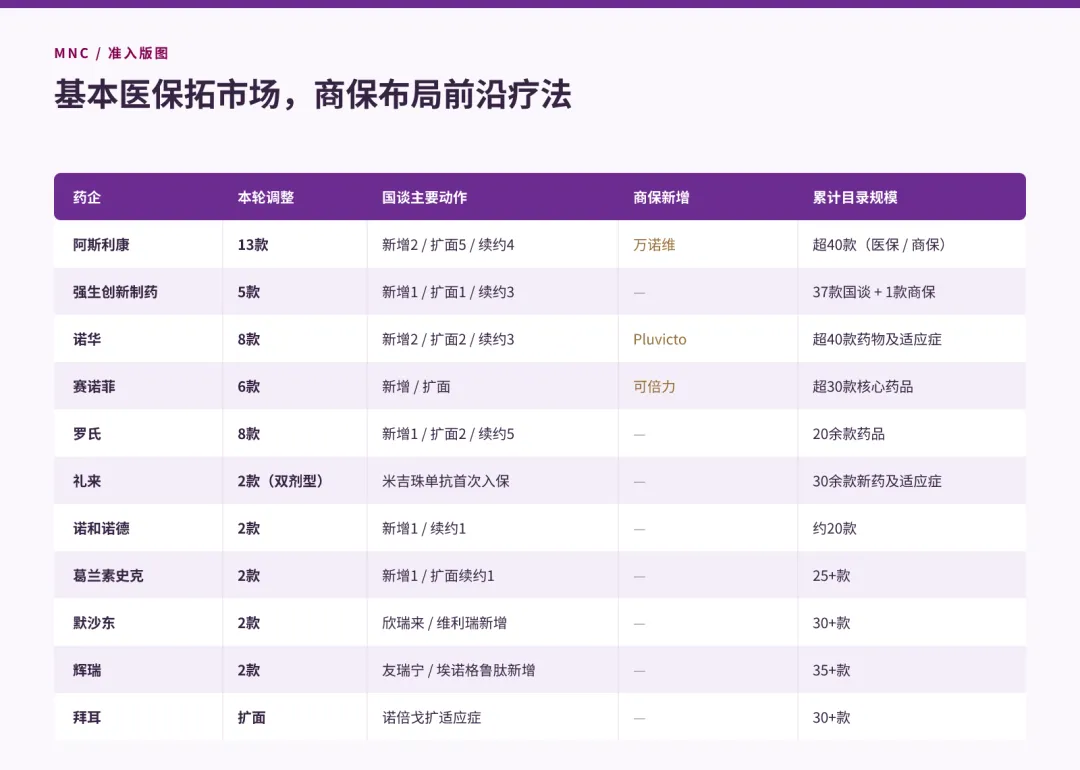
2026年跨国药企在华准入呈现出“全球同步首秀”与“双轨精准卡位”特征:刚刚在华获批的全球1类新药通过国谈拓展主流市场;高单价核药、反义寡核苷酸(ASO)与罕见病纳米抗体通过商保目录布局高值市场。
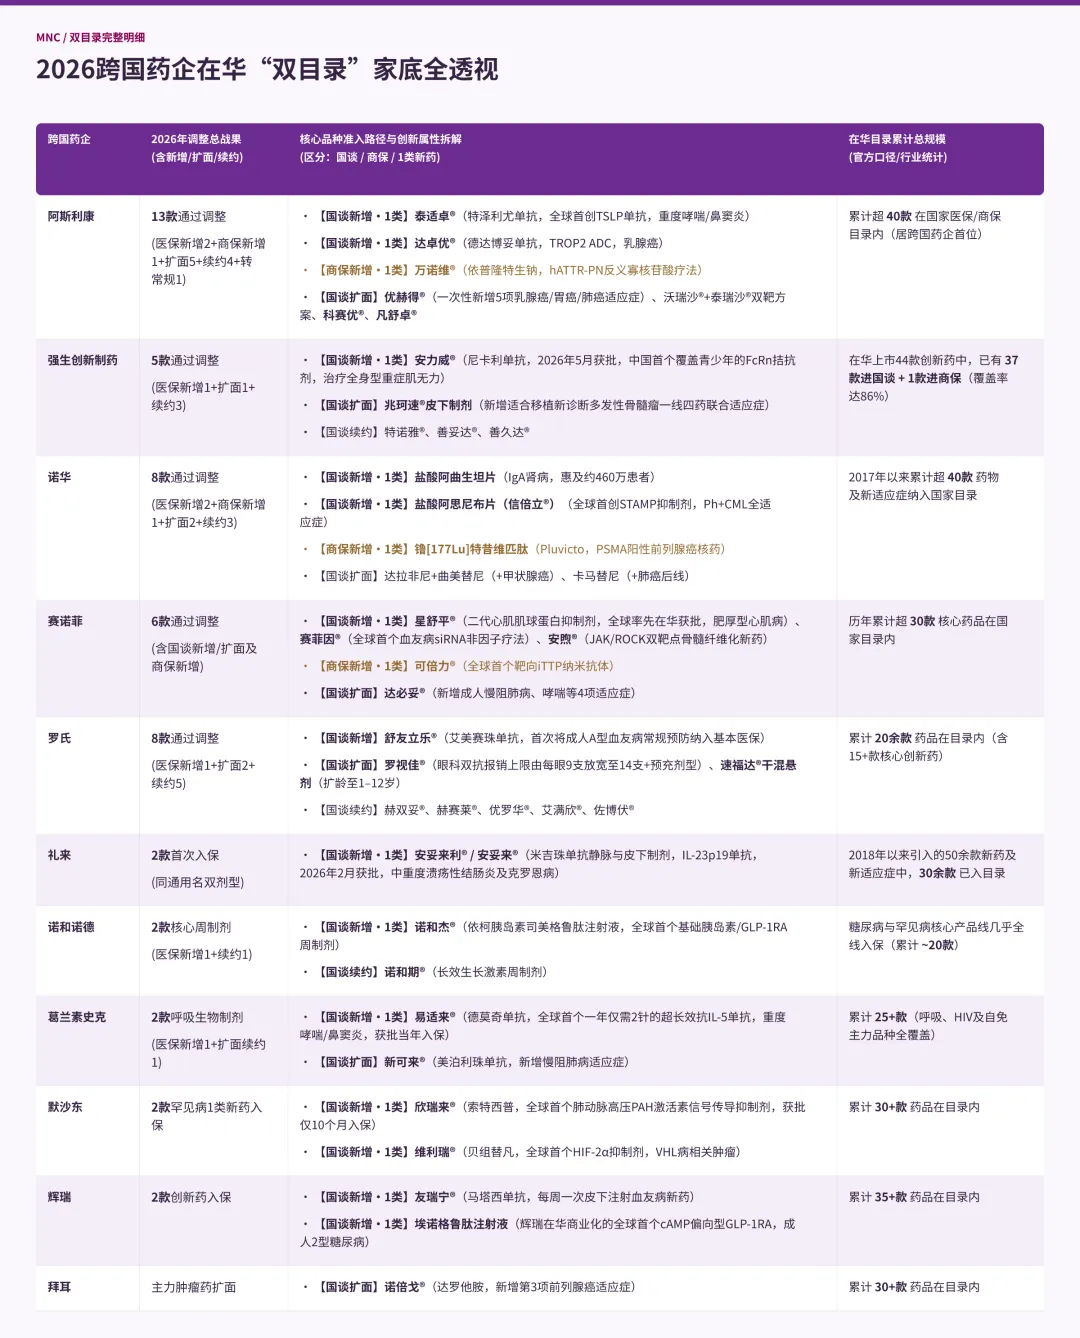
下表全面梳理了头部跨国药企在本轮调整中的新增/扩面战果、准入属性区分(国谈 / 商保 / 1类新药)以及在华目录累计总规模:
三大核心战略动向:
“1类新药”成准入绝对通行证:上述跨国药企新增品种中,超过 85% 属于中国NMPA注册分类下的“1类创新药”(全球首创或全球同步首上市),从而直接享受11月10日四部门新规下的“进院豁免权”。 高壁垒前沿疗法借道“商保目录”:诺华的放射配体疗法(Pluvicto)、阿斯利康的ASO药物(万诺维)、赛诺菲的纳米抗体(可倍力)均精准避开基本医保的深幅砍价,率先进入28款商保目录,通过商业健康险与百城“惠民保”实现早期商业化闭环。 “超级重磅炸弹”靠扩适应症吃透慢病大盘:阿斯利康优赫得(+5项实体瘤适应症)与赛诺菲达必妥(纳入覆盖近1亿患者的成人慢阻肺病),将原本偏小众的高值专科药直接推向国民级大病慢病市场。
三、国内一线医院(三甲医院)占比与处方格局重塑
对于创新药而言,得“一线城市及省会核心三甲医院”者得天下。根据《全国医保创新药采购年度报告(2026)》及行业终端监测数据,2026版双目录落地将引发一线医院用药结构的剧烈洗牌:
1. 现状基准:目录准入带来近20倍医院配备差距
国家医保局医药价格和招标采购指导中心在大会上披露了一组极具震撼力的对比数据:
入保品种爆发:一款较早进入医保目录的PD-1单抗,入保前采购医院少于 50家,目前已覆盖超 3800家 医院,2026年1–10月采购金额达22亿元(基期的17倍);另一款晚入保的PD-1也从少于300家增至 2600多家。 自费品种采购收缩:同期一款采用自费支付的同类PD-1,2026年1–10月采购医院约 200家 且呈下降趋势,采购金额约2亿元。 商保渠道倍增:2025首版商保目录的19种药品,截至2026年10月底已配备于 1710家 医疗机构和定点药店(较纳入前激增 140%),单月销售额增长 70%。
2. 一线医院创新药市场占比拆解(MNC vs. 本土药企)
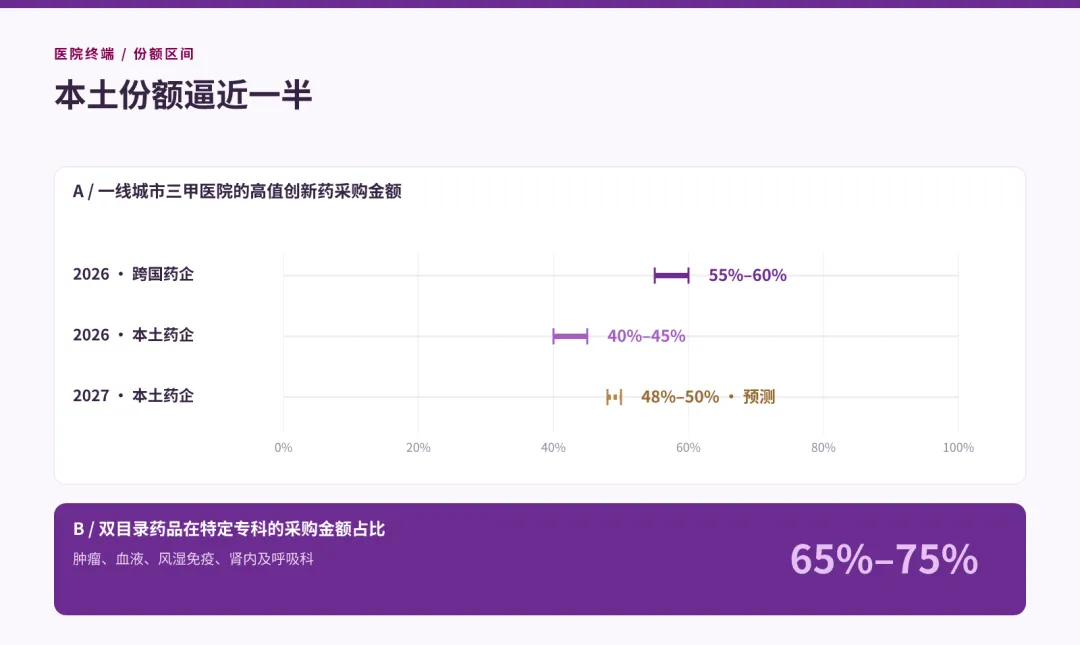
在北上广深及各省会城市的头部三甲医院(全国创新药销售额贡献度超60%的核心阵地):
国谈与商保药品的院内统治力:目前全国三级医院对国谈新药的整体配备率已稳定在30%以上。在一线城市核心三甲医院的肿瘤科、血液科、风湿免疫科、肾内科及呼吸科中,纳入“双目录”的创新药已占据该类专科用药采购金额的 65%~75%。 跨国药企 vs. 本土药企的份额博弈:在一线城市三甲医院的高值创新药采购盘子中,跨国药企目前仍占据约 55%~60% 的金额份额(主要依靠ADC、双抗、罕见病及自免领域的全球首创1类新药);本土创新药企占比已迅速攀升至 40%~45%(2026版目录新增51个1类新药中,百利天恒、信达、恒瑞、百济、科济等本土企业占据半壁江山,2027年本土份额预计将进一步向 48%~50% 逼近)。
3. 2027年Q1起的一线医院三大变化
进院周期从“1年”压缩至“2个月”:过去三甲医院受制于“药占比”和“次均药费增幅考核”,往往拖延召开药事会。随着2026年11月10日四部门发文彻底豁免1类新药的考核指标,并要求2027年2月底前必须召开药事会,上述MNC的几十款1类新药将在2027年Q1集中完成三甲医院准入。 “双通道”与院内同步放量:处于正式进院流程中的品种,可通过“临时采购绿色通道”及定点零售药店“双通道”处方流转,推动2027年上半年处方快速爬坡。 目录产品获得同靶点竞争优势:在一线三甲医院,进入国谈的产品将获得更强的处方可及性与支付支持,推动同靶点市场份额向目录产品集中。
四、2027年药企销售额、市场占比与在华排名预测
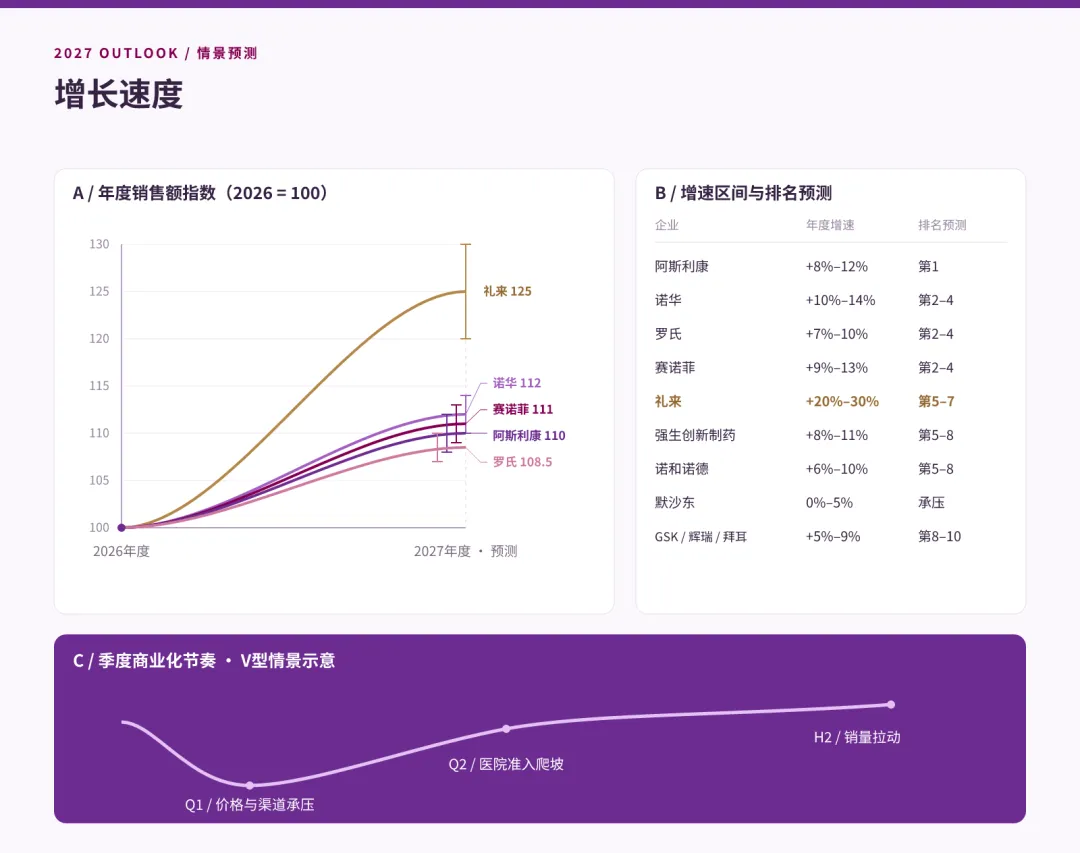
2027年1月1日新版目录执行后,跨国药企在华财务表现将呈现典型的“Q1价格重置与渠道补差承压 Q2进院加速爬坡 H2销量爆发拉动全年净增长”的V型曲线。
2027年主要跨国药企在华排名预测
| 第1名(稳居榜首) | 阿斯利康 | +8% ~ +12% | 优赫得(+5适应症) | |
| 第一梯队(第2–4名争夺) | 诺华 | +10% ~ +14% | 盐酸阿曲生坦(IgA肾病) | |
| 第一梯队(第2–4名争夺) | 罗氏 | +7% ~ +10% | 舒友立乐 | |
| 第一梯队(第2–4名争夺) | 赛诺菲 | +9% ~ +13% | ||
| 高增长黑马(第5–7名跃升) | 礼来 | +20% ~ +30% | 增速领跑所有MNC | |
| 第二梯队(第5–8名) | 强生创新制药 | +8% ~ +11% | ||
| 第二梯队(第5–8名) | 诺和诺德 | +6% ~ +10% | ||
| 结构调整期(排名承压) | 默沙东 | 持平 ~ +5% | ||
| 稳健增长(第8–10名) | 葛兰素史克 / 辉瑞 / 拜耳 | +5% ~ +9% |
2027年市场份额的三大结论
在华跨国药企内部“两极分化”加剧:拥有 ADC、双抗、GLP-1/代谢创新药、自免及罕见病1类新药 的巨头(如阿斯利康、礼来、诺华、赛诺菲)将获得2027年医保扩容的主要红利。依赖过专利期成熟药或单一疫苗品种的药企,市场份额面临持续稀释。 定价权向“真创新”高度集中:2026年基本医保申报通过率为 28.8%(371款过形审,107款纳入),体现出医保对突破性临床价值的支持。跨国药企与本土Biotech均可依托具备临床独特价值的 1类新药,形成“国谈保量+医院免考核”的政策闭环。 中外药企形成“分层共存”格局:2027年,本土头部创新药企(如恒瑞、百济、信达、百利天恒等)在肿瘤免疫、双抗ADC及小分子靶向领域将继续扩大基层与三甲医院的数量份额。跨国药企依托全球首发管线(如超长效生物制剂、核药、siRNA、基因与细胞疗法)及“商保+医保”衔接策略,拓展高壁垒专科市场的高价值利润池。
2027年1月1日新版目录执行后,随着全国二级以上医院在2月底前陆续完成药事会准入,中国创新药市场将形成医保支付与医院准入协同推进、临床价值与商业化执行力共同驱动的高质量增长格局。