研报速递
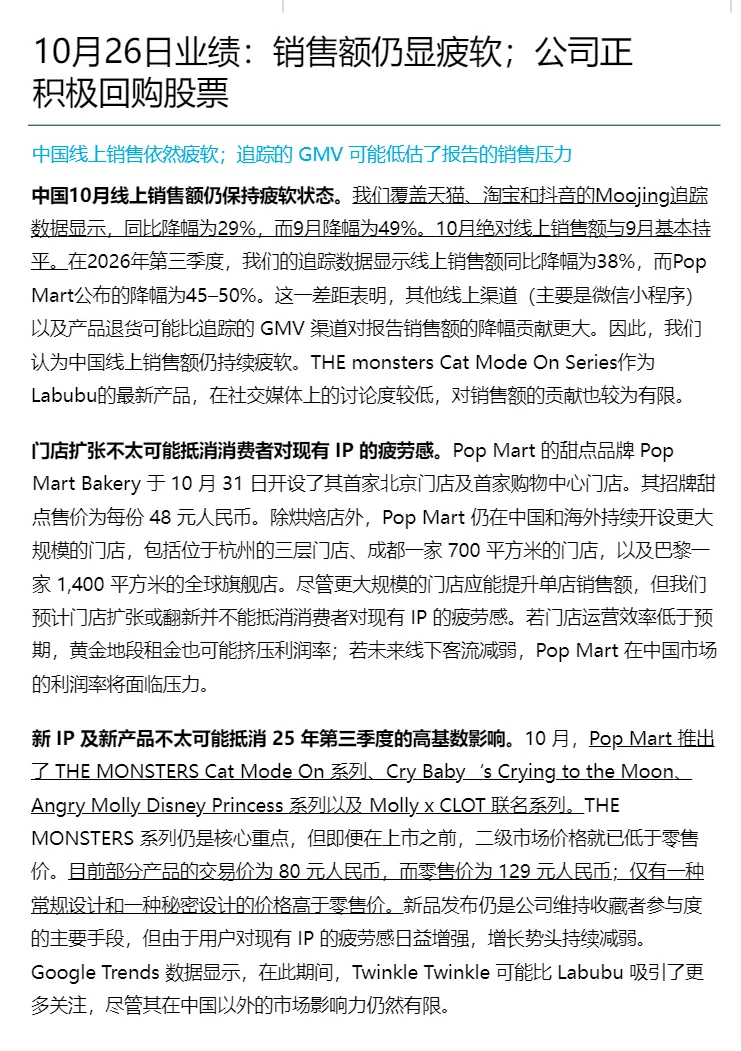
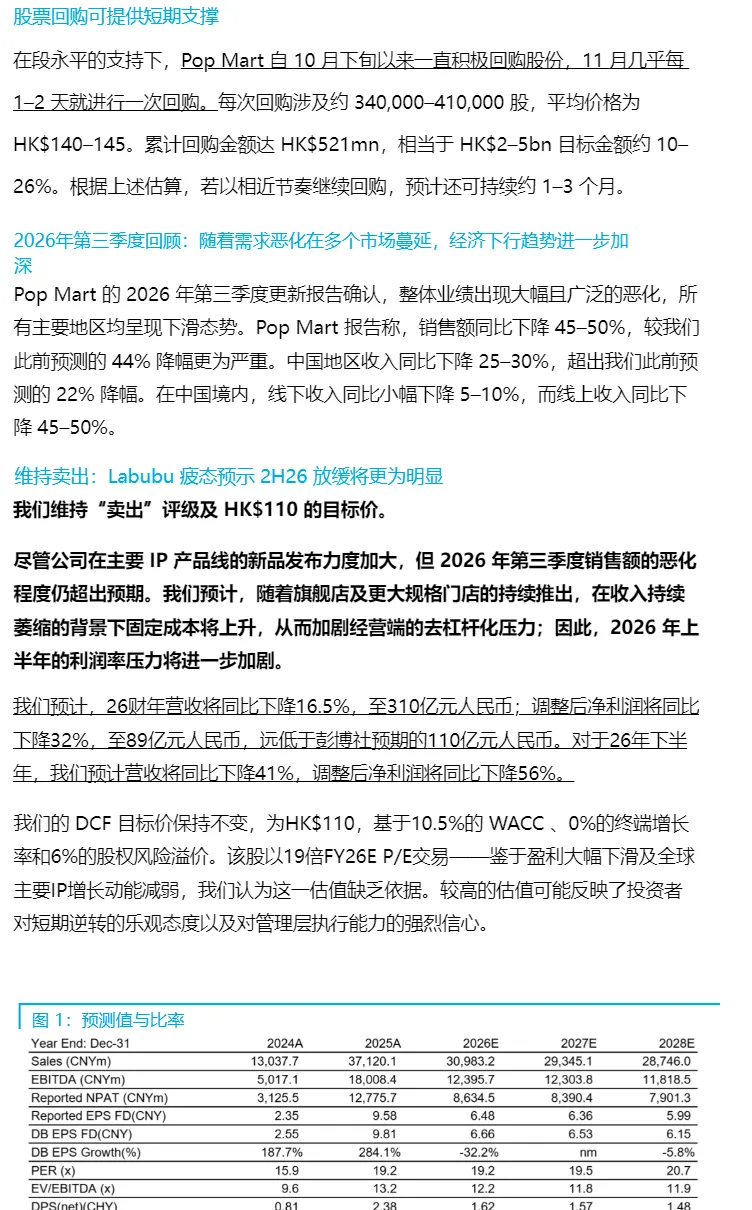
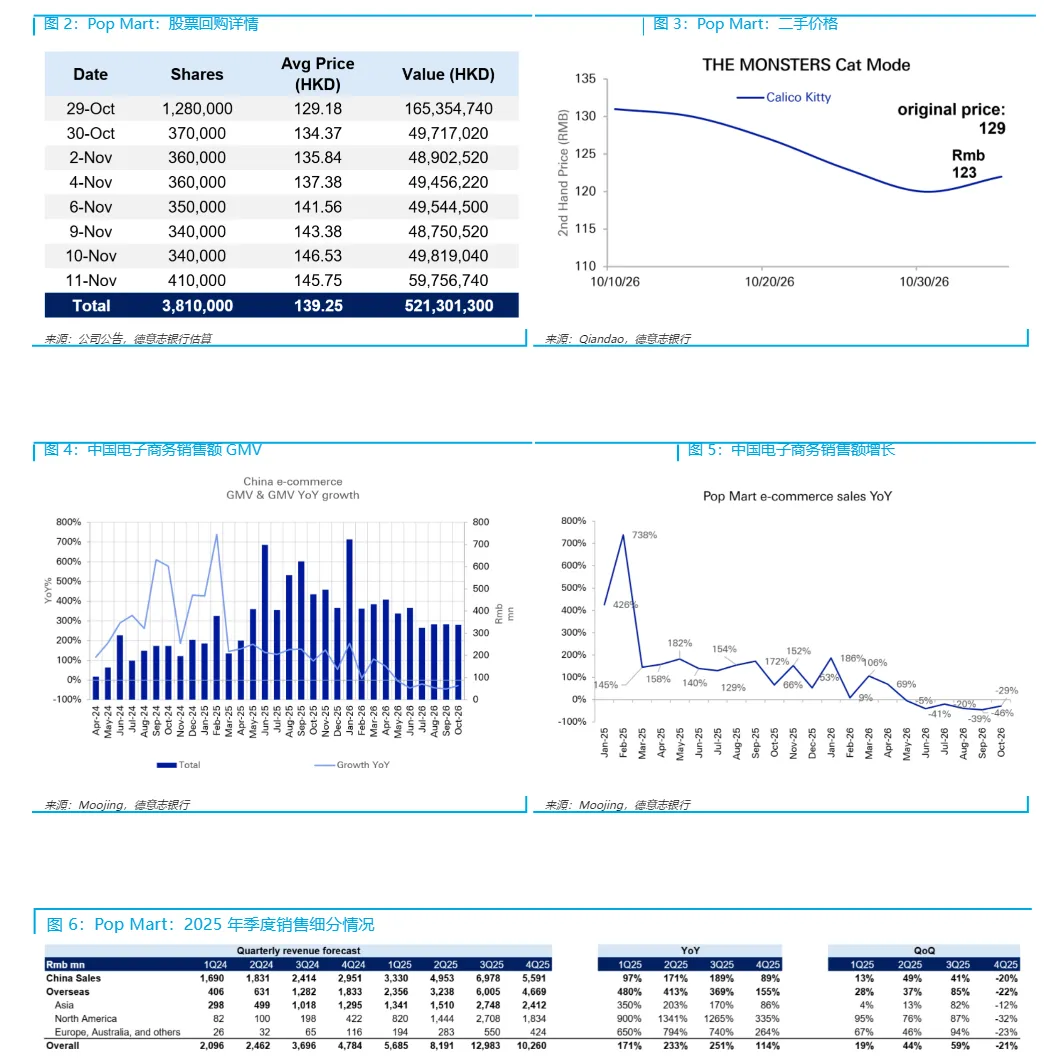
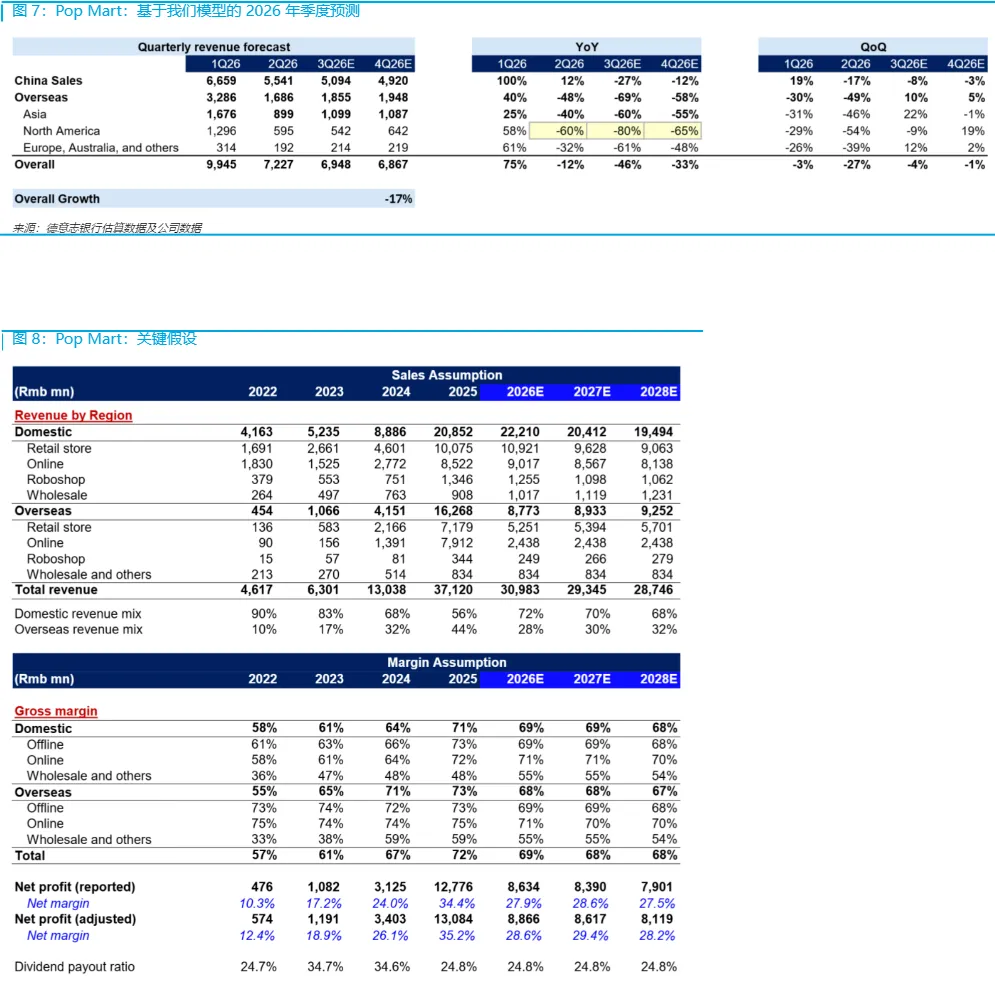
1.10月线上销售疲态
2.门店扩张不太可能抵消对现有IP疲劳
3.新IP不太可能抵消2025年第三季高基数影响。
二、Sammi Xu的核心看空逻辑:IP的“周期性宿命”
她的看空是基于对IP周期的判断,三丽鸥的Hello Kitty被其视为一个关键的“历史参照物”。在2026年3月25日Sammi Xu将泡泡玛特的评级从“持有”下调至“卖出”。这份报告的核心论据之一,正是直接指向三丽鸥,即使是泡泡玛特与三丽鸥的联名款“The Monster x Sanrio”,部分角色在发布仅两周后,二手价格就已跌破100元人民币(零售价为159元)。她借此论证:即便是强强联手的IP产品,也难逃热度快速消退的命运。见下图红色箭头,就是报告发布当天PPMT的股价走势:
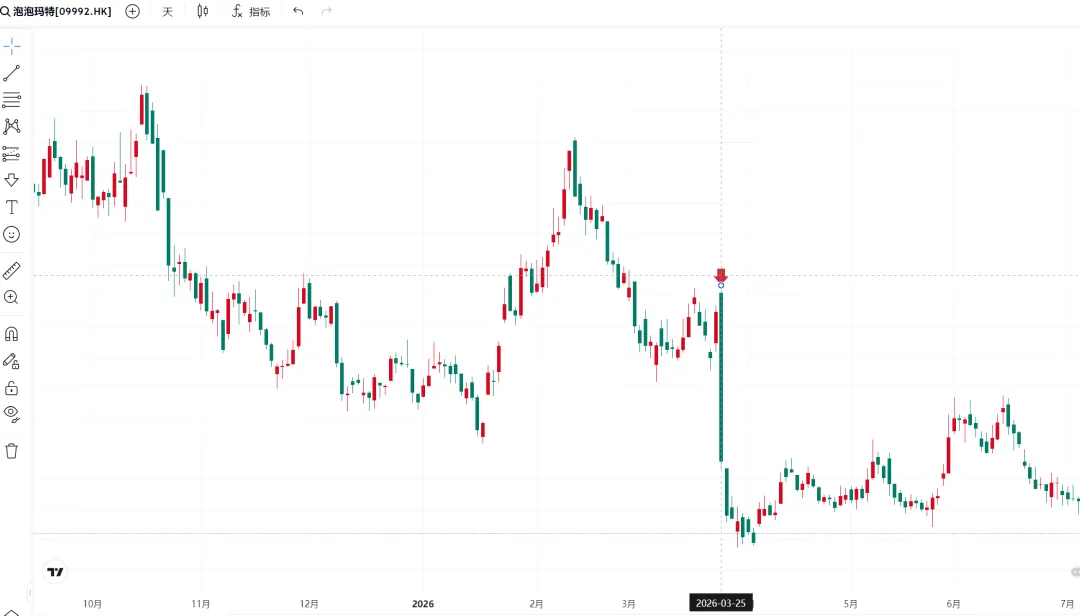
图2:2026年3月25日PPMT股价当天大跌
在2025年底的另一份报告中,Sammi Xu就已明确将三丽鸥的Hello Kitty列为IP“繁荣-萧条”周期的经典先例,用以警示泡泡玛特等新兴IP可能面临的“时尚疲劳”风险,在她的分析框架里,三丽鸥更像是一个用来衡量其他IP周期的案例,Sammi Xu的关切点指向了IP热度固有的衰减曲线。三丽鸥联名款在二手市场的快速折价,被她用作IP热度可能见顶的实证信号。
我找出这份2025年12月的报告看看:
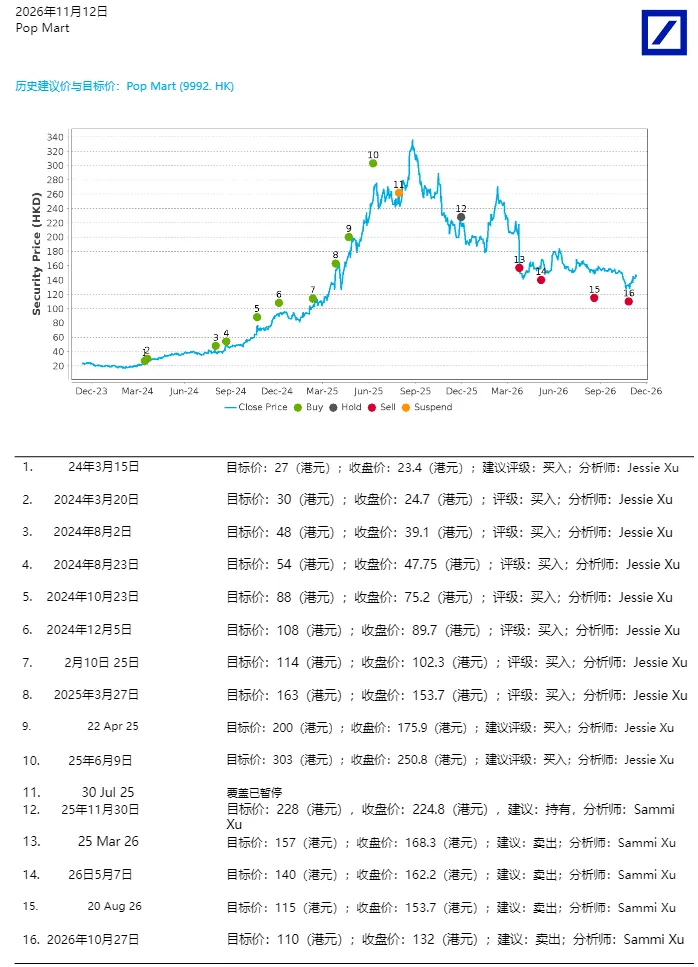
Sammi Xu2025年12月6日将泡泡玛特目标价从303港元大幅下调至228港元,报告剖析了一种完全依赖维持“持续高”交易量来支撑其可与奢侈品牌比肩的经营利润率的商业模式,题目是《泡泡玛特能否维持其火箭式增长—还是注定会重蹈三丽鸥Hello Kitty等IP驱动型前辈的繁荣-萧条周期?》
以下是2025年12月德银Sammi Xu关于PPMT的研报分析原文:
------------------------------------------------------------------------
1.走量陷阱:Sammi Xu指出了核心脆弱性:泡泡玛特的商业模式要求全球每小时约63笔交易、中国每小时34笔交易,才能维持当前的门店生产率。Xu认为,这只有在“出现大量顾客排队”时才能实现—而这一现象已在很大程度上消失。
报告指出:“自2025年10月中旬以来,产能增加消除了产品短缺。”“这一策略也降低了产品的感知稀缺性,导致收藏者热情下降。”此前难以找到的拉布布产品,如今在美国、英国、加拿大、澳大利亚以及亚洲各地的泡泡玛特网站和亚马逊上都很容易买到。二手市场价格已经崩盘—原价99元人民币的拉布布2.0产品曾交易在126元人民币,如今价格已回归正常;而迷你拉布布系列推出后反响平平。
2.门店景象:报告称在包括曼谷、新加坡、首尔和许多美国城市在内的大多数海外市场,“不再有排队现象”。
3.经营杠杆是双向的:对盈利能力的影响十分明显。泡泡玛特2025年净利润率达到34.4%,高于2024年的26.1%,这主要受高客流量和海外扩张推动。但这些利润率假设的是门店持续爆满、收银员“一直忙碌”地服务排队收藏者。
4.门店生产率与全球零售相比:根据2025年估计海外门店每店年销售额约为1000万美元,而Five Below(五美元店是一家美国折扣零售连锁,主打面向青少年和儿童的低价商品,被用作泡泡玛特门店生产率的对比标的之一)为200万美元。
Lululemon美国门店(“露露柠檬”,加拿大运动服饰品牌,报告中作为泡泡玛特门店生产率的对比标的之一)为1100万美元。
按每平方英尺销售额计算,泡泡玛特达到6524美元,而Five Below为3785美元,维持这一水平,需要在相对较低的平均客单价下保持持续不断的交易速度。随着客流正常化“时尚疲劳”显现,曾推动利润率扩张的经营杠杆将以同等力度反向作用。
5.三丽鸥的警示:大量类比了三丽鸥Hello Kitty的周期—这是“超级IP”生命周期的一个令人警醒的历史先例,这家日本公司经历了两个截然不同的繁荣-萧条模式:
2000年代周期中,Hello Kitty在美国和欧洲市场爆发后,三丽鸥股价于1999年9月见顶,推动因素包括名人代言以及日本“失去的十年”期间人们感知到的“情绪价值”。随后是三年崩盘和七年停滞,原因是日本国内出现“Hello Kitty疲劳”,且品牌因大规模授权扩张而被稀释。
2010年代周期重演了这一模式。在海外销售强劲推动下,三丽鸥股价于2014年3月见顶后,又进入长达七年的低迷期,原因是迪士尼的《冰雪奇缘》和宝可梦将Hello Kitty挤出零售货架,而公司70%的收入集中于单一IP被证明是灾难性的。
报告总结道:“一个IP的轨迹并非线性;其特点往往是上升期出现价格溢价和极度供不应求,而在人气见顶后进入持续数年的下行周期。
--------------------------------------------------------------------------------------------------
以上为原文。
三、二十六年三丽鸥历史事件回顾与分析
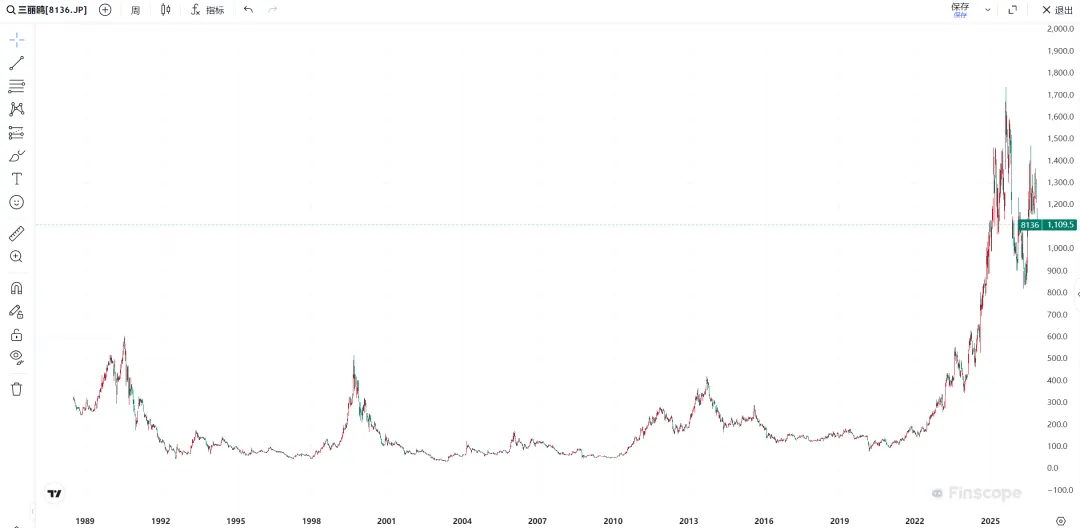
报告原文:三丽鸥的警示:“大量类比了三丽鸥Hello Kitty的周期——这是“超级IP”生命周期的一个令人警醒的历史先例,这家日本公司经历了两个截然不同的繁荣-萧条模式:
2000年代周期中,Hello Kitty在美国和欧洲市场爆发后,三丽鸥股价于1999年9月见顶,推动因素包括名人代言以及日本“失去的十年”期间人们感知到的“情绪价值”。随后是三年崩盘和七年停滞,原因是日本国内出现“Hello Kitty疲劳”,且品牌因大规模授权扩张而被稀释。”
1.1990-2012年日本股市背景
都知道日经225指数在1990年下跌,跌到2012年10月见长期底部。这是日本经济与股市长期下跌过程,这个时代背景要交代,否则只谈股价涨跌不看日经指数和日本经济长期13年的调整背景,就有点扯淡了,也就是说她的分析没有日本当时经济背景,从中可以看出机构分析还是比较短视,能看清半年、几个季度的变化,但长期看不清,看不懂。
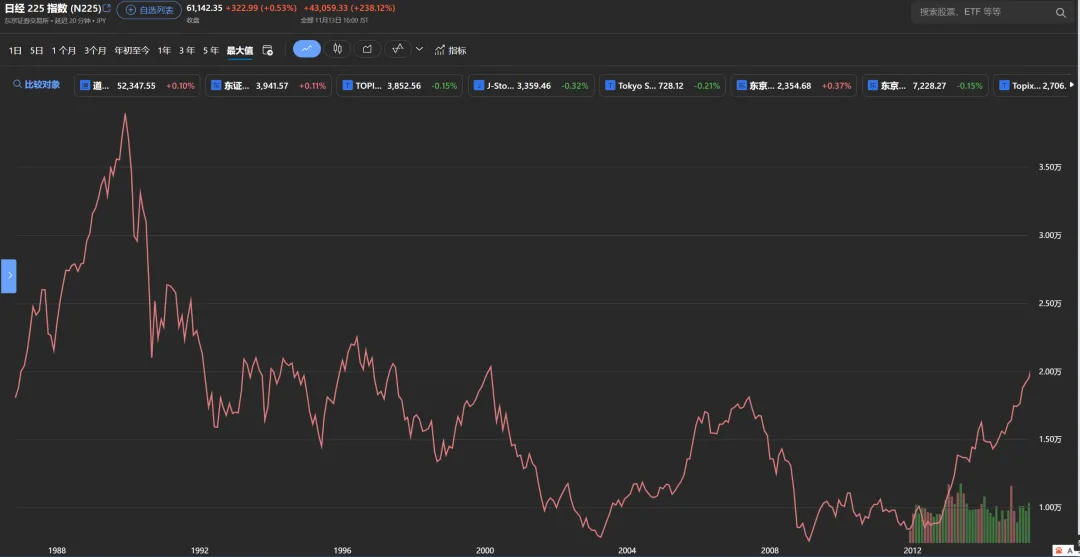
图4:日经225指数1988-2012年长期调整
2、三丽鸥股价在36年间的波动原因
股价的四个阶段:
第一阶段:1990-1997年的下跌,与1998-1999年的大幅反弹
报告原文:“2000年代周期中,Hello Kitty在美国和欧洲市场爆发后,三丽鸥股价于1999年9月见顶,推动因素包括名人代言以及日本“失去的十年”期间人们感知到的“情绪价值”,随后是三年崩盘和七年停滞,原因是日本国内出现“Hello Kitty疲劳”,且品牌因大规模授权扩张而被稀释”。
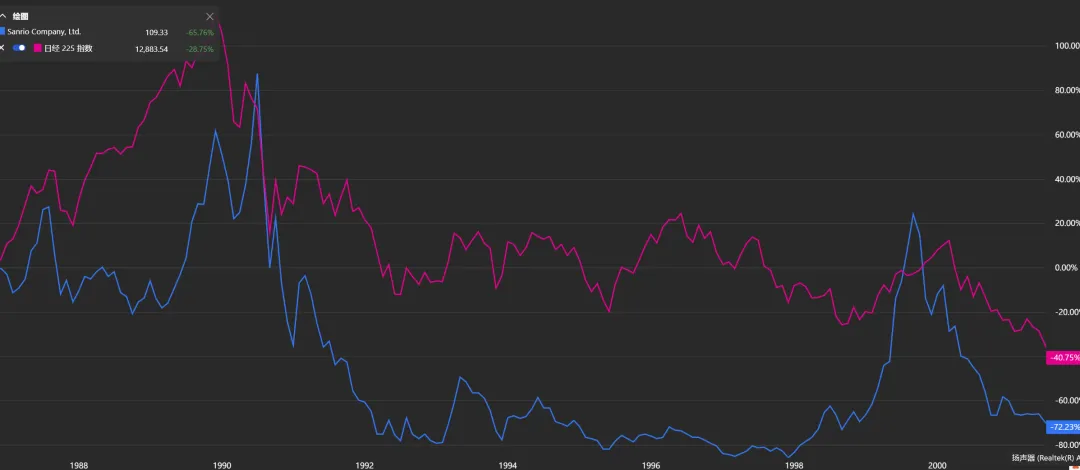
图5:日经指数(紫色)VS三丽鸥(蓝色)1988-2001年
三丽鸥股价在1998-1999年9月大幅反弹(图5蓝色),几乎回吃了下跌的大部分失地。而对比日经指数还在下跌趋势中,这已经是阶段性非常强势,为何1999-2000年股价大幅上涨?见下表1
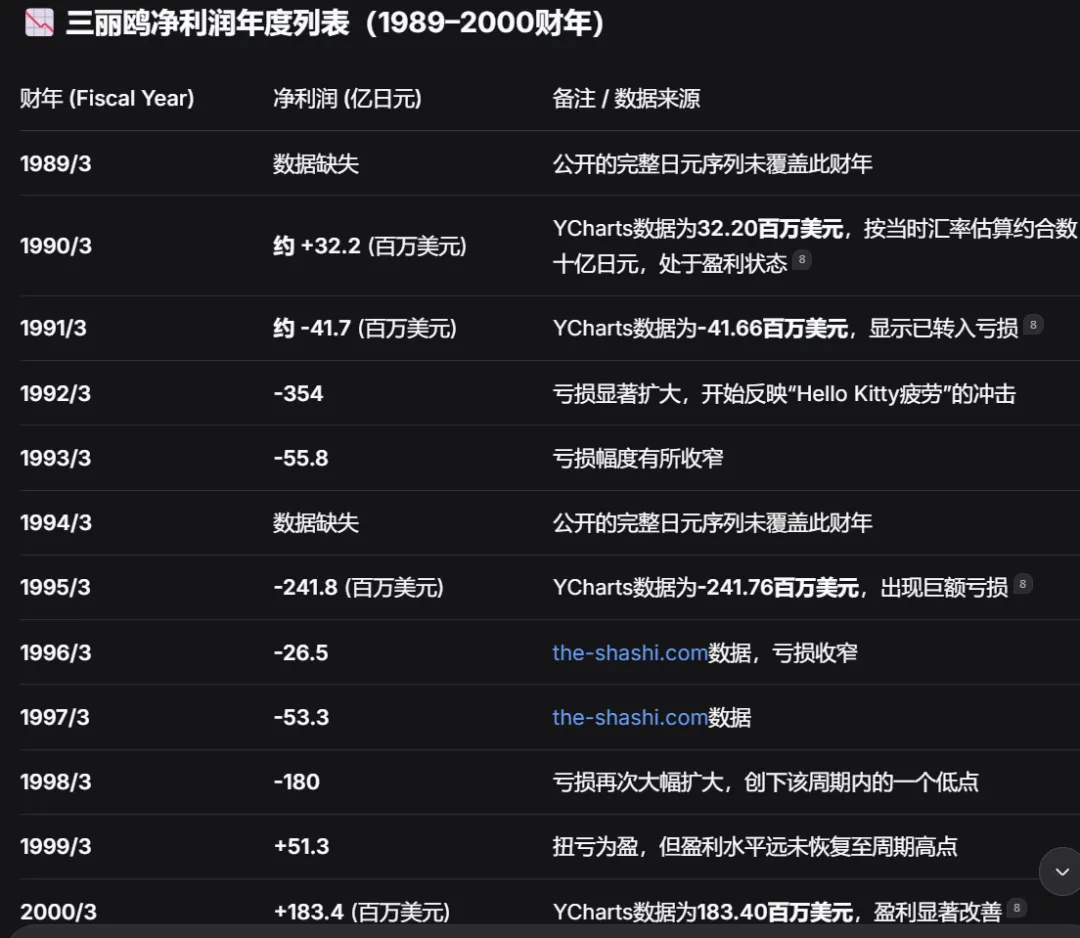
表1:1989-2000净利润
看表1,1990年盈利后一直到1998年都是亏损的,特别是1998年三丽鸥清算了长期持有的信托,计入了323.05亿日元的有价证券整理损失,导致全年录得180亿日元的净亏损。
1999-2000年Hello Kitty借助大头贴等新渠道实现的客群破圈与销量上涨,海外授权业务放量带来的利润率跃升,共同造就了净利润反弹,股价也大幅反弹几乎回吃了前期大部分下跌,见图5.
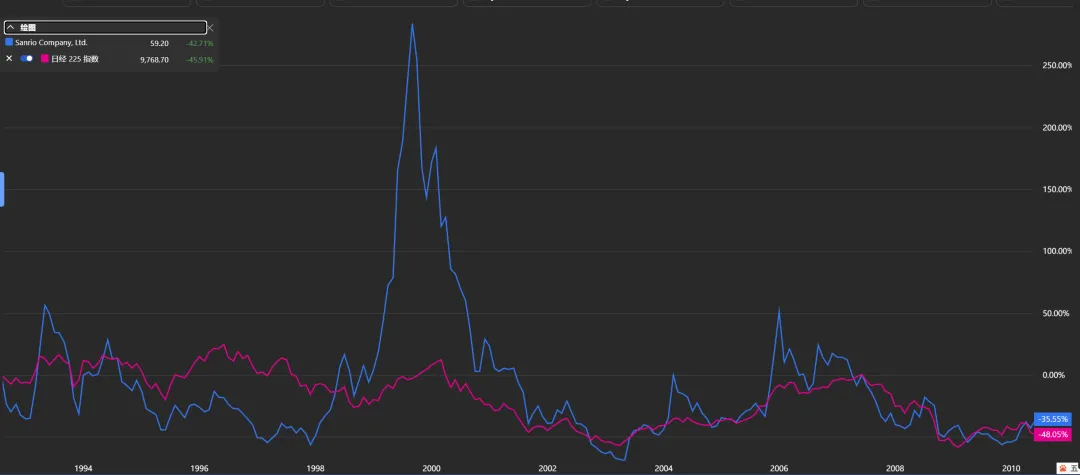
图5:日经指数紫色VS三丽鸥蓝色2000-2010年
第二阶段:2000-2010年的下跌
随后确实又是股价10年调整,期间日经225指数也是不断创新低的走势,但根本原因是三丽鸥的业绩停滞不前,反反复复。见表2
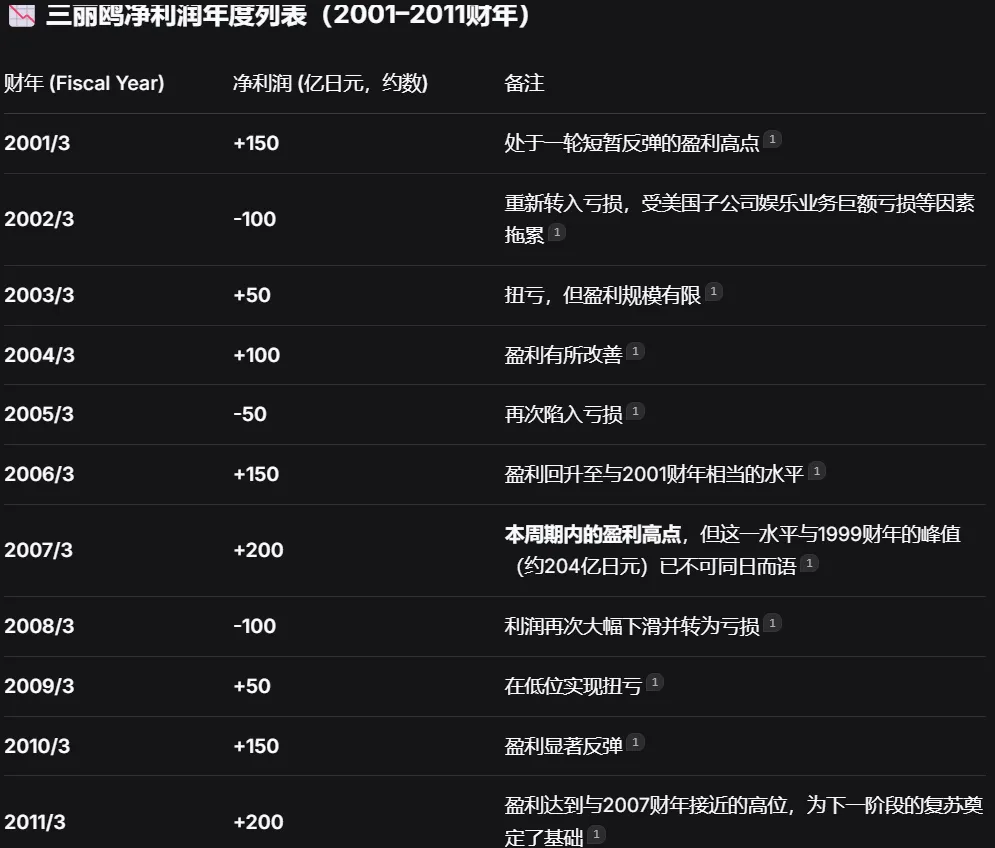
表2:2001-2011年净利润
2001年进入150亿元净利润后,至到2010年10年期间业绩反反复复,净利润没有增长,2001至2010年三丽鸥净利润的反复与停滞,本质上是一个“超级IP—Hello Kitty”生命周期的下行阶段,叠加了公司自身战略失误与历史包袱的集中暴露,这一时期的业绩波动,并非源于正常的经营起伏,而是核心引擎熄火后,公司未能找到替代动力,同时又被旧有商业模式和非经营性因素反复拖累的结果,主要原因如下:
1.IP单一依赖
最根本的拖累,是Hello Kitty在2000年达到热度顶峰后,进入了漫长且不可逆的衰退周期。热度见顶与排名滑落,在热潮期,Hello Kitty单一IP贡献了公司约50%的收入,当IP失速时,三丽鸥的业绩都因这种高度集中的风险而“不稳定”。
2. 新IP孵化机制的失灵
公司并非没有尝试。当时推动的Spottie Dottie(一只粉色斑点狗)和Pandapple(一只小熊猫)等新角色,市场反响均不佳。
3. 商品销售业务的“硬件”拖累
在IP吸引力下降时,商品销售需要承担店铺租金、库存和人力等固定成本。当Kitty商品销售低迷时,公司后来不得不关闭日本国内约15%(40家)的门店,以削减亏损。
4. 股票投资失败的持续拖累
公司在股市泡沫时代参与了大量股票和基金投资,泡沫破裂后产生了大幅亏损。直至2002年公司逐渐淡出股市之前,这些投资相关的波动持续影响着利润表。
第三阶段:2010-2013年的大幅反弹、2014-2021再次下跌
报告原文:
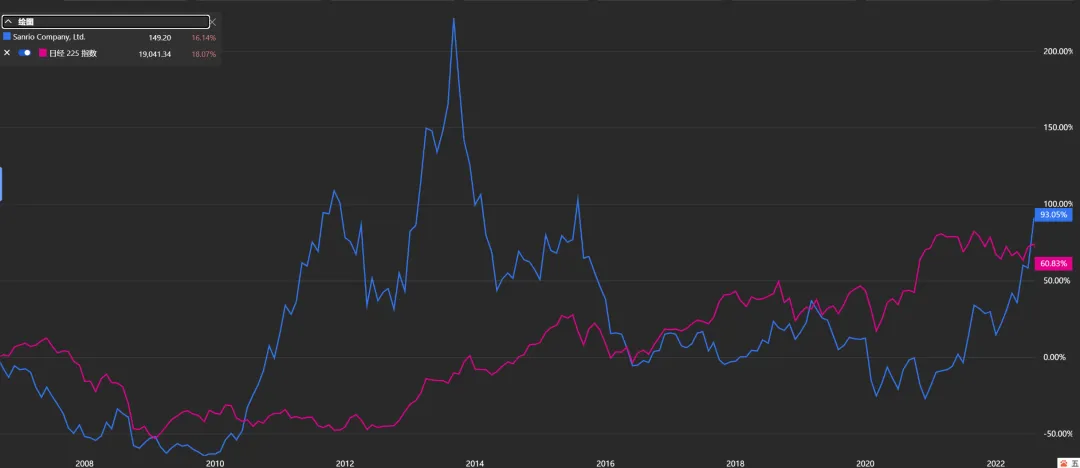
图6:日经指数紫色VS三丽鸥蓝色2010-2022年
是的,如图6,2010-2014年股价再次大幅上涨,又回到1999年高点附近。
首先看一下三丽鸥2010年到2022年每年净利润列表
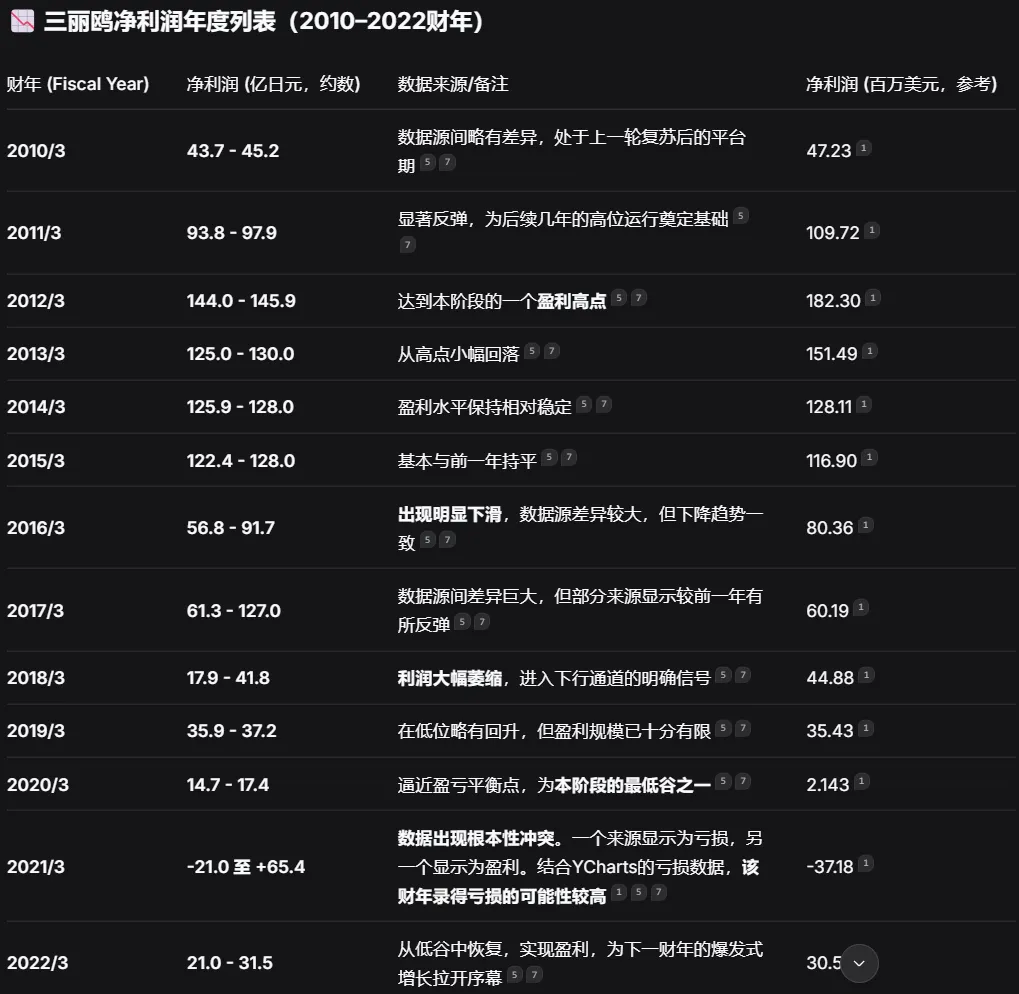
表3:2010-2022年净利润
2010-2014净利润不断上涨,股价从47一直涨到128。而2014-2020股价又跌了6年,而同期日经指数在2012年形成历史大底,也就是说在2012-2020日经指数大上涨的过程中,三丽鸥股价一直在下跌。
二个问题:??
1.2010-2013净利润不断上涨的主要原因是什么?
2010至2013年的上涨与2015年后的下跌,本质上源于同一个战略在不同阶段的结果:前者是轻资产授权模式在正确的人手中被高效执行,释放了巨大红利;后者则是同一模式在核心IP老化、组织活力丧失后,从“利润放大器”变成了“风险加速器”。
1-1. 2010–2014年:授权模式“松绑”,效率驱动的利润释放
这一时期净利润从约47亿日元攀升至128亿日元,核心驱动力并非Hello Kitty突然变得更受欢迎,而是一场关键人物与组织变革:2008年,拥有三菱商事背景的鸠山玲人加入三丽鸥,随后主导了海外授权体系的彻底改革。此前,三丽鸥的海外策略偏向保守的直营店销售,面临库存和开店成本的双重压力。鸠山推动公司“告别闭门主义”,将授权权限大幅下放给当地子公司,并撤回了派驻海外的总部审核人员。这一调整将授权审核时间从1个月压缩至几个小时,决策效率的提升速度。
1-2. 授权模式释放利润弹性:
改革后,三丽鸥的收入结构迅速向高利润率的授权业务倾斜。来自海外市场的授权收入占总收入比重,从5年前的2成跃升至7成。公司同时关闭了美国30多家直营店,固定费用大幅减少,而授权收入持续流入,形成了“收入增长、成本下降”的有利局面。
2.为何2015年到2022年净利润又持续下跌?
2-1. 同一模式的反噬与“单核”的脆弱性
2015财年起下滑的根源是核心IP热度退潮,新IP未能接棒:Hello Kitty的商业吸引力在2014年前后见顶回落,但公司未能成功孵化出能够接替其收入贡献的新角色。
2-2. 组织活力滞后,未能及时纠偏:
在业绩下滑的七年间,公司组织架构老化的问题被放大,导致创新不振和授权泛滥,进一步稀释了IP的品牌价值。主导上一轮海外改革的核心人物鸠山玲人于2014年离世,使海外业务失去了关键的推动者,欧美市场的后续经营明显乏力,叠加主题乐园经营不善以及疫情对实体店铺和室内乐园的冲击。
小结:
两个阶段的转折揭示了一个核心教训:轻资产授权是一套高效的利润引擎,但它无法弥补IP本身吸引力的衰退和组织的僵化。当引擎高效运转、但Hello Kitty的热度充足时,它带来了利润的快速攀升;而当热度逐渐耗尽,新IP未能跟上,引擎的效率优势反而会让下行趋势来得更快。
第四阶段:2022-2025年的12倍的上涨!
它的报告没有再提及2022年后发生的事,我来看看2022年后的三丽鸥股价走势,如下图7:
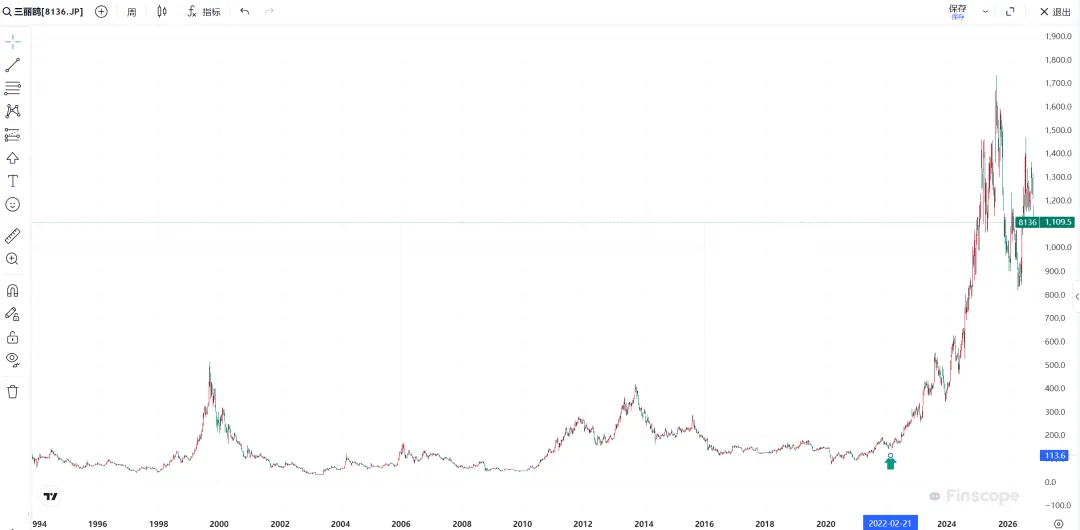
图7:三丽鸥2022-2026年
2022到2025年股价从152涨到1625,4年12倍。
看看下表的3年业绩变化
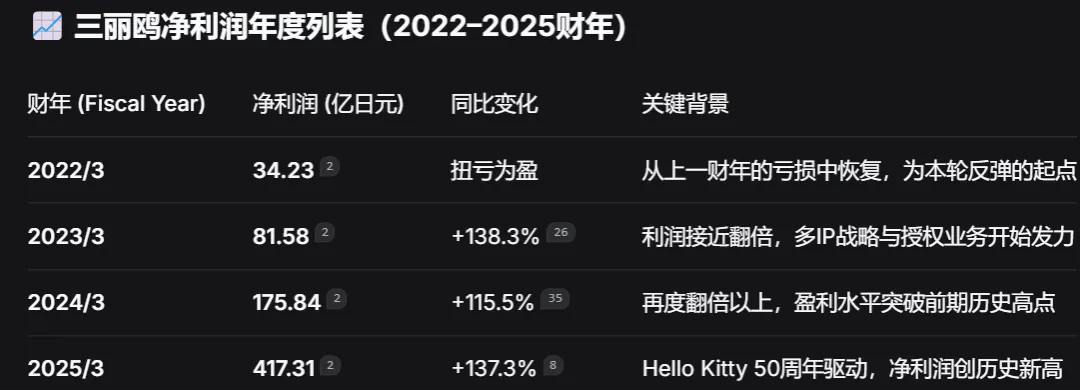
表4:2022-2025年净利润
2022至2025财年净利润从34亿日元飙升至417亿日元,本质三丽鸥终于打破了此前困扰其十余年的“单一IP依赖”魔咒,并在此之上叠加了海外授权业务的规模化爆发与周年事件的集中催化。
增长的主要原因如下:
1. 一次自上而下的“第二次创业”
2020年,31岁的辻朋邦接任社长,并引入了年轻的管理层团队。新管理层推动的改革是系统性的:精简冗余的授权伙伴、加强内容投入、深耕数字化营销,这与2010年代组织僵化、授权泛滥的局面形成了根本区别。
2.多IP矩阵真正跑通,打破“Hello Kitty单核
这是本轮增长最具结构意义的变化。Hello Kitty的收入贡献占比已降至约30%,第二梯队IP成功接棒:酷洛米和大耳狗 等角色表现强劲,多IP矩阵使得公司的业绩不再系于单一角色的热度波动,形成了“老带新”的协同效应。
3:海外授权引擎的规模化爆发
海外市场,尤其是北美和中国,三丽鸥将授权对象从专卖店扩展至大型头部零售商,使北美的利润增长了约16倍。中国市场则通过绑定头部平台实现了渠道杠杆。三丽鸥与阿里巴巴旗下的阿里鱼签订了2023–2027年的独家合作协议,2025全年中国大陆业务收入达到314.42亿日元,同比增长约83.2%,成为海外授权的另一大支柱。
4.周年催化与高利润模式的杠杆放大
在上述结构性改善的基础上,Hello Kitty 50周年(2024年11月) 和酷洛米20周年等周年活动,扮演了关键的“点火器”角色。周年活动之所以能转化为创纪录的利润,离不开授权模式的利润杠杆效应:2025授权业务收入占公司总收入的55%,是最大的收入来源。
小结:
这4年的快速增长,可以拆解为一个清晰的传导链条:
新管理层改革 → 多IP矩阵提供增长 → 北美与中国授权 → 周年活动催化,经由高利润授权模式的杠杆放大。正是这个链条的顺畅运转,使三丽鸥的净利润在四年间实现了超过12倍的跨越,并使其净利率站上了历史从未达到过的高度。
近期股价的波动:
2025年8月18日至2026年6月15日期间,三丽鸥的股价下跌,并非源于单一的基本面崩溃。相反,它是一场从“高增长完美叙事”向“多重不确定性折价”的剧烈切换。
1.业绩“不及预期”
2026年8月12日,三丽鸥公布第一财季营业利润为224亿日元,虽然同比增长11%并创下历史新高,“不及预期”本身就是一个强烈的信号。投资者开始质疑,连续多年的超高速增长是否正在触及一个增速放缓的拐点。
2. 北美失速与关税冲击
北美被视为三丽鸥最具潜力的增量市场,但实际情况是,该地区的营业利润在同期出现了10.5%的同比下滑,与其他区域(欧洲+173%、亚洲+79%)的高速增长形成鲜明反差。更关键的是,美国关税的冲击超出了市场预期。这打破了“授权模式可免受贸易摩擦影响”的叙事,迫使市场重新评估其海外增长的确定性。
3. 来自拉布布泡沫“联想卖压”
这是期间最具特殊性、也最容易被忽视的一股力量。自2025年底起,泡泡玛特旗下的Labubu出现二级市场价格崩盘,海外机构投资者倾向于将三丽鸥与泡泡玛特同归为“亚洲角色IP”概念股,因此当泡泡玛特暴跌时,三丽鸥遭遇了显著的 “联想卖压”。
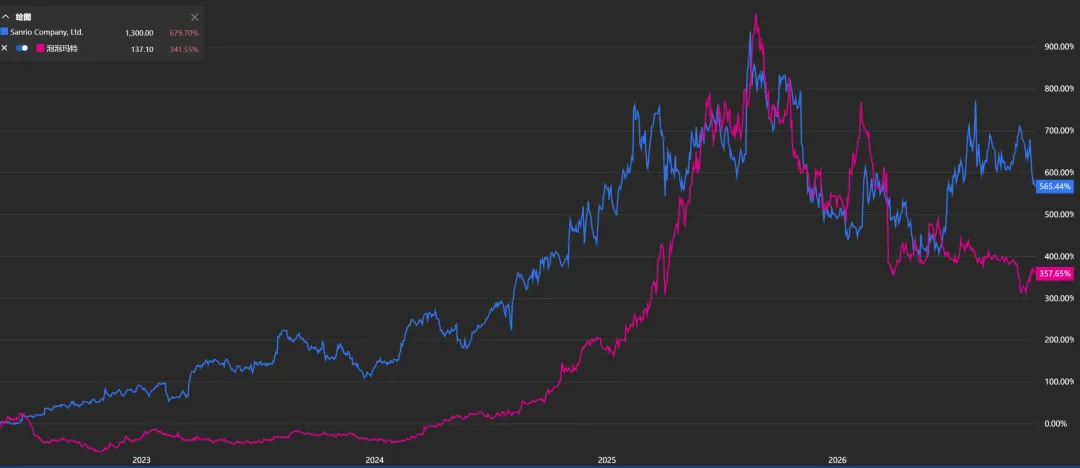
图8:三丽鸥(蓝色)VSPPMT(紫色)2023-2026
在股价近乎腰斩的同期,三丽鸥的2026财年中期营收和营业利润分别同比增长39.6%和66.1%,均创历史新高。市场先生是对整个“IP衍生品热潮”可持续性的集体怀疑。
通过36年三丽鸥的业绩变化与股价波动,我总结了几点心得:
1.潮玩公司要多IP矩阵,不能单一IP。
2.潮玩公司CEO非常重要。
3.潮玩公司需要长期的优良经营和管理。
4.一个IP其实有着长尾效应的,这只小猫有36岁了,隔几年就大火一把。
5.未来情绪商品市场会不断增长。
四、全球消费市场与情绪价值需求未来的变化趋势
三丽鸥在2022至2025年间净利润从34亿日元飙升至417亿日元,其意义远超一家公司的周期反转,标记出全球消费市场的价值坐标系正在发生一次深层迁移:消费正在从“功能效用”系统性地滑向“情绪效用”。这一迁移所预示的未来趋势。
1. 从“性价比”到“情价比”:消费逻辑的底层重写
三丽鸥的授权模式之所以能在四年间释放出如此巨大的利润弹性,根本前提是有足够多的消费者愿意为一个角色形象所带来的“感觉”支付远超其制造成本的溢价。中国情绪经济市场规模从2022年的1.63万亿元增至2025年的2.72万亿元,增速约为同期社会消费品零售总额增速的5倍。在青年群体中,约65% 将“让自己开心愉悦”视为消费决策最看重的因素,这一比例远超“产品功能”和“价格”等传统指标。
2. 情绪消费的“K型分化”与“口红效应”的结构性固化
三丽鸥的增长并非发生在经济繁荣、消费信心高涨的背景下,恰恰相反,它发生在全球消费情绪趋于谨慎的时期。消费行为正在转向低成本、能带来即时慰藉的“小确幸”购买。这揭示了一个关键的结构性趋势:情绪消费的未来增长,未必依赖于宏观消费的全面扩张,而更多来自消费内部的结构性再分配。当大额、长周期的消费(如房产、汽车、高端旅行)被推迟或压缩时,情绪释放的需求并不会消失,它会向单价更低、反馈更即时、情感密度更高的品类转移——潮玩、谷子、联名饮品,正是这一转移的承接容器。毛绒玩具中“成人自用陪伴型”增速达到18.6%,跑赢整体近一倍,是这一趋势在品类层面的直接显形。
3.这种“口红效应”式的需求具有高波动性
一旦消费者对某个具体IP或品类的“情感新鲜感”耗尽,转移会迅速发生。三丽鸥此前经历的Hello Kitty单核衰退,以及泡泡玛特Labubu热潮的快速退烧,都验证了情绪需求的忠诚度附着于“新鲜感”而非“品牌”本身。
4. “多IP矩阵”取代“超级IP崇拜”
这指向一个更广泛的产业趋势:依赖单一“超级IP”穿越周期的时代正在终结。全球IP授权市场 前10大企业的市场份额合计54%,集中度在过去五年持续提升,但集中化的载体正在从“一个无敌角色”转向“一个能够持续孵化、轮换、再激活角色的系统”。
5.“体验化”与“零售化”的边界消融
三丽鸥中国业务的结构变化提供了一个样本:2026财年中国商品销售收入约8.1亿元,首次超过了IP授权收入约7亿元,成为第一大收入来源,门店数量在半年内从59家增至71家。这并非对轻资产授权模式的否定,而是揭示了一个渠道趋势:IP变现正在从“货架渗透”向“空间占领”延伸。消费者不再满足于在别人的货架上“遇到”一个角色,他们愿意走进一个被角色完整包裹的空间,购买限定商品、参与活动、完成一次可分享的“打卡”。线下零售空间正在从交易终端,转变为情绪价值的“交付界面”,未来的IP竞争,将同时发生在授权货架的广度和自有/合作体验空间的深度两个战场上。
6.情绪消费的“信任赤字”与“注意力枯竭”
三丽鸥净利润的爆发式增长,建立在极高的利润率之上,而高利润率能否持续,取决于两个脆弱的条件:其一,情绪价值的“可验证性”极低。极易被“新鲜感”驱动,也极易因失望而流失,提示了这一赛道高周转、高淘汰的底色。其二,注意力的供给是有限的。当几乎每个消费品类都在“情绪赋能”,未来的竞争将不止于“谁的角色更可爱”,而在于谁能在注意力稀缺的环境中,持续制造真正具有区分度的情感瞬间的潮玩产品。
2026年11月15日