研报速递
11 月 13 日,监管一天之内密集披露 6 张券商罚单,中信证券、申港证券、国盛证券三家机构及其责任人被点名。
同日,湘财证券也收到一张涉及多名高管的巨额罚单,违规事实与国盛证券高度雷同。单日之内四家券商、十余名从业人员被追责,这样的密度并不常见。
这一轮问责最明显的特征是:机构与个人同时被罚,且被罚者多为分公司负责人、营业部总经理这一层级的一线管理者。
中信证券北京复外大街证券营业部及员工李学森、王晓艳,因向客户销售非公司代销的金融产品,即业内俗称的 “飞单”,被北京证监局出具警示函。飞单表面上是员工的私活,实质是分支机构对销售渠道失去控制:客户冲着券商的信用买单,买到的却不在代销清单内,产品一旦出问题,声誉损失仍由券商兜底。
申港证券江苏分公司及负责人李季的问题更成体系:委托第三方揽客、适当性管理不到位、内控合规存在较大缺陷,再加上员工不配合监管检查,四项并罚,被江苏证监局责令改正。前两项往往互为因果 —— 客户来源不透明,风险测评就只能走过场。
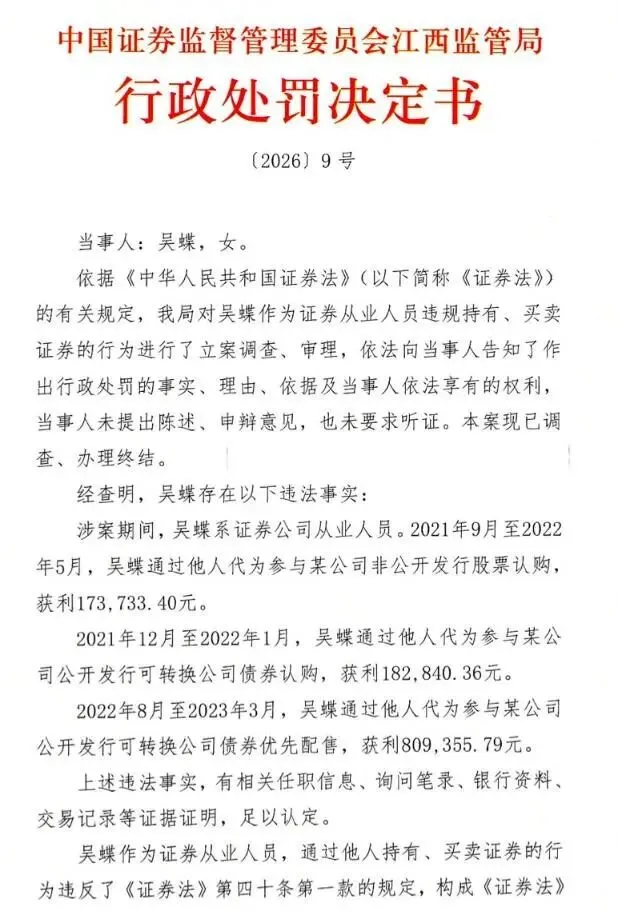
国盛证券触及的则是更敏感的地带:高管违规炒股。时任浙江分公司负责人吴蝶、时任宁波桑田路营业部总经理匡文邦,通过他人代为参与股票及可转债认购并获利,分别被罚没 226.59 万元、28.19 万元。叠加此前罚单,两人合计罚没 244.59 万元、46.19 万元,两笔叠加金额均比本次多出 18 万元,说明这已不是初犯。11 月 11 日,国盛证券及 6 名高管合计被罚 110 万元,公司被责令改正并暂停新开证券账户 3 个月;同日湘财证券及 5 名高管合计被罚 125 万元。
把国盛与湘财并置来看,违规底色几乎重合:经纪业务管控存在重大缺陷、落实账户实名制存在重大过错、严重违反信息安全规定。这三条不是操作层面的疏漏,而是基础制度的失守。账户实名制是证券市场的底线,信息安全关乎客户资产与隐私,任何一条出问题,都不止 “内控不严” 四个字能概括。
更值得琢磨的是处罚工具的组合。罚款之外,还有暂停新开证券账户 3 个月、责令改正、警示函。
对券商而言,账户是经纪业务的入口,暂停新开三个月切断的是增量客户,比罚款更痛。这也正是 “穿透式追责” 的含义:监管不再满足于罚机构了事,而是顺着业务链条找到具体经办人与分管负责人。
拉长时间线看,近期券商罚单的落点已从投行、研究,逐步覆盖到经纪、财富管理这些传统上被认为 “成熟稳健” 的板块。过去行业的考核逻辑是规模优先 —— 营业部数量、客户数、代销规模都是硬指标,合规往往在出事之后才被提起。当 “飞单”、第三方揽客、代客炒股在不同券商身上重复上演,问题就不在个别员工的品行,而在激励导向本身。
方向已经清楚:合规不再是成本项,而是准入门槛。对券商来说,把合规嵌进分支机构的考核,比在总部再添几道审核流程更有效;对一线管理者来说,客户适当性、账户实名、信息安全中的每一个环节,都将成为个人责任的一部分。