研报速递
一、核心判断
海南当前产业布局存在战略资源错配:在旅游旅居这一比较优势最突出、就业容量最大、门槛最低的领域尚未做到极致的情况下,将大量财政资源投向高新技术、生物制造、氢能、具身智能、脑机接口等新兴未来产业。2025年全省地方一般公共预算收入仅903.7亿元,中央转移支付1324.7亿元,合计可用财力约2200亿元量级。以这一财力规模去与长三角、大湾区、环渤海、成渝等已在上述赛道投入数百亿乃至几千亿级研发资金的区域竞争,不仅胜算极低,更会稀释本应投向旅游旅居配套产业的有限资源。
海南的正确思路应当是:把旅游、旅居及其配套的地产、教育、医疗、康养、餐饮、文体、热带农业、社区服务作为战略主轴,集中资源将这一领域的综合贡献率从当前的33.4%向更高水平推进;对人才、技术、资金、产业链要求极高的新兴产业,以“应用者”而非“竞争者”的身份参与,不盲目铺摊子;航空航天、南繁种业、深海科技、港口转口贸易等国家赋予的单一功能项目,在不与生态环境保护冲突的前提下审慎推进,但不将其作为全省经济的主导引擎。
二、现状反差:旅游的底盘与“四新”的悬空
(一)旅游旅居已经是事实上的第一支柱,但远未做到“足够好”
2025年,海南接待游客1.06亿人次,游客总花费2254.32亿元,旅游业对GDP综合贡献率33.4%。旅游直接就业84.30万人,占全省总就业的15.9%,带动就业总人数超过91万。博鳌乐城医疗旅游2025年接待86.53万人次、收入83.9亿元;陵水黎安国际教育创新试验区签约国内外高校26所,在园师生达1万人(来源于官方统计数据,实际恐有些出入)。这些数据表明,旅游旅居及其配套的医疗、教育、康养链条已经形成初步的产业骨架,且仍在快速增长。在多次与文旅行政主管部门官员沟通以及参加海南旅游有关战略研讨活动中,我都提到一道简单的算术题:海南至少要设立一个目标,比如,大陆14亿人,可否吸引50%的人口,每5年来一次海南,每次停留3~5天,消费2000~3000元。每年100万~150万大陆人来旅居,每次居留4~5个月。这些人群附带的消费,支撑起来的产业给海南带来的收益,会让区区一千万海南人数钱数到手抽筋,晚上做梦都笑醒。大家都表示认同。
海南旅游看起来“体量已经不小”,但不等于“质量已经到位”。调查中发现的结构性问题十分突出:
其一,旅居消费的层次偏低,对GDP的实际拉动远低于人流量所暗示的规模。每年冬季进入海南的康养旅居人群约100万,但消费结构高度集中于基础吃住。据测算,夫妻群体月均消费约2400元,单人群体月均约1800元,全年旅居总消费约69亿元,仅占2025年海南GDP的0.85%左右。这是典型的“有人气、无财气”:大量旅居人口占用了优质医疗、公共交通、水电等资源,却未形成与之匹配的税收和产业增值。
其二,医疗与教育的配套供给仍不足以支撑“旅居变长居、长居变消费升级”。海南各地的(海口略好一点)基础医疗条件有限,旅居人群经常是赶回大陆常驻地看病,住院治疗。博鳌乐城先行区存在“产城分离”问题,基础医疗不牢、医学教育支撑不足,制约了对中高端医疗消费人群的吸引力。陵水黎安教育试验区初具规模,但距“世界一流教育资源集聚”仍有巨大差距。换言之,旅游旅居的“配套产业”本身尚处于补短板阶段,远未到可以“溢出资源去培育高科技产业”的阶段。
其三,旅游收入的全国排位与海南的资源禀赋严重不匹配。以2254.32亿元的旅游总收入衡量,海南在全国省级排名中并不靠前,与其独一无二的热带海岛资源、全国最大经济特区的政策地位形成鲜明反差。这说明问题不在于“资源不够”,而在于旅游旅居产业链的深度、消费场景的丰富度、服务标准的国际化程度仍有巨大的提升空间。
(二)新兴未来产业在海南缺乏落地的基本条件
2026年海南省政府工作报告提出“前瞻布局生物制造、氢能、脑机接口、具身智能‘四新’未来产业”。方向本身并非错误——任何经济体都需要关注前沿技术。问题在于海南是否具备在这些赛道上进行实质性投入的条件。
从人才看,2018年至2025年海南累计引进各类人才103万,提前完成“百万人才进海南”目标,但全省认定的A—E五类高层次人才总量仅7.5万余人次。高层次人才在总引进人才中的占比不足8%。而具身智能、脑机接口等领域的竞争,本质上是顶尖研发团队和工程化人才的竞争。以7.5万高层次人才的存量,支撑四个需要密集研发投入的前沿赛道,人才密度远远不够。且由于海南引进人才的诸多配套措施落实不力,高端人才返流现象屡见不鲜。
从产业链看,长三角、大湾区、环渤海、成渝等区域在生物制造、氢能、人工智能等领域已经形成了从基础研究、中试转化到规模化生产的完整生态。海南在这些领域的产业配套几乎空白,即便通过优惠政策引入个别项目,也难以形成上下游协同的集群效应。
从财政约束看,903.7亿元的地方一般公共预算收入中,需要保障教育、卫生健康、社会保障、农林水等刚性支出。2025年全省卫生健康支出229.3亿元,教育支出规模也在此量级。在旅游旅居配套尚需大量投入的情况下,将有限的增量财力切割出去追逐“四新”产业,机会成本极高。海口江东新区、药谷、杨浦经济开发区的孤寂,说明很多问题。
一个值得警惕的倾向是:以“场景应用”的名义为高科技产业布局提供合理性,在实际操作中很容易滑向“撒胡椒面式”的补贴和园区建设,最终形成一批缺乏根植性的“政策套利型”项目,而非真正的产业能力。
三、国际参照:旅游依赖度高并非“落后”,关键在于层次
放眼世界,有许多著名旅游岛,马达加斯加、塞舌尔、马尔代夫、斐济、普吉岛、夏威夷等可以作为参照,辅助校准海南的发展方向。
马尔代夫旅游对GDP的综合贡献率(含直接与间接)约为55.9%,直接贡献约41%。斐济旅游的直接贡献约13.2%,但综合(直接加间接)贡献被斐济官方和行业协会表述为约40%。夏威夷旅游相关活动对全州GSP的直接贡献约16%,但它是该州最大的单一产业贡献者;若计入间接和诱发效应,占比会更高。普吉岛的旅游收入占泰国全国旅游收入的23%,但其对普吉本地经济的依赖度远高于此比例所显示的水平。
这些经济体的共同特征并非“只做旅游”,而是在旅游这一核心产业上做到了极高的附加值密度和全季运营能力:马尔代夫以一岛一酒店的高端度假模式将单位游客消费拉到极高水位;夏威夷以成熟的会展、婚庆、户外运动、文化体验叠加旅游,延长停留时间、提升复购率;普吉岛在包价旅游之外形成了潜水、游艇、医疗美容、国际学校等延伸消费链。
对海南而言,有意义的借鉴不是“把旅游贡献率机械地推到70%”,而是以旅游旅居为入口,把消费链条做长、把停留时间拉长、把客单价做高。当前海南旅居人均月消费不足2000元的现实,恰恰说明提升空间在于层次而非人数。如果能在现有1亿人次游客和百万级旅居人口的基础上,将人均消费提升50%—一倍,并显著提高全季运营水平,旅游旅居及其配套产业对GDP的综合贡献率从33.4%向50%以上迈进,是一个有现实路径的目标;达到70%以上则应作为长期方向,而非短期考核指标,其前提是医疗、教育、康养、社区服务等配套产业同步实现质的跃升。
四、旅游旅居“配套产业”的再定位:不是附属,而是主体的一部分
将旅游旅居与地产、教育、医疗、文体、康养、餐饮割裂看待,是当前产业思维中的一个隐性误区。事实上,这些“配套”本身就是旅游旅居经济的主体构成部分,且具有比观光旅游更强的根植性、复购性和税收贡献能力。
医疗:博鳌乐城已经证明了“特许药械+医疗旅游”模式的可行性,2025年医疗旅游人次同比增长109%。但基础医疗能力薄弱、医学教育支撑不足,制约了其从“医疗旅游目的地”向“医疗康养长居地”的升级。加大乐城与省内基础医疗体系的联通、引入医学教育机构、完善“治疗—康复—长期健康管理”链条,是比追逐生物制造前端研发更紧迫、也更符合海南能力的投入方向。
教育:陵水黎安国际教育创新试验区已签约26所国内外高校。教育配套的意义不仅在于服务旅居家庭,更在于为旅游旅居产业本身培养管理、服务、医疗护理、康养运营等应用型人才。当前海南旅游直接就业84万人,但中高端管理人才和服务人才仍是缺口。把教育投入的重心放在应用型旅游旅居人才培养上,回报周期远短于基础科研型投入。
康养:海南已印发《推动康养产业发展三年行动方案(2025—2027年)》,提出培育医疗康养、旅居养老品牌项目和“专病专康”服务包。2025年全省社会资本举办的代表性康养项目98个,总接待545.75万人次,总床位1.36万张。但如前所述,当前康养旅居的主流仍是低端避寒模式,向医养融合、慢病管理、术后康复、高端养生度假转型,是这一赛道从“有人气”转向“有财气”的关键。
餐饮与社区服务:旅游旅居人群的日常消费是本地就业和中小微企业的主要支撑。提升餐饮的品质化、本地化、品牌化水平,加强品质管理,倡导诚信经营,完善旅居社区的商业与公共服务配套,其就业乘数效应远高于资本密集型的“四新”产业。
五、审慎发展的边界:国家功能项目与商业化赛道分开处理
调查中形成的另一个重要判断是:海南不能把“国家赋予的功能性任务”与“自身主导的经济发展任务”混为一谈。
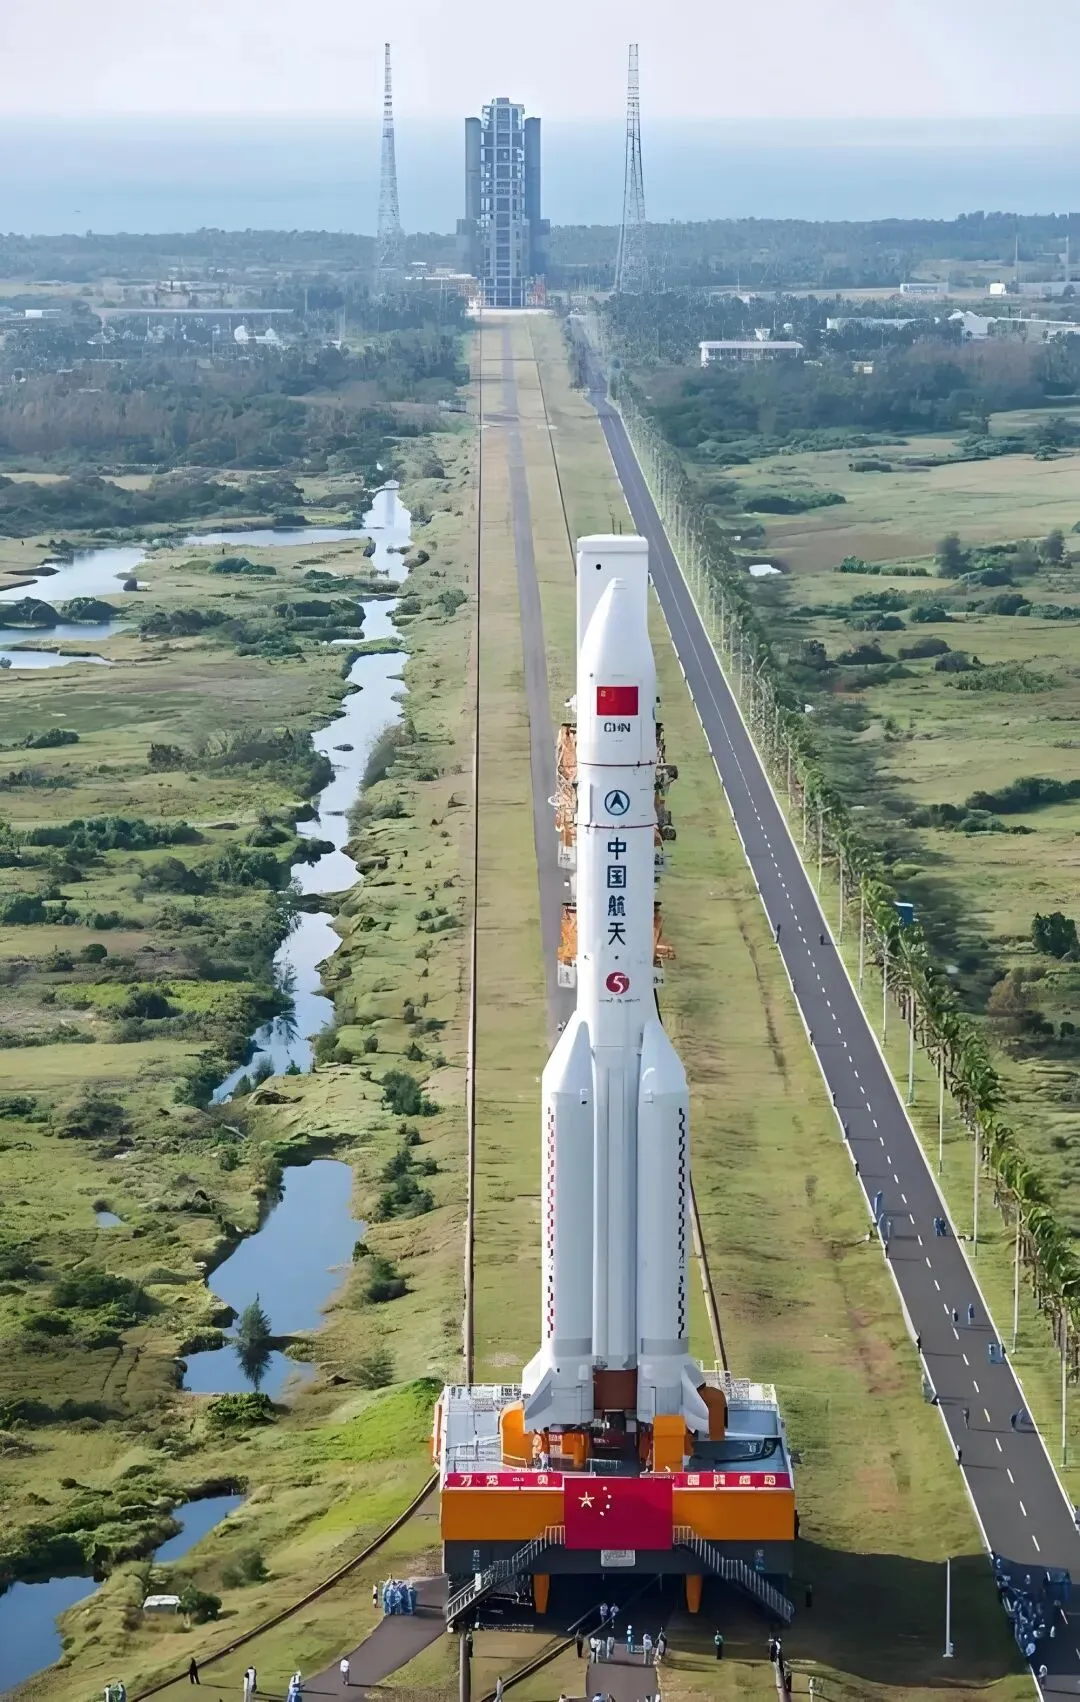
南繁种业、深海科技、商业航天是海南承担的国家战略功能,其推进节奏和投入主体主要由国家层面统筹。2025年南繁种业产值突破200亿元,深海科技和商业航天取得了阶段性进展,但这些领域的核心驱动力是国家级科研平台和重大工程,而非海南地方财政的产业化投入。海南的角色应当是做好土地、政策、配套服务保障,而不是用有限的财力去“主导”这些产业的商业化扩张。
港口、来料加工、转口贸易同样需要区分层次。洋浦等港口的功能性航运和物流服务具有国家战略意义,但规模化、高环境负荷的加工制造与海南的生态环境保护要求存在内在张力。调查中多位受访者提到,海南岛屿生态系统的环境容量有限,一旦在加工制造环节“开口子”,生态成本可能远超短期经济收益。
“四新”未来产业则属于另一个范畴:它们既非国家赋予海南的不可替代功能,也不具备在海南形成 competitive 产业集群的条件。对于这些领域,海南最理性的姿态是做应用者和试验场,而非研发竞赛的参与者。具身智能、脑机接口等技术成熟后,完全可以率先引入旅游旅居场景——例如智能康养设备、无障碍旅游服务、沉浸式文旅体验——但投入的重点应放在“用”而非“造”,放在场景开放和本地服务生态培育,而非前端研发补贴和产业园区建设。
六、政策建议
第一,将旅游旅居及其配套产业确立为“唯一战略主轴”,在资源配置上形成压倒性优先级。建议在“十五五”规划中期评估中,对“四新”未来产业的财政投入进行专项审计和效果评估,将低效、分散的补贴资金回收并转入旅游旅居配套体系建设。具体而言,可将分散于多个“四新”赛道的引导资金整合为旅游旅居配套产业升级基金,重点投向基层医疗能力提升、康养服务标准化、应用型人才培养和旅居社区公共服务补短板。
第二,以“消费升级”而非“人数扩张”作为旅游旅居的核心KPI。将政策重心从追求游客人次和旅居人口规模,转向提升人均停留天数、人均消费额、复购率和全季运营比例。对低端避寒旅居的过度扩张保持审慎,通过服务标准、环境承载评估和差异化定价,引导旅居结构向中高端迁移。
第三,把医疗和教育配套从“旅游的附属”提升为“独立的产业能力”来建设。乐城先行区应重点解决“产城分离”和基础医疗薄弱问题,推动特许医疗与本地康复、养老体系的衔接。陵水黎安教育试验区应扩大应用型学科比重,定向培养旅游管理、康养运营、医疗护理、国际服务等领域的人才,而非追求综合性研究型大学的挂牌数量。
第四,对“四新”产业实行“场景开放优先、研发补贴审慎”的原则。不再以直接财政补贴方式鼓励企业在海南设立“四新”研发中心或生产基地;转而以应用场景采购、测试环境开放、服务需求对接的方式,吸引成熟技术企业在海南旅游旅居场景中落地应用。这样既保持了技术敏感度,又避免用海南有限的财力去填补与发达地区之间的研发鸿沟。
第五,将国家功能性项目与地方经济发展目标做清晰的制度切割。南繁种业、深海科技、商业航天、港口航运等领域的投入,原则上以国家资金和国家项目为主体,地方财政只承担配套服务保障,不进行商业化的产业扩张性投入。生态环境保护作为刚性约束,对任何可能产生显著环境负荷的加工制造和转口贸易项目实行“一票否决”式的前置评估。
结语
海南的资源禀赋是清晰的:全国唯一的热带岛屿省份、独一无二的气候与生态、1亿人次级别的旅游流量入口、正在封关运作中释放的政策红利。这些条件指向的产业方向不是“与长三角比芯片、与大湾区比人工智能”,而是把旅游旅居这一件事做到世界级的深度和精度。当前33.4%的旅游综合贡献率不是“已经够了”的证据,而是“本可以做得更好”的警示。百万级旅居人口人均月消费不足2000元的现实,说明海南旅游旅居经济的真正瓶颈不在需求端,而在供给端的品质和配套能力。
将有限的财力集中投向医疗、教育、康养、社区服务这些“配套即主体”的领域,以应用者姿态审慎对待高科技赛道,以服务者姿态承接国家功能项目,以守护者姿态严守生态底线——这条路径不追求概念上的“前沿感”,但它符合海南的财力约束、人才结构和比较优势。对于一个常住人口仅1000余万、地方财政收入不足千亿的岛屿省份而言,集中力量把一件事做到不可替代,远比分散资源去追逐四五个“未来产业”的标签更为务实,也更为负责任。