研报速递
周频策略的优化研究报告
元子量化 · 策略研究系列 | 2026年11月14日
旧的周频策略交易逻辑里没有空仓选项,这套打法在趋势行情里能占便宜,但行情走弱的时候,它也在场内挨打,因为他一直都在赚钱,认为也没有必要去躲回撤,但是持仓的体感很差,每次下跌都要扛,虽然赚钱的策略是反人性的,但是大多数人性是扛不住回撤的,所以你不仅要赚钱,你还得要让人感觉舒服,那就提出了更高的要求,就是要让赚钱的策略还要去顺应人性,这就是我们这次改进优化这个子策略的原因---增加了空仓的逻辑。
以下是最新的回测报告,回测不代表实盘,过往成绩也不代表未来,仅供参考!
一、最新策略:586.90 倍
| 586.90 倍 | |
| 5.869 亿元 | |
| 48.05% | |
| −22.47% | |
| 2.138 | |
| 1.978 | |
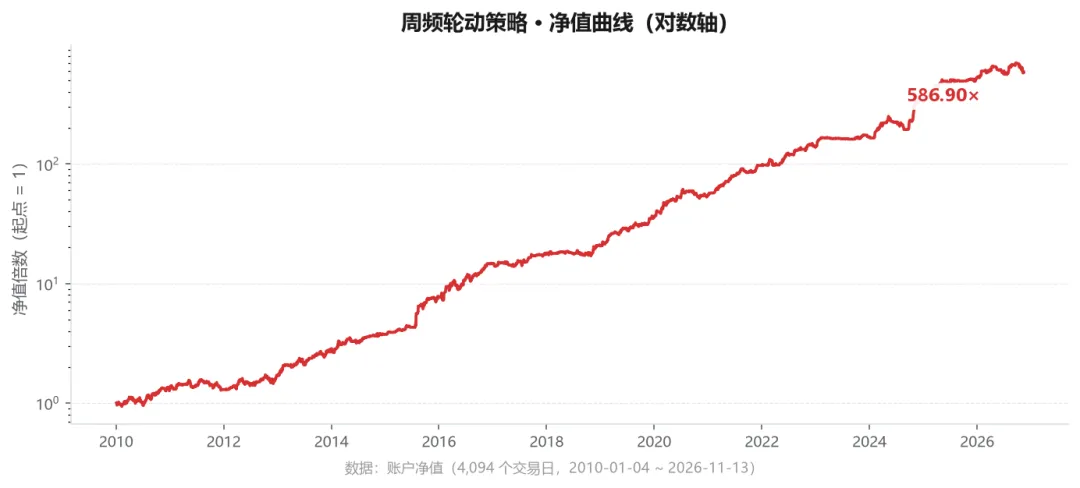
图 1:最新策略净值曲线(对数轴),2010-01-04 ~ 2026-11-13,期末 586.90×
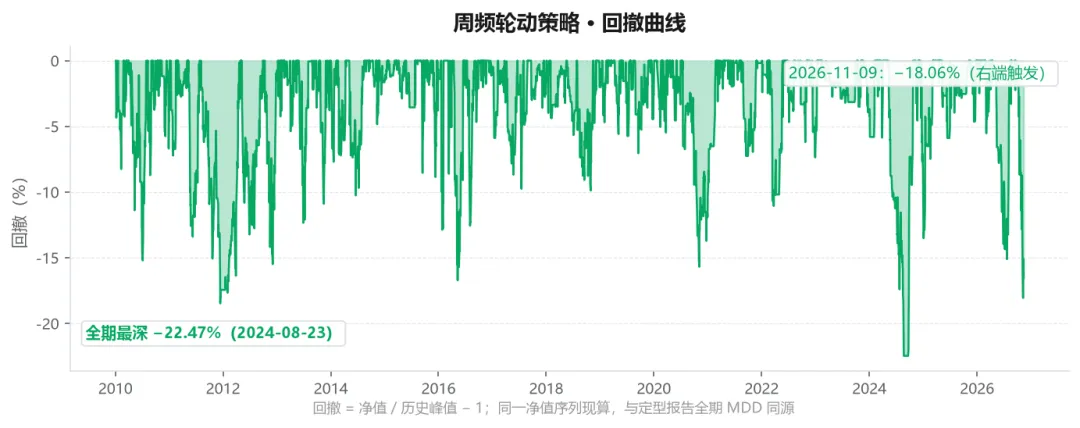
图 2:最新策略回撤曲线(账户净值现算),全期最深 −22.47%
二、对比:会空仓的新策略 vs 不会空仓的旧版本
旧版本没有任何空仓逻辑,长期在线、几乎永远持有仓位。两代放一起看:
| 586.90× | ||
| 48.05% | ||
| −27.08% | −22.47% | |
| 2.138 | ||
| 1.978 | ||
| 5 个 | 1 个 | |
| −15.22% | −12.26% | |
| 无 | 有:858 个信号周里 202 周整周不进场(23.5%) |
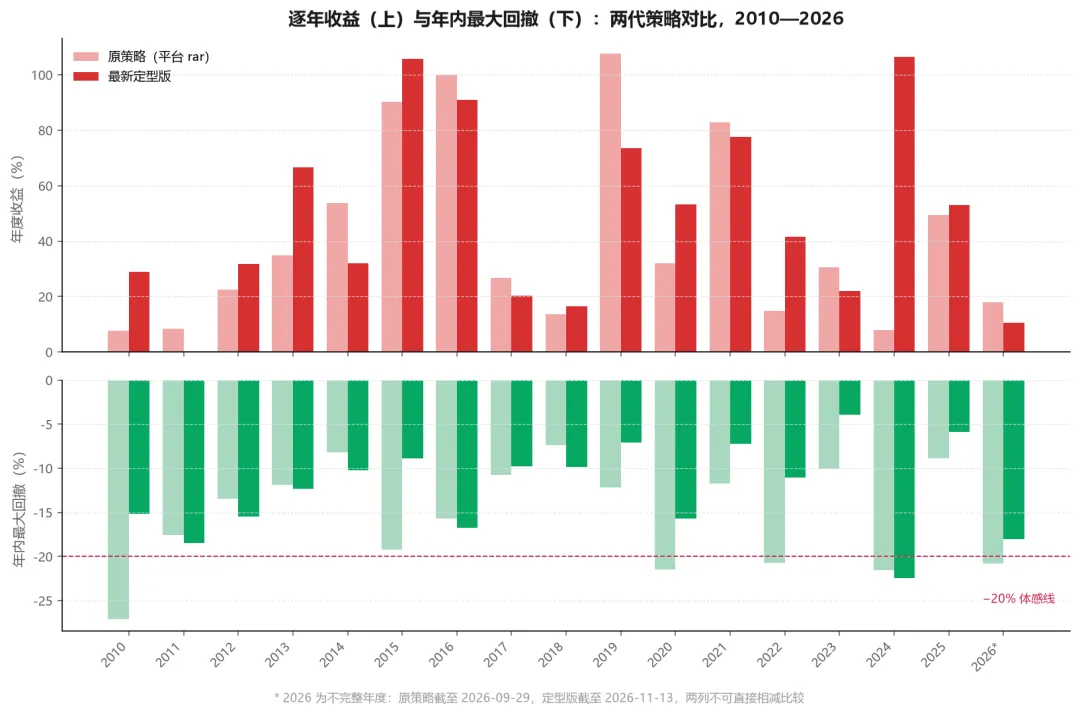
图 3:17 个年度收益与年内最大回撤对比(红=收益为正,绿=回撤)
17 个年度里,最新策略有 9 年收益更高,平均领先 +7.64 个百分点;年度最大回撤均值从 −15.22% 降到 −12.26%,中位数从 −13.46% 降到 −11.06%,回撤超 20% 的年份从 5 个压到 1 个。差别只有一条:一个会空仓,一个不会。
三、空仓的时段
空仓有两种形态:环境不合适时整周不进场(按周判定是常态),以及当年最大回撤触发后连停四周。下面把两类时段都列全。
按周:整周不进场
每周判定一次;判定不过,接下来那一周空仓。全期 858 个信号周里 202 周整周不进场(23.5%),折合 937 个交易日,占本口径 4,128 个交易日的 22.7%;17 个年份里都有空仓的时候。
| 合计 | 858 | 202 | 937 |
最密集是 2021 年、2025 年各 21 周,最稀疏 2012 年 5 周;2021 年起空仓占比明显抬升(近 6 年多在 23%~40%),2026 年前 39 个信号周里有 12 周整周未进场(约 31%)。弱市里长时间不进场,本来就是策略的设计意图。
这些空仓周短的只有 1 个交易日(2013-09-30 起,国庆前单日周),长的为常规 5 个交易日整周;最近一次是 2026-09-28 ~ 2026-09-30(3 个交易日)。
当年最大回撤触发后策略停四周
时间规则只有一条:触发后从下周起,连续 4 周不开新仓,第 5 周恢复;空仓不是清仓 —— 已持有的仓位照常按原规则平仓,也不是对后市看空。
* 第 3 次触发的空仓窗口整体落在回测样本右端(2026-11-13)之外,日期按定型规则与 2026 年交易日历推算;样本内 0 个空仓日,不影响本文任何历史读数。
分年看,连停交易日为 2011 年 10 日、2012 年 8 日、2024 年 18 日,合计 36 个交易日,占 4,094 个交易日的 0.88%;其余 14 个年度都没触发连停1个月的时候。最近一次是2026-11-09触发,所以2026年也是少见的极端年份。
口径提示:按周空仓为策略本体信号周口径(858 周 / 4,128 交易日 / 937 空仓日),连停为账户净值口径(4,094 交易日 / 36 空仓日);两者分属不同口径,不相加、不互相换算,也不与本文其它绩效读数混算。
四、2026 年复盘,以及下周一空仓一个月
| +10.53% | |
| −18.06% | |
| +12.98% | -2.48% | |||
| +1.90% | -0.46% | |||
| -1.27% | -3.89% | |||
| +7.90% | -1.61% | |||
| -6.64% | -6.64% | |||
| -3.04% | -8.07% | |||
| -1.30% | -6.51% | |||
| +15.52% | -3.30% | |||
| +3.09% | -2.24% | |||
| -11.51% | -11.18% | |||
| -4.29% | -10.23% |
注:*11 月仅至 11-13。逐月收益连乘与年度 +10.53% 自洽;10 月 −11.51%、11 月 −4.29%。
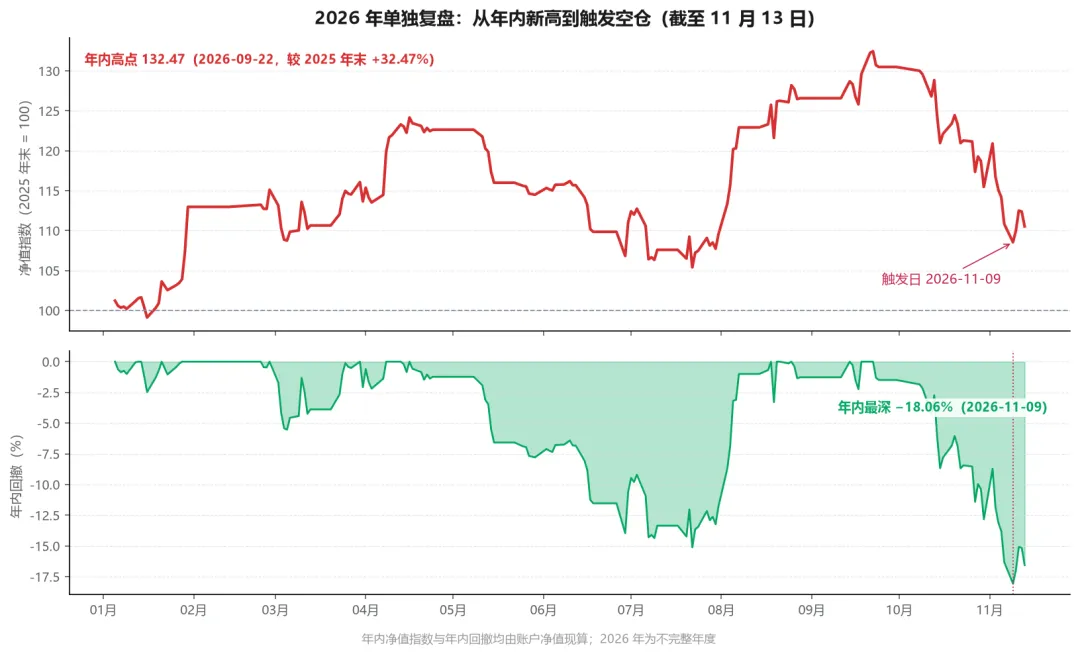
图 4:2026 年内净值指数(2025 年末 = 100)与年内回撤
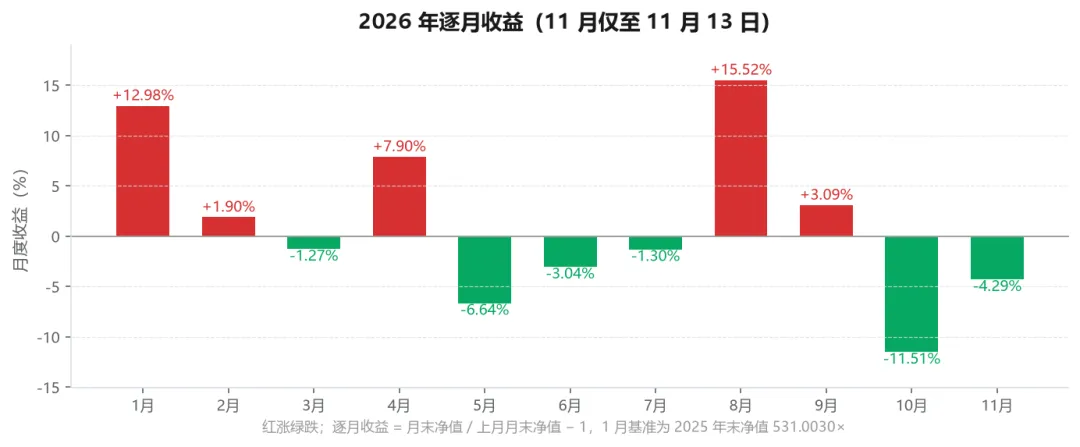
图 5:2026 年逐月收益(红涨绿跌)
今年最大回撤触发了下周(11 月 16 日)起空仓一个月。
11 月 9 日(周一)收盘后触发空仓逻辑。按规则:从 11 月 16 日起连续 4 个交易周不开新仓(2026-11-16 — 2026-12-11),2026-12-14 恢复,前后约一个月。
空仓=不开新仓,在途持仓照常按原规则平仓;不是清仓,也不是看空判断。这段窗口整体落在回测样本右端之外,样本内 0 个空仓日,本文所有历史读数都不受它影响。
五、风险与数据边界
- 回测不等于未来:586.90 倍是历史陈述,不是收益承诺;市场结构会变,规律可能失效。
- −22.47% 的最大回撤依然不小,即便按照实盘在跑的半仓也接近 −11%;请按满仓可能浮亏两成设定心理预期。
- 2026 年为不完整年度(截至 11-13),11 月为不完整月份;定型段 4,069 日 + 延长段 25 日(该段 −14.70%)交界处存在口径拼接,不可逐笔追溯、不可当实盘可达承诺。
- 下周空仓是内部风控规则的执行记录,不构成对后市涨跌的判断,也不建议任何人据此调仓。
免责声明:本文为量化策略研究记录,全部内容基于历史数据回测,不构成任何投资建议。文中提及的空仓安排为内部风控规则的执行记录,不是对后市涨跌的判断或操作建议。历史表现不代表未来收益,股市有风险,入市需谨慎。