研报速递
一、集中罚单落地:三家券商同日被点名,处罚梯度清晰
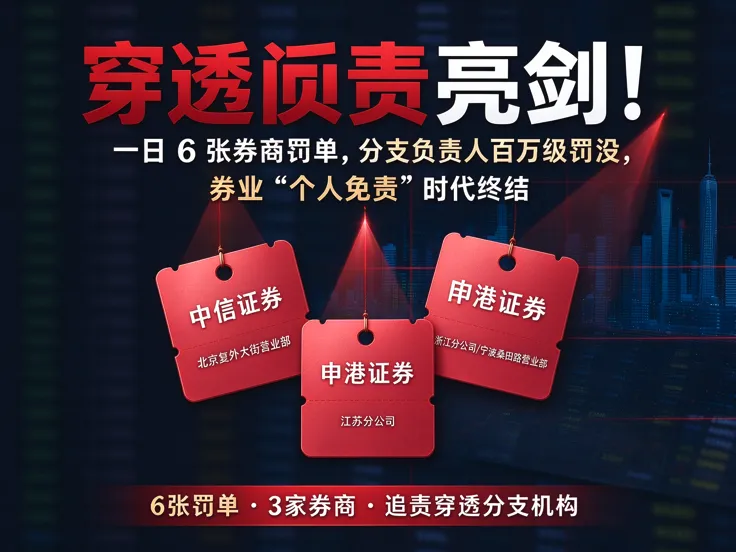
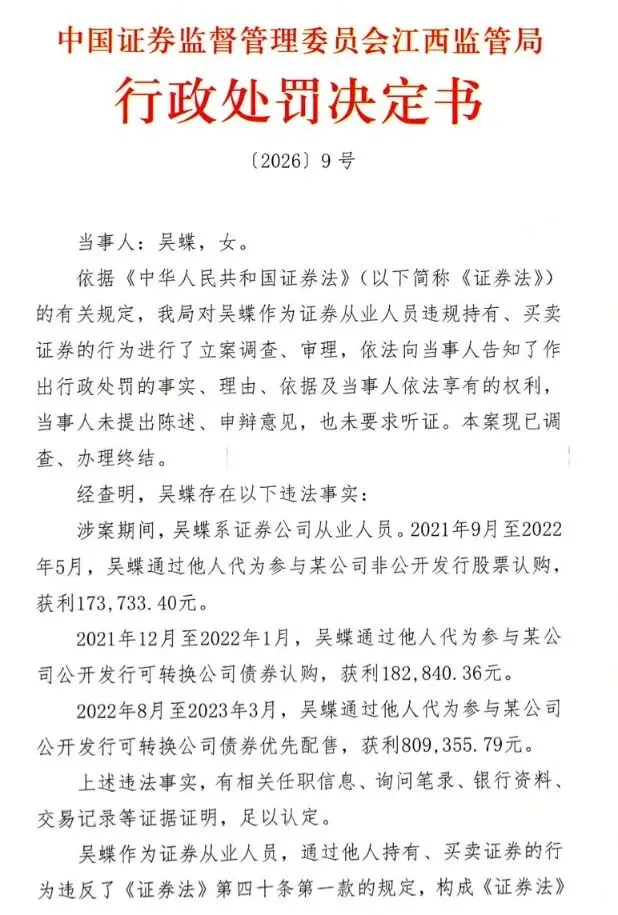
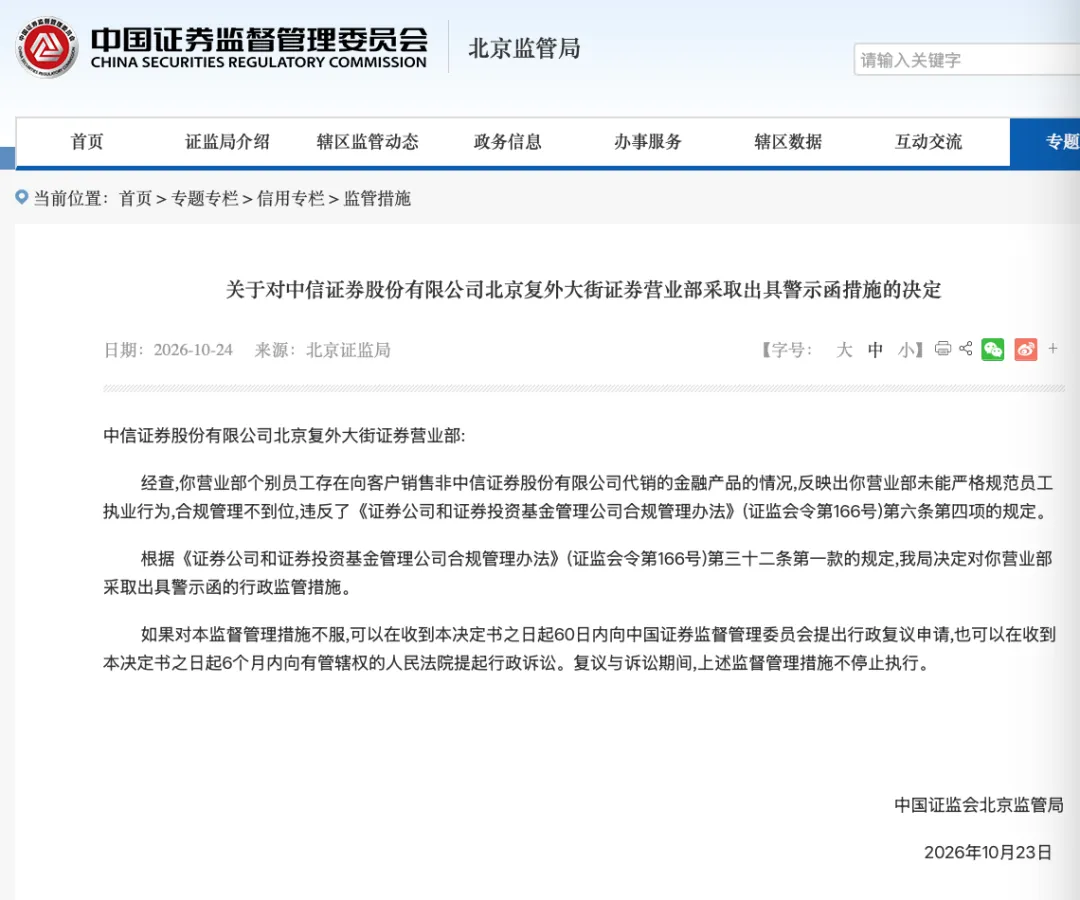
11 月 13 日,多地证监局集中公示 6 张行政监管罚单,中信证券、申港证券、国盛证券三家券商同步上榜。这一轮处罚最值得市场留意的信号,早已不只是对机构出具监管函,而是监管之手持续向下延伸,直接穿透至分支机构负责人、一线在岗员工,开出百万量级的个人罚没罚单。
罚单分层特征十分鲜明,对应不同违规情节,处罚力度拉开差距:
二、违规内核:借他人账户绕道套利
管理失守叠加知法犯法
高额罚单背后,红线十分明确:证券从业人员严禁违规持有、买卖股票。 处罚文书显示,吴蝶在 2021–2023 年间,借用他人账户,参与上市公司定增、可转债申购与优先配售,借助从业人员身份信息与通道优势套利。这类操作也是券商分支机构长期难以根除的灰色套路:依靠亲友账户割裂交易痕迹,瞄准确定性较高的定增、可转债机会牟利,自以为隐蔽,最终被监管穿透资金链路、账户关联关系查实,违法所得全额追缴,并追加罚款。
个案之外,更暴露机构内控的系统性短板。国盛证券经纪业务管控失效,账户实名制落实不到位、信息安全管理存在漏洞,员工异常交易核查流于形式。分支负责人一边带头触碰执业红线,一边承担区域风控管理职责,属于 “个人违规 + 管理失责” 双重问题,监管同步追责,逻辑清晰。
很多从业者抱有一个陈旧误区:只要做好表面隔离,借用第三方账户就能躲开监控。但随着资金流水、通讯记录、账户联动交叉核查体系升级,这类隐蔽交易被识别的概率持续走高。一旦查实,收益没收、高额罚金、执业污点一并落地,短期套利收益完全无法覆盖长期代价。
三、行业大势:穿透式监管常态化
“双罚制” 打破机构兜底幻想
这一组罚单并不是孤立事件,而是近年资本市场监管大方向的延续。监管持续推行穿透式监管、机构与个人双罚,不再停留在简单对公司罚款,而是顺着业务链条溯源,追责到分公司、营业部、负责人与直接经办人。覆盖范围从投行、债券业务,延伸至经纪、两融、员工执业行为,存量违规持续回溯倒查,“谁主管、谁负责;谁操作,谁担责” 已经成为固定准则。
过去很长一段时间,不少券商分支机构奉行 “重业绩、轻合规” 的思路。考核优先看资产、开户、创收指标,合规风控常常为业务扩张让步。部分分支负责人默认:出事由公司出面兜底,个人不会承担大额经济处罚。代客操作、飞单、从业人员借户交易等行为,在部分营业部暗流涌动。
而这一轮集中处罚,就是对这套旧逻辑的直接击碎。监管没有一刀切,而是按主观恶意、违规性质、危害后果匹配处置:一般性管理瑕疵以警示、责令整改为主;从业人员利用执业身份便利违规交易、破坏市场公平,则直接启用高额罚没,守住中介机构 “看门人” 底线。
四、两类启示:从业者重塑底线,投资者看懂风控价值
对券商从业人员与分支机构:
合规不再是后台部门应付检查的纸面流程,而是分支机构负责人、一线员工的刚性责任。营业部一把手,既是业务负责人,也是属地合规第一责任人,员工异常交易、账户管理、信息安全风险,全部纳入追责链条。粗放扩张时代已经落幕,风控能力将成为机构、个人长期执业的核心护城河。与其寻找规避监管的办法,不如主动厘清执业红线。
对普通投资者:
券商从业人员借助通道、信息优势进行套利,本质上损害市场交易公平。监管持续重拳打击这类行为,目的就是压缩灰色空间,维护公开公正的交易环境。我们选择券商与营业部时,机构内控、员工执业管理水平,直接关系自身账户与资产安全,是不可忽视的参考维度。
五、总结:严监管没有暂停键,存量整改仍在路上
罚单不是治理的终点,而是持续释放的行业信号。当追责穿透到营业部管理层,当违规套利收益被全额追回,市场应当读懂:资本市场的规则底线,不会给侥幸者留有余地。
后续来看,券商分支机构、经纪业务、员工执业行为,仍会是监管抽查、现场核查的重点方向。对于整个证券行业而言,中介机构的核心使命是恪守 “看门人” 职责,任何把执业资格当成套利特权、让业绩凌驾于合规之上的行为,终将被穿透核查、严肃处置。
✌️✌️喜欢我,就关注我呗✌️✌️