研报速递
《智慧清洁4.0白皮书》给了一组数据:保洁从业者里 50 岁以上的占比超过六成,40 岁以下的不到 15%,岗位平均年龄 55 到 57 岁。一线城市保洁岗的年离职率超过 60%,平均在职时间不足 11 个月。
招人的年龄上限,已经从 50 岁一路放宽到 60 甚至 65 岁。
钱也在涨。2024 年保洁岗位平均月薪 4320 元,比 2020 年涨了近四成;算上社保和管理成本,一线城市一个保洁岗的年综合成本普遍超过 8 万元,高端项目能到 12 万,每年还在以 5% 到 8% 的幅度往上走。中物智库的口径里,百强物企广义人工成本占总支出约七成。
需求端的账就是这么个背景。清洁机器人在这个行业里卖的不是科技感,是人力缺口的补丁。
保洁员平均年龄已经五十五
需求侧有三笔账,先摆钱的账。
一个保洁员年综合成本 8 万,一台主流商用洗地机器人国内售价已经落到 3 到 8 万元区间。按中指研究院的测算,把人机协同的管理成本算进去,单台年化成本约 4.2 万到 5.2 万元。数字上已经有了交叉点。
人的账更绕。机器人能替掉的是标准化硬质地面的日常清洁,占商场、写字楼保洁工作量的六到八成;卫生间深度清洁、立面、边角、垃圾收运,暂时还是人干。
稳定性的账最容易被低估。多家物业公司的实测反馈是,进场前三个月是高故障期,超过四成项目在这个阶段出问题,集中在传感器漂移和刷盘耗材。
标称 1200㎡/h 的机型,进到有闸机、有客流、有坡道的真实场景,实测效率常常不足 400㎡/h。
这三笔账决定了采购节奏:物业公司不是不买,是先租、先试、再集采。
头部物企已经跑出了样本。碧桂园服务累计交付清洁机器人 1053 台,覆盖 200 多个项目,单台年化效益约 2.2 万元;永升服务在青岛国际商务港把 9 名保洁改成"4 人加 1 台机器人"的班组,项目年总成本降了近一半。
市场规模
弗若斯特沙利文给优地机器人招股书做的口径里,中国商用清洁机器人产品及解决方案市场从 2021 年的 2 亿元涨到 2025 年的 6 亿元,年复合增速 39.1%,预计 2030 年到 34 亿元。这是窄口径,只算机器人本体和配套方案。
图 1 用的是沙利文窄口径,数字小,但边界清楚,是行业内最保守估计。
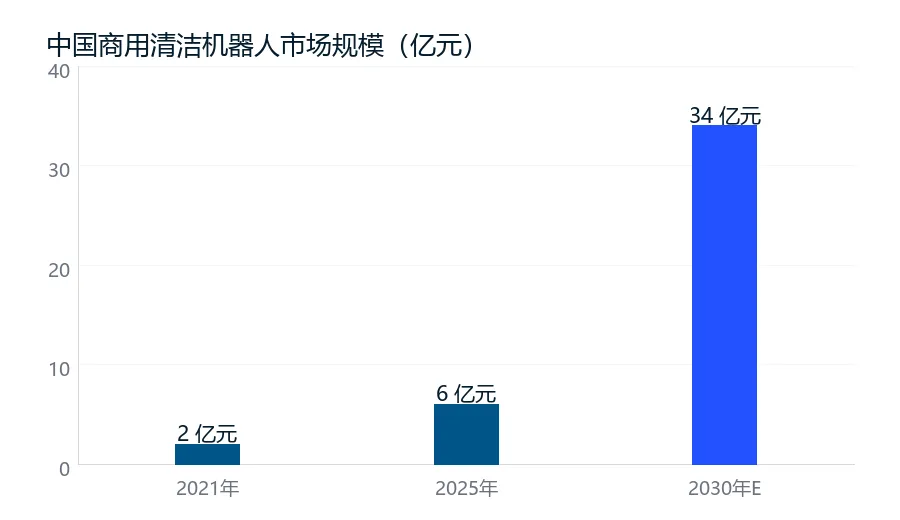
图 1|窄口径市场规模:2025 年 6 亿元,2030 年预计 34 亿元
窄口径只统计机器人本体与配套方案,2021–2025 年复合增速 39.1%;GGII 另有 86 亿元的宽口径,两者统计范围不同,不能直接对比
(图源:据弗若斯特沙利文、优地机器人招股书数据整理,图表本刊自制)
全球盘子相对清楚。IDC 的跟踪报告显示,2025 年全球商用清洁机器人市场规模超过 7.6 亿美元,同比增长 48.5%;出货量约 5.8 万台,同比增长 83.8%。其中中国市场占全球份额约 38%,中国厂商占全球出货量九成以上。
出货 5.8 万台是个什么概念?分摊到全球几十万家商业体,渗透率还在个位数。空间巨大。
均价在下移。2025 年全球平均售价约 1.3 万美元一台,核心部件成本较 2020 年降了约六成,国内主流机型均价从 5 万元区间压到 3 万元区间。价格战已经在打,只是打在了渠道和租赁条款里,不怎么出现在我们看到的新闻里了。
牌桌上的玩家已经分了层
现在的牌桌上,能数出六类玩家。逐一过一遍。
高仙机器人是目前出货量最大的专业玩家。2013 年在上海张江成立,创始人程昊天是剑桥电子工程硕士,公司起家靠给服务机器人同行供 SLAM 导航模块——2010 年代中期,市面上一半以上的服务机器人用他家的模块。2021 年一年内连融三轮,C 轮拿到 12 亿元,今日资本和软银愿景基金联合领投。产品矩阵从 950㎡/h 的奂影 S1 到 3000㎡/h 的工业级 Scrubber 75,再到 5500㎡/h 的室外环卫机型 Sweeper 111,累计交付超 4 万台,覆盖 70 多个国家。2024 年第一次实现盈亏平衡。今年 1 月有媒体报道其拟赴港上市集资约 2 亿美元,招股书尚未公开,这个数字未经官方确认。
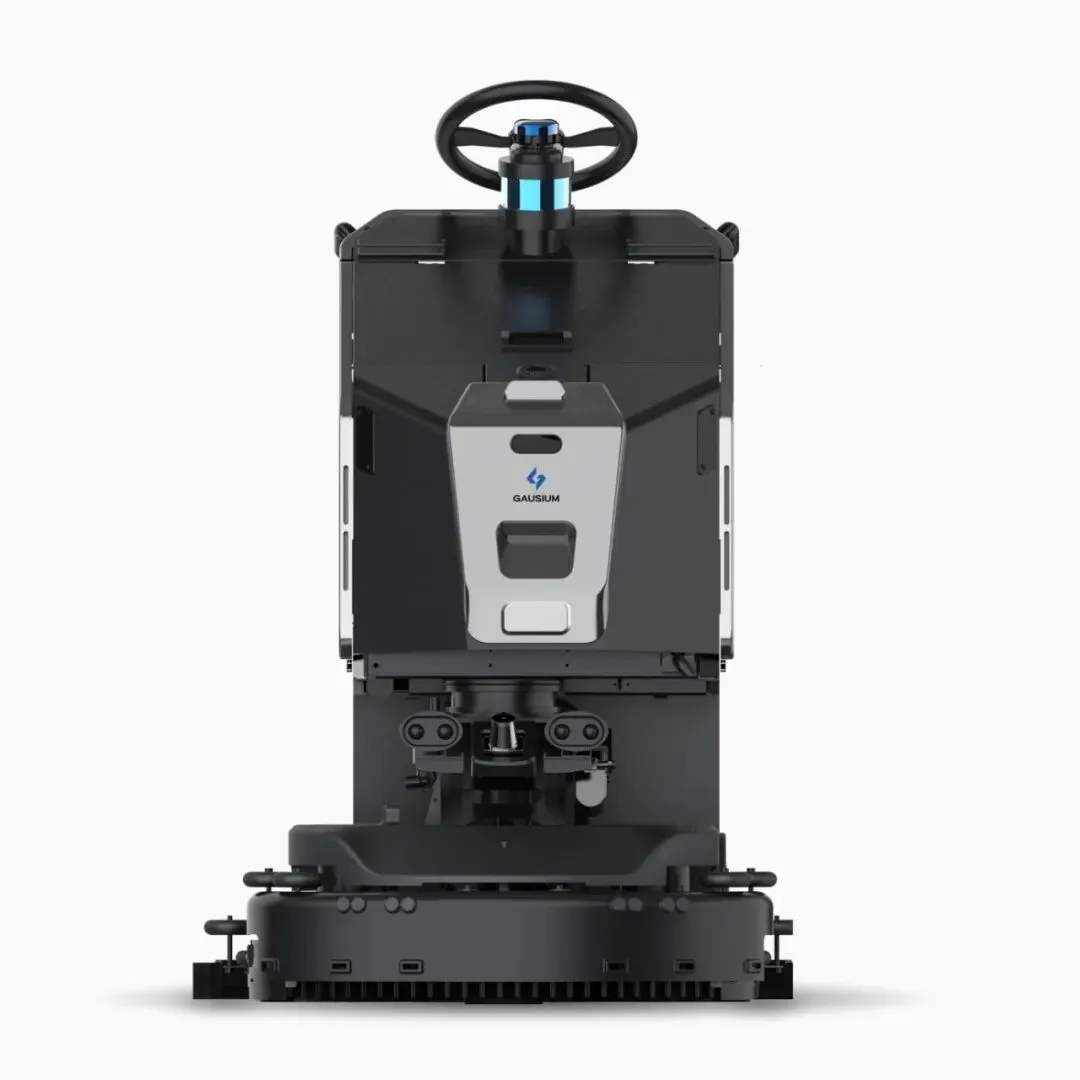
图 2|高仙工业级机型 Scrubber 75,标称清洁效率 3000㎡/h
高仙产品矩阵从 950㎡/h 的奂影 S1 覆盖到 5500㎡/h 的室外环卫机型,顶部为激光雷达与多传感器套件
(图源:高仙机器人官网)
优地机器人今年 9 月 9 日在港交所主板挂牌,发行价 14.45 港元,募资净额约 5.77 亿港元,首日收涨超 176%,基石投资者里有商汤和 58 同城。按 2025 年收入计,它是中国第三大商用服务机器人供应商,其中清洁机器人排第四。累计卖出去的机器人超过 11 万台,但大头是酒店配送,清洁产品线——吸拖洗一体的优小姑 C10、大空间的 C50、室外清扫车 C160——是它的第二曲线。
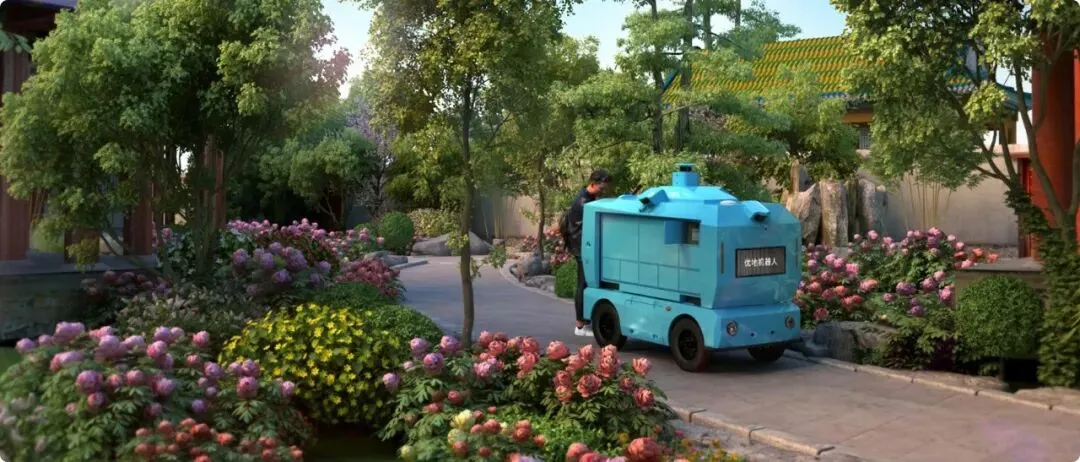
图 3|优地的室外无人清扫车在园区场景作业
优地 2026 年 9 月港股上市募资净额约 5.77 亿港元;按 2025 年收入计,它是国内第四大商用清洁机器人供应商
(图源:优地机器人官网,2026 年)
普渡科技走的是另一条路。这家 2016 年成立于深圳的公司以餐饮配送机器人出名,累计融资超 20 亿元,2025 年新一轮融资近 10 亿、估值破百亿。清洁线 CC1 系列全球累计出货超 2 万台,其中欧美市场占六成。按 Counterpoint 的口径,普渡 2025 年商用清洁机器人出货份额约 30%,排全球第一。
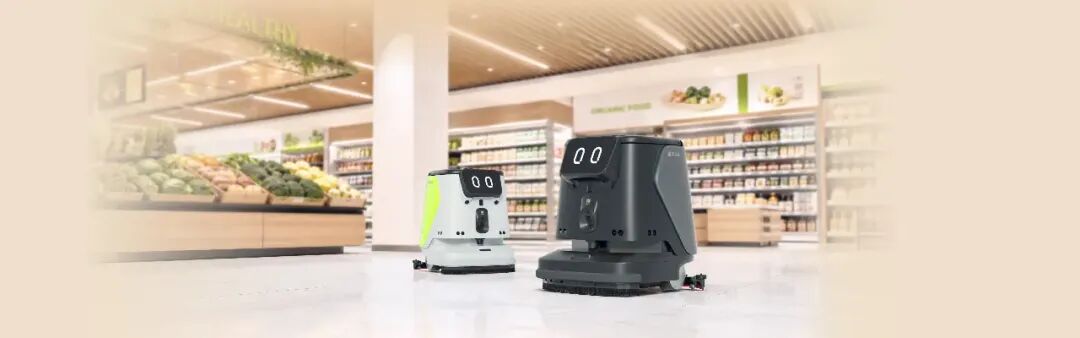
图 4|普渡 CC1 Pro 系列在商超场景作业
CC1 系列全球累计出货超 2 万台,其中欧美市场占六成;普渡 2025 年融资近 10 亿元、估值破百亿
(图源:普渡科技官网,2026 年)
科沃斯商用是上市公司体系内的玩家。母公司科沃斯在 A 股,商用线作为副主任委员单位牵头了中国首个《商用清洁机器人》国家标准 GB/T 46495—2025,今年 5 月 1 日已经实施。主力机型 DEEBOT PRO M1 洗扫推三合一,清洁效率最高 1200㎡/h,配 35L 水箱和自动加排水工作站,落地过苏州、深圳、徐州地铁。上市公司的打法不是拼单台价格,是拼标准和渠道。
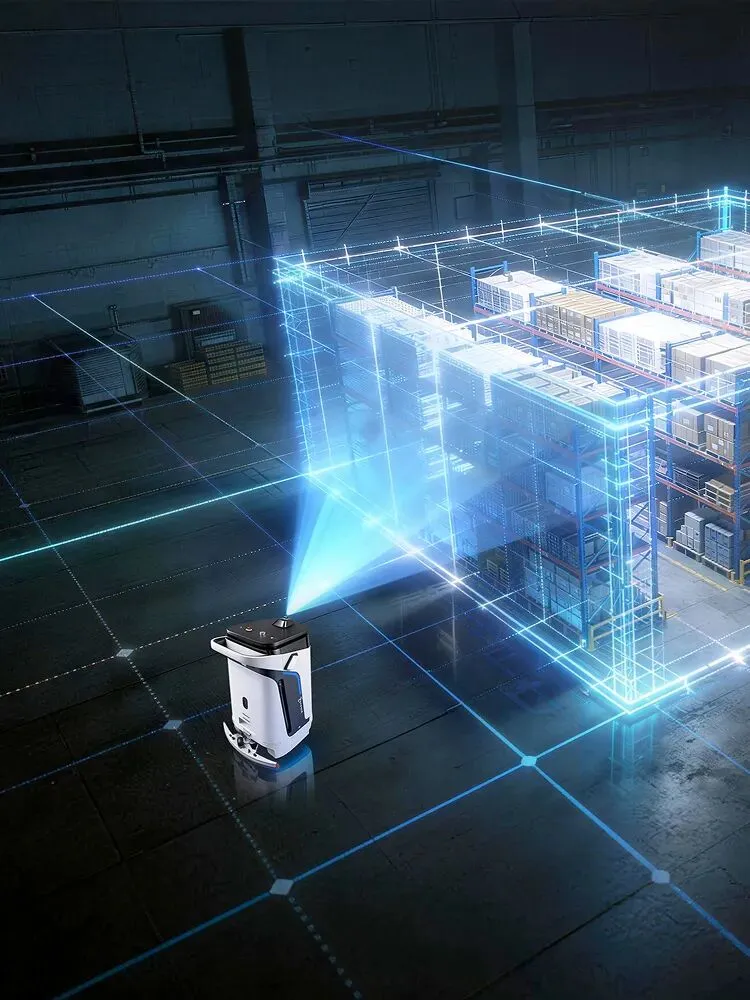
图 5|科沃斯商用机器人在仓储场景作业
M1 清洁效率最高 1200㎡/h,配 35L 水箱,可选自动加排水工作站;科沃斯商用牵头编制了首个商用清洁机器人国家标准
(图源:科沃斯商用官网,2026 年)
智行者是从无人驾驶切进来的。2015 年成立,蜗小白清洁车 2017 年落地,做过首钢园区和冬奥组委的场景,百度在 B1 轮领投了它。今年 1 月拿到黄石市产业发展基金 4 亿元战略投资,9 月首批"黄石造"蜗小白下线,同时拿到黄石国投 100 台的采购协议。这是"地方国资基金加订单"的打法,和纯市场化的融资扩张不是一个逻辑。
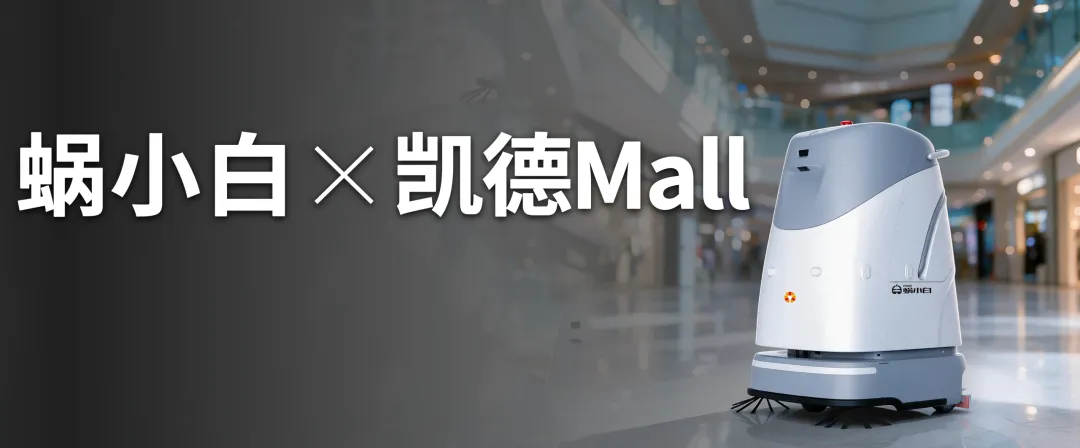
图 6|蜗小白进驻凯德 Mall,无人驾驶系玩家的物业打法
智行者 2026 年 1 月获黄石市产业发展基金 4 亿元战略投资,9 月首批"黄石造"蜗小白下线并获黄石国投 100 台采购协议
(图源:智行者官网,2026 年 10 月)
剩下几家在细分里卡位。麦岩智能 2021 年成立,创始人李宇浩出身融创文化,旗下极光壹号最窄能通过 60 厘米的通道,主攻高端住宅、公寓和酒店大堂,地产系场景是它的入场券。哈工澳汀 2019 年从哈工大机器人合肥研究院孵化,做的是"无水清洁"——擦扫吸一体但不用水,维护成本和售价都压得低,拿过 A 股迪马股份的战略投资。它人机器人 2015 年在杭州成立,做 L4 级低速无人驾驶清洁,地下车库是它的主场。优理奇 2024 年才成立,轮式双臂机器人 Wanda 2.0 基础版卖 8.8 万元,已经在无锡东站做卫生间清洁、在苏州澹台湖酒店做客房清洁,累计融资约 6 亿元、估值 18 亿——卫生间这个保洁最后的堡垒,是它用机械臂在啃。
值得记住的还有一个出局者。红星美凯龙旗下的云绅智能,2018 年成立,做商场清洁机器人,2023 年被列入失信被执行人,2025 年 8 月工商状态变更为注销。地产系自研机器人这条路,喜忧参半。
下表把这九家的关键信息拉在一张表里。
(表:据各公司官网、招股书及公开报道整理,本刊自制)
技术收敛之后胜负手在运维
导航层面,纯视觉 SLAM 在商用清洁里几乎没人单独用,主流是激光雷达加深度相机加超声波的多传感器融合。差别在工程细节:科沃斯 M1 的建图误差控制在 5 厘米以内,高仙做的是百公里级超大场景的动态地图保鲜,智行者和它人则把 L4 低速无人驾驶底盘整套下放到清洁场景。
真正拉开差距的不是导航,是运维闭环。现在头部厂商的方案都收敛到同一个形态:机器人本体加水电一体工作站,自动加水、排污、充电,再打通梯控实现跨楼层作业。机器不碰人,人也不怎么碰机器。一套工作站占地约 1.3×1.7 米,前期改造成本和物业水电条件的配合度,比机器人本体更影响落地速度。
作业逻辑也在换。高仙 2022 年在奂影 S1 上首提"巡检清洁"——机器先检测,发现污渍才作业,而不是按固定路线全量跑一遍,厂商口径效率最高提升 4 倍。巡检替代覆盖,本质是把作业从"按时"改成"按需"。
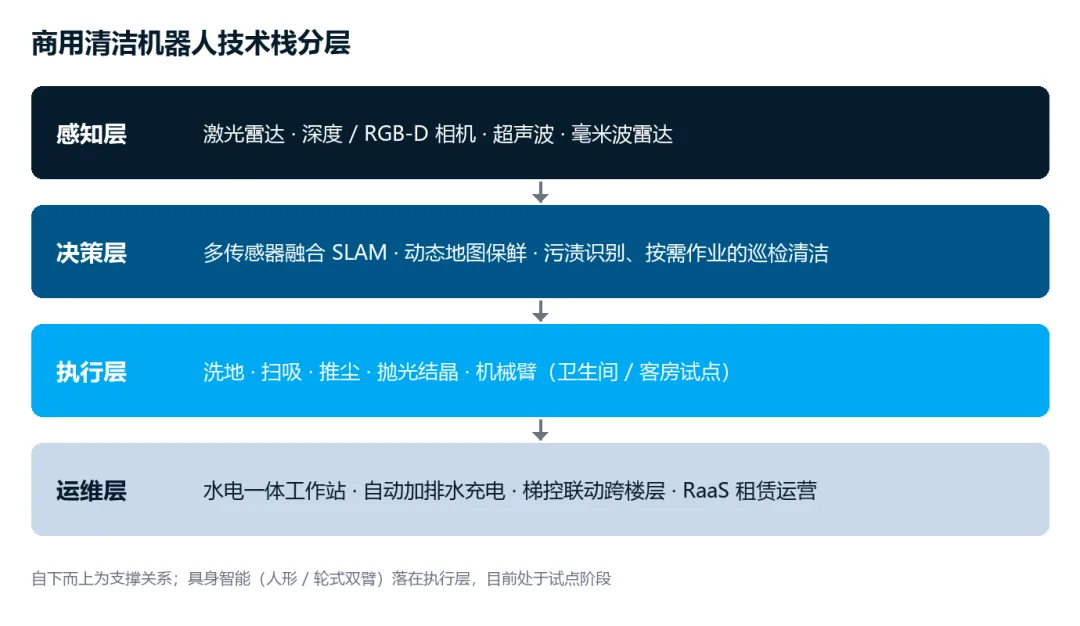
图 7|技术栈分层:感知到运维四层,胜负手在运维层
具身智能(人形与轮式双臂)落在执行层,出货量目前集中在演示厅和试点项目;工作站占地约 1.3×1.7 米,其土建配合费用几乎不出现在厂商报价单里(示意图,本刊自制)
具身智能是今年的新变量。优理奇的轮式双臂已经在酒店客房和车站卫生间做试点,普渡、智行者也都发布了人形或类人形产品。但把话说清楚:这些产品的出货量主要还落在演示厅和试点项目,不是物业项目。卫生间和客房这两个场景,短期看是机械臂轮式底盘的天下,人形还早。
一台机器两年的回本账
最后算一单完整的账。
直接采购:一台主流机型 8 万元,三年折旧加维保,累计成本约 7.8 万元。租赁模式下月租 1500 到 3000 元——科沃斯商用和高仙都在推,赛特智能的环卫机型把月租压到 2999 元,锚定的就是保洁员 4000 到 5000 元的月综合成本。租赁三年累计约 10.8 万,比买断贵,但首年现金支出只有 3.6 万左右。碧桂园服务的口径是把回本周期控制在两年以内。
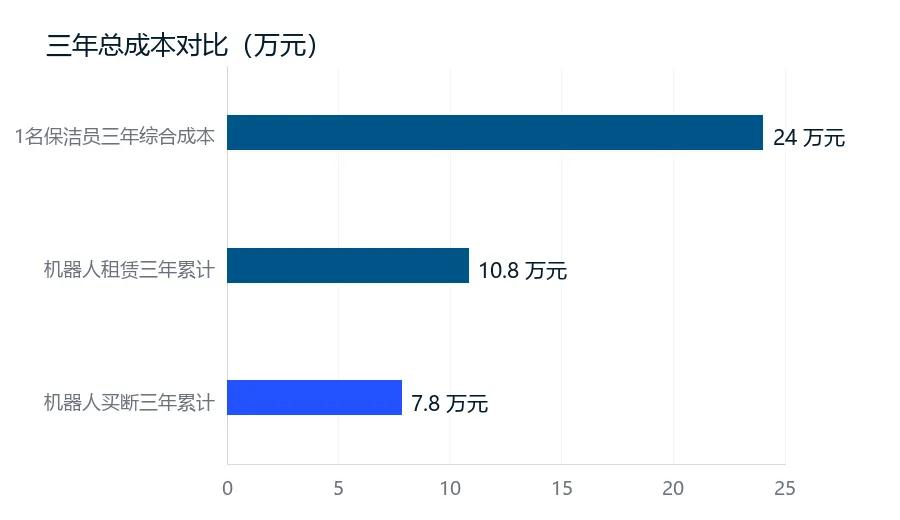
图 8|三年总成本对比:买断机器人约为一名保洁员成本的三成
保洁员按一线城市年综合成本 8 万元计;买断含三年折旧与维保,租赁按月租 3000 元档计;若计入人机协同管理成本,机器人单台年化约 4.2 万到 5.2 万元
(图源:据中指研究院测算、顶端新闻物业观察数据整理,图表本刊自制)
租赁渗透率在快速抬升:有机构汇总口径显示,RaaS 模式占比从 2022 年的 9.1% 涨到 2024 年的 27.4%,2025 年超过 35%。
报价环节有个行内人才会留意的地方:清洁机器人的报价猫腻不在单价,在"含税含运"和"不含"之间,同一套方案能差出 18%;自动加水排污工作站的土建配合费用,几乎不会出现在机器人厂商的报价单里。三个月试用期才暴露的问题,通常是传感器漂移和刷盘异响——演示视频里的通过率是空载平地跑出来的,真实场景有客流、有门槛、有坡道。
那这个替代是不是会加速?看两个先行指标就够了:物业百强里跑通两年回本周期的项目占比,和人形或机械臂产品能不能从演示厅走出来。前者决定存量替换的速度,后者决定卫生间这块最后的堡垒什么时候被攻破。
高仙启动上市、优地挂牌首日涨 176%、智行者拿到地方国资 4 亿元——钱在往头部集中。同时核心部件成本五年降了六成,整机均价还在往下走。
账算得过来的项目,机器已经进场了。剩下的,是时间和运维能力的问题。
资料来源
弗若斯特沙利文《中国商用清洁机器人市场研究》(优地机器人招股书引用,2026 年)
IDC《全球商用清洁机器人跟踪报告》,2026 年 7 月
《智慧清洁4.0白皮书》(甲子智启×中物智库),2025 年 10 月
《2026中国物业人生存状况报告》,2026 年
优地机器人港交所上市公告及中期报告,2026 年
普渡科技官方新闻稿,2025–2026 年
科沃斯商用官网及《商用清洁机器人》国家标准 GB/T 46495—2025
智行者官网新闻,2026 年 1 月、9 月
优理奇官方公众号及苏州市政府报道,2026 年
中指研究院物业科技相关测算,2025 年
顶端新闻《物业科技化实战观察》,2026 年
About us:
Contact