研报速递
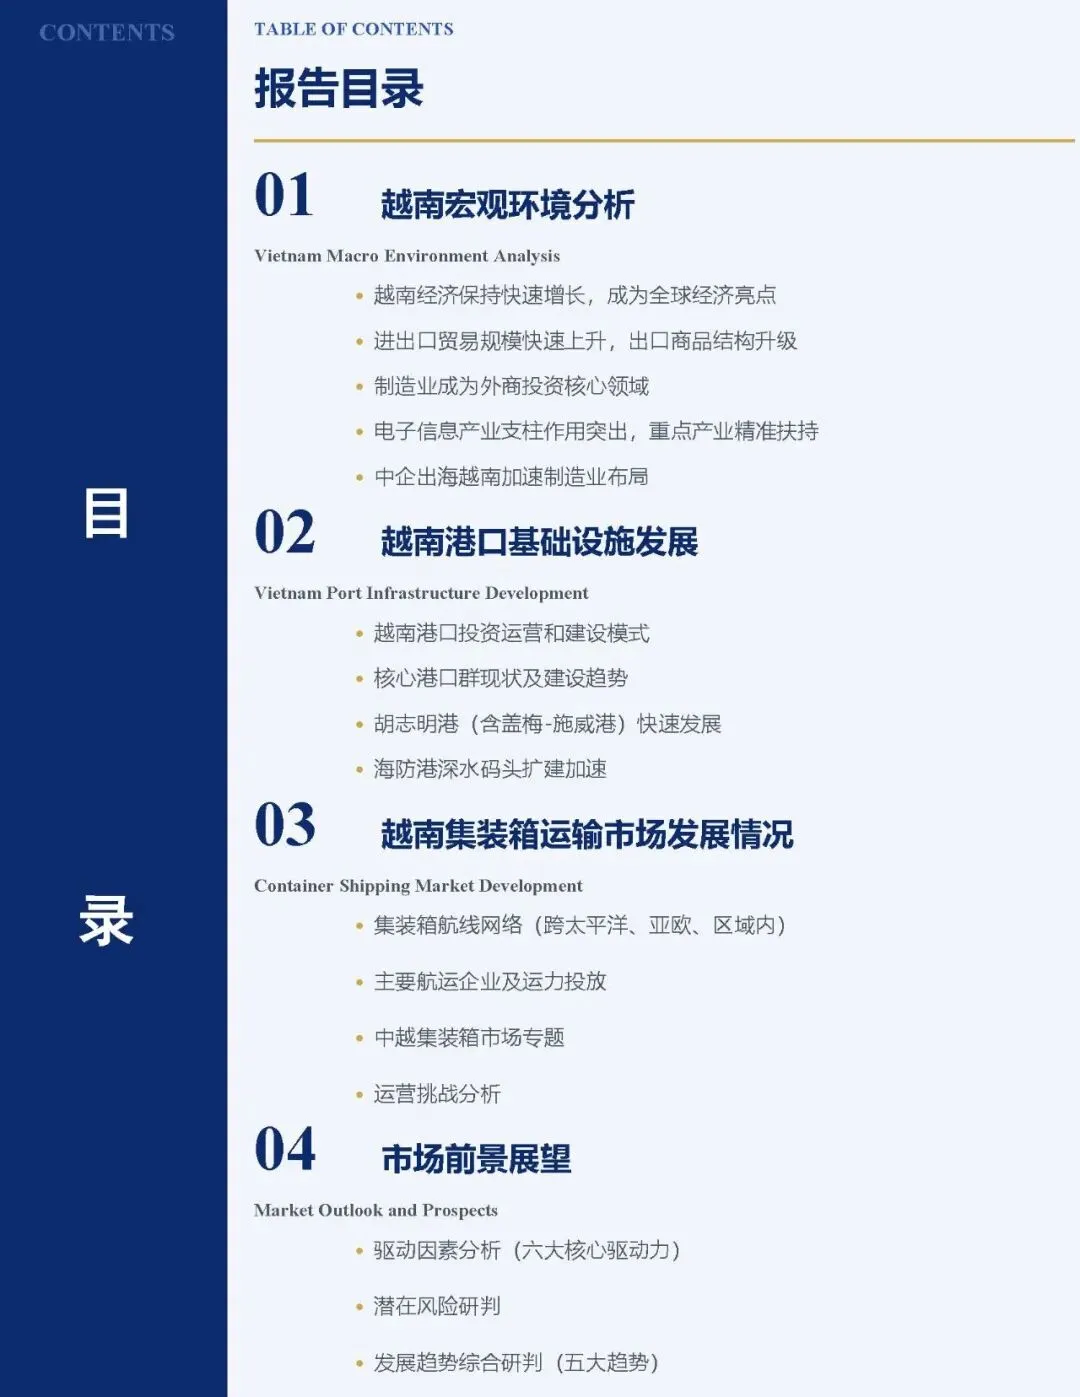
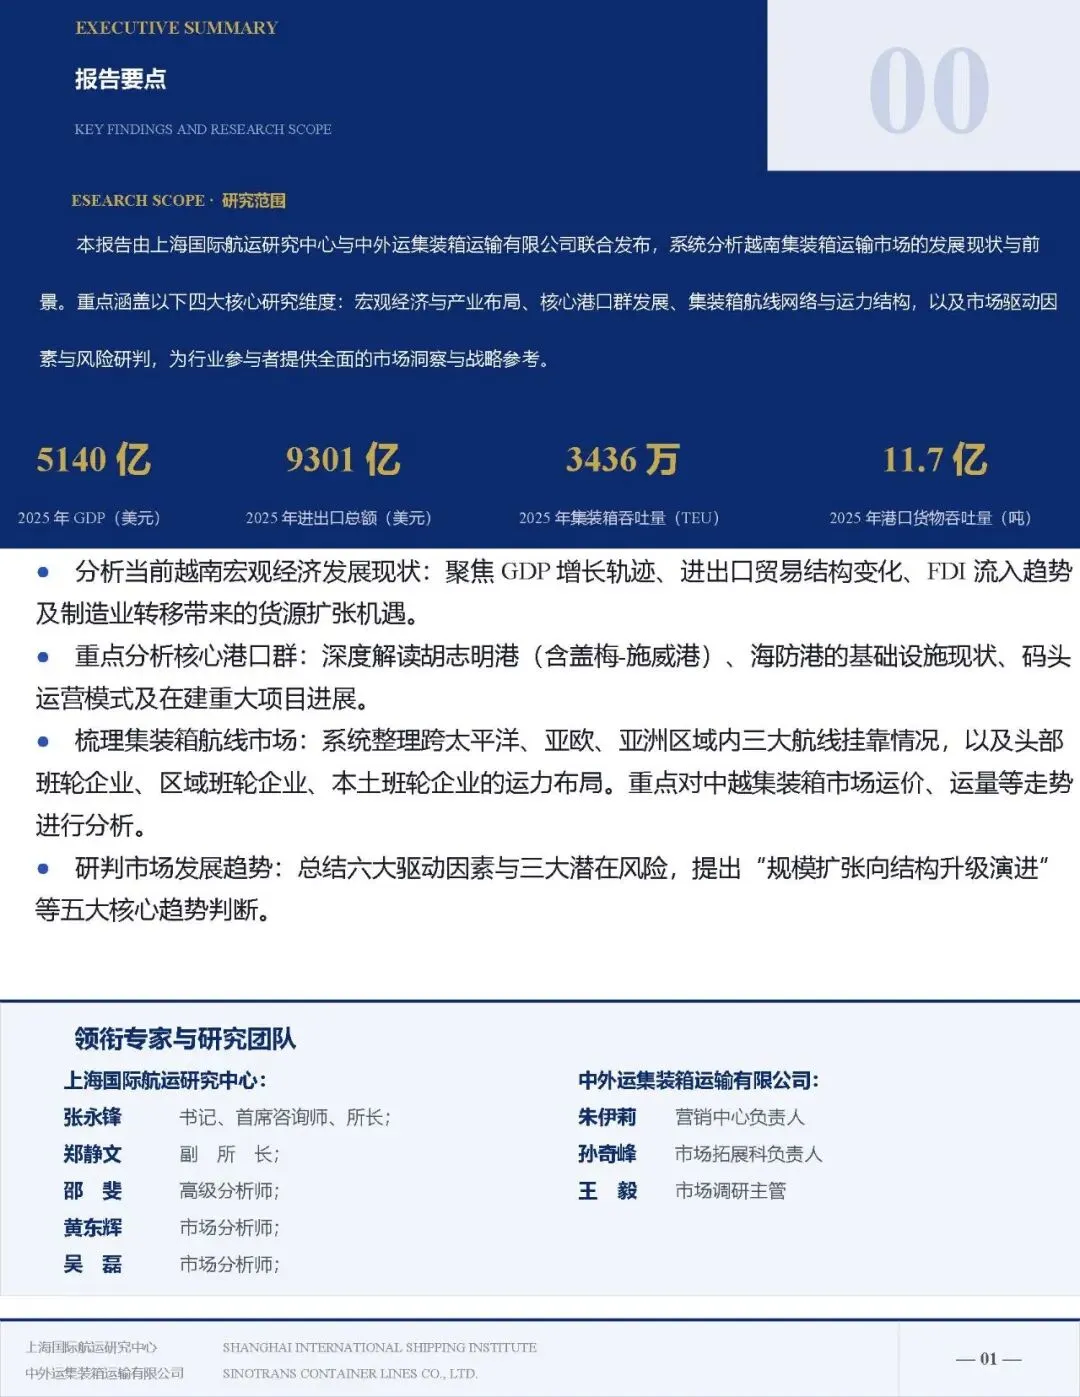
这份由上海国际航运研究中心联合中外运集装箱运输有限公司发布的报告,围绕越南集装箱运输市场展开研究,从宏观环境、港口基建、集装箱航运市场、前景风险几个方面进行分析。
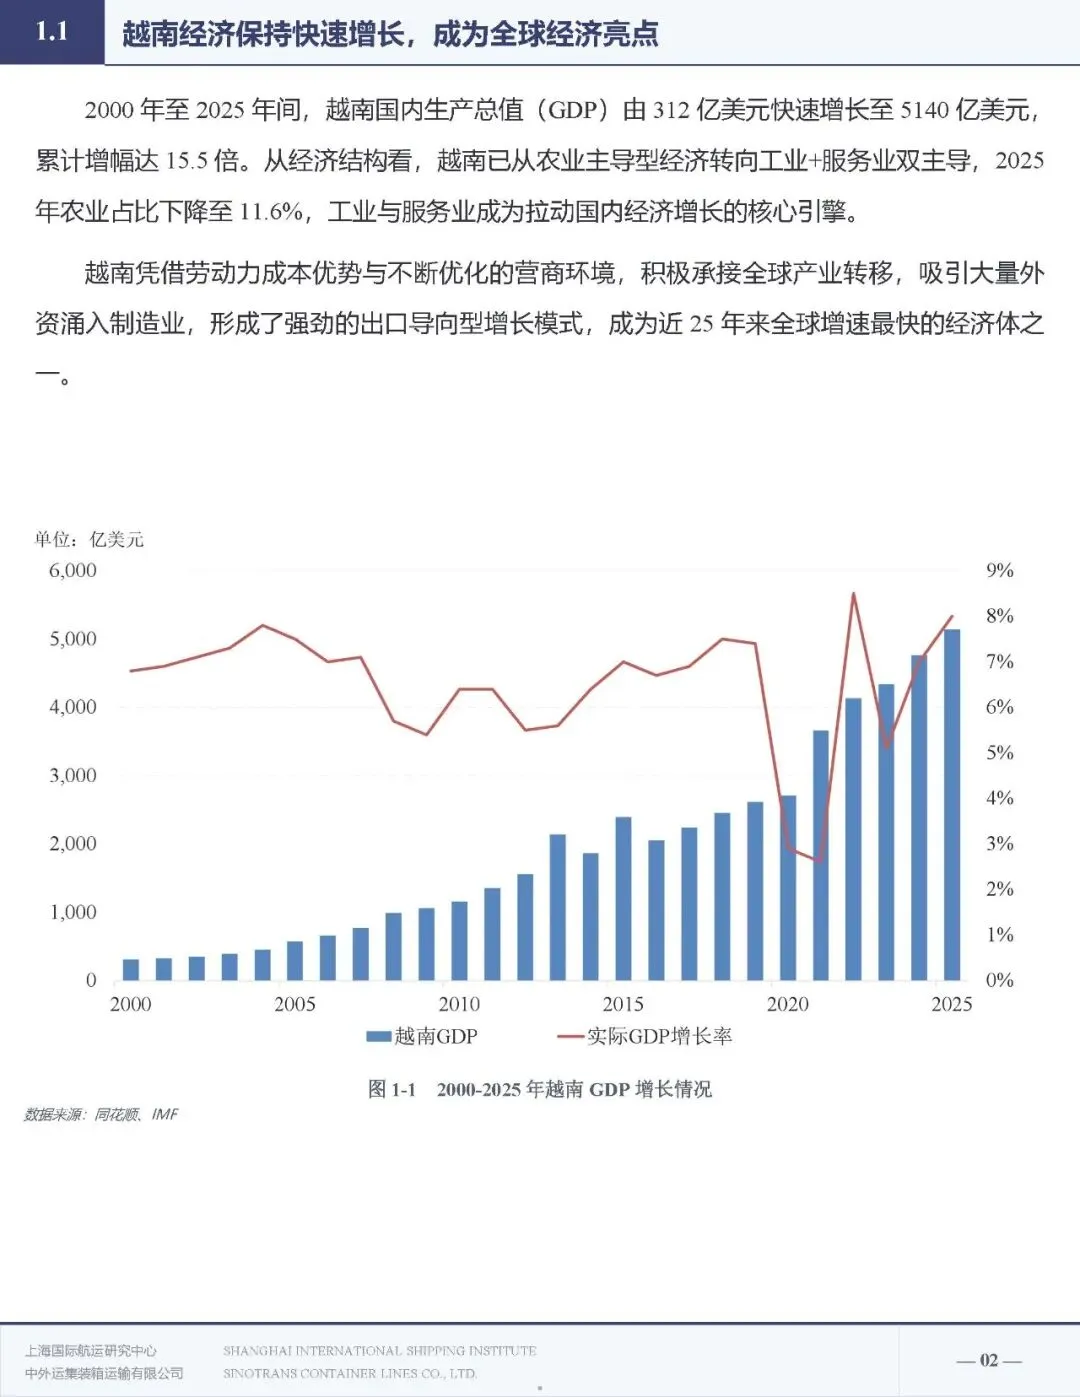
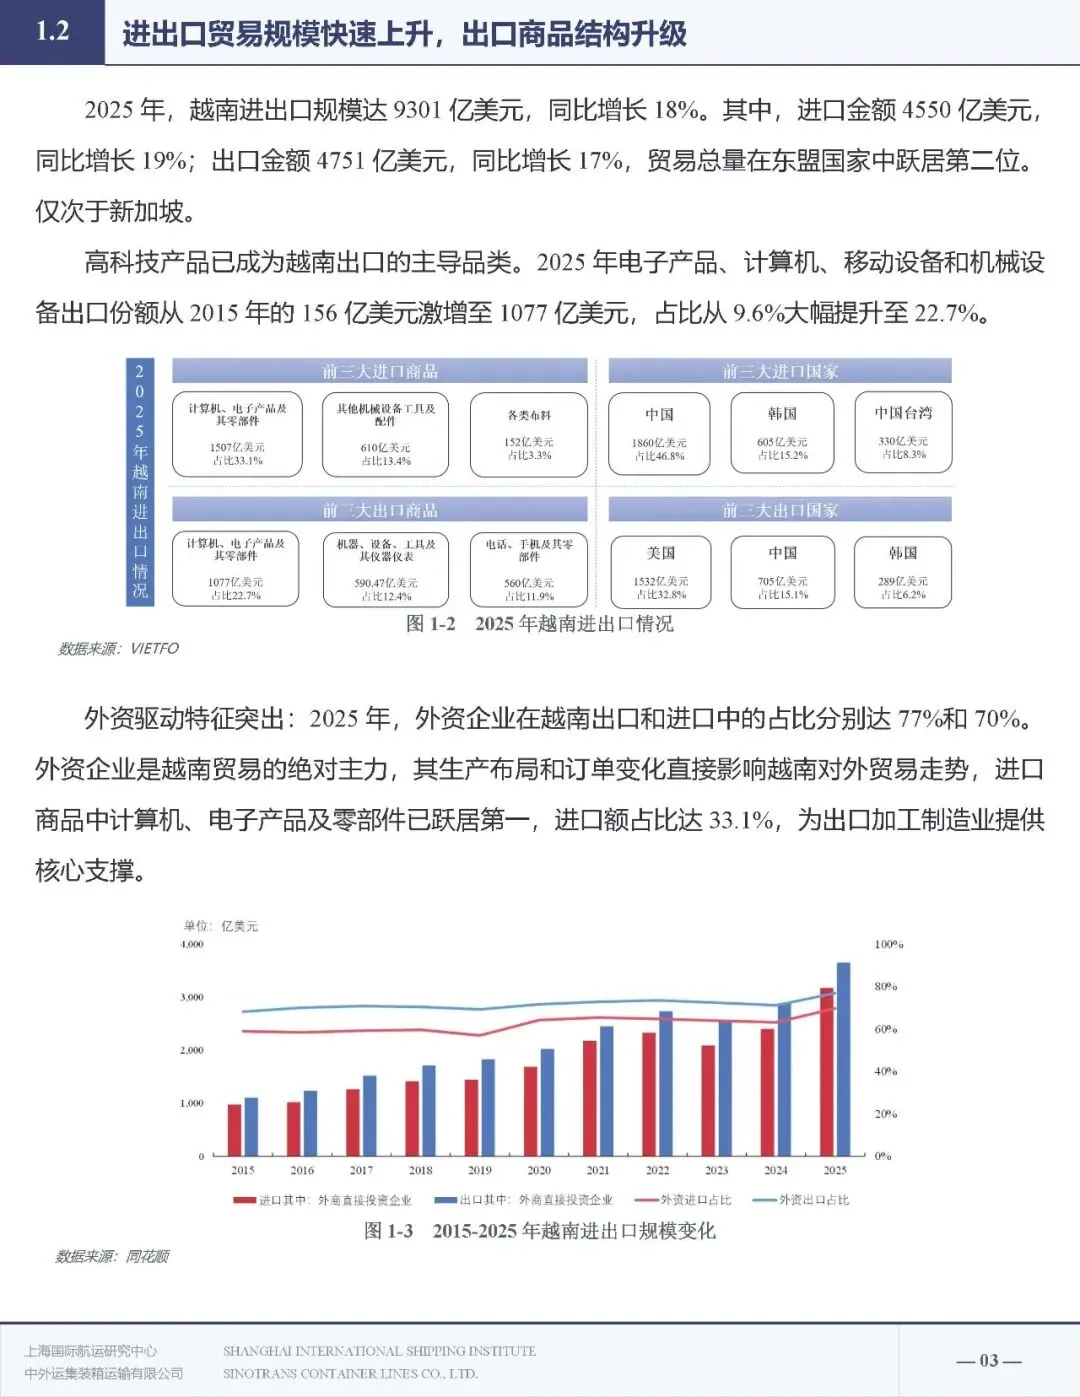
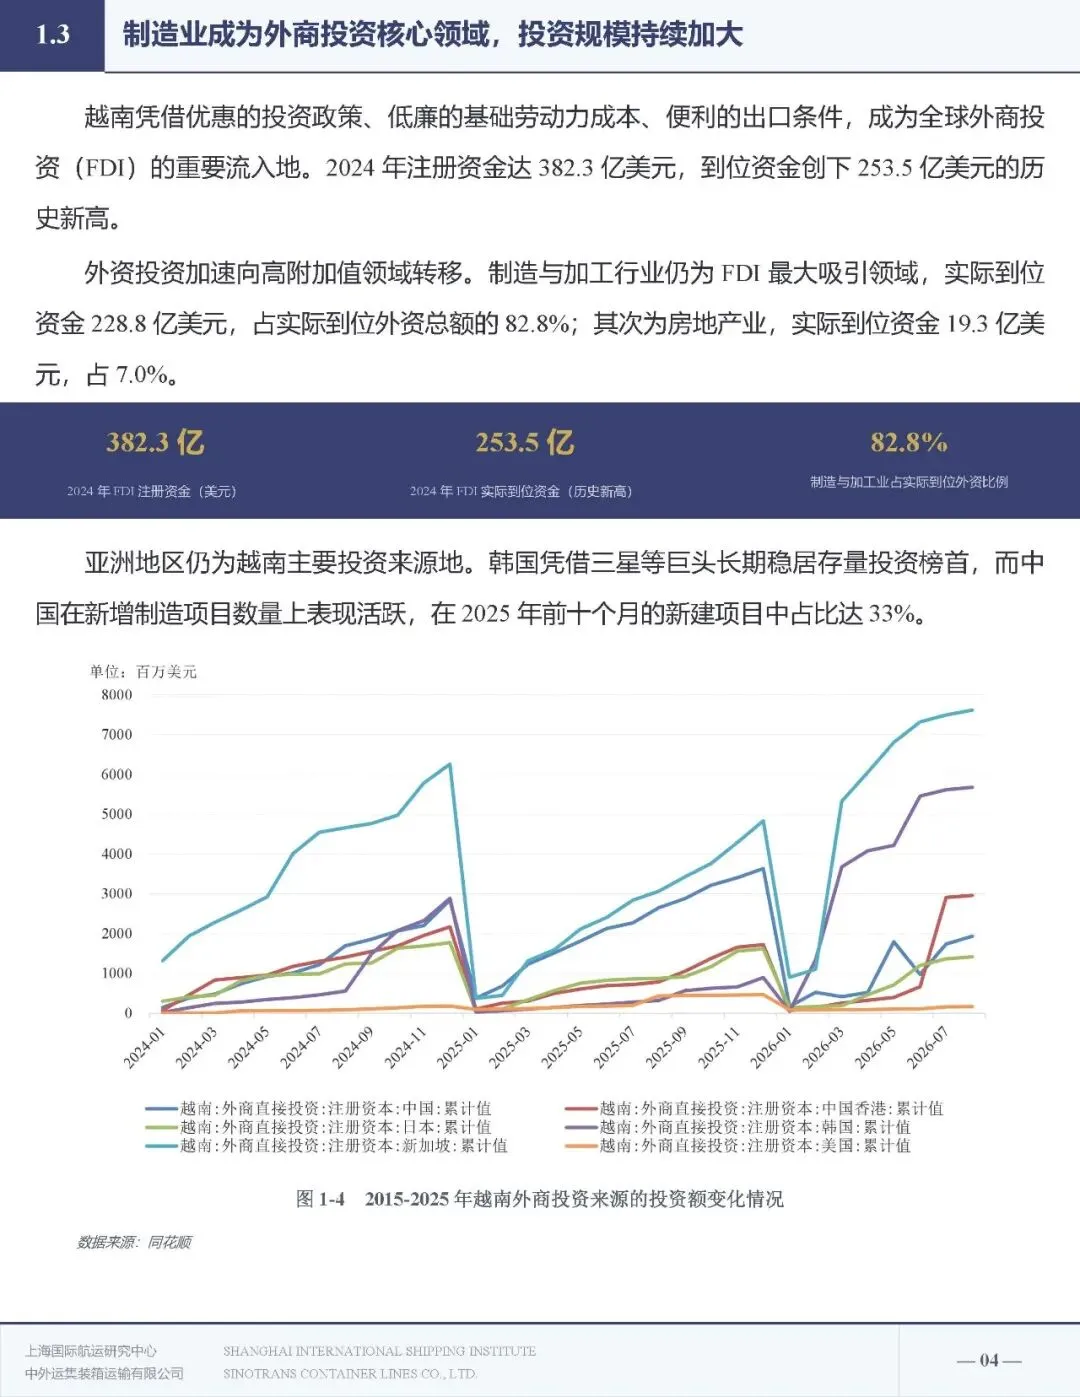
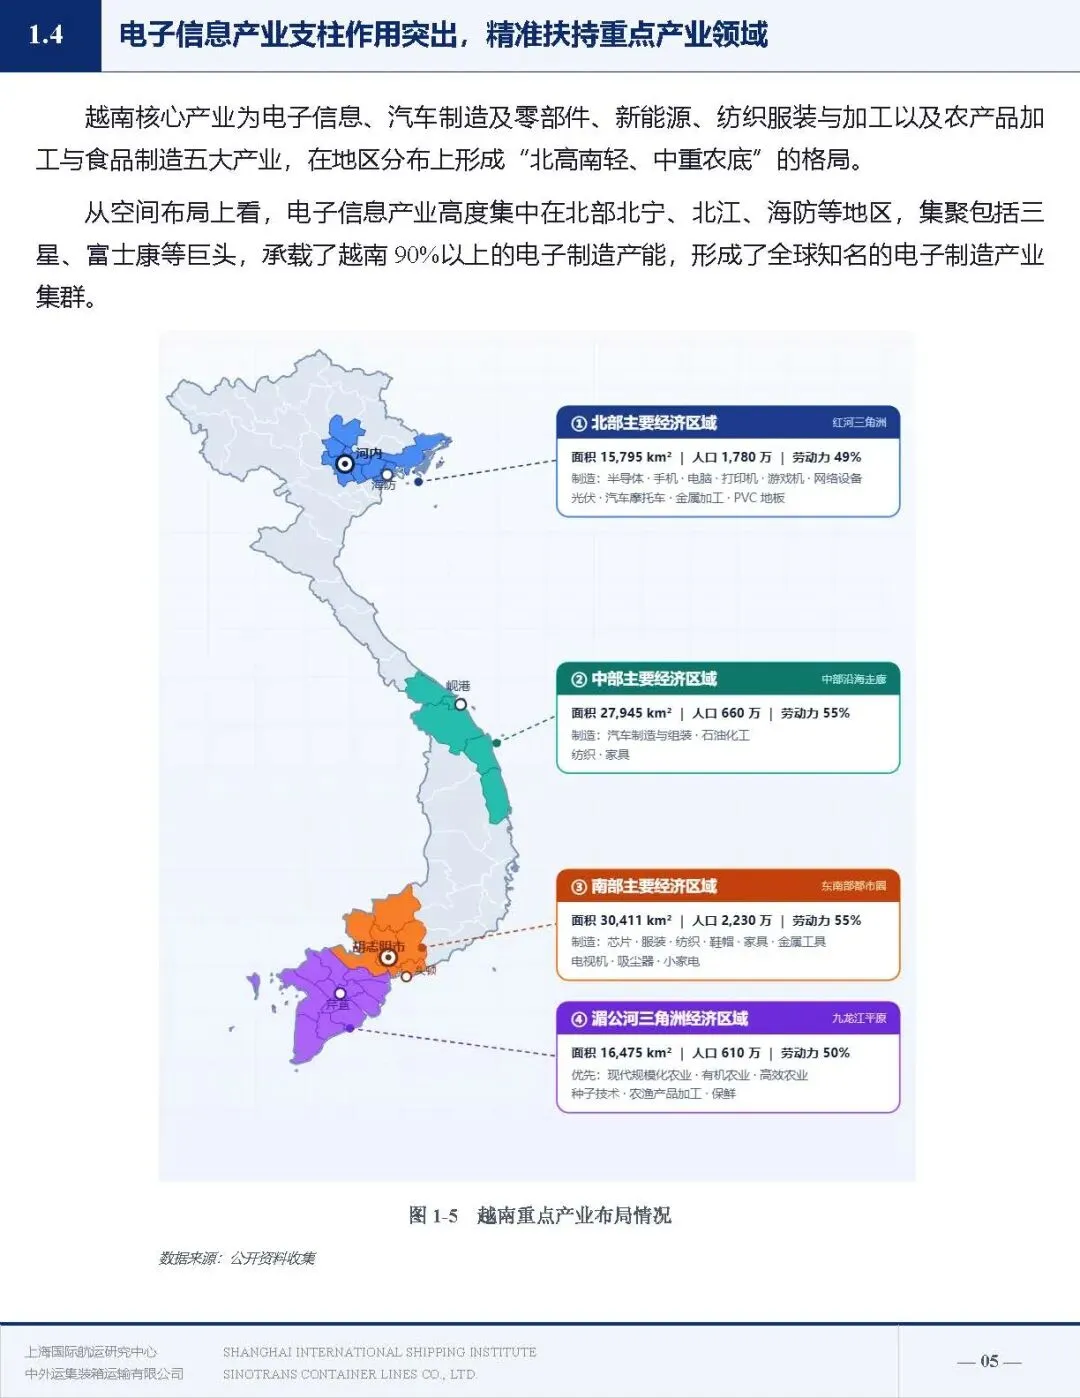
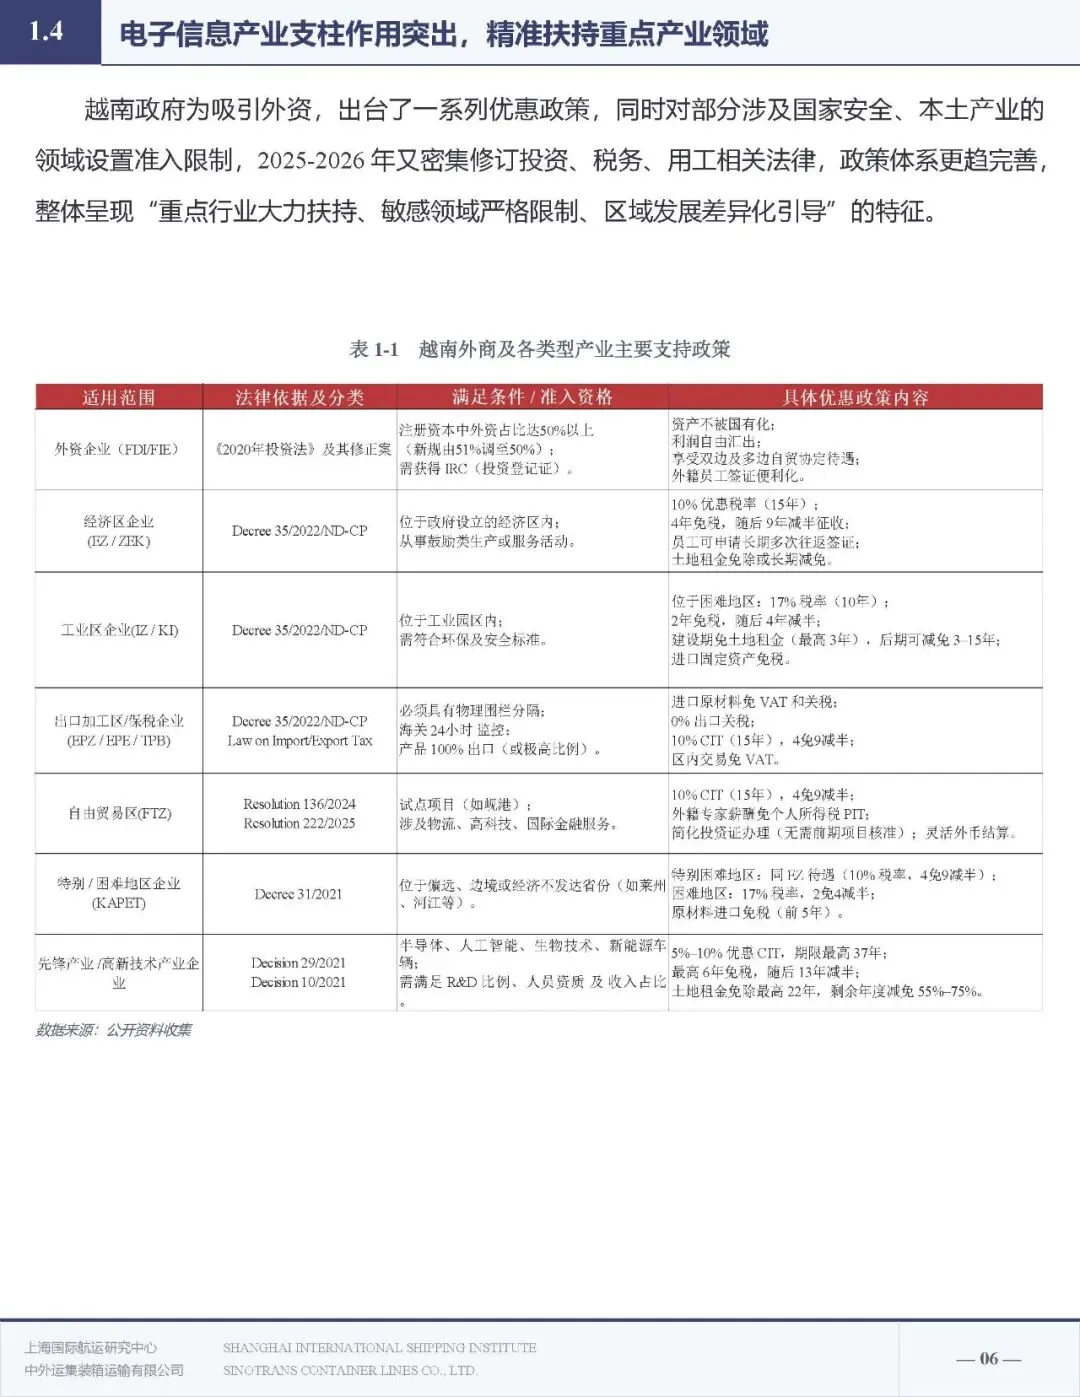
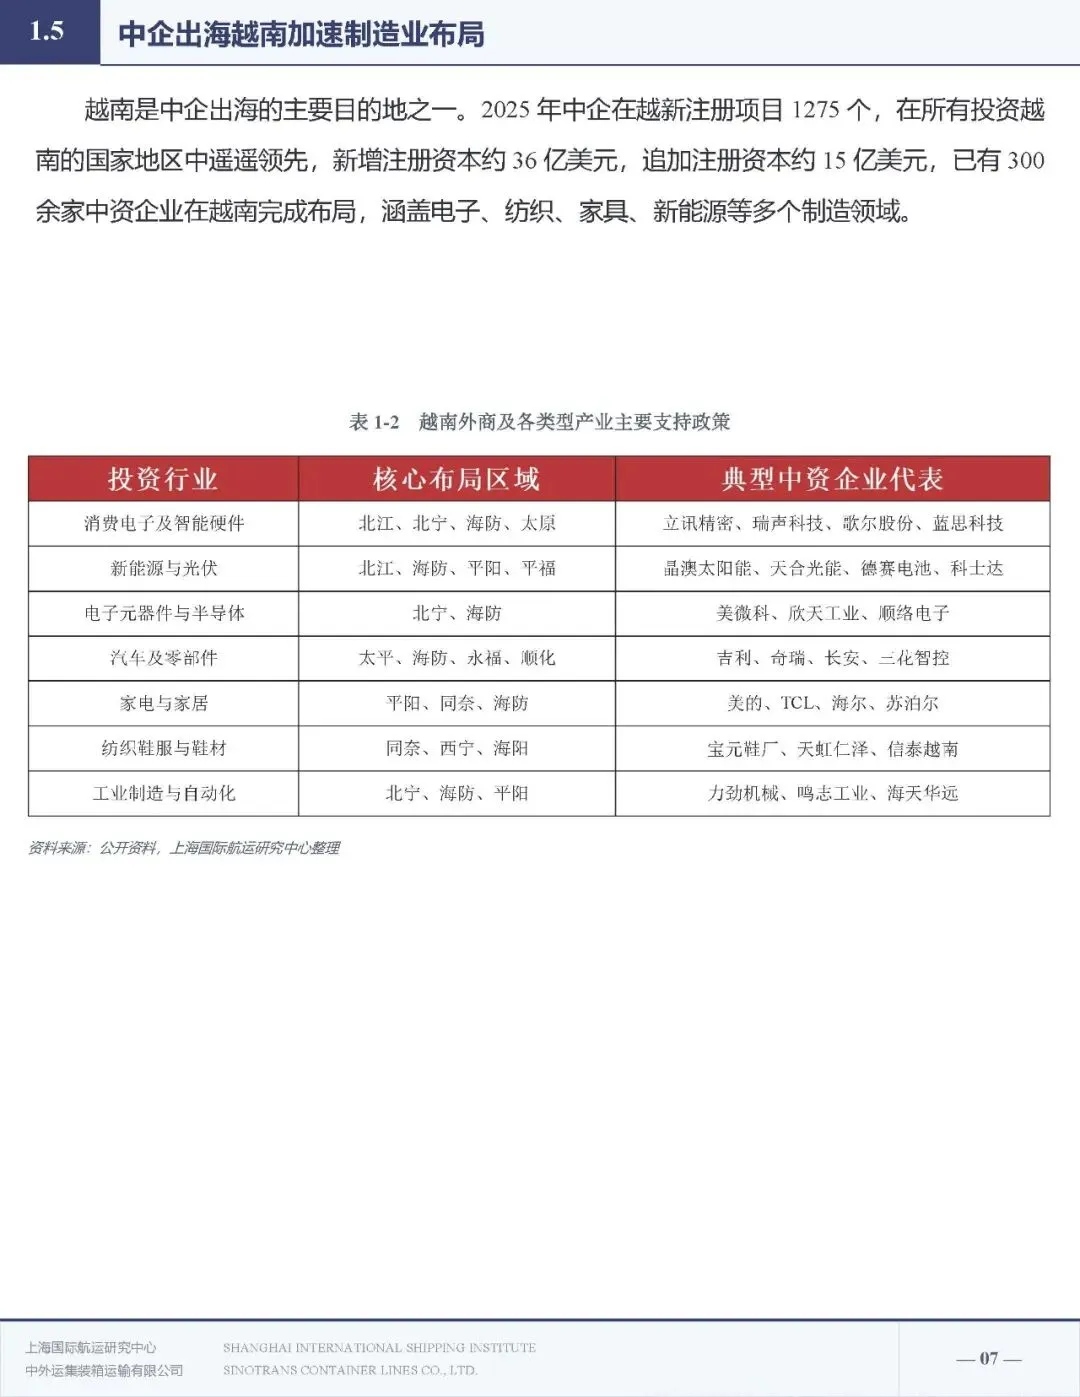
宏观层面,2000‑2025 年越南 GDP 大幅增长,经济结构从农业主导转为工业与服务业双驱动,依靠劳动力和营商环境优势承接全球产业转移。2025 年越南进出口总额达到 9301 亿美元,在东盟内贸易规模排第二位,出口商品里高科技产品占比明显提高,外资企业是进出口贸易的主力。外商直接投资大量流向制造业,韩国存量投资领先,中国新增制造项目数量表现突出。越南形成北高南轻、中重农底的产业空间格局,电子信息产业集中在北部,政府出台差异化产业扶持政策,同时设置部分领域准入门槛。大量中国企业赴越南投资建厂,布局电子、新能源、汽车零部件、家居纺织等多个制造行业。
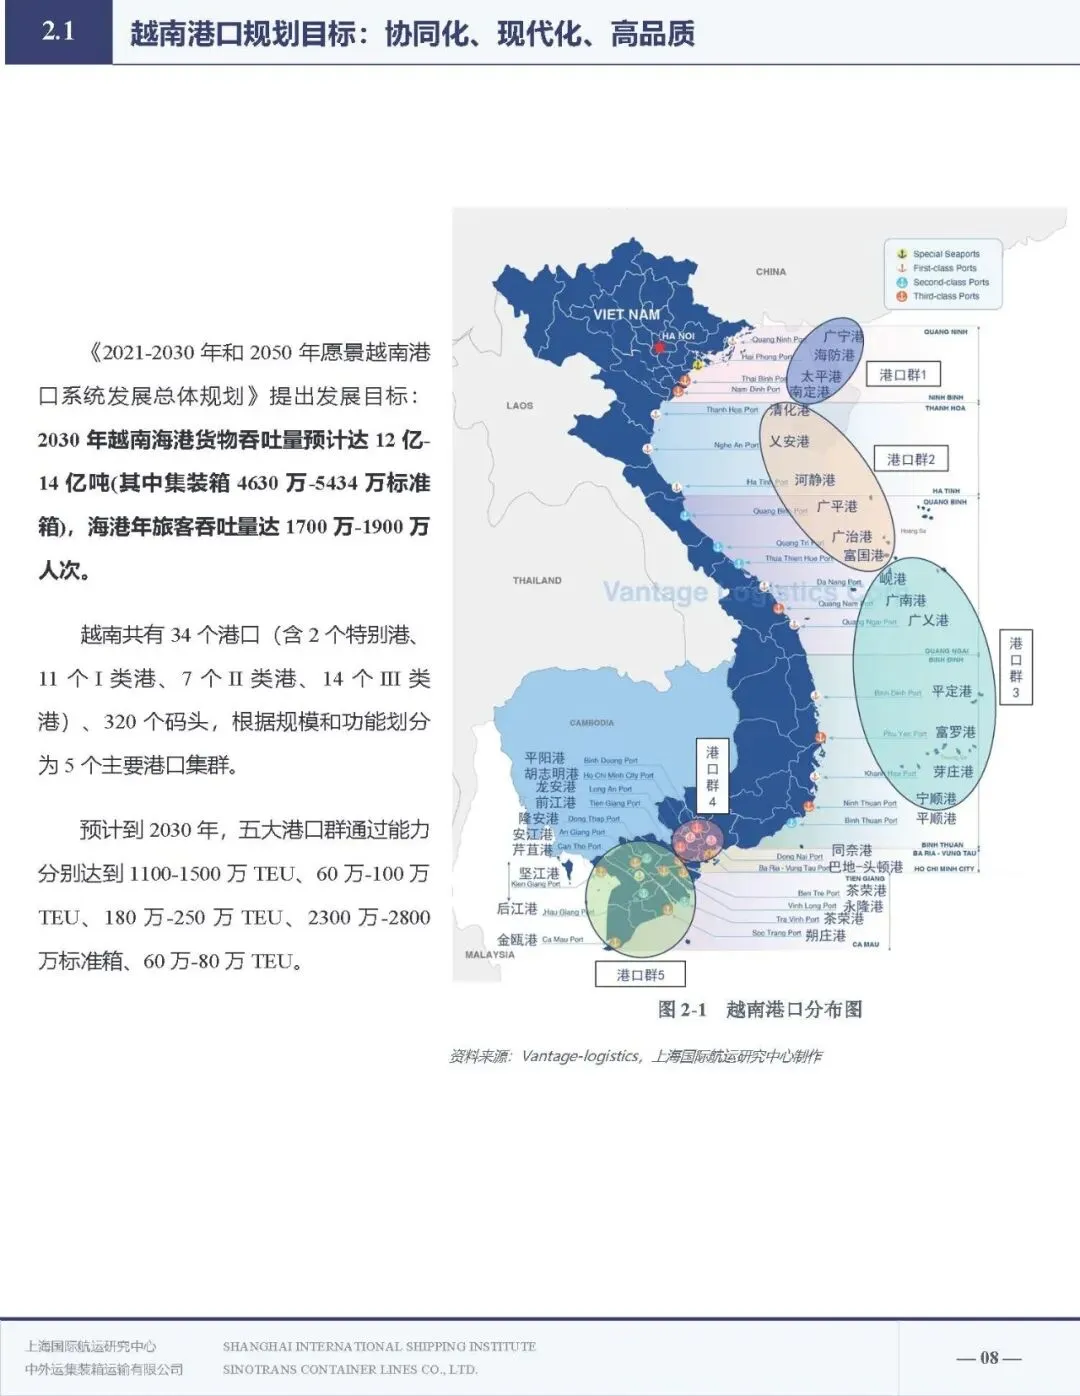
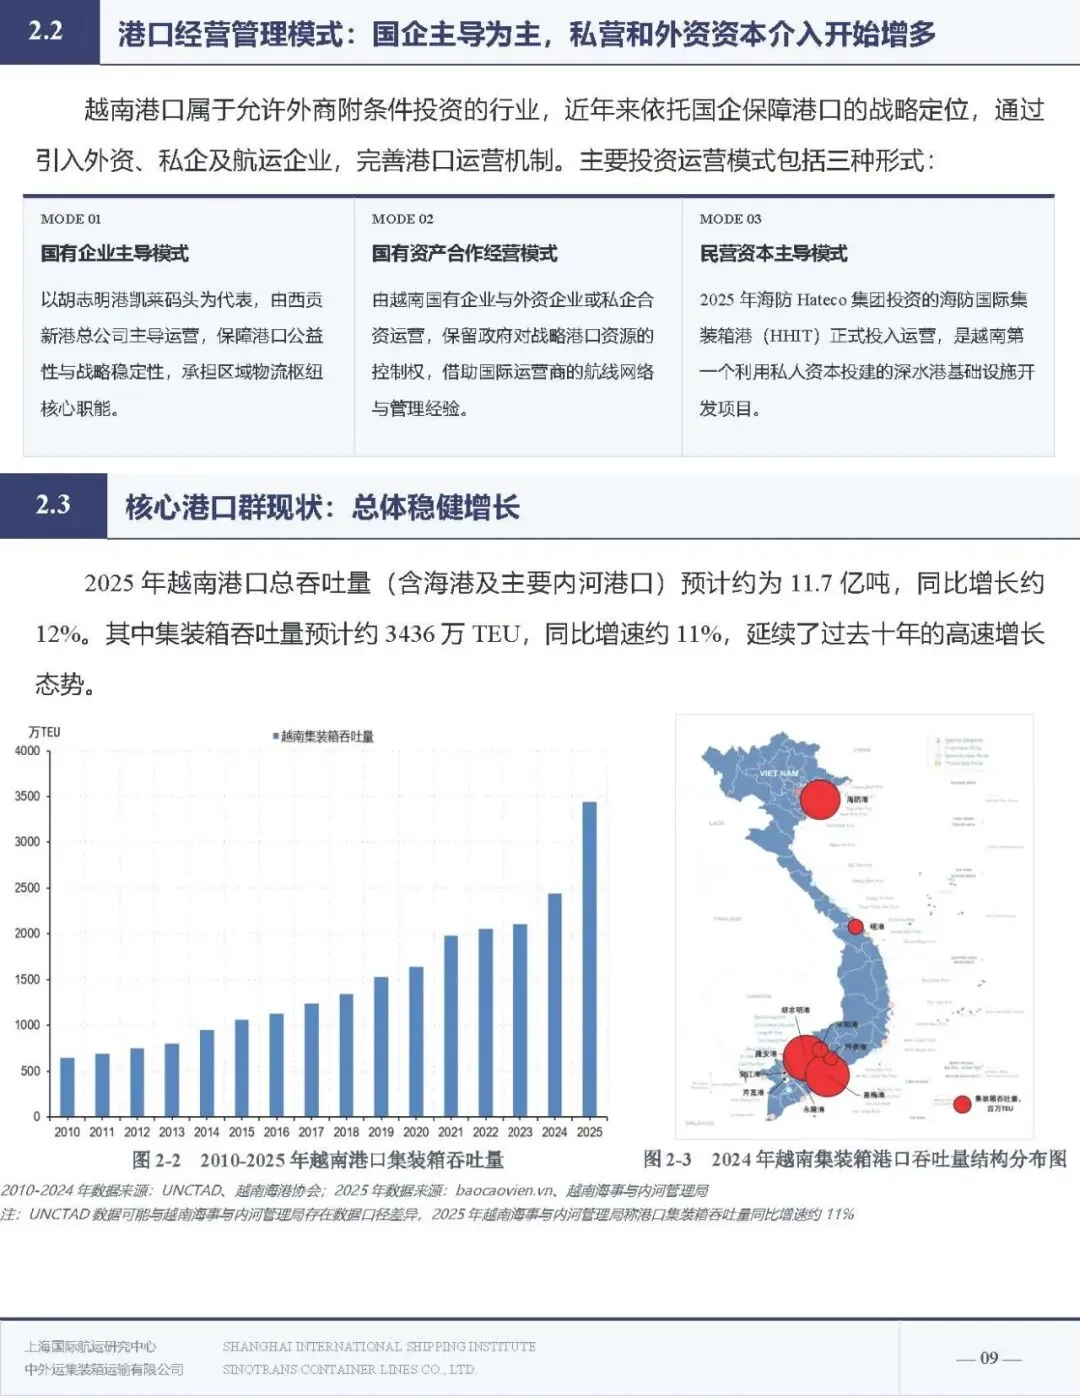
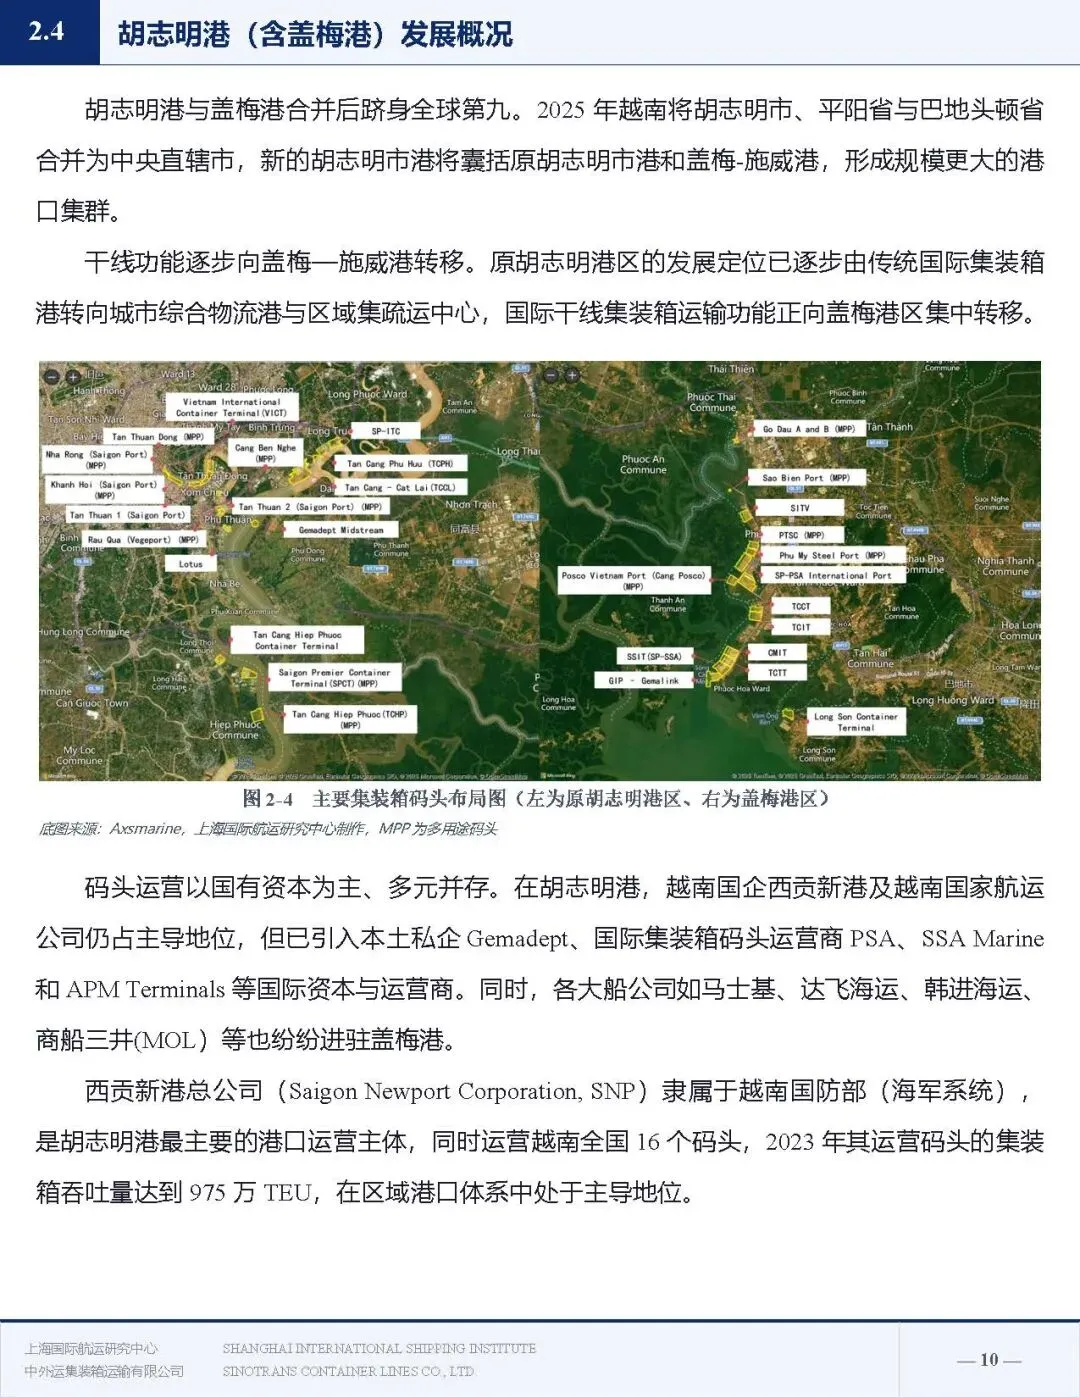
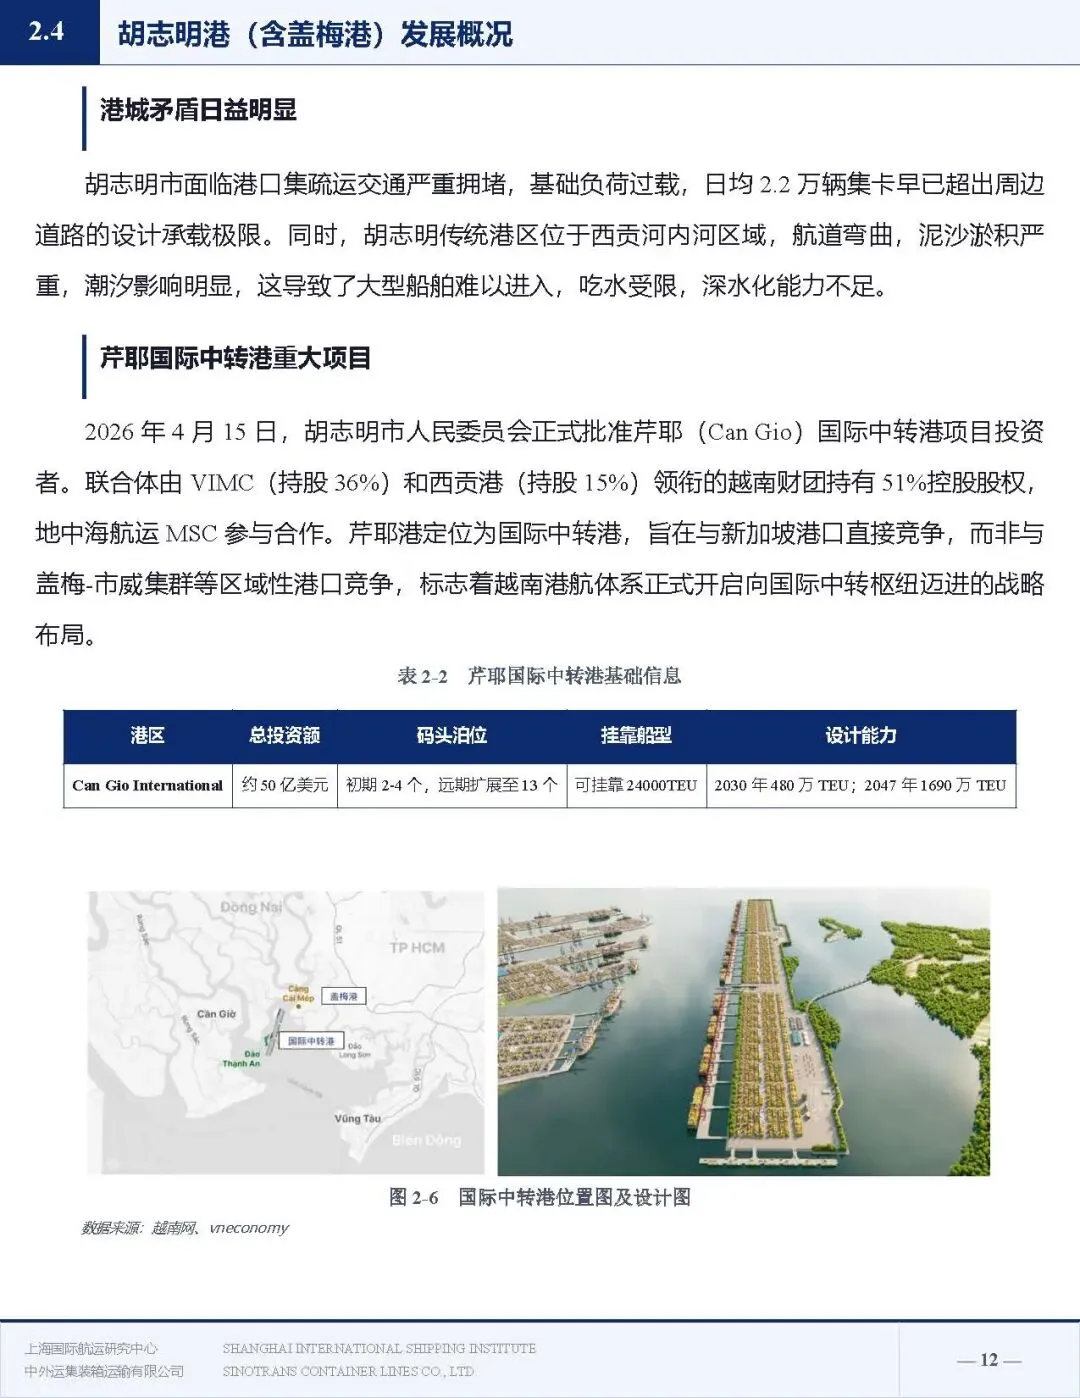
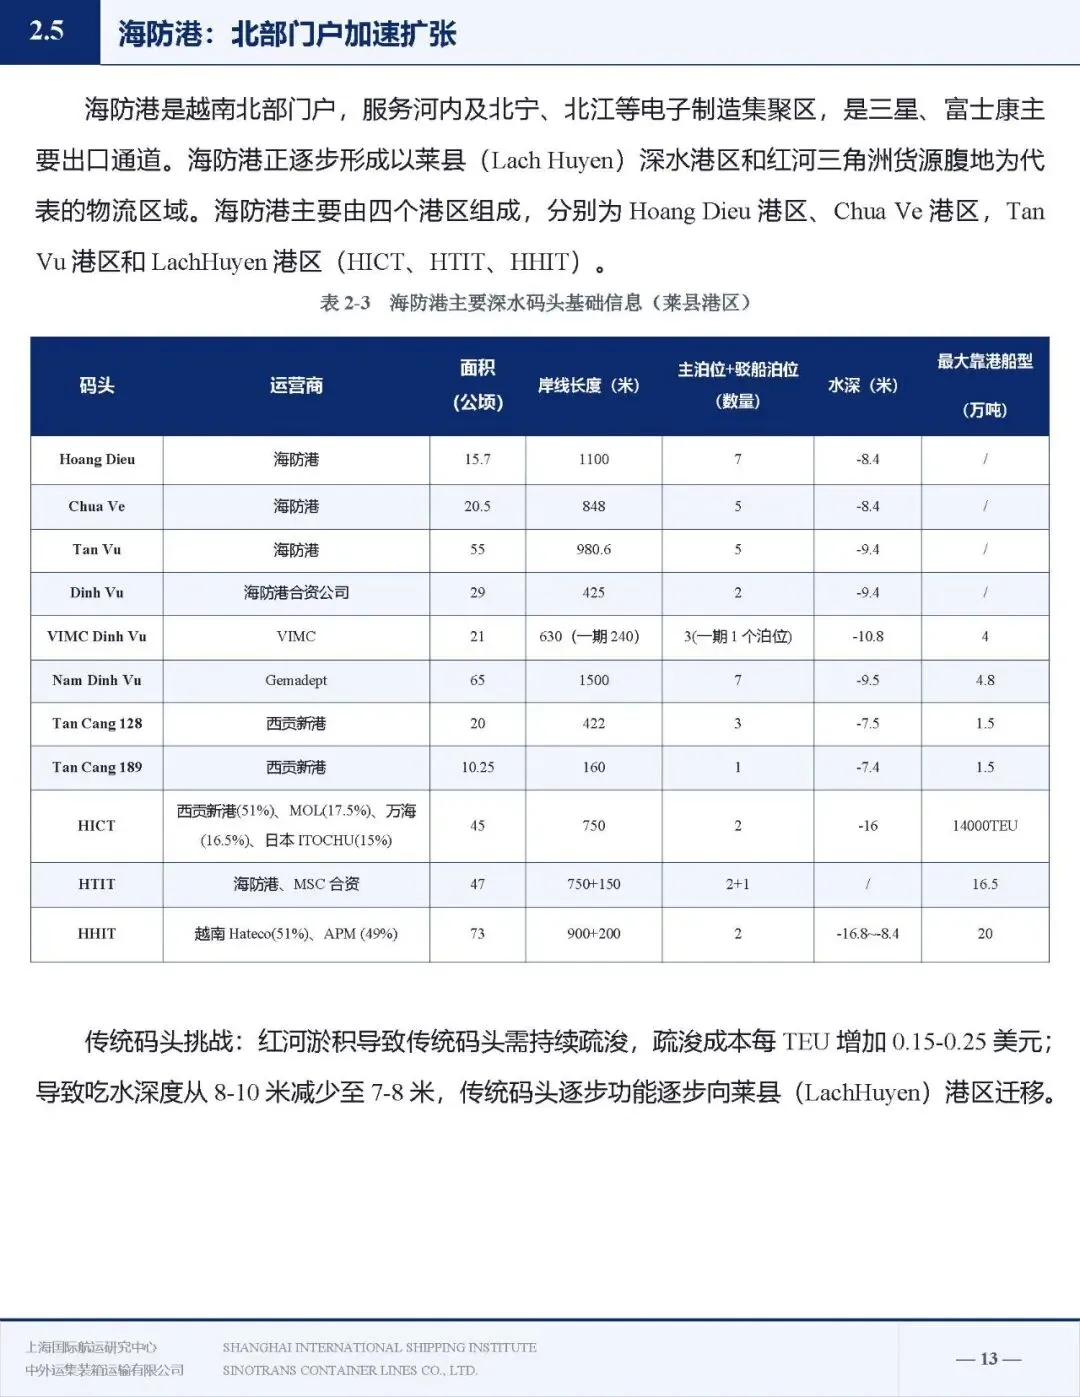
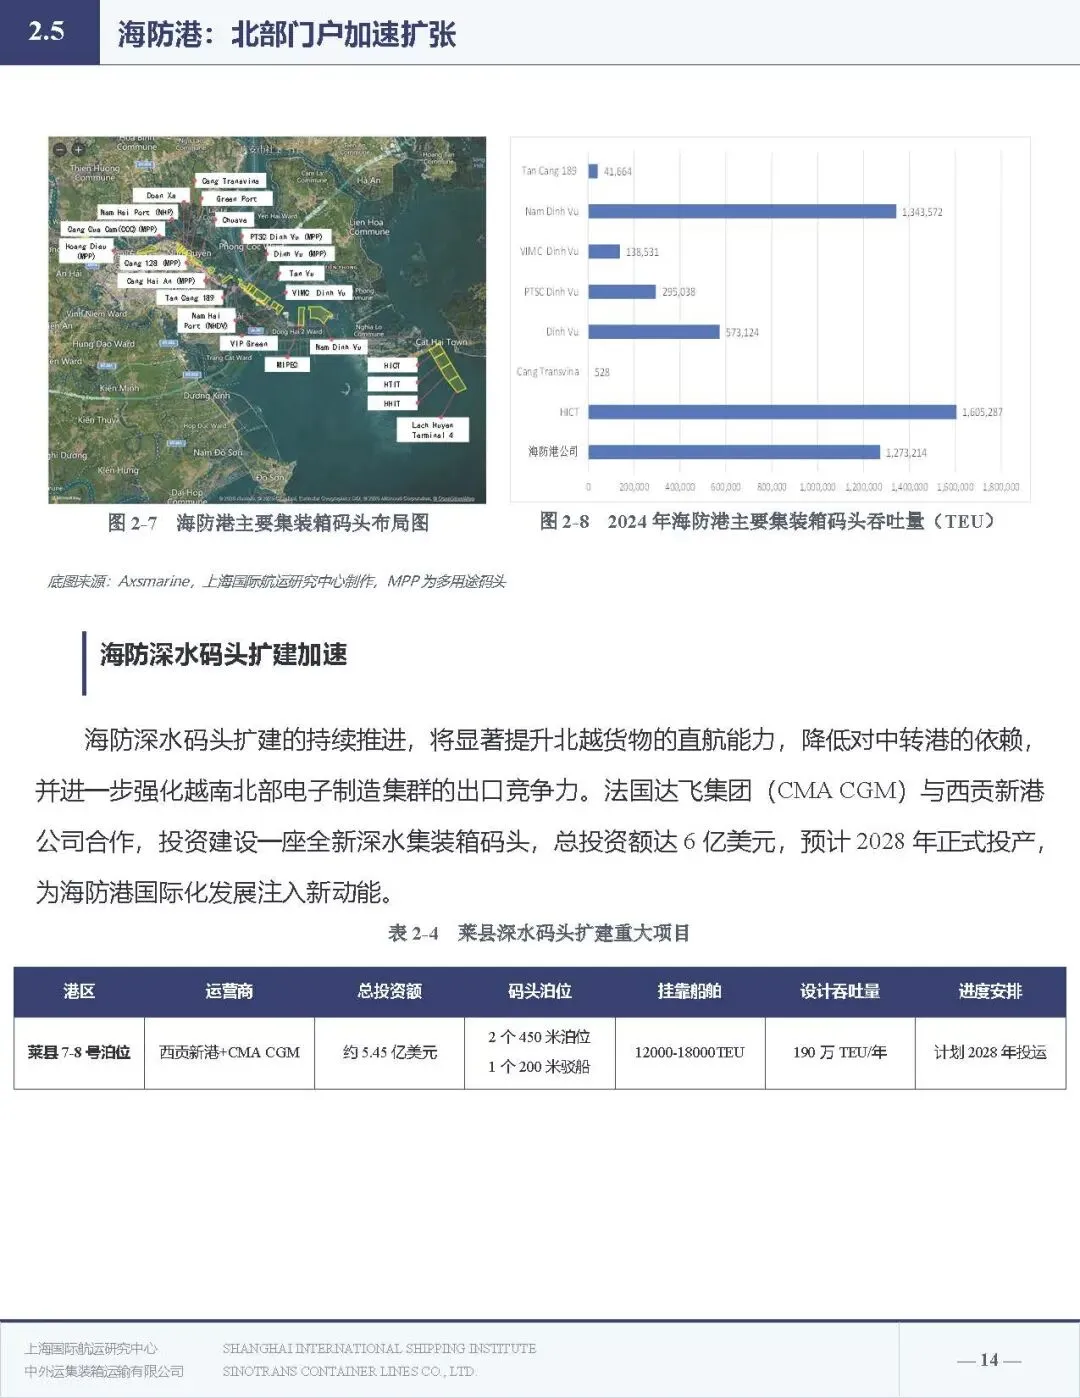
港口基础设施方面,越南规划到 2030 年海港集装箱吞吐量达到 4630 万‑5434 万标准箱,全国拥有三十多个港口,分为五大港口集群。港口运营主要有国企主导、国有与外资私企合作、民营资本主导三种模式,民营深水港项目已经出现。2025 年越南集装箱吞吐量 3436 万标准箱,保持高速增长。胡志明港包含盖梅‑施威港,干线航运功能逐步向盖梅港区转移,老港区转型为城市物流集散中心,但面临城市交通拥堵、航道淤积水深不足的问题,芹耶国际中转港项目启动,目标对标新加坡港。海防港作为越南北部门户,服务河内以及北部电子制造产业,传统港区受河道淤积困扰,货运逐步向莱县深水港区迁移,多个深水码头在建或者投产,能够提升北越货物直航能力,减少中转依赖。
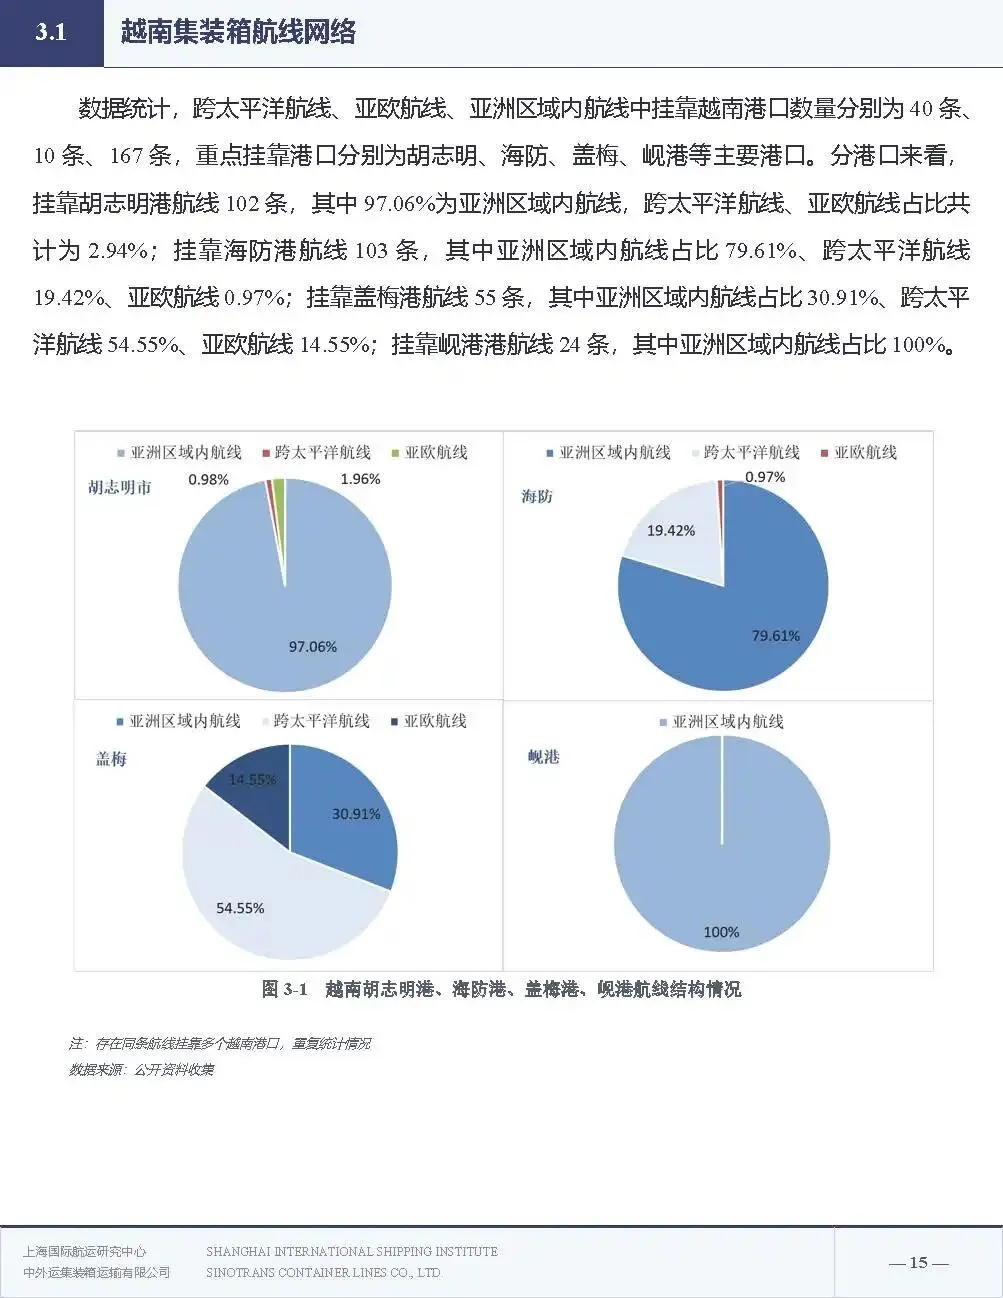
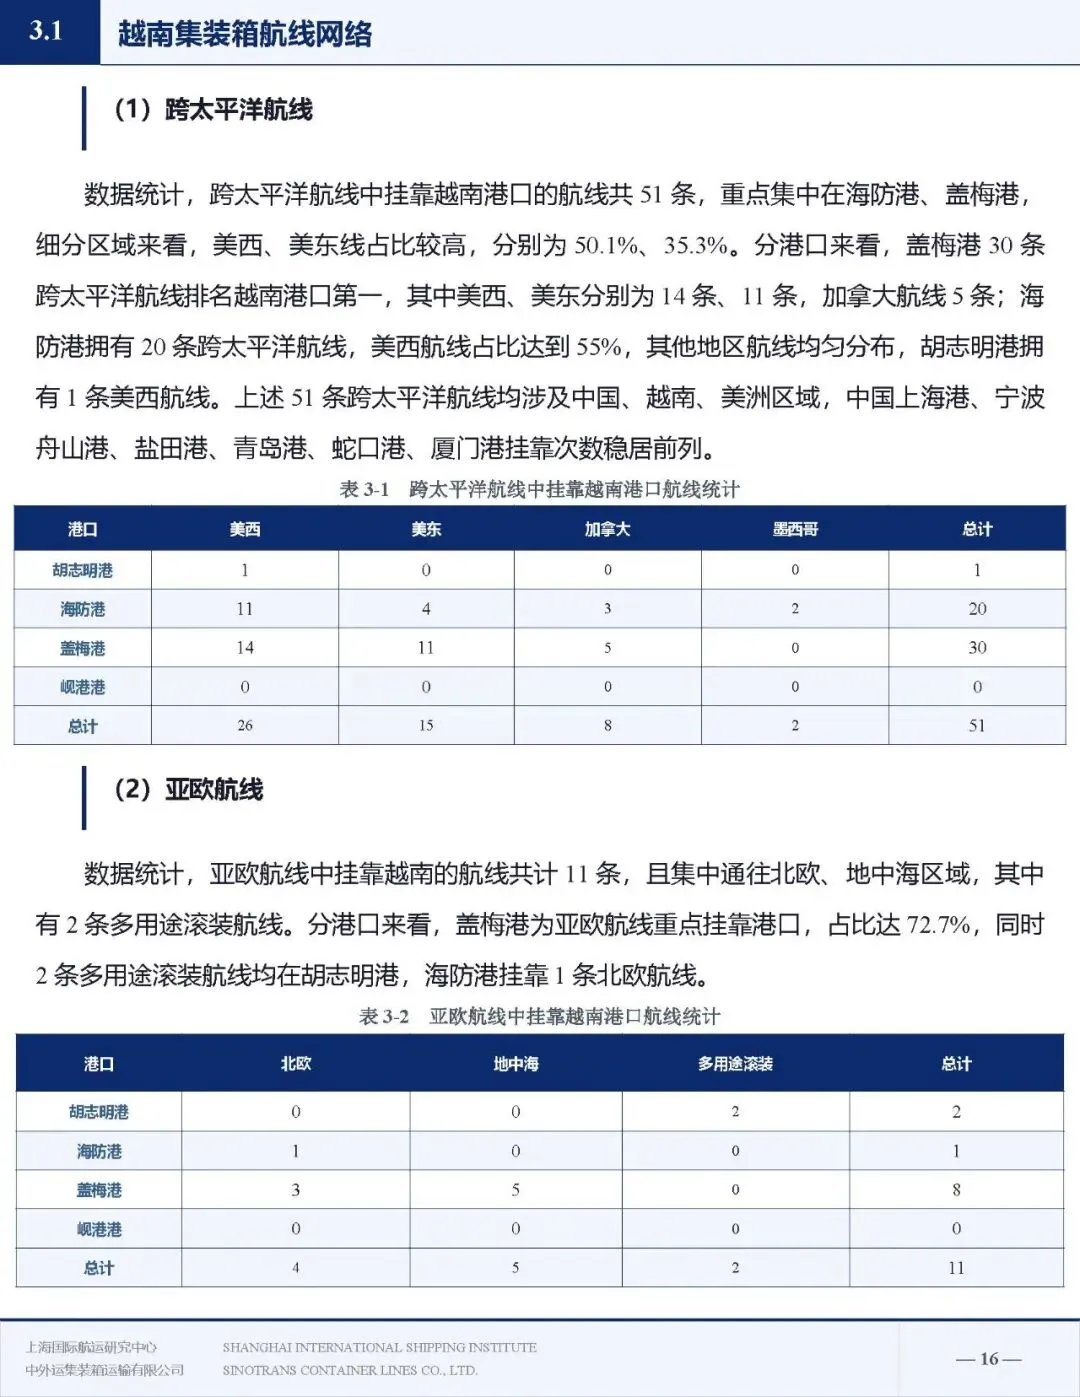
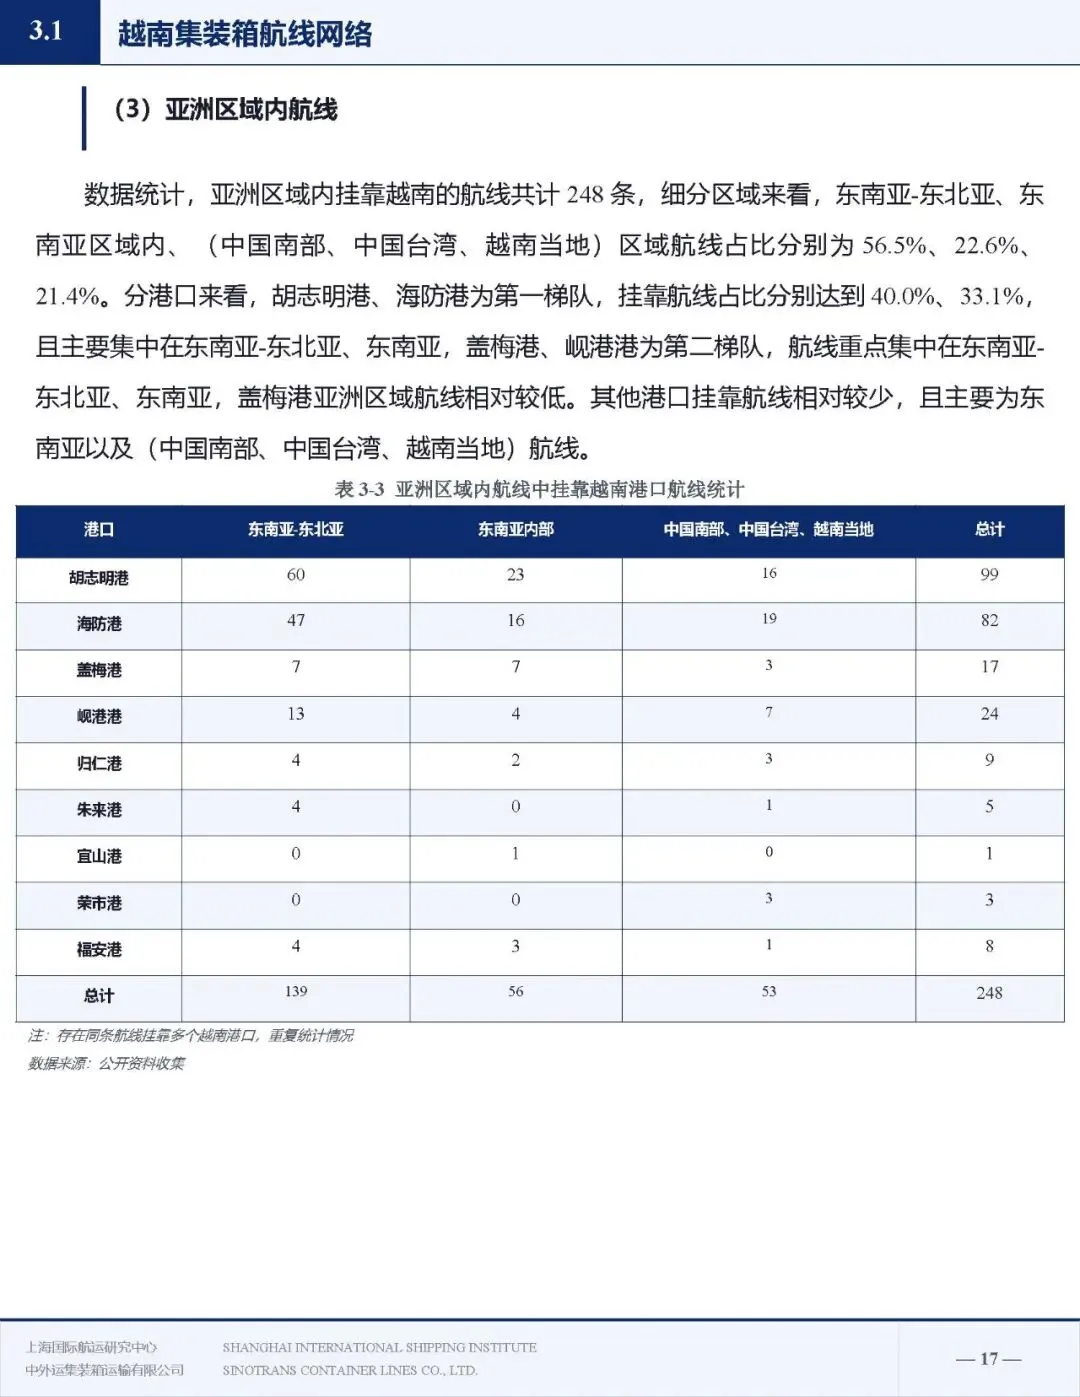
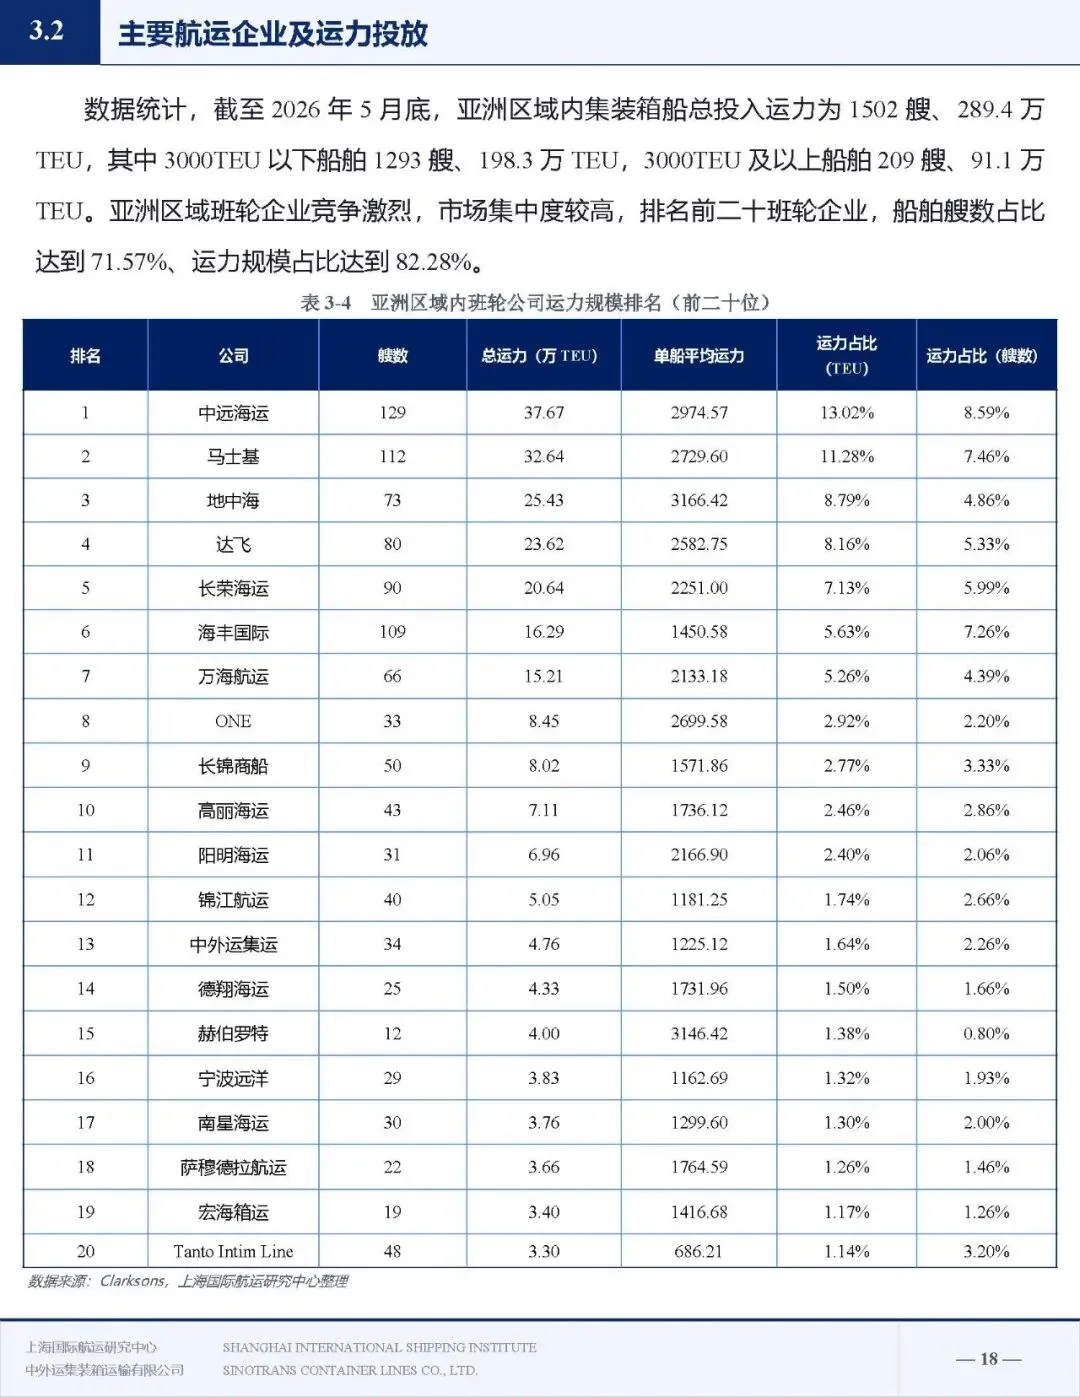
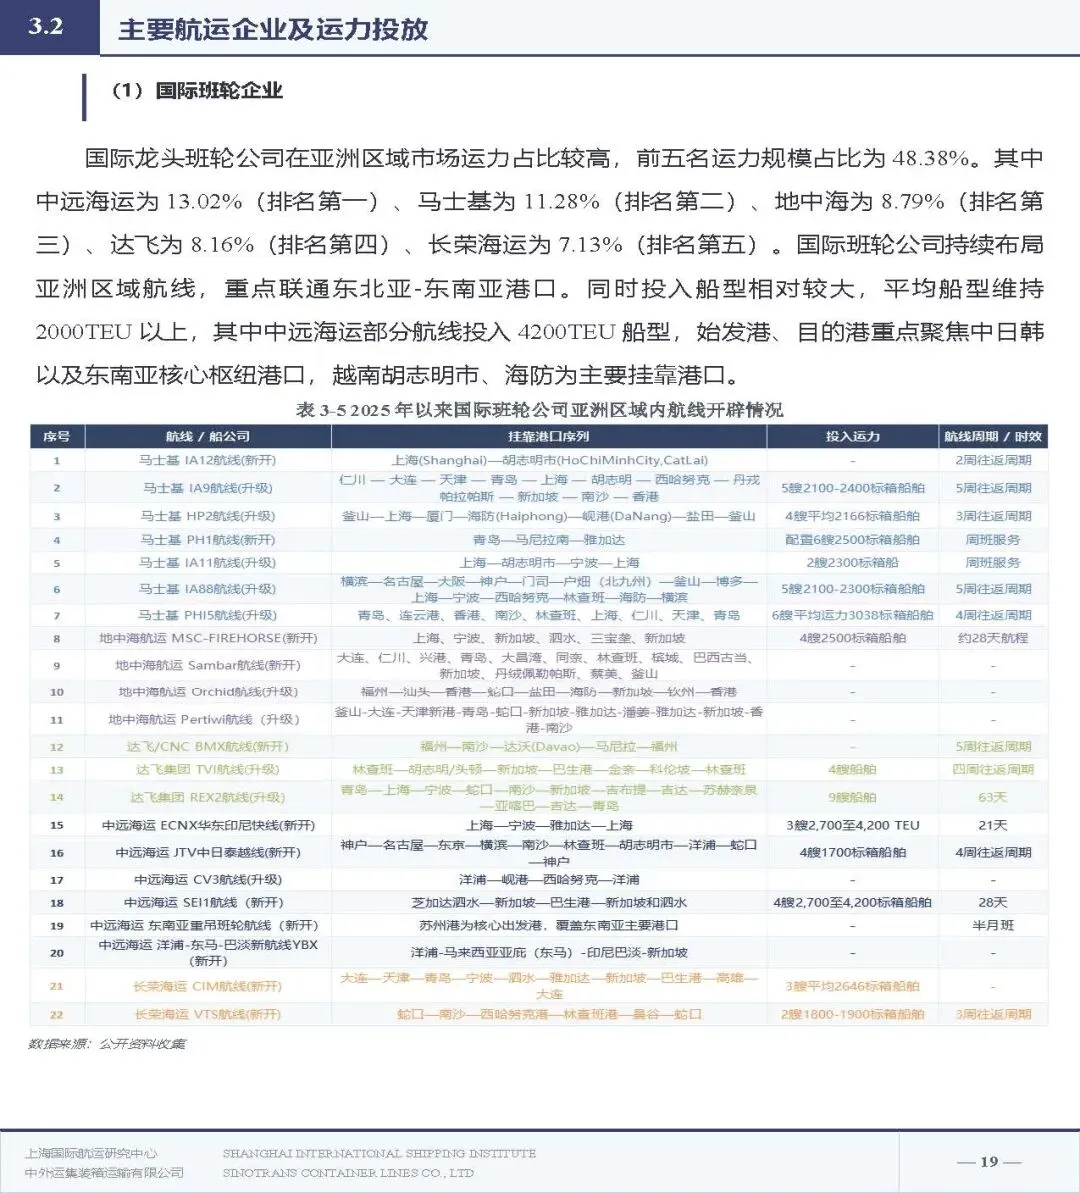
集装箱运输市场上,越南挂靠航线分为跨太平洋、亚欧、亚洲区域内三类。盖梅港承担主要的跨太平洋、亚欧干线航线;胡志明港、海防港以亚洲区域内航线为主;岘港全部为区域内航线。国际大型班轮企业在亚洲区域运力占比高,中远海运运力排名第一,海丰国际、万海航运等区域班轮深耕近洋航线,越南本土航运企业主要立足亚洲近洋以及国内内河运输,远洋能力有限。
中越集装箱市场方面,2024‑2025 年航线运价整体走高,2026 年出现回调,华东出口越南运价整体高于华南。货流上中国出发货源集中在上海、宁波、蛇口、青岛,越南端主要依靠胡志明港和海防港,北部海防港货量占比随制造业扩张有所提升。贸易货类结构发生变化,中国对越南出口的电机电气、机械设备占比持续提升,从输出原材料零部件向成套设备、终端制造品升级;中国自越南进口中,过去占主导的电子组装成品占比持续下滑,机械设备进口占比快速上升,双边分工从简单加工配套转向产能深度合作。
市场同时存在多项现实挑战。港口部分泊位老旧、深水泊位不足,集疏运配套和信息化水平有限,清关流程繁琐;越南加工贸易模式对外部需求十分敏感,容易受国际关系扰动;亚洲区域航线涌入大量运力,行业竞争激烈,运价内卷挤压利润。在合规风险上,要注意海关编码、原产地证、产品认证、审价以及滞报的相关要求,2026 年实施的原产地新规加强对转口商品监管,简单贴标包装无法获得越南原产资质;新外汇法落地后企业外币收付监管趋严,越南盾汇率存在波动风险。
市场前景上,制造业扩张、外资持续布局、区域经贸合作加深、港口设施升级、港航物流一体化、政策扶持是六大核心驱动力。潜在风险包含海外消费需求波动、港航项目审批与特许经营政策变动、制度带来的交易成本抬升。未来五大发展趋势,一是增长逻辑从规模扩张转为结构升级;二是越南南北港口双核心格局进一步巩固;三是航线走向干线强化、支线加密、培育中转业务;四是货类向高附加值转变,双向货流更加平衡;五是市场参与者竞争分化,头部企业依靠网络与一体化服务建立优势,中小主体压力加大。整体来看越南集装箱市场仍处在提质升级阶段,供应链节点地位持续提升,但外部需求、竞争与制度风险需要持续关注。