研报速递
具身智能中的数据闭环 — 行业全景研究报告
版本:v1.4(2026-11)| 基准时点:2026 年初
摘要(Executive Summary)
具身智能(Embodied AI)正处在从「技术验证」跨入「规模化产品开发」的关键窗口,而数据是这一跨越的第一瓶颈。围绕具身数据「生产—传输存储—利用挖掘—销售流通」的闭环已形成一条独立产业带。
🗺️ 怎么读这份报告:赶时间只看「摘要 + 关键数字速览」(5 分钟);关心市场看 §2;做投资决策直接看 §8.3 三情景 + §8.4 风险矩阵;想看玩家格局从 §6.1 竞对矩阵(15 家)入手;全文关键结论以「💡 判断」框突出。
五个核心判断(先看卡,再看展开):
- 市场规模
:全球具身数据服务(采集+合成)市场 2024 年约 7.53 亿美元,预计 2031 年达 67.52 亿美元,CAGR 36.8% [S001][S004]。这是具身智能千亿元级大盘(中国口径 2024 年 3647 亿元 [S061] / 2025 年 9150 亿元 [S002])中约占 1-2% 的「卖水人」环节——小市场、高增速、战略卡位价值远超收入体量。 - 路线之争
:真机遥操作(质量最高、成本最贵 [S023])vs 仿真合成(边际成本趋零、sim2real gap 待解)vs 生成式世界模型(π0/Cosmos 代表 [S012][S035])三条路线并行,混合使用成为头部共识。 - 三极分化(中美欧日)
:中国走「国家队数据基建 + 本体厂开源 + 专业服务商」三线并进(工信部攻关清单 [S021]、智元百万真机开源 [S033]、光轮智能全球首个具身数据独角兽 [S031]);北美走「巨头平台 + 整机自建 + 基础模型自采」(NVIDIA Isaac/Cosmos [S035]、Tesla 工厂级数采 [S034]、Skild AI 软银领投 [S104]);欧洲以合规先行 + 开源社区参与(AI Act Tier1 原文 [S100][S101]、LeRobot 生态 [S103]),日韩数据能力内嵌于整机联盟(PFN×丰田 [S106])。 - 商业模式「分层并存」,交易环节已破冰
:开源免费(智元/宇树/傅利叶 [S033][S050][S051])仍压制商业数据集定价,第三方服务以项目制为主(海天瑞声交付数万小时 [S030][S022]);关键变化:江苏省数据交易所完成全国首例具身智能数据集场内交易(2.5 万条结构化数据,办公/商超/餐饮/家政四场景 [S107]),叠加上市公司通过独家授权/联合研发切入(万通智控、开创电气等 7 条公告 [S111][S112])—— 交易形态从「挂牌」进入「成交」,但成交金额与单价未公开,定价基准尚未形成。 - 三年展望(2026-2028)
:真机采集服务率先放量;若世界模型成熟,合成/生成数据占比将快速上升(Genesis 等生成式物理引擎已提供新工具 [S110]),真机数据转向评测与对齐用途;数据资产化方面,首单成交已实现「从 0 到 1」 [S107],2026-2028 的观察重点转为「能否从单笔走向连续报价与规模化流转」。
关键数字速览
| 粗估 | |||
| 首单场内成交规模 | 全国首例 | ||
说明:上表「数据环节占大盘比例」为本报告基于两个独立口径的推算值,非任何机构原始披露,仅用于量级参照,不应作为精确数据引用。
1. 行业定义与边界
定义:具身智能数据闭环行业 = 围绕具身数据「生产(真机采集 / 仿真合成 / 生成式)→ 传输存储(数据基础设施)→ 利用挖掘(标注 / 训练 / 评测)→ 销售流通(数据集交易 / 授权)」的产业活动总和。服务对象是具身智能模型与整机研发部署方,解决的核心痛点是具身数据稀缺、采集成本高、跨本体不通用。
细分边界(六大赛道):S1 真机数据采集(遥操作/数采工厂/众包)|S2 仿真/合成数据(Sim2Real/世界模型/数字孪生)|S3 遥操作与采集设备|S4 数据标注与管理平台|S5 数据集与交易流通|S6 具身数据基础设施。
排除项:自动驾驶数据闭环、LLM 互联网语料、机器人本体制造(自建数据闭环的整机厂仅作为「垂直一体化玩家」纳入竞对讨论)、纯数据合规咨询、传感器芯片制造、通用 CV/NLP 标注。
1.1 边界判定规则(可执行判据)
企业/业务「是否属于本行业」按以下三条判据依次判定,三条同时满足方纳入:
| ① 数据对象 | ||
| ② 业务环节 | ||
| ③ 收入归属 |
边界模糊地带的处理规则(4 类典型情形):
边界外延的观察项(当前排除、但可能演化为本行业):数据合规审计与认证服务、具身数据的跨境流通中介、机器人数据保险与估值服务 —— 均依赖数据确权与交易细则的成熟度,列入长期观察 [S041]。
2. 市场规模与增长(多口径并列)
TAM/SAM/SOM 分层(定性框架,量化拆分「暂无可靠公开数据」):
TAM = 具身智能全产业研发数据支出(随大盘增长 [S002/S061]) SAM = 数据采集与合成服务 + 数据平台(口径 A,2024 约 $7.53 亿 [S001]) SOM = 可服务细分(真机采集合约、合成数据项目、开源生态衍生服务)
驱动因素:① 数据瓶颈成为第一共识 [S023] ② 整机放量倒逼数据基建(Tesla 数千台 Optimus 入厂 [S034])③ 中国政策强驱动(攻关清单/开源数据集社区/采集规范 [S020-S022])④ 数据要素市场化(数交所挂牌/资产入表 [S040],首单场内成交已落地 [S107])⑤ 商业需求爆发信号(2026 或为规模化元年 [S005])。
约束因素:① 真机采集成本高(每条 10-60 秒人工遥操作 [S053][S023])② 跨本体迁移难(OXE 尝试标准化 [S010],embodiment gap 无定论)③ 商业定价初步破冰但基准未成(开源挤压持续;首单成交已发生但金额未公开 [S107])④ 监管框架已明确但无具身专项细则(欧盟 AI Act 全文/机器人条款、美国 NIST AI RMF 均已采 Tier1 原文 [S100][S101][S102])⑤ 整机厂自建倾向 [S034]。
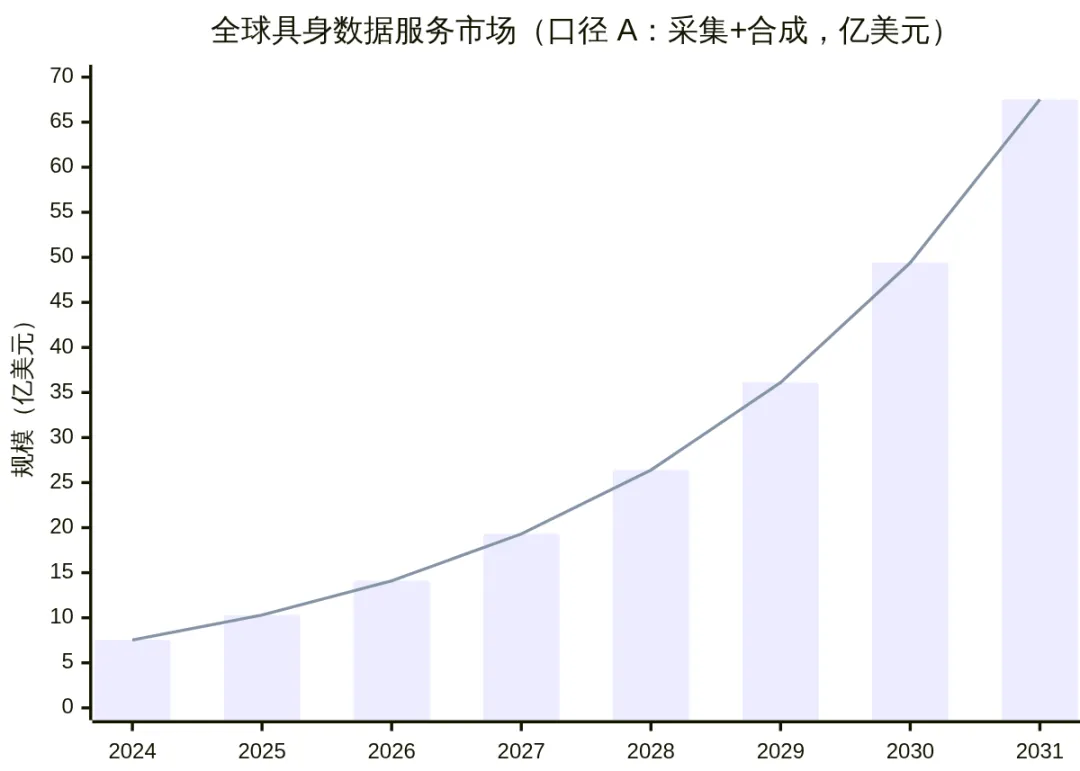
图1|全球具身数据服务市场增长曲线(2024→2031,口径A)
📌 注:仅 2024($7.53 亿)与 2031($67.52 亿)为信源披露值 [S001/S004],中间年份为按 36.8% CAGR 的平滑推算,仅示意路径而非逐年预测。
2.1 市场结构拆解(按环节与路线)
2.2 单位经济性拆解(成本结构与毛利逻辑)
真机采集路线的成本构成(按公开信息可识别项):
三条路线的单位成本逻辑对比:
结论:行业成本曲线呈「真机近似线性、仿真与生成趋零」的分叉结构。这决定了真机数据不会被替代,而会向「高价值稀缺环节」收敛——即评测基准、对齐微调、sim2real 校准三类用途。反过来说,谁能把真机采集的「人时成本」转化为「资产化的一次性投入」(如可复用的场景库、标注工具链),谁就掌握中游的毛利改善空间。
2.3 增长的边界条件(为 §8.3 三情景铺垫)
口径 A 的 36.8% CAGR [S001/S004] 是「技术路线不发生颠覆 + 商业定价能够成立」两个前提下的路径值。本报告识别出四组决定实际增速的对抗力量,其净效果将在 §8.3 展开为乐观/中性/悲观三档情景:
关键提醒:口径 A 统计的是「采集+合成」的全部产出价值,而真正通过市场交易实现的规模显著更小——因为大量数据生产内化于整机厂与模型公司内部(详见 §6.4 结构性判断)。引用 36.8% CAGR 时须区分「产出增速」与「可服务市场增速」,后者「暂无可靠公开数据」。
3. 政策环境:中外对照
中国政策链已形成闭环:攻关清单(定方向)→ 开源数据集社区(建基础设施)→ 采集规范(立标准)→ 数交所挂牌与成交(通交易)→ 数据资产入表(会计确权)[S020-S022][S040][S041][S107]。
中外政策取向差异:中国是「建设型」——主动建数据基础设施、立标准、办交易所;欧盟是「约束型」——通过 AI Act 对训练数据治理与透明度设定义务,不直接供给数据;美国是「框架型」——NIST AI RMF 提供自愿性风险管理参照,无专项立法。对数据服务商的含义:面向欧洲客户需具备数据可追溯与文档能力(合规成本上升),面向中国客户则需对接交易所与标准体系。
3.1 政策条款逐条解读
中国:三份文件构成「目标—基础设施—标准」链条
判读:中国政策链的特点是「先建基础设施、后立标准、再通交易」,三步均已完成从 0 到 1。但对数据服务商而言,标准是软约束——《采集规范》属推荐性标准,尚无强制性合规要求,因此短期内不构成准入门槛,更多是「互认与投标加分项」。
欧盟:AI Act 的两条与本行业强相关的义务线
判读:欧盟不供给数据,但通过「合规倒逼」重塑数据供应链——文档能力成为产品的一部分。这是欧洲市场对中小数据服务商最实质的门槛,也是其相对中美的差异化竞争点。
美国:NIST AI RMF 的「自愿性框架」定位
判读:美国路径以市场自律为主,短期不构成合规壁垒,但 NIST 框架容易被采购方写入合同条款,形成事实上的软约束。对出口导向的数据服务商,具备 RMF 对齐能力是加分项。
3.2 政策影响的三个层次
| 准入 | ||||
| 成本 | ||||
| 机会 |
4. 技术路线格局
判断:《采集规范》确立四路线并存 [S053],短期内「真机打底 + 仿真扩量 + 生成补盲」混合策略是头部共识;真机数据的价值将逐步向「评测基准与对齐」迁移。
4.1 技术路线成熟度矩阵
四路线雷达速览(▮ 数量 = 星级,满 5):
| 综合得分 | 18/25 | 21/25 | 14/25 | 15/25 |
五维详细打分表(★=1 分,评分为本报告基于信源的定性判断,非机构评级):
| 数据保真度 | ||||
| 单位成本 | ||||
| 规模可扩展性 | ||||
| 技术成熟度 | ||||
| 落地案例密度 | ||||
| 综合 | 18/25(主力) | 21/25(最快扩张) | 14/25(潜力最大) | 15/25(补充) |
读法:仿真合成综合分最高(成本与扩展性优势压倒保真度劣势),是中期扩张最快的路线;真机综合分次之但保真度满分,是不可替代的「质量锚」;生成式分数最低但边际成本递减斜率最陡,是长期变量。行业观察亦指出注意力正从「硬件本体」转向「数据与训练」[S065],与本矩阵的判断方向一致。
💡一句话记仕四路线:真机是「老师傅」(质量最高但贵)、仿真是「复印机」(无限量但差口气)、生成式是「学徒」(越学越像)、视频学习是「旁听生」(听得见看不全)。
4.2 路线组合策略(按企业类型)
风险提示:纯合成路线是高风险高回报的赌注——若 sim2real gap 长期无法收敛,其数据资产价值将受质疑;反之若世界模型突破,其成本结构将形成对真机路线的降维打击。这是本行业最值得跟踪的技术分叉点 [S063/S110]。
5. 产业链纵深
《待续》
本报告由 大微 行业组产出;所有事实性数据可溯源至信源编号 [S###]。