研报速递
今年拖累中国 GDP 增速的最大变量,可能不是房地产。
高盛在 11 月 9 日的这份报告里给出了一个判断:财政紧缩是今年经济增长的单一最大拖累项,其边际拖累甚至超过房地产下行。驱动它的,是税收执法趋严——这个话题在过去几个月几乎每一场投资者会上都被问到。
一、先看结果:税收增速从 0.8% 跳到 6.1%
今年前三季度,实际 GDP 增速 4.6%,比 2025 年的 5.0% 慢。按常理,税收增速应该跟着往下走。
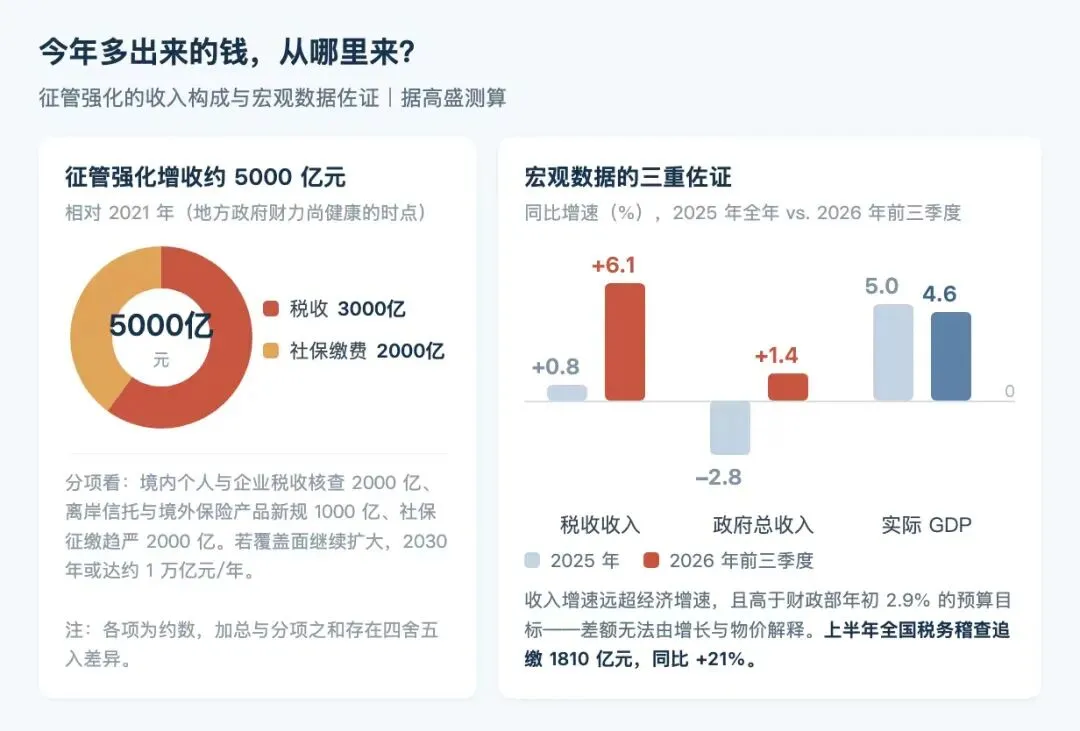
事实相反:税收收入增速从 2025 年的 +0.8% 升至 +6.1%,带动政府总收入增速由 −2.8% 转正至 +1.4%。6.1% 不仅远超经济增速,也大幅高于财政部年初预算的 2.9%。
高盛用回归把税收增速拆成“实际 GDP 增速 + GDP 平减指数 + 残差”,结论是今年约有3000 亿元的税收增长无法由增长和物价解释,指向征管趋严。若这部分全部归因于征管,大致对应 2025 至 2026 年“广义财政赤字率(AFD)”收窄 1.4 个百分点中的 0.2 个百分点。
侧面证据也在同步出现:上半年全国税务稽查与检查追回收入 1810 亿元,同比增长 21%;个税收入增速在居民可支配收入增速放缓的背景下反而加快。
二、钱是被“系统”找出来的,不是被“运动”找出来的
这一轮趋严有个特点:它不靠突击检查,靠的是把口子焊死。
核心是金税四期。2021 年底试点、2023 年正式上线、2024–25 年扩容,它把过去“以票控税”换成了跨部门数字化比对——合同、发票、资金流水,通过银行、海关、工商登记和电子发票数据自动核对。2024–25 年,共同申报准则(CRS)数据直接接入税务总局的集中监控,境外分红、资本利得、存款和信托分配被自动匹配到境内税收居民。
2025 年 4 月公布的“税费征管强基工程”,2026 年阶段把执法从“事后审计”推到“申报前实时校验”,重点盯区域“退税洼地”,并清理财富管理、平台经济、股东交易中的合规缺口。2026 年 3 月生效的欠税管理新规,把欠税与社会信用评价直接挂钩,并提高公开曝光频率。
社保这条线同步收紧。2025 年 9 月生效的最高法院司法解释,明确用人单位与员工“约定放弃社保”无效,员工可据此主张经济补偿。此前《2025 中国企业社保白皮书》调查的 6689 家企业中,仅 34.1% 按实际工资足额缴纳。
三、5000 亿的账,和 2.8 万亿的账
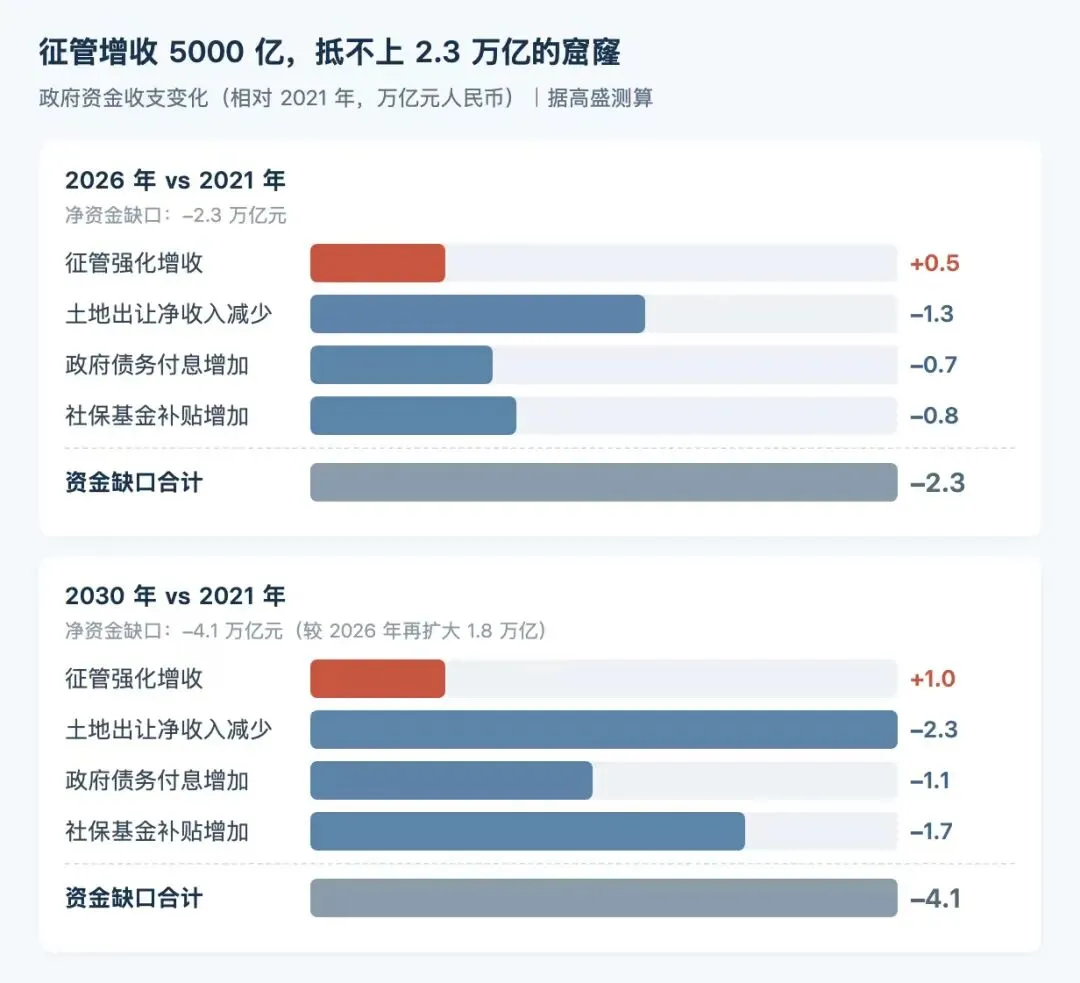
把行业分析自下而上的估算与自上而下的测算合起来,高盛认为今年征管趋严相对 2021 年(地方政府财力尚健康、地产下行与封控尚未全面展开的时点)为政府带来约5000 亿元收入:税收 3000 亿元,社保缴费 2000 亿元。分项上,境内个人与企业税收核查约 2000 亿元、离岸信托与境外保险产品新规约 1000 亿元、社保征缴趋严约 2000 亿元。若覆盖面继续扩大,到 2030 年这一增量可达约 1 万亿元/年。
问题在于,缺口更大。
同期政府少了三笔钱、多了三笔支出:土地出让净收入减少约 1.3 万亿元(土地出让收入已从 2021 年中峰值下跌约 70%,高盛地产团队预计 2025–2035 年住宅用地成交量还将下降超 90%);广义政府债务(AGD)2025 年达 199 万亿元、相当于 GDP 的 142%,2026 年付息约 6.2 万亿元、占 GDP 4.2%;财政对社保基金的补贴从 2005 年的 600 亿元升至 2026 年的 3 万亿元以上。
合计是 2.8 万亿元的缺口,对 5000 亿元增收。剩下的 2.3 万亿元缺口今年仍在,且预计到 2030 年再扩大 1.8 万亿元,达到 4.1 万亿元。
四、所以它是趋势,不是一次性动作
判断“趋势”还是“一次性”,关键看三件事:税基还有没有空间、支出刚性会不会松、政策表述指向哪里。
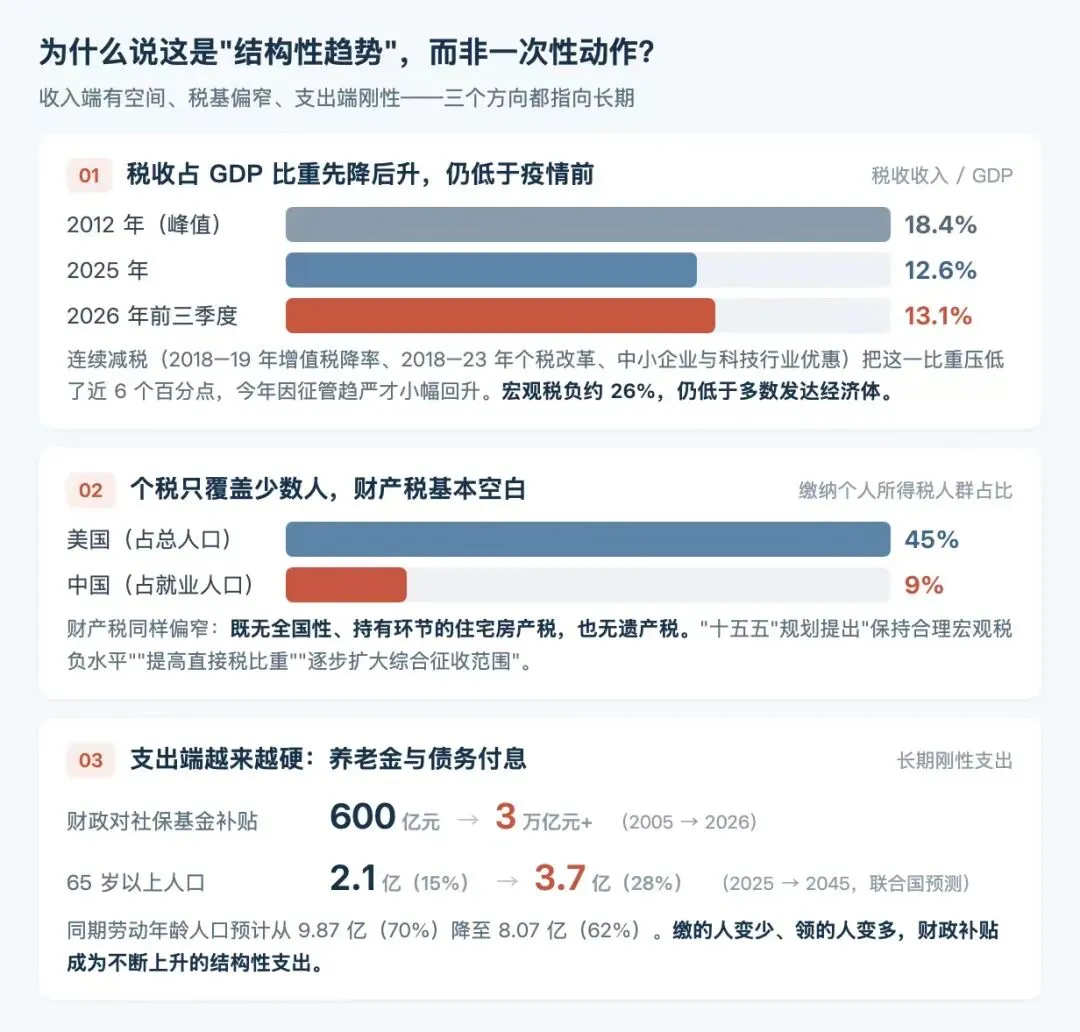
税基确实还有空间。税收收入占 GDP 比重从 2012 年 18.4% 的峰值一路降到 2025 年的 12.6%(连续减税的结果),今年才因征管趋严回升到 13.1%。宏观税负约 26%,低于多数发达经济体;缴纳个税的人口仅约占总人口 5%、占就业人口 9%,而美国是 45% 的人口;财产税基本空白——既无全国性、持有环节的住宅房产税,也无遗产税。
支出刚性则不会松。65 岁以上人口 2025 年为 2.11 亿(15%),联合国预测 2045 年将超 3.7 亿(28%),劳动年龄人口则从 9.87 亿(70%)降至 8.07 亿(62%)。
政策表述也指向同一方向。“十五五”规划提出“保持合理宏观税负水平”的同时,明确“提高直接税比重”“逐步扩大综合征收范围”“完善经营所得、资本所得与财产所得税收政策”。高盛的理解是:大规模普遍加税率不太可能,但征管趋严会延续;全国性房产税可能在“十五五”末或“十六五”(2031–35)谨慎推出,遗产税更远;消费税扩围、出口退税退坡是更现实的中期选项。
五、三个待解的悬念
第一,收得快、花得慢。9 月末财政存款同比增长 14%,高盛自建的“财政支出穿透率”在二、三季度明显下降。钱收上来了,但没有同比例花出去——这对增长的即时拖累,比加税本身更直接。
第二,执行的边界在哪里。报告明确指出,执法过猛会压制民营部门信心与市场情绪,也会给本来缴费不足的企业带来额外财务成本。社保有效缴费基数从每 100 元工资的 70 元提到 75 元,可年增 2400 亿元,但高盛预计这一调整主要到 2027 年才落地——节奏本身就是政策变量。
第三,AFD 能不能下 10%。高盛认为,税收收入结构性抬升叠加土地与城投等预算外资金持续承压,可能终结中国广义财政赤字率连续十年高于 GDP 10% 的局面,除非遭遇大的外部冲击而阶段性放松。
账算到这里,结论其实很朴素:征管趋严解决的是“漏”,解决不了“缺”。前者是技术问题,后者是结构问题。