研报速递
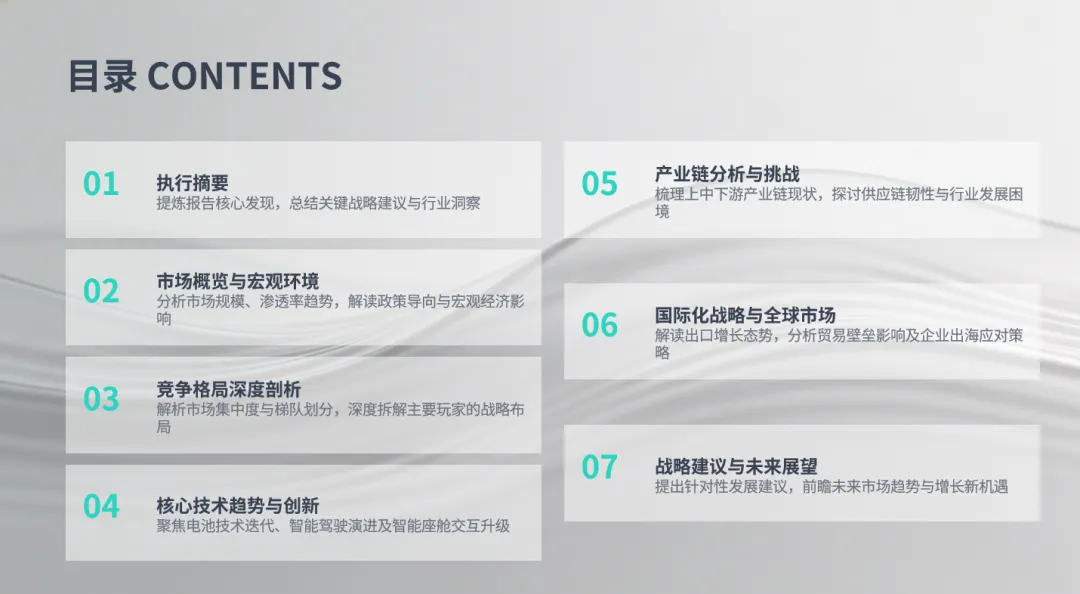
一、市场概况:从“高速扩张”迈入“普及新阶段”
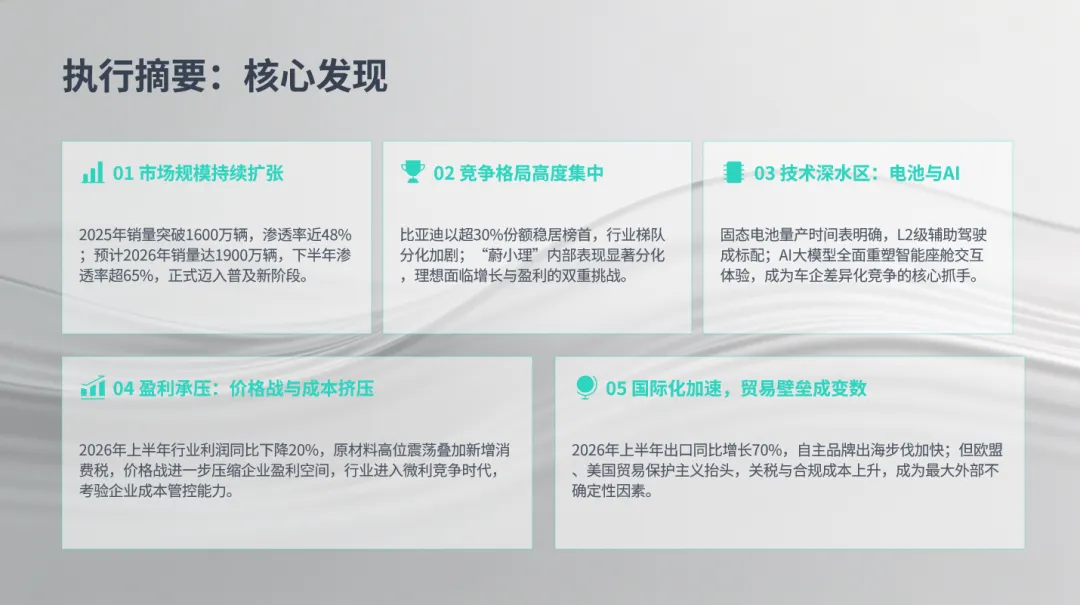
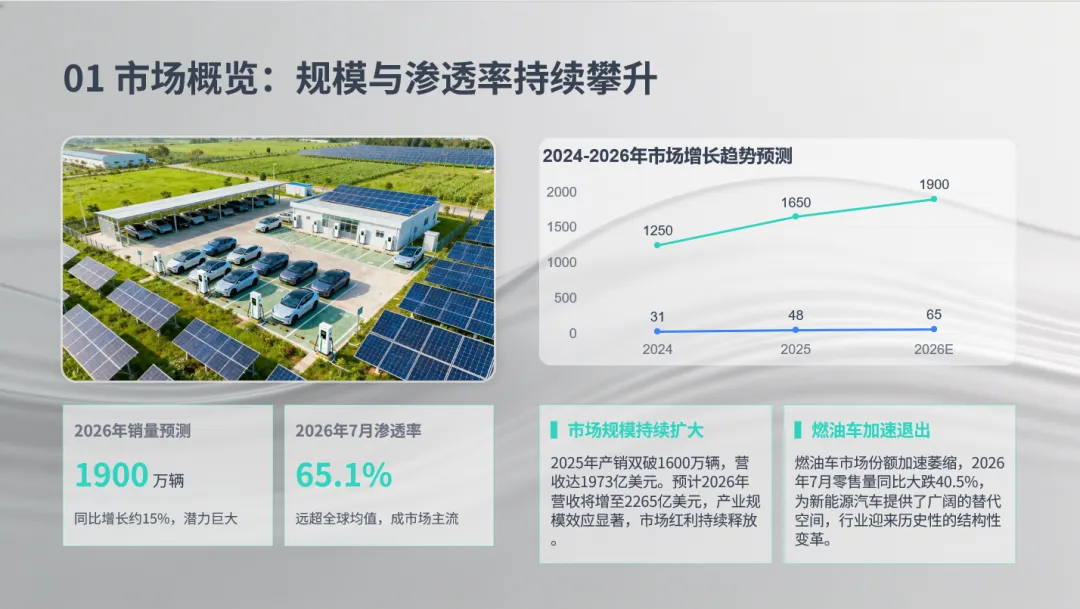
2025年中国新能源汽车销量突破1600万辆,渗透率接近48%;2026年预计销量达1900万辆,同比增长约15%,同年7月渗透率已攀升至65.1%,远超全球平均水平,标志着新能源汽车正式成为市场主流。燃油车加速退出,7月零售量同比大跌40.5%,行业结构性变革深入。
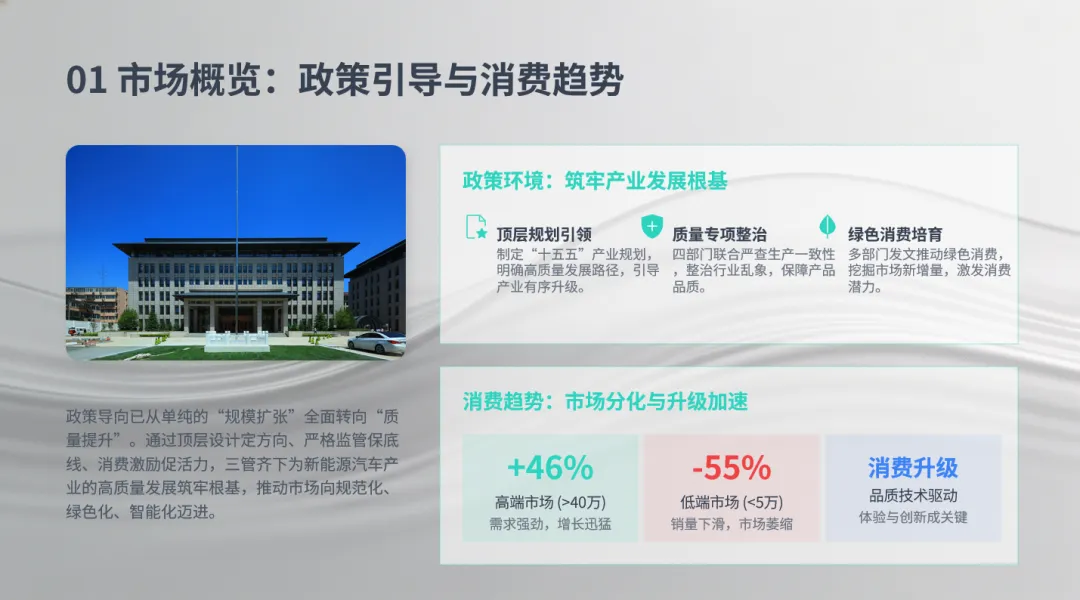
政策导向已从“规模扩张”全面转向“质量提升”,通过“十五五”规划引领、质量专项整治和绿色消费激励,为产业高质量发展奠定基础。消费端呈现明显分化:高端市场(40万元以上)增长强劲(+46%),低端市场(5万元以下)大幅萎缩(-55%),品质、技术与体验成为核心驱动力。
二、竞争格局:高度集中,梯队分化显著
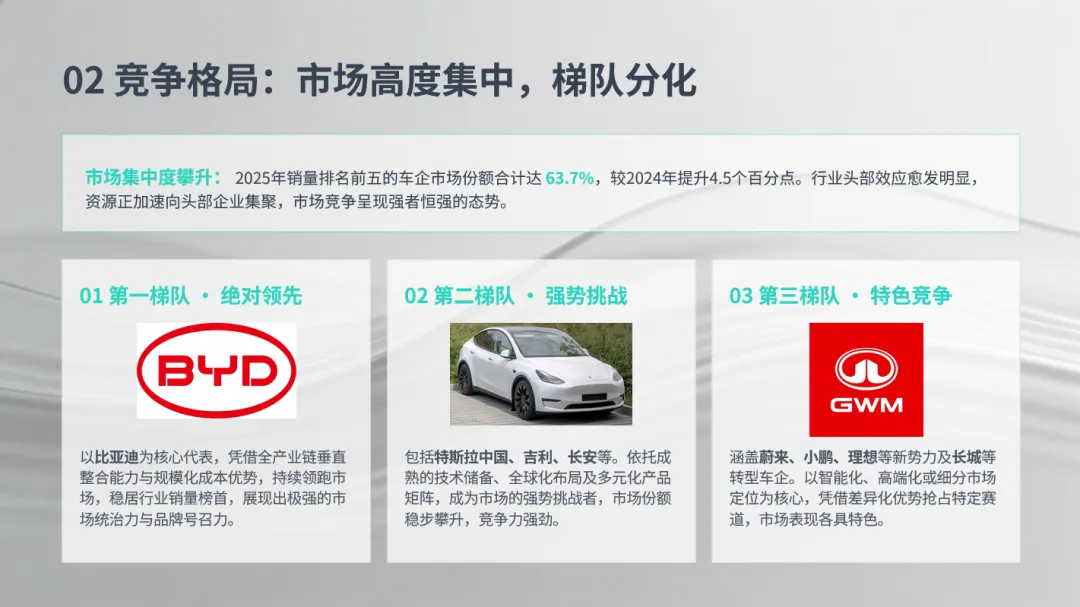
市场集中度持续提升,2025年Top 5车企合计份额达63.7%,较上年提升4.5个百分点,头部效应愈发明显。
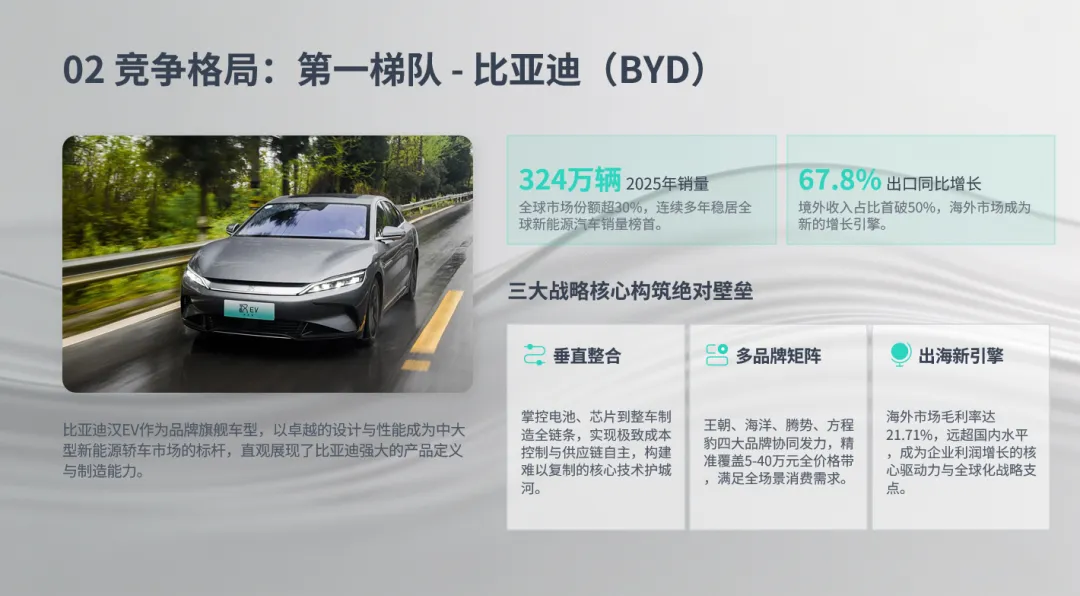
- 第一梯队(比亚迪):以超30%全球市场份额稳居榜首,2025年销量324万辆,出口同比增长67.8%,境外收入占比首破50%。其垂直整合、多品牌矩阵(王朝、海洋、腾势、方程豹)和海外高毛利(21.71%)构成三大核心壁垒。
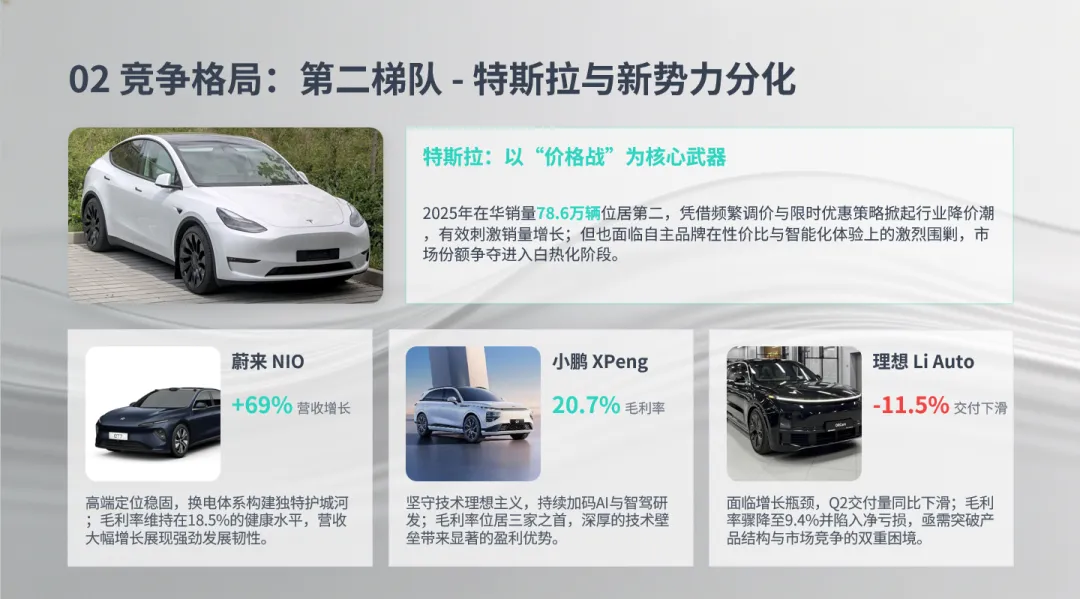
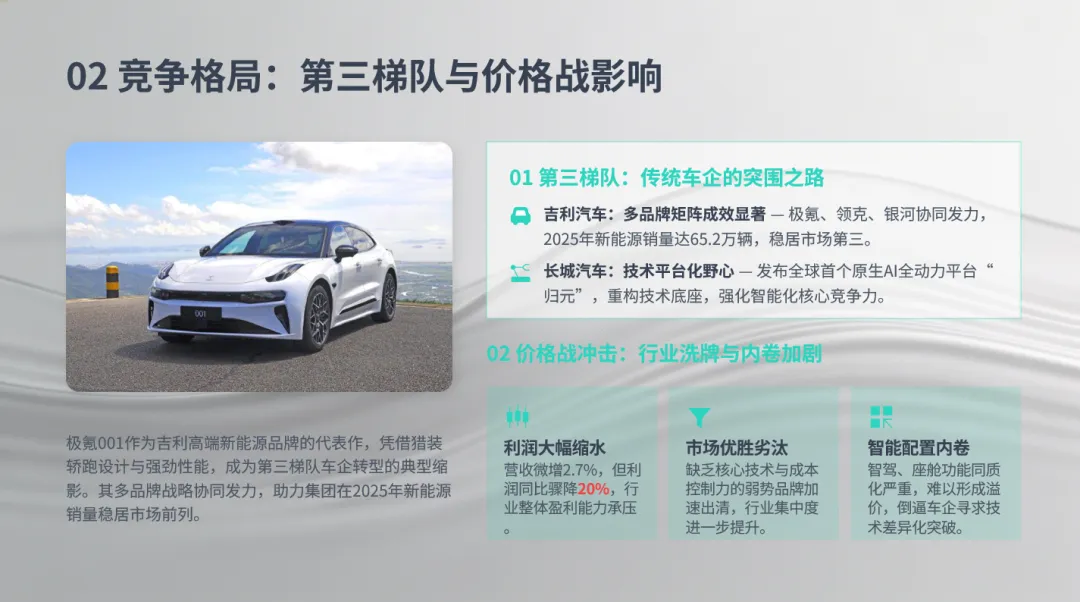
- 第二梯队(特斯拉中国、吉利、长安等):特斯拉以价格战刺激销量,2025年在华销量78.6万辆,但面临自主品牌围剿;吉利凭借极氪、领克、银河多品牌协同,新能源销量达65.2万辆。
- 第三梯队(蔚来、小鹏、理想及长城等):内部分化严重——蔚来营收增长69%,毛利率18.5%保持健康;小鹏毛利率20.7%,技术壁垒突出;理想则交付下滑11.5%,毛利率骤降至9.4%且陷入亏损。
价格战冲击:2026年上半年行业营收微增2.7%,但利润同比骤降20%,弱势品牌加速出清,智能配置同质化严重,倒逼企业寻求差异化突破。
三、核心技术趋势:电池革命与AI驱动
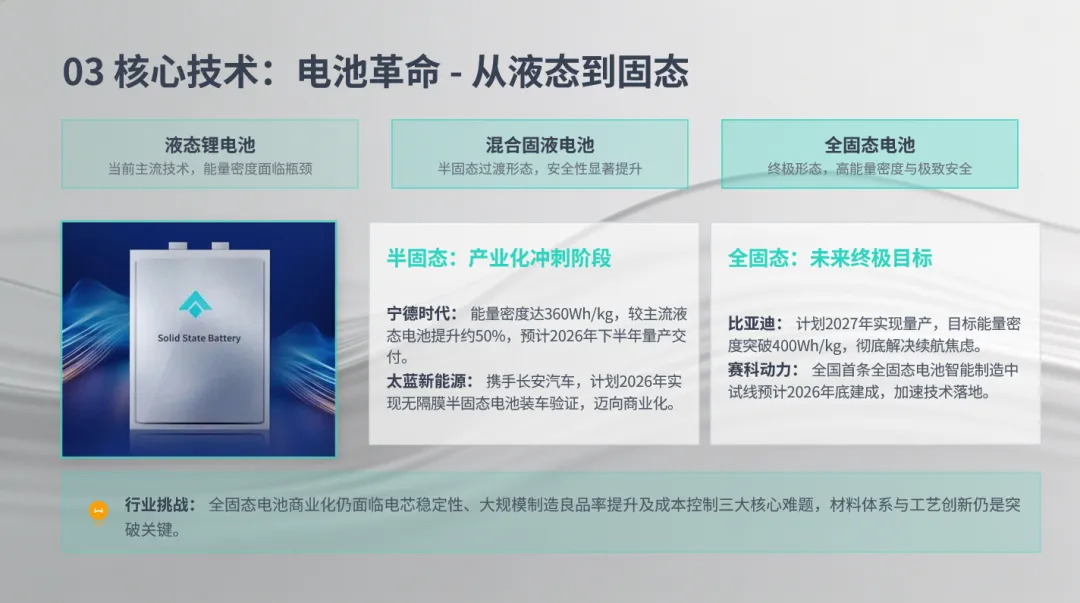
1. 电池技术:从液态向固态跨越
- 半固态电池进入产业化冲刺阶段:宁德时代能量密度达360Wh/kg,预计2026年下半年量产;太蓝新能源联合长安计划年内实现无隔膜半固态装车验证。
- 全固态电池为终极目标:比亚迪计划2027年量产,目标能量密度突破400Wh/kg;赛科动力全国首条全固态中试线预计2026年底建成。但商业化仍面临电芯稳定性、良品率和成本三大难题。
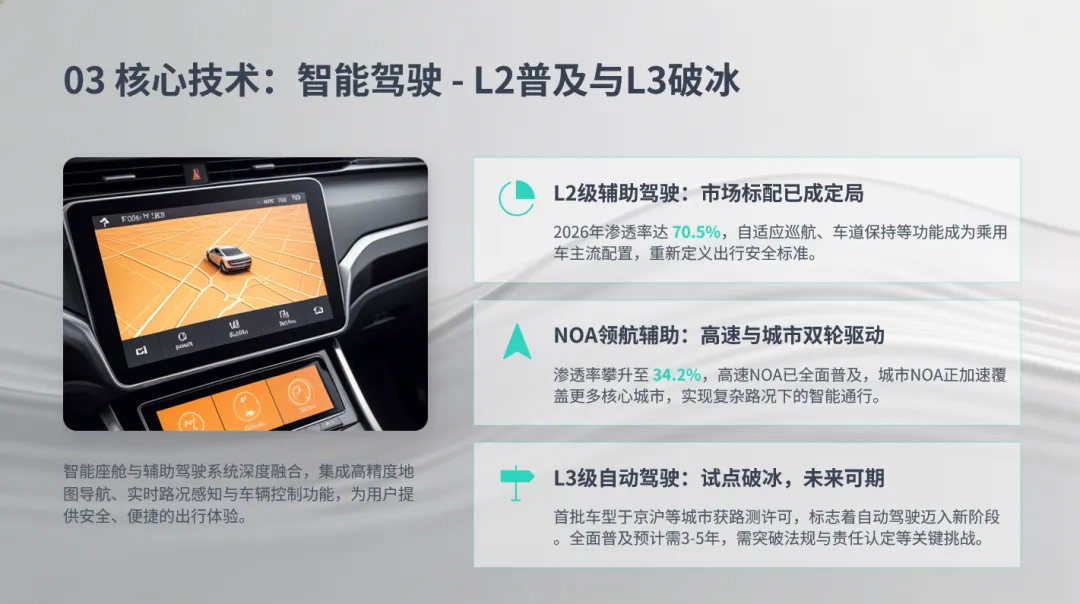
2. 智能驾驶:L2标配,L3破冰
- L2级辅助驾驶渗透率2026年达70.5%,已成标配;NOA领航辅助渗透率34.2%,城市NOA加速落地;L3自动驾驶在京沪等地获路测许可,全面普及预计需3-5年。
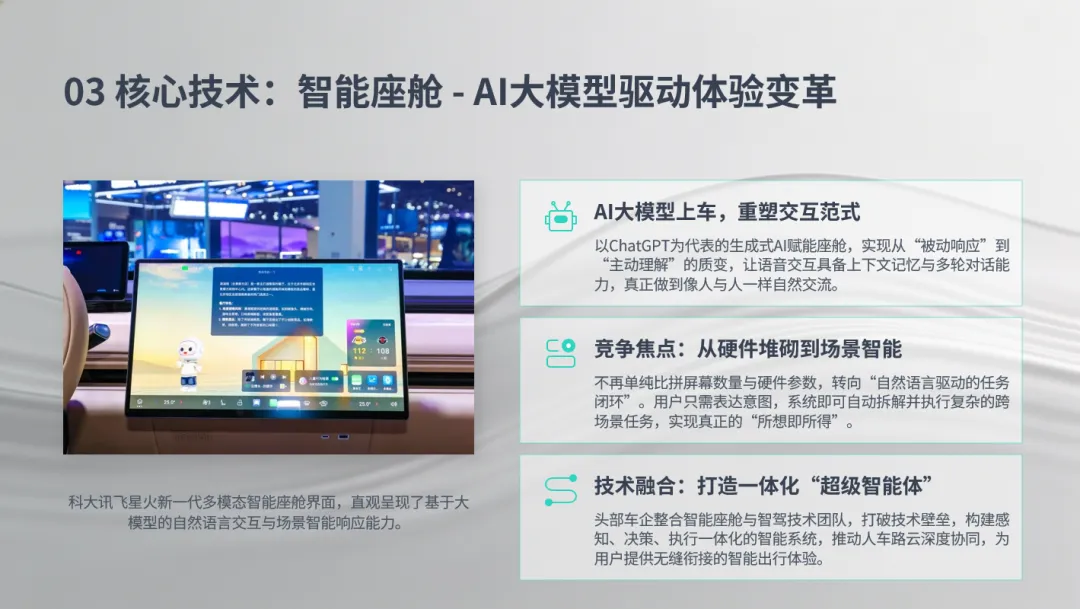
3. 智能座舱:AI大模型重塑体验
- 生成式AI让座舱从“被动响应”转向“主动理解”,实现多轮对话与跨场景任务闭环。竞争焦点从硬件堆砌转向场景智能,头部车企整合座舱与智驾团队,构建一体化“超级智能体”。
四、产业链挑战:上游承压,中游微利,下游结构失衡
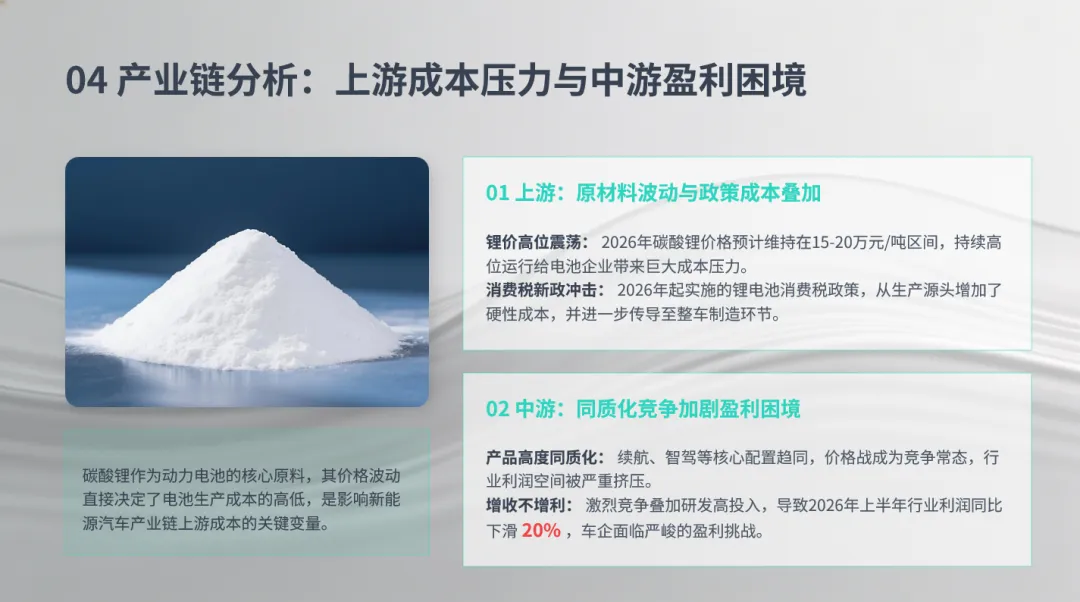
- 上游:碳酸锂价格维持15-20万元/吨高位,叠加2026年起锂电池消费税新政,成本压力向整车传导。
- 中游:产品同质化严重,价格战常态化,2026年上半年行业利润同比下滑20%,增收不增利困境加剧。
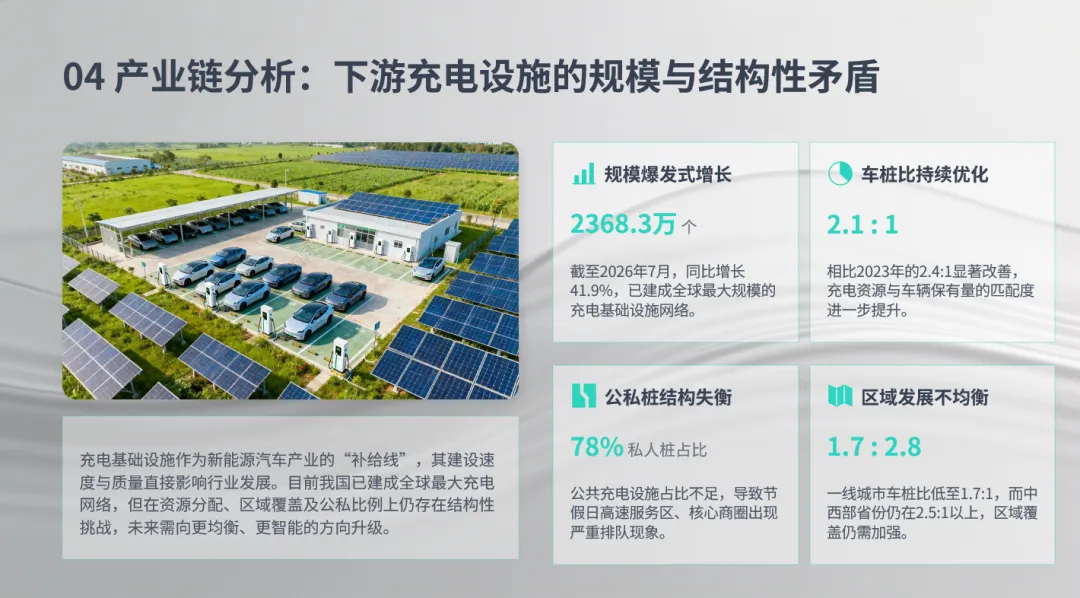
- 下游:充电桩总量达2368.3万个,车桩比优化至2.1:1,但公私桩结构失衡(私人桩占78%),公共资源不足导致节假日排队严重;区域不均衡明显(一线城市车桩比1.7:1,中西部超2.5:1)。
五、国际化战略:高速增长与贸易壁垒并存
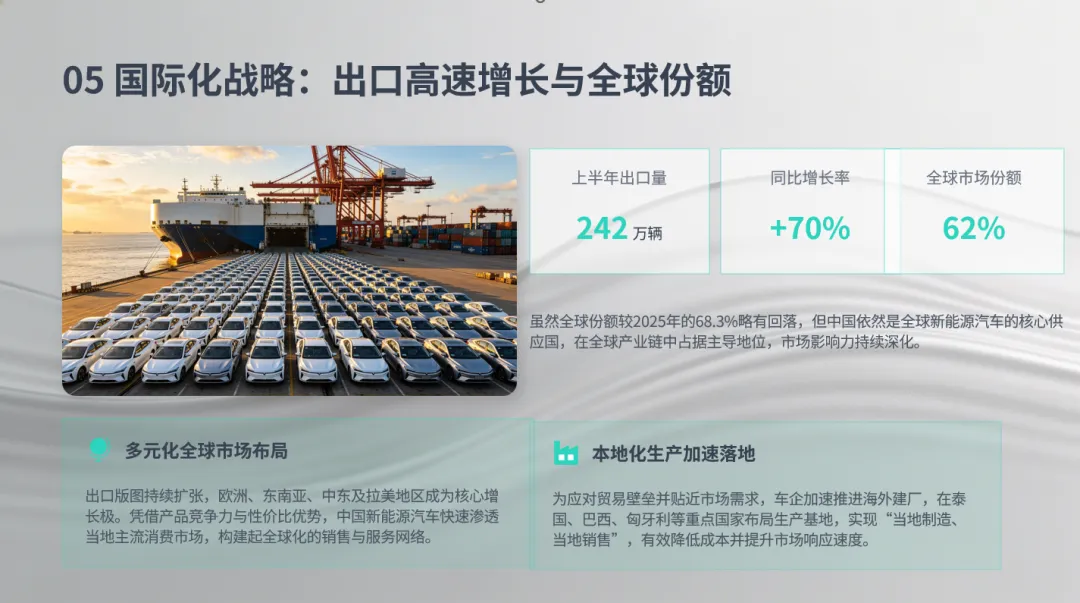
2026年上半年出口242万辆,同比增长70%,全球市场份额达62%,中国仍是全球新能源汽车核心供应国。出口版图扩展至欧洲、东南亚、中东、拉美,车企加速在泰国、巴西、匈牙利等地本地化生产。
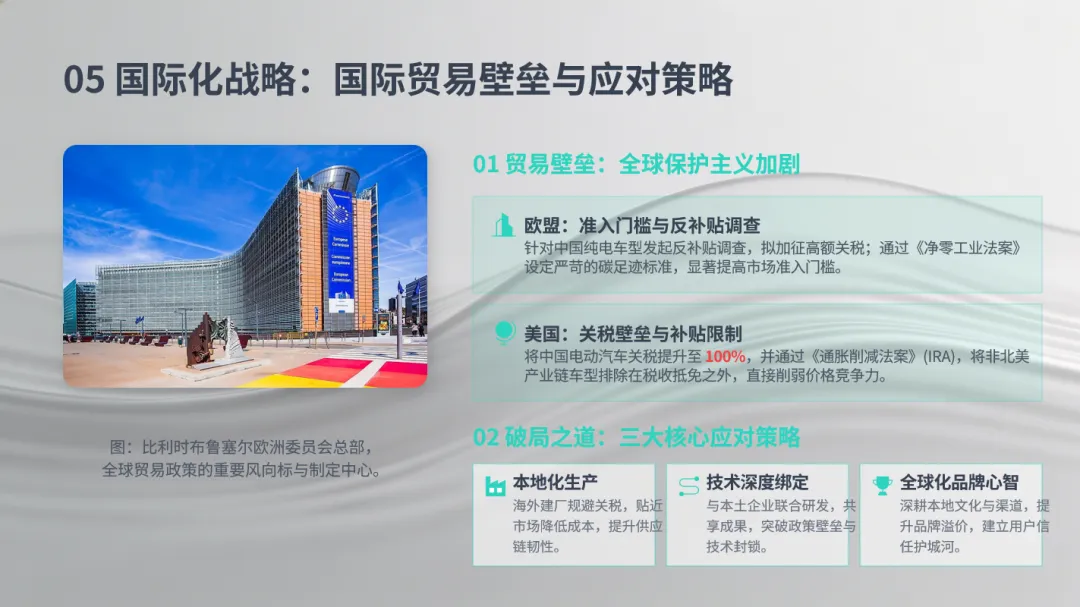
贸易壁垒加剧:欧盟发起反补贴调查并拟加征关税,美国将关税提升至100%且通过IRA法案排除非北美产业链。应对策略包括本地化建厂、技术深度绑定(联合研发)和全球化品牌心智建设。
六、战略建议与未来展望
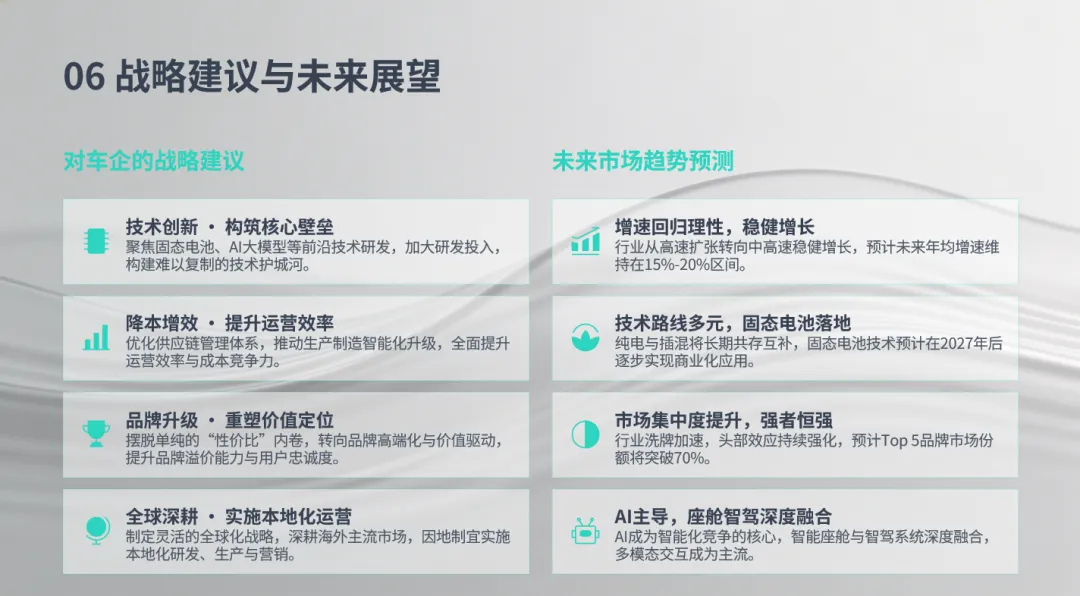
对车企的核心建议:
- 技术创新:聚焦固态电池、AI大模型等前沿领域,构建技术护城河。
- 降本增效:优化供应链与智能制造,提升运营效率。
- 品牌升级:摆脱价格内卷,走向高端化与价值驱动。
- 全球深耕:灵活实施本地化研发、生产与营销。
未来趋势预测:
- 行业增速回归理性,年均增速维持在15%-20%;
- 纯电与插混长期共存,固态电池2027年后逐步商业化;
- Top 5品牌份额有望突破70%,集中度再提升;
- AI主导座舱与智驾深度融合,多模态交互成主流。
总结:2026年的中国新能源汽车行业正处于“普及深化与结构重塑”的关键期。市场虽持续扩容,但盈利承压、技术攻坚、贸易摩擦等挑战并存。唯有在技术、成本、品牌和全球化上建立系统性优势的企业,方能在新一轮洗牌中胜出。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430