研报速递

今年以来,黄酒赛道频繁走入行业视野,“黄酒热”的讨论在业内不绝于耳。但整个酒业正处在结构性调整浪潮之中,喧嚣声之外,黄酒产业真实的发展图景究竟如何?何为真热,何为舆论之热,对行业的研判,决定着企业前行的方向。
2026年作为“十五五”开局之年,也是黄酒产业承接政策红利、迎接消费变革,谋求高质量发展的关键窗口期。回望上半年,外部市场环境复杂多变,黄酒直面终端动销放缓、渠道盈利承压的现实考验,却也依靠头部引领、品类创新,实现利润层面的修复,展现出独有的产业韧性。
数据显示,2025年黄酒行业主营收入达到228亿元,同比增长8.5%。值得注意的是,行业呈现明显“利增”特征,这也意味着黄酒产业正在逐步摆脱低价内卷泥潭,迈向提质增效的发展阶段。在古越龙山、会稽山、塔牌等龙头企业带动下,高端化、年轻化、全国化的信号持续释放。与此同时,越来越多头部大商开始布局黄酒赛道,进一步放大行业舆论声量。
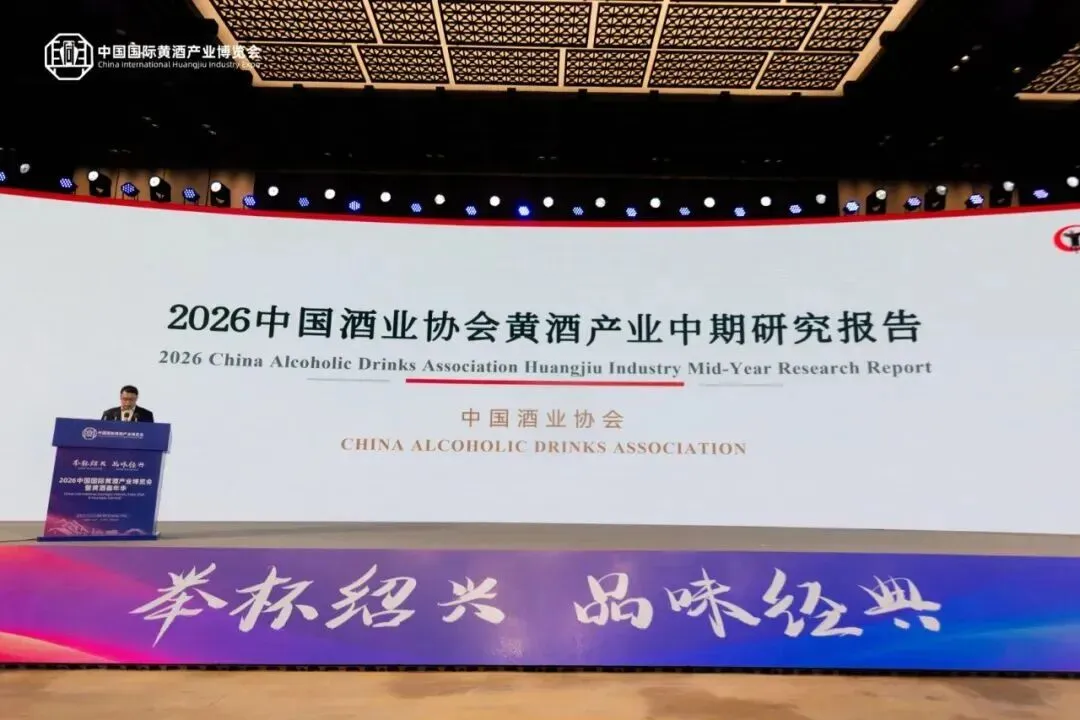
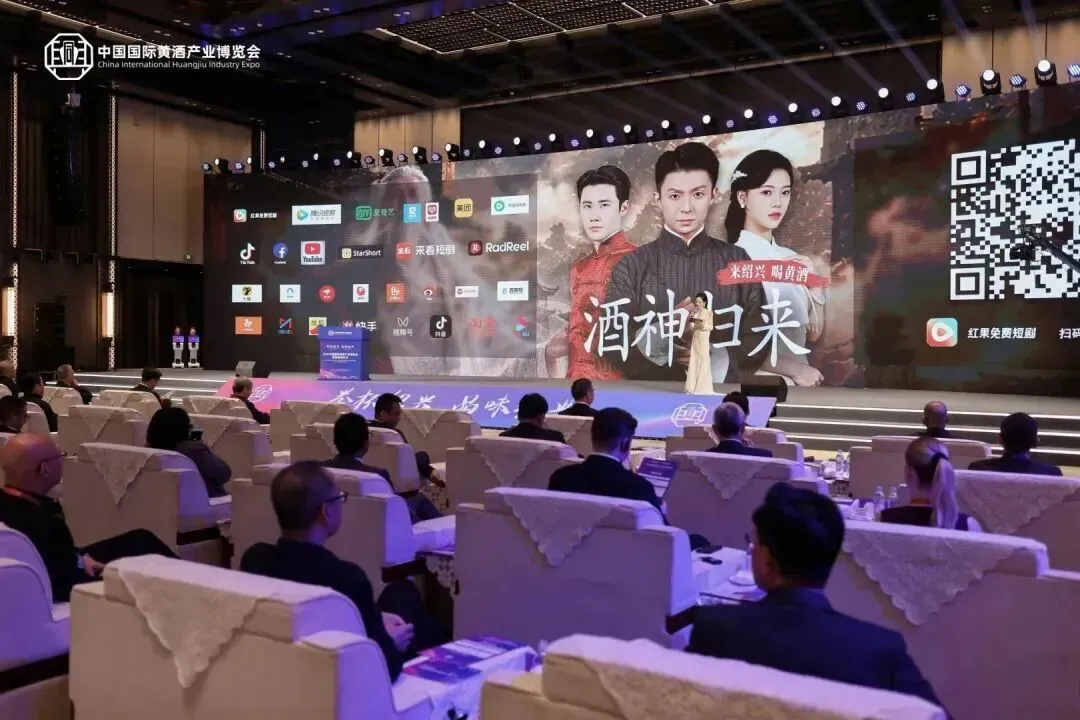
所谓行业热度,究竟是规模爆发式增长,还是结构性的机会显现?日前,2026中国国际黄酒产业博览会于绍兴举办,开幕式上发布的《2026中国酒业协会黄酒产业中期研究报告》,以2026上半年产业动态为观测窗口,面向酒企、经销商、终端门店以及广大消费者开展大范围调研,从政策、行业格局、产品创新、数字化、消费认知、渠道生态、饮用场景七大维度,勾勒出黄酒产业机遇与风险并存的现实模样。
结合报告核心要点,酒度进行了相关解读:
政策东风袭来:品质创新与酒餐融合构筑发展双轮
本次中期报告显示,2025年下半年至2026年上半年,国家与地方层面产业支持政策密集落地,围绕品质升级、特色供给、消费融合三大方向形成合力,为黄酒拓宽发展边界提供制度支撑。
从国家层面来看,《轻工业稳增长工作方案(2025—2026年)》将黄酒纳入供需对接、设计创新、品牌推广重点支持范畴;《酿酒产业提质升级指导意见(2026—2030年)》更是首次提出推动黄酒这类中式酒品,实现“酒餐融合协同出海”。地方产区同步加码,浙江将绍兴黄酒定位为历史经典食品产业重点提升对象,本土产业保护与升级工作持续推进。
在酒度看来,政策红利不等于产业自动腾飞。政策更多是打开外部发展空间,黄酒能否接住时代红利,最终依旧要回归产品本身、回归消费市场,品质创新与酒餐融合,才是政策落地的核心抓手。
格局加速分化:收入承压背景下,迎来利润修复拐点
本次中期报告指出,2026上半年黄酒行业呈现收入承压、利润修复的运行特征。产品结构优化、品质升级带来的效益正在逐步兑现,行业集中度持续抬升,头部品牌引领、多元区域特色企业共存的格局愈发清晰。
值得注意的是,企业转型路径已经走向分化,产品升级、渠道优化、成本管控,都可以成为企业破局的可行路径。调研反馈显示,生产端整体表现优于渠道端,库存压力、现金流难题更多集中在流通环节。即便如此,73.9%的受访企业依旧看好行业长期前景,年轻化、高端化、行业集中度提升,成为企业普遍押注的三大方向。
在酒度看来,“收入承压、利润修复”这一组矛盾数据,恰恰是读懂当下黄酒的关键。行业整体盘子并未出现爆发式扩容,但内部结构性机会已经显现。一部分企业依靠结构升级赚到利润,另一部分企业还在承受渠道库存的阵痛,行业分化的大幕已经拉开。
创新多点开花:新品与年轻化,成为破局重要抓手
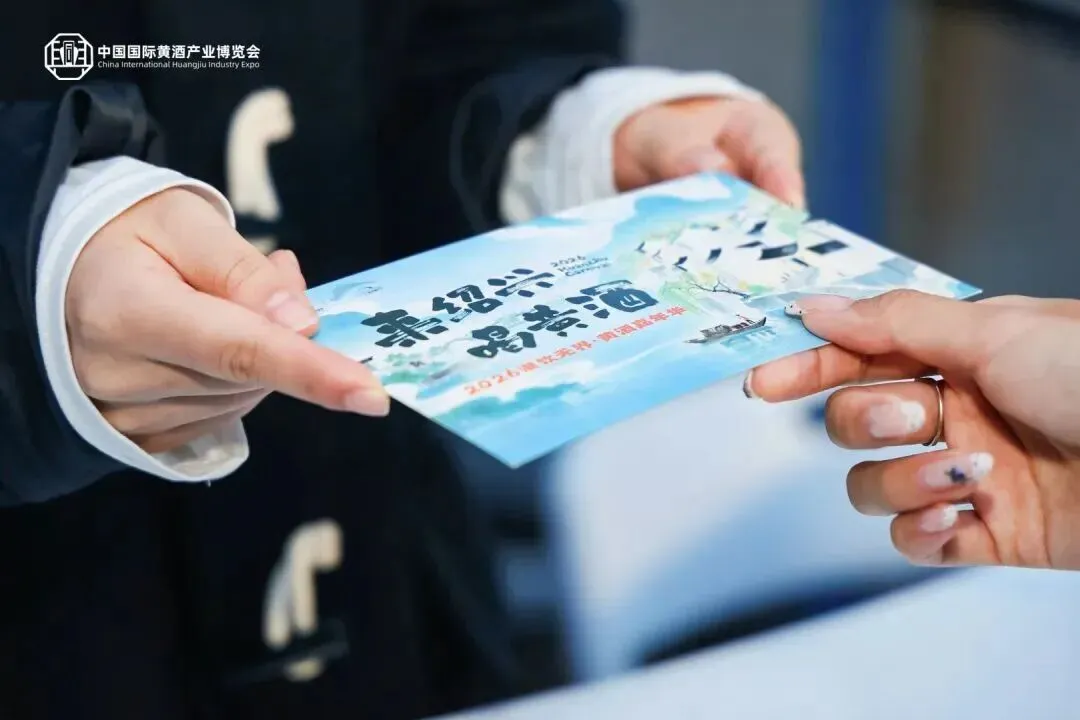
面对市场现实挑战,黄酒企业的经营动作已经给出清晰答案。据报告调研数据,68.4%企业将新品开发作为核心策略,57.9%企业重点布局年轻化,52.6%企业深耕核心大单品。黄酒的创新,已经从单纯推出样品,逐步向营收、利润、现金流转化。
但创新不等于简单迎合潮流。在酒度看来,年轻化、新品开发不是一味做低度、做颜值,创新最终要落到消费端真实的复购之上。不少企业推出年轻化产品,却陷入叫好不叫座的困境,便是忽略了产品力与渠道承接能力的匹配。
数字向外延伸:全链路精细化运营,海外机遇伴生壁垒
数字化升级,正在成为黄酒产业新的增长动能。本次中期报告认为,数字化已经跳出单纯营销工具的定位,逐步渗透到生产质控、库存周转、客户管理、经营分析全链路,为厂商协同、精细化运营提供底层支撑。
放眼海外市场,不少黄酒生产企业已经开启出海布局。更值得关注的是,出海之路并非坦途:品牌影响力不足占77.8%,文化差异占72.2%,渠道网络不完善占44.4%,成为三大主要阻碍。但头部企业海外市场的销售表现,同样验证黄酒出海具备现实的增长潜力。
消费认知困局:文化叙事乏力,产品价值才是决策核心
本次中期报告调研发现,黄酒消费者旅程遵循营销5A模型,整体呈现“中间高、两端低”的门把手型结构。
值得注意的是,驱动消费者尝试黄酒的因素之中,包装设计37.4%、价格定位35.9%、口感风味33.6%,占比全部高于历史文化底蕴的24.7%。当消费者主动想要了解黄酒,53.2%人群优先关注口感风味与产品类型,37.6%关注价格与性价比。
在酒度看来,这一组数据极具警示意义。黄酒行业过往偏爱厚重的历史文化叙事,但对当代消费者而言,遥远的历史故事已经很难直接撬动购买决策。传播的重心,必须从宏大的文化讲故事,转向口感、价格、体验这类可感知、可对比的产品价值表达。文化可以做增色,却不能成为掩盖产品短板的遮羞布。
渠道生态迭代:线上热度高涨,全渠道闭环仍待打通
报告显示,短视频、电商、社交平台,已经成为消费者获取黄酒信息最重要的来源。在实际购买渠道上,电商平台提及率43.7%位居首位,餐饮场所37.8%,大型商超36.2%,品牌旗舰店、烟酒店分别为33.7%、33.6%。
线上渠道胜在触达与购买的便捷性,线下门店、餐饮场景承担体验、试饮验证的功能。但现实矛盾同样突出:线上种草和线下体验互相割裂,门店试饮、餐饮搭配,没有和线上购买、私域运营有效串联。
在酒度看来,黄酒渠道未来的解题方向十分明确,即搭建“线上种草—体验—购 —复购”的全渠道闭环。线上只负责引流远远不够,如何把流量转化为真实体验,完成复购,是摆在黄酒企业面前的渠道课题。
饮用场景重塑:传统与现代共生,解锁多元喝法边界
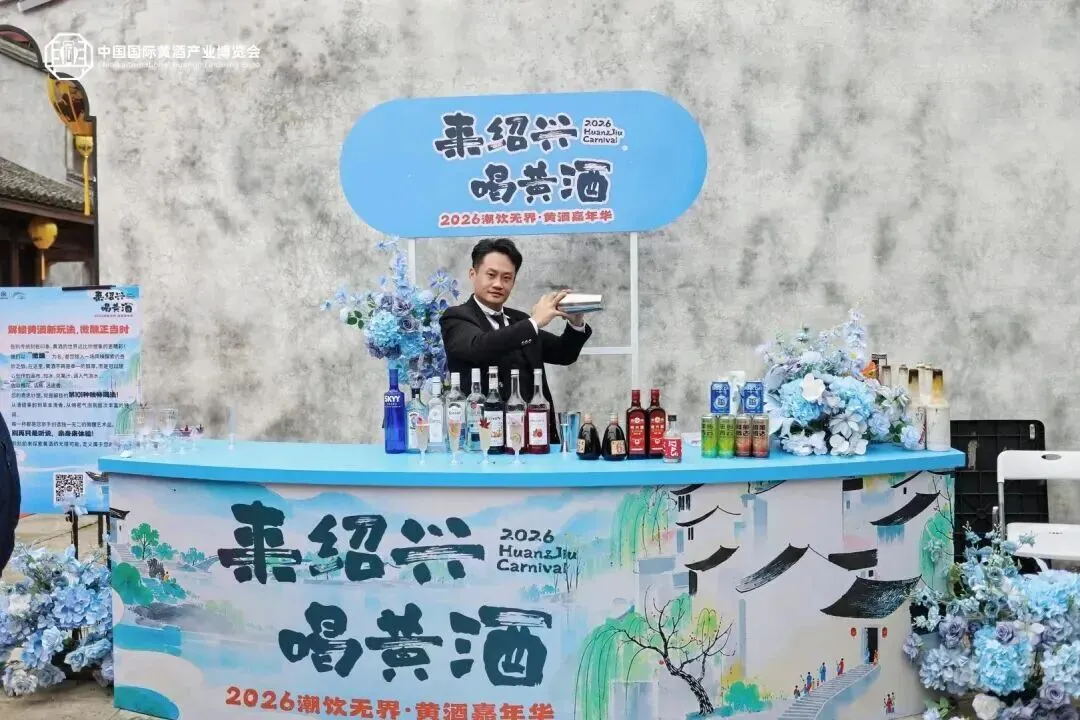
本次中期报告提出,黄酒饮用方式正在走向传统风尚和现代创新共生。传统温饮保留固有消费基础,冰饮、鸡尾酒特调等新式喝法不断兴起,黄酒已经跳出单一的冬令温饮的固有标签,走向多场景、多喝法的新消费常态。
场景的拓展,为黄酒打开更大的消费时空,但场景创新同样不能脱离产品本体。喝法只是外壳,酒体本身的风味体验,才是留住消费者的根本。
综合七大维度调研,报告给出研判:中国黄酒行业正处于政策红利加速释放与消费结构深度迭代的关键交汇期,并或将步入分化调整与创新突围并存的发展阶段,机遇与风险同在。
报告进一步指出产业四大发展趋向:一是效益分化持续,产品分层演进;二是消费场景多元,传统文化融入现代生活;三是全渠道融合深化,数字化扎根经营;四是全国化稳步推进,依托中餐渠道切入海外市场。同时行业也需要警惕宏观消费复苏不及预期、低端价格战、创新投入产出失衡等现实风险。
回到开篇抛出的问题,“黄酒热”究竟是幻象,还是真实机遇?
在酒度看来,当下的黄酒,并不存在行业规模爆发式的火热,所谓“黄酒热”,更多是预期之热、创新之热、结构之热。政策打开窗口,龙头企业带头升级,渠道商开始重新审视这个品类,年轻消费群体愿意尝试新喝法,这些都是实实在在的机遇。
机遇不会自动兑现,红利不会普惠所有企业。在热度背后,行业的桎梏同样清晰:消费认知转化不足、渠道压力凸显、出海壁垒重重、低价内卷的隐患仍存。
正如中国酒业协会副秘书长刘振国所言,黄酒产业要坚定信心,顺大势而为,锚定品质创新与酒餐融合的产业方向;要顺趋势而动,以主动转型构筑差异化竞争优势。要坚持守正创新,用品质立身、用创新破圈、用文化增色。
喧嚣的舆论浪潮之下,黄酒真正的出路,不在于追逐概念热度,而在于沉下心打磨产品价值,打通消费链路,把行业的预期之热,转化为市场实实在在的消费。