研报速递
今日精选报告58篇已送达【知识星球】💡
✔️ 4万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇

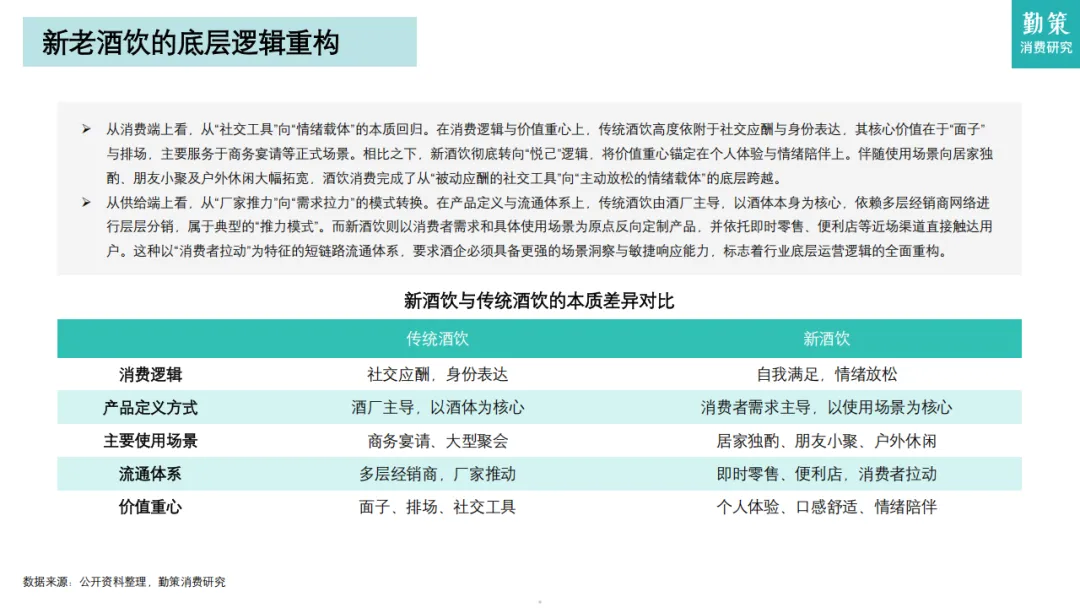
从社交工具到情绪载体
国内酒业的商业叙事长期围绕商务应酬与身份排场展开,产品、渠道与定价体系均服务于"为别人喝"的社交逻辑。
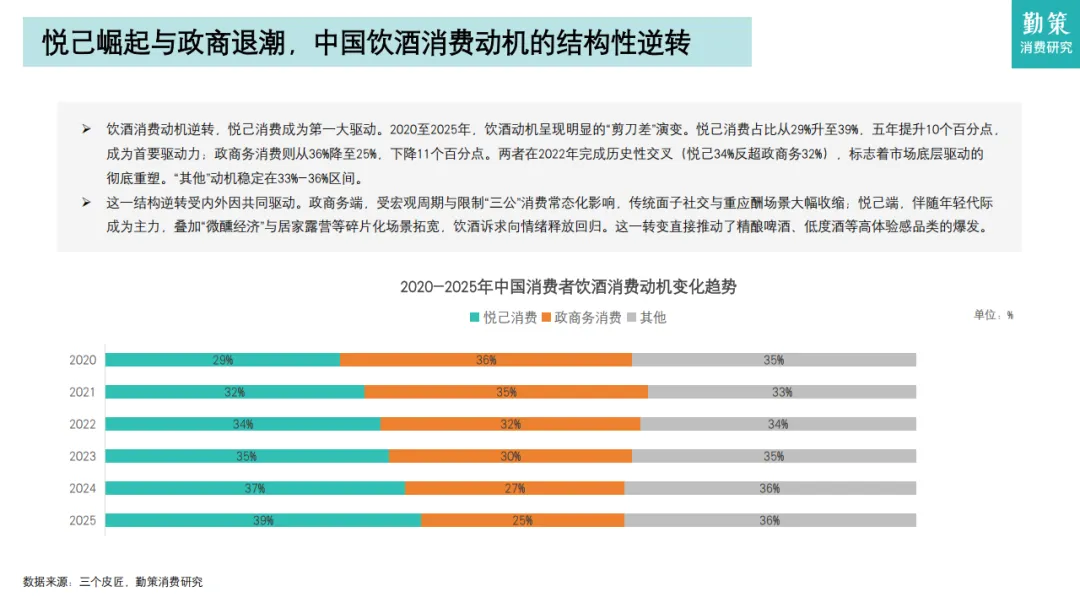
消费代际迭代正在推翻这套运行多年的底层框架。勤策消费研究《2026年中国新酒饮行业研究报告》通过对果酒、精酿啤酒、黄酒等赛道的全维度拆解,揭示出一个结构性反转:酒饮消费已完成从被动应酬的"社交工具"向主动放松的"情绪载体"的迁移,悦己成为第一消费驱动力,供给模式由厂家推力切换为需求拉力。
这不是低度化的短期风口,而是一次产业级重构——酒业正式进入场景细分、供应链比拼的深耕时代。
核心数据
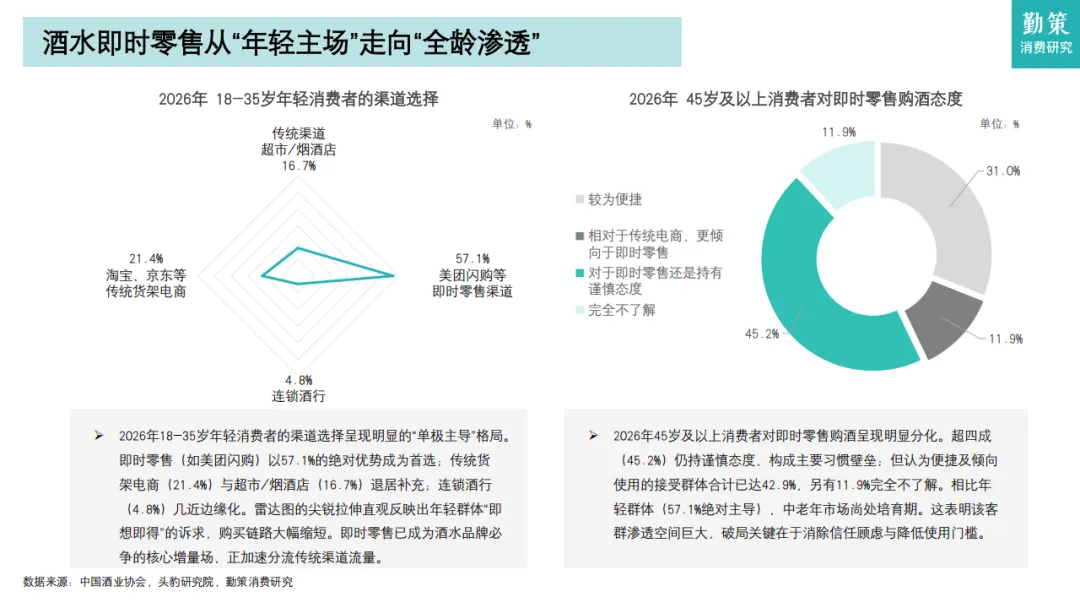
39% vs 25%:2020—2025年,悦己饮酒动机占比从29%升至39%,政商务消费由36%降至25%,2022年完成历史性交叉。 57.1%:18—35岁消费者购酒首选即时零售(美团闪购等),传统货架电商仅21.4%,连锁酒行降至4.8%。 33.9%:精酿啤酒产量五年复合增速,同期啤酒总产量复合增速仅0.72%,2025年精酿消费占比突破10%。 93.1%:非葡萄果酒占果酒总产量比重(2025年),中式非葡萄果酒流通市场占比提升至69.6%,预计2026年流通规模达328.6亿元。 76家 / 19.1%:规上黄酒企业从2017年121家出清至2025年76家,利润率逆势走高至19.1%,呈现"总量下行、利润率上行"的结构性特征。
一、消费主权转移:从"关系定价"到"瞬间定价"
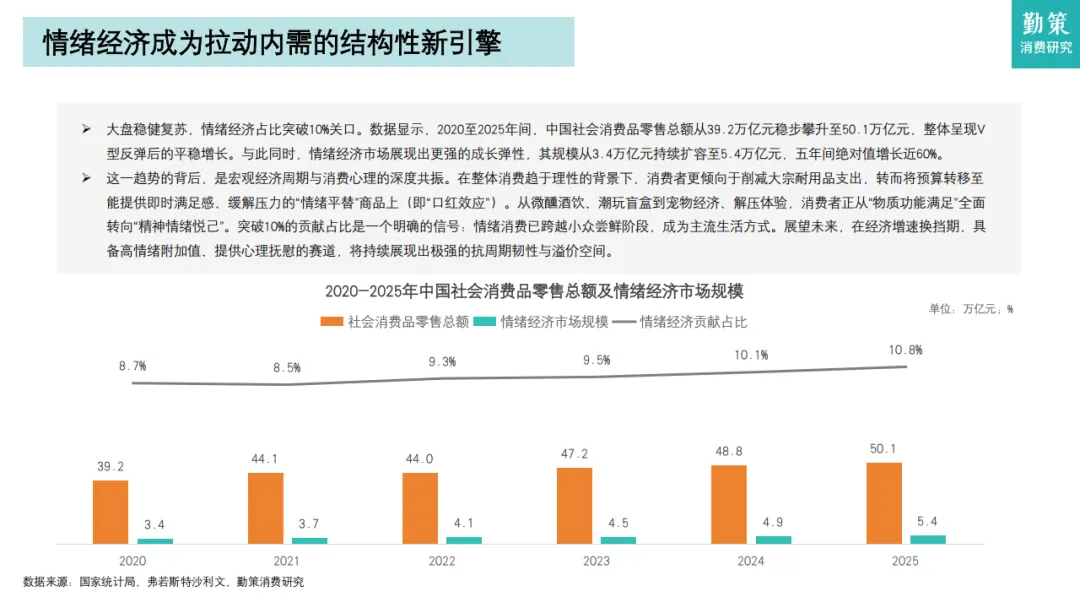
传统酒饮的定价权建立在关系网络上——谁掌控宴请桌,谁掌控销量;新酒饮的定价权建立在具体瞬间上:居家独酌的一个夜晚、露营打开的一罐酒、火锅局里解辣的一杯青梅酒。宏观环境、年轻世代崛起与微醺经济叠加,催生情绪经济大盘扩容至5.4万亿元,占社零总额比重突破10%,情绪消费从小众尝鲜升级为主流生活方式。
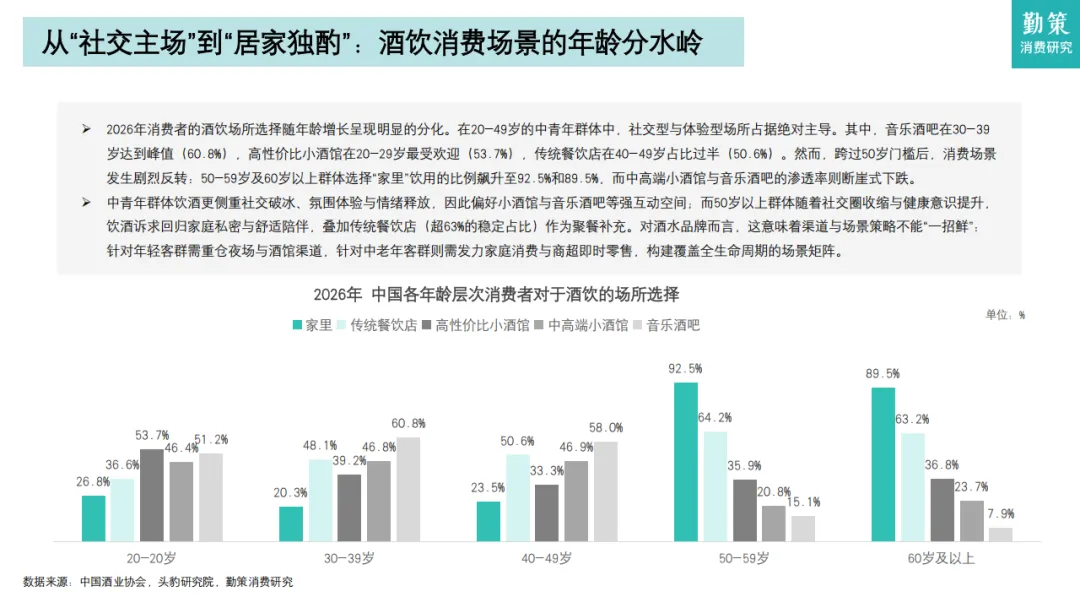
场景偏好呈现清晰的年龄分水岭:20—29岁人群中53.7%选择高性价比小酒馆,30—39岁人群中60.8%偏好音乐酒吧,50岁以上人群居家饮酒占比超过89%。同一款酒无法同时统治吧台与客厅,品牌以"全场景覆盖"应对分化,只会换来渠道库存与营销空转。产品定义的起点不再是"用什么工艺做了什么酒",而是"用户在什么情绪下需要这杯酒"——每个场景对应一个规格、一个风味、一个触点。悦己并非情怀叙事,而是获客ROI更高的锚点。
二、渠道短路:即时零售重构"人—货—场"
新酒饮的流通体系正在复制咖啡与即饮茶的路径:砍掉中间层,贴近触发点。年轻群体57.1%的即时零售偏好背后,是决策链条的压缩——场景触发、手机下单、30分钟送达、开瓶即喝。值得注意的增量在于:45岁以上群体中认为便捷、倾向使用即时零售者合计已达42.9%,仅45.2%仍持谨慎态度。中老年并非排斥近场渠道,而是缺少低门槛入口,其核心障碍是信任顾虑与使用门槛,而非价格。
渠道形态正在反向定义产品:200ml以下小规格增速是标准瓶的2.4倍,本质是"决策轻"而非"便宜";夜间订单占酒水即时零售60%以上,住宅小区占73%,公园景区订单同比增长107.8%。产品需适配渠道——易带、易冰、易混饮、易拍照。传统经销商体系不会消失,但将从"压货网络"退化为"体验节点与宴请触点";将即时零售作为基础设施建设的企业,才能拿到下一周期的分发权。
三、细分赛道分化:三条突围路径
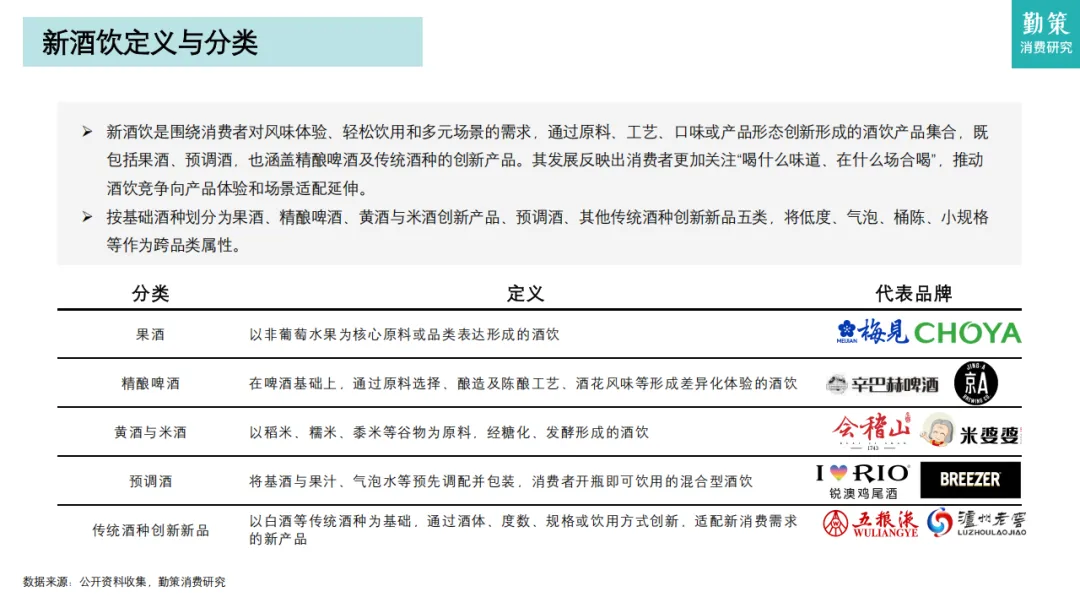
果酒:从居家微醺走向中式佐餐
果酒市场持续扩容,但粗放扩产阶段已经结束。2025年非葡萄果酒产量增速骤降8.2%,库存消化压力浮现,贴牌投流红利见顶,行业转向存量出清与品质升级。核心用户画像高度清晰:18—35岁占65%,女性占63%,低度偏好71%,一二线城市占62%,新中产占40%。四大趋势明确:风味走向"果+花+茶+草本"复合复配;依靠酒精度与产品形态完成场景分层,无醇果酒、草本养生果酒成为独立赛道;小规格产品爆发;竞争从营销投流转向原料基地、酿造工艺与行业标准的供应链比拼。
梅见的样本意义在于定位选择:不主打"女性低度酒",而将定位钉死在"东方佐餐酒",自建四大青梅基地与陶坛酒窖,把非标品类做成可溯源供应链;避开传统烟酒店,重仓餐饮终端;产品矩阵从9.9元覆盖至2000元以上,以风味系列做塔基、年份古树做溢价。其关键动作是用"佐餐"将低频微醺转化为高频吃饭伴饮——果酒突破居家场景、向中式佐餐高频场景渗透,是打开增长天花板的核心路径。
精酿啤酒:存量大盘中的第二增长曲线
整体啤酒市场进入存量平台期,增长只能依靠价格提升而非规模扩张。精酿以33.9%的五年复合增速撕开利润缺口,工业啤酒消费占比由95.2%下滑至89.8%,精酿持续完成存量替代。行业并存三种盈利模式:直营酒馆重资产、高利润留存;酒厂品牌模式依托研发与规模化酿造做价值中枢;分销连锁模式依靠高周转抢占份额。演进方向清晰:价格带从30—50元/升下移至10—20元/升,"口粮精酿"成型;中式本土化崛起,茶味等本土风味规模破百亿,本土品牌零售占比超56%;即时零售占精酿销量超40%,社区打酒站与下沉市场补位酒吧单核;CR5仅约22%,"大厂做规模、小厂做风味"的分层格局固化。
辛巴赫提供了一条反共识路径:以法国新橡木桶二次发酵工艺建立技术壁垒,切入商务宴请与礼赠场景,借名酒经销商网络触达高端圈层,OAK系列立势能、314白啤做塔基。其挑战同样明显——超4倍价差对品牌价值连贯传导构成长期考验,高端锚点必须反向辐射平价产品,否则将裂变为两个互不认知的品牌。
黄酒:残酷出清后的减量增效
黄酒是传统酒种中调整最深的样本。规上营收十年近乎缩水六成,规上企业数量淘汰37.2%,但利润率逆势抬升至19.1%,背后是低效产能出清、头部企业砍低价产品、主攻中高端的"减量增效"逻辑。四大结构性迁移正在发生:场景从"大闸蟹节令佐餐"外溢至露营、小酒馆、咖啡黄酒调饮;区域壁垒松动,头部企业省外市场收入占比突破40%,线上非江浙沪占比超50%;价格带撕裂,大众价位升级与高端吨价破万并行,低度微醺成为新品窗口;线上渠道从补充通路升级为全国化破圈、触达年轻用户的基础设施。
会稽山的双品牌结构印证路径可行性:"1743"承接大众价格带升级,主打醒酒快、鲜甜;"兰亭"卡位商务礼赠与品鉴,吨价破万;气泡黄酒"爽酒"切入年轻微醺场景,已成亿级单品。中高档酒占营收比重从2020年约61%升至2025年72%——结构升级不是附加题,而是存量竞争下的生死线。
四、竞争范式变迁:供应链、场景与标准构筑新壁垒
新酒饮早期依靠风味概念与社交媒体流量快速起量,贴牌代工、投流铺货模式遍地开花。到2026年,这套模式的边际收益持续递减,竞争范式已彻底切换。
其一,场景独占性优于风味独特性。产品不再只比拼口味,更要看能否绑定特定生活场景。果酒争夺中式佐餐,精酿拓展居家独饮与社区外带,黄酒摆脱节令限定走向日常调饮——场景深度绑定带来更高复购与用户粘性。
其二,供应链与原料基地成为核心护城河。梅见布局青梅核心产区,辛巴赫依托保税区工厂获取成本优势,黄酒龙头向上掌控原料与陈酿工艺。单纯贴牌的品牌正在失去长期竞争力。
其三,行业标准化建设补齐短板。果酒新的生产许可细则落地,酿酒产业升级指导意见出台,行业对无标准、低门槛状态进行纠偏。把非标饮品转化为标准化、高信任品类,是下一阶段的胜负手。
其四,渠道逻辑碎片化。即时零售、餐饮终端、线上直播共同组成多触点网络,倒逼企业针对不同人群、不同场景配置差异化规格与产品组合。
结语
新酒饮的浪潮,本质不是低度化、甜口化的产品风潮,而是一整套消费价值观的更迭:饮酒从服务他人的社交义务,回归服务自我的情绪选择。旧时代靠渠道铺货与营销造势即可短期出圈;新时代只有读懂用户真实场景、打磨供应链实力、建立稳定可感知的产品价值,才能穿越周期。酒业竞争不再比拼谁卖得更多,而是比拼谁理解当代消费者为什么举杯——消费的主权,已经交还到喝酒人手中。酒桌在变小,杯子在变近。
数据来源:勤策消费研究《2026年中国新酒饮行业研究报告》,及中国酒业协会、国家统计局、头豹研究院公开口径。本文为行业解读,不构成投资建议。