研报速递
➡️➡️➡️“关注我”点上面⬆️蓝色文字
📋茶酒咖鉴 · 第16期
| 一、行业概况与市场规模 |
1.1 市场规模
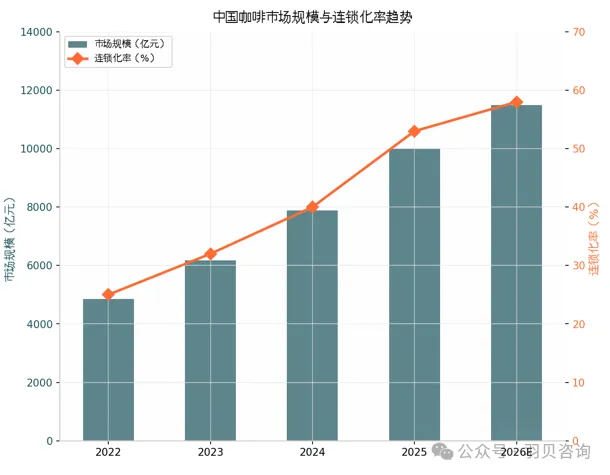
中国咖啡行业正处于高速增长周期。根据《2026中国城市咖啡发展报告》,2025年中国咖啡产业规模已达3549亿元,同比增长13.3%。从人均消费来看,增长曲线更为直观——2023年国人年均咖啡消费量16.74杯,2024年增至22.24杯,2025年进一步攀升至28.57杯,三年间几乎翻倍。
企查查数据显示,截至2026年5月6日,国内现存咖啡相关企业26.31万家,主要分布在华东地区(30.01%)和西南地区(22.84%)。近十年咖啡相关企业注册量整体呈增长趋势,2025年注册量达5.67万家,同比增长20.16%。全国咖啡门店总数截至2025年10月已超25万家。
1.2 门店规模与分布
从门店地理分布来看,广东、浙江、江苏位列全国前三。上海作为全球咖啡馆最多的城市,咖啡馆数量已达10336家。瑞幸在上海拥有1600多家门店,星巴克超过1100家,Manner近900家。
值得关注的是,近一年全国关停咖啡门店近4万家。与此同时,新开店77083家,净增长42450家,意味着约有3.5万家门店在行业波澜中“消失”。行业正处于高速汰换与集中度提升的双重进程中。
消费端,47.89%的消费者在日常学习或工作时饮用咖啡,咖啡正从"社交消费"转向"日常消费"。
| 二、发展历程从启蒙到万店时代 |
 2.1 萌芽期(1980s-2000s)
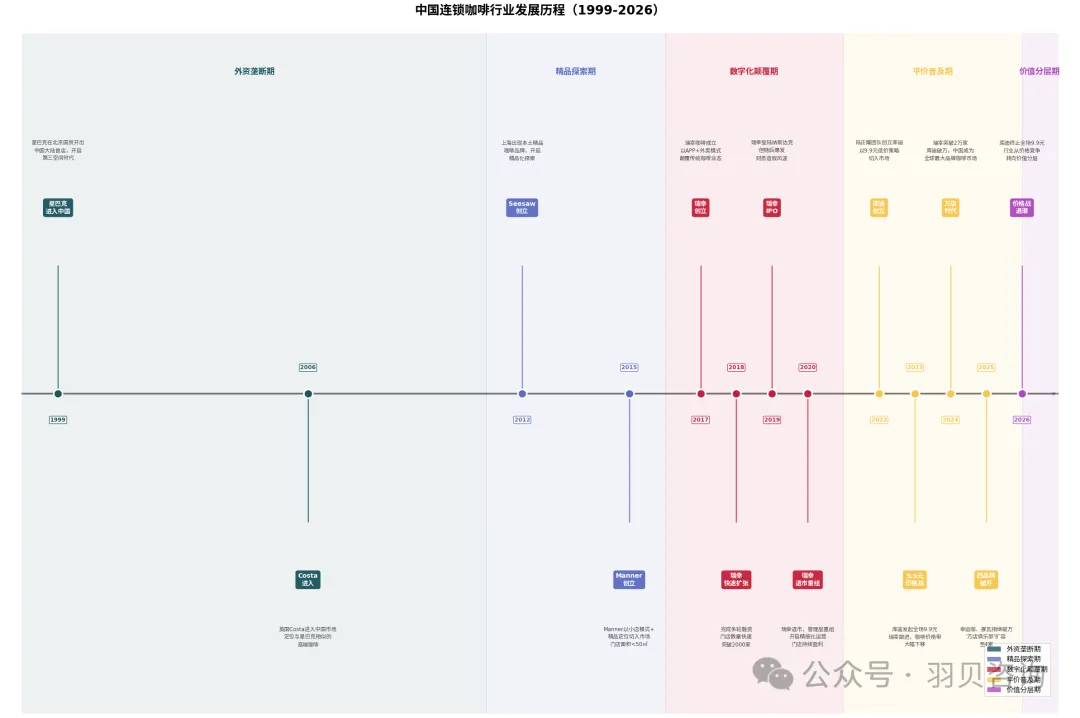
咖啡在中国的发展经历了从“舶来品”到“社交符号”的漫长演变。1980年代,雀巢等速溶咖啡品牌进入中国市场,完成了对消费者的初步启蒙。1999年,星巴克在北京国贸开设中国内地首店,正式开启现磨咖啡的“第三空间”时代。这一阶段,咖啡消费主要集中在一线城市,客单价高,消费频次低,咖啡更多承载的是“社交”与“身份”功能。
2.2 扩张期(2010-2020)
2010年起,中国咖啡消费量以年均超15%的速度增长,远超全球年均约2%的增长率。2017年,瑞幸咖啡成立并迅速扩张,以“互联网+咖啡”模式颠覆传统业态,通过大规模补贴和数字化运营大幅降低咖啡消费门槛。2019年,加拿大品牌Tims Hortons进入中国市场。这一阶段,本土品牌开始崛起,行业从星巴克“一家独大”走向多元竞争。
2.3 爆发期(2021-2025)
2021年后,咖啡行业迎来爆发式增长。2023年咖啡相关企业注册量同比增长66.17%至6.06万家,达近十年峰值。2025年,咖啡外卖订单量突破9.9亿单,同比增长430.86%,咖啡外卖用户数量突破1.56亿,同比增长3.5倍。
这一阶段最显著的特征是“万店时代”的到来。瑞幸、库迪、幸运咖、挪瓦咖啡四大品牌相继突破万店规模。京东、阿里、美团三巨头从2025年2月起掀起的外卖大战,以大规模补贴将咖啡获取门槛拉至低位,完成了广泛的用户启蒙。
2.4 调整期(2026至今)
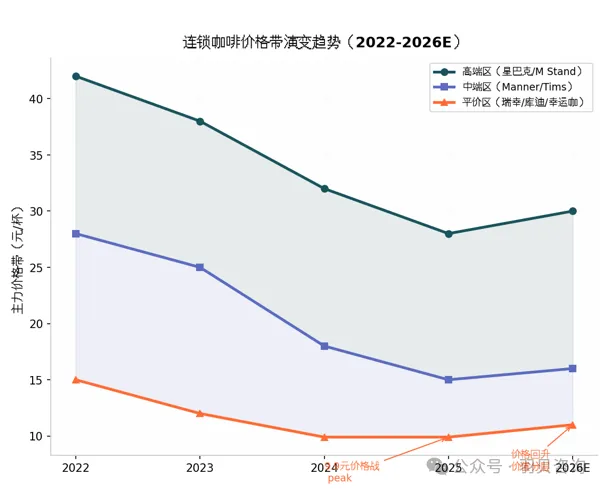
进入2026年,价格战态势趋缓。库迪于2026年2月1日大幅收缩促销范围,仅在特惠专区保留数款9.9元产品,其余产品回升至11.9-15.9元。行业分析指出,中国咖啡市场已从靠补贴驱动的“闪电战”阶段,进入更考验“创新力与规模力”的“持久战”阶段。
2026年4月,星巴克中国与博裕资本的合资交易正式完成交割,星巴克中国从纯粹的外资直营公司转变为由博裕资本持股60%的合资企业。这一标志性事件意味着国际巨头也在调整中国市场的战略布局。
| 三、竞争态势分析 |
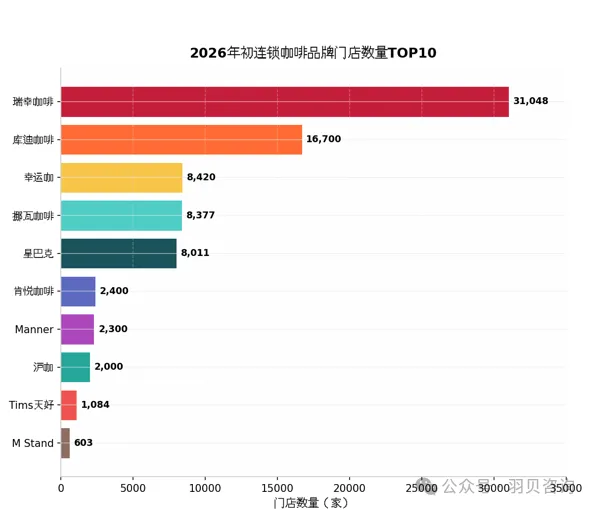
3.1 竞争格局:一超一强多极化
当前中国咖啡行业已形成清晰的梯队格局。据窄门餐眼、红餐大数据、年报及百度百科,截至2026年3月,主要连锁咖啡品牌门店数量如下:
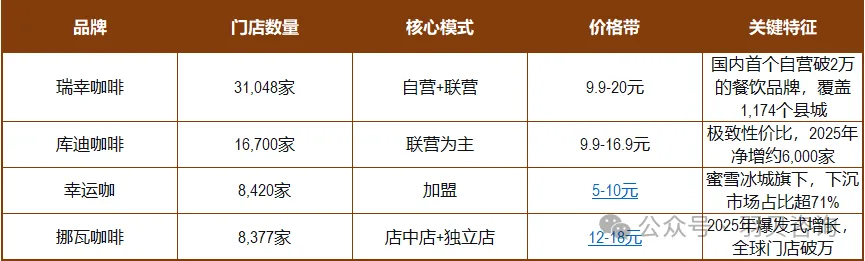
第一梯队(万店级)
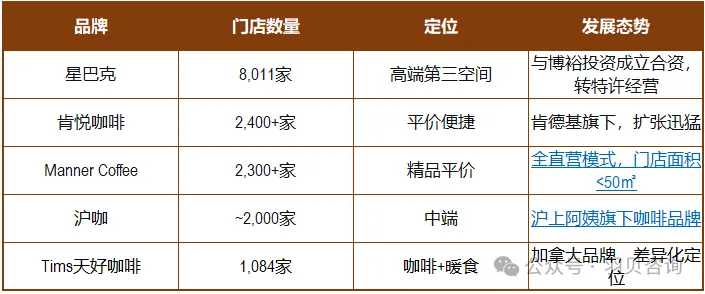
第二梯队(千店级)
第三梯队(精品/特色品牌)
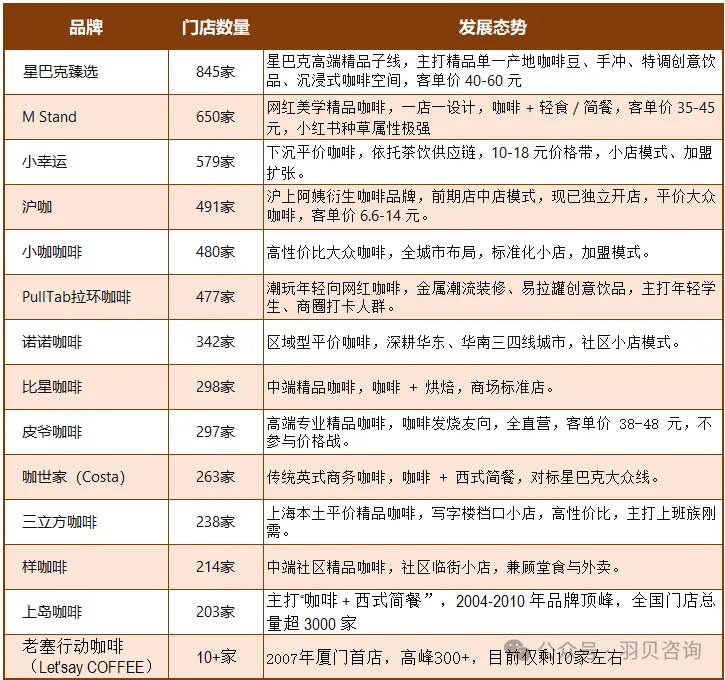
说明:上述门店数量可能有所出入,仅供参考
3.2 头部品牌竞争分析
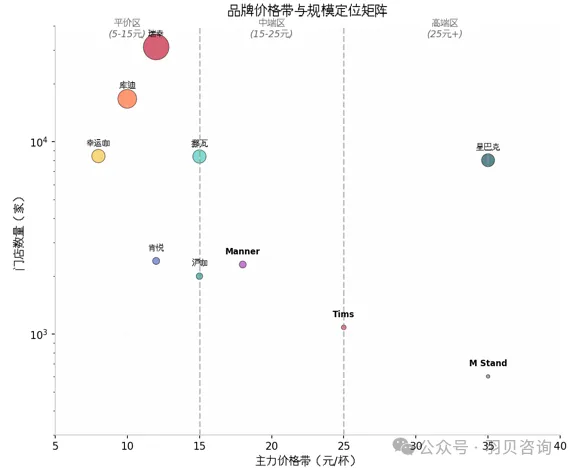
瑞幸咖啡:行业绝对龙头。2026年第一季度末全球门店总数达33596家,其中自营门店21807家,联营门店11789家。从1万家到2万家用了13个月,从2万家到3万家周期进一步缩短。
库迪咖啡:瑞幸原核心团队创立于2022年10月,凭借“9.9元”低价策略快速扩张。2025年底门店突破1.8万家,覆盖全球33个国家和地区。联营占比超90%的加盟模式正面临考验。
星巴克:截至2026财年第一季度末,中国门店8011家,覆盖全国1103个县级城市。2026年6月已达8703家。中国门店占星巴克国际门店总数的35%、全球门店总数的20%。星巴克与博裕资本达成合资,长期愿景是将中国门店扩展至2万家。
幸运咖:蜜雪冰城旗下独立咖啡品牌,定价6-8元区间,在三线及以下城市渗透迅猛。
挪瓦咖啡:主要采用“店中店”轻资产模式,将门店嵌入美宜佳、罗森等便利店内。门店覆盖超270个城市。加盟商最低1.6万元即可开设咖啡档口。
Manner Coffee:以上海为大本营,门店近2500家。主打高性价比,单月开店量维持在25-70家的稳定区间。
Tims天好中国:全国门店1000多家,覆盖93个城市,其中加盟店485家占比47%。注册会员3593万人,同比增长42.9%。差异化优势在于“咖啡+暖食”组合。
3.3 “夹心层”困境
当前行业最显著的结构性特征是“两头挤压中间”——头部品牌靠规模效应碾压,独立小店靠灵活运营生存,而50-500家规模的中型连锁品牌陷入“夹心层困境”。
以精品咖啡品牌Seesaw为例,2023年门店峰值达135家,至2026年5月仅剩34家在营门店,已进入破产清算程序。这类品牌的核心困境在于:门店规模不足以摊薄总部管理成本和设计成本,又缺乏小店铺的运营弹性,在头部品牌价格碾压下既无法维持溢价,也无法实现成本领先。
3.4 竞争维度演变
行业竞争已从单一的价格战升级为多维较量:
价格竞争:9.9元时代已近尾声,库迪率先收缩促销范围
规模竞争:万店成为头部品牌“入场券”,瑞幸半年新开超5700家门店
场景竞争:店中店模式成为新增长利器,瑞幸入驻地铁站、保安亭等特殊点位
下沉竞争:头部品牌加速向三四线城市渗透
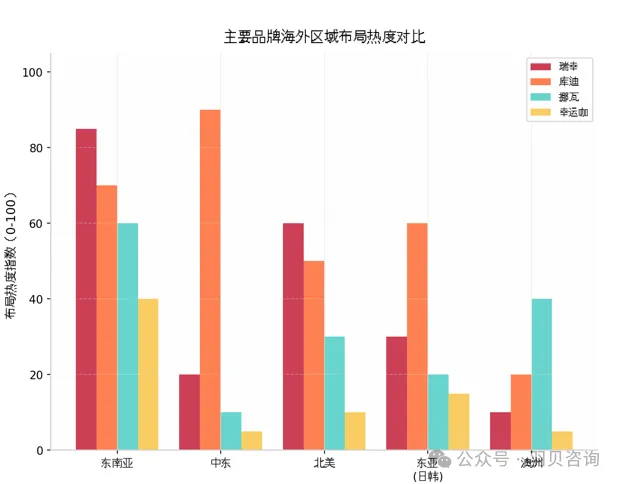
出海竞争:瑞幸海外门店177家(新加坡82家、美国12家、马来西亚83家);库迪覆盖33个国家和地区
| 四、核心企业财务与经营分析 |
4.1 瑞幸咖啡(LKNCY)
2025年全年业绩(截至2025年12月31日):
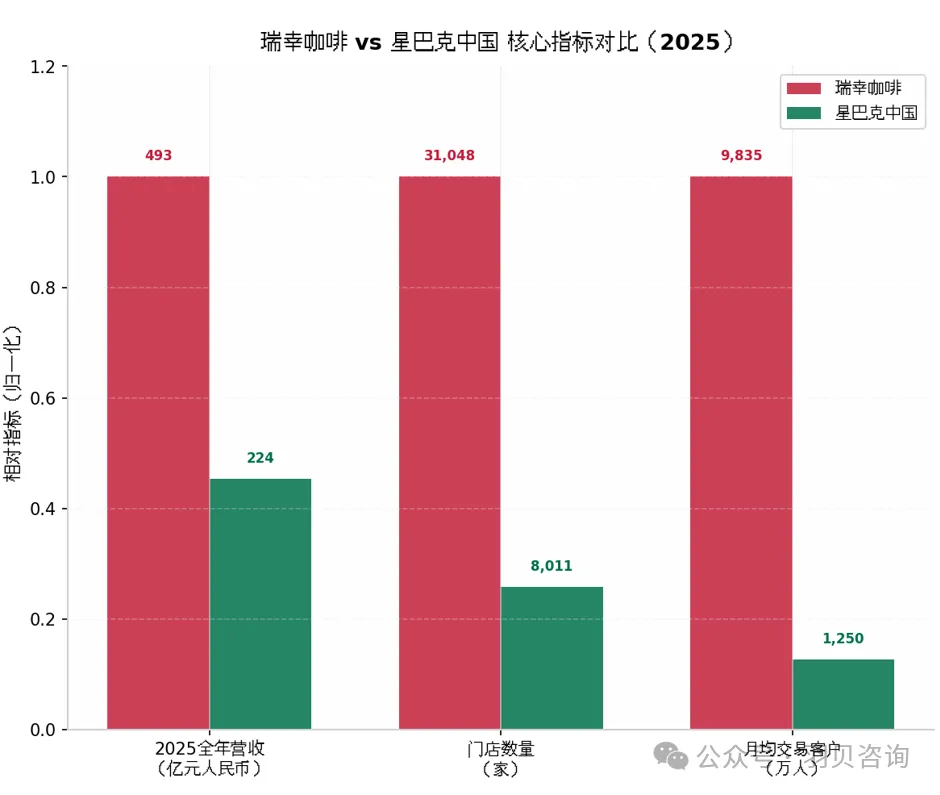
总净收入:492.88亿元,同比增长43.0%
GAAP营业利润:50.73亿元,营业利润率10.3%
GAAP净利润:36.00亿元
全年GMV:566.49亿元,同比增长42.3%
门店总数:31,048家(自营20,234家 + 联营10,814家)
累计交易客户:突破4.51亿,月均交易客户9,835万
关键观察:
第四季度净利润同比下滑39.1%,同店销售增长率回落至1.2%
配送费用同比增长94.5%,外卖占比提升挤压利润
门店规模逼近华源证券测算的3.9万家开店上限
出海进展:新加坡51家,马来西亚3家,美国筹备中
4.2 星巴克中国
2026财年Q1业绩(截至2025年12月28日):
中国市场营收:8.234亿美元(约59亿元),同比增长11%
同店销售额:增长7%(交易量+5%,客单价+2%)
门店数量:8,011家,覆盖1,103个县级市
门店经营利润率:保持健康的两位数水平
战略调整:
2025年11月与博裕投资成立合资公司,博裕持股60%,星巴克持股40%
计划将中国8,011家直营店转为特许经营店
未来目标:中国门店数提升至15,000-20,000家
聚焦下沉市场,超半数新开门店位于低线城市
4.3 蜜雪冰城(幸运咖母公司)
招股书关键数据(截至2024年9月30日):
总收入:186.60亿元(2024年前三季度),同比增长21.2%
净利润:34.91亿元,同比增长42.3%
全球门店:45,302家(蜜雪冰城37,000+家,幸运咖2,900+家)
收入结构:约98%来自向加盟商供应物料和设备
幸运咖优势:
共享蜜雪集团五大生产基地与29个仓储中心
巴西、哥伦比亚咖啡豆直采渠道
12小时配送圈覆盖
4.4 挪瓦咖啡
融资与扩张:
2026年1月完成数亿元C轮融资,君联资本、金沙江创投等多家机构参投
2024年底仅1,200家,2025年底全球门店破10,000家
单月最高开店量达1,800家
定位"健康咖啡",主打低糖、低脂、低热量
| 五、行业发展趋势 |
5.1 趋势一:从价格战到价值战
行业竞争重心从"烧钱换规模"转向"质价比+精细化运营"。头部品牌开始:
收缩低价促销,回归合理价格带
投入重金打造高端旗舰店(瑞幸原产地旗舰店、星巴克臻选店)
强化会员体系与私域运营
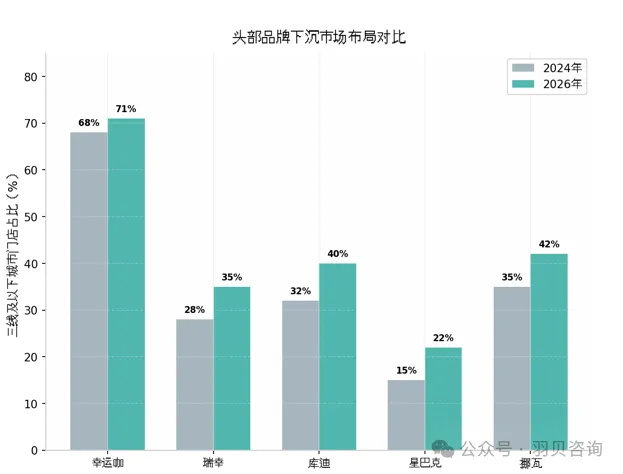
5.2 趋势二:下沉市场成为主战场
三线及以下城市成为增量核心:
幸运咖下沉市场门店占比71.2%
瑞幸、库迪下沉占比超30%
星巴克新进入13个县级城市,超半数新店位于低线
5.3 趋势三:供应链与数字化成为核心壁垒
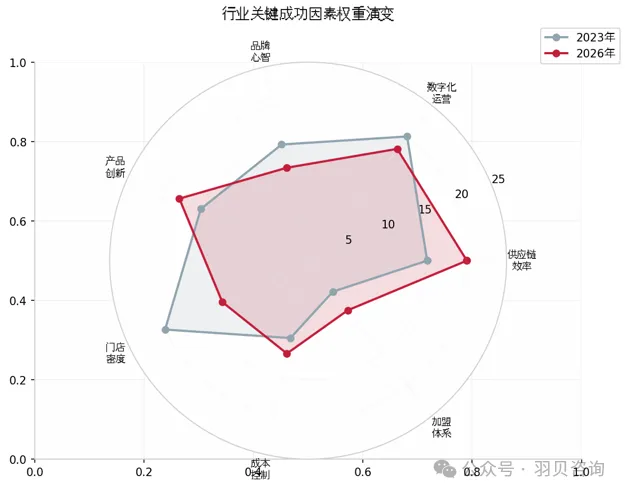
供应链:库迪自建马鞍山原料基地,挪瓦投建烘焙工厂
数字化:AI智能托管、APP远程操控、大数据精准营销
成本控制:上游咖啡豆锁源、中游生产提效、下游轻量化门店
5.4 趋势四:出海成为第二增长曲线
5.5 趋势五:产品创新与品类融合
茶咖融合:古茗、茶百道等茶饮品牌加速布局咖啡
健康化:低糖、低脂、功能性咖啡需求上升
场景拓展:医院、加油站、校园等非常规点位
| 六、风险与挑战 |
1、同店增长压力:门店密度加大,瑞幸Q4同店销售增长率仅1.2%
2、加盟商盈利困境:部分品牌闭店率上升,加盟商回本周期拉长
3、海外拓展不确定性:地缘政治、消费习惯差异、供应链重构
4、原料价格波动:咖啡豆价格高位运行,成本端承压
5、精品咖啡生存空间压缩:Seesaw破产,M Stand、Arabica扩张放缓
中国连锁咖啡行业已从野蛮生长期进入成熟分化期。2026年及未来:
短期:价格战退潮,行业进入利润修复期,同店表现和盈利能力面临阶段性波动
中期:供应链效率、数字化能力、加盟体系健康度决定品牌生死
长期:市场容量足够支撑多个万店品牌,但唯有建立可持续盈利模型的企业才能存活
核心判断:中国咖啡市场仍处渗透率提升周期,发展空间充足。行业将从"规模为王"转向"效率为王",从"单一价格竞争"转向"多层次价值竞争"。具备供应链纵深、数字化运营能力和健康加盟生态的品牌,将在新一轮洗牌中胜出。
报告日期:2026年8月数据来源:窄门餐眼、红餐大数据、壹览商业、企业招股书/年报/财报、艾媒咨询、黑塔投资、连锁餐饮经营等研究范围:门店数量超过100家的连锁咖啡品牌
羽贝咨询专注国内资本市场动态,深度拆解上市公司公告、税务公示、证券监管政策,输出有数据、有逻辑、有深度的原创财经内容,持续跟踪周期制造、农林牧渔、消费板块税务、财务、投资全维度风险。欢迎关注本公众号,第一时间获取行业独家深度解读及商业合作。
往期文章链接:
从IPO神话到造假退市,瑞幸用六年重生,却陷入规模“甜蜜的毒药”陷阱